ঋণ বাড়ছে, প্রবৃদ্ধি ধীর হচ্ছে, বাড়ছে কিস্তি পরিশোধে সমস্যা
ইন্দোনেশিয়ায় ২০২৬ সালের সেপ্টেম্বরে অনলাইন ঋণের বকেয়া স্থিতি পৌঁছেছে ১০৬.৪৮ ট্রিলিয়ন রুপিয়ায়। একই সময়ে ৯০ দিনের বেশি বকেয়া থাকা অর্থায়নের অনুপাত বেড়ে দাঁড়িয়েছে ৫.৩৬ শতাংশে, যা আর্থিক সেবা কর্তৃপক্ষ—পরিচিত নাম ওজেকে (OJK)—উল্লিখিত ৫ শতাংশ সীমার বেশি। দেশটির ৯৪টি অনলাইন ঋণদাতা প্রতিষ্ঠানের মধ্যে নয়টি এখনো ন্যূনতম ১২.৫ বিলিয়ন রুপিয়া ইকুইটির শর্ত পূরণ করতে পারেনি।
সূচিপত্র
- ঋণ বাড়ছে, প্রবৃদ্ধি ধীর হচ্ছে, বাড়ছে কিস্তি পরিশোধে সমস্যা
- ৫.৩৬ শতাংশ বকেয়ার অনুপাতের অর্থ
- পরিসংখ্যানের গতিপ্রকৃতি
- ক্ষুদ্র ব্যবসায় অর্থায়ন বাড়লেও প্রবৃদ্ধি ধীর
- নয়টি প্ল্যাটফর্ম ইকুইটির ন্যূনতম শর্ত পূরণে পিছিয়ে
- কঠোর তদারকির পাশাপাশি শাস্তিমূলক ব্যবস্থা
- বারবার ঋণ নেওয়ার খরচ বহন করতে হয় ঋণগ্রহীতাদের
- মূল তথ্য
অর্থায়ন প্রতিষ্ঠান, ভেঞ্চার ক্যাপিটাল, ক্ষুদ্রঋণ ও অন্যান্য আর্থিক সেবা তদারকির দায়িত্বে থাকা ওজেকের প্রধান নির্বাহী আগুসমান ৫ নভেম্বর নিয়ন্ত্রক সংস্থার অক্টোবরের বোর্ড সভা নিয়ে অনলাইন ব্রিফিংয়ে এই পরিসংখ্যান তুলে ধরেন। ২০২৫ সালের সেপ্টেম্বরের তুলনায় বকেয়া অর্থায়ন বেড়েছে ১৭.০২ শতাংশ। ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগে অর্থায়ন বেড়েছে ১২.৪৯ শতাংশ।
তবে সেপ্টেম্বরে মোট বকেয়া স্থিতি আগস্টের ১০৬.৯৪ ট্রিলিয়ন রুপিয়ার চেয়ে ৪৬০ বিলিয়ন রুপিয়া কমেছে। বার্ষিক প্রবৃদ্ধিও আগস্টের ২২.০৭ শতাংশ থেকে কমেছে। ফলে শেষ প্রান্তিকে খাতটি আগের মাসের তুলনায় কম বকেয়া স্থিতি এবং গুরুতরভাবে বিলম্বিত অর্থায়নের বেশি অনুপাত নিয়ে প্রবেশ করেছে।
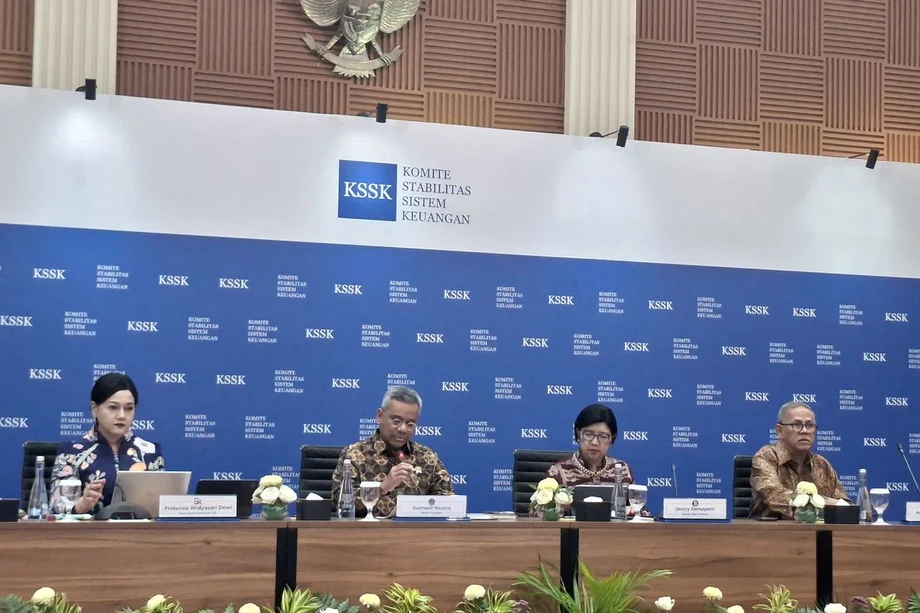
ওজেকে চেয়ার ফ্রিদেরিকা উইদিয়াসারি দেউই ৩ নভেম্বর জাকার্তায় আর্থিক ব্যবস্থা স্থিতিশীলতা কমিটির ব্রিফিংয়ে সেপ্টেম্বরে বকেয়া স্থিতির পরিমাণ কিছুটা কম—১০৬.৪৬ ট্রিলিয়ন রুপিয়া—বলেছিলেন। উভয় ব্রিফিংয়েই বার্ষিক প্রবৃদ্ধি ১৭.০২ শতাংশ এবং বকেয়া অর্থায়নের অনুপাত ৫.৩৬ শতাংশ উল্লেখ করা হয়।
বকেয়া অর্থায়ন বলতে নির্দিষ্ট তারিখে ঋণগ্রহীতাদের এখনো পরিশোধ করতে হবে এমন অর্থ বোঝায়। এক মাস বা বছরে বিতরণ করা ঋণের মোট পরিমাণ থেকে এটি আলাদা, কারণ পরিশোধে বকেয়া কমে, আর নতুন ঋণে তা বাড়ে। সেপ্টেম্বরে প্রকাশিত পরিসংখ্যান দেখায়, এক বছর আগের তুলনায় খাতটি এখনো বড়, যদিও সম্প্রসারণের তাৎক্ষণিক গতি কমেছে।
ঋণগ্রহীতাদের জন্য মূল প্রশ্ন হলো, কিস্তি তাদের আয়ের সঙ্গে সামঞ্জস্যপূর্ণ কি না। আর ঋণদানের প্ল্যাটফর্মের মাধ্যমে অর্থ জোগানদাতাদের জন্য বকেয়ার অনুপাত বৃদ্ধি মানে অর্থায়নের বড় অংশ ফেরত আসতে বেশি সময় লাগছে।
৫.৩৬ শতাংশ বকেয়ার অনুপাতের অর্থ
৯০ দিনের বেশি সময় ধরে পরিশোধ না হওয়ার হার বোঝাতে ওজেকে টিডব্লিউপি৯০ (TWP90) ব্যবহার করে। এটি ইন্দোনেশীয় সংক্ষিপ্ত রূপ। সহজভাবে বললে, বকেয়া অর্থায়নের যে অংশের পরিশোধ ৯০ দিনের বেশি বিলম্বিত, এই সূচক তা পরিমাপ করে।
সেপ্টেম্বরে এই হার ছিল ৫.৩৬ শতাংশ, যা ৫ শতাংশ সীমার চেয়ে ০.৩৬ শতাংশ পয়েন্ট বেশি। বকেয়া অর্থায়নের ১০৬.৪৮ ট্রিলিয়ন রুপিয়ার ওপর এই অনুপাত প্রয়োগ করলে দেখা যায়, আনুমানিক ৫.৭১ ট্রিলিয়ন রুপিয়া ৯০ দিনের বেশি বকেয়া থাকা দায়ের সঙ্গে যুক্ত ছিল। প্রকাশিত মোট পরিমাণ ও অনুপাত থেকে এই হিসাব করা হয়েছে।
২০২৫ সালের সেপ্টেম্বরে অনুপাতটি ছিল ২.৮২ শতাংশ। এক বছরে তা বেড়েছে ২.৫৪ শতাংশ পয়েন্ট। অন্যভাবে বললে, গুরুতরভাবে বকেয়া অর্থায়নের অংশ এক বছর আগের তুলনায় প্রায় ১.৯ গুণ হয়েছে। অর্থায়ন বেড়েছে, তবে বকেয়া স্থিতির তুলনায় পরিশোধে সমস্যা আরও দ্রুত বেড়েছে।
মাসভিত্তিক পরিসংখ্যানেও ২০২৬ সালের মাঝামাঝি থেকে অবনতির চিত্র দেখা যায়: জুনে ৪.২৬ শতাংশ, জুলাইয়ে ৪.৩২ শতাংশ এবং আগস্টে ৪.৭৩ শতাংশের পর সেপ্টেম্বরে তা দাঁড়ায় ৫.৩৬ শতাংশে। আগস্ট থেকে সেপ্টেম্বরে বৃদ্ধি ছিল ০.৬৩ শতাংশ পয়েন্ট, যা আগের দুই মাসের যেকোনো এক মাসের বৃদ্ধির চেয়ে বেশি।
আগস্ট নিয়ে দুটি অসামঞ্জস্যপূর্ণ তুলনাও প্রচারিত হয়েছিল: একটিতে আগস্ট ২০২৬-এর হার ৫.৩৬ শতাংশ বলা হয়, অন্যটিতে ৪.৭৩ শতাংশের হারটি আগস্ট ২০২৫-এর বলে উল্লেখ করা হয়। মাসভিত্তিক তুলনার ভিত্তি হিসেবে এখানে আগস্ট ২০২৬-এর ৪.৭৩ শতাংশের পুনরাবৃত্তভাবে প্রকাশিত পরিসংখ্যানটি নেওয়া হয়েছে।
পরিসংখ্যানের গতিপ্রকৃতি
সেপ্টেম্বরের অনেক আগে থেকেই ইন্দোনেশিয়ায় ঋণ পরিশোধে সমস্যার ইঙ্গিত দেখা গিয়েছিল। ফেব্রুয়ারিতে টিডব্লিউপি৯০ ছিল ৪.৫৪ শতাংশ, যেখানে ২০২৫ সালের ফেব্রুয়ারিতে ছিল ২.৭৮ শতাংশ। এরপর জুনে হার কমে ৪.২৬ শতাংশে নেমে আসে, তারপর টানা তিন মাস বাড়ে।
ঋণের প্রবণতা ও নিয়ন্ত্রক সংস্থার সর্বশেষ তথ্যের গুরুত্বপূর্ণ তারিখগুলো হলো:
- ফেব্রুয়ারি ২০২৬: অনলাইন অর্থায়নের বকেয়া স্থিতি ১০০.৬৯ ট্রিলিয়ন রুপিয়ায় পৌঁছায়; টিডব্লিউপি৯০ ছিল ৪.৫৪ শতাংশ।
- জুন ও জুলাই ২০২৬: টিডব্লিউপি৯০ ছিল যথাক্রমে ৪.২৬ ও ৪.৩২ শতাংশ।
- আগস্ট ২০২৬: বকেয়া অর্থায়ন ১০৬.৯৪ ট্রিলিয়ন রুপিয়ায় পৌঁছায়, বার্ষিক প্রবৃদ্ধি ছিল ২২.০৭ শতাংশ; টিডব্লিউপি৯০ ছিল ৪.৭৩ শতাংশ।
- সেপ্টেম্বর ২০২৬: বকেয়া অর্থায়ন কমে ১০৬.৪৮ ট্রিলিয়ন রুপিয়ায় দাঁড়ায়, বার্ষিক প্রবৃদ্ধি কমে ১৭.০২ শতাংশ হয় এবং টিডব্লিউপি৯০ বেড়ে ৫.৩৬ শতাংশে পৌঁছায়।
- ৩ ও ৫ নভেম্বর ২০২৬: ফ্রিদেরিকা ও আগুসমান পৃথক আর্থিক খাতবিষয়ক ব্রিফিংয়ে সেপ্টেম্বরের পরিসংখ্যান তুলে ধরেন।
সেপ্টেম্বরের বকেয়া স্থিতি ফেব্রুয়ারির তুলনায় ৫.৭৯ ট্রিলিয়ন রুপিয়া বেশি, ওই সাত মাসে বৃদ্ধি প্রায় ৫.৭৫ শতাংশ। একই সময়ে টিডব্লিউপি৯০ বেড়েছে ০.৮২ শতাংশ পয়েন্ট। খাতটিতে অর্থায়নের পরিমাণও বেড়েছে, গুরুতরভাবে বিলম্বিত পরিশোধের অনুপাতও বেড়েছে।
ক্ষুদ্র ব্যবসায় অর্থায়ন বাড়লেও প্রবৃদ্ধি ধীর
ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগে—ইন্দোনেশিয়ায় যা ইউএমকেএম (UMKM) নামে পরিচিত—অর্থায়ন এক বছরে ১২.৪৯ শতাংশ বেড়েছে। আগুসমান বলেন, জনগণ ও উৎপাদনশীল ব্যবসার অর্থায়নে প্রবেশাধিকার বাড়াতে ডিজিটাল ঋণদানের ভূমিকার প্রতিফলন এই প্রবৃদ্ধি।
আনুষ্ঠানিকভাবে ‘তথ্যপ্রযুক্তিভিত্তিক যৌথ অর্থায়ন সেবা’ বা এলপিপিবিটিআই (LPBBTI) নামে পরিচিত এই প্ল্যাটফর্মগুলো অর্থায়নপ্রত্যাশী ব্যক্তি বা প্রতিষ্ঠানের সঙ্গে অর্থ জোগানদাতাদের সংযুক্ত করে। এগুলো পিয়ার-টু-পিয়ার ঋণদানের প্ল্যাটফর্ম, পিনজল (pinjol) বা পিন্দার (pindar) নামেও পরিচিত।
ক্ষুদ্র ব্যবসায় অর্থায়নের প্রবৃদ্ধি খাতটির ১৭.০২ শতাংশ বার্ষিক বৃদ্ধির তুলনায় ৪.৫৩ শতাংশ পয়েন্ট ধীর ছিল। আগুসমানের উপস্থাপনায় ওই ব্যবসাগুলোতে অর্থায়নের রুপিয়া-মূল্য বা খাতটির মোট বকেয়া স্থিতিতে তাদের অংশের পরিমাণ দেওয়া হয়নি।
বার্ষিক প্রবৃদ্ধি ও মাসিক পরিবর্তন একসঙ্গে বিবেচনা করা কেন জরুরি, আগস্ট ও সেপ্টেম্বরের পরিসংখ্যান তা দেখায়। সেপ্টেম্বরের বকেয়া স্থিতি এক বছর আগের তুলনায় ১৭.০২ শতাংশ বেশি হলেও আগস্টের তুলনায় প্রায় ০.৪৩ শতাংশ কম ছিল। ঋণের পরিমাণ বড় থাকতে পারে, যদিও প্রবৃদ্ধির গতি কমে যায়।
অর্থায়নে প্রবেশাধিকার বজায় রেখে পরিশোধের মান উন্নত করা ওজেকের ঘোষিত লক্ষ্য। ব্যবসার খরচ মেটাতে ঋণ নেওয়া ক্ষুদ্র উদ্যোগের জন্য অর্থায়নে প্রবেশাধিকার গুরুত্বপূর্ণ। একই সঙ্গে এমন পরিশোধ সূচিও জরুরি, যা নতুন ঋণ বারবার না নিয়েই ব্যবসাটি মেটাতে পারে।
নয়টি প্ল্যাটফর্ম ইকুইটির ন্যূনতম শর্ত পূরণে পিছিয়ে
আগুসমান বলেন, ৯৪টি এলপিপিবিটিআই সেবাদাতার মধ্যে ৮৫টি, অর্থাৎ ৯০.৪৩ শতাংশ, ন্যূনতম ১২.৫ বিলিয়ন রুপিয়া ইকুইটির শর্ত পূরণ করেছে। বাকি নয়টি সেবাদাতা মোটের প্রায় ৯.৫৭ শতাংশ।
কোম্পানির সম্পদ থেকে দায় বাদ দিলে যে মূল্য অবশিষ্ট থাকে, তা-ই ইকুইটি। ব্যবসা পরিচালনা এবং লোকসান সামাল দেওয়ার জন্য এটি পরিচালনাকারী প্রতিষ্ঠানের আর্থিক ভিত্তি জোগায়। করপোরেট সুশাসন, ঝুঁকি ব্যবস্থাপনা ও ভোক্তা সুরক্ষার পাশাপাশি ওজেকে শর্তপালন পর্যবেক্ষণ করছে।
খাতটির প্রবৃদ্ধি নিয়ে ওজেকের অবস্থান ব্যাখ্যা করে আগুসমান বলেন:
ওজেকে ধারাবাহিকভাবে একটি সুস্থ, অন্তর্ভুক্তিমূলক ও টেকসই এলপিপিবিটিআই খাতের প্রবৃদ্ধিতে উৎসাহ দিচ্ছে। একই সঙ্গে অর্থায়নের মান, শক্তিশালী ঝুঁকি ব্যবস্থাপনা এবং ভোক্তা সুরক্ষাকে অগ্রাধিকার দিয়ে যাচ্ছে।
অনলাইন ঋণদানের প্ল্যাটফর্ম থেকে আলাদা শ্রেণি, অর্থায়ন কোম্পানিগুলোর মূলধন-শর্ত পালনের পরিসংখ্যানও ওজেকে প্রকাশ করেছে। ১৪৪টি অর্থায়ন কোম্পানির মধ্যে ১৩৮টি, অর্থাৎ ৯৫.৮৩ শতাংশ, ন্যূনতম ১০০ বিলিয়ন রুপিয়া মূলধনের শর্ত পূরণ করেছে। ছয়টি প্রতিষ্ঠান এ শর্ত পূরণে পিছিয়ে রয়েছে।
তাই অর্থায়ন কোম্পানিগুলোর শর্তপালনের হার এলপিপিবিটিআই সেবাদাতাদের তুলনায় ৫.৪০ শতাংশ পয়েন্ট বেশি। দুই শ্রেণির প্রতিষ্ঠানের জন্য মূলধনের শর্ত আলাদা: অর্থায়ন কোম্পানির ন্যূনতম মূলধন ১০০ বিলিয়ন রুপিয়া এবং অনলাইন ঋণ পরিচালনাকারীদের ন্যূনতম ইকুইটি ১২.৫ বিলিয়ন রুপিয়া।
কঠোর তদারকির পাশাপাশি শাস্তিমূলক ব্যবস্থা
অক্টোবর মাসে ওজেকে ১১টি অনলাইন ঋণদাতা প্রতিষ্ঠান, ১১টি অর্থায়ন কোম্পানি এবং আটটি ভেঞ্চার ক্যাপিটাল কোম্পানির বিরুদ্ধে প্রশাসনিক শাস্তিমূলক ব্যবস্থা নিয়েছে। ওজেকের বিধি লঙ্ঘন এবং তদারকি বা পরবর্তী পরিদর্শনে পাওয়া তথ্যের সঙ্গে এসব পদক্ষেপের সম্পর্ক রয়েছে বলে আগুসমান জানান।
প্রকাশিত তথ্যে সংশ্লিষ্ট কোম্পানিগুলোর পরিচয়, প্রতিটি শাস্তির ধরন কিংবা ইকুইটির ন্যূনতম শর্ত পূরণে পিছিয়ে থাকা নয়টি অনলাইন ঋণদাতা প্রতিষ্ঠানের জন্য কোনো সময়সীমা জানানো হয়নি। ওজেকে জানিয়েছে, তারা মূলধন-সংক্রান্ত শর্তপালন পর্যবেক্ষণ এবং সুশাসন, ঝুঁকি ব্যবস্থাপনা ও ভোক্তা সুরক্ষা জোরদার করে যাবে।
৩ নভেম্বরের ব্রিফিংয়ে ফ্রিদেরিকা বৃহত্তর অর্থায়ন কোম্পানি খাতের সঙ্গে তুলনাও তুলে ধরেন। এ খাতের বকেয়া অর্থায়ন ছিল ৫১৩.৩৪ ট্রিলিয়ন রুপিয়া, যা আগুসমানের উল্লেখ করা সেপ্টেম্বরের অনলাইন ঋণের বকেয়া স্থিতির প্রায় ৪.৮২ গুণ।
অর্থায়ন কোম্পানিগুলোর খেলাপি অর্থায়নের মোট অনুপাত ছিল ২.৯৮ শতাংশ এবং নিট অনুপাত ০.৮১ শতাংশ। মোট অনুপাত লোকসানের বিপরীতে রাখা সংস্থানসহ সমন্বয়ের আগের সমস্যাগ্রস্ত অর্থায়ন পরিমাপ করে; নিট অনুপাতে এসব সমন্বয় প্রতিফলিত হয়। মূলধনের তুলনায় ঋণের পরিমাণ নির্দেশক গিয়ারিং অনুপাত ছিল ২.০৫ গুণ, যেখানে সর্বোচ্চ সীমা ১০ গুণ।
অনলাইন ঋণের টিডব্লিউপি৯০ এবং অর্থায়ন কোম্পানির খেলাপি অর্থায়নের অনুপাত আলাদা পরিমাপ। প্রতিটি সূচক নিজ নিজ খাতে পরিশোধের মানের চিত্র তুলে ধরে। ওজেকের পরিসংখ্যানে অনলাইন ঋণ খাতের তাৎক্ষণিক উদ্বেগ স্পষ্ট: বকেয়ার অনুপাত ৫ শতাংশের বেশি, পাশাপাশি মূলধন-শর্ত পালনের ঘাটতিও রয়েছে।
বারবার ঋণ নেওয়ার খরচ বহন করতে হয় ঋণগ্রহীতাদের
ইন্দোনেশিয়ায় আগের ঋণসংকটের ঘটনাগুলো দেখিয়েছে, ডিজিটাল ঋণ কীভাবে একজন কর্মীর পরিশোধক্ষমতার বাইরে চলে যেতে পারে। জাকার্তার স্বাস্থ্যসেবাকর্মী ইন্দি কিস্তিতে পোশাক কেনা এবং কয়েকটি ঋণদানের অ্যাপ থেকে ঋণ নেওয়ার পর ৫০ মিলিয়ন রুপিয়া দেনা করেন, যা তাঁর মাসিক বেতনের প্রায় ১০ গুণ।
মাসে ২.৫ মিলিয়ন রুপিয়া আয় করা প্রশাসনিক কর্মী মাওয়ারের একটি ঋণের কিস্তিই ছিল মাসে ৪ মিলিয়ন রুপিয়া। ২০২৬ সালের জানুয়ারির মধ্যে চারটি ঋণদাতা প্রতিষ্ঠানের কাছে তাঁর দেনা দাঁড়ায় প্রায় ৩০ মিলিয়ন রুপিয়া। তাঁর অভিজ্ঞতা দেখায়, ঋণ নেওয়া তুলনামূলক ছোট কেনাকাটা দিয়ে শুরু হলেও কয়েকটি সেবার কিস্তি মিলিয়ে তা আয়ের চেয়ে বেশি হয়ে যেতে পারে।
কৃত্রিম বুদ্ধিমত্তা ও মেশিন লার্নিংয়ের মাধ্যমে আর্থিক সেবায় বিস্তৃত প্রবেশাধিকারের সঙ্গে আর্থিক সাক্ষরতা বাড়ানোর প্রয়োজনীয়তার যোগসূত্র টেনেছে আর্থিক ব্যবস্থা স্থিতিশীলতা কমিটি। এসব প্রযুক্তি দ্রুত তথ্য প্রক্রিয়াকরণ ও ঋণ দেওয়ার সিদ্ধান্তে সহায়তা করতে পারে। তবে সুদ, ফি এবং সব ঋণের সম্মিলিত কিস্তি সম্পর্কে ঋণগ্রহীতাদের বোঝা জরুরি।
ওজেকের পদক্ষেপে পরিশোধের মানের ওপর বাড়তি নজরদারি, মূলধনের শর্ত এবং আইন প্রয়োগ—সবই রয়েছে। সেপ্টেম্বরের পরিসংখ্যান পরিস্থিতির জটিলতা তুলে ধরে: এক বছর আগের তুলনায় অনলাইন অর্থায়ন আরও বেশি ঋণগ্রহীতার কাছে পৌঁছাচ্ছে, কিন্তু বিদ্যমান দায়ের ক্রমবর্ধমান অংশ গুরুতরভাবে বকেয়া পড়ছে।
মূল তথ্য
- ২০২৬ সালের সেপ্টেম্বরে অনলাইন অর্থায়নের বকেয়া স্থিতি ছিল ১০৬.৪৮ ট্রিলিয়ন রুপিয়া, যা এক বছরে ১৭.০২ শতাংশ বেশি; তবে আগস্টের তুলনায় কমেছে ৪৬০ বিলিয়ন রুপিয়া।
- টিডব্লিউপি৯০ বেড়ে ৫.৩৬ শতাংশে পৌঁছেছে, যা ৫ শতাংশ সীমার বেশি এবং ২০২৫ সালের সেপ্টেম্বরের ২.৮২ শতাংশের তুলনায় বেশি।
- ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগে অর্থায়ন এক বছরে বেড়েছে ১২.৪৯ শতাংশ।
- ৯৪টি অনলাইন ঋণদাতা প্রতিষ্ঠানের মধ্যে নয়টি ন্যূনতম ১২.৫ বিলিয়ন রুপিয়া ইকুইটির শর্ত পূরণ করতে পারেনি।
- অক্টোবরে ওজেকে ১১টি অনলাইন ঋণদাতা প্রতিষ্ঠানের বিরুদ্ধে শাস্তিমূলক ব্যবস্থা নিয়েছে এবং মূলধন, সুশাসন ও ঋণ পরিশোধের ঝুঁকি নিয়ে নজরদারি অব্যাহত রাখার কথা জানিয়েছে।