খেলাপি ঋণ ৩২ শতাংশ ছাড়ানোর পর ব্যাংক খাত সংস্কারের চুক্তি
আমানতকারীদের সুরক্ষা জোরদার, ব্যাংক তদারকি উন্নত এবং সংকটে থাকা ঋণদাতা প্রতিষ্ঠানগুলোর পুনর্গঠনে সহায়তার জন্য ২০২৬ সালের ৩০ অক্টোবর বিশ্বব্যাংকের সঙ্গে ৪৫০ মিলিয়ন ডলারের অর্থায়ন চুক্তি করেছে বাংলাদেশ। বিশ্বব্যাংকের এক মূল্যায়নে দেখা গেছে, ২০২৬ সালের মার্চের শেষে ব্যাংকগুলোর মোট ঋণের ৩২.৬ শতাংশ ছিল অনাদায়ী সমস্যাগ্রস্ত ঋণ। দক্ষিণ এশিয়ায় এ হার গড়ে ৭.৯ শতাংশ।
সূচিপত্র
- খেলাপি ঋণ ৩২ শতাংশ ছাড়ানোর পর ব্যাংক খাত সংস্কারের চুক্তি
- ঋণের জন্য বাংলাদেশের খরচ কত
- আগের পরিকল্পনা থেকে প্রকল্পের পরিধি যেভাবে বেড়েছে
- ব্যাংকিং খাতের পরিসংখ্যান কেন উদ্বেগজনক
- আমানতকারীরা কীভাবে বাড়তি সুরক্ষা পাবেন
- জরুরি নগদ সহায়তা ও ব্যর্থ ব্যাংকের সংস্কার
- উন্নত তদারকি মানে শুধু নতুন কম্পিউটার নয়
- সংস্কার বাস্তবায়নের দায়িত্ব কার
- মূল বিষয়গুলো
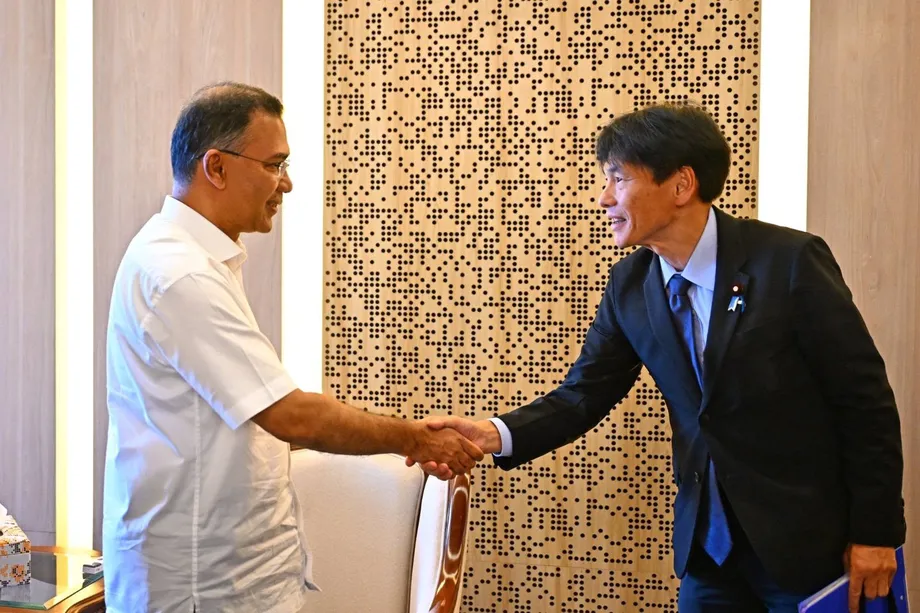
অর্থনৈতিক সম্পর্ক বিভাগের সচিব মো. শাহরিয়ার কাদের সিদ্দিকী এবং বাংলাদেশ ও ভুটানে বিশ্বব্যাংকের বিভাগীয় পরিচালক জঁ পেসমে নিজ নিজ পক্ষের হয়ে চুক্তিতে সই করেন। অর্থায়নটি এসেছে আন্তর্জাতিক উন্নয়ন সংস্থা (আইডিএ) থেকে। বিশ্বব্যাংকের এই সংস্থা যোগ্য দেশগুলোকে সাধারণ বাণিজ্যিক ঋণের তুলনায় অনুকূল শর্তে ঋণ দেয়।
আর্থিক খাত সহায়তা প্রকল্প II চলবে ২০২৬ সালের ১ জুলাই থেকে ২০৩১ সালের ৩০ জুন পর্যন্ত। অর্থ মন্ত্রণালয়ের আর্থিক প্রতিষ্ঠান বিভাগের অধীনে প্রকল্পটি বাস্তবায়নের দায়িত্বে থাকবে বাংলাদেশ ব্যাংক। অর্থায়নের পরিমাণ ৩২ কোটি ৮০ লাখ বিশেষ অঙ্কন অধিকার (এসডিআর), যা একটি আন্তর্জাতিক রিজার্ভ সম্পদ; এর সমপরিমাণ ৪৫০ মিলিয়ন ডলার।
আমানতকারীদের জন্য সবচেয়ে বাস্তব প্রতিশ্রুতি হলো সুরক্ষা তহবিল শক্তিশালী করা এবং কোনো ব্যাংক ব্যর্থ হলে সুরক্ষার আওতায় থাকা সঞ্চয়ের অর্থ দ্রুত ফেরত দেওয়া। বাংলাদেশ ব্যাংকের জন্য এ প্রকল্প উন্নত প্রযুক্তি, ঋণদাতাদের আরও নিবিড় পর্যবেক্ষণ এবং নিরাপদে কার্যক্রম চালিয়ে যেতে অক্ষম প্রতিষ্ঠান ব্যবস্থাপনার উপকরণ জোগাবে।
বিশ্বব্যাংকের নির্বাহী পরিচালকদের পর্ষদ জুনে অর্থায়নটি অনুমোদন করে। ২৪ জুনের বিশ্বব্যাংকের ব্যাংকিং খাতবিষয়ক ঘোষণায় দুর্বল সুশাসন, নিয়ন্ত্রক সংস্থার ওপর প্রভাব বিস্তার এবং সংশ্লিষ্ট পক্ষকে ঋণ দেওয়াকে খাতটির সমস্যার প্রধান কারণ হিসেবে চিহ্নিত করা হয়েছে। নিয়ন্ত্রক সংস্থা যেসব প্রতিষ্ঠান বা স্বার্থগোষ্ঠীকে তদারক করার কথা, তাদের প্রভাবেই যখন অতিমাত্রায় প্রভাবিত হয়, তখন তাকে নিয়ন্ত্রক সংস্থার ওপর প্রভাব বিস্তার বলা হয়।
বিশ্বব্যাংকের তথ্য অনুযায়ী, বাংলাদেশের আর্থিক খাতের সম্পদের প্রায় ৯০ শতাংশ ব্যাংকগুলোর হাতে। তাই সঞ্চয় সুরক্ষিত রাখা ও ব্যবসায় অর্থায়ন করার সক্ষমতা পরিবারের লেনদেন থেকে শুরু করে বিনিয়োগ ও কর্মসংস্থান পর্যন্ত অর্থনীতির বড় অংশকে প্রভাবিত করে।
ঋণের জন্য বাংলাদেশের খরচ কত
অর্থনৈতিক সম্পর্ক বিভাগের ঘোষণা অনুযায়ী, উত্তোলিত ঋণস্থিতির ওপর বার্ষিক ১.৫ শতাংশ সুদ দিতে হবে। ঋণের আওতায় উত্তোলিত অর্থের ওপর সুদ প্রযোজ্য হবে; অনুমোদিত পুরো অর্থের ওপর স্বয়ংক্রিয়ভাবে নয়।
পাঁচ বছরের রেয়াতকালসহ ঋণটির মেয়াদ ২৫ বছর। সাধারণত রেয়াতকালে মূলধন পরিশোধ পিছিয়ে দেওয়া হয়, ফলে ঋণগ্রহীতা ধার করা অর্থ ফেরত দেওয়া শুরুর আগে কিছুটা সময় পায়।
অবিতরণকৃত ঋণস্থিতির ওপর বছরে সর্বোচ্চ ০.৫০ শতাংশ প্রতিশ্রুতি ফি নেওয়ার সুযোগও চুক্তিতে রয়েছে। বরাদ্দ করা হলেও এখনো উত্তোলন করা হয়নি, এমন অর্থের সঙ্গে এ ফি যুক্ত। বিভাগটি জানিয়েছে, চলতি অর্থবছরসহ বহু বছর ধরে বাংলাদেশকে এ ফি থেকে অব্যাহতি দিয়েছে বিশ্বব্যাংক।
অর্থায়ন ঘোষণায় ব্যবহৃত প্রতি ডলারের বিনিময় হার ১২৪ টাকা ধরে ৪৫০ মিলিয়ন ডলারের সমপরিমাণ ৫৫.৮ বিলিয়ন টাকা। ডলারের অঙ্ক ও টাকায় সমপরিমাণ অঙ্ক একই অর্থায়ন প্যাকেজকে বোঝায়।
আগের পরিকল্পনা থেকে প্রকল্পের পরিধি যেভাবে বেড়েছে
বিশ্বব্যাংকের ২০২৫ সালের ২০ সেপ্টেম্বরের প্রকল্প তথ্যপত্রে আর্থিক খাত সহায়তা প্রকল্প II-এর জন্য ৪০০ মিলিয়ন ডলারের প্রস্তাব করা হয়েছিল; প্রকল্পটি P512154 নামে চিহ্নিত। পরে অনুমোদিত ও চুক্তিবদ্ধ ৪৫০ মিলিয়ন ডলার এর চেয়ে ৫০ মিলিয়ন বেশি, অর্থাৎ ১২.৫ শতাংশ বৃদ্ধি।
আগের নথিতে মূল্যায়ন ও আলোচনা পর্যায়ের কথা বলা হয়েছিল এবং অনুমোদনের সম্ভাব্য তারিখ হিসেবে ২০২৫ সালের ৪ নভেম্বর উল্লেখ করা হয়। বিশ্বব্যাংকের পরবর্তী ঘোষণায় ২০২৬ সালের জুনে অনুমোদনের কথা জানানো হয়। প্রধান মাইলফলকগুলো হলো:
- ২০ সেপ্টেম্বর, ২০২৫: মূল্যায়ন নথিতে ৪০০ মিলিয়ন ডলারের প্রস্তাব এবং মূল্যায়ন ও আলোচনার অনুমোদনের কথা লিপিবদ্ধ হয়।
- ২৪ জুন, ২০২৬: বিশ্বব্যাংক ৪৫০ মিলিয়ন ডলারের অর্থায়নে পর্ষদের অনুমোদনের কথা ঘোষণা করে।
- ১ জুলাই, ২০২৬: প্রকল্প বাস্তবায়নের নির্ধারিত সময়কাল শুরু হয়।
- ৩০ অক্টোবর, ২০২৬: বাংলাদেশ ও আইডিএ অর্থায়ন চুক্তিতে সই করে।
- ৩০ জুন, ২০৩১: নির্ধারিত বাস্তবায়নকাল শেষ হবে।
আগের বাজেটে তদারকি ও ব্যবস্থার জন্য ১০১ মিলিয়ন ডলার, আর্থিক সুরক্ষা বলয় ও পুনর্গঠনের জন্য ২৯০ মিলিয়ন ডলার, বাস্তবায়ন সহায়তার জন্য ৩ মিলিয়ন ডলার এবং প্রস্তুতিমূলক অগ্রিম ঋণ পুনঃঅর্থায়নে ৬ মিলিয়ন ডলার বরাদ্দ ছিল। প্রস্তাবিত মোট ৪০০ মিলিয়ন ডলারের ৭২.৫ শতাংশ ছিল সুরক্ষা বলয় ও পুনর্গঠন খাতে। অতিরিক্ত ৫০ মিলিয়ন ডলারের চূড়ান্ত বরাদ্দ এবং চুক্তিবদ্ধ অর্থ ছাড়ের সময়সূচি নির্দিষ্ট করা হয়নি।
ব্যাংকিং খাতের পরিসংখ্যান কেন উদ্বেগজনক
বিশ্বব্যাংকের ২০২৬ সালের মার্চের পরিসংখ্যানের অর্থ হলো, ব্যাংকগুলোর ধার দেওয়া প্রতি তিন টাকার প্রায় এক টাকা খেলাপি হিসেবে শ্রেণিবদ্ধ ছিল। প্রযোজ্য শ্রেণিবিন্যাসের নিয়ম অনুযায়ী ঋণ পরিশোধ যথেষ্ট পিছিয়ে পড়লে সেই ঋণকে খেলাপি বা অনাদায়ী ঋণ বলা হয়। এতে ব্যাংকের আয় কমে যায় এবং ঋণ দেওয়া অর্থে লোকসানের আশঙ্কা তৈরি হয়।
বাংলাদেশে এ হার ৩২.৬ শতাংশ, যা দক্ষিণ এশিয়ার ৭.৯ শতাংশ গড়ের প্রায় ৪.১ গুণ; ব্যবধান ২৪.৭ শতাংশ পয়েন্ট। এই তুলনা ব্যাখ্যা করে কেন প্রকল্পটিতে আমানতকারীদের সুরক্ষার পাশাপাশি ব্যাংক তদারকি ও সংস্কারের ব্যবস্থাও রয়েছে।
বিশ্বব্যাংক আরও জানিয়েছে, ২০২৫ সালের ডিসেম্বরের শেষে পুরো ব্যাংকিং ব্যবস্থায় ঝুঁকিভিত্তিক সম্পদের বিপরীতে মূলধনের অনুপাত ছিল ঋণাত্মক ২.৬ শতাংশ। লোকসান সামাল দিতে যে আর্থিক সুরক্ষা থাকে, সেটিই মূলধন। ঋণ ও অন্যান্য দায়ের মূল্যায়নে ঝুঁকির মাত্রা বিবেচনায় নিয়ে ঝুঁকিভিত্তিক সম্পদের হিসাব করা হয়। ঋণাত্মক অনুপাত পুরো ব্যবস্থায় সেই সুরক্ষার তীব্র ঘাটতির ইঙ্গিত দেয়।
২০২৫ সালের সেপ্টেম্বরের প্রকল্প নথিতে এর আগের অবনতির কথাও বলা হয়েছিল: ২০২৫ সালের মার্চে খেলাপি ঋণ বেড়ে ২৪ শতাংশে দাঁড়ায়, আর ২০২৪ সালের ডিসেম্বরে মূলধনের অনুপাত নেমে ৩ শতাংশে আসে, যা বাধ্যতামূলক ১০ শতাংশের নিচে। ২০২৪ সালের ডিসেম্বরে ঋণ থেকে প্রত্যাশিত লোকসান সামাল দিতে ব্যাংকগুলোর সংরক্ষিত অর্থের ঘাটতিও ছিল ৮.৮ বিলিয়ন ডলার।
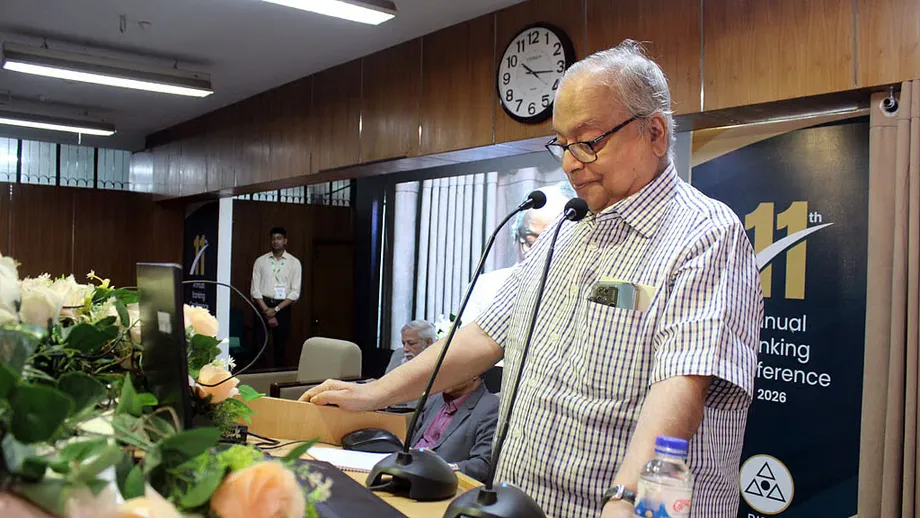
অক্টোবরেও এই চাপ জনআলোচনার কেন্দ্রে ছিল। একটি ব্যাংকিং সম্মেলনে বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের মহাপরিচালক এজাজুল ইসলাম বলেন, জুন পর্যন্ত প্রায় এক-তৃতীয়াংশ ঋণ খেলাপি হিসেবে শ্রেণিবদ্ধ ছিল। এ সময় জাতীয় অধ্যাপক মাহবুব উল্লাহ ভঙ্গুর ব্যাংক ও ক্ষতিগ্রস্ত জনআস্থা নিয়ে সতর্কবার্তা দেন।
আমানতকারীরা কীভাবে বাড়তি সুরক্ষা পাবেন
প্রকল্পের আওতায় আমানত সুরক্ষা তহবিলের মূলধন বাড়ানো হবে, যাতে দায় মেটাতে এ সুরক্ষা বলয়ের হাতে আরও সম্পদ থাকে। কোনো ব্যাংক ব্যর্থ হলে প্রকল্পের নিয়ম ও সর্বোচ্চ সুরক্ষা সীমা অনুযায়ী যোগ্য আমানতকারীদের অর্থ ফেরত দেওয়ার ব্যবস্থাই আমানত সুরক্ষা।
মূল্যায়ন নথিতে অর্থ ফেরতের গতি সফলতার একটি মাপকাঠি হিসেবে ধরা হয়েছে। কোনো ব্যাংকের লাইসেন্স প্রত্যাহারের পর আমানত ফেরত দেওয়া শুরু করতে সুরক্ষা ব্যবস্থার কত সময় লাগে, তা পরিমাপের প্রস্তাব করা হয়েছে। খাদ্য, বাসাভাড়া বা স্কুলের খরচ মেটাতে সঞ্চয়ের ওপর নির্ভরশীল পরিবারের জন্য এই অপেক্ষার সময়টি গুরুত্বপূর্ণ হতে পারে।
অর্থায়ন অনুমোদনের সময় বিশ্বব্যাংকের বাংলাদেশ ও ভুটানবিষয়ক বিভাগীয় পরিচালক পেসমে প্রত্যাশিত সুফলের কথা বলেন:
এই প্রকল্প বাংলাদেশকে ছোট আমানতকারীদের সুরক্ষা ও আস্থা জোরদার, এবং ব্যাংকিং খাতের স্থিতিশীলতা ফিরিয়ে আনার জন্য প্রয়োজনীয় গুরুত্বপূর্ণ উপকরণ, ব্যবস্থা ও সুরক্ষাব্যবস্থা গড়ে তুলতে সহায়তা করবে। এতে ব্যাংকিং খাত অর্থনৈতিক প্রবৃদ্ধি ও কর্মসংস্থান সৃষ্টিতে সহায়তা করতে পারবে।
আগের নকশায় সুরক্ষা তহবিলের অর্থায়নকে যাচাইকৃত সংস্কার মাইলফলকের সঙ্গে যুক্ত করা হয়েছে। প্রস্তাবিত ২৯০ মিলিয়ন ডলারের সুরক্ষা বলয় ও পুনর্গঠন খাতের অর্থ সম্মত কর্মসম্পাদন শর্ত পূরণ ও যাচাইয়ের পর ছাড় করা হবে। এতে শুধু সময় পার হওয়ার বদলে অর্থায়ন নির্দিষ্ট পদক্ষেপের সঙ্গে যুক্ত থাকবে।
জরুরি নগদ সহায়তা ও ব্যর্থ ব্যাংকের সংস্কার
বাংলাদেশ ব্যাংক জরুরি তারল্য সহায়তা কাঠামো গড়ে তুলতেও সহায়তা পাবে। তারল্য বলতে তাৎক্ষণিক পরিশোধ মেটাতে হাতে থাকা নগদ অর্থ বা দ্রুত নগদে রূপান্তরযোগ্য সম্পদকে বোঝায়। ঋণ ও অন্যান্য সম্পদ থাকা সত্ত্বেও কোনো ব্যাংকের হাতে সহজে ব্যবহারযোগ্য অর্থের ঘাটতি হতে পারে।
চাপের সময় কেন্দ্রীয় ব্যাংক কীভাবে সাময়িক তারল্য দেবে, তার নিয়ম নির্ধারণ করে জরুরি সহায়তা কাঠামো। প্রকল্প নথিতে কার্যকর ও স্বচ্ছ কাঠামোর কথা বলা হয়েছে, যা দেশের সংকট মোকাবিলার প্রস্তুতির অংশ।
ব্যাংক পুনর্গঠন আরও গভীর একটি সমস্যার সমাধান করে: কোনো প্রতিষ্ঠান আর্থিকভাবে সুস্থ ভিত্তিতে কার্যক্রম চালিয়ে যেতে পারবে কি না। মূল্যায়ন নথিতে ব্যাংক রেজোলিউশন অধ্যাদেশ ও বৃহত্তর ব্যাংকিং কৌশলের আওতায় টেকসই নয় এমন ব্যাংকের কত অংশ পুনর্গঠন সম্পন্ন করে বা শুরু করে, কিংবা অবসায়নে যায়, তা পরিমাপের প্রস্তাব রয়েছে। অবসায়নের মাধ্যমে প্রতিষ্ঠানটির কার্যক্রম গুটিয়ে তার সম্পদ ও দায় নিষ্পত্তি করা হয়।
রাষ্ট্রমালিকানাধীন ব্যাংকগুলো বিশেষ গুরুত্ব পাচ্ছে। মূল্যায়ন নথি অনুযায়ী, প্রস্তুতির সময় পাওয়া খাতসংশ্লিষ্ট পরিসংখ্যানে এসব ব্যাংকের হাতে ব্যাংকিং সম্পদের প্রায় ২৭ শতাংশ, যার মূল্য ৫০ বিলিয়ন ডলারের বেশি। নথিতে দুর্বল সুশাসন ও বড় লোকসানকে দীর্ঘদিনের সমস্যা হিসেবে চিহ্নিত করা হয়েছে এবং ব্যবস্থাপনা ও আর্থিক অবস্থার সংস্কারের ব্যবস্থা রাখা হয়েছে।
দেশের অভ্যন্তরীণ সংস্কার উদ্যোগের তুলনায় এই একটি ঋণের পরিমাণ অনেক ছোট। ১০ অক্টোবর গভর্নর মো. মোস্তাকুর রহমান জানান, বাংলাদেশ ব্যাংক বছরে ৬০০ বিলিয়ন টাকা করে পাঁচ থেকে আট বছর বরাদ্দ চেয়ে বাজেট অর্থায়নের প্রস্তাব জমা দিয়েছে। বিশ্বব্যাংকের অর্থায়নে ব্যবহৃত প্রতি ডলারের ১২৪ টাকা বিনিময় হার ধরে প্রকল্পের ৫৫.৮ বিলিয়ন টাকার সমপরিমাণ ওই প্রস্তাবিত বার্ষিক বরাদ্দের প্রায় ৯.৩ শতাংশ।
উন্নত তদারকি মানে শুধু নতুন কম্পিউটার নয়
ব্যাংকিং খাতের তথ্য ও বিশ্লেষণে থাকা ঘাটতি এবং সাইবার নিরাপত্তার ঝুঁকি মোকাবিলায় বাংলাদেশ ব্যাংকের তথ্য ও যোগাযোগ প্রযুক্তি অবকাঠামো আধুনিক করা হবে। বিশ্বব্যাংকের ভাষ্য, এসব উন্নয়নে ঝুঁকি পর্যবেক্ষণের সক্ষমতা বাড়বে এবং সমস্যা সৃষ্টির আশঙ্কা সবচেয়ে বেশি এমন প্রতিষ্ঠান ও কার্যক্রমে তদারকি কেন্দ্রীভূত করা যাবে।
নির্ভরযোগ্য তথ্য তদারককারীদের ঋণের মান অবনতি, মূলধনের ঘাটতি এবং সংশ্লিষ্ট ঋণগ্রহীতাদের কাছে কেন্দ্রীভূত ঋণ দেওয়াসহ বিভিন্ন সমস্যা আগেভাগে শনাক্ত করতে সাহায্য করতে পারে। মূল্যায়ন নথিতে এমন ফাঁকফোকরের কথা বলা হয়েছে, যা জটিল পারিবারিক সম্পর্কের আড়ালে সংশ্লিষ্ট পক্ষকে ঋণ দেওয়ার বিষয়টি অস্পষ্ট করে রাখত। ব্যাংকের মালিক বা পরিচালকদের সঙ্গে সম্পর্কিত ব্যক্তি বা ব্যবসাকে ঋণ দেওয়াই সংশ্লিষ্ট পক্ষকে ঋণ দেওয়া।
২০২৫ সালের ভিত্তিমান ধরে সুশাসন ও আর্থিক সুরক্ষার শর্ত থেকে তদারকির অব্যাহতি কমানোর লক্ষ্যও রয়েছে প্রকল্পে। বেক্সিমকো এলপিজি ইউনিট-১ ও শাইনপুকুর সিরামিকসকে বাংলাদেশ ব্যাংকের সাম্প্রতিক শর্তসাপেক্ষ ঋণ ছাড় দেখায়, বাস্তবে নিয়ন্ত্রক বিবেচনাধিকার কীভাবে কাজ করে। অনুমতিগুলো ২০২৭ সালের ৩১ ডিসেম্বর পর্যন্ত কার্যকর এবং এতে কোম্পানির আয়ের সঙ্গে ব্যাংকঋণ পরিশোধ যুক্ত করার শর্ত রয়েছে।
প্রযুক্তি কর্মসূচিতে ক্রয় সক্ষমতাও অন্তর্ভুক্ত, যাতে বাংলাদেশ ব্যাংক প্রয়োজনীয় ব্যবস্থা কিনতে ও পরিচালনা করতে পারে। উন্নত ব্যবস্থায় গোপনীয়তার ঝুঁকি, ঝুঁকিপূর্ণ জনগোষ্ঠীর সুফল পাওয়ার ক্ষেত্রে অসমতা এবং বদলে ফেলা সরঞ্জাম থেকে ই-বর্জ্যের বিষয়টিও মূল্যায়ন নথিতে চিহ্নিত হয়েছে। ব্যবস্থার নকশায় গোপনীয়তা সুরক্ষা, জনসচেতনতা কার্যক্রম, অভিযোগ ব্যবস্থাপনা এবং ই-বর্জ্য ব্যবস্থাপনা পরিকল্পনার ব্যবস্থা রাখা হয়েছে।
সংস্কার বাস্তবায়নের দায়িত্ব কার
বাংলাদেশ ব্যাংক প্রকল্পের নির্বাহী ও বাস্তবায়নকারী সংস্থা; আর প্রশাসনিক কর্তৃপক্ষ হলো অর্থ মন্ত্রণালয়ের আর্থিক প্রতিষ্ঠান বিভাগ। প্রকল্পের অর্থ বাংলাদেশ ব্যাংকের মাধ্যমে প্রবাহিত হবে বলে মূল্যায়ন নথিতে উল্লেখ করা হয়েছে। বিভিন্ন সংস্থার কার্যক্রম তদারকি ও সংশ্লিষ্ট সমস্যা সমাধানে বাংলাদেশ ব্যাংকের গভর্নরের সভাপতিত্বে একটি স্টিয়ারিং কমিটির কথাও বলা হয়েছে।
প্রকল্প বাস্তবায়ন ইউনিটের দায়িত্বের মধ্যে রয়েছে ক্রয়, চুক্তি ব্যবস্থাপনা, আর্থিক ব্যবস্থাপনা, সুরক্ষাব্যবস্থা এবং অগ্রগতি পর্যবেক্ষণ। এসব দায়িত্ব গুরুত্বপূর্ণ, কারণ কর্মসূচিতে প্রযুক্তি কেনা, প্রাতিষ্ঠানিক পরিবর্তন এবং সংস্কার শর্ত পূরণের সঙ্গে যুক্ত অর্থ পরিশোধ একসঙ্গে রয়েছে।
বিশ্বব্যাংক প্রকল্পটিকে আন্তর্জাতিক মুদ্রা তহবিল ও এশীয় উন্নয়ন ব্যাংককে নিয়ে সমন্বিত উদ্যোগের অংশ হিসেবে দেখছে। বিশ্বব্যাংকের জ্যেষ্ঠ আর্থিক খাত বিশেষজ্ঞ ও প্রকল্পের টাস্ক টিম লিডার তোশিয়াকি ওনো এর উদ্দেশ্য ব্যাখ্যা করে বলেন:
আইএমএফ ও এশীয় উন্নয়ন ব্যাংকসহ উন্নয়ন সহযোগীদের সমন্বিত উদ্যোগের অংশ এই প্রকল্প সংকট মোকাবিলার প্রস্তুতি জোরদার এবং ব্যাংকিং খাতের চাপ সামাল দিতে কর্তৃপক্ষের সক্ষমতা বাড়ানোর পদক্ষেপে সহায়তা করে।
কর্মসূচির বাস্তব অগ্রগতি বোঝার মাপকাঠিগুলো সুনির্দিষ্ট: আমানত সুরক্ষা ব্যবস্থায় বেশি অর্থ, দ্রুত অর্থ ফেরতের প্রক্রিয়া, স্বচ্ছ জরুরি তারল্য কাঠামো, টেকসইভাবে চলতে অক্ষম ব্যাংকের বিরুদ্ধে ব্যবস্থা এবং ব্যাংকিং বিধিবিধানের আরও জোরালো প্রয়োগ। ২০৩১ সালের জুনে নির্ধারিত সমাপ্তির মাধ্যমে এসব সক্ষমতা গড়ে তুলতে বাংলাদেশ একটি নির্দিষ্ট বাস্তবায়নকাল পাবে।
মূল বিষয়গুলো
- ২০২৬ সালের ৩০ অক্টোবর বাংলাদেশ ও আইডিএ ৪৫০ মিলিয়ন ডলারের ব্যাংক সংস্কার অর্থায়ন চুক্তিতে সই করেছে।
- উত্তোলিত ঋণের ওপর বার্ষিক ১.৫ শতাংশ সুদ প্রযোজ্য; পাঁচ বছরের রেয়াতকালসহ ঋণটির মেয়াদ ২৫ বছর।
- প্রকল্পে আমানত সুরক্ষা, জরুরি তারল্য ব্যবস্থা, শক্তিশালী তদারকি এবং ব্যাংক পুনর্গঠনে সহায়তা দেওয়া হবে।
- বিশ্বব্যাংকের হিসাবে ২০২৬ সালের মার্চে খেলাপি ঋণ ছিল ৩২.৬ শতাংশ; দক্ষিণ এশিয়ায় গড় ৭.৯ শতাংশ।
- অনুমোদন ও চুক্তির আগে আগের ৪০০ মিলিয়ন ডলারের প্রস্তাব ৫০ মিলিয়ন ডলার বেড়েছে।
- আর্থিক প্রতিষ্ঠান বিভাগের অধীনে বাংলাদেশ ব্যাংক প্রকল্পটি বাস্তবায়ন করবে; নির্ধারিত সময়কাল ২০৩১ সালের ৩০ জুন পর্যন্ত।