ব্যাংক, ঋণগ্রহীতা ও জনআস্থা নিয়ে সতর্কবার্তা
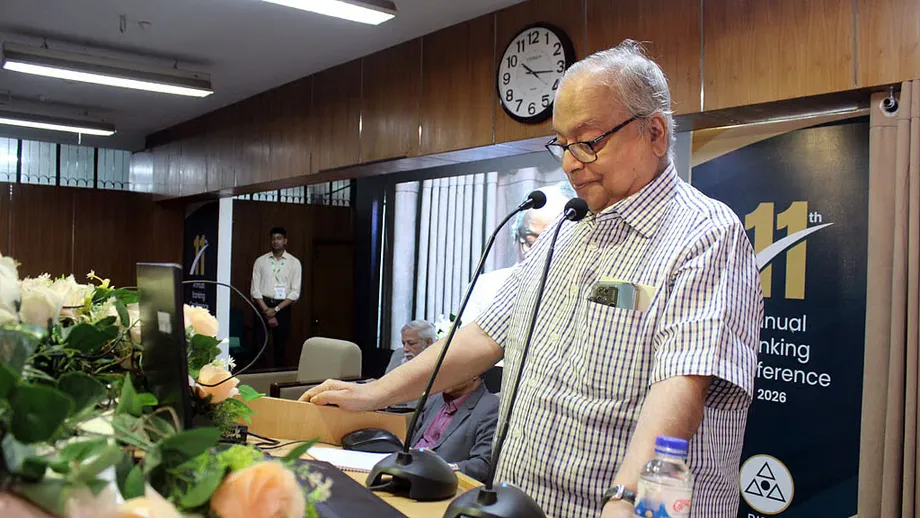
বাংলাদেশের ব্যাংকঋণের প্রায় এক-তৃতীয়াংশ জুন পর্যন্ত খেলাপি হিসেবে শ্রেণিবদ্ধ হয়েছিল বলে জানিয়েছেন বাংলাদেশ ইনস্টিটিউট অব ব্যাংক ম্যানেজমেন্টের (বিআইবিএম) মহাপরিচালক এজাজুল ইসলাম। এক ব্যাংকিং সম্মেলনে তিনি এ কথা বলেন। সেখানে জাতীয় অধ্যাপক মাহবুব উল্লাহ সতর্ক করে বলেন, অনেক ব্যাংকই ধসের কাছাকাছি পৌঁছেছে।
সূচিপত্র
- ব্যাংক, ঋণগ্রহীতা ও জনআস্থা নিয়ে সতর্কবার্তা
- প্রায় এক-তৃতীয়াংশ খেলাপি হওয়ার অর্থ
- কেন কিছু ব্যাংকে নগদ অর্থের ঘাটতি, অন্যগুলোতে উদ্বৃত্ত
- সংকটে আস্থা কেন কেন্দ্রীয় হয়ে উঠল
- সরকারি ঋণ বেসরকারি ব্যবসার জন্য ঋণ সংকুচিত করছে
- রাজনৈতিক প্রভাব ও দুর্বল তদারকির মূল্য
- নীতি বাস্তবায়ন ও কৃত্রিম বুদ্ধিমত্তার সম্ভাব্য ভূমিকা
- পুনরুদ্ধারে রাজনৈতিক পরিবর্তন দরকার কেন বলছেন মাহবুব
- মূল বিষয়গুলো
বৃহস্পতিবার ঢাকার মিরপুরে বিআইবিএমে বক্তব্য দিতে গিয়ে মাহবুব ব্যাংকিং খাতকে ‘খুব দুর্বল’ ও ‘নাজুক’ বলে বর্ণনা করেন। তিনি বলেন, বিভিন্ন পদক্ষেপের মাধ্যমে কর্তৃপক্ষ সমস্যাগ্রস্ত প্রতিষ্ঠানগুলোকে টিকিয়ে রেখেছে, আর ব্যাপক অনিয়মের কারণে জনআস্থা ক্ষতিগ্রস্ত হয়েছে।
ঢাকা বিশ্ববিদ্যালয়ের সাবেক অর্থনীতির অধ্যাপক বরকত-এ-খুদার মূল প্রবন্ধ উপস্থাপনের পর বার্ষিক ব্যাংকিং সম্মেলনের দ্বিতীয় ও শেষ দিনের প্রথম অধিবেশনে এ আলোচনা হয়। বক্তারা বলেন, খেলাপি ঋণ, কিছু ব্যাংকে সহজে ব্যবহারযোগ্য নগদ অর্থের ঘাটতি, দুর্বল তদারকি এবং সরকারকে ঋণ দেওয়ার ওপর ক্রমবর্ধমান নির্ভরতার মতো পরস্পর-সম্পর্কিত নানা সমস্যার মুখে পড়েছে খাতটি।
মাহবুবের সতর্কবার্তা ব্যাংক ব্যবস্থাপনার গণ্ডি ছাড়িয়ে যায়। তাঁর মতে, এ ক্ষতির পেছনে রয়েছে সুশাসন ও অর্থনৈতিক ব্যবস্থাপনার ব্যর্থতা; রাজনৈতিক সুরক্ষার সুবিধা পাচ্ছে প্রভাবশালী ব্যবসায়িক স্বার্থ। ব্যাংক খাত পুনরুদ্ধারে অর্থনৈতিক নীতির পাশাপাশি রাজনৈতিক জবাবদিহিতায়ও পরিবর্তন দরকার বলে তিনি জানান।
প্রায় এক-তৃতীয়াংশ খেলাপি হওয়ার অর্থ
এজাজুলের দেওয়া পরিসংখ্যান ঋণ সমস্যার ব্যাপ্তি সহজভাবে তুলে ধরে: জুন নাগাদ ব্যাংকের দেওয়া প্রতি তিন টাকার প্রায় এক টাকা খেলাপি হিসেবে শ্রেণিবদ্ধ হয়েছিল। নির্ধারিত সময়সূচি ও প্রযোজ্য শ্রেণিবিন্যাসের নিয়ম অনুযায়ী ঋণগ্রহীতা যে ঋণ পরিশোধে ব্যর্থ হয়েছেন, সেটিই খেলাপি ঋণ।
নিজেদের দায় মেটাতে এবং আবার ঋণ দিতে ব্যাংকগুলো ঋণগ্রহীতাদের কাছ থেকে অর্থ ফেরত পাওয়ার ওপর নির্ভর করে। ঋণ পরিশোধ বন্ধ হলে ব্যাংকগুলোর প্রত্যাশিত আয় কমে যায় এবং একপর্যায়ে তাদের লোকসান গুনতে হতে পারে। এতে তাদের আর্থিক অবস্থার ওপর চাপ পড়ে এবং অন্য ঋণগ্রহীতাদের দেওয়ার মতো অর্থ কমে যায়।
খাতটির দুর্বলতার কারণ হিসেবে এজাজুল অপর্যাপ্ত মূলধন ও প্রভিশন, অর্থপাচার, দুর্বল সুশাসন এবং সীমিত উৎপাদনশীলতার কথাও উল্লেখ করেন। মূলধন হলো লোকসান সামাল দেওয়ার আর্থিক সুরক্ষা। ঋণে সম্ভাব্য লোকসানের বিপরীতে ব্যাংক যে অর্থ সংরক্ষণ করে, তা হলো প্রভিশন। দুটির কোনোটি অপর্যাপ্ত হলে ঋণগ্রহীতা অর্থ পরিশোধে ব্যর্থ হওয়ার ঘটনায় ব্যাংকের সুরক্ষা কমে যায়।
আলোচনায় জুন মাসে ঋণের মানের চিত্র এবং বৃহস্পতিবারের সম্মেলনে দেওয়া পরবর্তী মূল্যায়ন উঠে আসে:
- এজাজুলের ভাষ্য অনুযায়ী, জুন পর্যন্ত ব্যাংকের মোট ঋণের প্রায় এক-তৃতীয়াংশ খেলাপি হিসেবে শ্রেণিবদ্ধ হয়েছিল।
- বৃহস্পতিবার, সম্মেলনের শেষ দিনে, বক্তারা অসম তারল্য, নিয়ন্ত্রক সংস্থার ব্যর্থতা এবং বেসরকারি খাতে ঋণের ওপর চাপের পাশাপাশি এসব ঋণ সমস্যা নিয়ে আলোচনা করেন।
সম্মেলনের নির্দিষ্ট তারিখ বা জুনের পরিসংখ্যানের বছর উল্লেখ করা হয়নি। খাতটির স্বাস্থ্য পুনরুদ্ধারে কোনো সময়সীমাও দেননি বক্তারা।
কেন কিছু ব্যাংকে নগদ অর্থের ঘাটতি, অন্যগুলোতে উদ্বৃত্ত
ব্যাংকিং ব্যবস্থার বিপরীতমুখী চাপের কথা তুলে ধরেন বরকত-এ-খুদা। শরিয়াহ নীতিতে পরিচালিত কিছু ব্যাংকসহ দুর্বল কয়েকটি ব্যাংক তীব্র তারল্যসংকটে পড়েছে, অথচ পুরো খাত মিলিয়ে রয়েছে উল্লেখযোগ্য পরিমাণ উদ্বৃত্ত তারল্য।
তারল্য বলতে আমানতকারীদের অর্থ পরিশোধ বা অন্যান্য তাৎক্ষণিক দায় মেটাতে ব্যাংকের সহজে ব্যবহারযোগ্য অর্থকে বোঝায়। কোনো ব্যাংকের হিসাবে ঋণ ও অন্যান্য সম্পদ থাকলেও পরিশোধের সময় এলে পর্যাপ্ত ব্যবহারযোগ্য নগদ অর্থ জোগাড়ে তাকে হিমশিম খেতে হতে পারে।
তাই বাংলাদেশের সমস্যাটি শুধু ব্যাংকিং ব্যবস্থায় মোট অর্থের পরিমাণ নিয়ে নয়, অর্থ কোথায় রয়েছে তা নিয়েও। একটি প্রতিষ্ঠানে থাকা নগদ অর্থ স্বয়ংক্রিয়ভাবে অন্য অর্থসংকটের মুখে থাকা প্রতিষ্ঠানের কাছে পৌঁছায় না। গ্রাহকদের ক্ষেত্রে তাঁরা যে ব্যাংকের সঙ্গে লেনদেন করেন, সেই ব্যাংকের অবস্থা সরাসরি গুরুত্বপূর্ণ।
ব্যক্তি পর্যায়ের ব্যাংকগুলোতে ঘাটতি থাকলেও পুরো খাতে পর্যাপ্ত উদ্বৃত্ত তারল্য রয়েছে বলে জানান এজাজুল। তিনি আস্থা পুনর্গঠন এবং কার্যকর বিনিয়োগে অর্থ পরিচালনার আহ্বান জানান। দুই বক্তার মূল্যায়ন একসঙ্গে দেখায়, ব্যাংকিং ব্যবস্থায় নগদ অর্থ ও আর্থিক দুর্বলতা সমানভাবে ছড়িয়ে নেই।
সংকটে আস্থা কেন কেন্দ্রীয় হয়ে উঠল
ব্যাপক অনিয়মের পর জনআস্থা হারানোকে প্রধান সমস্যা হিসেবে চিহ্নিত করেন মাহবুব। তাঁর যুক্তি, সাধারণ বাজারব্যবস্থাকে কাজ করতে দেওয়া হলে অধিকাংশ ব্যাংকের অস্তিত্ব থাকত না। ব্যাংকগুলোকে টিকিয়ে রাখার সরকারি উদ্যোগ কতটা সফল হবে, তা নিয়েও প্রশ্ন তোলেন তিনি।
আমানতকারীরা প্রয়োজনের সময় টাকা ফেরত পাওয়ার প্রত্যাশায় ব্যাংকে অর্থ রাখেন। ব্যাংকগুলো সেই অর্থের বড় অংশ ঋণ হিসেবে দেয়। এ ব্যবস্থাটি সচল রাখতে আস্থা গুরুত্বপূর্ণ, কারণ সাধারণত গ্রাহকেরা একসঙ্গে তাঁদের সব আমানত তুলে নিতে চান না। কোনো ব্যাংকের অবস্থা নিয়ে উদ্বেগ তৈরি হলে তার হাতে থাকা নগদ অর্থের ওপর আরও চাপ পড়তে পারে।
তবে মাহবুব বলেন, চার-পাঁচটি ব্যাংক ভালোভাবে চলছে এবং সেগুলো থেকে শিক্ষা নেওয়া যেতে পারে। তাঁর মূল্যায়নে সমস্যাগ্রস্ত খাতের প্রতিষ্ঠানগুলোর মধ্যে পার্থক্য উঠে এসেছে; কিছু ব্যাংকের অভিজ্ঞতা খতিয়ে দেখার মতো।
সম্মেলনের আলোচনায় আস্থার সঙ্গে বাস্তব সিদ্ধান্তগুলোর সম্পর্ক তুলে ধরা হয়: ব্যাংক কীভাবে ঋণগ্রহীতা বাছাই করে, ঋণ পরিশোধ নিশ্চিত করা হয় কি না, লোকসান কীভাবে স্বীকৃত হয় এবং সমস্যা দেখা দিলে নিয়ন্ত্রকেরা পদক্ষেপ নেন কি না। এসব সিদ্ধান্ত নেওয়ার ক্ষেত্রে ভূমিকা না থাকলেও গ্রাহক ও ব্যবসাপ্রতিষ্ঠানগুলো এর ওপর নির্ভরশীল।
সরকারি ঋণ বেসরকারি ব্যবসার জন্য ঋণ সংকুচিত করছে
বাজেট ঘাটতি মেটাতে সরকারের ব্যাংকঋণের ওপর নির্ভরতা বেসরকারি ব্যবসাপ্রতিষ্ঠানের জন্য ঋণপ্রাপ্তির সুযোগ কমিয়ে দিচ্ছে বলে সতর্ক করেন মাহবুব। সরকারি ব্যয় রাজস্বের চেয়ে বেশি হলে বাজেট ঘাটতি হয়; এ ব্যবধান মেটাতে ঋণ নিতে হয় বা অন্য উৎস থেকে অর্থ জোগাড় করতে হয়।
তিনি বলেন, ব্যাংকগুলো ‘পুরোপুরি সরকারের দিকে ঝুঁকে পড়েছে’। তাঁর আশঙ্কা, সরকারকে ঋণ দেওয়ায় মনোযোগ ও সম্পদ বেসরকারি ঋণগ্রহীতাদের কাছ থেকে সরে যাচ্ছে, একই সঙ্গে সরকারের নিজের ঋণ পরিশোধের বোঝাও বাড়ছে।
এ চাপকে প্রায়ই ‘ক্রাউডিং আউট’ বলা হয়। সহজ কথায়, সরকার ঋণ দেওয়ার এমন সক্ষমতা ব্যবহার করে, যা অন্যথায় ব্যবসাপ্রতিষ্ঠান যন্ত্রপাতি কেনা, কাঁচামাল সংগ্রহ বা উৎপাদন বাড়ানোর কাজে ব্যবহার করতে পারত। সরকারের ঋণ ও সুদ পরিশোধও গুরুতর চ্যালেঞ্জ হবে বলে সতর্ক করেন মাহবুব।
বাংলাদেশে জিডিপির তুলনায় কর আদায়ের অনুপাত কম হওয়ায় সমস্যাটি আরও বেড়েছে বলে তিনি জানান। এ অনুপাত অর্থনীতির আকারের সঙ্গে কর আদায়ের তুলনা করে। অর্থনৈতিক কর্মকাণ্ডের তুলনায় কর রাজস্ব কম হলে ব্যয়ের দায় মেটাতে সরকারের নিজস্ব সম্পদও কম থাকে।
দেশীয় রাজস্ব আদায়ের ব্যর্থতার সঙ্গে ঋণ নেওয়ার এই চাপের সরাসরি যোগসূত্র রয়েছে বলে মনে করেন মাহবুব। তিনি বলেন, বিষয়টি সরকারের জন্য সতর্কবার্তা হওয়া উচিত।
রাজনৈতিক প্রভাব ও দুর্বল তদারকির মূল্য
রাজনৈতিক প্রভাব, দুর্বল সুশাসন, শিথিল নীতি এবং বেসরকারি খাতে ঋণের ধীর প্রবৃদ্ধিকে খেলাপি ঋণ বাড়ার কারণ হিসেবে উল্লেখ করেন বরকত-এ-খুদা। তাঁর বিশ্লেষণে ঋণ দেওয়ার সিদ্ধান্তের মানের সঙ্গে ব্যাংকগুলোর ওপর প্রযোজ্য নিয়ম ও প্রণোদনার সম্পর্ক উঠে আসে।
ব্যাংকার, অসাধু ব্যবসায়ী ও দুর্নীতিবাজ রাজনীতিকদের যোগসাজশের কথা বলেন মাহবুব। তাঁর মতে, এ সম্পর্ক ভাঙা কঠিন হবে। তিনি অভিযোগ করেন, রাষ্ট্র অল্পসংখ্যক ধনী ও প্রভাবশালী ব্যবসায়ীকে সুবিধা নেওয়ার সুযোগ করে দিয়েছে।
জাতীয় অধ্যাপক হিসেবে মাহবুব বেসরকারীকরণের ধারণা ব্যবহার করে বোঝান, তাঁর মতে শাসকেরা সরকারি ক্ষমতাকে ব্যক্তিগত সম্পত্তির মতো বিবেচনা করেছেন।
“আমরা শিল্পের বেসরকারীকরণ, ব্যাংকের বেসরকারীকরণ নিয়ে কথা বলি; কিন্তু রাষ্ট্রকেও যে বেসরকারীকরণ করা সম্ভব, তা কি কখনো কল্পনা করতে পারেন? দুর্ভাগ্যজনকভাবে, আমাদের রাষ্ট্র বেসরকারীকরণ করা হয়েছে,” তিনি বলেন।
ঢাকা বিশ্ববিদ্যালয়ের ফিন্যান্স বিভাগের চেয়ারম্যান মাহমুদ ওসমান ইমাম নিয়ন্ত্রকদের দায়িত্বের ওপর জোর দেন। ঝুঁকি ব্যবস্থাপনা নিয়ে আলোচনায় তিনি প্রশ্ন তোলেন, কর্তৃপক্ষের শনাক্ত বা প্রতিরোধ ছাড়াই শরিয়াহভিত্তিক ব্যাংকগুলো থেকে কীভাবে বিপুল পরিমাণ অর্থ লুট করা সম্ভব হলো।
তাঁর বক্তব্যে তদারকি বিতর্কের কেন্দ্রে উঠে আসে: নিয়ন্ত্রকেরা অনিয়ম সম্পর্কে জানতেন কি না, কখন জেনেছেন এবং ব্যাংক থেকে অর্থ বেরিয়ে যাওয়া ঠেকাতে পদক্ষেপ কেন ব্যর্থ হয়েছে। আমানতকারীদের জন্য এগুলো তাঁদের সঞ্চয় রাখা প্রতিষ্ঠানগুলোকে সুরক্ষিত রাখার দায়িত্ব কার ছিল, সেই বিষয়ে সুনির্দিষ্ট প্রশ্ন।
নীতি বাস্তবায়ন ও কৃত্রিম বুদ্ধিমত্তার সম্ভাব্য ভূমিকা
পূবালী ব্যাংকের ব্যবস্থাপনা পরিচালক মোহাম্মদ আলী বলেন, নীতি বাস্তবায়ন জরুরি। অনিয়ম ঘটার পরই কেবল নিয়ম তৈরি করা উচিত, নাকি সমস্যা তৈরি হওয়ার আগেই তা প্রণয়ন করা উচিত, সে প্রশ্ন তোলেন তিনি।
নিয়ম মানা হচ্ছে কি না তা যাচাইয়ে কৃত্রিম বুদ্ধিমত্তা ব্যবহারের প্রস্তাবও দেন মোহাম্মদ আলী। কমপ্লায়েন্স বা নিয়ম পরিপালন বলতে ব্যাংকিং খাতের নিয়ম মেনে চলাকে বোঝায়; এর মধ্যে ঝুঁকি নিয়ন্ত্রণ ও অনিয়ম প্রতিরোধের শর্তও রয়েছে।
তাঁর প্রস্তাব সমস্যাটির নজরদারির দিকটি সামনে আনে: প্রতিষ্ঠানগুলো বিধিবিধানের শর্ত মেনে চলছে কি না তা যাচাই করা। নির্দিষ্ট কোনো এআই ব্যবস্থা, এর ব্যয় বা কীভাবে তা চালু করা হবে, সে বিষয়ে সম্মেলনের আলোচনায় বিস্তারিত কিছু বলা হয়নি।
মোহাম্মদ আলীর বক্তব্যের সঙ্গে অন্য বক্তাদের উদ্বেগের যোগসূত্র ছিল বিধিবিধান কার্যকর করা। নিয়ম মানা হচ্ছে কি না যাচাই এবং লঙ্ঘনের ঘটনায় পদক্ষেপ নেওয়ার সক্ষমতা প্রতিষ্ঠানগুলোর থাকতে হয়। রাজনৈতিক সুরক্ষার অভিযোগে মাহবুব এবং নিয়ন্ত্রকদের নিষ্ক্রিয়তা নিয়ে মাহমুদ ওসমান ইমামের প্রশ্ন, দুটিই এ প্রক্রিয়ার দুর্বলতা নিয়ে।
পুনরুদ্ধারে রাজনৈতিক পরিবর্তন দরকার কেন বলছেন মাহবুব
মাহবুবের মতে, প্রশাসন, বাণিজ্য, শিক্ষা ও স্বাস্থ্য খাতের বৃহত্তর সংকটের একটি অংশ হলো ব্যাংকিং খাতের সমস্যা। তাঁর দৃষ্টিতে, ক্ষমতা প্রয়োগের ধরনে পরিবর্তনের পাশাপাশি ব্যাংক খাতের কারিগরি সংস্কারও এগিয়ে নিতে হবে।
তিনি পাকিস্তান আমল থেকে শুরু করে প্রতি ১০ থেকে ১৫ বছর পরপর গণঅভ্যুত্থানের পুনরাবৃত্তির কথা বলেন। জনসাধারণ ত্যাগ স্বীকার করলেও তার পর অর্থবহ সামাজিক ও সাংস্কৃতিক পরিবর্তন আসেনি; ফলে হতাশা জমেছে বলে জানান তিনি। তাঁর যুক্তি, গণঅভ্যুত্থানের জন্য নিবেদিত নেতৃত্ব, আদর্শিক কাঠামো এবং জাতীয় পুনর্গঠনের সুস্পষ্ট কর্মসূচি প্রয়োজন।
মাহবুব গণতন্ত্র ও জবাবদিহিতা কার্যকর করার আহ্বান জানান। অর্থনীতি ওই ব্যবসায়ীদের ছাড়া চলবে না, এমন ধারণায় প্রভাবশালী ব্যবসায়ীদের জন্য সুরক্ষা আবার চালু না করতেও কর্তৃপক্ষকে সতর্ক করেন তিনি। তাঁর প্রস্তাবে আর্থিক সংস্কারের সঙ্গে রাজনৈতিক দায়বদ্ধতাও রয়েছে।
জাতীয় অধ্যাপক তাৎক্ষণিক পুনরুদ্ধারের প্রত্যাশা না করতেও সতর্ক করেন।
“আমরা রাতারাতি সমাধান আশা করতে পারি না,” তিনি বলেন।
আমানতকারী ও ব্যবসাপ্রতিষ্ঠানের জন্য সম্মেলনে বাস্তব কিছু অগ্রাধিকারের কথা উঠে আসে: যেসব ব্যাংক পরিশোধের দায় মেটাতে পারে, খেলাপি ঋণের বিরুদ্ধে বিশ্বাসযোগ্য পদক্ষেপ, অনিয়ম শনাক্ত করতে সক্ষম তদারকি এবং উৎপাদনশীল খাতে পৌঁছায় এমন ঋণ। মাহবুবের যুক্তি, এসব ক্ষেত্রে স্থায়ী অগ্রগতি নির্ভর করে ক্ষমতাধর সিদ্ধান্তগ্রহণকারীদের জবাবদিহির আওতায় আনার ওপর।
মূল বিষয়গুলো
- বিআইবিএমের মহাপরিচালক এজাজুল ইসলাম বলেন, জুন পর্যন্ত ব্যাংকঋণের প্রায় এক-তৃতীয়াংশ খেলাপি হিসেবে শ্রেণিবদ্ধ হয়েছিল।
- মাহবুব উল্লাহ সতর্ক করেন, অনেক ব্যাংক ধসের কাছাকাছি এবং আস্থা হারানো ও সুশাসনের ব্যর্থতা তাদের দুর্বলতার সঙ্গে যুক্ত।
- খাতজুড়ে উদ্বৃত্ত তারল্য থাকা সত্ত্বেও কিছু দুর্বল ও শরিয়াহভিত্তিক ব্যাংক তীব্র নগদ অর্থের সংকটে পড়েছে।
- বক্তারা রাজনৈতিক প্রভাব, দুর্বল তদারকি ও বিধিবিধান কার্যকর করতে না পারাকে মূল সমস্যা হিসেবে চিহ্নিত করেন।
- মাহবুব সতর্ক করেন, সরকারি ঋণ বেসরকারি খাতের ঋণপ্রাপ্তির সুযোগ সংকুচিত করছে এবং একই সঙ্গে অর্থনৈতিক ও রাজনৈতিক সংস্কারের আহ্বান জানান।