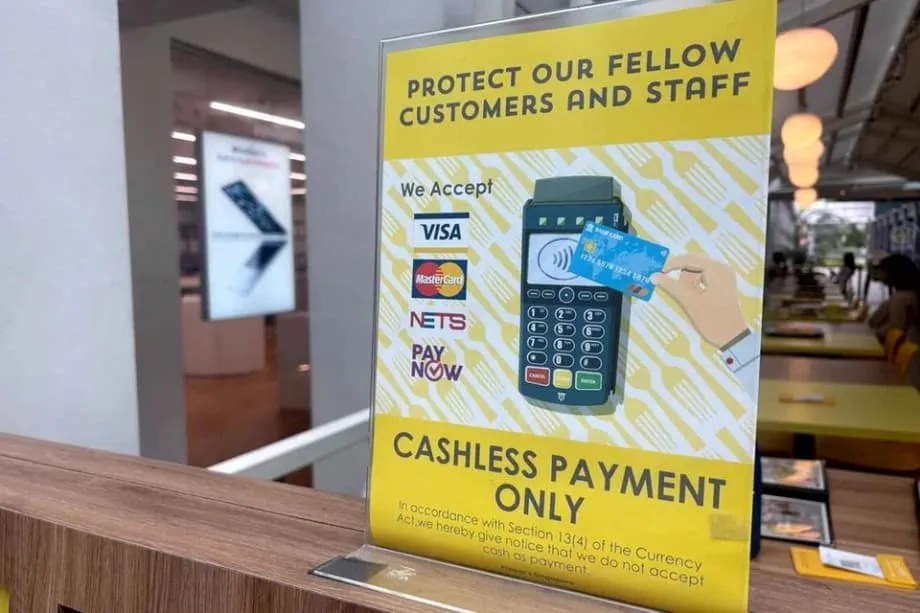
সিঙ্গাপুরে কেন শুধু নগদবিহীন লেনদেনের ব্যবস্থা ছড়িয়ে পড়ছে
সিঙ্গাপুরজুড়ে আরও অনেক দোকানে শুধু নগদবিহীন লেনদেনের সাইন টাঙানো হয়েছে। কোভিড-১৯-এর সময় স্বাস্থ্যবিধি ও দ্রুততাকে অগ্রাধিকার দেওয়ায় এই পরিবর্তন ত্বরান্বিত হয়, আর অনেক খুচরা বিক্রেতা আর আগের ব্যবস্থায় ফেরেনি। PayNow ও SGQR থেকে শুরু করে ছোট ব্যবসায়ীদের পেমেন্ট টার্মিনাল ও কিউআর রিডার নিতে সহায়তাকারী অনুদান—জাতীয় ডিজিটাল পেমেন্ট অবকাঠামোতে বছরের পর বছর বিনিয়োগের প্রতিফলনও এই পরিবর্তন। অনেক দোকানমালিকের কাছে নগদ নোট ও কয়েন সামলানোর চেয়ে নগদবিহীন পদ্ধতিতে বিল নেওয়া সহজ, দ্রুত ও সাশ্রয়ী হয়ে উঠেছে।
সূচিপত্র
- সিঙ্গাপুরে কেন শুধু নগদবিহীন লেনদেনের ব্যবস্থা ছড়িয়ে পড়ছে
- কয়েন থেকে কিউআর কোড
- খুচরা বিক্রেতাদের চোখে ব্যবসায়িক সুবিধা
- কারা বাদ পড়ছেন, এবং কেন
- কার্ড নেই এমন কিশোর-কিশোরী
- প্রতারণা ও জটিল ধাপ নিয়ে প্রবীণদের উদ্বেগ
- অভিবাসী কর্মী ও গৃহকর্মী
- সংখ্যায় সিঙ্গাপুর
- নির্ভরযোগ্যতা ও সংকট মোকাবিলার সক্ষমতা এখনো দুর্বল
- সংকট মোকাবিলায় সক্ষম ব্যবস্থা যেমন
- নিয়ম, অধিকার এবং ব্যবসায়ীরা কী বেছে নিতে পারেন
- আন্তর্জাতিক তুলনা ও শিক্ষা
- ভোক্তাদের জন্য ব্যবহারিক পরামর্শ
- কিশোর-কিশোরীদের জন্য
- প্রবীণদের জন্য
- বিদেশি গৃহকর্মী ও অভিবাসী কর্মীদের জন্য
- পর্যটকদের জন্য
- যা জানা দরকার
কয়েন থেকে কিউআর কোড
মহামারির আগে কফিশপ ও ছোট দোকানে শুধু নগদে লেনদেনের সাইন দেখা যেত। এখন বেশির ভাগ কাউন্টারে কিউআর স্টিকার, কন্ট্যাক্টলেস ট্যাপ এবং মোবাইল ওয়ালেটের ব্যবহার স্বাভাবিক ব্যাপার। ২০১৮ সালে চালু হওয়া একটি জাতীয় কিউআর মানদণ্ড বিভিন্ন ওয়ালেট ব্যবস্থাকে একটি কোডে একত্র করে। ফলে ব্যবসায়ীরা ভিন্ন ভিন্ন ডিসপ্লে সামলানো ছাড়াই একাধিক অ্যাপের পেমেন্ট নিতে পারেন। ব্যাংকগুলো মোবাইল নম্বরের মাধ্যমে তাৎক্ষণিক অর্থ স্থানান্তরের ব্যবস্থা চালু করে। পেমেন্ট সেবা প্রদানকারীদের মধ্যে ফি নিয়ে প্রতিযোগিতা শুরু হয়। এসব পরিবর্তনে ছোট ব্যবসার বাধা কমে, যারা আগে পয়েন্ট-অফ-সেল ব্যবস্থা কিনতে দ্বিধা করত।
সাম্প্রতিক সময়ে কয়েকটি কেন্দ্রীয় শপিং মলে চালানো পরিদর্শনে দেখা গেছে, প্রতি সাতটি দোকানের প্রায় একটিতে এখন শুধু নগদবিহীন পেমেন্ট নেওয়া হয়। এ ক্ষেত্রে খাদ্য ও পানীয়ের ব্যবসাগুলো উল্লেখযোগ্য: চায়ের চেইন, বেকারি এবং দ্রুত খাবারের ছোট দোকানগুলোর মধ্যে অনেকেই পুরোপুরি কার্ড, কিউআর বা ওয়ালেট ট্যাপের মাধ্যমে পেমেন্ট নেওয়া শুরু করেছে। সিঙ্গাপুরে কয়েকটি আন্তর্জাতিক কফিশপের নির্বাচিত শাখায় শুধু নগদবিহীন পেমেন্ট নেওয়া হয়, তবে পর্যটক বা বয়স্ক নিয়মিত ক্রেতাদের সেবা দেয় এমন শাখায় নগদও নেওয়া হয়। ছোট চেইনগুলোও পুরোপুরি ডিজিটাল হয়েছে, তবে যেসব শাখায় অনেক শিক্ষার্থী আসে, যাদের এখনো কার্ড নাও থাকতে পারে, সেখানে ব্যতিক্রম রয়েছে।
খুচরা বিক্রেতাদের চোখে ব্যবসায়িক সুবিধা
দোকান পরিচালকেরা বেশ কিছু স্পষ্ট সুবিধার কথা বলেন। ডিজিটাল পেমেন্টে ক্যাশ কাউন্টারে সময় কম লাগে, দুপুরের ব্যস্ত সময়ে সারি দ্রুত এগোয় এবং খুচরা টাকা ফেরত দেওয়ার হিসাবের ভুল কমে। ক্যাশ ড্রয়ারে রাখার খুচরা টাকা, দিন শেষে নগদ গোনা এবং ব্যাংকে যাওয়ার ঝামেলা থাকে না। ড্রয়ারে কম নগদ থাকায় চুরির কারণে ক্ষতিও কমে। মহামারির সময় স্বাস্থ্যবিধির উন্নতি হয়েছিল, আর খাবার পরিবেশনকারীদের জন্য তা এখনো একটি বিক্রয়-সুবিধা। খরচের দিক থেকে, কিউআর-ভিত্তিক পেমেন্টে প্রায়ই প্রচলিত কার্ড নেটওয়ার্কের চেয়ে ব্যবসায়ীদের ফি কম হয়। এতে হকার, ছোট দোকান ও ক্ষুদ্র ব্যবসাগুলোর মুনাফার হার বজায় রাখতে সুবিধা হয়।
কারা বাদ পড়ছেন, এবং কেন
অনেক ক্রেতার কাছে এই নতুন ব্যবস্থা সহজ। অন্যদের জন্য এটি বাধা হয়ে দাঁড়ায়। তিনটি গোষ্ঠী সবচেয়ে বেশি সমস্যায় পড়ে: যেসব কিশোর-কিশোরীর এখনো নিজস্ব ডেবিট কার্ড নেই, যেসব প্রবীণ ই-পেমেন্টকে বিভ্রান্তিকর বা ঝুঁকিপূর্ণ মনে করেন, এবং যেসব অভিবাসী কর্মী বা গৃহকর্মীর স্থানীয় কার্ড বা ব্যাংক অ্যাকাউন্ট নাও থাকতে পারে। তাদের অভিজ্ঞতা দেখায়, অধিকাংশের সুবিধার একটি ব্যবস্থা কারও কারও জন্য কীভাবে ভোগান্তির কারণ হতে পারে।
কার্ড নেই এমন কিশোর-কিশোরী
কোনো দোকানে শুধু নগদবিহীন পেমেন্ট চালু হলে, হাতখরচের ওপর নির্ভরশীল অপ্রাপ্তবয়স্কদের ফিরিয়ে দেওয়া হতে পারে। ১৬ বছরের কম বয়সী অনেক শিক্ষার্থীর ব্যক্তিগত ডেবিট কার্ড থাকে না। কেউ কেউ অভিভাবকের অনুমোদনে স্কুল-সংশ্লিষ্ট ব্যবস্থা বা তরুণদের ওয়ালেট দিয়ে পেমেন্ট করতে পারে, তবে এই সুবিধা সবার জন্য সমানভাবে নেই। নীতিমালা বদলে যাওয়ার পর প্রিয় ক্যাফে থেকে পানীয় বা বন্ধুদের সঙ্গে সিনেমার টিকিট কিনতে না পারার কথা কিশোর-কিশোরীরা জানায়। অনেকেই বলে, ১৬ বছর বয়সে যোগ্য হলেই তারা প্রথম ব্যাংক কার্ডের জন্য আবেদন করবে। তবে তাতে মাধ্যমিক স্কুলের নিচের শ্রেণিগুলোর সময়কার সমস্যার সমাধান হয় না।
প্রতারণা ও জটিল ধাপ নিয়ে প্রবীণদের উদ্বেগ
দীর্ঘদিন নগদ ব্যবহার করা বয়স্ক বাসিন্দারা শুধু নগদবিহীন কাউন্টারে চাপ অনুভব করতে পারেন। কেউ কেউ PayNow চালু করতে বা ফোনের ওয়ালেটে কার্ড যুক্ত করতে সমস্যায় পড়েন। অন্যরা প্রতারণার আশঙ্কা করেন এবং নোট ও কয়েনকেই বেশি নির্ভরযোগ্য মনে করেন। নগদ নেওয়া হবে না—এ কথা শুনে অস্বস্তি হতে পারে, বিশেষ করে পেছনে সারি জমলে। প্রবীণরা প্রায়ই বলেন, নগদ গ্রহণ করে এমন দোকানে তাঁরা আবার যাবেন, অথবা চাপ ছাড়া ধাপগুলো শেখার জন্য ধৈর্য ধরে সহায়তা চান।
অভিবাসী কর্মী ও গৃহকর্মী
অনেক অভিবাসী কর্মীর বেতন ব্যাংক অ্যাকাউন্টে আসে এবং তাঁরা কিউআর পেমেন্ট করতে পারেন, তবে কিছু সীমাবদ্ধতা রয়ে গেছে। উদাহরণস্বরূপ, গৃহকর্মীদের স্থানীয় ডেবিট কার্ড নাও থাকতে পারে, অথবা দেশে টাকা পাঠানোর হিসাব রাখতে তাঁরা নগদে খরচ করতে পছন্দ করতে পারেন। শুধু নগদবিহীন লেনদেনের সারিতে কেউ কেউ অপরিচিত ব্যক্তিকে আগে পেমেন্ট করে দিতে বলেন, পরে নগদে টাকা ফেরত দেন। এটি অস্বস্তিকর এবং সব সময় নিরাপদও নয়। যেসব কর্মীর ডেটা ব্যবহারের সুযোগ সীমিত বা ফোন পুরোনো, তাঁদের জন্য ওয়ালেট অ্যাপ ও পরিচয় যাচাইয়ের ধাপও বাধা হয়ে দাঁড়াতে পারে।
সংখ্যায় সিঙ্গাপুর
দক্ষিণ-পূর্ব এশিয়ায় নগদবিহীন পেমেন্ট গ্রহণের হার সিঙ্গাপুরে অন্যতম সর্বোচ্চ। বড় ও ছোট—বেশির ভাগ ব্যবসায়ী এখন অন্তত একটি ডিজিটাল পেমেন্টের ব্যবস্থা গ্রহণ করেন। অনেক ক্রেতার কাছে কার্ড এখনো সবচেয়ে প্রচলিত পদ্ধতি। PayNow-এর মাধ্যমে তাৎক্ষণিক অর্থ স্থানান্তর ব্যাপকভাবে ব্যবহৃত হয়, আর দোকানগুলোতে কিউআর পেমেন্ট এখন নিয়মিত ঘটনা। জরিপের তথ্য বলছে, তরুণ ভোক্তারা সবচেয়ে দ্রুত ডিজিটাল টুল গ্রহণ করেন এবং প্রায়ই শুধু ফোন সঙ্গে নিয়ে বাইরে যান। একই সময়ে, দৈনন্দিন জীবনে এখনো উল্লেখযোগ্য সংখ্যক মানুষ নগদ ব্যবহার করেন, বিশেষ করে ছোট কেনাকাটায় এবং খরচের বাজেট ধরে রাখতে।
গবেষণায় সরবরাহের দিকেও পরিবর্তনের ইঙ্গিত পাওয়া গেছে। ছোট ব্যবসার একটি বড় অংশ কাউন্টারে নগদ ব্যবস্থাপনা কমিয়েছে বা বন্ধ করেছে। মালিকেরা দ্রুত বিল নেওয়া, হিসাব মেলানো সহজ হওয়া এবং ঝুঁকি কমার কথা বলেন। তবে ভোক্তারা জানান, পছন্দের পদ্ধতিতে পেমেন্ট করতে না পারলে তাঁরা অন্য দোকানে চলে যাবেন। যারা এখনো নগদ সঙ্গে রাখেন, আর যেসব দোকান তা আর গ্রহণ করে না—এই দুই পক্ষের ব্যবধান এখন কিছু শপিং মল ও ফুড কোর্টে চোখে পড়ার মতো ভোগান্তির কারণ হয়ে দাঁড়িয়েছে।
নির্ভরযোগ্যতা ও সংকট মোকাবিলার সক্ষমতা এখনো দুর্বল
পুরোপুরি ডিজিটাল ব্যবস্থায় একটি মাত্র জায়গায় ত্রুটি দেখা দিলেই সবকিছু থেমে যেতে পারে। কোনো ব্যাংক বা নেটওয়ার্কে সমস্যা হলে যেসব দোকান নগদ নিতে পারে না, সেগুলো আটকে যেতে পারে। সাম্প্রতিক বছরগুলোতে সিঙ্গাপুরে ব্যাংকিং সেবায় বেশ কয়েকটি আলোচিত বিঘ্ন ঘটেছে। এতে কিউআর ট্রান্সফার, ওয়ালেটে টাকা যোগ করা, এমনকি কিছু কার্ড লেনদেনও ঘণ্টার পর ঘণ্টা ব্যর্থ হয়েছে। শুধু নগদবিহীন ব্যবস্থায় থাকা ব্যবসায়ীরা বিক্রি কমে যাওয়া ও ক্রেতাদের ক্ষুব্ধ সারির কথা জানিয়েছেন। একটি অ্যাপের ওপর নির্ভরশীল ক্রেতারা বিকল্প খুঁজতে হিমশিম খেয়েছেন।
এ কারণেই অনেক প্রযুক্তিবিদ ও ব্যবসায়ী বিকল্প ব্যবস্থা রাখার পক্ষে মত দেন। একাধিক ডিজিটাল পেমেন্ট ব্যবস্থা চালু রাখলে কোনো একটি সেবা প্রদানকারীর ত্রুটিতে পুরো পেমেন্ট ব্যবস্থা অচল হওয়ার ঝুঁকি কমে। অন্তত একটি অফলাইনে কাজ করতে সক্ষম পদ্ধতি গ্রহণ করা, অথবা কোনো বিভ্রাটের সময় ব্যতিক্রম সামলাতে সামান্য নগদ রাখা—এসব ব্যবস্থা সংকট মোকাবিলার সক্ষমতা বাড়ায়। খাবারের ব্যবসায়ীরা সাময়িকভাবে হাতে লিখে অর্ডারের হিসাব রাখলে দুপুরের ব্যস্ত সময়ে বিভ্রাট সামলাতে পারেন, পরে ব্যবস্থা চালু হলে বিল মেটানো যায়। এমন পরিস্থিতি শান্তভাবে সামলানোর প্রশিক্ষণ সামনের সারির কর্মীদের দিলে ক্রেতাদের সন্তুষ্ট রাখা সহজ হয়।
সংকট মোকাবিলায় সক্ষম ব্যবস্থা যেমন
- একটি অ্যাপের ওপর নির্ভর না করে একাধিক পেমেন্ট ব্যবস্থা রাখুন, যেমন কার্ড ও PayNow QR—দুটিই।
- জরুরি পরিস্থিতির জন্য সামান্য নগদ রাখুন এবং কখন তা ব্যবহার করতে হবে, সে বিষয়ে স্পষ্ট নির্দেশনা দিন।
- যেখানে বাস্তবসম্মত, সেখানে অফলাইনে ব্যবহার করা যায় এমন প্রিপেইড মূল্যমানের ব্যবস্থা নিন, যেমন ছোট কেনাকাটার জন্য ট্রানজিট-সংশ্লিষ্ট কার্ড।
- স্বল্পমেয়াদি বিভ্রাটের জন্য বিকল্প হাতে-কলমে পদ্ধতি প্রস্তুত রাখুন, যেমন অর্ডার লিখে রেখে ব্যবস্থা চালু হলে বিল মেটানো।
- কোন পদ্ধতিতে পেমেন্ট নেওয়া হয় এবং বিভ্রাটের সময় কী করতে হবে, তা স্পষ্টভাবে সাইনবোর্ডে লিখুন।
- বিরোধ এড়াতে ব্যতিক্রমী লেনদেনের হিসাব দ্রুত মেলান এবং পদ্ধতি উন্নত করতে ঘটনার নথি পর্যালোচনা করুন।
নিয়ম, অধিকার এবং ব্যবসায়ীরা কী বেছে নিতে পারেন
আইনগতভাবে বৈধ মুদ্রা বলতে বোঝায়, কেন্দ্রীয় ব্যাংক ঋণ পরিশোধে নোট ও কয়েনকে স্বীকৃতি দেয়। তবে সব ক্ষেত্রে কেনাকাটার জন্য বেসরকারি দোকানকে নগদ গ্রহণে বাধ্য করা হয় না। সিঙ্গাপুরে খুচরা বিক্রেতারা সাধারণত কোন পদ্ধতিতে পেমেন্ট নেবেন তা ঠিক করতে পারেন, যদি তা ক্রেতাদের জানিয়ে দেন। এ কারণেই শুধু নগদ ও শুধু নগদবিহীন—দুই ধরনের সাইনই দেখা যায়। পরিবহনের মতো জনসাধারণের জন্য উন্মুক্ত পরিষেবার নিজস্ব নীতি আছে এবং সেখানে ডিজিটাল ভাড়া ও টাকা যোগ করার ব্যবস্থা ধীরে ধীরে বেড়েছে। পর্যটকের আনাগোনা বেশি এমন এলাকায় নগদ নেওয়া হয়, কারণ দর্শনার্থীদের স্থানীয় ওয়ালেট নাও থাকতে পারে।
ডিজিটাল পেমেন্ট গ্রহণের পাশাপাশি অন্তর্ভুক্তি বাড়াতেও সরকারি সংস্থাগুলো কাজ চালিয়ে যাচ্ছে। অনুদানের মাধ্যমে ছোট প্রতিষ্ঠানগুলোকে টার্মিনাল ও কিউআর পেমেন্ট চালু করতে সহায়তা করা হয়েছে। জাতীয় কিউআর মানদণ্ড কাউন্টারের দুই পাশের মানুষের জন্যই প্রক্রিয়াটি সহজ করেছে। প্রবীণদের ব্যাংক অ্যাপ ব্যবহার ও প্রতারণা চেনার প্রশিক্ষণ দিতে ডিজিটাল অ্যাম্বাসেডর ও কমিউনিটি সেন্টারগুলো পাঠের আয়োজন করে। স্কুল ও ব্যাংকগুলো তরুণদের অ্যাকাউন্ট এবং খরচের হিসাব রাখার টুল দেয়। লক্ষ্য হলো, প্রযুক্তিতে কম স্বচ্ছন্দ মানুষদেরও সঙ্গে নিয়ে এগোনো, সংখ্যাগরিষ্ঠের অগ্রগতির সময় তাঁদের পিছনে ফেলে না রাখা।
আন্তর্জাতিক তুলনা ও শিক্ষা
কয়েকটি দেশ থেকে সতর্কতামূলক ও উৎসাহব্যঞ্জক—দুই ধরনের উদাহরণই পাওয়া যায়। সুইডেনে ডিজিটাল পেমেন্ট দ্রুত জনপ্রিয় হয়েছে, তবে পরে গ্রামীণ ও বয়স্ক বাসিন্দারা যেন বাদ না পড়েন, সে জন্য প্রতিটি অঞ্চলে নগদ সেবার সুযোগ নিশ্চিত করতে ব্যাংকগুলোকে বাধ্য করা হয়। চীনে সুপার অ্যাপের মাধ্যমে দৈনন্দিন কাজে কিউআর পেমেন্ট ব্যবহার করে সব বয়সী মানুষ সহজেই তা গ্রহণ করেছেন। জাপান ডিজিটাল বেতন পরিশোধ ও জাতীয় নগদবিহীন কর্মসূচি এগিয়ে নিয়েছে, তবে গ্রহণের হার এখনো মিশ্র; কারণ অনেক ব্যবসায়ী পরিচিত পদ্ধতি পছন্দ করেন এবং ব্যবস্থার খরচ নিয়ে উদ্বিগ্ন। ভারতে UPI ব্যাংক থেকে ব্যাংকে অর্থ স্থানান্তরের জন্য বিনা খরচের, তাৎক্ষণিক ও বিভিন্ন ব্যবস্থায় ব্যবহারযোগ্য নেটওয়ার্ক গড়ে তুলেছে। ছোট ব্যবসায়ী ও সাধারণ মানুষের জন্য সহজ কিউআর কোড ও ফোন ব্যবহার করা সহজ হওয়ায় মাসে কোটি কোটি লেনদেনে এর বিস্তার ঘটেছে।
নিয়ন্ত্রণমূলক নীতিরও ভিন্নতা রয়েছে। ব্যাংকবিহীন বাসিন্দাদের প্রতি বৈষম্য ঠেকাতে যুক্তরাষ্ট্রের কিছু শহরে দোকানগুলোকে নগদ গ্রহণ করতে হয়। সিঙ্গাপুর সে পথে যায়নি; বরং জনসচেতনতা ও সহায়তার ওপর জোর দিয়ে বাজারনির্ভর পদ্ধতি বেছে নিয়েছে। সফল মডেলগুলোর সাধারণ শিক্ষা স্পষ্ট: ছোট ব্যবসায়ীদের জন্য পেমেন্ট সহজ রাখতে হবে, পরিবারগুলোর জন্য নিরাপদ ও সাশ্রয়ীভাবে ব্যবস্থায় যোগ দেওয়া নিশ্চিত করতে হবে এবং কোনো একটি অংশে ত্রুটি দেখা দিলে যাতে পুরো ব্যবস্থা সচল থাকে, সে জন্য বিকল্প পথ রাখতে হবে।
ভোক্তাদের জন্য ব্যবহারিক পরামর্শ
কিশোর-কিশোরীদের জন্য
১৬ বছর বয়সে ডেবিট কার্ডসহ তরুণদের ব্যাংক অ্যাকাউন্ট সম্পর্কে মা-বাবা বা অভিভাবকের সঙ্গে কথা বলুন। তার আগে, অভিভাবকের অ্যাকাউন্টের সঙ্গে যুক্ত শিক্ষার্থী ওয়ালেট প্ল্যাটফর্ম বা ক্যান্টিন ও নির্বাচিত দোকানে কন্ট্যাক্টলেস পেমেন্টের সুযোগ দেয় এমন স্কুল কর্মসূচি বিবেচনা করুন। ওয়ালেট অ্যাপ কাজ না করলে বা কোনো দোকান শুধু নগদ নিলে, ব্যাগে অল্প কিছু নগদ রাখুন। ব্যবসায়ীর আসল কিউআর কোড চিনতে শিখুন এবং টাকা পাঠানোর আগে প্রাপকের নাম যাচাই করুন।
প্রবীণদের জন্য
বিশ্বস্ত একটি ব্যাংক অ্যাপ ও একটি পদ্ধতি দিয়ে শুরু করুন, যেমন মোবাইল নম্বর ব্যবহার করে PayNow। ব্যস্ত কাউন্টারে নয়, শান্ত সময়ে পরিবারের কারও সঙ্গে অনুশীলন করুন। শক্তিশালী পাসওয়ার্ড ব্যবহার করুন এবং অপরিচিতদের পাঠানো পেমেন্ট লিংকে ক্লিক করবেন না। প্রতিটি পেমেন্ট যাচাই করতে লেনদেনের নোটিফিকেশন চালু করুন। ক্লিনিক, বাজারের দোকান এবং জরুরি প্রয়োজনে ব্যবহারের জন্য কিছু নগদ নোট রাখুন। কোনো দোকান নগদ নিতে না চাইলে এবং আপনি ফোনে পেমেন্ট করতে প্রস্তুত না থাকলে, কর্মীদের ভদ্রভাবে সাহায্য করতে বলুন অথবা আত্মবিশ্বাস তৈরি না হওয়া পর্যন্ত আশপাশের নগদ গ্রহণকারী দোকান বেছে নিন।
বিদেশি গৃহকর্মী ও অভিবাসী কর্মীদের জন্য
সম্ভব হলে স্থানীয় ব্যাংক অ্যাকাউন্ট খুলুন এবং নোটিফিকেশনসহ মোবাইল ব্যাংকিং চালু করুন। ক্রেডিট কার্ড রাখতে না চাইলে প্রিপেইড ডেবিট কার্ড বিবেচনা করুন, যাতে নিয়োগকর্তা PayNow বা ব্যাংক ট্রান্সফারের মাধ্যমে টাকা যোগ করতে পারেন। দৈনন্দিন যাতায়াত ও ছোট কেনাকাটায় ট্রানজিটের প্রিপেইড মূল্যমানের কার্ড ব্যাপকভাবে গ্রহণ করা হয় এবং মেশিনে তাতে টাকা যোগ করা যায়। দেশে টাকা পাঠানোর ক্ষেত্রে বিভিন্ন ডিজিটাল সেবার ফি তুলনা করুন এবং পাঠানোর আগে প্রাপকের তথ্য সতর্কভাবে যাচাই করুন।
পর্যটকদের জন্য
যেসব জায়গায় শুধু নগদ নেওয়া হয় বা কার্ডে ন্যূনতম কেনাকাটার নিয়ম থাকে, সেসব ক্ষেত্রে ব্যবহারের জন্য অল্প কিছু সিঙ্গাপুর ডলার সঙ্গে রাখুন। শপিং মল ও পর্যটনকেন্দ্রে আন্তর্জাতিক কার্ড ব্যাপকভাবে গ্রহণ করা হয়। অনেক দোকানে কিউআর পেমেন্ট নেওয়া হয়, তবে সাধারণত এর জন্য ব্যাংক অ্যাকাউন্টের সঙ্গে যুক্ত স্থানীয় ওয়ালেট প্রয়োজন। ট্রানজিটের প্রিপেইড মূল্যমানের কার্ড কিনলে গণপরিবহন ও কিছু সুবিধাজনক কেনাকাটায় তা কাজে আসে। শুধু নগদবিহীন পেমেন্টের সাইন দেখলে এবং আপনার কাছে উপযোগী পদ্ধতি না থাকলে, কর্মীরা প্রায়ই কাছাকাছি এটিএম বা নগদ গ্রহণ করে এমন দোকানের ঠিকানা বলতে পারেন।
যা জানা দরকার
- দ্রুততা, স্বাস্থ্যবিধি ও কম পরিচালন ব্যয়ের কারণে খাবার ও খুচরা বিক্রির দোকানে শুধু নগদবিহীন পেমেন্টের ব্যবস্থা বাড়ছে।
- কিউআর-ভিত্তিক পেমেন্ট এবং SGQR ও PayNow-এর মতো জাতীয় ব্যবস্থা ছোট ব্যবসায়ীদের জন্য ডিজিটাল পেমেন্ট গ্রহণ সহজ ও সাশ্রয়ী করেছে।
- কার্ডবিহীন কিশোর-কিশোরী, নগদ পছন্দ করা প্রবীণ এবং কিছু অভিবাসী কর্মী শুধু নগদবিহীন কাউন্টারের কারণে সবচেয়ে বেশি সমস্যায় পড়েন।
- বেশির ভাগ ব্যবসায়ী ডিজিটাল পেমেন্ট নেন এবং অনেক ভোক্তা প্রতিদিন তা ব্যবহার করেন, তবু উল্লেখযোগ্য সংখ্যক মানুষ কিছু কেনাকাটায় এখনো নগদ ব্যবহার করেন।
- ব্যাংক বা নেটওয়ার্কে বিভ্রাট হলে শুধু নগদবিহীন দোকানের বিক্রি বন্ধ হয়ে যেতে পারে, তাই একাধিক ব্যবস্থা ও সহজ বিকল্প পদ্ধতি সংকট মোকাবিলার সক্ষমতা বাড়ায়।
- সিঙ্গাপুরে দোকানগুলো সাধারণত কোন পদ্ধতিতে পেমেন্ট নেবে তা বেছে নিতে পারে, আর সরকারি কর্মসূচিগুলো অন্তর্ভুক্তি ও প্রশিক্ষণে জোর দেয়।
- বিদেশের অভিজ্ঞতা দেখায়, সহজ ও বিভিন্ন ব্যবস্থায় ব্যবহারযোগ্য ডিজিটাল পেমেন্টের বিস্তারের পাশাপাশি নগদ পাওয়ার বিকল্পও রাখা জরুরি।
- তরুণেরা কার্ড বা ওয়ালেট ব্যবহার, প্রবীণেরা উপযোগী প্রশিক্ষণ, আর অন্যরা প্রিপেইড ডেবিটের ব্যবস্থা ও অল্প নগদ সঙ্গে রেখে প্রস্তুতি নিতে পারেন।