তদন্তের ফল প্রত্যাখ্যাত, স্বস্তির আশায় ঋণগ্রহীতারা
কম্বোডিয়ার ক্ষুদ্রঋণদাতা প্রতিষ্ঠানগুলোতে ৪০ কোটি ডলারের বেশি বিনিয়োগ নিয়ে তদন্তে সুরক্ষাব্যবস্থা অনুসরণে ব্যর্থতা এবং ঋণগ্রহীতাদের ক্ষতির প্রমাণ পাওয়ার পরও ২০২৬ সালের ২৪ জুন ইন্টারন্যাশনাল ফাইন্যান্স করপোরেশনের (আইএফসি) পরিচালনা পর্ষদ তাদের নজরদারি সংস্থার অনুসন্ধান প্রত্যাখ্যান করে। এর বদলে পর্ষদ জানায়, প্রতিষ্ঠানটির টেকসই উন্নয়ন নীতি লঙ্ঘিত হয়নি। তবে অভিযোগকারী ১৮ জনকে সহায়তার প্রতিশ্রুতি দেয় তারা।
সূচিপত্র
- তদন্তের ফল প্রত্যাখ্যাত, স্বস্তির আশায় ঋণগ্রহীতারা
- এক কৃষক পরিবারের ঋণ ৩৭ হাজার ডলারে
- ছয় ঋণদাতা, আর্থিক নেটওয়ার্ক আরও বড়
- অভিযোগ থেকে তদন্ত
- সুরক্ষাব্যবস্থা কাদের জন্য, তা নিয়ে বিতর্ক
- জমি বিক্রি, কর্মসংস্থানের জন্য অভিবাসন, স্কুলছুট শিশু
- ক্ষুদ্রঋণের পক্ষে ঋণদাতারা, ঋণ মওকুফের কথা উল্লেখ
- ক্ষুদ্রঋণ-সংক্রান্ত অভিযোগ নিয়ে ব্যাপক স্থগিতাদেশ
- অভিযোগকারীদের জন্য কী সহায়তা আছে?
- মূল বিষয়গুলো
পরদিন কমপ্লায়েন্স অ্যাডভাইজার ওম্বাডসম্যানের (সিএও) মহাপরিচালক জেনিন ফেরেত্তি পদত্যাগ করেন। এরপর পরিচালনা পর্ষদ নজরদারি সংস্থাটিকে নতুন ক্ষুদ্রঋণ-সংক্রান্ত অভিযোগ প্রক্রিয়াকরণে নিষেধ করে এবং চলমান কাজ স্থগিতের নির্দেশ দেয়। এতে কম্বোডিয়ার ১০টি ও রুয়ান্ডার একটি মামলা প্রভাবিত হয়।
এই বিরোধ প্রাতিষ্ঠানিক নিয়ম নিয়ে তর্কের চেয়ে অনেক বড়। ঋণগ্রহীতারা বলেছেন, তাদের কৃষিজমি বিক্রি করতে, সন্তানদের স্কুল থেকে ছাড়িয়ে নিতে এবং পুরোনো ঋণ শোধ করতে নতুন ঋণ নিতে চাপ দেওয়া হয়েছে। বেসরকারি ব্যবসায় অর্থায়নকারী বিশ্বব্যাংক গ্রুপের প্রতিষ্ঠান আইএফসি যথাযথ যাচাই ও তদারকি করতে ব্যর্থ হয়েছে বলে সিদ্ধান্তে পৌঁছায় সিএও।
কম্বোডিয়ায় বিনিয়োগের সুফল তুলে ধরে আইএফসি পরিচালনা পর্ষদ জানায়, তাদের গ্রাহকেরা চার লাখের বেশি ক্ষুদ্র উদ্যোগ এবং ১৭ লাখ কৃষকের কাছে পৌঁছেছেন, কর্মসংস্থান সৃষ্টি ও জীবিকা নির্বাহে সহায়তা করেছেন। নজরদারি সংস্থার উদ্ধৃত নীতিগুলো ক্ষুদ্রঋণের ক্ষেত্রে প্রযোজ্য নয় বলে যুক্তি দেয় আইএফসি ব্যবস্থাপনা।
স্বস্তির আশায় থাকা পরিবারগুলোর জন্য তাৎক্ষণিক সহায়তার প্রস্তাবটি তাদের চাওয়া তদন্তের চেয়ে সীমিত: স্থানীয় একজন মধ্যস্থতাকারী অভিযোগকারী ১৮ জনকে ঋণ পুনর্গঠন এবং কম্বোডিয়ার ভোক্তা-অভিযোগ ব্যবস্থার সহায়তা নিতে সাহায্য করবেন। মাত্র দুটি পরিবার এতে সম্মত হয়েছে। অন্যরা বলছেন, তাদের উদ্বেগ নিরপেক্ষ ও ন্যায্যভাবে সামলাতে আইএফসির ওপর আর আস্থা নেই।
এক কৃষক পরিবারের ঋণ ৩৭ হাজার ডলারে
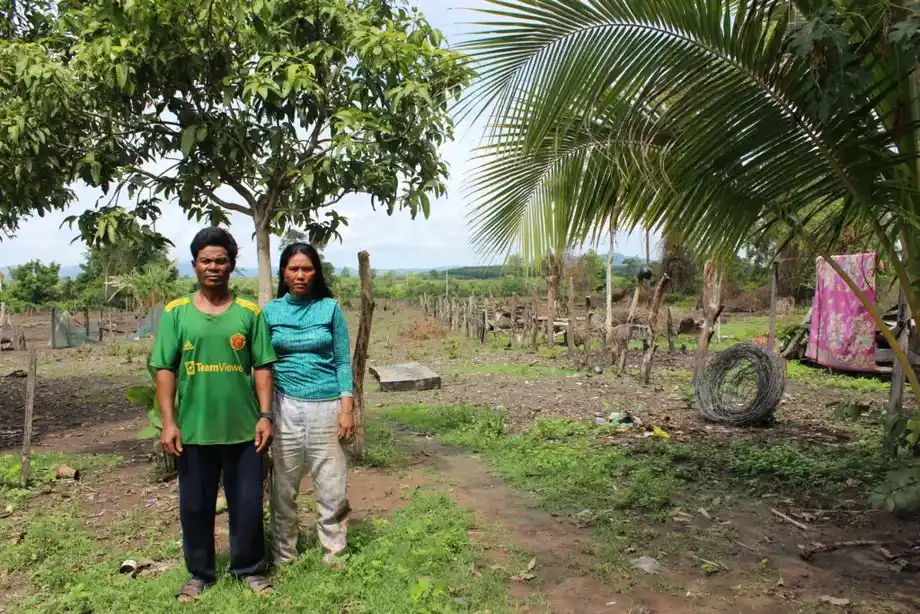
রাতানাকিরি প্রদেশে রোচম কাতায়েল ও সাল থিউন তাদের কাসাভা খামারের জন্য আমরেতের কাছ থেকে প্রায় আট হাজার ডলার ঋণ নিয়েছিলেন। ফসল নষ্ট হওয়ায় মাসিক কিস্তি দিতে গিয়ে তারা বিপাকে পড়েন। পরে আইএফসির সহায়তাপ্রাপ্ত চারটি ঋণদাতা প্রতিষ্ঠানের কাছে তাদের মোট ঋণ দাঁড়ায় প্রায় ৩৭ হাজার ডলার। অথচ পরিবারটির বার্ষিক আয় ছিল প্রায় ৭৫০ ডলার।
হিসাব অনুযায়ী, ঋণের পরিমাণ তাদের এক বছরের আয়ের প্রায় ৪৯ গুণ। তাদের মেয়ের বয়স এখন ১৬। সে বলেছে, তার বয়স ১৪ বছর থাকতে আমরেতের এক ঋণ কর্মকর্তা তার বাবা-মাকে তাকে যৌনকর্মের জন্য পরিচিত একটি ব্যবসার কাছে বিক্রি করার পরামর্শ দিয়েছিলেন।
ওই কর্মকর্তার বাড়িতে আসার সময় নিজের প্রতিক্রিয়া জানিয়ে মেয়েটি বলেছে:
"আমি ভয় পেয়েছিলাম। ঘরে গিয়ে কেঁদেছিলাম," সে বলেছে।
আমরেত নিশ্চিত করেছে, তাদের কর্মকর্তা ঋণ শোধে সহায়তার জন্য মেয়েটিকে কাজ করার পরামর্শ দিয়েছিলেন, তবে যৌনকর্মের কথা বলার বিষয়টি অস্বীকার করেছে। মেয়েটি এরপর থেকে স্কুলে যাওয়া বন্ধ করে দিয়েছে এবং দিনভর কৃষিকাজ করে। টাকা বাঁচাতে পরিবারটি কম খায়।
সিএওর তদন্তে দেখা গেছে, কয়েকটি পরিবারকে সন্তান বিক্রি করতে বলা হয়েছিল। ঋণগ্রহীতাদের ঋণ পরিশোধের সামর্থ্য যথাযথভাবে যাচাই করা হয়নি বলেও তদন্তে উঠে এসেছে। ফসলের ওপর নির্ভরশীল পরিবারের ক্ষেত্রে ফসল নষ্ট হলে ঋণ শোধের জন্য প্রত্যাশিত আয় বন্ধ হয়ে যেতে পারে, অথচ কিস্তির সময়সূচি অপরিবর্তিত থাকে।
ছয় ঋণদাতা, আর্থিক নেটওয়ার্ক আরও বড়
অভিযোগে এসিএলইডিএ, আমরেত, প্রসাক, হাত্থা ব্যাংক, এলওএলসি এবং সাথাপানার কথা বলা হয়। তদন্তের বিষয়টি বিবেচনাধীন থাকার সময় ছয়টি প্রতিষ্ঠান মিলিয়ে কম্বোডিয়ার ক্ষুদ্রঋণ বাজারের ৭০ শতাংশের বেশি অংশ তাদের নিয়ন্ত্রণে ছিল। আইএফসির অর্থায়ন সরাসরি এবং অন্যান্য বিনিয়োগকারী সংস্থার মাধ্যমে ঋণদাতাদের কাছে পৌঁছায়।
পর্যালোচনার জন্য আরও চারটি আর্থিক মধ্যস্থতাকারীর নাম উঠে আসে: মাইক্রোফাইন্যান্স এনহ্যান্সমেন্ট ফ্যাসিলিটি, মাইক্রোফাইন্যান্স ইনিশিয়েটিভ ফর এশিয়া ডেট ফান্ড, অ্যাডভান্স এসএ এবং নর্থ হ্যাভেন থাই প্রাইভেট ইকুইটি ফান্ড এলপি। মধ্যস্থতাকারী বিনিয়োগকারীদের অর্থ অন্য ব্যবসায়ে পৌঁছে দেয়। ফলে আইএফসি ও কোনো পরিবারের সঙ্গে লেনদেনকারী ঋণদাতার মাঝখানে আরেকটি সংস্থা থাকে।
প্রাথমিক তদন্ত-বিরোধের সময় আমরেতের প্রায় ২০ শতাংশ মালিকানাও ছিল আইএফসির হাতে। তাই কম্বোডিয়ার ক্ষুদ্রঋণ খাতের সঙ্গে আইএফসির সম্পর্কের মধ্যে অর্থায়নের পাশাপাশি মালিকানার অংশীদারিও ছিল।
কম্বোডিয়ার ন্যাশনাল ব্যাংকের ২০২২ সালের বার্ষিক তদারকি প্রতিবেদন অনুযায়ী, ২০২২ সালের ৩১ ডিসেম্বর দেশটির ক্ষুদ্রঋণ খাতে সম্পদের পরিমাণ ছিল ১০৮০ কোটি ডলার। ২০২০ সালের শেষ দিকে গড় ক্ষুদ্রঋণের পরিমাণ ছিল ৪ হাজার ২৮০ ডলার—এ সময়ে ৯৫ শতাংশ কম্বোডীয়ের বার্ষিক আয়ের চেয়েও বেশি। এ তথ্য এলআইসিএডিএইচওর গবেষণায় উঠে আসে।
এলআইসিএডিএইচওর ২০২১ সালের জুনে প্রকাশিত গবেষণায় আটটি প্রদেশের ১৪টি সম্প্রদায়ের ওপর জরিপ চালিয়ে দেখা যায়, জামানত হিসেবে জমির দলিলের ব্যবহার ব্যাপক। ঋণের জামানত হলো এমন সম্পত্তি, যা ঋণের নিশ্চয়তা হিসেবে রাখা হয়। সম্পত্তিটি পরিবারের খামার হলে ঋণ শোধের চাপ তাদের বাড়ি ও আয়ের উৎস, দুটোকেই হুমকিতে ফেলতে পারে।
অভিযোগ থেকে তদন্ত
এলআইসিএডিএইচও ও ইকুইটেবল কম্বোডিয়ার দাবি, ক্ষতিগ্রস্ত ঋণগ্রহীতাদের পক্ষে তারা ২০২২ সালের ফেব্রুয়ারিতে অভিযোগ দায়ের করে; তদন্ত স্থগিতের প্রাথমিক প্রতিবেদনে অভিযোগ দায়েরের সময় জানুয়ারি বলা হয়েছিল। ২০২২ সালের মে মাসে সিএও অভিযোগটি পর্যালোচনার জন্য গ্রহণ করে।
ইকুইটেবল কম্বোডিয়ার অভিযোগের পর্যায়সংক্রান্ত বিবৃতিতে ব্যাখ্যা করা হয়েছে, কেন বিষয়টি নীতিপালন পর্যালোচনার পর্যায়ে যায়: কিছু অভিযোগকারী এই পথ বেছে নেন, আর অন্য ঋণগ্রহীতা ও আর্থিক প্রতিষ্ঠান বিরোধ নিষ্পত্তিতে অংশ নিতে পারস্পরিক সমঝোতায় পৌঁছায়নি। বিরোধ নিষ্পত্তিতে সম্মত সমাধান খোঁজা হয়। নীতিপালন পর্যালোচনায় দেখা হয়, আইএফসি নিজস্ব নিয়ম মেনেছে কি না।
সংগঠনগুলো শিশুশ্রম, আদিবাসীদের ভূমির অধিকার এবং আইএফসির পাঁচটি পারফরম্যান্স স্ট্যান্ডার্ড লঙ্ঘনের অভিযোগ তোলে। এসব মানদণ্ডে ঝুঁকি মূল্যায়ন, কর্মপরিবেশ, জননিরাপত্তা, ভূমি অধিগ্রহণ এবং আদিবাসীদের বিষয় অন্তর্ভুক্ত। আইএফসির নিষিদ্ধ বিনিয়োগের তালিকাও লঙ্ঘিত হয়েছে বলে বিবৃতিতে অভিযোগ করা হয়।
কয়েক বছরে গুরুত্বপূর্ণ পদক্ষেপগুলো ছিল:
- ২০২২ সালের শুরুর দিকে: এলআইসিএডিএইচও ও ইকুইটেবল কম্বোডিয়ার প্রতিনিধিত্বে ঋণগ্রহীতারা অভিযোগ দায়ের করেন।
- ২০২২ সালের মে: সিএও অভিযোগটি পর্যালোচনার জন্য গ্রহণ করে।
- ২০২৩: তদন্তের সিদ্ধান্ত পর্যালোচনার জন্য আইএফসি ব্যবস্থাপনা পরিচালনা পর্ষদের কাছে আবেদন করে, পরে আপত্তি প্রত্যাহার করে।
- ২০২৫ সালের অক্টোবর: প্রায় দুই বছর ধরে চলা তদন্তের পর সিএও ১৪২ পৃষ্ঠার প্রতিবেদন পরিচালনা পর্ষদের কাছে জমা দেয়।
- ২০২৬ সালের ২৪ জুন: নীতি না মানার অভিযোগ প্রত্যাখ্যান করে পরিচালনা পর্ষদ এবং ১৮ জন অভিযোগকারীর ক্ষতি মোকাবিলায় ব্যবস্থাপনাকে পদক্ষেপ নিতে বলে।
- ২০২৬ সালের ২৫ জুন: ফেরেত্তি পদত্যাগের ঘোষণা দেন।
নয় মাসে সম্পন্ন প্রাথমিক মূল্যায়নে ক্ষতির প্রাথমিক ইঙ্গিত এবং আইএফসির মানদণ্ড পূরণে সম্ভাব্য ব্যর্থতার প্রমাণ পাওয়া যায়। পূর্ণাঙ্গ তদন্তে আরও বলা হয়, বিনিয়োগের আগে যথাযথ যাচাই এবং পরে তদারকি করতে আইএফসি ব্যর্থ হয়েছে।
সুরক্ষাব্যবস্থা কাদের জন্য, তা নিয়ে বিতর্ক
২০২৩ সালে ২০২১ সালে চালু হওয়া একটি পর্যালোচনা পদ্ধতি ব্যবহার করে আইএফসি ব্যবস্থাপনা প্রথমে তদন্ত বন্ধের চেষ্টা করে। তদন্ত প্রয়োজন বলে সিএওর ১৩ জুনের সিদ্ধান্তের পর ২৯ জুন ব্যবস্থাপনা এ আবেদন করে। ওই পর্যালোচনা পদ্ধতির এটাই ছিল প্রথম ব্যবহার। পরে ব্যবস্থাপনা আবেদন প্রত্যাহার করে, ফলে তদন্ত চলতে পারে।
আইএফসির পরিবেশ ও সামাজিক সুরক্ষাব্যবস্থা ঋণগ্রহীতাদের নিজেদের ভোগা ক্ষতির ক্ষেত্রেও প্রযোজ্য কি না, তা নিয়েই ছিল মূল মতবিরোধ। ব্যবস্থাপনার যুক্তি ছিল, সংশ্লিষ্ট নিয়মে অর্থায়ন পাওয়া ব্যবসা—যেমন খামার বা দোকান—আশপাশের মানুষ ও পরিবেশের ওপর কী প্রভাব ফেলছে, তা দেখা হয়; ঋণ দেওয়া ঋণগ্রহীতার ওপর কী প্রভাব ফেলে, তা নয়।
প্রাথমিক মূল্যায়নে সিএও এই ব্যাখ্যা প্রত্যাখ্যান করে। তাদের মতে, অভিযোগে উল্লিখিত ক্ষতির সঙ্গে আইএফসির সম্ভাব্য ব্যর্থতার যুক্তিসংগত যোগসূত্র রয়েছে এবং যথাযথ যাচাই এসব ঝুঁকি কমাতে পারত। পূর্ণাঙ্গ তদন্তে সিদ্ধান্তে পৌঁছানো হয়, আইএফসি তাদের টেকসই উন্নয়ন নীতি মানেনি।
পরিচালনা পর্ষদ ব্যবস্থাপনার পক্ষ নেয়। ২৪ জুনের সিদ্ধান্তে তারা জানায়:
আইএফসির পরিবেশ ও সামাজিক টেকসই উন্নয়ন নীতির কোনো লঙ্ঘন হয়নি।
সিদ্ধান্তে ঋণগ্রহীতাদের ব্যবস্থাপনার মাধ্যমে সহায়তার প্রস্তাব দেওয়া হয়েছে, কিন্তু প্রাতিষ্ঠানিক দায়বদ্ধতা নিয়ে নজরদারি সংস্থার উপসংহার প্রত্যাখ্যান করা হয়েছে। শক্তিশালী ও স্বাধীন জবাবদিহি ব্যবস্থা বজায় রাখার প্রতিশ্রুতিও দিয়েছে পরিচালনা পর্ষদ।
জমি বিক্রি, কর্মসংস্থানের জন্য অভিবাসন, স্কুলছুট শিশু
এলআইসিএডিএইচও ও ইকুইটেবল কম্বোডিয়া বহু বছর ধরে ঋণের চাপের প্রমাণ নথিবদ্ধ করেছে। এর মধ্যে রয়েছে জমি বিক্রি, খাবার কম খাওয়া, কাজের সন্ধানে অন্যত্র যাওয়া এবং শিশুদের স্কুল ছেড়ে দেওয়া। ইকুইটেবল কম্বোডিয়ার নির্বাহী পরিচালক ইএং ভুথি বলেন, শত শত পরিবারের কাছ থেকে তার সংগঠন একই ধরনের অভিজ্ঞতার কথা শুনেছে।
জার্মান সরকারের সহায়তায় পরিচালিত একটি গবেষণার উদ্ধৃতি দিয়ে হামবুর্গ বিশ্ববিদ্যালয়ের উন্নয়ন নৃবিজ্ঞানী ফ্রাঙ্ক ব্লিস জানান, ২০১৭ সাল থেকে ঋণের সঙ্গে সম্পর্কিত ১ লাখ ৬৭ হাজারের বেশি জমি বিক্রির ঘটনা ঘটেছে। এলআইসিএডিএইচওর জনসম্পৃক্ততা পরিচালক নালি পিলর্জ ওই গবেষণার বরাতে বলেন, প্রতি ১৬ মিনিটে ঋণের চাপে একটি জমি বিক্রি হয়।
এই পরিস্থিতির কারণ নিয়ে অধিকারকর্মীদের সঙ্গে ব্লিসের মতভেদ ছিল। তিনি অনৈতিক ঋণ কর্মকর্তাদের এবং ব্যক্তিবিশেষের ঋণ নেওয়ার সিদ্ধান্ত ঘিরে থাকা পরিস্থিতির কথা তুলে ধরেন। এলআইসিএডিএইচও ও অন্য গবেষকেরা শিল্পখাতের চর্চার ওপর জোর দেন, যার মধ্যে রয়েছে জামানত হিসেবে জমির ওপর নির্ভরতা, আগ্রাসীভাবে ঋণ দেওয়ার প্রস্তাব এবং আয়ের চেয়ে দ্রুত ঋণের পরিমাণ বেড়ে যাওয়া।
স্যাম ছদ্মনাম ব্যবহার করা এক ঋণগ্রহীতা ২০২২ সালে সিয়েম রিপে ঋণের চাপের কথা জানান। তার পরিবার সাথাপানা থেকে প্রায় ২০ হাজার ডলার ঋণ নিয়েছিল; মাসিক কিস্তি ছিল প্রায় ৫০০ ডলার। কোভিড-১৯ মহামারির আগে তিনি টুকটুক চালিয়ে দিনে প্রায় ১৩ থেকে ১৫ ডলার আয় করতেন, আর তার স্ত্রী আয় করতেন ২ থেকে ৫ ডলার।
পর্যটন খাতের ধস তাদের আয় ব্যাপকভাবে কমিয়ে দেয়। কাজের জন্য ২০২০ সালে থাইল্যান্ডে যান স্যাম। কাজ শেষ হলে ফিরে আসেন এবং শেষ পর্যন্ত জমি বিক্রির জন্য তোলেন। তার অভিজ্ঞতা দেখায়, পরিবারের পরিকল্পনা এগিয়ে নিতে নেওয়া ঋণ আয় ধসে পড়লে কীভাবে সামলানো অসম্ভব হয়ে উঠতে পারে।
ক্ষুদ্রঋণের পক্ষে ঋণদাতারা, ঋণ মওকুফের কথা উল্লেখ
আইএফসির দাবি, কম্বোডিয়ার ক্ষুদ্রঋণ মানুষকে ব্যবসা বাড়াতে, আয় বৃদ্ধি করতে এবং কর্মসংস্থান সৃষ্টি করতে সহায়তা করেছে। অতিরিক্ত ঋণগ্রস্ততা নিয়ে উদ্বেগও তারা স্বীকার করেছে। ঋণগ্রহীতাদের বিদ্যমান ঋণের তথ্য ঋণদাতাদের জানাতে ক্রেডিট ব্যুরো প্রতিষ্ঠায় ন্যাশনাল ব্যাংক অব কম্বোডিয়ার সঙ্গে তাদের কাজের কথাও উল্লেখ করেছে।
কোনো ব্যক্তির অন্যত্র ঋণ আছে কি না, তা ঋণদাতাকে জানতে সাহায্য করতে পারে ক্রেডিট ব্যুরো। পরিবারের একাধিক ঋণ থাকলে এই তথ্য গুরুত্বপূর্ণ, যেমন ছিল রাতানাকিরির পরিবারটির ক্ষেত্রে। ঋণদাতারা পরিবারের আয় কীভাবে যাচাই করেছে এবং কিস্তি কীভাবে আদায় করেছে, তা নিয়েও সিএওর অনুসন্ধান ছিল।
এলওএলসি কম্বোডিয়ার প্রধান নির্বাহী সোক ভোয়েন ২০২২ সালে বলেন, আর্থিক সংকটে পড়া ৪ হাজার ৬০০টি ক্ষেত্রে তাদের প্রতিষ্ঠান ৪৫ লাখ ডলারের বেশি ঋণ মওকুফ করেছে। ঋণ মওকুফ করলে ঋণদাতা যে অর্থ ফেরত পাওয়ার আশা করে, তা আর আদায় করা হয় না। তদন্তকে স্বাগত জানিয়ে তিনি দায়িত্বশীল ক্ষুদ্রঋণের ভূমিকার পক্ষে কথা বলেন, যা অন্যথায় অনিয়ন্ত্রিত মহাজনদের ওপর নির্ভর করতে পারে এমন মানুষকে সেবা দেয়।
এসিএলইডিএর প্রেসিডেন্ট ও গ্রুপের ব্যবস্থাপনা পরিচালক ইন চান্নি এনজিওগুলোর অভিযোগকে রাজনৈতিক উদ্দেশ্যপ্রণোদিত ও ভিত্তিহীন বলে প্রত্যাখ্যান করেন। কম্বোডিয়া মাইক্রোফাইন্যান্স অ্যাসোসিয়েশনের মুখপাত্র টংঙি কাইং বলেন, অ্যাসোসিয়েশন একটি স্বাধীন তদন্তকে স্বাগত জানায় এবং তাতে সহায়তা করবে। সদস্যদের অসদাচরণের বিরুদ্ধে তাদের শূন্য-সহনশীলতার নীতিও রয়েছে বলে জানায় অ্যাসোসিয়েশন।
প্রতিষ্ঠানগুলোর বক্তব্যে ভিন্ন ভিন্ন অবস্থান উঠে এসেছে: কেউ নিজেদের কার্যক্রমের পক্ষে সাফাই দিয়েছে, কেউ ঋণ মওকুফ ও খাতের নিয়মের কথা বলেছে। তা সত্ত্বেও সিএওর পূর্ণাঙ্গ তদন্তে ঋণগ্রহীতাদের ক্ষতি এবং আইএফসির তদারকিতে ব্যর্থতার প্রমাণ পাওয়া গেছে।
ক্ষুদ্রঋণ-সংক্রান্ত অভিযোগ নিয়ে ব্যাপক স্থগিতাদেশ
চলমান ক্ষুদ্রঋণ-সংক্রান্ত কাজ স্থগিতের জন্য পরিচালনা পর্ষদের নির্দেশে কম্বোডিয়ার সিদ্ধান্তের প্রভাব মূল ১৮ জন অভিযোগকারীর বাইরেও ছড়িয়েছে। নতুন অভিযোগ গ্রহণে নিষেধাজ্ঞার পাশাপাশি কম্বোডিয়ার ১০টি এবং রুয়ান্ডার একটি মামলা প্রভাবিত হয়েছে।
উন্নয়ন ব্যাংকের জবাবদিহি নিয়ে কাজ করা জনস হপকিন্স বিশ্ববিদ্যালয়ের স্কুল অব অ্যাডভান্সড ইন্টারন্যাশনাল স্টাডিজের জ্যেষ্ঠ অ্যাডজাংক্ট অধ্যাপক আর্না হার্টম্যান এই সিদ্ধান্তকে "অশ্রুতপূর্ব" বলে অভিহিত করেন। তিনি বলেন, অভিযোগকারীদের আবার আইএফসি ব্যবস্থাপনার কাছে পাঠালে মানুষের স্বার্থ এবং নজরদারি সংস্থাটির কার্যকারিতা, দুটিই ক্ষতিগ্রস্ত হবে।
ইনক্লুসিভ ডেভেলপমেন্ট ইন্টারন্যাশনালের নির্বাহী পরিচালক ডেভিড প্রেড এই প্রত্যাখ্যানকে উন্নয়ন অর্থায়নের জবাবদিহির ক্ষেত্রে নজিরবিহীন বলে বর্ণনা করেন। তিনি বলেন, অর্থায়ন পাওয়া প্রকল্পে ক্ষতিগ্রস্ত মানুষের জন্য প্রতিকার পাওয়ার সুযোগ জরুরি, কারণ এতে সরকারি অর্থ ব্যবহৃত হয়। ৬০টির বেশি অলাভজনক সংস্থা ও উন্নয়ন অর্থায়ন বিশেষজ্ঞও এই সিদ্ধান্তের সমালোচনা করেছেন।
অভিযোগকারীদের জন্য প্রক্রিয়াটি সহজ করার উদ্দেশ্যে জুনে বিশ্বব্যাংক ঘোষণা দেয়, সিএওকে তাদের অপর দুটি জবাবদিহি ব্যবস্থার সঙ্গে একীভূত করা হবে। তবে একীভূত ব্যবস্থাটিতে যথেষ্ট স্বাধীনতা, নেতৃত্ব ও প্রাতিষ্ঠানিক সহায়তা থাকবে কি না, তা নিয়ে প্রশ্ন তোলেন অ্যাকাউন্টেবিলিটি কাউন্সেলের নীতিবিষয়ক পরিচালক স্টেফানি আমোয়াকো।
ফেরেত্তির পদত্যাগের ফলে নজরদারি সংস্থাটির কর্তৃত্ব নিয়ে বিরোধের সঙ্গে এই পুনর্গঠনের বিষয়টিও জুড়ে গেছে। আনুষ্ঠানিক তদন্তের জন্য বছরের পর বছর চেষ্টা করা ঋণগ্রহীতারা এখন এমন এক প্রক্রিয়ার মুখোমুখি, যেখানে ক্ষুদ্রঋণ নিয়ে তাদের অভিযোগ মেটাতে সিএওর বদলে ব্যবস্থাপনার সহায়তা প্রত্যাশিত।
অভিযোগকারীদের জন্য কী সহায়তা আছে?
বিশ্বব্যাংকের প্রস্তাবিত স্থানীয় মধ্যস্থতাকারী ১৮ জন ঋণগ্রহীতাকে ঋণের শর্ত পরিবর্তনে আলোচনা করতে এবং কম্বোডিয়ার বিদ্যমান অভিযোগ ব্যবস্থার সহায়তা নিতে সাহায্য করবেন। ঋণ পুনর্গঠনের মাধ্যমে কিস্তির শর্ত বদলানো যায়, তবে কোনো সময়সীমা বা সমঝোতার বিস্তারিত শর্ত জানানো হয়নি।
মাত্র দুটি পরিবার এই সহায়তা নিতে সম্মত হয়েছে। অন্য অভিযোগকারীরা বলছেন, নজরদারি সংস্থার অনুসন্ধান আইএফসি প্রত্যাখ্যান করায় তাদের আস্থা ভেঙে গেছে। তাদের এই সিদ্ধান্তে ব্যাংকের প্রস্তাব এবং অধিকাংশ অভিযোগকারীর নিতে আগ্রহী সহায়তার মধ্যে ব্যবধান তৈরি হয়েছে।
মামলাটি নীতিপালন পর্যালোচনার পর্যায়ে গেলে ইএং ভুথি বলেছিলেন, তদন্তে স্বস্তি ও ক্ষতিপূরণের পথ খুলতে পারে। তদন্ত চলাকালে তার বিরুদ্ধে অপরাধে উসকানি বা সামাজিক নিরাপত্তা বিঘ্নিত করার অভিযোগ আনা হয়। তিনি বলেন, ঋণগ্রহীতা ও অধিকারকর্মীরা মুখ খুললে গুরুতর ঝুঁকির মুখে পড়েন।
রাতানাকিরির পরিবারটির ক্ষেত্রে এরই মধ্যে মেয়ে স্কুলছুট হয়েছে, খাবার কমেছে এবং ঋণ বার্ষিক আয়ের অনেক বেশি। যেকোনো সহায়তার তাৎক্ষণিক সাফল্য নির্ভর করবে, তা পরিবারটির সামর্থ্যের সঙ্গে মানানসই কিস্তির শর্ত তৈরি করতে এবং পরিবারের ব্যয় স্বাভাবিক করতে পারে কি না, তার ওপর।
মূল বিষয়গুলো
- চার কোটি ডলারের বেশি বিনিয়োগ করা কম্বোডিয়ার ক্ষুদ্রঋণ খাতে আইএফসির তদারকিতে ব্যর্থতার প্রমাণ পায় সিএও।
- ২০২৬ সালের ২৪ জুন আইএফসি পরিচালনা পর্ষদ নীতি লঙ্ঘনের অনুসন্ধান প্রত্যাখ্যান করে; পরদিন সিএও প্রধান জেনিন ফেরেত্তি পদত্যাগ করেন।
- তদন্তে কম্বোডিয়ার ছয়টি বড় ঋণদাতা প্রতিষ্ঠান এবং জমি হারানো, শিশুশ্রম ও ক্ষতিকর ঋণ আদায়সহ নানা অভিযোগ পর্যালোচনা করা হয়।
- পরিচালনা পর্ষদ চলমান ক্ষুদ্রঋণ-সংক্রান্ত কাজ বন্ধ করে দেয়, যার প্রভাব কম্বোডিয়ার ১০টি ও রুয়ান্ডার একটি মামলায় পড়ে; নতুন অভিযোগ গ্রহণেও নিষেধাজ্ঞা দেয়।
- অভিযোগকারী ১৮টি পরিবারের মধ্যে মাত্র দুটি প্রস্তাবিত সহায়তা গ্রহণ করেছে।
- বিশ্বব্যাংক সিএওকে তাদের অপর দুটি জবাবদিহি ব্যবস্থার সঙ্গে একীভূত করার পরিকল্পনাও করেছে।