বয়স্ক হয়ে ওঠা দেশের জন্য অবসর পরিকল্পনা
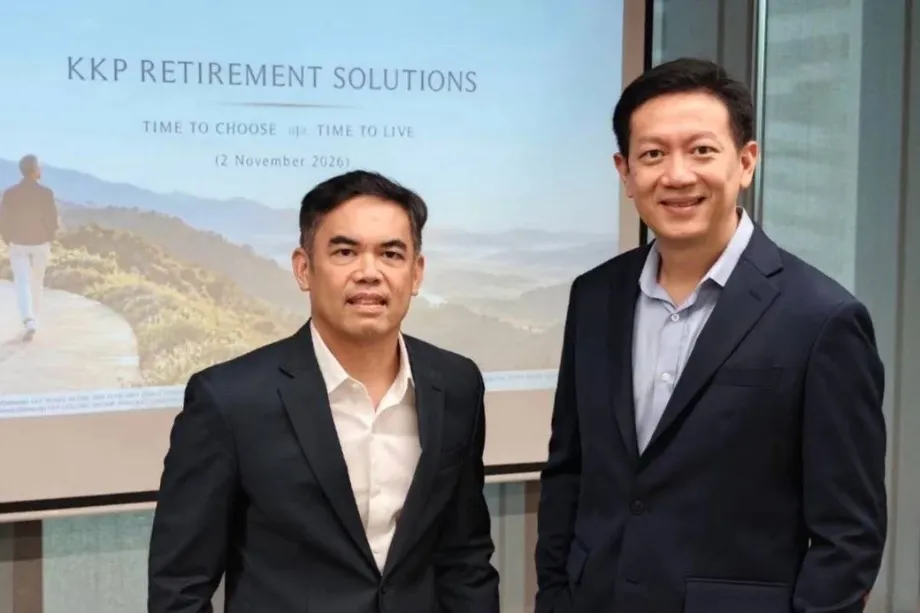
থাইল্যান্ডে মানুষের আয়ু বাড়লেও সঞ্চয় অপর্যাপ্ত থাকায় যে ব্যবধান তৈরি হচ্ছে, সেই প্রেক্ষাপটে কিয়াতনাকিন ফাত্রা ফিন্যান্সিয়াল গ্রুপ ক্যাপিটাল গ্রুপের সঙ্গে ছয়টি অবসর তহবিল চালু করছে। তিন বছরের মধ্যে এসব তহবিলে ৩০ বিলিয়ন বাথ সম্পদ গড়ে তোলার লক্ষ্য তাদের। কেকেপি রিটায়ারমেন্ট সলিউশন্সের প্রথম পর্যায় শুরু হওয়ার কথা ২০২৬ সালের নভেম্বরে। এতে কর্মজীবনে থাকা মানুষের জন্য বিনিয়োগের পাশাপাশি অবসরের পর আয় জোগানোর উদ্দেশ্যে তৈরি তহবিলও থাকবে।
সূচিপত্র
- বয়স্ক হয়ে ওঠা দেশের জন্য অবসর পরিকল্পনা
- থাইল্যান্ডের বয়স্ক জনগোষ্ঠী কেন আর্থিক চাপে
- অবসর নিয়ে আত্মবিশ্বাস প্রস্তুতির চেয়ে বেশি
- সঞ্চয়ের লক্ষ্যমাত্রা দৈনন্দিন হিসাবে কত
- দীর্ঘ আয়ুর সঙ্গে বাড়ে স্বাস্থ্যসেবার ব্যয়
- চারটি রেডি রিটায়ার তহবিল যেভাবে কাজ করে
- সঞ্চয় ব্যয়ের দুটি ভিন্ন উপায় দেয় দুই আয়ভিত্তিক তহবিল
- অংশীদারত্বে ক্যাপিটাল গ্রুপের অবদান
- অসম অর্থনীতিতে দীর্ঘ অবসরের পরিকল্পনা
- মূল বিষয়গুলো
কেকেপির প্রধান অর্থনীতিবিদ ড. ফিফাত লুয়াংনারুয়েমিচাই বলেন, থাইল্যান্ডের জনসংখ্যার প্রায় ২৪ শতাংশের বয়স ইতিমধ্যে ৬০ বছর বা তার বেশি। জাতিসংঘের তথ্যের ভিত্তিতে তৈরি কেকেপির একটি উপস্থাপনায় বলা হয়েছে, ২০৪৯ সালের মধ্যে এই হার ৩৬ শতাংশে পৌঁছাবে। তাদের পূর্বাভাসে আরও দেখা যায়, ২০৬০ সালের মধ্যে প্রতি বয়স্ক মানুষের বিপরীতে কর্মীর সংখ্যা ৫.৫ থেকে কমে ১.৮ হবে।
পরিবারগুলোর জন্য এই পরিসংখ্যান বাস্তব চাপের ইঙ্গিত দেয়: বেশি বয়স্ক আত্মীয়ের সহায়তায় কর্মক্ষম প্রাপ্তবয়স্কের সংখ্যা কমে আসবে, আর অবসরের সঞ্চয় দিয়ে হয়তো কয়েক দশক চলতে হবে। কেকেপির হিসাবে, ৮৬ শতাংশ থাইয়ের অবসর সঞ্চয়ের কোনো পরিকল্পনা নেই, অথবা তারা নিজেদের পরিকল্পনা অনুসরণ করতে পারেন না।
ছয়টি তহবিলের লক্ষ্য দুই ধরনের কাজ সামলানো। চারটি কেকেপি রেডি রিটায়ার তহবিলের উদ্দেশ্য অবসরের আগে সঞ্চয় গড়ে তোলা এবং ধীরে ধীরে বিনিয়োগের ঝুঁকি কমানো। দুটি আয়ভিত্তিক তহবিল অবসরের কাছাকাছি থাকা বা অবসর নেওয়া ব্যক্তিদের জন্য তৈরি; এগুলো জমা সঞ্চয় থেকে নির্ধারিত সময়ে অর্থ দেওয়ার ব্যবস্থা করবে।
কিয়াতনাকিন ফাত্রা সিকিউরিটিজের ব্যক্তিগত বিনিয়োগ পরামর্শ বিভাগের প্রধান নারিত কোসালাথিপ বলেন, এই বৃহত্তর সেবার লক্ষ্য ৯০ বছর বয়স পর্যন্ত অবসরের নগদ প্রবাহ পরিচালনা করা। এর সাফল্য শুধু অবসরের বছর বেছে নেওয়ার ওপর নির্ভর করবে না: অবদানের পরিমাণ, ব্যয়, বিনিয়োগের ফল এবং চিকিৎসার বিল ঠিক করবে প্রত্যেকের সঞ্চয় কত দিন চলবে।
থাইল্যান্ডের বয়স্ক জনগোষ্ঠী কেন আর্থিক চাপে
ফিফাত বলেন, ধনী হওয়ার আগেই থাইল্যান্ড বয়স্ক হয়ে উঠছে। দেশটির জনসংখ্যার মধ্যম বয়স প্রায় ৪১ বছর, আর মাথাপিছু অর্থনৈতিক উৎপাদন প্রায় ৭,২০০ মার্কিন ডলার। ফলে একই রকম বয়সের জনসংখ্যা রয়েছে এমন অনেক ধনী দেশের তুলনায় কম আয় দিয়ে অবসরকালীন ব্যয় মেটাতে হচ্ছে থাইল্যান্ডের অপেক্ষাকৃত বয়স্ক জনগোষ্ঠীকে।
কেকেপি পরস্পর-সম্পর্কিত চারটি চাপের কথা বলেছে: ব্যাপক সমৃদ্ধির আগে বয়স্ক হয়ে ওঠা, সীমিত সরকারি কল্যাণসেবা, দুর্বল আর্থিক পরিকল্পনা এবং বাড়তে থাকা স্বাস্থ্যসেবার ব্যয়। গ্রুপটির উদ্ধৃত তথ্য অনুযায়ী, থাইল্যান্ডের ৫৪ শতাংশের বেশি কর্মী সামাজিক নিরাপত্তা ব্যবস্থার বাইরে। তাদের হিসাবে, প্রবীণ ভাতা ব্যয়ের মাত্র প্রায় ৭ শতাংশ মেটায়।
কর্মক্ষেত্রভিত্তিক সঞ্চয় সুবিধা কর্মীদের অল্প একটি অংশের কাছে পৌঁছেছে। ফিফাত বলেন, প্রায় ৫০ মিলিয়ন কর্মীর মধ্যে প্রায় ৩.১ মিলিয়ন মানুষ প্রভিডেন্ট ফান্ডের সদস্য। অর্থাৎ হারটি প্রায় ৬.২ শতাংশ। প্রভিডেন্ট ফান্ড হলো কর্মক্ষেত্রভিত্তিক ব্যবস্থা, যেখানে কর্মী ও নিয়োগকর্তা অবসরের জন্য অর্থ জমা দেন।
ফিফাতের হিসাবে, কর্মজীবনজুড়ে অবদান রাখা ব্যক্তিদের মাসিক সামাজিক নিরাপত্তা পেনশন প্রায় ৫,০০০ থেকে ৭,০০০ বাথ। কেকেপির উদ্ধৃত থাইল্যান্ড ডেভেলপমেন্ট রিসার্চ ইনস্টিটিউটের তথ্য বলছে, প্রায় ৭০ শতাংশ প্রবীণ তাঁদের সন্তানদের ওপর নির্ভর করেন বা কাজ চালিয়ে যান; আর মাত্র প্রায় ৭ শতাংশ অবসরের সঞ্চয়ের ওপর নির্ভর করেন।
কর্মীর সংখ্যা কমে যাওয়ায় সন্তানদের ওপর নির্ভরতা বজায় রাখা কঠিন হবে। প্রতি বয়স্ক মানুষের বিপরীতে কর্মীর সংখ্যা ৫.৫ থেকে কমে ১.৮ হওয়ার পূর্বাভাসের অর্থ, ২০৬০ সালের মধ্যে সহায়তার ভার বর্তমানের প্রায় এক-তৃতীয়াংশ কর্মীর মধ্যে ভাগ হবে।
অবসর নিয়ে আত্মবিশ্বাস প্রস্তুতির চেয়ে বেশি
সোসাইটি অব অ্যাকচুয়ারিজ রিসার্চ ইনস্টিটিউটের বেসরকারি খাতের ৭৫০ কর্মীর ওপর করা এক জরিপে প্রত্যাশা ও বাস্তব ফলের ব্যবধান উঠে এসেছে। ফিফাতের উদ্ধৃত ফল অনুযায়ী, ৮৬ শতাংশ মনে করেন পরিকল্পনা অনুযায়ী অবসর নিতে পারবেন, কিন্তু বাস্তবে তা পারেন মাত্র ৫ শতাংশ। অবসরে যাওয়ার সময় ৭৩ শতাংশের হাতে প্রয়োজনীয় অর্থের ৬০ শতাংশেরও কম থাকে।
জরিপের ৮৬ শতাংশের হিসাবটি পরিকল্পনা অনুযায়ী অবসর নিতে পারার আত্মবিশ্বাস মাপে। কেকেপির আলাদা ৮৬ শতাংশের হিসাবটি এমন মানুষের, যাঁদের সঞ্চয়ের পরিকল্পনা নেই বা যাঁরা তা অনুসরণ করতে পারেন না। দুটি ফল একসঙ্গে সীমিত প্রস্তুতি এবং পূরণ করা কঠিন হতে পারে এমন প্রত্যাশার চিত্র তুলে ধরে।
কেকেপি আরও বলেছে, সঞ্চয়ের ৮০ শতাংশের বেশি আমানত ও অন্যান্য কম বিনিয়োগ-ঝুঁকির সম্পদে রাখা হয়। এসব সম্পদ স্থিতিশীলতা ও নগদ অর্থে প্রবেশাধিকার দিতে পারে, কিন্তু মুনাফা মূল্যস্ফীতির চেয়ে কম থাকলে সেগুলোর ক্রয়ক্ষমতা কমে যায়। আজ যে অর্থে এক মাসের বাজার করা যায়, দাম বাড়লে সেই অর্থে পরে কম কেনাকাটা সম্ভব হতে পারে।
নারিত আরেকটি বাধার কথা বলেছেন: আয় বাড়ার সঙ্গে প্রায়ই ব্যয়ও বাড়ে, ফলে অবসরের জন্য বাড়তি অর্থ থাকে সামান্য। তাই কেকেপির প্রাথমিক উদ্যোগের একটি লক্ষ্য হবে মানুষকে সঞ্চয়ে উৎসাহিত করা, শুধু বর্তমান বিনিয়োগকারীদের তহবিল বদলাতে রাজি করানো নয়।
সঞ্চয়ের লক্ষ্যমাত্রা দৈনন্দিন হিসাবে কত
কেকেপির হিসাব অনুযায়ী, মাসে ৩০,০০০ বাথ আয় করেন এমন কেউ অবসরের পর সেই আয়ের ৭০ শতাংশ বজায় রাখতে চাইলে ৩০ বছরের জন্য প্রায় ৬ মিলিয়ন বাথ লাগবে। ৭০ শতাংশের পরিমাণ মাসে ২১,০০০ বাথ, অর্থাৎ বছরে ২৫২,০০০ বাথ।
কেকেপির উদ্ধৃত তথ্য অনুযায়ী, অবসরের সময় প্রভিডেন্ট ফান্ডে জমার মধ্যম পরিমাণ মাত্র ২ মিলিয়ন বাথ। অ্যাকাউন্টগুলো কম থেকে বেশি ব্যালান্স অনুযায়ী সাজালে মাঝের অবস্থানে যে অঙ্কটি থাকে, সেটিই মধ্যম পরিমাণ। এই অঙ্কটি কোম্পানির উদাহরণে বলা ৬ মিলিয়ন বাথের এক-তৃতীয়াংশ।
কেকেপি আরও বলেছে, তাদের ব্যয়ের উদাহরণ অনুযায়ী ২ মিলিয়ন বাথের মধ্যম সঞ্চয়ে প্রায় পাঁচ বছরের খরচ মেটানো যায়। কোনো পরিবারের ক্ষেত্রে তা কত দিন চলবে, তা তাদের বাজেটের ওপর নির্ভর করে। মাসে ২১,০০০ বাথ নির্দিষ্ট ব্যয় ধরলে বিনিয়োগের আয় বা দাম বৃদ্ধির হিসাব বাদে ২ মিলিয়ন বাথ প্রায় আট বছর চলবে।
ফিফাত আরেকটি প্রাথমিক হিসাব দিয়েছেন: যুক্তরাষ্ট্রের অবসরবিষয়ক গবেষণার ওপর ভিত্তি করে তৈরি ৪ শতাংশ উত্তোলন-নিয়ম। এতে প্রথম বছরে প্রাথমিক বিনিয়োগ তহবিলের ৪ শতাংশ তোলা হয়, এরপর মূল্যস্ফীতি অনুযায়ী অঙ্ক সমন্বয় করা হয়; লক্ষ্য হলো প্রায় ৩০ বছরের ব্যয় মেটানো।
এই নিয়ম অনুযায়ী, বার্ষিক ব্যয়ের প্রায় ২৫ গুণ সঞ্চয় দরকার। মাসে ৬০,০০০ বাথ ব্যয় করলে বছরে খরচ হবে ৭২০,০০০ বাথ, সে ক্ষেত্রে প্রাথমিক সঞ্চয়ের লক্ষ্য ১৮ মিলিয়ন বাথ। ফিফাত বলেন, যাঁরা উত্তরাধিকার রেখে যেতে চান বা যাঁদের ব্যক্তিগত ব্যয় আরও দ্রুত বাড়বে, তাঁদের বেশি সঞ্চয় দরকার হবে। বাজারের ফল এবং অর্থ তোলার সময়ও ঠিক করে টাকা কত দিন চলবে।
দীর্ঘ আয়ুর সঙ্গে বাড়ে স্বাস্থ্যসেবার ব্যয়
কেকেপির উপস্থাপিত পরিসংখ্যান অনুযায়ী, থাইল্যান্ডে ৬০ বছর বয়সে পৌঁছানো ব্যক্তির গড় অবশিষ্ট আয়ু ২৩.৫ বছর। তাদের তথ্য অনুযায়ী, ৮৫ বছর বয়স পর্যন্ত বেঁচে থাকার সম্ভাবনা প্রায় ৪৭ শতাংশ; আর ৬০ পেরোনো নারীর ৯০ বছর বয়স পর্যন্ত বেঁচে থাকার সম্ভাবনা ৩৫ শতাংশ।
কোম্পানিটি কেন কয়েক দশক ধরে অবসরকালীন আয় দেওয়ার পরিকল্পনা করছে, এই পরিসংখ্যান তা ব্যাখ্যা করে। গড় আয়ু একটি কার্যকর নির্দেশক; তবে অনেকে এর চেয়ে অনেক বেশি দিন বাঁচবেন এবং অতিরিক্ত বছরগুলোর জন্য অর্থের প্রয়োজন হবে।
কেকেপি থাইল্যান্ডে ২০২৬ সালে চিকিৎসা ব্যয় মূল্যস্ফীতির হার ১৪.৮ শতাংশ বলে উল্লেখ করেছে। ফিফাতের উপস্থাপনায় আবার চিকিৎসা ব্যয় বছরে প্রায় ১১ শতাংশ বাড়ার হিসাবও ছিল। দুটি পরিমাপের সংজ্ঞা একই কি না, তা জানানো হয়নি। উভয় হারই উপস্থাপনায় সাধারণ মূল্যস্ফীতির উদাহরণ হিসেবে দেওয়া ৩ শতাংশের চেয়ে অনেক বেশি; প্রবীণদের পরিচর্যা ব্যয় বছরে ৬ শতাংশ বাড়ছে বলে উল্লেখ করা হয়েছে।
বার্ষিক মূল্যস্ফীতি ৩ শতাংশ হলে, আজকের ৭২০,০০০ বাথ ব্যয় ৩০ বছর পর বছরে প্রায় ১.৭৫ মিলিয়ন বাথে পৌঁছাবে। উল্লেখযোগ্য চিকিৎসা বা পরিচর্যার প্রয়োজন আছে এমন পরিবারের ব্যয়ের ধরন ভিন্ন হতে পারে।
অপ্রত্যাশিত ব্যয় সামলাতে ফিফাত স্বাস্থ্য ও দুর্ঘটনা বিমার পরামর্শ দিয়েছেন। রোগীকে চিকিৎসা বিলের কিছু অংশ দিতে হবে, এমন স্বাস্থ্যবিমা ব্যবস্থার সম্ভাব্য পরিবর্তনও অবসরপ্রাপ্তদের খরচ বাড়াতে পারে। সম্ভাব্য এই পরিবর্তনগুলো এখনো পরিকল্পনার বিবেচ্য বিষয়, নিশ্চিত সুবিধা পরিবর্তন নয়।
চারটি রেডি রিটায়ার তহবিল যেভাবে কাজ করে
কেকেপির সঞ্চয় পর্যায়ে চারটি বিকল্প রয়েছে: কেকেপি রেডি রিটায়ার ২০৩৫, কেকেপি রেডি রিটায়ার ২০৪৫, কেকেপি রেডি রিটায়ার ২০৩৫ আরএমএফ এবং কেকেপি রেডি রিটায়ার ২০৪৫ আরএমএফ। আরএমএফের পূর্ণরূপ রিটায়ারমেন্ট মিউচুয়াল ফান্ড। এটি থাইল্যান্ডের অবসরকালীন বিনিয়োগের একটি ধরন, যাতে অবদান ও অর্থ ধরে রাখার শর্তসাপেক্ষে কর-সুবিধা রয়েছে।
বিনিয়োগকারীরা অবসরের লক্ষ্যবছর বেছে নেন। সেই বছর যত এগিয়ে আসে, তত ধীরে ধীরে পোর্টফোলিওর ঝুঁকিপূর্ণ প্রবৃদ্ধিমুখী সম্পদের অংশ কমে; তবে দীর্ঘ মেয়াদে প্রবৃদ্ধির জন্য শেয়ার রাখা হয়। লক্ষ্যবছরে রেডি রিটায়ার তহবিলগুলো কেকেপি লাইফলং ইনকামে রূপান্তর করার উদ্দেশ্য রয়েছে।
এই পদ্ধতি একটি বিশেষ ঝুঁকি সামলায়: কেউ কাজ বন্ধ করার ঠিক আগে বাজারে বড় দরপতন। অবসরের কাছাকাছি থাকা সঞ্চয়কারীর নতুন অবদান দিয়ে ক্ষয় হওয়া পোর্টফোলিও আবার গড়ে তোলার সময় কম থাকে, বিশেষত অর্থ তোলা শুরু হলে।
বৈশ্বিক আর্থিক সংকটের সময় ২০০৯ সালের ফেব্রুয়ারিতে বাজারের সর্বনিম্ন অবস্থানে শেষ হওয়া ১৫ বছরের সূচক-তথ্য ব্যবহার করে কেকেপি এই ঝুঁকির উদাহরণ দিয়েছে। যে পোর্টফোলিওর ঝুঁকি ধীরে ধীরে কমানো হয়েছিল, সেটির মূল্য ঝুঁকি না কমানো পোর্টফোলিওর চেয়ে ২৫.১ শতাংশ বেশি ছিল। এই উদাহরণে প্রকৃত তহবিলের ফল নয়, সূচকের হিসাব ব্যবহার করা হয়েছে।
ঘোষিত সময়সূচি ও বিনিয়োগের মাইলফলকগুলো হলো:
- ২ নভেম্বর ২০২৬: একটি সংবাদমাধ্যমের ব্রিফিংয়ে ফিফাত থাইল্যান্ডের অবসরকালীন চাপ নিয়ে আলোচনা করেন।
- নভেম্বর ২০২৬: কেকেপি মূল বিনিয়োগ পণ্য নিয়ে রিটায়ারমেন্ট সলিউশন্সের প্রথম পর্যায় শুরু করার পরিকল্পনা করেছে।
- ২০৩৫ ও ২০৪৫: রেডি রিটায়ার তহবিলগুলো নিজ নিজ লক্ষ্য অবসরবর্ষে পৌঁছাবে।
- পরবর্তী পর্যায়গুলো: কেকেপি বিমা ও অ্যাপের আরও কিছু সুবিধা যুক্ত করার পরিকল্পনা করেছে; বিস্তারিত সময়সূচি ঘোষণা করা হয়নি।
সঞ্চয় ব্যয়ের দুটি ভিন্ন উপায় দেয় দুই আয়ভিত্তিক তহবিল
নারিত বলেন, কেকেপি লাইফলং ইনকামের লক্ষ্য মূলধন অক্ষুণ্ন রাখার চেষ্টা করে বছরে প্রায় ৪ শতাংশ অর্থ দেওয়া। নিয়মিত নগদ অর্থ প্রয়োজন, তবে পরবর্তী জীবনের জন্য বা পরবর্তী প্রজন্মের জন্য সম্পদ ধরে রাখতে চান, এমন অবসরপ্রাপ্তদের জন্য এটি তৈরি।
কেকেপি অ্যাডভান্সড ইনকামের লক্ষ্য মূলধন থেকে অর্থ খরচ করে বছরে প্রায় ৫ থেকে ৭ শতাংশ বেশি অর্থ দেওয়া। মূলধন হলো বিনিয়োগ করা অর্থ; তা খরচ করলে ভবিষ্যতে তোলার জন্য উপলভ্য অর্থের পরিমাণ কমে। নারিত ন্যূনতম বিনিয়োগের পরিমাণ ১,০০০ বাথ বলে উল্লেখ করেন।
দুই পদ্ধতিতেই লভ্যাংশ দেয় এমন মানসম্পন্ন শেয়ার ও বন্ডে বিনিয়োগ ছড়িয়ে দেওয়া হয়। স্বয়ংক্রিয়ভাবে বিনিয়োগ ইউনিট বিক্রি করে নির্ধারিত সময়ে অর্থ দেওয়া হয়। অর্থাৎ বিনিয়োগকারীর হাতে আসা অর্থের মধ্যে জমা বিনিয়োগ থেকে তুলে নেওয়া টাকাও থাকতে পারে।
দুই পদ্ধতির মধ্যে বেছে নেওয়া অবসরপ্রাপ্তদের সামনে একটি বাস্তব সমঝোতার বিষয় থাকে: এখন বেশি খরচ করলে পরে কম মূলধন থাকবে। নারিত বলেন, মূলধনের নিশ্চয়তা নেই এবং বিনিয়োগকারীরা বিনিয়োগের চেয়ে কম অর্থ ফেরত পেতে পারেন।
প্রাথমিক প্রস্তাবের সময় বিনিয়োগকারীদের জন্য বছরে গড় বিনিয়োগ-ফল ৬ থেকে ৭ শতাংশ হবে বলে কেকেপি প্রত্যাশা জানিয়েছে। এগুলো প্রত্যাশা, প্রকৃত ফল ভিন্ন হবে। পোর্টফোলিওতে শেয়ার ও বন্ড মিলিয়ে রাখা হয়েছে; কেকেপির বর্ণনা অনুযায়ী, বেশি ঝুঁকিপূর্ণ প্রবৃদ্ধিমুখী সম্পদের অংশ মোট বরাদ্দের অর্ধেকের কম।
অংশীদারত্বে ক্যাপিটাল গ্রুপের অবদান
অংশীদারত্ব ঘোষণায় বলা হয়েছে, ক্যাপিটাল গ্রুপের বিনিয়োগের অভিজ্ঞতা ৯০ বছরের বেশি এবং তাদের ব্যবস্থাপনায় অবসরকালীন সম্পদ রয়েছে ২.২ ট্রিলিয়ন মার্কিন ডলারেরও বেশি। কেকেপি বলছে, তারা বৈশ্বিক পোর্টফোলিও পরিচালনার এই অভিজ্ঞতার সঙ্গে থাই বিনিয়োগকারী ও পরিবারের আর্থিক অবস্থার বিষয়ে নিজেদের ধারণা মিলিয়ে নেবে।
ক্যাপিটাল গ্রুপের দক্ষিণ-পূর্ব এশিয়া ক্লায়েন্ট গ্রুপের প্রধান জেইক সন এই সহযোগিতার উদ্দেশ্য ব্যাখ্যা করেন:
কেকেপির সঙ্গে মিলে আমরা সেই অভিজ্ঞতা থাই বিনিয়োগকারীদের কাছে পৌঁছে দিয়েছি—এমন সব সমাধানের মাধ্যমে, যাতে বৈশ্বিক অবসরকালীন বিনিয়োগের দক্ষতা ও স্থানীয় বাজার সম্পর্কে ধারণা একসঙ্গে রয়েছে। এর নকশা করা হয়েছে অবসরের গুরুত্বপূর্ণ সিদ্ধান্ত সহজ করতে, বিনিয়োগকারীদের পরিবর্তনশীল চাহিদার সঙ্গে খাপ খাইয়ে নিতে এবং আরও আত্মবিশ্বাসের সঙ্গে অবসরের প্রস্তুতি নিতে তাঁদের সহায়তা করতে।
বৈশ্বিকভাবে বিনিয়োগ ছড়িয়ে দেওয়া কেকেপির যুক্তির একটি গুরুত্বপূর্ণ অংশ। তাদের উপস্থাপনায় বলা হয়েছে, থাইল্যান্ডের প্রভিডেন্ট ফান্ডের ৯৭ শতাংশ সম্পদ দেশের ভেতরে বিনিয়োগ করা হয়েছে। ২০২৬ সালের আগস্ট পর্যন্ত আগের ১০ বছরে তাদের হিসাবে, সেট সূচকে বার্ষিকীকৃত আয় ৩.৭ শতাংশ, বৈশ্বিক শেয়ারে ১৩.০ শতাংশ এবং এসঅ্যান্ডপি ৫০০-তে ১৫.৪ শতাংশ। নির্দিষ্ট সময়কালের প্রবৃদ্ধিকে সমতুল্য বার্ষিক হারে প্রকাশ করাকে বার্ষিকীকৃত আয় বলে।
বিদেশে বিনিয়োগ করলে বিভিন্ন অর্থনীতি ও কোম্পানিতে বিনিয়োগ ছড়িয়ে পড়ে, তবে এতে বিনিময় হারের ঝুঁকিও আসে। বাথের বিনিময় হার ওঠানামা করলে বিদেশি বিনিয়োগ থাই মুদ্রায় ফেরত রূপান্তরের সময় তার মূল্য বাড়তে বা কমতে পারে।
কেকেপি তাদের তহবিলের সঙ্গে জীবন ও স্বাস্থ্যবিমা এবং কেকেপি বেটারের মাধ্যমে পোর্টফোলিও পর্যবেক্ষণের সুবিধা যুক্ত করার পরিকল্পনা করেছে। কিয়াতনাকিন ফাত্রা ব্যাংকের শাখা, ব্যক্তিগত আর্থিক পরামর্শক এবং 02-165-5555 নম্বরে পরামর্শ পাওয়া যাবে।
অসম অর্থনীতিতে দীর্ঘ অবসরের পরিকল্পনা
কেকেপির পূর্বাভাস, ২০২৬ সালে থাইল্যান্ডের অর্থনৈতিক প্রবৃদ্ধি হবে ২.৫ শতাংশ; তবে এই প্রবৃদ্ধির সুফল সমানভাবে বণ্টিত হবে না। ফিফাত এমন এক পুনরুদ্ধারের চিত্র তুলে ধরেন, যেখানে রপ্তানিমুখী ব্যবসা এবং কৃত্রিম বুদ্ধিমত্তার সঙ্গে যুক্ত বিনিয়োগ ভালো করছে; অন্যদিকে গাড়ি, পেট্রোকেমিক্যাল, বৈদ্যুতিক সরঞ্জাম, নির্মাণ, আবাসন ও পর্যটন খাতের ব্যবসা চাপে রয়েছে। অভ্যন্তরীণ ভোগও ধীর হতে শুরু করেছে।
কেকেপি ২০২৬ সালের জন্য থাই শেয়ারবাজার সূচকের ১,৬৮০ পয়েন্টের লক্ষ্য বহাল রেখেছে এবং ২০২৬ ও ২০২৭ সালের পূর্বাভাস পর্যালোচনা করছে। তাদের প্রত্যাশা, তালিকাভুক্ত কোম্পানিগুলোর সামগ্রিক আয় বাড়বে; পেট্রোকেমিক্যাল খাত ব্যতিক্রম হতে পারে।
ফিফাত বিদেশি ঝুঁকি হিসেবে যুক্তরাষ্ট্রের মধ্যবর্তী নির্বাচন, ইউরোপের বিক্ষোভ, সুদের হার বৃদ্ধি, ধীর প্রবৃদ্ধি এবং শেয়ারবাজারের অস্থিরতার কথা বলেছেন। এসব ঘটনা আস্থা দুর্বল করে দিতে পারে এবং বিনিয়োগকারীদের উদীয়মান বাজার থেকে অর্থ সরিয়ে নিতে উৎসাহিত করতে পারে।
তুলনামূলকভাবে প্রতিরক্ষামূলক খাত হিসেবে কেকেপি ব্যাংক খাতকে এবং দীর্ঘ মেয়াদে প্রবৃদ্ধির জন্য স্বাস্থ্যসেবা, খাদ্য ও পানীয় খাতকে পছন্দ করে। তারা কৃত্রিম বুদ্ধিমত্তায় বিনিয়োগ ধীর হয়ে যাওয়ার সম্ভাবনার কথাও উল্লেখ করেছে।
নারিতের মূল বার্তা ছিল, মুনাফার পাশাপাশি ধারাবাহিক সঞ্চয়ও গুরুত্বপূর্ণ। তিনি বলেন, বিনিয়োগকারীরা অবদান চালিয়ে গেলে অনেক আর্থিক লক্ষ্যের জন্য বছরে ৫ থেকে ৭ শতাংশ আয় যথেষ্ট হতে পারে। সংকটের সময় বিক্রি করে দেওয়া এবং বাজার ঘুরে দাঁড়ালে আবার বিনিয়োগ না করা সেই অগ্রগতিতে বাধা দিতে পারে। ৯০ বছর বয়স পর্যন্ত চলার উদ্দেশ্যে তৈরি পরিকল্পনায় সঞ্চয়ের পরিমাণ এবং বিনিয়োগ চালিয়ে যাওয়ার সামর্থ্যই গুরুত্বপূর্ণ থাকবে।
মূল বিষয়গুলো
- কেকেপি ও ক্যাপিটাল গ্রুপ ছয়টি অবসর তহবিল চালু করছে; প্রথম পর্যায় শুরু হওয়ার কথা ২০২৬ সালের নভেম্বরে।
- চারটি রেডি রিটায়ার তহবিলের লক্ষ্যবছর ২০৩৫ বা ২০৪৫; অবসরকালীন আয়ে রূপান্তরের আগে এগুলো ধীরে ধীরে পোর্টফোলিওর ঝুঁকি কমায়।
- লাইফলং ইনকামের লক্ষ্য প্রায় ৪ শতাংশ অর্থ দেওয়া; অ্যাডভান্সড ইনকামের লক্ষ্য মূলধন কমিয়ে ৫ থেকে ৭ শতাংশ অর্থ দেওয়া।
- কেকেপির হিসাবে, ৮৬ শতাংশ থাইয়ের অবসর সঞ্চয়ের পরিকল্পনা নেই বা তাঁরা তা অনুসরণ করতে পারেন না।
- কেকেপির উদ্ধৃত তথ্য অনুযায়ী, প্রভিডেন্ট ফান্ডে জমার মধ্যম পরিমাণ ২ মিলিয়ন বাথ; মাসে ৩০,০০০ বাথ আয় করেন এমন ব্যক্তির জন্য তাদের অবসর-সংক্রান্ত উদাহরণে প্রয়োজন ৬ মিলিয়ন বাথ।
- তিন বছরের মধ্যে অবসর তহবিলে ৩০ বিলিয়ন বাথ সম্পদ গড়ে তোলার লক্ষ্য গ্রুপটির। মূলধন ও বিনিয়োগের আয়ের নিশ্চয়তা নেই।