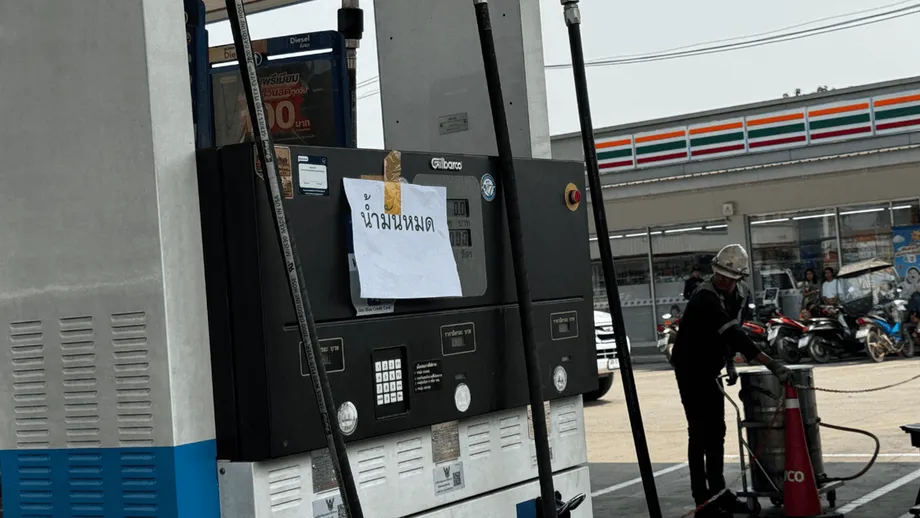
সামান্য নগদ সঞ্চয়ের ওপর বাড়তি জ্বালানি ব্যয়ের চাপ
ক্রুংসরি রিসার্চের তথ্য অনুযায়ী, থাইল্যান্ডের ৫৭.২% পরিবারের মাসিক আয় ২৪,০০০ বাথের বেশি নয়। এসব পরিবারের যাদের ঋণ আছে, তারা খরচ ও ঋণের কিস্তি পরিশোধের পর মাসে ৫০০ বাথেরও কম হাতে রাখতে পারেন। জ্বালানি, খাবার ও যাতায়াতের বাড়তি ব্যয় এই সামান্য আর্থিক সঞ্চয়টুকুও ফুরিয়ে দেওয়ার ঝুঁকি তৈরি করছে, পাশাপাশি কিছু পরিবারের সদস্যদের চাকরিও হুমকির মুখে পড়তে পারে।
সূচিপত্র
- সামান্য নগদ সঞ্চয়ের ওপর বাড়তি জ্বালানি ব্যয়ের চাপ
- সুরক্ষায় ব্যাপক পার্থক্য, তিন শ্রেণির পরিবার
- জ্বালানির দাম কীভাবে খাবার টেবিল পর্যন্ত পৌঁছায়
- চাকরির ওপরও চাপ বাড়তে পারে
- জাতীয় জরিপে কী দেখা যায়
- জ্বালানির দাম বাড়ার আগেই আর্থিক দুর্বলতা ছিল
- জনমনে উদ্বেগ ও জ্বালানির সময়রেখা
- এখন সহায়তা, দীর্ঘ মেয়াদে আয় বৃদ্ধি
- মূল বিষয়গুলো
২০২৬ সালের জানুয়ারি থেকে সেপ্টেম্বরের ব্যয়ের পরিসংখ্যানে এই চাপ স্পষ্ট। বাণিজ্য মন্ত্রণালয়ের বাণিজ্যনীতি ও কৌশল কার্যালয় (টিপিএসও) জানায়, এ সময় পরিবারের গড় মাসিক ব্যয় ছিল ২১,২১৭ বাথ, যা ২০২৫ সালের একই সময়ের তুলনায় ৩২৬ বাথ বেশি। এই বৃদ্ধির মধ্যে যাতায়াত ও যোগাযোগ খাতে বেড়েছে ২২৮ বাথ, অর্থাৎ মোট বৃদ্ধির প্রায় ৭০%।
অক্টোবরে জ্বালানি বাজারের পরিস্থিতি আরও চাপ তৈরি করে। ২০ অক্টোবরের জ্বালানি মন্ত্রণালয়ের বাজার হালনাগাদ তথ্যে এশিয়ার স্পট তরলীকৃত প্রাকৃতিক গ্যাসের (এলএনজি) বেঞ্চমার্ক মূল্য প্রতি মিলিয়ন ব্রিটিশ থার্মাল ইউনিটে ২৯.৮৯ ডলার এবং দুবাই অপরিশোধিত তেলের দাম ব্যারেলপ্রতি ১০৭.৯০ ডলার বলা হয়। থাইল্যান্ড জ্বালানি আমদানি করে এবং বিদ্যুৎ উৎপাদনে প্রাকৃতিক গ্যাসই প্রধান জ্বালানি। ফলে আন্তর্জাতিক বাজারের দাম পরিবারের বিল ও ব্যবসার ব্যয়—দুটোর জন্যই উদ্বেগের কারণ।
ক্রুংসরির মূল্যায়নে দেখা যায়, ক্ষতির প্রভাব কেন সবার ওপর সমানভাবে পড়তে পারে না। শুরুতে সচ্ছল পরিবারকে বেশি দিতে হতে পারে, কারণ তারা গাড়ির জ্বালানিতে বেশি ব্যয় করে। তবে জ্বালানির বাড়তি ব্যয় যখন নিত্যপ্রয়োজনীয় পণ্য, তৈরি খাবার ও অন্যান্য জরুরি পণ্যের দামে ছড়িয়ে পড়ে, তখন কম আয়ের পরিবার বেশি চাপে পড়ে। তাদের ব্যয় কমানোর সুযোগ সীমিত; আবার অনেকে এমন শিল্পে কাজ করেন, যেখানে ব্যবসাপ্রতিষ্ঠান কর্মঘণ্টা, মজুরি বা চাকরি কমিয়ে পরিস্থিতি সামাল দিতে পারে।
সুরক্ষায় ব্যাপক পার্থক্য, তিন শ্রেণির পরিবার
ব্যয়, কর্মসংস্থানের নিরাপত্তা, আর্থিক সঞ্চয় ও ঋণ মূল্যায়নে ক্রুংসরি ২০১৫ থেকে ২০২৫ সালের জাতীয় পরিসংখ্যান দপ্তরের (এনএসও) পারিবারিক জরিপ ব্যবহার করেছে। তাদের শ্রেণিবিভাগে ২০২৫ সালের পারিবারিক আয় বিবেচনা করা হয়েছে:
- আর্থিকভাবে চাপে থাকা পরিবারের মাসিক আয় সর্বোচ্চ ২৪,০০০ বাথ; গড় আয় ১৪,৪৬৪ বাথ। মোট পরিবারের ৫৭.২% এই শ্রেণির।
- মধ্যম আয়ের পরিবারের মাসিক আয় ২৪,০০১ থেকে ৫১,৬৫৭ বাথ; গড় আয় ৩৪,১৭৩ বাথ। মোট পরিবারের ৩২.১% এই শ্রেণির।
- আর্থিকভাবে সচ্ছল পরিবারের মাসিক আয় কমপক্ষে ৫১,৬৫৮ বাথ; গড় আয় ৮৪,৭৪৫ বাথ। মোট পরিবারের ১০.৭% এই শ্রেণির।
এই শ্রেণিগুলোর মধ্যে ঋণ বড় পার্থক্য তৈরি করে। ঋণ নেই, এমন চাপে থাকা পরিবারের হাতে মাসে প্রায় ১,৩০০ বাথ থাকে। ঋণ থাকলে হাতে থাকে ৫০০ বাথেরও কম। আর্থিকভাবে সচ্ছল পরিবারের মাসিক উদ্বৃত্ত প্রায় ৩০,০০০ থেকে ৩৫,০০০ বাথ, তাই বাড়তি বিল সামলানোর সক্ষমতা তাদের অনেক বেশি।
সাময়িক বিপর্যয় সামলাতে মধ্যম আয়ের পরিবারের কিছু সঞ্চয় আছে, যদিও ঋণের কিস্তি নগদ অর্থের নাগাল সীমিত করতে পারে। চাপে থাকা পরিবারের বকেয়া ঋণ তাদের আর্থিক সম্পদের ২.৭ গুণ। এ অবস্থায় জরুরি খরচ বাড়লে পরিবারকে দ্রুত সঞ্চয় ভাঙা, সম্পদ বিক্রি করা কিংবা আবার ঋণ নেওয়ার মধ্যে একটিকে বেছে নিতে হতে পারে।
জ্বালানির দাম কীভাবে খাবার টেবিল পর্যন্ত পৌঁছায়
চাপে থাকা পরিবারের ব্যয়ের ৫৩.৪% যায় খাবার, উপযোগসেবা ও জ্বালানিতে; মধ্যম আয়ের পরিবারের ক্ষেত্রে এই হার ৪৭.২%। এসব ব্যয় পিছিয়ে দেওয়ার সুযোগ পরিবারের খুব কম: মানুষের খাবার, বিদ্যুৎ এবং কর্মস্থলে যাওয়ার জন্য যাতায়াত—সবই দরকার।
ক্রুংসরি এমন একটি পরিস্থিতি বিবেচনা করেছে, যেখানে এই তিন খাতের দাম ১০% বাড়ে। পরিবার একই পরিমাণ পণ্য কিনলে এবং অন্য পণ্যের দাম অপরিবর্তিত থাকলে, চাপে থাকা পরিবারের মোট ব্যয় প্রায় ৫.৩৪% বাড়বে; মধ্যম আয়ের পরিবারের বাড়বে ৪.৭২%। ব্যয়ের অনুপাত থেকে এই হিসাব করা হয়েছে; ১০% বৃদ্ধিটি পূর্বাভাস নয়, বরং একটি সম্ভাব্য পরিস্থিতির হিসাব।
বিভিন্ন পথে তেলের দাম পরিবারের বাজেটে প্রভাব ফেলে। গাড়িচালককে পাম্পে বেশি দাম দিতে হয়, আর যাত্রী ও পণ্য পরিবহনকারীদের ব্যয় বাড়ে। এরপর খাবার উৎপাদক ও বিক্রেতারা পণ্য পৌঁছানো, রান্না ও মোড়কজাত করার বাড়তি খরচ পুষিয়ে নিতে দাম বাড়াতে পারেন। সার, ন্যাফথা ও পেট্রোকেমিক্যালের কাঁচামালও জ্বালানির ব্যয়কে কৃষি ও উৎপাদন খাতে পৌঁছে দেয়।
টিপিএসওর তথ্যে দেখা যায়, তৈরি খাবারে মাসিক ব্যয় ২০২৬ সালের জানুয়ারি থেকে সেপ্টেম্বর সময়ে বেড়ে ৩,৫২৮ বাথ হয়েছে, যা এক বছর আগে ছিল ৩,৪৩৫ বাথ। খাবার ও অ্যালকোহলবিহীন পানীয় ব্যয়ের সবচেয়ে বড় খাতই ছিল, যার পরিমাণ ৮,৩৪২ বাথ—বেড়েছে ১১৮ বাথ। যাতায়াত ও যোগাযোগ খাতে ব্যয় ছিল ৪,৮৯৫ বাথ, যা মোট ব্যয়ের ২৩.০৭%।
অন্যদিকে, আবাসন খাতে মাসিক ব্যয় ১৭ বাথ কমে ৫,১১৭ বাথ হয়েছে; এর একটি কারণ বিদ্যুৎ বিল কম থাকা। চুক্তি, ট্যারিফ ও সরকারি পদক্ষেপের কারণে আন্তর্জাতিক বাজারের দামের পরিবর্তন ভোক্তাদের কাছে পৌঁছাতে ভিন্ন ভিন্ন সময় লাগতে পারে, তাই পরিবারের জ্বালানি বিলেও পরিবর্তনের গতি আলাদা হতে পারে।
চাকরির ওপরও চাপ বাড়তে পারে
ক্রুংসরির তথ্যে, চাপে থাকা পরিবারের ৫১.১% সদস্য নির্মাণ, পাইকারি ও খুচরা বাণিজ্য, কৃষি, আবাসন কিংবা খাদ্যসেবা খাতে কাজ করেন। এসব শিল্পে কাঁচামালের ব্যয় বৃদ্ধি ও ক্রেতাদের ব্যয় কমে যাওয়ার প্রভাব পড়ে।
রান্নার জ্বালানি, উপকরণ ও পণ্য পৌঁছানোর খরচ বেড়ে গেলে রেস্তোরাঁর মেনুর দাম বাড়তে পারে। এরপর ক্রেতারা খাবার কেনা কমালে ব্যবসাপ্রতিষ্ঠান কর্মীদের কর্মঘণ্টা কমাতে পারে। ফলে একই সময়ে পরিবারের জীবনযাত্রার ব্যয় বাড়তে পারে এবং আয় কমে যেতে পারে।
আর্থিকভাবে সচ্ছল পরিবারের মাত্র ২৪.৩% সদস্য এসব ঝুঁকিপূর্ণ শিল্পে কাজ করেন। প্রায় ৪০.৭% পরিবারের সদস্য এমন খাতে কাজ করেন, যেগুলোকে ক্রুংসরি তুলনামূলক স্থিতিশীল মনে করে। এর মধ্যে রয়েছে জনপ্রশাসন, শিক্ষা, স্বাস্থ্যসেবা, পেশাগত সেবা, অর্থায়ন ও বিমা।
আয় বৃদ্ধি সুরক্ষা দিতে খুব বেশি পারেনি। ক্রুংসরির মূল্যায়নে দেখা গেছে, মূল্যস্ফীতি সমন্বয়ের আগের আয়—অর্থাৎ নামমাত্র আয়—গত এক দশকে সবচেয়ে সচ্ছল শ্রেণিতে গড়ে কমেছে এবং মধ্যম আয়ের শ্রেণিতে সামান্য বেড়েছে। বছরে গড়ে প্রায় ১% মূল্যস্ফীতিও ক্রয়ক্ষমতা আরও কমিয়েছে।
চাপে থাকা শ্রেণিতে নামমাত্র আয় তুলনামূলক দ্রুত বেড়েছে, যার পেছনে আংশিক ভূমিকা ছিল সরকারি সহায়তার। তাদের আয়ে সরকারি সহায়তার অংশ ২০১৫ সালের ৩.৬% থেকে বেড়ে ২০২৫ সালে ৫.৬% হয়েছে। এই সহায়তা বাদ দিলে আয় বছরে গড়ে মাত্র ১.৭% বেড়েছে।
জাতীয় জরিপে কী দেখা যায়
জাতীয় পরিসংখ্যান দপ্তরের পারিবারিক জরিপের সারসংক্ষেপ অনুযায়ী, ২০২৫ সালের প্রথমার্ধে পরিবারের গড় মাসিক আয় ছিল ২৮,১৫১ বাথ, আর ব্যয় ২১,৯৮৪ বাথ। আয়ের ৭৮.১% ব্যয় হয়েছে।
এই দুই গড়ের মধ্যে মাসিক ব্যবধান ছিল ৬,১৬৭ বাথ। চাপে থাকা শ্রেণির ক্ষেত্রে ক্রুংসরির পরিসংখ্যান দেখায়, অনেক পরিবারের ব্যয় ও ঋণের কিস্তি পরিশোধের পর হাতে আরও অনেক কম অর্থ থাকে। জাতীয় গড়ে ভিন্ন ভিন্ন আয়, সম্পদ ও দায়বদ্ধতাসম্পন্ন পরিবারগুলো একসঙ্গে অন্তর্ভুক্ত।
এনএসওর তথ্যে, ৪০.৭% পরিবারের ঋণ ছিল। ঋণ না থাকা পরিবারসহ সব পরিবারের গড় ঋণ ছিল ১,৪৪,৮৭১ বাথ। এর মধ্যে ভোগ্যপণ্য, আবাসন ও শিক্ষার মতো পারিবারিক প্রয়োজনে নেওয়া ঋণের পরিমাণ ১,০৯,৬২৮ বাথ। ঋণগ্রস্ত পরিবারের ৯২.৭% শুধু আনুষ্ঠানিক উৎস থেকে, ৫.১% শুধু অনানুষ্ঠানিক উৎস থেকে এবং ২.২% উভয় উৎস থেকে ঋণ নিয়েছে।
মাথাপিছু নিয়মিত আয় ২০২৩ সালের মাসিক ১০,৭৬৫ বাথ থেকে বেড়ে ২০২৫ সালের প্রথমার্ধে ১১,২৪৬ বাথ হয়েছে। আয়বৈষম্যের মাপকাঠি এনএসওর জিনি সহগ ০.২৮৫ থেকে কমে ০.২৬০ হয়েছে। মান কমার অর্থ আয় আরও সমভাবে বণ্টিত হয়েছে। সর্বনিম্ন আয়ের শ্রেণির আয়ের অংশ ৮.৭% থেকে বেড়ে ৯.৯% হয়েছে, আর সর্বোচ্চ আয়ের শ্রেণির অংশ ৪০.০% থেকে কমে ৩৮.৬% হয়েছে।
এনএসওর পরিসংখ্যান ২০২৫ সালের প্রথমার্ধে পরিবারের আর্থিক অবস্থার চিত্র তুলে ধরে, আর টিপিএসওর ব্যয়ের পরিসংখ্যান ২০২৬ সালের জানুয়ারি থেকে সেপ্টেম্বর সময়ের এবং এটি ভিন্ন পরিসংখ্যানভিত্তিক ধারার। প্রতিটি সংস্থাই আগের সময়ের সঙ্গে নিজস্ব তুলনা দিয়েছে: টিপিএসও এক বছর আগের তুলনায় ব্যয় বৃদ্ধির কথা বলেছে, আর এনএসও নিয়মিত মাথাপিছু আয় ও আয় বণ্টনের উন্নতির কথা জানিয়েছে।
জ্বালানির দাম বাড়ার আগেই আর্থিক দুর্বলতা ছিল
ক্রুংসরি রিসার্চের ১ অক্টোবর ২০২৫-এর পারিবারিক সম্পদ বিশ্লেষণ—যার লেখক থানসিন ক্লিনথানম—কোভিড-১৯-এর পর সীমিত আর্থিক পুনরুদ্ধারের চিত্র তুলে ধরে। ২০২১ থেকে ২০২৩ সালের জরিপের তথ্য ব্যবহার করে এতে দেখা যায়, পরিবারের তরল সম্পদ বছরে মাত্র ৮,২১৮ বাথ বেড়েছে। তরল সম্পদের মধ্যে আমানত ও সহজে নগদে রূপান্তর করা যায় এমন অন্যান্য সম্পদ রয়েছে।
মাসে ২০,০০০ বাথের কম আয় করা পরিবারের ক্ষেত্রে বছরে এই বৃদ্ধি ছিল ২,০০০ বাথেরও কম। মাসে ১০,০০০ বাথের কম আয় করা পরিবারগুলোর সম্পত্তি ও যানবাহনের মূল্যও বছরে গড়ে ৮২,২৯৪ বাথ কমেছে। ১০,০০০ থেকে ২০,০০০ বাথ আয়ের পরিবারগুলোর ক্ষেত্রে এ হ্রাস ছিল ১৭,৪২৫ বাথের বেশি।
আয় ও ব্যয় প্রায় একই হারে বাড়ছিল। বিশ্লেষণে দেখা যায়, ২০২১ থেকে ২০২৩ সময়ে বছরে গড়ে আয় বেড়েছে ১,৮০৬ বাথ এবং ব্যয় ১,৮০৩ বাথ। ফলে সঞ্চয়ের জন্য বাড়তি সামর্থ্য খুব কম ছিল।
সবচেয়ে কম আয়ের কর্মীদের ঘুরে দাঁড়ানো বিশেষভাবে কঠিন ছিল। ২০২৪ সালে মূল্যস্ফীতি সমন্বয়ের পর কর্মীদের গড় আয় কোভিড-পূর্ব স্তরের চেয়ে ৩.২% বেশি ছিল। কিন্তু মাসে ৭,৮০০ বাথের কম আয় করা কর্মীদের ক্ষেত্রে তা ১৮.৫% কম ছিল।
বিশ্লেষণে উদ্ধৃত থাইল্যান্ডের কেন্দ্রীয় ব্যাংকের তথ্য অনুযায়ী, ২০২৫ সালের প্রথম প্রান্তিকে পারিবারিক ঋণ ছিল ১৬.৩৫ ট্রিলিয়ন বাথ, যা মোট দেশজ উৎপাদনের (জিডিপি) ৮৭.৪%। ঋণদাতারা সতর্ক থাকায় এক বছর আগের তুলনায় পারিবারিক ঋণ ০.১২% সংকুচিত হয়েছিল। ফলে নগদ অর্থের ঘাটতি ও সম্পদের মূল্য কমতে থাকা পরিবারগুলো সমস্যার মুখে সহায়তা দরকার হলেও ঋণ পেতে হিমশিম খেতে পারে।
জনমনে উদ্বেগ ও জ্বালানির সময়রেখা
সুয়ান দুসিত পোলের ‘থাই নাগরিক ও জ্বালানি ব্যবস্থা’ শীর্ষক জরিপে সারা দেশের ১,৩৪৭ জনের মতামত নেওয়া হয়। এতে দেখা যায়, জ্বালানির দাম বাড়া নিয়ে ৪৫.৮৮% খুব উদ্বিগ্ন এবং ৪৪.১০% কিছুটা উদ্বিগ্ন; দুই শ্রেণি মিলিয়ে ৮৯.৯৮%।
জ্বালানি সাশ্রয়ে প্রয়োজন নেই এমন বাতি ও বৈদ্যুতিক সরঞ্জাম বন্ধ রাখার পরিকল্পনার কথা জানান ৬৯.৯৩%। ৩০.৫১% বলেন, জরুরি সঞ্চয় মাত্র এক থেকে তিন মাস চলবে। আর ৭১.০৫% চান, সরকার যতটা সম্ভব দীর্ঘ সময়ের জন্য জ্বালানি ও রান্নার গ্যাসের দাম স্থির রাখুক।
সুয়ান দুসিত পোলের সভাপতি পর্নফান বুয়াথং মূল্য নির্ধারণের পদ্ধতি, জ্বালানি মজুত ও জনসাধারণের সঙ্গে যোগাযোগ ব্যবস্থাপনার আহ্বান জানান। সুয়ান দুসিত বিশ্ববিদ্যালয়ের আইন ও রাজনীতি অনুষদের রাষ্ট্রবিজ্ঞানের প্রভাষক আঞ্চলি রত্তানা বলেন, তেল ও গ্যাসের দাম বাড়লে উৎপাদন ও বিতরণের মাধ্যমে পণ্য ও সেবার ব্যয়ও বাড়তে পারে।
তারিখসহ ঘটনাপ্রবাহে দেখা যায়, আগে থেকেই আর্থিকভাবে দুর্বল পরিবারগুলোর ওপর কীভাবে নতুন বাহ্যিক ধাক্কা এসে পড়েছে:
- ২০২১ থেকে ২০২৩: ক্রুংসরির পরবর্তী বিশ্লেষণে দেখা যায়, পারিবারিক আয় ও ব্যয় প্রায় সমান হারে বেড়েছে।
- ২০২৫ সালের প্রথমার্ধ: এনএসওর তথ্যে পরিবারের গড় মাসিক আয় ছিল ২৮,১৫১ বাথ এবং ৪০.৭% পরিবারের ঋণ ছিল।
- সেপ্টেম্বর ২০২৬: ব্রেন্ট অপরিশোধিত তেলের গড় দাম ২০২৬ সালের ফেব্রুয়ারির তুলনায় প্রায় ৬০% বেশি ছিল।
- ২০২৬ সালের জানুয়ারি থেকে সেপ্টেম্বর: টিপিএসওর তথ্যে পরিবারের মাসিক ব্যয় এক বছর আগের তুলনায় ৩২৬ বাথ বেড়েছে।
- ২০ অক্টোবর ২০২৬: জ্বালানি মন্ত্রণালয়ের হালনাগাদ তথ্যে এশিয়ার স্পট এলএনজির দাম প্রতি মিলিয়ন ব্রিটিশ থার্মাল ইউনিটে ২৯.৮৯ ডলার এবং দুবাই অপরিশোধিত তেলের দাম ব্যারেলপ্রতি ১০৭.৯০ ডলার ছিল।
এখন সহায়তা, দীর্ঘ মেয়াদে আয় বৃদ্ধি
থাই কর্তৃপক্ষ দীর্ঘমেয়াদি চুক্তির আওতায় কেনা গ্যাসকে অগ্রাধিকার দিয়েছে, কারণ স্পট বাজারের তুলনায় এর দামে ওঠানামা কম। পাশাপাশি দেশের অভ্যন্তরে তেলের দাম স্থিতিশীল রাখতে পদক্ষেপও চালু রেখেছে। জ্বালানি খাতের এক নাম প্রকাশে অনিচ্ছুক জ্যেষ্ঠ কর্মকর্তা বলেন, জ্বালানি নিয়ন্ত্রণ কমিশন ২০২৬ সালের নভেম্বরে বাজার স্থিতিশীল রাখার আরও পদক্ষেপ নেওয়ার প্রত্যাশা করছে; তবে পদক্ষেপগুলোর বিবরণ ও ঘোষণার নির্দিষ্ট তারিখ জানানো হয়নি।
থাইল্যান্ডের সামনে একই বাজেট সীমাবদ্ধতা রয়েছে, যার মুখোমুখি আসিয়ানের অন্যান্য অর্থনীতি এবং চীন, জাপান ও দক্ষিণ কোরিয়াও। কোভিড-১৯ ও ইউক্রেন যুদ্ধের পর মূল্যস্ফীতিসহ একের পর এক ধাক্কায় সরকারের ঋণ বেড়েছে এবং সুরক্ষায় অর্থায়নের সুযোগ কমেছে। ব্যাপকভাবে দাম স্থির রাখলে দ্রুত অনেক ভোক্তা উপকৃত হতে পারেন, আর লক্ষ্যভিত্তিক সহায়তা সীমিত সরকারি অর্থ সবচেয়ে কম সঞ্চয় আছে এমন পরিবারগুলোর দিকে পৌঁছে দেয়।
ক্রুংসরির মতে, বিল ও ঋণের চাপ লাঘবের পাশাপাশি আরও নিরাপদ আয়ের ব্যবস্থা দরকার। তাদের প্রস্তাবের মধ্যে রয়েছে শক্তিশালী সামাজিক সুরক্ষা, আর্থিক শিক্ষা, কর্মজীবনের পুরো সময়জুড়ে দক্ষতা উন্নয়ন এবং ভালো বেতনের চাকরি তৈরি করতে পারে এমন প্রযুক্তি শিল্পে বিনিয়োগ। ২০২৫ সালের অক্টোবরের বিশ্লেষণে ক্ষুদ্র ও মাঝারি ব্যবসা শক্তিশালী করা, নমনীয়ভাবে ঋণ পুনর্গঠন এবং অনানুষ্ঠানিক ঋণের সহজলভ্য বিকল্প তৈরির পক্ষেও মত দেওয়া হয়েছে।
ওই বিশ্লেষণের লেখক থানসিন ক্লিনথানম শুধু ঋণকেন্দ্রিক পদক্ষেপের সীমাবদ্ধতা ব্যাখ্যা করেন:
এই মূল কারণগুলো সমাধান না করলে পারিবারিক ঋণের সমস্যার সমাধান থেকে টেকসই ফল পাওয়ার সম্ভাবনা কম।
বন্যাও তাৎক্ষণিক উদ্বেগ বাড়াচ্ছে। টিপিএসও সতর্ক করেছে, কৃষিজমির ক্ষতি ও পরিবহনব্যবস্থা ব্যাহত হলে কৃষিপণ্যের দাম বাড়তে পারে, বিশেষত তাজা সবজির। ক্ষতিগ্রস্ত পরিবারকে মেরামত, নতুন যন্ত্রপাতি কেনা ও নির্মাণসামগ্রীর জন্যও ব্যয় করতে হতে পারে।
আর্থিকভাবে সচ্ছল পরিবার এবং ঋণ নেই এমন মধ্যম আয়ের পরিবার ব্যয় বজায় রাখতে পারলে ব্যক্তিগত ভোগ বাড়তে পারে। চাপে থাকা পরিবার মোট পরিবারের ৫৭.২%, কিন্তু মোট ভোগের ৩৪.৩% তাদের। তাই জাতীয় পর্যায়ে ব্যয় বৃদ্ধি ঘটলেও অধিকাংশ পরিবারের আর্থিক চাপ বাড়তে পারে।
মূল বিষয়গুলো
- ক্রুংসরির শ্রেণিবিভাগে থাইল্যান্ডের ৫৭.২% পরিবার আর্থিক চাপে রয়েছে; তাদের মাসিক আয় সর্বোচ্চ ২৪,০০০ বাথ।
- ঋণ থাকা চাপে থাকা পরিবারের হাতে খরচ ও ঋণের কিস্তি পরিশোধের পর মাসে ৫০০ বাথেরও কম থাকে।
- এই শ্রেণির ব্যয়ের ৫৩.৪% খাবার, উপযোগসেবা ও জ্বালানিতে যায়; তাই জরুরি পণ্যের দাম বাড়লে তা সামলানো কঠিন।
- ২০২৬ সালের জানুয়ারি থেকে সেপ্টেম্বর সময়ে পরিবারের মাসিক ব্যয় বৃদ্ধির প্রায় ৭০% এসেছে যাতায়াত ও যোগাযোগ খাত থেকে।
- চাপে থাকা পরিবারের অর্ধেকের বেশি সদস্য এমন শিল্পে কাজ করেন, যেগুলো বাড়তি ব্যয় ও চাহিদা কমে যাওয়ার ঝুঁকিতে রয়েছে।
- ক্রুংসরির সুপারিশ, তাৎক্ষণিক সহায়তার পাশাপাশি সামাজিক সুরক্ষা জোরদার করা, কর্মসংস্থান আরও স্থিতিশীল করা এবং আয় বাড়ানো।