নিরাপত্তাব্যবস্থা ব্যর্থ হলে ভুক্তভোগীদের ক্ষতিপূরণের দাবি ব্যাংকগুলোর ওপর
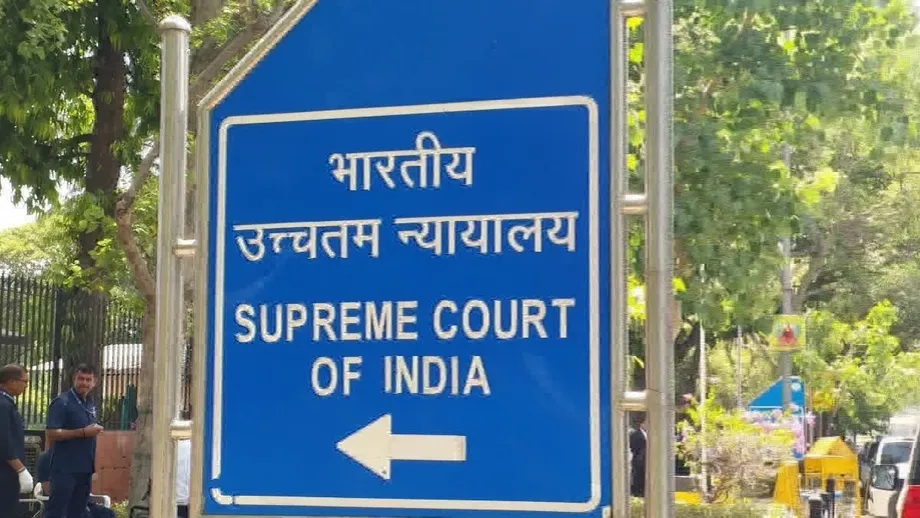
প্রয়োজনীয় যাচাই না করায় অপরাধ সংঘটিত হয়েছে বলে তদন্তে প্রমাণিত হলে, ডিজিটাল জালিয়াতির ভুক্তভোগীদের ক্ষতিপূরণ দিতে ব্যাংক ও অন্যান্য আর্থিক প্রতিষ্ঠানের প্রতি আহ্বান জানিয়েছে ভারতের সুপ্রিম কোর্ট। আদালত বলেছে, ক্ষতিপূরণের পরিমাণ অন্তত খোয়া যাওয়া অর্থের সমান হওয়া উচিত। এর মধ্যে এমন প্রতারণাও রয়েছে, যেখানে অপরাধীরা মানুষকে ভয় দেখিয়ে বিশ্বাস করায় যে তারা ‘ডিজিটাল গ্রেপ্তার’-এর মুখে পড়েছেন।
সূচিপত্র
- নিরাপত্তাব্যবস্থা ব্যর্থ হলে ভুক্তভোগীদের ক্ষতিপূরণের দাবি ব্যাংকগুলোর ওপর
- কোন পরিস্থিতিতে ক্ষতিপূরণ দিতে হবে?
- অস্বাভাবিক লেনদেন সম্পন্ন হওয়ার আগেই থামানো
- ভয় দেখিয়ে কীভাবে প্রতারণা চালানো হয়
- অভিযোগ কমেছে, তবে ক্ষতি বিপুল
- অর্থের গতিপথ দেখায় বিভিন্ন ঘটনা
- ব্যাংককর্মী ও নিয়ন্ত্রক সংস্থার ওপর নজরদারি
- পরবর্তী পদক্ষেপের সময়সূচি
- মূল বিষয়
ভারতের প্রধান বিচারপতি সূর্য কান্ত এবং বিচারপতি জয়মাল্য বাগচী ও ভি মোহনার সমন্বয়ে গঠিত বেঞ্চ বলেছে, পরবর্তী নির্দেশ দেওয়ার আগে তারা রিজার্ভ ব্যাংক অব ইন্ডিয়ার প্রস্তাবিত কেওয়াইসি সংশোধনী নির্দেশনা, ২০২৬ পর্যালোচনা করবে। প্রস্তাবিত বিধিগুলো ৩০ নভেম্বরের মধ্যে বিজ্ঞপ্তি আকারে প্রকাশ এবং ২০২৬ সালের ৩১ ডিসেম্বরের মধ্যে কার্যকর হওয়ার কথা।
আদালতের হস্তক্ষেপে বিতর্কের কেন্দ্রে এসেছে দুটি সুনির্দিষ্ট দায়িত্ব: অর্থ হিসাব থেকে বেরিয়ে যাওয়ার আগে সন্দেহজনক লেনদেন ঠেকানো এবং অপর্যাপ্ত যাচাইয়ের কারণে ক্ষতি হলে আর্থিক প্রতিষ্ঠানকে অর্থ পরিশোধে বাধ্য করা। গ্রাহকদের ক্ষেত্রে প্রস্তাবিত ক্ষতিপূরণের শর্তের ফলে প্রতিদান নির্ভর করবে লেনদেনটি ব্যাংক কীভাবে সামলেছে, সে বিষয়ে তদন্তের ওপর।
মামলাটি In Re: Victims of Digital Arrest Related to Forged Documents, মামলা নম্বর SMW (Crl.) 3/2025। এটি স্বতঃপ্রণোদিত মামলা, অর্থাৎ সুপ্রিম কোর্ট নিজ উদ্যোগে বিষয়টি গ্রহণ করেছে।
কোন পরিস্থিতিতে ক্ষতিপূরণ দিতে হবে?
বেঞ্চ বলেছে, ডিজিটাল গ্রেপ্তার ও অন্যান্য সাইবার জালিয়াতির শিকার ব্যক্তিদের ক্ষতিপূরণ দিতে আর্থিক প্রতিষ্ঠানগুলোকে বাধ্য করতে হবে, যদি তারা যথাযথ সতর্কতা অবলম্বনে ব্যর্থ হয়। সহজ ভাষায়, যথাযথ সতর্কতা বলতে গ্রাহকের পরিচয় শনাক্ত করা, হিসাবের লেনদেনের ধরন বোঝা এবং সতর্কসংকেত দেখা দিলে ব্যবস্থা নেওয়ার জন্য যুক্তিসংগতভাবে প্রয়োজনীয় যাচাই বোঝায়।
প্রস্তাবিত ন্যূনতম ক্ষতিপূরণের পরিমাণ হবে ভুক্তভোগীর খোয়া যাওয়া অর্থের সমান। অর্থ হারানো ব্যক্তির ক্ষেত্রে তাই দেখতে হবে, আর্থিক প্রতিষ্ঠানের ব্যর্থতার কারণে জালিয়াতি সম্ভব হয়েছিল কি না। এসব দাবি কীভাবে নিষ্পত্তি হবে, গ্রাহকেরা কীভাবে আবেদন করবেন এবং কত দ্রুত ক্ষতিপূরণ দেওয়া হবে—এসব বিষয়ে বিস্তারিত প্রক্রিয়া আদালত এখনো চূড়ান্ত করেনি।
বিচারপতি বাগচী বলেন, আদালত আর্থিক প্রতিষ্ঠানগুলোর ওপর কঠোর দায় আরোপ করতে পারে। এই আইনি পদ্ধতিতে নির্দিষ্ট শর্ত পূরণ হলে কোনো প্রতিষ্ঠানের ওপর দায় বর্তায়। বেঞ্চের বর্ণিত ক্ষতিপূরণ কাঠামোতে সেইসব ঘটনার ওপর জোর দেওয়া হয়েছে, যেখানে প্রয়োজনীয় যাচাইয়ে ব্যর্থতা পাওয়া যায়।
শুনানিতে প্রধান বিচারপতি কান্ত সম্ভাব্য ফৌজদারি বিচারের বিষয়টিও তোলেন। ব্যাংকের দায় আদালতের নির্দেশে নির্ধারণের বিরোধিতা করে অ্যাটর্নি জেনারেল আর ভেঙ্কটরামানি বলেন, এ বিষয়ে আরবিআইয়ের নিয়ন্ত্রণমূলক বিধির মাধ্যমে ব্যবস্থা নেওয়া উচিত। পরবর্তী পদক্ষেপ ঠিক করার আগে বেঞ্চ প্রস্তাবিত নিয়ন্ত্রণমূলক কাঠামো পর্যালোচনা করবে।
অস্বাভাবিক লেনদেন সম্পন্ন হওয়ার আগেই থামানো
গ্রাহকের নিয়মিত ব্যাংকিং ইতিহাসের সঙ্গে মেলে না—এমন লেনদেন ব্যাংকগুলো কেন সাময়িকভাবে থামাতে পারবে না, তা জানতে চেয়েছে সুপ্রিম কোর্ট। কোনো হিসাব সাধারণত কীভাবে ব্যবহার করা হয়, তার রেকর্ড ব্যাংকের কাছে থাকে। ফলে হঠাৎ বা অস্বাভাবিক লেনদেন যাচাই করার জন্য তাদের কাছে প্রয়োজনীয় তথ্য রয়েছে।
অর্থ চলে যাওয়ার পর ব্যবস্থা নেওয়ার কার্যকারিতা নিয়ে প্রশ্ন তোলেন প্রধান বিচারপতি কান্ত। আগাম ব্যবস্থা নেওয়ার প্রয়োজনীয়তা ব্যাখ্যা করে তিনি বলেন:
প্রতিবেদন তো শুধু ঘটনার পর ময়নাতদন্তের মতো হবে। প্রতিরোধের কী হবে? কোনো লেনদেন আসার সঙ্গে সঙ্গে সেটি আটকে রাখা যাবে না কেন?
আলোচনায় থাকা নিরাপত্তাব্যবস্থার মধ্যে রয়েছে অস্বাভাবিক লেনদেন সাময়িকভাবে স্থগিত রাখা, সংশ্লিষ্ট থানাকে স্বয়ংক্রিয়ভাবে জানানো এবং অর্থ পরিশোধটি প্রকৃত কি না তা নিশ্চিত করতে সরেজমিনে যাচাইয়ের ব্যবস্থা করা। প্রধান বিচারপতি আরও বলেন, লিখিতভাবে সত্যতা যাচাই না হওয়া পর্যন্ত অস্বাভাবিক লেনদেন স্থগিত রাখতে হবে।
ফোন বা ভিডিও কলে হুমকির মুখে থাকা গ্রাহকের জন্য লেনদেন থামিয়ে দেওয়া হলে কথোপকথনের বাইরে থাকা কারও পক্ষে পরিস্থিতি যাচাই করার সুযোগ তৈরি হতে পারে। সরেজমিনে যাচাই হলে প্রতারক যে পর্দার মাধ্যমে ভুক্তভোগীকে নির্দেশ দিচ্ছে, অনুসন্ধান তার বাইরেও যাবে।
বেঞ্চ বলেছে, নির্দেশনা মানা নিশ্চিত করতে কার্যকর জবাবদিহি দরকার, কারণ সাধারণ পরামর্শ যথেষ্ট হবে না। প্রস্তাবিত পদ্ধতিতে সতর্কসংকেত পেলে ব্যবস্থা নেওয়া ব্যাংকের দায়িত্ব হবে; আর তা না নেওয়ার কারণে জালিয়াতি সম্ভব হলে আর্থিক পরিণতিও ভোগ করতে হবে।
ভয় দেখিয়ে কীভাবে প্রতারণা চালানো হয়
আদালতকে সহায়তাকারী জ্যেষ্ঠ আইনজীবী এন এস নাপ্পিনাই সাম্প্রতিক একটি ঘটনার কথা তুলে ধরেন, যেখানে এক নারী ২.৫ কোটি রুপি হারিয়েছেন। অ্যামিকাস কিউরি হলেন আদালতের সামনে থাকা বিষয়গুলো পর্যালোচনায় সহায়তা করার জন্য নিযুক্ত আইনজীবী।
নাপ্পিনাই বলেন, গ্রেপ্তারের ভয় দেখিয়ে ভুক্তভোগীদের অপরাধীদের নির্দেশ মানতে বাধ্য করা হয়। জনসচেতনতামূলক সতর্কবার্তা ও আদালতের আগের হস্তক্ষেপ সত্ত্বেও কেন এসব প্রতারণা চলছে, সে প্রশ্নে তাঁর বক্তব্য ছিল: কেউ যদি বিশ্বাস করেন পুলিশ তাঁকে নজরদারিতে রেখেছে বা হুমকি দিচ্ছে, তাহলে এমন দাবিও মেনে নিতে পারেন, যা অন্য পরিস্থিতিতে সন্দেহজনক মনে হতো।
ডিজিটাল গ্রেপ্তার প্রতারণায় অপরাধীরা ফোনকল, বার্তা বা জাল নথির মাধ্যমে সরকারি কর্তৃপক্ষের পরিচয় দেয়। তারা কাউকে গুরুতর অপরাধে জড়িত থাকার অভিযোগে অভিযুক্ত করে এবং অর্থ যাচাই বা তদন্ত নিষ্পত্তির অজুহাতে টাকা দাবি করতে পারে। মামলার সঙ্গে সম্পর্কিত ঘটনাগুলোতে এমন ফোনকারীদের কথা উঠে এসেছে, যারা পুলিশ ইউনিটের প্রতিনিধি পরিচয় দিয়ে যাচাইয়ের নামে অর্থ পাঠাতে বলেছেন।
শিক্ষিত মানুষ কেন এসব দাবি বিশ্বাস করেন, তা নিয়ে প্রশ্ন তোলেন প্রধান বিচারপতি কান্ত। তিনি বলেন, আদালতের নামে প্রচারিত আদেশ সংশ্লিষ্ট আদালতের সরকারি ওয়েবসাইটে যাচাই করা যায়। নাপ্পিনাইয়ের বর্ণনায় হুমকির ফলে তৈরি হওয়া চাপ ভুক্তভোগীর অভিজ্ঞতার কেন্দ্রে এসেছে।
প্রস্তাবিত ব্যাংকিং যাচাইব্যবস্থা সেই পর্যায়ে ব্যবস্থা নেওয়ার কথা বলে, যখন এই চাপ আর্থিক ক্ষতিতে রূপ নেয়। সচেতনতামূলক প্রচার প্রতারণার আগে মানুষের কাছে পৌঁছায়; আর লেনদেন আটকে দেওয়া কার্যকর হবে যখন কেউ অর্থ পাঠানোর চেষ্টা করছেন।
অভিযোগ কমেছে, তবে ক্ষতি বিপুল
অ্যাটর্নি জেনারেল ভেঙ্কটরামানি আদালতকে জানান, আগের বছরের তুলনায় ডিজিটাল গ্রেপ্তারের অভিযোগ প্রায় ৫০ শতাংশ কমেছে। প্রধান বিচারপতি এ ধরনের প্রতারণায় বছরে ভারতের অর্থনীতির প্রায় ৮০০ কোটি রুপি নিট ক্ষতির একটি হিসাব তুলে ধরেন।
ইন্ডিয়ান সাইবার ক্রাইম কোঅর্ডিনেশন সেন্টার, সংক্ষেপে I4C, এবং স্বরাষ্ট্র মন্ত্রণালয়ের এক অগ্রগতি প্রতিবেদনে ২০২৬ সালের ১ জানুয়ারি থেকে ৩১ আগস্টের মধ্যে ২১,৯০০টির বেশি ডিজিটাল গ্রেপ্তারের অভিযোগ এবং ৬৪৭ কোটি রুপির বেশি ক্ষতির কথা নথিভুক্ত হয়েছে। ৬৪৭ কোটি রুপির হিসাবটি ওই নির্দিষ্ট সময়ের; শুনানিতে প্রধান বিচারপতি পুরো বছরের প্রায় ৮০০ কোটি রুপির বৃহত্তর অনুমানের কথা বলেছেন।
রুপির অঙ্কে ক্ষতির মাত্রা বোঝা সহজ: ৬৪৭ কোটি রুপি ৬.৪৭ বিলিয়ন রুপির সমান, আর ৮০০ কোটি রুপি ৮ বিলিয়ন রুপি। অ্যাটর্নি জেনারেলের বর্ণনা অনুযায়ী অভিযোগ কমলেও, আদালতে উল্লেখ করা ক্ষতির অঙ্ক দেখায় যে ব্যক্তিগত ভুক্তভোগী ও পরিবারগুলো এখনো বিপুল অর্থ হারানোর ঝুঁকিতে রয়েছেন।
ভেঙ্কটরামানি বলেন, I4C দিনরাত কাজ করছে এবং ছয় মাস আগের তুলনায় ব্যাংকগুলো সন্দেহজনক লেনদেন শনাক্ত করতে উন্নতি করেছে। তিনি আরও বলেন, বিধি প্রণয়নের জন্য তিনি আরবিআইয়ের সঙ্গে বৈঠক করেছেন এবং ব্যাংক কর্মকর্তাদের দায়বদ্ধতার বিষয়টিও বিবেচনা করা হচ্ছে।
অর্থের গতিপথ দেখায় বিভিন্ন ঘটনা
জনকপুরির এক বাসিন্দাকে লক্ষ্য করে ২.১০ কোটি রুপির প্রতারণায় ব্যবহৃত একটি মিউল অ্যাকাউন্ট পরিচালনার অভিযোগে দিল্লি পুলিশ দুই ব্যক্তিকে গ্রেপ্তার করেছে। মিউল অ্যাকাউন্ট হলো অপরাধীদের হয়ে অর্থ গ্রহণ বা স্থানান্তরের জন্য ব্যবহৃত হিসাব, যা প্রায়ই ভুক্তভোগী ও জালিয়াতির নির্দেশদাতাদের মাঝখানে অন্য কোনো হিসাবধারীকে এনে দেয়।
১২ অক্টোবর ওই মামলার সঙ্গে যুক্ত ৯৮,৫৯২ রুপি দিল্লির হিসাবটিতে জমা হয়। অভিযুক্তদের কাছ থেকে পুলিশ ফোন, ডেবিট কার্ড ও চেকবই উদ্ধার করেছে। ওই হিসাবে জমা হওয়া অর্থটি অভিযোগে উল্লিখিত মোট ক্ষতির একটি অংশ; এতে বোঝা যায়, তদন্তকারীদের একাধিক লেনদেন ও প্রাপকের খোঁজ নিতে হতে পারে।
হায়দরাবাদ সাইবার অপরাধ পুলিশ ৬৩ বছর বয়সী এক অবসরপ্রাপ্ত কর্মী ও তাঁর মেয়ের কাছ থেকে ২৯.১৭ লাখ রুপি হাতিয়ে নেওয়ার অভিযোগে দুই ব্যক্তিকে গ্রেপ্তার করেছে। তদন্তকারীদের অভিযোগ, প্রতারণার অর্থ মিউল অ্যাকাউন্ট, নগদ জমা দেওয়ার মেশিন এবং ক্রিপ্টোকারেন্সিতে রূপান্তরের মাধ্যমে সরানো হয়েছিল। তৃতীয় এক অভিযুক্ত পলাতক ছিলেন।
কোজিকোড়ে, মুম্বাই ক্রাইম ব্রাঞ্চের কর্মকর্তা পরিচয়ে ফোনকারীরা ফৌজদারি মামলার হুমকি দেওয়ার পর ৫৭ বছর বয়সী এক নারী কথিতভাবে ১.৩৫ কোটি রুপি হারান। যাচাইয়ের জন্য রিজার্ভ ব্যাংকে অর্থ পাঠানোর নির্দেশ দেওয়া হয় তাঁকে। ২২ সেপ্টেম্বর থেকে ১৫ অক্টোবরের মধ্যে পাওয়া হোয়াটসঅ্যাপ কলের ঘটনায় পুলিশ মামলা করেছে।
কর্ণাটকের দক্ষিণ কন্নড় জেলার পুলিশ জানিয়েছে, ৬২ বছর বয়সী এক কৃষককে ১.৩১ কোটি রুপি স্থানান্তরে বাধ্য করা হয়। মুম্বাই পুলিশ ও অ্যান্টি-টেররিজম স্কোয়াডের প্রতিনিধি পরিচয় দেওয়া ফোনকারীরা তাঁর বিরুদ্ধে পহেলগামের সন্ত্রাসী হামলার এক সন্দেহভাজনকে অর্থ পাঠানোর অভিযোগ তোলে। কথিতভাবে ২ সেপ্টেম্বর থেকে ৬ অক্টোবর পর্যন্ত তাঁকে ডিজিটাল গ্রেপ্তারে রাখা হয়।
ব্যাংককর্মী ও নিয়ন্ত্রক সংস্থার ওপর নজরদারি
প্রতারণায় ব্যাংক কর্মকর্তাদের কথিত সম্পৃক্ততা নিয়ে উদ্বেগ প্রকাশ করেন প্রধান বিচারপতি কান্ত। সুরক্ষামূলক ব্যবস্থা তৈরির সময় ব্যাংকগুলোর সঙ্গে আরবিআইয়ের পরামর্শের প্রক্রিয়া নিয়েও তিনি প্রশ্ন তোলেন। তাঁর মন্তব্যে লেনদেন নিয়ন্ত্রণের পাশাপাশি আর্থিক প্রতিষ্ঠানের ভেতরে কর্মরত ব্যক্তিদের আচরণের বিষয়টিও সামনে আসে।
অ্যাটর্নি জেনারেল ভেঙ্কটরামানি বলেন, কর্মকর্তাদের সম্পৃক্ততা পাওয়া গেলে ব্যবস্থা নেওয়া হয়েছে। প্রতিটি ব্যাংককর্মীই প্রতারকদের সঙ্গে যোগসাজশে আছেন—এমন ধারণাও তিনি নাকচ করেন এবং বলেন, আরবিআই তাদের কাজের গতি বাড়াচ্ছে।
আরবিআইয়ের প্রস্তাবিত কেওয়াইসি সংশোধনী এখন মামলার কেন্দ্রে রয়েছে। কেওয়াইসি অর্থ ‘আপনার গ্রাহককে জানুন’; গ্রাহক কারা, তা নিশ্চিত করতে আর্থিক প্রতিষ্ঠানগুলো যে যাচাই করে, সেটিই এর অন্তর্ভুক্ত। আদালত চায়, এসব যাচাইয়ে ব্যর্থতার কারণে সাইবার জালিয়াতি সম্ভব হলে প্রস্তাবিত কাঠামোতে প্রতিরোধ ও ক্ষতিপূরণের বাধ্যবাধকতা থাকুক।
পরবর্তী শুনানির আগে সব অনুমোদিত আর্থিক প্রতিষ্ঠানের তালিকা জমা দিতে আরবিআইকে নির্দেশ দিয়েছে বেঞ্চ। তারা জানিয়েছে, মামলার পৃথক পক্ষ না করেই সব প্রতিষ্ঠানকে অন্তর্ভুক্ত করে নির্দেশ দেওয়া হতে পারে। এতে অভিন্ন শর্তের মাধ্যমে পুরো খাতের বিষয়ে ব্যবস্থা নিতে পারবে আদালত।
পরবর্তী পদক্ষেপের সময়সূচি
এই মামলায় অভিযোগের নথি, সরকারের বক্তব্য এবং আরবিআইয়ের প্রস্তাবিত বিধির সময়সূচি একত্র হয়েছে। গুরুত্বপূর্ণ তারিখগুলো হলো:
- ১ জানুয়ারি থেকে ৩১ আগস্ট, ২০২৬: I4C ও স্বরাষ্ট্র মন্ত্রণালয় ২১,৯০০টির বেশি ডিজিটাল গ্রেপ্তারের অভিযোগ এবং ৬৪৭ কোটি রুপির বেশি ক্ষতির তথ্য নথিভুক্ত করেছে।
- ২৮ অক্টোবর: কেন্দ্রীয় সরকারের পক্ষে অ্যাটর্নি জেনারেলের নোটে আদালতের বিবেচনার জন্য প্রস্তাবিত নির্দেশনা তুলে ধরা হয়।
- ৩০ নভেম্বর, ২০২৬: আরবিআইয়ের প্রস্তাবিত কেওয়াইসি সংশোধনী নির্দেশনা বিজ্ঞপ্তি আকারে প্রকাশ হওয়ার কথা।
- ৩১ ডিসেম্বর, ২০২৬: প্রস্তাবিত নির্দেশনা কার্যকর হওয়ার কথা।
পরবর্তী শুনানিতে অনুমোদিত আর্থিক প্রতিষ্ঠানগুলোর তালিকাও আরবিআইকে দিতে হবে। বেঞ্চ বলেছে, অ্যামিকাস কিউরি ও কেন্দ্রীয় সরকারের প্রস্তাবিত নির্দেশনা জারির বিষয়ে তারা আগ্রহী, তবে তার আগে আরবিআইয়ের সংশোধনীগুলো পর্যালোচনা করবে।
তাই ভুক্তভোগী ও ব্যাংকগুলোর জন্য পরবর্তী ধাপে ওই কাঠামোর সুনির্দিষ্ট বাধ্যবাধকতা নির্ধারণ গুরুত্বপূর্ণ: কখন সন্দেহজনক লেনদেন থামাতে হবে, কীভাবে পুলিশকে জানানো হবে, যাচাই কীভাবে হবে এবং যাচাইয়ে ব্যর্থতা প্রমাণিত হলে কীভাবে ক্ষতিপূরণ দেওয়া হবে।
মূল বিষয়
- আর্থিক প্রতিষ্ঠানের যথাযথ সতর্কতা অবলম্বনে ব্যর্থতার কারণে ডিজিটাল জালিয়াতি সম্ভব হলে খোয়া যাওয়া অর্থের অন্তত সমপরিমাণ ক্ষতিপূরণ চায় সুপ্রিম কোর্ট।
- অস্বাভাবিক লেনদেন সাময়িকভাবে আটকে রাখা, পুলিশকে স্বয়ংক্রিয় সতর্কবার্তা পাঠানো এবং সরেজমিনে যাচাইয়ের আহ্বান জানিয়েছে বেঞ্চ।
- ২০২৬ সালের জানুয়ারি থেকে আগস্টের মধ্যে ২১,৯০০টির বেশি অভিযোগ এবং ৬৪৭ কোটি রুপির বেশি ক্ষতির তথ্য নথিভুক্ত করেছে I4C ও স্বরাষ্ট্র মন্ত্রণালয়।
- আরবিআইয়ের প্রস্তাবিত কেওয়াইসি সংশোধনী ৩০ নভেম্বরের মধ্যে বিজ্ঞপ্তি আকারে প্রকাশ এবং ২০২৬ সালের ৩১ ডিসেম্বরের মধ্যে কার্যকর হওয়ার কথা।
- পরবর্তী নির্দেশ দেওয়ার আগে প্রস্তাবিত বিধিগুলো পর্যালোচনা করবে আদালত; অনুমোদিত আর্থিক প্রতিষ্ঠানগুলোর তালিকাও চেয়েছে।