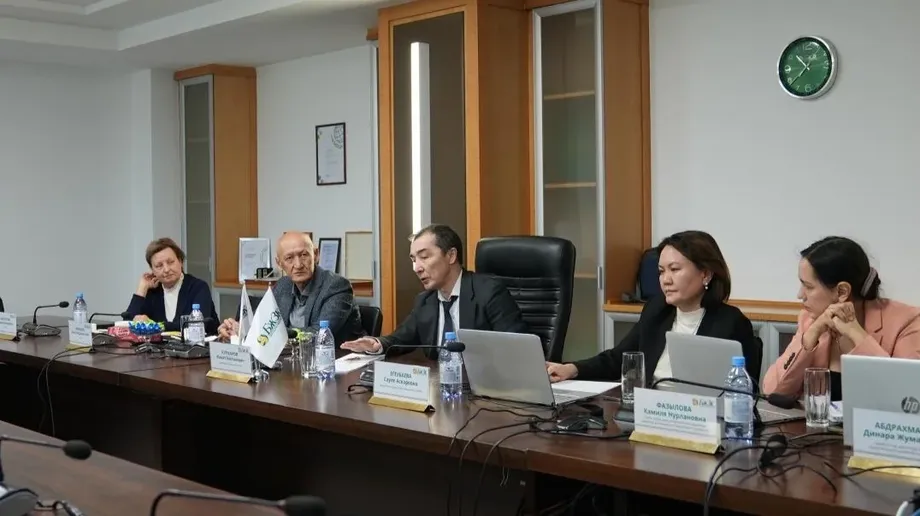
কর্মীরা কত পাবেন, তা নিয়ে আলমাতিতে আলোচনা
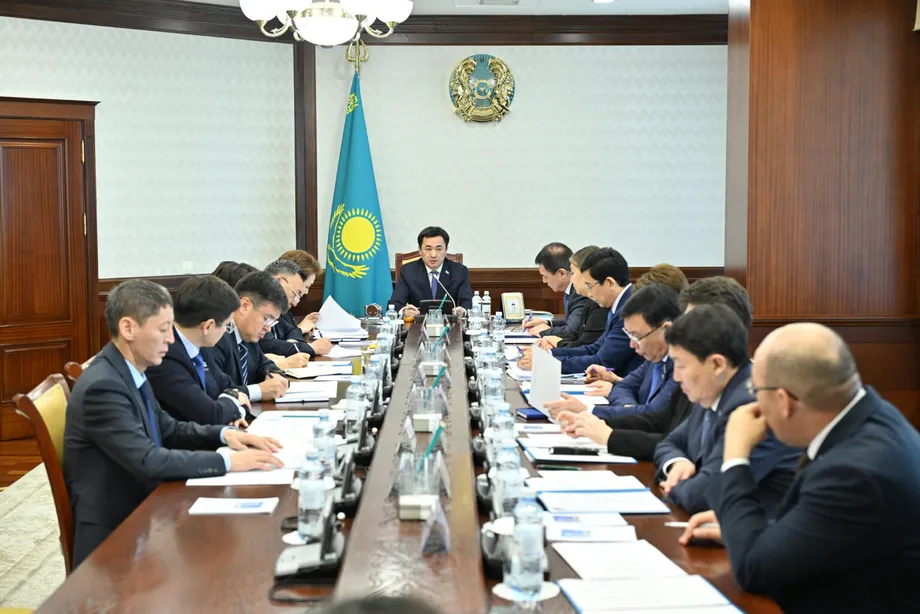
২০২৬ সালে কর্মীর আয়ের ৩.৫ শতাংশে বাধ্যতামূলক নিয়োগকর্তা পেনশন অবদান বাড়ার প্রেক্ষাপটে অবসরকালীন সঞ্চয় বাড়ানোর প্রস্তাব তৈরি করছে কাজাখস্তান। আলমাতিতে এক কর্মবৈঠকে শ্রম ও সামাজিক সুরক্ষামন্ত্রী আসকারবেক ইয়েরতায়েভ এবং ইউনিফায়েড অ্যাকিউমুলেটিভ পেনশন ফান্ডের চেয়ারম্যান ঝানাত কুরমানভ আলোচনা করেন, কর্মী ও নিয়োগকর্তার নিয়মিত অর্থ জমা কীভাবে ভবিষ্যতে বড় পেনশন পেতে সহায়তা করতে পারে।
সূচিপত্র
- কর্মীরা কত পাবেন, তা নিয়ে আলমাতিতে আলোচনা
- নিয়োগকর্তার অবদান ইতিমধ্যেই বাড়ছে
- ব্যক্তিগত সঞ্চয়ের গুরুত্ব কেন বাড়বে
- কর্মজীবনেই সঞ্চয়ের ঘাটতি তৈরি হয়
- প্রস্তাবিত ভাগে নিয়োগকর্তার অবদানের মালিকানা বদলাবে
- আলোচনায় রাষ্ট্রীয় সহায়তাও রয়েছে
- আগের পরিকল্পনা থেকে সময়সূচির পরিবর্তনের আভাস
- বিনিয়োগের সিদ্ধান্ত ভবিষ্যৎ সঞ্চয়ে প্রভাব ফেলতে পারে
- গ্রহণের আগে পূর্বাভাসে যাচাই হবে বিভিন্ন বিকল্প
- মূল বিষয়
আলোচনায় দুটি বিষয় উঠে এসেছে: পেনশনের অর্থে দৈনন্দিন চাহিদা মিটবে কি না এবং কয়েক দশক ধরে পেনশন দেওয়ার সক্ষমতা ব্যবস্থাটির থাকবে কি না। পেনশন ফান্ডের প্রকাশিত এক মূল্যায়নে এই দুই লক্ষ্যের মধ্যে ব্যবধান দেখা যায়। ২০২৩ সালের মার্সার সিএফএ ইনস্টিটিউট গ্লোবাল পেনশন ইনডেক্সে আর্থিক স্থায়িত্বে কাজাখস্তান সপ্তম স্থানে থাকলেও পেনশনের পর্যাপ্ততার দিক থেকে ৪৭টি দেশের মধ্যে ছিল ৩৮তম।
বৈঠকে আর্থিক খাতের বিশেষজ্ঞ বোলাত ঝামিশেভ ও ইয়েলেনা বাখমুতোভাও উপস্থিত ছিলেন। পেনশনের আর্থিক ভিত্তি ও অবসরকালীন সুবিধা জোরদার করতে প্রেসিডেন্টের নির্দেশে ইয়েরতায়েভের সভাপতিত্বে একটি আন্তবিভাগীয় কর্মদল প্রস্তাব তৈরি করছে।
কর্মদলটি কর্মজীবনে জমা হওয়া সঞ্চয়ের পাশাপাশি রাষ্ট্রের অর্থসহায়তাও পর্যালোচনা করছে, প্রতিটি অংশকে আলাদাভাবে না দেখে। তাদের কাজের মধ্যে রয়েছে জনসংখ্যার পরিবর্তন, আয়ু বৃদ্ধি, কর্মসংস্থানের ধরন এবং ভবিষ্যৎ পেনশন প্রদানের পূর্বাভাস। বৈঠকে কোনো চূড়ান্ত প্রস্তাবের প্যাকেজ বা তা গ্রহণের সময়সূচি ঘোষণা করা হয়নি।
কর্মীদের জন্য মূল প্রশ্নগুলো সুনির্দিষ্ট: তাদের পেনশন হিসাবে কত নিয়মিত অর্থ জমা হবে, নিয়োগকর্তার অবদান তাদের ব্যক্তিগত সম্পত্তি হবে কি না, বিনিয়োগে কী ফল আসবে এবং অবসরের পর তারা কী ধরনের রাষ্ট্রীয় সহায়তা পাবেন। কয়েকটি প্রস্তাবে এসব প্রশ্নের উত্তর খোঁজা হয়েছে, আর অবদানের হার বাড়ানোর কাজ এরই মধ্যে নির্ধারিত সময়সূচি অনুযায়ী চলছে।
নিয়োগকর্তার অবদান ইতিমধ্যেই বাড়ছে
পেনশন ফান্ডের নিয়োগকর্তার অবদানসংক্রান্ত বিজ্ঞপ্তিতে বর্তমান সময়সূচি তুলে ধরা হয়েছে। ২০২৪ সালের জানুয়ারিতে কর্মীর আয়ের ১.৫ শতাংশ হারে বাধ্যতামূলক নিয়োগকর্তা পেনশন অবদান শুরু হয়। ২০২৫ সালে তা বেড়ে ২.৫ শতাংশ হয় এবং ২০২৬ সালের ১ জানুয়ারি দাঁড়ায় ৩.৫ শতাংশে। নির্ধারিত সময়সূচি অনুযায়ী, ২০২৭ সালে তা ৪.৫ শতাংশ এবং ২০২৮ সালে ৫ শতাংশে উন্নীত হবে।
এই অবদান মূলত ১৯৭৫ সালের ১ জানুয়ারি বা তার পরে জন্ম নেওয়া কর্মীদের জন্য। ১৯৯৮ সালের পেনশন সংস্কারের আগে এই গোষ্ঠীর কর্মজীবনের ইতিহাস খুব কম বা একেবারেই নেই, ফলে পুরোনো রাষ্ট্রীয় সংহতিমূলক পেনশন পাওয়ার যোগ্যতা তাদের সীমিত।
১৯৭৫ সালের আগে জন্ম নেওয়া কর্মী, অবসর বয়সে পৌঁছানো ব্যক্তি, ১ ও ২ নম্বর শ্রেণির স্থায়ী প্রতিবন্ধী ব্যক্তি, সামরিক বাহিনীর সদস্য এবং সমতুল্য শ্রেণির কর্মীদের জন্য নিয়োগকর্তারা এই অবদান দিতে বাধ্য নন। নিয়োগকর্তারা পুরো অর্থ সময়মতো জমা দিচ্ছেন কি না, তা পর্যবেক্ষণ করে অর্থ মন্ত্রণালয়ের রাষ্ট্রীয় রাজস্ব কমিটি।
যোগ্য কর্মীদের ভবিষ্যৎ পেনশনের তিনটি উপাদানের কথা বলেছে ফান্ড: রাষ্ট্রীয় মৌলিক পেনশন, কর্মীদের বাধ্যতামূলক অবদানে গড়ে ওঠা সঞ্চয়ভিত্তিক পেনশন এবং নিয়োগকর্তার অবদানে সহায়তা পাওয়া হিসাবভিত্তিক সঞ্চয়ী পেনশন। হিসাবভিত্তিক হিসাব একজনের পেনশন-অধিকার নথিবদ্ধ করে। তবে অর্থ ওই ব্যক্তির ব্যক্তিগত সঞ্চয় হিসেবে তার মালিকানায় না থেকে একটি যৌথ পরিশোধব্যবস্থাকে সহায়তা করে।
পরিবারগুলোর জন্য এই পার্থক্য গুরুত্বপূর্ণ। বর্তমান নিয়মে নিয়োগকর্তার অবদানভিত্তিক পেনশন আজীবন দেওয়া হয়, তবে স্থায়ীভাবে দেশত্যাগ বা নাগরিকত্ব পরিবর্তন করলে তা বন্ধ হয়ে যায়। নিয়োগকর্তার অবদান উত্তরাধিকারসূত্রে পাওয়া যায় না। অংশগ্রহণকারীর মৃত্যু হলে বা তিনি কাজাখস্তানের নাগরিকত্ব হারালে তাঁর সঙ্গে সংশ্লিষ্ট অর্থ অন্য অংশগ্রহণকারীদের পেনশন দিতে ব্যবহারের জন্য তহবিলে থাকে।
ব্যক্তিগত সঞ্চয়ের গুরুত্ব কেন বাড়বে
ফান্ডের পেনশন ব্যবস্থার সংক্ষিপ্ত বিবরণে রাষ্ট্রীয় সুবিধা, মাসিক আয়ের ১০ শতাংশ হারে বাধ্যতামূলক সঞ্চয় অবদান এবং স্বেচ্ছামূলক অবদান মিলিয়ে একটি কাঠামোর কথা বলা হয়েছে। কর্মীরা অবসরের সঞ্চয় বাড়াতে স্বেচ্ছায় অর্থ জমা দিতে পারেন।
পুরোনো সংহতিমূলক পেনশন নির্ভর করে ১৯৯৮ সালের ১ জানুয়ারির আগের কর্মজীবনের ওপর। ফান্ডের বিবরণ অনুযায়ী, ওই তারিখের আগে অন্তত ছয় মাস চাকরি করেছেন এমন ব্যক্তিরা এ পেনশনের যোগ্য। নতুন প্রজন্মের মানুষ অবসরে যাওয়ার সঙ্গে সঙ্গে তাদের যোগ্যতাসূচক কর্মজীবনের সময় কমছে এবং পেনশনের এই উপাদানের পরিমাণও হ্রাস পাচ্ছে।
ফান্ডের প্রকাশিত বিশেষজ্ঞ মূল্যায়নে বলা হয়েছে, ২০৪০-এর দশকের শুরুর দিকে নতুন সংহতিমূলক পেনশন দেওয়া বন্ধ হয়ে যাবে। ফান্ডের ব্যবস্থাবিষয়ক বিবরণে ২০৪০ সালের কাছাকাছি সঞ্চয়ভিত্তিক মডেলে উত্তরণের কথা বলা হয়েছে। তাই তরুণ কর্মীদের জন্য রাষ্ট্রীয় মৌলিক পেনশনের পাশাপাশি নিয়মিত অবদান ও বিনিয়োগের ফলের গুরুত্ব ক্রমেই বাড়ছে।
কর্মজীবনেই সঞ্চয়ের ঘাটতি তৈরি হয়
ফান্ডের সংস্কারবিষয়ক বিশেষজ্ঞ প্রস্তাবে, যা ২০২৪ সালের ১৪ জুন ফান্ডের পাবলিক কাউন্সিলে আলোচিত হয়, একটি উল্লেখযোগ্য তথ্য রয়েছে: ২০২৪ সালে অবসরে যাওয়া ব্যক্তিদের ৩৭ শতাংশের জমা সঞ্চয়ের মেয়াদ ছিল পাঁচ বছরের কম। অথচ ১৯৯৮ সালের সংস্কারের পর থেকে সর্বোচ্চ ২৬ বছর সঞ্চয়ের সুযোগ ছিল।
বিশেষজ্ঞরা কম আয়, ঘোষিত আয় প্রকৃত আয়ের চেয়ে কম দেখানো, অনিয়মিত অবদান এবং অনানুষ্ঠানিক কর্মসংস্থানকে এর বড় কারণ হিসেবে চিহ্নিত করেছেন। আনুষ্ঠানিক চাকরির বাইরে থাকা ব্যক্তিসহ স্বনিয়োজিত কর্মীরা ছোট অঙ্কে বা অনিয়মিতভাবে অর্থ জমা দেওয়ায় বিশেষভাবে ক্ষতিগ্রস্ত হয়েছেন।
অর্থ জমা যদি কেবল মাঝেমধ্যে আসে, তাহলে অবদানের হার বাড়ালেও সঞ্চয় সীমিত থাকে। তাই আরও বেশি কর্মীকে ব্যবস্থার আওতায় আনা এবং তাদের নিয়মিত অর্থ জমা দিতে উৎসাহিত করার প্রণোদনার সঙ্গে অবদানের নিয়ম পরিবর্তনের প্রস্তাবও রাখা হয়েছে।
একটি সুপারিশে স্থায়ী নিয়োগকর্তা নেই, কিন্তু আয় আছে এবং নিজের উদ্যোগে অবদান দেন—এমন ব্যক্তিদের জন্য রাষ্ট্রের সমপরিমাণ অবদান দেওয়ার ব্যবস্থা চালুর কথা বলা হয়েছে। প্রস্তাবিত শর্তের মধ্যে রয়েছে বছরে অন্তত ১২টি অবদানের সমান অর্থ জমা, যার হিসাব করা হবে অন্তত একটি ন্যূনতম মজুরির আয়ের ভিত্তিতে। বার্ষিক অর্থ একবারে জমা দেওয়ার সুযোগও থাকবে।
বিশেষজ্ঞরা আরও সুপারিশ করেছেন, অন্তত একটি ন্যূনতম মজুরি ধরে করা অবদানকে যোগ্যতাসূচক কর্মজীবন ও সমপরিমাণ রাষ্ট্রীয় সহায়তা হিসাবের সময় পূর্ণ অংশগ্রহণ হিসেবে গণ্য করতে। এতে সঞ্চয়ের পরিমাণ বাড়বে এবং মৌলিক পেনশন হিসাবের জন্য কর্মজীবনের নথিও শক্তিশালী হবে বলে তারা আশা করছেন।
প্রস্তাবিত ভাগে নিয়োগকর্তার অবদানের মালিকানা বদলাবে
বিশেষজ্ঞ দলে রয়েছেন গ্রিগরি মার্চেঙ্কো, ওরাজ ঝানদোসভ, বোলাত ঝামিশেভ, কাদিরঝান দামিতভ, আনভার সাইদেনভ ও ইয়েলেনা বাখমুতোভা। তাদের সুপারিশ অনুযায়ী, নিয়োগকর্তার অবদান শেষ পর্যন্ত ৫ শতাংশে পৌঁছালে তা ভাগ করা হবে: চার শতাংশ-পয়েন্ট যাবে ব্যক্তিগত পেনশন হিসাবে, আর এক শতাংশ-পয়েন্ট ব্যবহৃত হবে ব্যক্তিগত সঞ্চয় শেষ হয়ে যাওয়ার পরও পেনশন প্রদান চালু রাখার নিশ্চয়তায়।
এই কাঠামোয় নিয়োগকর্তার অবদানের বড় অংশ কর্মীর নিজস্ব সঞ্চয় গড়বে। যৌথ বিমা-ব্যবস্থা ভিন্ন একটি সমস্যা মোকাবিলা করবে: কেউ কেউ এত দীর্ঘায়ু হতে পারেন যে তাঁর ব্যক্তিগত হিসাবে থাকা অর্থ দিয়ে পেনশন চালিয়ে যাওয়া সম্ভব হবে না।
বিশেষজ্ঞরা বর্তমান জন্মতারিখভিত্তিক বিধিনিষেধ তুলে নিয়োগকর্তার অবদান আরও কর্মীর ক্ষেত্রে প্রযোজ্য করার প্রস্তাবও দিয়েছেন। পেনশন ফান্ডের ২০২৬ সালের বিজ্ঞপ্তিতে নিশ্চিত করা হয়েছে, ব্যক্তিগত মালিকানা ও আরও বিস্তৃত বয়সসীমার বিষয় দুটি এখনো আলোচনায় রয়েছে।
দলটির হিসাব অনুযায়ী, বর্তমান নিয়োগকর্তা-অবদানভিত্তিক উপাদান থেকে ২০৪০ সালে মাসে মধ্যমা অর্থের পরিমাণ ২০২৪ সালের মূল্যে মাত্র ৮,০০০ থেকে ১০,০০০ তেঙ্গে হতে পারে। একটি নির্দিষ্ট বছরের মূল্য ধরে হিসাব করলে মূল্যস্ফীতির কারণে অঙ্ক বড় দেখানো ছাড়াই পাঠক ভবিষ্যৎ ক্রয়ক্ষমতা বুঝতে পারেন।
বিশেষজ্ঞদের ধারণা, এই উপাদান থেকে প্রথম অর্থ দেওয়া হবে ২০৩৮ সালে। তাদের মূল্যায়নে বলা হয়েছে, এ থেকে সম্ভাব্য সুবিধা কমে আসা সংহতিমূলক পেনশনের বিকল্প হওয়ার জন্য যথেষ্ট হবে না। বর্তমান কাঠামোয় সুবিধা কমে যাওয়া বা বাজেট থেকে সহায়তা দেওয়ার ঝুঁকিও তারা চিহ্নিত করেছেন।
আলোচনায় রাষ্ট্রীয় সহায়তাও রয়েছে
২০২৪ সালের বিশেষজ্ঞ সুপারিশে সংহতিমূলক পেনশন কমে যাওয়ার সঙ্গে সঙ্গে মৌলিক পেনশন জোরদার করার প্রস্তাব রয়েছে। পেনশন হিসাবের সাধারণ মাপকাঠি হিসেবে জীবনধারণের ন্যূনতম ব্যয়ের বদলে ন্যূনতম মজুরি ব্যবহারের পরামর্শ দিয়েছেন তারা। জীবনধারণের ন্যূনতম ব্যয় হলো মৌলিক জীবনযাত্রার খরচের একটি মানদণ্ড; আর ন্যূনতম মজুরি হিসাবটিকে আয়ের সঙ্গে আরও সরাসরি যুক্ত করে।
বিশেষজ্ঞদের মতে, পেনশন হিসাবের ভিত্তিমূল্য কেবল পূর্বাভাসভিত্তিক মূল্যস্ফীতির সঙ্গে বাড়লে কর্মরত মানুষের আয়ের তুলনায় পেনশন পিছিয়ে পড়তে পারে। তারা রাষ্ট্রীয় পেনশন ব্যয় মোট দেশজ উৎপাদনের অন্তত ৩ শতাংশ রাখারও প্রস্তাব দিয়েছেন, যাতে অর্থনীতির সঙ্গে তাল মিলিয়ে সহায়তার পরিমাণ বাড়তে পারে।
মুর কাজাখস্তানের পেনশন পরিবর্তনবিষয়ক বিবরণীতে আরেকটি প্রস্তাবের কথা বলা হয়েছে: একজনের গড় মাসিক আয়ের সঙ্গে মধ্যমা মজুরির তুলনা এবং কর্মজীবনের ইতিহাস ধরে সামাজিক পেনশন হিসাব করা। কর্মীদের আয় সর্বনিম্ন থেকে সর্বোচ্চ পর্যন্ত সাজালে মাঝখানের যে মজুরি পাওয়া যায়, সেটিই মধ্যমা মজুরি।
বিবরণীতে অবসরের শর্ত হিসেবে ৪০ বছরের কর্মজীবনের নথি বিবেচনার কথাও আছে। এ সীমার বেশি সময় চাকরি করা সরকারি খাতের কর্মীদের জন্য আরও নমনীয় সময়সূচির প্রস্তাব রয়েছে। এসব পদক্ষেপকে পর্যালোচনাধীন প্রস্তাব হিসেবে তুলে ধরা হয়েছে।
মুরের তালিকা অনুযায়ী, ২০২৬ সালের ১ জানুয়ারি থেকে কয়েকটি ব্যবস্থা কার্যকর হয়েছে: মৌলিক ও সংহতিমূলক পেনশন ১০ শতাংশ বৃদ্ধি এবং সর্বোচ্চ মৌলিক পেনশন জীবনধারণের ন্যূনতম ব্যয়ের ১১০ শতাংশ থেকে ১১৮ শতাংশে উন্নীত করা। ২০২৭ সালে তা আরও বাড়িয়ে ১২০ শতাংশ করার পরিকল্পনা রয়েছে।
আগের পরিকল্পনা থেকে সময়সূচির পরিবর্তনের আভাস
কয়েক বছর ধরে এসব উপাদানের পরিবর্তন নিয়ে আলোচনা করছে কাজাখস্তান। ২০২২ সালের ২৯ মার্চ প্রকাশিত প্রস্তাবে ২০২৩ সাল থেকে নিয়োগকর্তার ৫ শতাংশ অবদান এবং ২০২৮ সাল থেকে মৌলিক পেনশনের বদলে ন্যূনতম নিশ্চয়তাপ্রাপ্ত পেনশন চালুর কথা ছিল। শেষ পর্যন্ত নিয়োগকর্তার অবদান ২০২৪ সালে ১.৫ শতাংশ হারে চালু হয় এবং ৫ শতাংশে পৌঁছানোর সময় নির্ধারিত হয় ২০২৮ সাল।
২০২২ সালের আলোচনায় বলা হয়েছিল, দৃঢ় পদক্ষেপ না নিলে ২০৪০ সালে পেনশন হারানো আয়ের ৩৯.২ শতাংশ এবং ২০৬০ সালে ২৯.৫ শতাংশ পূরণ করবে। প্রতিস্থাপন হার বলতে কর্মীর আগের আয়ের কতটা পেনশন হিসেবে পাওয়া যায়, তা বোঝায়। ওই দুই সময়ের মধ্যে পূর্বাভাস অনুযায়ী হারটি ৯.৭ শতাংশ-পয়েন্ট কমার কথা ছিল।
তখন গড় পেনশন ছিল ১০৫,৫৩৮ তেঙ্গে বলে জানানো হয়েছিল। এর মধ্যে সংহতিমূলক অর্থ ছিল ৭২,৯১৪ তেঙ্গে এবং মৌলিক পেনশন ৩২,৬২৪ তেঙ্গে। ওই অঙ্কগুলো সে সময় রাষ্ট্রীয় পেনশনে সংহতিমূলক উপাদানের বড় ভূমিকা দেখায়।
সংস্কার আলোচনা অনুযায়ী গুরুত্বপূর্ণ তারিখগুলো হলো:
- ২৯ মার্চ ২০২২: ২০২৩ সাল থেকে নিয়োগকর্তার ৫ শতাংশ অবদান এবং ২০২৮ সাল থেকে ন্যূনতম পেনশন সহায়তায় পরিবর্তনের প্রস্তাব করা হয়।
- ১ জানুয়ারি ২০২৪: আয়ের ১.৫ শতাংশ হারে নিয়োগকর্তার অবদান শুরু হয়।
- ১৪ জুন ২০২৪: পেনশন ফান্ডের পাবলিক কাউন্সিলে বিশেষজ্ঞদের সংস্কার প্রস্তাবের প্যাকেজ আলোচিত হয়।
- ১ জানুয়ারি ২০২৬: নিয়োগকর্তার অবদান বেড়ে ৩.৫ শতাংশ হয়।
- ২০২৭ ও ২০২৮: নিয়োগকর্তার অবদানের নির্ধারিত হার যথাক্রমে ৪.৫ ও ৫ শতাংশ।
- ২০৩৮: বিশেষজ্ঞ মূল্যায়ন অনুযায়ী, নিয়োগকর্তার অবদানভিত্তিক উপাদান থেকে প্রথম অর্থ দেওয়া হবে।
বিনিয়োগের সিদ্ধান্ত ভবিষ্যৎ সঞ্চয়ে প্রভাব ফেলতে পারে
বিনিয়োগের মুনাফাও আলোচনার একটি গুরুত্বপূর্ণ বিষয়। কাজাখস্তানের অ্যাসোসিয়েশন অব ফাইন্যান্সিয়ার্সের প্রধান বিশ্লেষক রামাজান দোসভের হিসাব অনুযায়ী, মোট পেনশন সঞ্চয়ের ৪০ শতাংশেরও বেশি হলো জমা হওয়া বিনিয়োগ আয়। তাঁর মূল্যায়ন দেখায়, অবদান সংগ্রহ ও বিনিয়োগ ব্যবস্থাপনাকে একসঙ্গে বিবেচনা করা জরুরি।
আর্থিক নিয়ন্ত্রক সংস্থার বিনিয়োগ পোর্টফোলিও কাঠামোতে উচ্চঝুঁকি, মাঝারি ঝুঁকি ও রক্ষণশীল কৌশলের ব্যবস্থা রয়েছে। অবসরে যেতে ১৩ বছরের বেশি বাকি রয়েছে, এমন ব্যক্তিদের জন্য উচ্চঝুঁকির বিকল্পটি নির্ধারিত; এর মূল্যায়নকাল ৬০ মাস। মাঝারি কৌশলে তা ৩৬ মাস এবং রক্ষণশীল কৌশলে ১২ মাস।
প্রকাশিত নির্দেশক বরাদ্দ অনুযায়ী, উচ্চঝুঁকির কৌশলে শেয়ারের অংশ ৮০ শতাংশ, আর রক্ষণশীল কৌশলে ২০ শতাংশ। শেয়ার থেকে প্রবৃদ্ধির সুযোগ থাকলেও দামে বড় ওঠানামা হয়। বন্ড সাধারণত তুলনামূলকভাবে অনুমানযোগ্য অর্থপ্রদানের সুযোগ দেয়, যদিও সেগুলোর দামও বদলায়। অবসরের কাছাকাছি পৌঁছানো কর্মীর বাজারপতনের ক্ষতি পুষিয়ে নেওয়ার সময় কম থাকে।
বাজারের মানদণ্ডের সঙ্গে যুক্ত রয়েছে ন্যূনতম ফলের শর্ত: রক্ষণশীল কৌশলে ১২ মাসে মানদণ্ডের ৯৫ শতাংশ, মাঝারি কৌশলে ৩৬ মাসে ৯০ শতাংশ এবং উচ্চঝুঁকির কৌশলে ৬০ মাসে ৮৫ শতাংশ মুনাফা। বিনিয়োগের ফল যাচাই করার জন্য যে তুলনামূলক মাপকাঠি ব্যবহার করা হয়, তাকে মানদণ্ড বলা হয়।
প্রয়োজনীয় ন্যূনতম সীমার চেয়ে বিনিয়োগের ফল কম হলে ব্যবস্থাপকদের নিজেদের মূলধন থেকে ঘাটতি পূরণ করতে হবে। সুরক্ষার পরিমাণ নির্ভর করে ওই সীমার তুলনায় বিনিয়োগের ফল কেমন হয়েছে তার ওপর। অন্যদিকে, সঞ্চয়ের ক্রয়ক্ষমতা নির্ভর করে বিনিয়োগের মুনাফার তুলনায় মূল্যস্ফীতি কতটা হয়েছে তার ওপর।
২০২৬ সালের ৭ সেপ্টেম্বর থেকে প্রযোজ্য বলে বর্ণিত স্থানান্তর নিয়মে অবদানকারীরা ব্যক্তিগত ব্যবস্থাপকদের কাছে তাদের পেনশন সঞ্চয়ের সর্বোচ্চ ১০০ শতাংশ রাখতে পারবেন। আগের সীমা ছিল ৫০ শতাংশ। সঞ্চয় একাধিক ব্যবস্থাপকের মধ্যে ভাগ করে রাখারও সুযোগ থাকবে। ফান্ডের অনলাইন অ্যাকাউন্টে ডিজিটাল স্বাক্ষর ব্যবহার করে বা শাখায় গিয়ে আবেদন করা যাবে। অর্থ স্থানান্তরে সর্বোচ্চ ৩০ ক্যালেন্ডার দিন লাগবে।
২০২৬ সালের ১ সেপ্টেম্বরের হিসাবে, ব্যক্তিগত ব্যবস্থাপকদের কাছে সম্পদের পরিমাণ ছিল ১৫১.৩ বিলিয়ন তেঙ্গে। মোট ২৮.৪৫ ট্রিলিয়ন তেঙ্গে পেনশন সম্পদের এটি ০.৫৩ শতাংশ। এর আগে মোট সঞ্চয়ের পরিমাণ ছিল ২৮.৩ ট্রিলিয়ন তেঙ্গে বলে জানানো হয়েছিল। সেপ্টেম্বরের হিসাব অনুযায়ী, ব্যবস্থার সামান্য অংশই ছিল ব্যক্তিগত ব্যবস্থাপনায়।
গ্রহণের আগে পূর্বাভাসে যাচাই হবে বিভিন্ন বিকল্প
প্রস্তাবিত পরিবর্তন যাচাই করতে আলমাতির কর্মদল বিমাগাণিতিক হিসাব ব্যবহার করছে। অবদান, মজুরি, বিনিয়োগের মুনাফা, অবসরের সময় এবং আয়ু সম্পর্কে বিভিন্ন ধারণা একত্র করে ভবিষ্যৎ পেনশন প্রদানের পরিমাণ ও তা মেটাতে প্রয়োজনীয় অর্থের হিসাব করা হয়।
বৈঠকে পর্যালোচনার লক্ষ্য ব্যাখ্যা করে শ্রম ও সামাজিক সুরক্ষামন্ত্রী ইয়েরতায়েভ বলেন:
আমাদের কাজ হলো পেনশন ব্যবস্থার উন্নয়নের এমন দৃষ্টিভঙ্গি তৈরি করা, যা এর স্থায়িত্ব নিশ্চিত করবে এবং একই সঙ্গে ভবিষ্যতে নাগরিকদের সম্মানজনক পেনশন দেওয়ার পরিবেশ তৈরি করবে।
মন্ত্রী বলেন, বর্তমান ও ভবিষ্যৎ—উভয় প্রজন্মের কথা বিবেচনায় রেখে প্রতিটি প্রস্তাবের সামগ্রিক মূল্যায়ন করতে হবে। কুরমানভ বলেন, সরকারি সংস্থা ও বিশেষজ্ঞ মহলের সঙ্গে কাজ অব্যাহত রাখতে পেনশন ফান্ড প্রস্তুত।
শ্রম মন্ত্রণালয়, পেনশন ফান্ড, রাষ্ট্রীয় সামাজিক বিমা তহবিল এবং বিশেষজ্ঞরা সুপারিশ তৈরি চালিয়ে যাবেন। তাদের কাজের সঙ্গে জড়িত তিনটি বাস্তব প্রয়োজন: কর্মীরা যেন নিয়মিত অবদান দিতে পারেন, পর্যাপ্ত ব্যক্তিগত সঞ্চয় গড়ে তুলতে পারেন এবং অবসরজীবনজুড়ে পেনশন প্রদানের অর্থায়ন নিশ্চিত হয়।
মূল বিষয়
- বড় সঞ্চয়, আরও বিস্তৃত অংশগ্রহণ এবং টেকসই পেনশন প্রদানকে কেন্দ্র করে প্রস্তাব তৈরি করছে কাজাখস্তান।
- ২০২৬ সালে নিয়োগকর্তার অবদান বেড়ে ৩.৫ শতাংশ হয়েছে; ২০২৮ সালে তা ৫ শতাংশে পৌঁছানোর কথা।
- ব্যক্তিগত হিসাবে চার শতাংশ-পয়েন্ট এবং আজীবন পেনশন প্রদানের নিশ্চয়তায় এক শতাংশ-পয়েন্ট রাখার প্রস্তাব দিয়েছেন বিশেষজ্ঞরা।
- ২০২৪ সালের মূল্যায়নে দেখা গেছে, নতুন অবসরপ্রাপ্তদের ৩৭ শতাংশের সঞ্চয় জমার মেয়াদ পাঁচ বছরের কম।
- রাষ্ট্রীয় পেনশন সহায়তা, অবদানের প্রণোদনা ও বিনিয়োগ ব্যবস্থাপনা—সবই পর্যালোচনাধীন।
- আলমাতির বৈঠকে কোনো চূড়ান্ত সংস্কার প্যাকেজ বা তা গ্রহণের সময়সীমা ঘোষণা করা হয়নি।