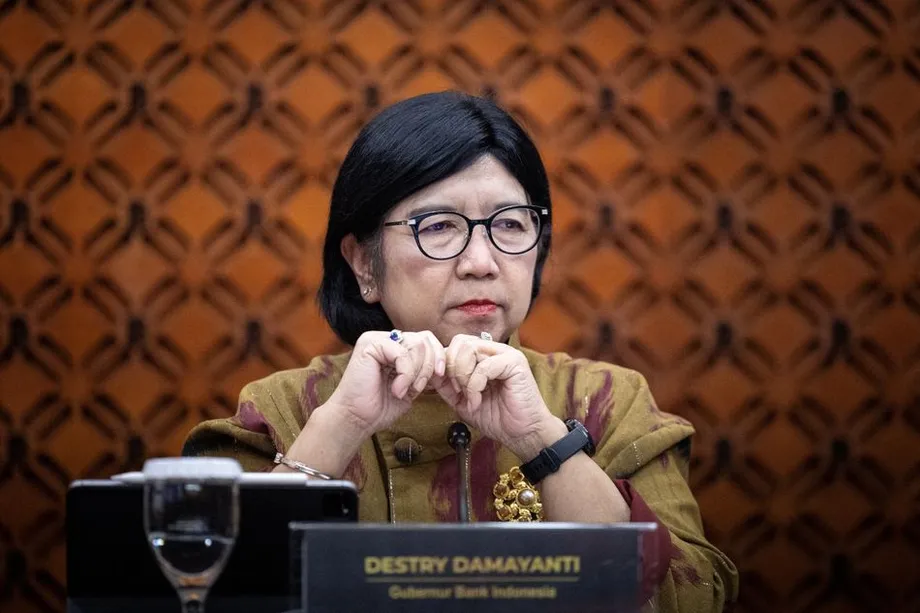
মুদ্রা রক্ষার পাশাপাশি ঋণ দেওয়ার সুযোগ বাড়ানো
ব্যাংক ইন্দোনেশিয়া ২০২৬ সালের ২১ অক্টোবর নীতিনির্ধারণী সুদের হার ৫.৭৫ শতাংশে অপরিবর্তিত রেখেছে, ব্যাংকগুলোর রাতারাতি আমানতের ওপর প্রদত্ত সুদের হার বাড়িয়ে ৫.০০ শতাংশ করেছে এবং রিজার্ভের বাধ্যবাধকতা কমানোর ঘোষণা দিয়েছে। এতে ব্যাংকিং ব্যবস্থায় ১৯০ ট্রিলিয়ন রুপিয়াহ, যা প্রায় ১০.৫৬ বিলিয়ন ডলার, ছাড় হবে বলে আশা করা হচ্ছে। এই পদক্ষেপগুলোর লক্ষ্য রুপিয়াহকে স্থিতিশীল রাখা এবং ব্যাংকগুলোকে ঋণ দেওয়ার জন্য বেশি অর্থ জোগানো।
সূচিপত্র
- মুদ্রা রক্ষার পাশাপাশি ঋণ দেওয়ার সুযোগ বাড়ানো
- তিন ধরনের সুদের হার কীভাবে কাজ করে
- রিজার্ভ কমিয়ে কীভাবে ১৯০ ট্রিলিয়ন রুপিয়াহ ছাড়া হবে
- বাজারের দরপতন কেন গুরুত্বপূর্ণ
- বিদেশি বিনিয়োগকারীদের জন্য মুদ্রা সুরক্ষা সস্তা করা
- অর্থনীতিবিদদের চোখে কঠিন ভারসাম্য
- মূল্যস্ফীতিতে কিছুটা অবকাশ, মুদ্রার চাপে কম
- বাজেট নিয়ে উদ্বেগ ও স্বাধীনতা আলোচনায়
- সিদ্ধান্তের পেছনের তারিখগুলো
- মূল বিষয়গুলো
ইন্দোনেশিয়ার শেয়ারে টানা দুই দিনে রেকর্ড দরপতন এবং সূচক সরবরাহকারী এমএসসিআইয়ের সতর্কবার্তার পর মুদ্রার ওপর নতুন করে চাপ তৈরি হয়। এমএসসিআই জানায়, তারা ইন্দোনেশীয় শেয়ারবাজারকে ‘স্ট্যান্ডঅ্যালোন মার্কেট’ মর্যাদায় নামিয়ে দিতে পারে। এ বছর মার্কিন ডলারের বিপরীতে ৭ শতাংশের বেশি দর হারানো রুপিয়াহ ঘোষণার পর সামান্য দুর্বল হয়।
গভর্নর দেস্ত্রি দামায়ান্তি ২০ ও ২১ অক্টোবর জাকার্তায় বোর্ড অব গভর্নর্সের বৈঠকের পর পদক্ষেপগুলো ঘোষণা করেন। টানা চতুর্থবারের মতো নীতিনির্ধারণী পর্যালোচনায় মূল সুদের হার অপরিবর্তিত রাখা হয়েছে। কেন্দ্রীয় ব্যাংক থেকে রাতারাতি ঋণ নিতে ব্যাংকগুলোর প্রদেয় সুদের হারও ৬.৫০ শতাংশে স্থির রয়েছে।
প্রচলিত ব্যাংকগুলোর বাধ্যতামূলক রিজার্ভের হার নভেম্বরের শুরু নাগাদ ৯ শতাংশ থেকে কমিয়ে ৮ শতাংশ করা হবে, এরপর ১ ডিসেম্বর তা ৭ শতাংশে নামবে। ইসলামী ব্যাংকগুলোর ক্ষেত্রেও ৭.৫ শতাংশ থেকে কমিয়ে ৫.৫ শতাংশ করার ঘোষণা দিয়েছে ব্যাংক ইন্দোনেশিয়া।
কেন্দ্রীয় ব্যাংক কেন বিভিন্ন নীতিসরঞ্জামকে ভিন্ন ভিন্ন দিকে নিচ্ছে, তা ব্যাখ্যা করেন ডেপুটি গভর্নর সোলিকিন এম. জুহরো:
আমরা একাধিক চ্যালেঞ্জ মোকাবিলা করছি, তাই সেগুলোর জন্য ভিন্ন ভিন্ন নীতি নিতে হবে,
ব্যবসাপ্রতিষ্ঠান ও পরিবারের জন্য মূল প্রশ্ন হলো, এসব পদক্ষেপ মুদ্রার ওপর চাপ না বাড়িয়ে ঋণ দেওয়ায় উৎসাহ জোগাতে পারবে কি না। রুপিয়াহর দরপতনে আমদানি ব্যয়বহুল হয়, আর ঋণ পাওয়ার শর্ত কঠোর হলে বিনিয়োগ ও নিয়োগ বাধাগ্রস্ত হতে পারে।
তিন ধরনের সুদের হার কীভাবে কাজ করে
সাত দিনের রিভার্স রিপারচেজ রেট, অর্থাৎ নীতিনির্ধারণী সুদের হার, অর্থনীতিজুড়ে ঋণ নেওয়ার শর্ত সম্পর্কে ব্যাংক ইন্দোনেশিয়ার প্রধান সংকেত। এ হার ৫.৭৫ শতাংশে রাখায় মে ও জুনে তিন দফায় মোট এক শতাংশ পয়েন্ট বাড়ানোর পর আরেকটি বড় সুদ বৃদ্ধি এড়ানো হয়েছে।
আমানত সুবিধার উদ্দেশ্য ভিন্ন। ব্যাংক ইন্দোনেশিয়ায় রাতারাতি উদ্বৃত্ত অর্থ জমা রাখলে ব্যাংকগুলো এ সুবিধার আওতায় সুদ পায়। এই হার ২৫ বেসিস পয়েন্ট বা ০.২৫ শতাংশ পয়েন্ট বাড়িয়ে ৫.০০ শতাংশ করায় বিকল্পটি আরও আকর্ষণীয় হয় এবং স্বল্পমেয়াদি বাজার সুদের হারকে সহায়তা করে।
ঋণ সুবিধা এর উল্টোভাবে কাজ করে: রাতারাতি তহবিল দরকার হলে ব্যাংকগুলো কেন্দ্রীয় ব্যাংক থেকে ৬.৫০ শতাংশ সুদে ঋণ নিতে পারে। আমানত ও ঋণ সুবিধার হার একসঙ্গে ব্যাংকগুলোর পারস্পরিক ঋণের সুদের হারকে নির্দেশনা দেয়।
আমানতের সুদ বাড়ায় এ হার ও নীতিনির্ধারণী হারের ব্যবধান এক শতাংশ পয়েন্ট থেকে কমে ০.৭৫ শতাংশ পয়েন্ট হয়েছে। অর্থাৎ ঘোষিত মূল হার স্থির থাকলেও ব্যাংক ইন্দোনেশিয়া অর্থবাজারের পরিস্থিতি সমন্বয় করছে।
সিদ্ধান্তের আগে অর্থনীতিবিদদের মতামত ছিল প্রায় সমান বিভক্ত। জরিপে অংশ নেওয়া ২৯ জনের মধ্যে ১৫ জন নীতিনির্ধারণী হার অপরিবর্তিত থাকার এবং ১৪ জন অন্তত ২৫ বেসিস পয়েন্ট বাড়ার প্রত্যাশা করেছিলেন। সংখ্যাগরিষ্ঠের সামান্য ব্যবধানে করা পূর্বাভাসের সঙ্গে হার অপরিবর্তিত রাখার সিদ্ধান্ত মিলে গেছে, তবে যারা শেয়ারবাজারের দরপতনের জবাবে আরও জোরালো সুদ বৃদ্ধির পক্ষে ছিলেন, তারা হতাশ হয়েছেন।
রিজার্ভ কমিয়ে কীভাবে ১৯০ ট্রিলিয়ন রুপিয়াহ ছাড়া হবে
ব্যাংকগুলো তাদের আমানতের কতটা কেন্দ্রীয় ব্যাংকে রাখতে হবে, আর কতটা অন্য কাজে ব্যবহার করতে পারবে, তা নির্ধারণ করে বাধ্যতামূলক রিজার্ভের হার। এই হার কমলে ঋণ, বিনিয়োগ বা অন্যান্য পরিশোধের জন্য ব্যাংকগুলোর হাতে বেশি অর্থ থাকে।
প্রচলিত ব্যাংকের ক্ষেত্রে হার ৯ শতাংশ থেকে ৭ শতাংশে নামলে সংশ্লিষ্ট আমানতের প্রতি ১০০ রুপিয়াহর বিপরীতে বাধ্যতামূলক রিজার্ভ নয় রুপিয়াহ থেকে কমে সাত রুপিয়াহ হবে। দুই ধাপে এই হ্রাস কার্যকর হবে, যাতে ১ ডিসেম্বর পূর্ণ পরিবর্তন কার্যকর হওয়ার আগে ব্যাংকগুলো সমন্বয়ের সময় পায়।
প্রচলিত সুদ প্রদান নিষিদ্ধ আর্থিক বিধি মেনে চলা ইসলামী ব্যাংকগুলোও একই পরিমাণ, অর্থাৎ দুই শতাংশ পয়েন্ট সুবিধা পাবে: ৭.৫ শতাংশ থেকে কমে ৫.৫ শতাংশ হবে। এই পরিবর্তনের জন্য আলাদা কার্যকরী সময়সূচি জানানো হয়নি।
দামায়ান্তি জানান, রিজার্ভ কমানোর ফলে ১৯০ ট্রিলিয়ন রুপিয়াহ তহবিল ছাড়া হবে। সোলিকিন বলেন, এই হ্রাস ব্যাংকগুলোকে ঋণ দেওয়ার ক্ষেত্রে আরও নমনীয়তা দেবে এবং কর্মসংস্থান সৃষ্টিতে সহায়তা করবে। ব্যাংক ইন্দোনেশিয়া তারল্য-প্রণোদনা ব্যবস্থাও সমন্বয় করবে, যা ব্যাংকগুলোর হাতে থাকা তহবিলকে প্রভাবিত করার আরেকটি হাতিয়ার।
ব্যাংকে প্রচুর তহবিল থাকা সত্ত্বেও ইন্দোনেশিয়ায় তা প্রকৃত ঋণে রূপান্তরিত করতে অসুবিধা হয়েছে। ২০২৫ সালের আগস্টে ঋণ এক বছর আগের তুলনায় ৭.৫৬ শতাংশ বেড়েছিল, অথচ তৃতীয় প্রান্তিকের শেষ দিকে ২,৩৭২ ট্রিলিয়ন রুপিয়াহর বেশি অনুমোদিত ঋণ তোলা হয়নি। ঋণ দেওয়ার সম্প্রসারণে আগের উদ্যোগ নিয়ে আলোচনায় উল্লিখিত এসব পরিসংখ্যান দেখায়, তহবিলের জোগানের পাশাপাশি ঋণগ্রহীতাদের চাহিদাও গুরুত্বপূর্ণ।
বাজারের দরপতন কেন গুরুত্বপূর্ণ
মুদ্রার দুর্বলতার মধ্যে এমএসসিআইয়ের সতর্কবার্তা বাজারে নতুন ধাক্কা দেয়। তাদের শ্রেণিবিন্যাস আন্তর্জাতিক বিনিয়োগ তহবিলকে ঠিক করতে সহায়তা করে, কোন কোন দেশ তাদের বিনিয়োগ পোর্টফোলিওতে থাকবে। ‘ইমার্জিং মার্কেট’ থেকে ‘স্ট্যান্ডঅ্যালোন মার্কেট’ মর্যাদায় নামলে ওই শ্রেণিবিন্যাস অনুসরণ করা বিনিয়োগ পণ্যগুলোতে ইন্দোনেশিয়ার অবস্থান বদলে যেতে পারে।
ইন্দোনেশীয় শেয়ার বিক্রি করা বিদেশি বিনিয়োগকারীরা তখন অর্থ দেশের বাইরে নিতে রুপিয়াহ থেকে ডলারে রূপান্তর করতে পারেন। এর ফলে শেয়ারের দরপতনের সঙ্গে মুদ্রার ওপর চাপের যোগসূত্র তৈরি হয়। সরকারি বন্ড বিক্রি হলে সরকারের ঋণ নেওয়ার ব্যয়ও বাড়তে পারে।
১৬ অক্টোবরের বাজার দরপতনের সময় প্রতি ডলারের বিপরীতে রুপিয়াহর দর ১৮ হাজার ছাড়িয়ে যায় এবং সকালের লেনদেনে জাকার্তা কম্পোজিট সূচকের পতন ১১ শতাংশের বেশি হয়। বিভিন্ন সম্পদে চাপ ছড়িয়ে পড়লে ব্যাংক ইন্দোনেশিয়া মুদ্রা ও বন্ডের বাজারে হস্তক্ষেপ করে।
সাম্প্রতিক দুই দিনের শেয়ারবাজারের দরপতন এশীয় আর্থিক সংকটের সময়ের যেকোনো পতনের চেয়ে বড় ছিল। অক্টোবরের নীতিনির্ধারণী বৈঠকের সময় রুপিয়াহ বছরজুড়ে উদীয়মান এশিয়ার সবচেয়ে দুর্বল মুদ্রা ছিল; ডলারের বিপরীতে এর দর ৭ শতাংশের বেশি কমেছিল।
এমএসসিআইয়ের শ্রেণিবিন্যাস প্রক্রিয়ায় আরও কয়েকটি তারিখ রয়েছে: পরামর্শ প্রক্রিয়া ২০২৭ সালের ৩০ এপ্রিল শেষ হওয়ার কথা, আর চূড়ান্ত সিদ্ধান্তের সময়সীমা ২০২৭ সালের ৩০ জুন। ফলে ইন্দোনেশিয়ার চূড়ান্ত বাজার মর্যাদা নিয়ে বিনিয়োগকারীদের সামনে কয়েক মাসের অনিশ্চয়তা রয়েছে।
বিদেশি বিনিয়োগকারীদের জন্য মুদ্রা সুরক্ষা সস্তা করা
মুদ্রার ওঠানামা থেকে বিনিয়োগ সুরক্ষার ব্যয় কমিয়ে রুপিয়াহভিত্তিক বিনিয়োগকে আরও আকর্ষণীয় করারও চেষ্টা করছে ব্যাংক ইন্দোনেশিয়া। দামায়ান্তি জানান, বৈদেশিক মুদ্রার ঝুঁকি হেজিংয়ে আগে দেওয়া ছাড়ে ৯.৯ বিলিয়ন ডলারের মূলধন প্রবাহ এসেছিল।
বিনিময় হারের প্রতিকূল পরিবর্তন থেকে সুরক্ষার ব্যবস্থা করার সুযোগ দেয় হেজিং। ইন্দোনেশিয়ার কোনো সম্পদ কিনলে বিনিয়োগকারী রুপিয়াহে মুনাফা পেতে পারেন, কিন্তু মুদ্রার দর কমে গেলে সম্পদ বিক্রির সময় তিনি কম ডলার পেতে পারেন। হেজ এই ঝুঁকি সামলাতে সহায়তা করে, তবে এ সুরক্ষার জন্য খরচ হয়।
দামায়ান্তি বলেন, ‘ডোমেস্টিক নন-ডেলিভারেবল ফরওয়ার্ড’ বা ডিএনডিএফ নামের ব্যবস্থার মাধ্যমে কেন্দ্রীয় ব্যাংক আরও প্রণোদনা দেবে। এসব চুক্তিতে অন্তর্নিহিত মুদ্রার পুরো পরিমাণ হস্তান্তরের বদলে নির্ধারিত বিনিময় হার ও পরবর্তী কোনো রেফারেন্স হারের মধ্যকার পার্থক্য মিটিয়ে দেওয়া হয়।
গভর্নর বলেন, এসব পদক্ষেপের লক্ষ্য বিদেশি মূলধন আকর্ষণ, রুপিয়াহ স্থিতিশীল করা এবং দেশীয় অর্থ ও বৈদেশিক মুদ্রার বাজারকে আরও গভীর করা। সুদের হার ও বাধ্যতামূলক রিজার্ভের পাশাপাশি হেজিংয়ে প্রণোদনা দিয়ে রুপিয়াহভিত্তিক সম্পদের চাহিদায় প্রভাব ফেলতে ব্যাংক ইন্দোনেশিয়া আরেকটি হাতিয়ার পাচ্ছে।
অর্থনীতিবিদদের চোখে কঠিন ভারসাম্য
ক্যাপিটাল ইকোনমিকসের জ্যেষ্ঠ এশিয়া অর্থনীতিবিদ গ্যারেথ লেদার প্রশ্ন তুলেছেন, এই নীতিপ্যাকেজ একই সঙ্গে প্রবৃদ্ধি ও মুদ্রাকে সহায়তা করতে পারবে কি না। পদক্ষেপগুলোকে তিনি "খুবই বিভ্রান্তিকর" বলে বর্ণনা করেন এবং নিজের উদ্বেগ ব্যাখ্যা করেন:
আমার মনে হয়, তারা একই সময়ে দুটি কাজ করার চেষ্টা করছে (রুপিয়াহকে সহায়তা করা এবং প্রবৃদ্ধি বাড়ানো), যা সম্ভব কি না সে বিষয়ে আমি নিশ্চিত নই,
লেদার আরও সতর্ক করেন, এই পদ্ধতিতে কেন্দ্রীয় ব্যাংকের বিশ্বাসযোগ্যতা দুর্বল হওয়ার ঝুঁকি রয়েছে। ঘোষণার পর রুপিয়াহর সামান্য দরপতন বিনিয়োগকারীদের এই সমন্বিত পদক্ষেপ কার্যকর হবে বলে আস্থা দেওয়ার তাৎক্ষণিক চ্যালেঞ্জটি তুলে ধরে।
জাকার্তায় ব্যাংক দানামনের অর্থনীতিবিদ ইরমন ফয়েজ ব্যাখ্যা করেন, কীভাবে এসব নীতিসরঞ্জাম পরস্পরের সঙ্গে সামঞ্জস্যপূর্ণ হতে পারে। তিনি বলেন, আমানত সুবিধার সুদ বাড়লে রিজার্ভ কমিয়ে ছাড়া অতিরিক্ত তহবিল অর্থবাজারের সুদের হার অতিরিক্ত কমিয়ে দেবে না এবং রুপিয়াহ ধরে রাখার আকর্ষণ কমাবে না।
দুটি মূল্যায়নেই একই টানাপোড়েনের কথা উঠে এসেছে। ব্যাংকগুলো ব্যবহারযোগ্য বেশি তহবিল পাচ্ছে, যা ঋণের শর্ত সহজ করতে পারে। একই সময়ে বাজারের সুদের হারকে সহায়তা করতে কেন্দ্রীয় ব্যাংক রাতারাতি আমানতে বেশি সুদ দিচ্ছে। ফল নির্ভর করবে ব্যাংকগুলো এই অর্থ কোথায় ব্যবহার করে এবং বিনিয়োগকারীরা কীভাবে সাড়া দেন, তার ওপর।
মূল্যস্ফীতিতে কিছুটা অবকাশ, মুদ্রার চাপে কম
ইন্দোনেশিয়ায় সেপ্টেম্বরে বার্ষিক মূল্যস্ফীতি বেড়ে ৩.২৮ শতাংশে দাঁড়ায়, যা তিন মাসের মধ্যে সর্বোচ্চ। মূল মূল্যস্ফীতি, যা অন্তর্নিহিত চাপের প্রবণতা বোঝার জন্য অপেক্ষাকৃত সীমিত কিছু পণ্যের দামের হিসাব করে, কমে ২.৮৪ শতাংশে এসেছে।
দুটি হারই ব্যাংক ইন্দোনেশিয়ার ১.৫ থেকে ৩.৫ শতাংশের লক্ষ্যমাত্রার মধ্যে ছিল। সরকারি ভাষ্যে এই লক্ষ্য ২.৫ শতাংশ, এর সঙ্গে এক শতাংশ পয়েন্ট যোগ বা বিয়োগ। সেপ্টেম্বরের সার্বিক মূল্যস্ফীতি ঊর্ধ্বসীমার চেয়ে ০.২২ শতাংশ পয়েন্ট কম ছিল।
দামায়ান্তি বলেন, মে ও জুনে সুদের হার এক শতাংশ পয়েন্ট বাড়ানো মূল্যস্ফীতি স্থিতিশীল রাখতে যথেষ্ট ছিল। ব্যাংক ইন্দোনেশিয়া ২০২৬ সালের অর্থনৈতিক প্রবৃদ্ধির পূর্বাভাস ৪.৯ থেকে ৫.৭ শতাংশে অপরিবর্তিত রেখেছে এবং জানিয়েছে, ২০২৬ ও ২০২৭ সালেও মূল্যস্ফীতির লক্ষ্য একই থাকবে।
জানুয়ারিতে সুদের হার অপরিবর্তিত রাখার সময়কার ৪.৭৫ শতাংশের তুলনায় নীতিনির্ধারণী হার এখন এক শতাংশ পয়েন্ট বেশি। এ পরিবর্তন দেখায়, কর্মকর্তারা অর্থনৈতিক কর্মকাণ্ডে সহায়তার উপায় খুঁজতে থাকলেও চলতি বছরে মুদ্রার চাপ কীভাবে মুদ্রানীতিকে প্রভাবিত করেছে।
পরিবারগুলোর জন্য বিনিময় হার আমদানি করা খাদ্য, জ্বালানি ও উৎপাদনসামগ্রীর দামের মাধ্যমে প্রভাব ফেলে। ব্যবসাপ্রতিষ্ঠানের ক্ষেত্রে সুদের হার যন্ত্রপাতি, মজুত পণ্য ও সম্প্রসারণের অর্থায়ন ব্যয়কে প্রভাবিত করে। আরেক দফা মূল সুদ বৃদ্ধি ছাড়াই দুই দিক সামলানোর চেষ্টা করছে ব্যাংক ইন্দোনেশিয়া।
বাজেট নিয়ে উদ্বেগ ও স্বাধীনতা আলোচনায়
ইন্দোনেশিয়ার সরকারি অর্থব্যবস্থা, ব্যয়বহুল জ্বালানি ভর্তুকি এবং প্রেসিডেন্ট প্রবোও সুবিয়ান্তোর ব্যয় পরিকল্পনা নিয়েও বিনিয়োগকারীদের উদ্বেগ রয়েছে। এমএসসিআইয়ের সতর্কবার্তার তাৎক্ষণিক ধাক্কার পাশাপাশি এসব উদ্বেগ রুপিয়াহভিত্তিক সম্পদের প্রতি আস্থাকে প্রভাবিত করে।
কেন্দ্রীয় ব্যাংকের স্বাধীনতাও এই বিতর্কের আরেকটি দিক। বিনিয়োগকারীরা আস্থা চান যে মূল্যস্ফীতি ও সুদের হারসংক্রান্ত সিদ্ধান্ত ব্যাংক ইন্দোনেশিয়ার নিয়ন্ত্রণেই থাকবে, যদিও দ্রুত প্রবৃদ্ধি অর্জনে আগ্রহী সরকারের সঙ্গে তারা সমন্বয় করছে।
দামায়ান্তি তার অক্টোবরের সুদ নির্ধারণের স্বাধীনতা রক্ষার বক্তব্যে এ বিষয়টি তুলে ধরে বলেন, সুদের হার বাড়ানো বা কমানো কিংবা অন্য প্রণোদনা ব্যবহারের সিদ্ধান্ত শুধু কেন্দ্রীয় ব্যাংকই নেয়। সর্বশেষ প্যাকেজে সেই কর্তৃত্ব নতুন করে যাচাইয়ের মুখে পড়েছে, কারণ এতে মুদ্রাকে সহায়তার পাশাপাশি ঋণ উৎসাহিত করার পদক্ষেপও রয়েছে।
ব্যাংক ইন্দোনেশিয়ার পরবর্তী বাস্তব পরীক্ষা হলো নভেম্বর ও ডিসেম্বরে ব্যাংকগুলোর জন্য অতিরিক্ত তহবিল ছাড়া। এমএসসিআইয়ের পরামর্শ প্রক্রিয়া চলার পাশাপাশি সরকারি অর্থব্যবস্থা নিয়ে উদ্বেগ বজায় থাকলেও বাজারের পদক্ষেপগুলোকে কার্যকর হতে হবে।
সিদ্ধান্তের পেছনের তারিখগুলো
অক্টোবরের ঘোষণা এমন কয়েক মাসের ধারাবাহিকতার পর এসেছে, যখন ব্যাংক ইন্দোনেশিয়া প্রথমে সুদের হার অপরিবর্তিত রেখেছে, পরে বাড়িয়েছে এবং এরপর অন্যান্য নীতিসরঞ্জাম যোগ করে বিরতি নিয়েছে। এই ধারাবাহিকতা ব্যাখ্যা করে, সর্বশেষ পদক্ষেপ কেন শুধু নীতিনির্ধারণী হারের মধ্যে সীমাবদ্ধ নয়।
- ২১ জানুয়ারি, ২০২৬: রুপিয়াহর ওপর চাপের মধ্যে ব্যাংক ইন্দোনেশিয়া নীতিনির্ধারণী হার ৪.৭৫ শতাংশে অপরিবর্তিত রাখে।
- মে ও জুন ২০২৬: তিন দফা সুদ বাড়িয়ে নীতিনির্ধারণী হার মোট এক শতাংশ পয়েন্ট বাড়িয়ে ৫.৭৫ শতাংশে নেওয়া হয়।
- ১৬ অক্টোবর, ২০২৬: শেয়ারের দর তীব্রভাবে কমার সময় ডলারের বিপরীতে রুপিয়াহর দর ১৮ হাজার ছাড়িয়ে যায়।
- ২০ ও ২১ অক্টোবর, ২০২৬: বোর্ড অব গভর্নর্স নীতিনির্ধারণী হার অপরিবর্তিত রাখা, আমানত সুবিধার সুদ বাড়ানো এবং বাধ্যতামূলক রিজার্ভ কমানোর সিদ্ধান্ত নেয়।
- নভেম্বর ২০২৬-এর শুরু: প্রচলিত ব্যাংকগুলোর বাধ্যতামূলক রিজার্ভের হার ৯ শতাংশ থেকে কমে ৮ শতাংশ হওয়ার কথা।
- ১ ডিসেম্বর, ২০২৬: এই হার আরও কমে ৭ শতাংশ হওয়ার কথা।
- ৩০ এপ্রিল ও ৩০ জুন, ২০২৭: এমএসসিআইয়ের পরামর্শ প্রক্রিয়া শেষ হওয়ার কথা, এরপর চূড়ান্ত শ্রেণিবিন্যাস সিদ্ধান্তের সময়সীমা।
তাৎক্ষণিক পরিবর্তনগুলো হলো রাতারাতি আমানতের সুদ এবং ব্যাংকগুলোর ব্যবহারযোগ্য তহবিলের পরিমাণ। দীর্ঘমেয়াদি পরীক্ষা হলো, এসব পদক্ষেপ ইন্দোনেশিয়ায় বিদেশি মূলধন ধরে রাখতে এবং দেশীয় ঋণে সহায়তা করতে পারবে কি না।
মূল বিষয়গুলো
- টানা চতুর্থবারের পর্যালোচনায় ব্যাংক ইন্দোনেশিয়া নীতিনির্ধারণী সুদের হার ৫.৭৫ শতাংশে অপরিবর্তিত রেখেছে।
- রাতারাতি আমানত সুবিধার সুদ বেড়ে ৫.০০ শতাংশ হয়েছে; ঋণ সুবিধার সুদ ৬.৫০ শতাংশে অপরিবর্তিত রয়েছে।
- রিজার্ভ কমানোর ফলে ব্যাংকিং ব্যবস্থায় ১৯০ ট্রিলিয়ন রুপিয়াহ ছাড়া হবে বলে আশা করা হচ্ছে।
- শেয়ারবাজারে নতুন অস্থিরতার মধ্যে এ বছর ডলারের বিপরীতে রুপিয়াহর দর ৭ শতাংশের বেশি কমেছে।
- সেপ্টেম্বরের মূল্যস্ফীতি ছিল ৩.২৮ শতাংশ, যা কেন্দ্রীয় ব্যাংকের লক্ষ্যমাত্রার মধ্যে।
- এমএসসিআই ইন্দোনেশিয়ার বাজার শ্রেণিবিন্যাস পর্যালোচনা করায় বিদেশি বিনিয়োগ আকর্ষণে আরও হেজিং প্রণোদনা দেওয়ার লক্ষ্য রয়েছে।