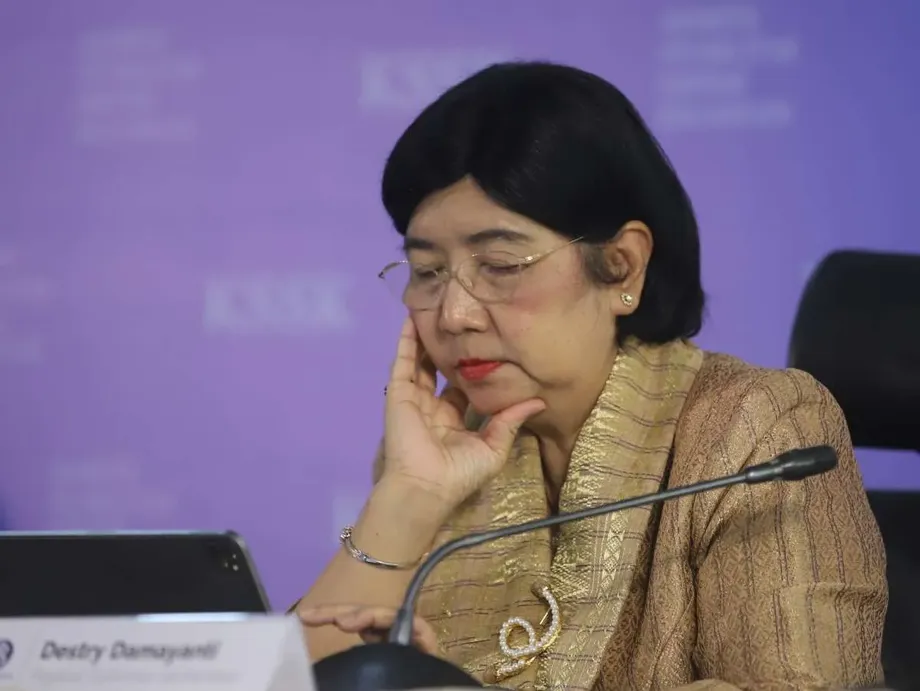
রুপিয়ার ওপর চাপের মধ্যে ঋণ দেওয়ার সুযোগ বাড়ছে
ইন্দোনেশিয়া ব্যাংক ২০২৬ সালের নভেম্বর ও ডিসেম্বরে প্রচলিত ও ইসলামি ব্যাংকের বাধ্যতামূলক রিজার্ভ দুই শতাংশ পয়েন্ট কমাবে। গভর্নর দেশত্রি দামায়ান্তি বলেছেন, এ পদক্ষেপে ব্যাংকিং ব্যবস্থায় প্রায় ১৯০ ট্রিলিয়ন রুপিয়া যোগ হবে। আমানতের চেয়ে ঋণ দ্রুত বাড়ার সময় এবং শেয়ারবাজারে বড় দরপতনের পর ব্যাংকগুলো নতুন করে চাপের মুখে পড়ায় এ সিদ্ধান্ত নেওয়া হয়েছে।
সূচিপত্র
- রুপিয়ার ওপর চাপের মধ্যে ঋণ দেওয়ার সুযোগ বাড়ছে
- রিজার্ভ কমানোর পদ্ধতি
- ব্যাংকগুলো কেন চাপে
- ইসলামি ও আঞ্চলিক ব্যাংকগুলোর তাৎক্ষণিক ব্যবহার
- তারল্য প্রণোদনা কমিয়ে নতুনভাবে বণ্টন
- তহবিল ছাড়ার পাশাপাশি একটি সুদের হার কেন বাড়াল ইন্দোনেশিয়া ব্যাংক
- সুদের হারের বাইরেও মুদ্রাকে সহায়তা
- অন্যান্য সুরক্ষা ব্যবস্থা বহাল
- আবাসন, যানবাহন ও লেনদেনও গুরুত্ব পাচ্ছে
- মূল বিষয়
২০ ও ২১ অক্টোবর পরিচালনা পর্ষদের বৈঠকের পর ২১ অক্টোবর জাকার্তায় এ ঘোষণা দেওয়া হয়। এতে প্রচলিত ব্যাংকের বাধ্যতামূলক রিজার্ভ ৯% থেকে কমে ৭% হবে। ইসলামি ব্যাংক ও ইসলামি ব্যবসায়িক ইউনিটগুলোর ক্ষেত্রে তা ৭.৫% থেকে কমে ৫.৫% হবে। উভয় ক্ষেত্রেই সমান দুই ধাপে এই হ্রাস কার্যকর হবে।
ব্যাংকের তহবিল ছাড়ের পাশাপাশি সুদের হারে ভিন্ন পদক্ষেপ নিয়েছে ইন্দোনেশিয়া ব্যাংক: রাতারাতি আমানত সুবিধার হার ০.২৫ শতাংশ পয়েন্ট বাড়িয়ে ৫% করেছে, তবে নীতিনির্ধারণী BI Rate ৫.৭৫% এবং রাতারাতি ঋণদানের হার ৬.৫০%-এ অপরিবর্তিত রেখেছে। এ সমন্বয়ের লক্ষ্য রুপিয়াকে সহায়ক অর্থবাজার পরিস্থিতি বজায় রেখে ব্যবসায় অর্থায়নের জন্য ব্যাংকগুলোকে আরও সুযোগ দেওয়া।
সেপ্টেম্বরের পরিসংখ্যান থেকে পদক্ষেপটির জরুরিতা বোঝা যায়। আগের বছরের একই সময়ের তুলনায় ব্যাংকঋণ বেড়েছে ১৩.২৬%, যেখানে আমানত বেড়েছে ৮.২২%। অর্থাৎ আমানতকারীদের কাছ থেকে ব্যাংকের সংগ্রহ করা তহবিলের তুলনায় ঋণ ৫.০৪ শতাংশ পয়েন্ট দ্রুত বাড়ছিল।
ব্যাংক নেতারা রিজার্ভ কমানোর সিদ্ধান্তকে স্বাগত জানিয়েছেন, যদিও সমস্যার বর্ণনায় তাঁদের মধ্যে পার্থক্য ছিল। কেউ বলেছেন তারল্য সংকুচিত; অন্যদের মতে, তহবিল পাওয়া যাচ্ছে, তবে ব্যয়বহুল। ঋণগ্রহীতাদের জন্য বাস্তব প্রশ্ন হলো, ব্যাংকের ব্যালান্স শিটে বাড়তি সুযোগের ফলে সহজলভ্য ও সাশ্রয়ী সুদের ঋণ মিলবে কি না।
রিজার্ভ কমানোর পদ্ধতি
ইন্দোনেশিয়ায় বাধ্যতামূলক রিজার্ভকে বলা হয় Giro Wajib Minimum বা GWM। এর মাধ্যমে নির্ধারিত হয়, ব্যাংকগুলোকে ইন্দোনেশিয়া ব্যাংকের হিসাবে কত অর্থ রাখতে হবে। এই হার কমলে কেন্দ্রীয় ব্যাংকে আটকে থাকা অর্থের পরিমাণ কমে এবং লেনদেন পরিচালনা, ঋণ দেওয়া বা বিনিয়োগের ক্ষেত্রে ব্যাংকগুলোর নমনীয়তা বাড়ে।
ঘোষিত সময়সূচি:
- ২১ অক্টোবর ২০২৬: অক্টোবরের নীতিনির্ধারণী বৈঠকের পর ইন্দোনেশিয়া ব্যাংক পরিবর্তনগুলো ঘোষণা করে।
- ১ নভেম্বর ২০২৬: প্রচলিত ব্যাংকের GWM ৯% থেকে কমে ৮% হবে; ইসলামি ব্যাংক ও ইসলামি ব্যবসায়িক ইউনিটের ক্ষেত্রে তা ৭.৫% থেকে কমে ৬.৫% হবে।
- ১ ডিসেম্বর ২০২৬: প্রচলিত ব্যাংকের GWM কমে ৭% হবে; ইসলামি ব্যাংক ও ইসলামি ব্যবসায়িক ইউনিটের ক্ষেত্রে তা কমে ৫.৫% হবে। তারল্য প্রণোদনা ও রিজার্ভের বিপরীতে পারিশ্রমিকের পরিবর্তনও ওই দিন কার্যকর হবে।
প্রতিটি ব্যাংকশ্রেণির জন্য রিজার্ভ দুই শতাংশ পয়েন্ট কমানো হবে। সহজভাবে বললে, প্রযোজ্য প্রণোদনার সমন্বয়ের আগে প্রতি ১০০ রুপিয়া আমানতের বিপরীতে বাধ্যতামূলক রিজার্ভ দুই শতাংশ পয়েন্ট কমলে রিজার্ভে রাখতে হবে ২ রুপিয়া কম। ইন্দোনেশিয়া ব্যাংকের হিসাব অনুযায়ী, এতে প্রায় ১৯০ ট্রিলিয়ন রুপিয়া অতিরিক্ত তারল্য যোগ হবে।
ব্যাংকগুলো কেন চাপে
ইন্দোনেশিয়ান ব্যাংকস অ্যাসোসিয়েশন (Perbanas)-এর ডেপুটি চেয়ারম্যান এবং ব্যাংক সেন্ট্রাল এশিয়ার প্রেসিডেন্ট ডিরেক্টর হেন্দ্রা লেমবং বলেছেন, ব্যাংকিং খাতে তারল্য কিছুটা সংকুচিত এবং ইন্দোনেশিয়া ব্যাংকের পদক্ষেপ এতে সহায়তা করবে। Perbanas-এর আরেক ডেপুটি চেয়ার ও CIMB Niaga-র প্রেসিডেন্ট ডিরেক্টর লানি দারমাওয়ান বলেছেন, তারল্য পাওয়া যাচ্ছে, তবে তহবিলের খরচ বেশি।
এই বক্তব্যে পরস্পর-সম্পর্কিত দুটি চাপের কথা উঠে এসেছে। আমানত উত্তোলন মেটাতে এবং ঋণের অর্থায়নে ব্যাংকের হাতে পর্যাপ্ত ব্যবহারযোগ্য তহবিল থাকতে হয়। একই সঙ্গে এমন খরচে তহবিল সংগ্রহ করতে হয়, যাতে ঋণ দেওয়া বাণিজ্যিকভাবে লাভজনক থাকে। আমানতের জন্য প্রতিযোগিতা বাড়লে সঞ্চয়কারীদের বেশি সুদ দিতে হয়, ফলে ঋণের সুদ কমানো কঠিন হয়ে পড়ে।
ইন্দোনেশিয়া ব্যাংকের পরিসংখ্যান অনুযায়ী, আমানতের তুলনায় ব্যাংকিং ব্যবস্থার তরল সম্পদের অনুপাত আগস্টে ২৩.০৪% থেকে বেড়ে সেপ্টেম্বরে ২৪.০৮% হয়েছে, অর্থাৎ ১.০৪ শতাংশ পয়েন্ট বেড়েছে। একই সময়ে আমানতের চেয়ে ঋণ অনেক দ্রুত বাড়ছিল। এ দুই প্রবণতা ব্যাখ্যা করে, সামগ্রিক তারল্যের পরিমাপ বাড়লেও কেন তহবিলের উচ্চ ব্যয় ও অর্থের অসম প্রাপ্যতা নিয়ে অভিযোগ থাকতে পারে।
Perbanas-এর চেয়ারম্যান ও ব্যাংক রাকিয়াত ইন্দোনেশিয়ার প্রেসিডেন্ট ডিরেক্টর হেরি গুনার্দি বলেছেন, রিজার্ভ কমালে ঋণ বৃদ্ধি পেতে পারে এবং ঋণ-আমানত অনুপাত উন্নত হতে পারে। এ অনুপাত বকেয়া ঋণের সঙ্গে আমানতের তুলনা করে এবং আমানত থেকে পাওয়া তহবিলের কতটা ঋণে ব্যবহৃত হয়েছে, তা বুঝতে ব্যাংককে সহায়তা করে।
ইসলামি ও আঞ্চলিক ব্যাংকগুলোর তাৎক্ষণিক ব্যবহার
ইন্দোনেশিয়ান ইসলামিক ব্যাংকস অ্যাসোসিয়েশন (Asbisindo)-এর মহাসচিব এবং ব্যাংক আলাদিন সিরিয়াহর প্রেসিডেন্ট ডিরেক্টর কোকো জাতুর রাচমাদি আগের শুক্রবারের শেয়ারবাজারের ধাক্কার পর তারল্যকে খুবই সংকুচিত বলে বর্ণনা করেছেন। ইসলামি ব্যাংকের GWM কমানোর সিদ্ধান্তকে স্বাগত জানিয়ে তিনি তারল্য ও ব্যবসায়িক পরিস্থিতির উন্নতিতে আরও পদক্ষেপ নেওয়ার আহ্বান জানান।
কোকো সময়ের বিষয়টিও তুলে ধরেন। তাঁর মতে, বছরের শেষ প্রান্তিকে ব্যাংকগুলো সাধারণত আমানতের জন্য প্রতিযোগিতা করে, আর বাজারের অস্থিরতা সেই চাপ বাড়িয়েছে। ইসলামি ব্যাংক ও ইসলামি ব্যবসায়িক ইউনিটগুলোর জন্য নভেম্বর ও ডিসেম্বরের এই হ্রাস তহবিল সংগ্রহের প্রতিযোগিতার সময়েই কার্যকর হবে।
আঞ্চলিক উন্নয়ন ব্যাংকগুলোর সংগঠন Asbanda-র চেয়ারম্যান এবং ব্যাংক জাকার্তার প্রেসিডেন্ট ডিরেক্টর আগুস হারিয়োতো উইদোদো বলেছেন, বাড়তি নমনীয়তা আঞ্চলিক ঋণদানে সহায়তা করতে পারে। তাঁর মতে, অগ্রাধিকার পাওয়া উচিত ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগ, ব্যবসার চলতি মূলধন এবং কর্মসংস্থান সৃষ্টিকারী উৎপাদনশীল খাতগুলো।
চলতি মূলধন দিয়ে পণ্য মজুত, উপকরণ ও মজুরির মতো ব্যবসার দৈনন্দিন ব্যয় মেটানো হয়। আঞ্চলিক ঋণদাতাদের জন্য তহবিল ব্যবহারে আরও নমনীয়তা এসব চাহিদা পূরণ সহজ করতে পারে। আগুস বলেছেন, মানসম্মত অর্থায়নে বিস্তৃত প্রবেশাধিকার এবং ব্যবসা ও জনগোষ্ঠীর জন্য বাস্তব সুফল দিয়ে সাফল্য পরিমাপ করা উচিত।
তারল্য প্রণোদনা কমিয়ে নতুনভাবে বণ্টন
GWM কমানোর পাশাপাশি ইন্দোনেশিয়া ব্যাংক সর্বোচ্চ ম্যাক্রোপ্রুডেনশিয়াল লিকুইডিটি পলিসি ইনসেনটিভ বা KLM ৬% থেকে কমিয়ে ৫% করবে। এ পরিবর্তন ১ ডিসেম্বর থেকে কার্যকর হবে। এ ব্যবস্থায় যোগ্য ঋণদান ও অর্থবাজারে কার্যক্রমের সঙ্গে যুক্ত করে ব্যাংককে রিজার্ভে ছাড় দেওয়া হয়।
অর্থায়ন উপাদানের সর্বোচ্চ সীমা তৃতীয় পক্ষের তহবিলের ৪% থেকে কমে ৩% হবে। ব্যাংকিং পরিভাষায় তৃতীয় পক্ষের তহবিল বলতে গ্রাহকের আমানত বোঝায়। এর আওতায় কর্মসংস্থান সৃষ্টিকারী খাতগুলোর জন্য আরও সহায়তা অন্তর্ভুক্ত হবে। অর্থবাজারের গভীরতা বাড়ানোর উপাদান সর্বোচ্চ ২%-এ অপরিবর্তিত থাকবে। এর লক্ষ্য ব্যাংকগুলোর মধ্যে তহবিলের প্রবাহ বাড়ানো এবং প্রয়োজনীয় ঋণদানকারী প্রতিষ্ঠানে তা পৌঁছাতে সহায়তা করা।
অক্টোবরের প্রথম সপ্তাহ পর্যন্ত ব্যাংকগুলো KLM প্রণোদনা হিসেবে ৪৫৮.৫ ট্রিলিয়ন রুপিয়া পেয়েছিল। এর মধ্যে অর্থায়নের জন্য ছিল ৩৩৬.৪ ট্রিলিয়ন রুপিয়া এবং অর্থবাজারের গভীরতা বাড়ানোর জন্য ১২২.১ ট্রিলিয়ন রুপিয়া। এ পরিসংখ্যান দেখায়, নতুন রিজার্ভ হ্রাসের আগেই ব্যাংকিং খাতের তারল্য সহায়তায় ইন্দোনেশিয়া ব্যাংকের প্রণোদনা কর্মসূচি উল্লেখযোগ্য ভূমিকা রাখছিল।
ডেপুটি গভর্নর সোলিকিন এম. জুহরো বলেছেন, পরিস্থিতি বদলালে ইন্দোনেশিয়া ব্যাংক খাতভিত্তিক প্রণোদনা সমন্বয় করতে পারে এবং আগে সহায়তা পাওয়া খাতের অবস্থার উন্নতি হলে সহায়তা অন্যদিকে সরাতে পারে। তিনি বলেন, অর্থায়ন প্রণোদনা কমলেও GWM ব্যাপকভাবে কমানোর ফলে অতিরিক্ত তারল্য আসবে।
ইন্দোনেশিয়া ব্যাংক রুপিয়ার গড় রিজার্ভ পূরণের যে অংশের বিপরীতে পারিশ্রমিক দেওয়া হবে, তারও সর্বোচ্চ সীমা নির্ধারণ করেছে। এ পারিশ্রমিক হলো কেন্দ্রীয় ব্যাংকের দেওয়া মুনাফা। ১ ডিসেম্বর থেকে পারিশ্রমিকপ্রাপ্ত অংশ রুপিয়ায় গড় GWM-এর ৫%-এ সীমাবদ্ধ থাকবে। ১৯০ ট্রিলিয়ন রুপিয়ার ছাড়ের কতটা প্রতিটি ব্যাংকে পৌঁছাবে, তা নির্ভর করবে তাদের আমানতের ভিত্তি ও প্রযোজ্য প্রণোদনার অবস্থানের ওপর।
তহবিল ছাড়ার পাশাপাশি একটি সুদের হার কেন বাড়াল ইন্দোনেশিয়া ব্যাংক
ইন্দোনেশিয়া ব্যাংকের সিদ্ধান্ত ব্যাংকের তহবিলের প্রাপ্যতা এবং স্বল্পমেয়াদি বাজারকে পরিচালিত করা সুদের হারকে আলাদা করে দেখেছে। রিজার্ভ কমলে ব্যাংকগুলো অর্থ ব্যবহারে বেশি সুযোগ পায়। আমানত সুবিধার হার বাড়লে কেন্দ্রীয় ব্যাংকে রাতারাতি তহবিল রাখার বিপরীতে ব্যাংক বেশি মুনাফা পায়, যা স্বল্পমেয়াদি বাজারের সুদের হারকে সহায়তা করে।
এই পদক্ষেপের ব্যাখ্যায় সোলিকিন বলেন, ইন্দোনেশিয়া ব্যাংক একই সঙ্গে একাধিক চাপ মোকাবিলা করছে:
"আমরা যেহেতু একাধিক চ্যালেঞ্জ মোকাবিলা করছি, তাই সেগুলোর সমাধানে ভিন্ন ভিন্ন নীতি নিতে হবে," বলেছেন ইন্দোনেশিয়া ব্যাংকের ডেপুটি গভর্নর সোলিকিন এম. জুহরো।
জাকার্তায় ব্যাংক দানামনের অর্থনীতিবিদ ইরম্যান ফাইজ বলেছেন, আমানত সুবিধার হার বাড়ালে রিজার্ভ কমানোর ফলে অর্থবাজারের সুদের হার অতিরিক্ত নেমে যাওয়া ঠেকানো যেতে পারে। এসব হার ধরে রাখলে রুপিয়ায় সম্পদ রাখার আকর্ষণ বজায় রাখতে সহায়তা হতে পারে।
ক্যাপিটাল ইকোনমিকসের জ্যেষ্ঠ এশিয়া অর্থনীতিবিদ গ্যারেথ লেদার প্রশ্ন তুলেছেন, মুদ্রা ও অর্থনৈতিক প্রবৃদ্ধি, দুটিকেই ইন্দোনেশিয়া ব্যাংক সফলভাবে সহায়তা করতে পারবে কি না। তিনি উদ্বেগটি এভাবে প্রকাশ করেছেন:
"আমার মনে হয়, তারা একই সঙ্গে দুটি কাজ করার চেষ্টা করছে (রুপিয়াকে সহায়তা করা এবং প্রবৃদ্ধি বাড়ানো), যা সম্ভব কি না তা নিয়ে আমি নিশ্চিত নই," বলেছেন লেদার।
দেশত্রি বলেছেন, মে থেকে জুনের মধ্যে মোট এক শতাংশ পয়েন্ট সুদ বাড়ানোর আগের সিদ্ধান্ত মূল্যস্ফীতি নিয়ন্ত্রণে রাখার জন্য যথেষ্ট ছিল। ২০২৬ ও ২০২৭ সালে মূল্যস্ফীতি ২.৫%, এর সঙ্গে বা বিপরীতে এক শতাংশ পয়েন্টের মধ্যে রাখার লক্ষ্য বজায় রেখেছে ইন্দোনেশিয়া ব্যাংক। মুদ্রানীতিতে রাজনৈতিক প্রভাবের উদ্বেগের মধ্যে সুদের হার নির্ধারণে স্বায়ত্তশাসনের পক্ষে তাঁর বক্তব্যের পর অক্টোবরে এ সিদ্ধান্ত নেওয়া হলো।
সুদের হারের বাইরেও মুদ্রাকে সহায়তা
২০ অক্টোবর প্রতি মার্কিন ডলারের বিপরীতে রুপিয়ার বিনিময় হার ছিল ১৭,৯৮৫, যা সেপ্টেম্বরের শেষের তুলনায় ০.৬১% কম। ১৬ অক্টোবরের বাজার ধসের পরও মুদ্রাটির ওপর চাপ ছিল। ওই দিন ডলারের বিপরীতে রুপিয়া ১৮,০০০-এর নিচে নেমে যায় এবং ইন্দোনেশিয়ার শেয়ারবাজারে বড় ধরনের দরপতন হয়।
MSCI ইন্দোনেশিয়ার শেয়ারবাজারকে Emerging Market থেকে Standalone Market মর্যাদায় নামিয়ে আনার সম্ভাবনা নিয়ে সতর্ক করার পর বাজারে অস্থিরতা দেখা দেয়। এ বিষয়ে পরামর্শ-প্রক্রিয়া ৩০ এপ্রিল ২০২৭ শেষ হওয়ার কথা; চূড়ান্ত শ্রেণিবিন্যাসের সিদ্ধান্ত ৩০ জুন ২০২৭-এর মধ্যে হওয়ার কথা রয়েছে।
অফশোর নন-ডেলিভারেবল ফরোয়ার্ড, অভ্যন্তরীণ নন-ডেলিভারেবল ফরোয়ার্ড এবং স্পট লেনদেনের মাধ্যমে মুদ্রাবাজারে হস্তক্ষেপ চালিয়ে যাচ্ছে ইন্দোনেশিয়া ব্যাংক। স্পট লেনদেনে বর্তমান বাজারদরে মুদ্রা বিনিময় হয়। নন-ডেলিভারেবল ফরোয়ার্ডের মাধ্যমে চুক্তিতে নির্ধারিত ও প্রচলিত বিনিময় হারের পার্থক্যের ভিত্তিতে নিষ্পত্তি করে অংশগ্রহণকারীরা ভবিষ্যৎ বিনিময় হারের ঝুঁকি সামলাতে পারেন।
অভ্যন্তরীণ নন-ডেলিভারেবল ফরোয়ার্ডে মুদ্রার ঝুঁকি হেজ করার খরচের ওপর ছাড়ও বাড়াচ্ছে ইন্দোনেশিয়া ব্যাংক। ছয় মাস মেয়াদি চুক্তির ছাড় ২৫% থেকে বেড়ে ৪০% হবে; ১২ মাস মেয়াদি চুক্তির ক্ষেত্রে তা ৩০% থেকে বেড়ে ৪৫% হবে। উভয় ক্ষেত্রেই ছাড় ১৫ শতাংশ পয়েন্ট করে বাড়ছে।
যোগ্য বিদেশি পোর্টফোলিও বিনিয়োগ, ব্যাংকের বিদেশি ঋণ এবং প্রত্যক্ষ বিদেশি বিনিয়োগ এ প্রণোদনার আওতায় পড়বে। দেশত্রি বলেছেন, জুনে চালু হওয়া হেজিং প্রণোদনার ফলে ২০ অক্টোবর পর্যন্ত ৯.৯ বিলিয়ন ডলারের মূলধন এসেছে। বিনিয়োগকে মুদ্রার ওঠানামা থেকে সুরক্ষিত রাখার খরচ কমলে বিনিময় হারে লোকসানের আশঙ্কায় থাকা বিনিয়োগকারীদের কাছে রুপিয়ায় সম্পদের আকর্ষণ বাড়ে।
অন্যান্য সুরক্ষা ব্যবস্থা বহাল
রিজার্ভের বাধ্যবাধকতা শিথিল করলেও ইন্দোনেশিয়া ব্যাংক কয়েকটি ব্যাংকিং সুরক্ষা ব্যবস্থা অপরিবর্তিত রেখেছে। ম্যাক্রোপ্রুডেনশিয়াল ইন্টারমিডিয়েশন রেশিও ৮৪% থেকে ৯৪%-এর মধ্যে এবং ব্যাংকের মূলধনের ৪০%-এ বিদেশি তহবিল অনুপাতের সর্বোচ্চ সীমা বহাল রয়েছে। কাউন্টারসাইক্লিক্যাল ক্যাপিটাল বাফার ০%-এ অপরিবর্তিত রয়েছে।
ম্যাক্রোপ্রুডেনশিয়াল লিকুইডিটি বাফার ৪% এবং রেপো ব্যবস্থার নমনীয়তা ৪%-এ বহাল রয়েছে। ইসলামি ব্যাংকের ক্ষেত্রে সংশ্লিষ্ট হার দুটি যথাক্রমে ২.৫% ও ২.৫%। রেপোর নমনীয়তায় তারল্য বাফার হিসেবে রাখা যোগ্য সিকিউরিটিজ পুনঃক্রয় চুক্তির মাধ্যমে সাময়িক তহবিল পেতে ব্যবহার করা যায়।
আগস্টের ব্যাংকিং তথ্যে মূলধন পর্যাপ্ততার অনুপাত ছিল ২৪.১০%। মূলধন লোকসানের বিরুদ্ধে আর্থিক সুরক্ষা হিসেবে কাজ করে। খেলাপি ঋণের মোট অনুপাত ছিল ২.১১%, আর নিট অনুপাত ছিল ০.৮৪%। আরও ঋণদানে সহায়তার উদ্যোগের সময় ব্যাংকিং ব্যবস্থার অবস্থা মূল্যায়নে এসবও একটি মাপকাঠি।
অন্তর্ভুক্তিমূলক ম্যাক্রোপ্রুডেনশিয়াল ফাইন্যান্সিং রেশিও নীতির বাস্তবায়ন জোরদার করার কথাও জানিয়েছে ইন্দোনেশিয়া ব্যাংক। সব মিলিয়ে, এসব পদক্ষেপের লক্ষ্য মূলধন, তারল্য ও ব্যাংকের তহবিল কাঠামো-সংক্রান্ত শর্ত বহাল রেখে অর্থায়ন বাড়ানো।
আবাসন, যানবাহন ও লেনদেনও গুরুত্ব পাচ্ছে
২০২৭ সালজুড়ে সম্পত্তির জামানত মূল্যের ১০০% পর্যন্ত অর্থায়ন এবং নতুন মোটরযান কেনায় ন্যূনতম ০% অগ্রিম পরিশোধের অনুমোদনসংক্রান্ত নিয়ম বাড়িয়েছে ইন্দোনেশিয়া ব্যাংক। উভয় ব্যবস্থার মেয়াদ ৩১ ডিসেম্বর ২০২৬ শেষ হওয়ার কথা ছিল; এখন তা ১ জানুয়ারি থেকে ৩১ ডিসেম্বর ২০২৭ পর্যন্ত কার্যকর থাকবে।
সম্পত্তি-সংক্রান্ত ব্যবস্থায় জমিসহ বাড়ি, অ্যাপার্টমেন্ট, দোকানবাড়ি ও অফিসবাড়ি অন্তর্ভুক্ত। ব্যাংকগুলোকে নির্দিষ্ট শর্ত পূরণ করতে হবে; এর মধ্যে খেলাপি ঋণ বা অর্থায়ন-সংক্রান্ত শর্তও রয়েছে। কোনো ঋণগ্রহীতাকে কত অর্থায়ন দেওয়া হবে, তা ব্যাংকের ঋণ মূল্যায়নের ওপর নির্ভর করবে।
পরিবারের ক্ষেত্রে, অগ্রিম পরিশোধ কম হলে কেনার সময় প্রয়োজনীয় নগদ অর্থ কমে, তবে অর্থায়নের পরিমাণ বাড়লে পরিশোধযোগ্য ঋণও বাড়ে। এ মেয়াদ বাড়ানোর ফলে যোগ্য ঋণদাতারা সেই সময়ে এমন অর্থায়ন দিতে পারবেন, যখন ইন্দোনেশিয়া ব্যাংক ব্যবসা ও কর্মসংস্থানে ঋণ বাড়ানোর চেষ্টা করছে।
২০২৬ সালের চতুর্থ প্রান্তিকে হংকং ও তিমুর-লেস্তের সঙ্গে সীমান্তপারের QRIS লেনদেনের পরীক্ষামূলক কার্যক্রমও চালানোর পরিকল্পনা রয়েছে ইন্দোনেশিয়া ব্যাংকের। QRIS হলো ইন্দোনেশিয়ার কিউআর কোডে লেনদেনের মানদণ্ড। মুদ্রা ব্যবস্থাপনা, ব্যাংকের তহবিল এবং অর্থনৈতিক কর্মকাণ্ডে সহায়তা একত্র করা বৃহত্তর প্যাকেজের লেনদেন-সংক্রান্ত অংশ এই পরীক্ষা।
মূল বিষয়
- প্রচলিত ব্যাংকের বাধ্যতামূলক রিজার্ভ ২০২৬ সালের ১ নভেম্বর ও ১ ডিসেম্বর দুই ধাপে ৯% থেকে কমে ৭% হবে।
- ইসলামি ব্যাংক ও ইসলামি ব্যবসায়িক ইউনিটগুলোর ক্ষেত্রেও একই হারে হ্রাস হবে, ৭.৫% থেকে ৫.৫%-এ।
- গভর্নর দেশত্রি দামায়ান্তির হিসাব অনুযায়ী, রিজার্ভ কমানোর ফলে ব্যাংকিং খাতে প্রায় ১৯০ ট্রিলিয়ন রুপিয়া তারল্য যোগ হবে।
- ১ ডিসেম্বর সর্বোচ্চ KLM প্রণোদনা ৬% থেকে কমে ৫% হবে; অর্থায়ন সহায়তার সীমা হবে ৩% এবং অর্থবাজার প্রণোদনার সীমা ২%।
- ইন্দোনেশিয়া ব্যাংক নীতিনির্ধারণী সুদের হার ৫.৭৫%-এ অপরিবর্তিত রেখেছে এবং রাতারাতি আমানত সুবিধার হার বাড়িয়ে ৫% করেছে।
- সেপ্টেম্বরে ঋণ ১৩.২৬% বাড়লেও আমানত বেড়েছে ৮.২২%; ফলে তহবিলের প্রাপ্যতা ও খরচ নিয়ে উদ্বেগ রয়েছে।
- রিজার্ভ কমানোর পাশাপাশি মুদ্রা হেজিং প্রণোদনা এবং যোগ্য সম্পত্তি ও যানবাহন অর্থায়নের নিয়মের মেয়াদ বাড়ানো হয়েছে।