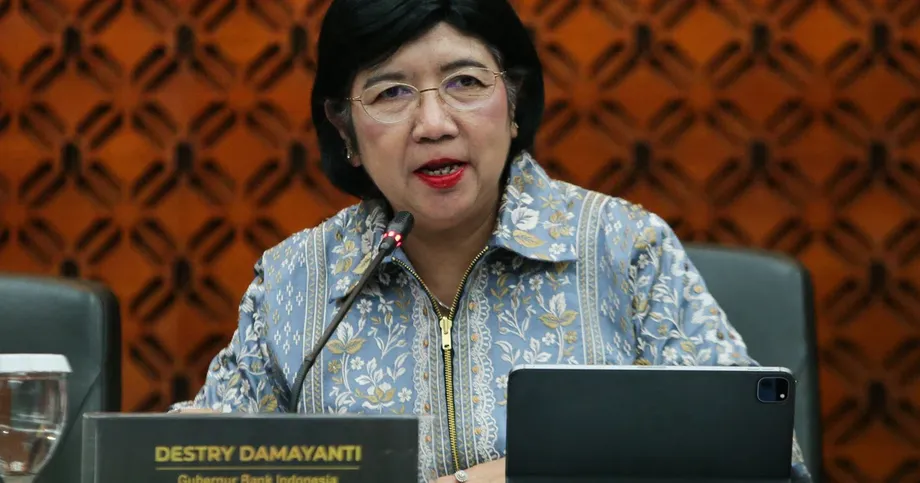
সমন্বয় ও নিয়ন্ত্রণের মধ্যে সীমারেখা টানলেন দামায়ান্তি
ব্যাংক ইন্দোনেশিয়ার গভর্নর দেস্ত্রি দামায়ান্তি বলেছেন, প্রেসিডেন্ট প্রবোও সুবিয়ান্তোর সরকারের সঙ্গে ঘনিষ্ঠ সম্পৃক্ততা সত্ত্বেও সুদহার নির্ধারণের সিদ্ধান্ত একমাত্র কেন্দ্রীয় ব্যাংকই নেয়। ২০২৬ সালের ১২ অক্টোবর তাঁর এই আশ্বাস এসেছে মে ও জুনে মোট ১০০ বেসিস পয়েন্ট সুদহার বাড়ানো, সেপ্টেম্বরে নীতিসুদ ৫.৭৫ শতাংশে অপরিবর্তিত রাখা এবং রুপিয়াহ ও মুদ্রানীতিতে রাজনৈতিক প্রভাব নিয়ে বিনিয়োগকারীদের স্থায়ী উদ্বেগের পর।
সূচিপত্র
- সমন্বয় ও নিয়ন্ত্রণের মধ্যে সীমারেখা টানলেন দামায়ান্তি
- সুদহারে হস্তক্ষেপের অভিযোগ নাকচ সরকারেরও
- মুদ্রার ওপর কয়েক মাসের চাপের পর নেতৃত্বে পরিবর্তন
- আইনগত বিতর্ক গভর্নরের আশ্বাসের চেয়েও বিস্তৃত
- নিয়োগ ও তদারকি নিয়ে বিনিয়োগকারীদের উদ্বেগ কেন
- সুদহার বাড়ানোর পর রুপিয়াহকে সহায়তায় বিকল্প পথ খুঁজেছে ব্যাংক
- রাজস্ব চাপ সীমারেখা বজায় রাখা কঠিন করে তুলছে
- রিজার্ভ সহায়তা দেয়, তবে দায়ও বিবেচনায় রাখতে হবে
- স্থানীয় মুদ্রায় লেনদেন দ্রুত বাড়ছে
- মূল বিষয়
কেন্দ্রীয় ব্যাংকের মাসিক মুদ্রানীতি পর্যালোচনার একটি অংশে উপস্থিত থাকার জন্য সরকারের প্রতিনিধিদের আমন্ত্রণ জানানো হয়েছে। প্রবোওর সঙ্গে বৈঠকেও অংশ নেন দামায়ান্তি। তাঁর বক্তব্য, এ দুই ব্যবস্থার কোনোটিই সুদহার নির্ধারণে সরকারকে মত দেওয়ার সুযোগ দেয় না।
ব্যাংকের দ্বিতীয় জ্যেষ্ঠ কর্মকর্তা হিসেবে দায়িত্ব পালনের পর গভর্নর হওয়া দামায়ান্তি সরকারের সঙ্গে আলোচনা এবং ব্যাংক ইন্দোনেশিয়ার সিদ্ধান্তের মধ্যকার সীমারেখা এভাবে ব্যাখ্যা করেন:
আমরা যখন কোনো নীতিগত সিদ্ধান্ত নিতে যাচ্ছি—সুদহার বাড়ানো বা কমানো কিংবা অন্য কোনো প্রণোদনা ব্যবহারের বিষয়ে—সেই সিদ্ধান্ত নেওয়ার পূর্ণ কর্তৃত্ব আমাদের রয়েছে।
এই পার্থক্য গুরুত্বপূর্ণ, কারণ বিতর্কটি নীতিসুদের গণ্ডি ছাড়িয়ে গেছে। ব্যাংকের কার্যপরিধিতে পরিবর্তন, সরকারি বন্ডের কার্যক্রম এবং সরকারি অর্থ বাণিজ্যিক ব্যাংকে স্থানান্তরের ফলে মুদ্রানীতি সরকারের প্রবৃদ্ধি পরিকল্পনার আরও কাছাকাছি এসেছে।
দামায়ান্তির অবস্থান হলো, সহযোগিতার ফলে রাজস্ব ও মুদ্রানীতিনির্ধারকেরা একই লক্ষ্যে এগোতে পারেন, অথচ ব্যাংকের সিদ্ধান্ত নেওয়ার কর্তৃত্ব অক্ষুণ্ণ থাকে। বিনিয়োগকারীরা তাঁর এই আশ্বাসকে তুলনা করছেন এমন এক মুদ্রার সঙ্গে, যেটিকে উদীয়মান এশিয়ার সবচেয়ে দুর্বল মুদ্রা বলা হচ্ছে; পাশাপাশি রয়েছে সরকারি অর্থব্যবস্থা, রপ্তানি নীতির পরিবর্তন এবং শেয়ারবাজারের স্বচ্ছতা নিয়ে উদ্বেগ।
সুদহারে হস্তক্ষেপের অভিযোগ নাকচ সরকারেরও
২ অক্টোবর প্রচারিত এক টেলিভিশন সাক্ষাৎকারে অর্থমন্ত্রী সুয়াহাসিল নাজারাও একই ধরনের আশ্বাস দেন। তিনি বলেন, সুদহার নিয়ে ব্যাংক ইন্দোনেশিয়াকে কী করতে হবে, তা তিনি বলবেন না; তাঁর ব্যাখ্যায়, সরকার ও কেন্দ্রীয় ব্যাংকের দায়িত্ব আলাদা। তিনি তাঁদের সম্পর্ককে সহযোগিতা ও সমন্বয় হিসেবে বর্ণনা করেন, মুদ্রানীতির সিদ্ধান্তে সরকারের নির্দেশনা হিসেবে নয়।
এই পার্থক্যের বাস্তব গুরুত্ব রয়েছে। সরকারি ব্যয়, কর আরোপ ও ঋণ গ্রহণ রাজস্বনীতির আওতাভুক্ত। মুদ্রানীতির মধ্যে রয়েছে কেন্দ্রীয় ব্যাংকের নীতিসুদ নির্ধারণ ও মুদ্রা পরিস্থিতি ব্যবস্থাপনা। এক ক্ষেত্রের সিদ্ধান্ত অন্য ক্ষেত্রকে প্রভাবিত করে, তাই কর্তৃত্ব আলাদা থাকলেও যোগাযোগ জরুরি।
দামায়ান্তি বলেন, সরকারের সঙ্গে নিয়মিত আলোচনায় রুপিয়াহ ও বৈদেশিক মুদ্রায় বন্ড ইস্যু, সরকারি নগদ রিজার্ভ ব্যবস্থাপনা এবং ঋণের চাহিদা বাড়ানোর উপায় নিয়ে কথা হয়। এসব বিষয় তারল্য, ঋণ গ্রহণের ব্যয় এবং ইন্দোনেশিয়ার সম্পদের চাহিদায় প্রভাব ফেলতে পারে, তবে এ জন্য সরকারকে নীতিসুদ বেছে নিতে হয় না।
প্রেসিডেন্টের সঙ্গে বৈঠককে রাষ্ট্রের মধ্যে ব্যাংকের অবস্থানের সঙ্গে সংগতিপূর্ণ মনে করার কারণও ব্যাখ্যা করেন গভর্নর:
ইন্দোনেশিয়ায় প্রেসিডেন্ট একই সঙ্গে সরকারপ্রধান ও রাষ্ট্রপ্রধান। BI ইন্দোনেশিয়া রাষ্ট্রের অধীন, তাই প্রেসিডেন্ট যদি বিভিন্ন পরিস্থিতি সম্পর্কে জানতে চান, আমার মনে হয় সেটাই স্বাভাবিক।
এসব আশ্বাসে কেন্দ্রীয় ব্যাংকের স্বাধীনতা নিয়ে সব উদ্বেগের অবসান হয় না। নীতিসুদের ওপর নিয়ন্ত্রণ একটি বিষয়; অন্য কেন্দ্রীয় ব্যাংক কার্যক্রম ক্রমেই সরকারি অর্থায়নের লক্ষ্য পূরণে ব্যবহৃত হচ্ছে কি না, তা আরেকটি বিষয়।
মুদ্রার ওপর কয়েক মাসের চাপের পর নেতৃত্বে পরিবর্তন
জুলাইয়ের শেষ দিকে পেরি ওয়ারজিয়োর বিদায়ের পর দামায়ান্তিকে নিয়োগ দেওয়া হয়। অধিকাংশ বিবরণে তাঁর পদত্যাগকে আকস্মিক বলা হয়েছে, যদিও একটি মতামতধর্মী লেখায় বলা হয়েছে, প্রবোও তাঁকে সরিয়ে দিয়েছেন। বিদায়ের পরিস্থিতি নিয়ে বর্ণনা ভিন্ন হলেও, দামায়ান্তি তাঁর শীর্ষ উপদেষ্টা হিসেবে দায়িত্ব পালনের পর তাঁর স্থলাভিষিক্ত হন—এ বিষয়ে সব বিবরণ একমত।
ক্ষমতা হস্তান্তরের সময় নিয়েও বিবরণে পার্থক্য রয়েছে: অধিকাংশ সূত্রে সেপ্টেম্বরে তিনি দায়িত্ব নেন, আর একটি সারাংশে বলা হয়েছে, জুলাইয়ে বিদায়ের পরের মাসেই তিনি দায়িত্ব নেন। একটি একাডেমিক মতামতধর্মী লেখায় তাঁর শপথগ্রহণের তারিখ ২ সেপ্টেম্বর এবং মেয়াদ ২০২৬ থেকে ২০৩১ সাল বলা হয়েছে।
নেতৃত্বের এই পরিবর্তন দীর্ঘদিনের চাপের প্রেক্ষাপটে কীভাবে এসেছে, তা ঘটনাক্রমে স্পষ্ট:
- ২০২৬ সালের জানুয়ারির মাঝামাঝি: থমাস জিউয়ান্দোনোর ডেপুটি গভর্নর পদে মনোনয়নের সময় রুপিয়াহ সাময়িকভাবে প্রতি ডলারে ১৬,৯৮৫-এ নেমে আসে।
- মে ও জুন: রুপিয়াহর আরও দরপতনের মধ্যে ব্যাংক ইন্দোনেশিয়া মোট ১০০ বেসিস পয়েন্ট নীতিসুদ বাড়ায়।
- জুলাইয়ের শেষ দিকে: ওয়ারজিয়ো পদ ছাড়েন। একাডেমিক মতামতধর্মী লেখায় তাঁর পদত্যাগের তারিখ ২৬ জুলাই বলা হয়েছে।
- ২ সেপ্টেম্বর: ওই লেখার তথ্য অনুযায়ী, দামায়ান্তি শপথ নেন।
- ২২ ও ২৩ সেপ্টেম্বর: ব্যাংক ইন্দোনেশিয়া নীতিসুদ ৫.৭৫ শতাংশে অপরিবর্তিত রাখে।
- ২ ও ১২ অক্টোবর: যথাক্রমে সুয়াহাসিল ও দামায়ান্তি সুদহার নির্ধারণে সরকারের নিয়ন্ত্রণের বিষয়টি নাকচ করেন।
সেপ্টেম্বরের শপথগ্রহণে বাজারে কিছুটা স্বস্তি আসে। একাডেমিক সূত্রে বলা হয়েছে, সেদিন প্রতি ডলারে রুপিয়াহর দর ছিল ১৭,৭৬৩—২৬ জুলাইয়ের তুলনায় ১.৪ শতাংশ বেশি—আর জাকার্তা কম্পোজিট ইনডেক্স ছিল ৬,৫৯৫, একই সময়ে ৬.৬ শতাংশ বেড়েছিল। এই বৃদ্ধি ক্ষমতা হস্তান্তরের সময় বাজারের উন্নত প্রতিক্রিয়া বোঝায়, মুদ্রার সামগ্রিক দুর্বলতা কাটিয়ে ওঠা নয়। অন্য একটি সূত্রে বলা হয়েছে, বছরজুড়ে ডলারের বিপরীতে রুপিয়াহর দরপতন ৬ শতাংশের বেশি ছিল।
আইনগত বিতর্ক গভর্নরের আশ্বাসের চেয়েও বিস্তৃত
১৯৯৭ ও ১৯৯৮ সালের এশীয় আর্থিক সংকটের পর প্রণীত সংস্কারগুলোর ওপর ইন্দোনেশিয়ার কেন্দ্রীয় ব্যাংকের স্বাধীনতা প্রতিষ্ঠিত। ১০ এপ্রিলের BI-এর স্বাধীনতা নিয়ে বিশ্লেষণে জাকার্তার সেন্টার ফর স্ট্র্যাটেজিক অ্যান্ড ইন্টারন্যাশনাল স্টাডিজের গবেষক দেনি ফ্রিয়াওয়ান ব্যাখ্যা করেন, ১৯৯৯ সালের ব্যাংক ইন্দোনেশিয়া আইন ও এর ২০০৪ সালের সংশোধনী মুদ্রানীতিকে রাজনৈতিক চাপ থেকে সুরক্ষিত করে এবং রুপিয়াহর স্থিতিশীলতা বজায় রাখার দায়িত্ব ব্যাংককে দেয়।
পরবর্তী সময়ের মূল্যস্ফীতির চিত্রও তুলে ধরেছেন ফ্রিয়াওয়ান: ২০১৬ সাল থেকে মূল্যস্ফীতি গড়ে ৩ থেকে ৪ শতাংশ ছিল, যেখানে আর্থিক সংকটের সময় তা ছিল প্রায় ৫৮ শতাংশ। এই পরিসংখ্যান দুটি ভিন্ন সময়কালকে তুলে ধরে, তবে সংকট ও প্রাতিষ্ঠানিক সংস্কারের পর অর্জিত স্থিতিশীলতার ব্যাপ্তি বোঝায়।
২০২৩ সালের আর্থিক খাতের উন্নয়ন ও শক্তিশালীকরণ আইন টেকসই প্রবৃদ্ধিতে সহায়তার জন্য ব্যাংক ইন্দোনেশিয়ার দায়িত্বের মধ্যে পেমেন্ট ও আর্থিক ব্যবস্থার স্থিতিশীলতাও অন্তর্ভুক্ত করেছে। ফ্রিয়াওয়ানের মতে, আইনটি আনুষ্ঠানিকভাবে স্বাধীনতা বজায় রাখলেও নীতির পরিবর্তনের প্রতি ব্যাংকের ভূমিকা আরও সংবেদনশীল করে তুলেছে।
অর্থনীতিবিদ সূর্যপুত্র উইজাকসানা ও ISEAS-এর ফেলো মারিয়া মনিকা উইহার্দজার ব্যাংকের কার্যপরিধি নিয়ে পরবর্তী এক বিশ্লেষণে ২০২৩ সালের ৪ নম্বর আইন এবং ২০২৬ সালের জুনে এর সংশোধনী পর্যালোচনা করেছেন। তাঁদের যুক্তি, আইনে রাখা ব্যতিক্রম ও রাজনৈতিক তদারকি স্বাধীনতাকে সীমিত করেছে এবং ব্যাংককে মুদ্রা ব্যবস্থাপনা ও সরকারি অর্থায়ন—দুই ক্ষেত্রেই টেনে এনেছে।
এগুলো একাডেমিক মূল্যায়ন, আদালতের রায় নয়। দামায়ান্তির আলোচিত সংকীর্ণ প্রশ্নের বাইরেও এগুলো আইনি ও কার্যক্রমগত উদ্বেগ তুলে ধরে: সুদহার বাড়ানো বা কমানোর চূড়ান্ত কর্তৃত্ব কার হাতে।
নিয়োগ ও তদারকি নিয়ে বিনিয়োগকারীদের উদ্বেগ কেন
প্রবোওর ভাগনে থমাস জিউয়ান্দোনোকে ব্যাংক ইন্দোনেশিয়ার ডেপুটি গভর্নর পদে নিয়োগ দেওয়ায় এসব উদ্বেগ আরও জোরালো হয়। ফ্রিয়াওয়ান জানুয়ারির মাঝামাঝি মনোনয়নের পর বাজারের দ্রুত প্রতিক্রিয়ার কথা উল্লেখ করেছেন; একই সঙ্গে সতর্ক করেছেন, বৈশ্বিক সুদহার, রাজস্ব পরিস্থিতি এবং শাসনব্যবস্থা নিয়ে বৃহত্তর ধারণাও বাজারের প্রতিক্রিয়াকে প্রভাবিত করেছে।
তাই রুপিয়াহর দরপতনের জন্য একটি নিয়োগকে এককভাবে দায়ী করা যায় না। পরবর্তী সময়ের মুদ্রাদুর্বলতার ক্ষেত্রেও একই সতর্কতা প্রযোজ্য: মুদ্রানীতির স্বাধীনতা নিয়ে প্রশ্নের পাশাপাশি রয়েছে রাজস্ব পরিস্থিতি, রপ্তানি বিধি এবং শেয়ারবাজারের স্বচ্ছতা নিয়ে উদ্বেগ।
উইজাকসানা ও উইহার্দজা ২০২২ সালের জানুয়ারি থেকে ২০২৬ সালের জুন পর্যন্ত মাসিক তথ্য বিশ্লেষণ করে ২০২৪ সালের নভেম্বরের কাছাকাছি নীতিসুদের আচরণে পরিবর্তন দেখতে পান। তাঁদের প্রতিবেদনে বলা হয়েছে, মার্কিন সুদহার ও ব্যাংকঋণ প্রবৃদ্ধির সঙ্গে নীতিসুদের সম্পর্ক বদলেছে, মূল্যস্ফীতি বা বিনিময় হারের সঙ্গে নয়।
লেখকেরা তাঁদের প্রমাণকে প্রাথমিক বলে বর্ণনা করেছেন। সম্পর্কের পরিসংখ্যানগত পরিবর্তন নিজে থেকেই কোনো নির্দিষ্ট সুদহার সিদ্ধান্তে সরকারের নির্দেশনা প্রমাণ করে না। তাঁদের উদ্বেগ হলো, রাষ্ট্রীয় প্রকল্প ও রাজস্বনীতির কারণে ঋণের প্রবৃদ্ধি ক্রমেই বাড়লে প্রচলিত মুদ্রানীতির সরঞ্জাম দুর্বল হয়ে পড়তে পারে।
তাঁরা মূল্যস্থিতি ও রুপিয়াহর স্থিতিশীলতাকে প্রধান লক্ষ্য করা, সংসদের বাধ্যতামূলক মূল্যায়ন ও পদচ্যুতির ক্ষমতা বাতিল এবং বন্ড ইস্যুর সময় সরকারি বন্ড কেনা সুস্পষ্টভাবে নির্ধারিত সংকট ও প্রস্থান কৌশলের মধ্যে সীমিত রাখার সুপারিশ করেছেন। এগুলো সুপারিশ; ঘোষিত সংস্কার বা নির্দিষ্ট সময়সূচিসহ আসন্ন সিদ্ধান্ত নয়।
সুদহার বাড়ানোর পর রুপিয়াহকে সহায়তায় বিকল্প পথ খুঁজেছে ব্যাংক
মে ও জুনে ১০০ বেসিস পয়েন্ট সুদহার বৃদ্ধি মানে এক শতাংশ পয়েন্ট বৃদ্ধি। এতে নীতিসুদ জানুয়ারিতে সুদহার অপরিবর্তিত রাখার সময়কার ৪.৭৫ শতাংশ থেকে বেড়ে সেপ্টেম্বরের বৈঠকে বজায় রাখা ৫.৭৫ শতাংশে পৌঁছায়। সেপ্টেম্বরে টানা তৃতীয় বৈঠকে সুদহার ওই পর্যায়ে রাখা হয়।
জানুয়ারির আগের সিদ্ধান্তেই আরও সুদ কমানোর চেয়ে মুদ্রার স্থিতিশীলতাকে অগ্রাধিকার দিয়েছিল ব্যাংক। জুন নাগাদ রুপিয়াহর দর নতুন ঐতিহাসিক সর্বনিম্নে পৌঁছালে সুদহার আরও জোরালোভাবে বাড়ানো হয়। এখানে জুনের বিনিময় হার উল্লেখ করা হয়নি, তাই জানুয়ারির প্রতি ডলারে ১৬,৯৮৫-এর সঙ্গে সুনির্দিষ্ট তুলনা করা সম্ভব নয়।
সুদহার বাড়ানোর পর থেকে ব্যাংক ইন্দোনেশিয়া ছাড়মূল্যে বৈদেশিক মুদ্রার ঝুঁকি হেজ করার উপকরণ দিয়েছে। হেজিংয়ের মাধ্যমে বিনিয়োগকারীরা মুদ্রার দর পরিবর্তনে বিনিয়োগের মুনাফা মুছে যাওয়ার ঝুঁকি কমাতে পারেন। দামায়ান্তি বলেন, ছাড়ের ফলে রুপিয়াহ-সম্পদে বিদেশি বিনিয়োগকারীদের মুনাফা ৪০ বেসিস পয়েন্ট বা ০.৪ শতাংশ পয়েন্ট বাড়তে পারে, আরেক দফা সুদহার বৃদ্ধি ছাড়াই।
নীতিসুদ বাড়ানোর তুলনায় এটি ভিন্ন ধরনের হস্তক্ষেপ। পুরো অর্থনীতিতে ঋণ গ্রহণের ব্যয় না বাড়িয়ে, এসব উপকরণ ব্যবহারকারী বিনিয়োগকারীদের মুদ্রাঝুঁকি ব্যবস্থাপনার খরচ কমায় এটি।
দামায়ান্তি বলেন, ভবিষ্যতে সুদহার নির্ধারণে অর্থনৈতিক তথ্য বিবেচনা করা হবে এবং প্রয়োজন হলে ব্যবস্থা নিতে ব্যাংক প্রস্তুত। তিনি আরেক দফা সুদহার বৃদ্ধি বা কমানোর ঘোষণা দেননি। প্রতিবেদনে মূল্যস্ফীতির লক্ষ্যমাত্রা ১.৫ থেকে ৩.৫ শতাংশ বলা হয়েছে; সেপ্টেম্বরে সুদহার অপরিবর্তিত রাখার সিদ্ধান্তকে রুপিয়াহর স্থিতিশীলতা সমর্থন, মূল্যস্ফীতি লক্ষ্যমাত্রার মধ্যে রাখা এবং অর্থনৈতিক প্রবৃদ্ধি ধরে রাখার পদক্ষেপ হিসেবে বর্ণনা করা হয়।
রাজস্ব চাপ সীমারেখা বজায় রাখা কঠিন করে তুলছে
২০২৯ সালের মধ্যে ৮ শতাংশ অর্থনৈতিক প্রবৃদ্ধি অর্জন সরকারের লক্ষ্য। ফ্রিয়াওয়ানের বিশ্লেষণে এই লক্ষ্য বাস্তবায়নের অর্থায়নে সীমিত সুযোগের কথা বলা হয়েছে: মোট দেশজ উৎপাদনের প্রায় ৪০ শতাংশ সরকারি ঋণ, রাজস্ব ঘাটতি জিডিপির আইননির্ধারিত ৩ শতাংশ সর্বোচ্চ সীমার কাছাকাছি এবং কর রাজস্ব জিডিপির প্রায় ১০ শতাংশ।
ওই বিশ্লেষণ অনুযায়ী, ২০২৫ সালে সরকারি রাজস্বের ৪৫ শতাংশের বেশি ব্যয় হয়েছে ঋণ পরিশোধে। অর্থনীতির তুলনায় ঋণের পরিমাণ এবং রাজস্বের তুলনায় ঋণ পরিশোধের ব্যয় দুটি ভিন্ন বিষয়। সরকারি রাজস্ব কম হলে মাঝারি ঋণ-অনুপাতের সঙ্গেও বাজেটের ওপর বড় চাপ থাকতে পারে।
রাজস্ব অগ্রাধিকার ও ব্যাংকিং ব্যবস্থার সংযোগের আরেকটি পথ চিহ্নিত করেছেন উইজাকসানা ও উইহার্দজা। তাঁদের বক্তব্য, অর্থ মন্ত্রণালয়ের নির্দেশনার পর ২০২৫ সালের সেপ্টেম্বর থেকে ব্যাংক ইন্দোনেশিয়া কেন্দ্রীয় ব্যাংকের হিসাবে জমা থাকা মোট ৩০০ ট্রিলিয়ন রুপিয়াহ—প্রায় ১৭ বিলিয়ন ডলার—সরকারি বাজেট উদ্বৃত্ত রাষ্ট্রীয় বাণিজ্যিক ব্যাংকগুলোতে স্থানান্তর করেছে।
এই অঙ্কটি ২০২৫ সালের প্রবৃদ্ধি নীতি নিয়ে বিতর্কের সময় উল্লেখ করা প্রায় ২০০ ট্রিলিয়ন রুপিয়াহর চেয়ে বেশি। পরবর্তী বিশ্লেষণে সেপ্টেম্বর থেকে জমা হওয়া মোট অঙ্কের কথা বলা হয়েছে, আর আগের প্রতিবেদনে তখন পর্যন্ত রাখা অর্থের পরিমাণ উল্লেখ করা হয়েছিল। বিস্তারিত হিসাব ছাড়া এই পার্থক্যকে একই লেনদেনের অসংগত পরিমাপ বলে ধরে নেওয়া উচিত নয়।
একাডেমিক লেখকদের বক্তব্য, বেসরকারি খাতে ঋণ দেওয়ার গতির তুলনায় রাষ্ট্রীয় প্রতিষ্ঠানে ঋণ প্রবৃদ্ধি দ্বিগুণেরও বেশি ছিল। তাঁদের যুক্তি, এই ঋণপ্রবাহ এবং দীর্ঘমেয়াদি সরকারি বন্ড কেনা সরকারি কর্মসূচিতে সহায়তা করতে পারে, তবে একই সঙ্গে মুদ্রানীতি ও রাজস্ব অর্থায়নের মধ্যকার বিভাজন দুর্বল করে।
অতিরিক্ত তারল্য অন্য মুদ্রানীতির কার্যক্রম দিয়ে কতটা সামাল দেওয়া হয়, তার ওপরও ঝুঁকি নির্ভর করে। এই প্রক্রিয়াকে বলা হয় তারল্য প্রত্যাহার বা স্টেরিলাইজেশন; এর মাধ্যমে অর্থের প্রবাহের প্রভাব ঠেকাতে অন্য কোথাও থেকে অর্থ সরিয়ে নেওয়া হয়। পাল্টা ব্যবস্থা না থাকলে নীতিসুদ উঁচু থাকলেও অতিরিক্ত তারল্য মূল্যস্ফীতি নিয়ন্ত্রণ কঠিন করতে পারে।
রিজার্ভ সহায়তা দেয়, তবে দায়ও বিবেচনায় রাখতে হবে
সেপ্টেম্বরের শেষে ইন্দোনেশিয়ার বৈদেশিক মুদ্রার রিজার্ভ ছিল ১৪৬.৩ বিলিয়ন ডলার। দামায়ান্তি বলেন, রুপিয়াহ স্থিতিশীল রাখার জন্য এই পরিমাণ যথেষ্ট; ব্যাংক ইন্দোনেশিয়ায় বাণিজ্যিক ব্যাংকগুলোর মার্কিন ডলারে রাখা অর্থও এর মধ্যে রয়েছে।
বাজারের কিছু অনুমানে ফরওয়ার্ড দায়ের পরিমাণ প্রায় ৩০ বিলিয়ন ডলার। ফরওয়ার্ড দায় হলো ভবিষ্যতে নিষ্পত্তি হওয়া লেনদেনের সঙ্গে যুক্ত বাধ্যবাধকতা। প্রকাশিত রিজার্ভ থেকে তাৎক্ষণিক অর্থ তুলে নেওয়ার সমান নয়, তবে ভবিষ্যতের বৈদেশিক মুদ্রার দায় মূল্যায়নে তা গুরুত্বপূর্ণ।
আনুমানিক ৩০ বিলিয়ন ডলার রিজার্ভের ১৪৬.৩ বিলিয়ন ডলারের প্রায় ২০.৫ শতাংশ। এই তুলনা অনুমানটির ব্যাপ্তি বোঝায়, অবাধে ব্যবহারযোগ্য রিজার্ভের যাচাইকৃত হিসাব নয়। একটি অঙ্ক থেকে অন্যটি সরাসরি বাদ দিলেই হস্তক্ষেপে ব্যাংকের নিট সক্ষমতা নির্ধারিত হয় না।
দামায়ান্তি বলেন, অধিকাংশ ব্যাংক এক বছর মেয়াদি উপকরণে অর্থ রাখে এবং এসব অর্থের মেয়াদ বাড়ানো হবে। কেন্দ্রীয় ব্যাংকে ব্যাংকগুলোর নিয়মিত জমা রাখা অর্থের মজুত নিয়ে তিনি বলেন:
তাদের সাধারণত যাকে 'আয়রন স্টক' বলা হয়, এমন একটি অবস্থান থাকে, যা এখানে সব সময় থাকবে বলে নিশ্চিত,
এই জমার স্থায়িত্ব নিয়ে এটি গভর্নরের মূল্যায়ন। এটি প্রকাশিত মেয়াদ-তালিকা বা আনুমানিক ফরওয়ার্ড দায়ের বিস্তারিত হিসাব মেলানো প্রতিবেদন নয়। দামায়ান্তি আরও বলেন, রপ্তানি বাড়লে রিজার্ভ আরও ভালোভাবে সহায়তা পাবে।
স্থানীয় মুদ্রায় লেনদেন দ্রুত বাড়ছে
বাণিজ্য ও বিনিয়োগ নিষ্পত্তিতে মার্কিন ডলারের ওপর নির্ভরতা কমানোর চেষ্টাও করছে ব্যাংক ইন্দোনেশিয়া। দামায়ান্তি বলেন, আগস্ট পর্যন্ত স্থানীয় মুদ্রায় লেনদেনের পরিমাণ দাঁড়িয়েছে ৪৯.৪২ বিলিয়ন ডলার; আগের পুরো বছরে তা ছিল ২৫.৭৪ বিলিয়ন ডলার।
তাই প্রথম আট মাসের লেনদেন আগের পুরো বছরের তুলনায় ২৩.৬৮ বিলিয়ন ডলার বা প্রায় ৯২ শতাংশ বেশি। প্রতিবেদনের সময়কাল আলাদা হওয়ায় এটি আগের বছরের একই আট মাসের সঙ্গে তুলনা নয়। তবু দেখা যাচ্ছে, লেনদেন আগের বছরের মোট পরিমাণের প্রায় ১.৯২ গুণে পৌঁছে গেছে।
দামায়ান্তির বক্তব্য, বর্তমান মোট লেনদেনের প্রায় তিন-চতুর্থাংশ হয়েছে চীনা ইউয়ানে। ৪৯.৪২ বিলিয়ন ডলারে এই আনুমানিক অনুপাত প্রয়োগ করলে ইউয়ানে লেনদেনের পরিমাণ দাঁড়ায় প্রায় ৩৭.১ বিলিয়ন ডলার। এই কেন্দ্রীভবন বোঝায়, ডলারের বাইরে নিষ্পত্তির বড় অংশ একটি বিকল্প মুদ্রার সঙ্গে যুক্ত, বিভিন্ন অংশীদারের মুদ্রায় সমানভাবে ছড়ানো নয়।
চীন, জাপান, দক্ষিণ কোরিয়া ও সিঙ্গাপুরের সঙ্গে লেনদেন নিষ্পত্তির ব্যবস্থা করেছে ব্যাংকটি। ভারতের সঙ্গে একটি ব্যবস্থা প্রক্রিয়াধীন, তবে শেষ হওয়ার কোনো তারিখ ঘোষণা করা হয়নি। স্থানীয় মুদ্রায় লেনদেনের ফলে যোগ্য লেনদেনে ডলার সংগ্রহের প্রয়োজন কমতে পারে; তবে ডলারে ঋণ, আন্তর্জাতিক পুঁজি প্রবাহ বা বিনিময় হারের চাপের মুখে ইন্দোনেশিয়ার ঝুঁকি দূর হয় না।
দামায়ান্তির তাৎক্ষণিক পরীক্ষা হলো সুদহার, তারল্য ও বন্ড কার্যক্রমে ব্যাংকের পদক্ষেপ তার স্বায়ত্তশাসনের আশ্বাসের সঙ্গে মেলে কি না। পরবর্তী নীতিনির্ধারণী বৈঠকের তারিখ, নতুন সুদহার সিদ্ধান্ত, আইন সংস্কারের সময়সূচি বা রিজার্ভ দায়ের বিস্তারিত হিসাব জানানো হয়নি। নিশ্চিত অগ্রগতি হলো সেপ্টেম্বরে সুদহার অপরিবর্তিত রাখা, অক্টোবরে গভর্নরের আশ্বাস এবং রুপিয়াহকে সহায়তায় সুদহারের বাইরের উপকরণগুলোর চলমান ব্যবহার।
মূল বিষয়
- দেস্ত্রি দামায়ান্তির বক্তব্য, সরকারের সঙ্গে ঘনিষ্ঠ সমন্বয় সত্ত্বেও সুদহার নির্ধারণে ব্যাংক ইন্দোনেশিয়ার পূর্ণ কর্তৃত্ব রয়েছে।
- মে ও জুনে মোট এক শতাংশ পয়েন্ট বাড়ানোর পর সেপ্টেম্বরে নীতিসুদ ছিল ৫.৭৫ শতাংশ।
- কার্যপরিধির সম্প্রসারণ, রাজনৈতিক তদারকি ও সরকারি অর্থায়নের কার্যক্রম স্বাধীনতাকে কীভাবে প্রভাবিত করছে, তা নিয়ে একাডেমিক বিশ্লেষণে প্রশ্ন তোলা হয়েছে।
- সেপ্টেম্বরে রিজার্ভ ছিল ১৪৬.৩ বিলিয়ন ডলার; বাজারের কিছু অনুমানে ফরওয়ার্ড দায় প্রায় ৩০ বিলিয়ন ডলার।
- আগস্ট পর্যন্ত স্থানীয় মুদ্রায় লেনদেনের পরিমাণ ছিল ৪৯.৪২ বিলিয়ন ডলার, যা আগের পুরো বছরের মোটের তুলনায় প্রায় ৯২ শতাংশ বেশি।
- ভবিষ্যতের সুদহার সিদ্ধান্ত নির্ভর করবে তথ্য-উপাত্তের ওপর। নতুন সুদহার পরিবর্তন বা ভারতের সঙ্গে পরিকল্পিত লেনদেন নিষ্পত্তি ব্যবস্থা চালুর তারিখ ঘোষণা করা হয়নি।