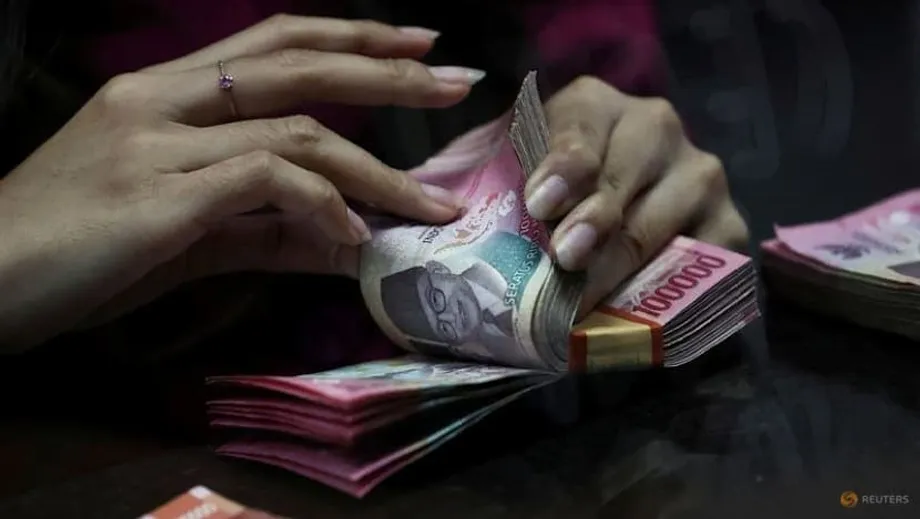
প্রবৃদ্ধির চেয়ে মুদ্রার স্থিতিশীলতাকে অগ্রাধিকার দিচ্ছে ইন্দোনেশিয়ার কেন্দ্রীয় ব্যাংক
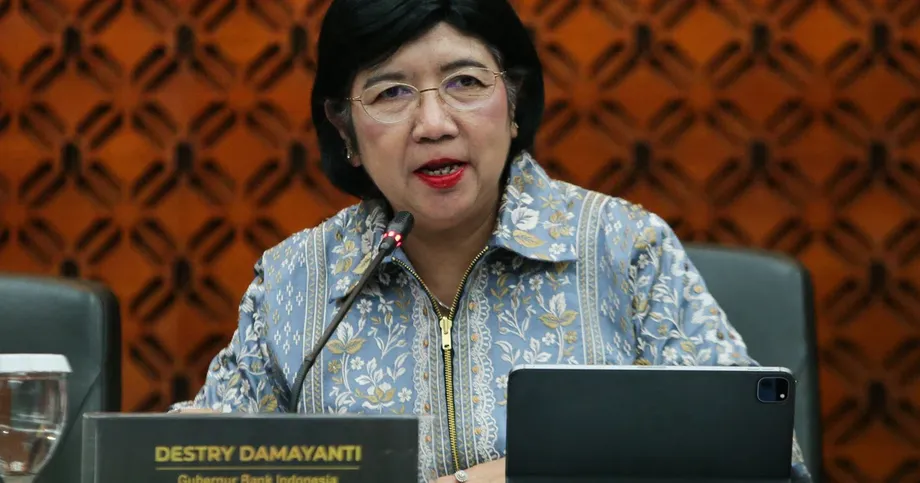
রুপিয়ার দর রেকর্ড সর্বনিম্নে নেমে যাওয়া এবং রাজস্ব শৃঙ্খলা ও কেন্দ্রীয় ব্যাংকের স্বাধীনতা নিয়ে উদ্বেগ বাড়ার মধ্যে মুদ্রার স্থিতিশীলতাকে অগ্রাধিকার দিয়ে টানা চতুর্থ মাসের মতো নীতি সুদের হার ৪.৭৫ শতাংশে অপরিবর্তিত রেখেছে ব্যাংক ইন্দোনেশিয়া। কেন্দ্রীয় ব্যাংকের গভর্নর বোর্ডের সর্বসম্মত এই সিদ্ধান্ত এমন সময়ে এল, যখন দক্ষিণ-পূর্ব এশিয়ার বৃহত্তম অর্থনীতি মুদ্রার ওপর ক্রমবর্ধমান চাপ সামলাচ্ছে। মঙ্গলবার দিনের লেনদেনে মার্কিন ডলারের বিপরীতে রুপিয়ার দর সর্বকালের সর্বনিম্ন ১৬,৯৮৫-এ নেমে আসে, যা এশীয় আর্থিক সংকটের সময়ের পর আর দেখা যায়নি।
সূচিপত্র
- প্রবৃদ্ধির চেয়ে মুদ্রার স্থিতিশীলতাকে অগ্রাধিকার দিচ্ছে ইন্দোনেশিয়ার কেন্দ্রীয় ব্যাংক
- বৈশ্বিক অনিশ্চয়তার মধ্যে মুদ্রার ওপর চাপ বাড়ছে
- ঋণের সুদে নীতি সুদের হারের প্রভাব কম, নীতির কার্যকারিতায় চ্যালেঞ্জ
- রাজস্ব নিয়ে উদ্বেগে অর্থনীতির প্রতিকূলতা বাড়ছে
- মুদ্রানীতিতে রাজস্বের প্রভাব
- কেন্দ্রীয় ব্যাংকের স্বাধীনতা নিয়ে বাড়ছে নজরদারি
- স্বাধীনতা নিয়ে উদ্বেগে বাজারের প্রতিক্রিয়া
- অর্থনীতির পূর্বাভাস ও সুদের হারের ভবিষ্যৎ গতিপথ
- বৈশ্বিক প্রেক্ষাপট ও আঞ্চলিক তুলনা
- সারসংক্ষেপ
অক্টোবর থেকে সুদের হার কমানোর চক্র স্থগিত রেখেছে কেন্দ্রীয় ব্যাংক। অর্থনৈতিক প্রবৃদ্ধিতে সহায়তার বদলে এখন রুপিয়াকে স্থিতিশীল রাখায় গুরুত্ব দিচ্ছে তারা। গত এক বছরে রুপিয়ার দর প্রায় ৩.৫ শতাংশ কমেছে, ফলে এটি এশিয়ার সবচেয়ে দুর্বল মুদ্রাগুলোর একটিতে পরিণত হয়েছে। গভর্নর পেরি ওয়ারজিও বলেন, আপাতত রুপিয়ার স্থিতিশীলতা বজায় রাখাই প্রধান লক্ষ্য। তবে মূল্যস্ফীতির চাপ নিয়ন্ত্রণে থাকলে ভবিষ্যতে মুদ্রানীতি শিথিল করার সুযোগও রাখা হবে।
ওসিবিসি ব্যাংকের জ্যেষ্ঠ আসিয়ান অর্থনীতিবিদ লাভানিয়া ভেঙ্কটেশ্বরন বলেন, “মুদ্রার ওপর অব্যাহত অবমূল্যায়নের চাপ... নিকট ভবিষ্যতে প্রবৃদ্ধিতে সহায়তার চেষ্টা করার কোনো সুযোগ BI-কে দেয়নি।”
১৩ থেকে ১৯ জানুয়ারি পর্যন্ত রয়টার্সের জরিপে অংশ নেওয়া ২৬ জন অর্থনীতিবিদই আশা করেছিলেন, ২১ জানুয়ারি ব্যাংক ইন্দোনেশিয়া তার সাত দিনের রিভার্স রিপারচেজ নীতি সুদের হার ৪.৭৫ শতাংশে অপরিবর্তিত রাখবে। রাতারাতি আমানত ও ঋণসুবিধার হারও যথাক্রমে ৩.৭৫ শতাংশ ও ৫.৫০ শতাংশে অপরিবর্তিত থাকবে বলে তারা ধারণা করেছিলেন। এই সর্বসম্মত পূর্বাভাস ইন্দোনেশিয়ার নীতিনির্ধারকদের কঠিন ভারসাম্য রক্ষার চ্যালেঞ্জ সম্পর্কে বাজারের ধারণারই প্রতিফলন।
এই সিদ্ধান্তের আগে ২০২৪ সালের সেপ্টেম্বর থেকে ২০২৫ সালের সেপ্টেম্বর পর্যন্ত একাধিক দফায় আগ্রাসীভাবে সুদের হার কমিয়েছিল ব্যাংক ইন্দোনেশিয়া। এ সময়ে কেন্দ্রীয় ব্যাংক মোট ১৫০ বেসিস পয়েন্ট কমিয়েছিল মূল সুদের হার। তবে মুদ্রার ওপর চাপ তীব্র হওয়ায় সুদ কমানোর চক্র এখন স্থগিত রাখা হয়েছে এবং কেন্দ্রীয় ব্যাংককে নীতিগত অগ্রাধিকার নতুন করে বিবেচনা করতে হচ্ছে।
বৈশ্বিক অনিশ্চয়তার মধ্যে মুদ্রার ওপর চাপ বাড়ছে
রুপিয়ার সাম্প্রতিক রেকর্ড দরপতনের পেছনে বৈশ্বিক ও অভ্যন্তরীণ নানা কারণ রয়েছে। ভূরাজনৈতিক অস্থিরতা ও যুক্তরাষ্ট্রের উচ্চতর শুল্ক বৈশ্বিক অনিশ্চয়তা বাড়িয়েছে, ডলারের দর চড়িয়েছে এবং উদীয়মান বাজারগুলো থেকে পুঁজি সরিয়ে নিয়েছে। ইন্দোনেশিয়ার রাজস্ব পরিস্থিতি এবং কেন্দ্রীয় ব্যাংকের স্বাধীনতা নিয়ে প্রশ্নের কারণে অভ্যন্তরীণ চাপও বেড়েছে।
এএনজেড রিসার্চের হিসাবে, গত বছর বিদেশি বিনিয়োগকারীরা ইন্দোনেশিয়ার সরকারি বন্ড বাজার থেকে প্রায় ৬.৫ বিলিয়ন ডলার তুলে নিয়েছেন। গত ছয় মাসেও তারা বেশির ভাগ সময় নিট বিক্রেতা ছিলেন। বিদেশি পুঁজির এই ধারাবাহিক বহির্গমন মুদ্রার দুর্বলতায় উল্লেখযোগ্য ভূমিকা রেখেছে এবং ব্যাংক ইন্দোনেশিয়াকে মুদ্রাবাজারে একাধিকবার হস্তক্ষেপ করতে হয়েছে।
আইএনজি থিঙ্ক জানিয়েছে, গত মাসে বৈশ্বিক ঝুঁকিবিমুখ মনোভাবের কারণে সুদের হারের প্রতি সংবেদনশীল রুপিয়ার দর কমায় আসিয়ান-৫ অঞ্চলের সবচেয়ে দুর্বল মুদ্রায় পরিণত হয়েছিল এটি। অস্থিরতা নিয়ন্ত্রণে কেন্দ্রীয় ব্যাংক স্পট ও নন-ডেলিভারেবল ফরোয়ার্ড (এনডিএফ) উভয় বাজারেই হস্তক্ষেপ করেছে বলে ধারণা করা হচ্ছে। গভর্নর ওয়ারজিও নিশ্চিত করেছেন, দেশের ভেতরে ও offshore বাজারে রুপিয়ার দর রক্ষায় BI প্রচেষ্টা জোরদার করেছে।
এসব হস্তক্ষেপের পরও মুদ্রাটি স্থিতিশীল হতে পারেনি। ১৯৯০-এর দশকের শেষের এশীয় আর্থিক সংকটের পর দেখা যায়নি, এমন পর্যায়ে নেমেছে রুপিয়ার দর। অবমূল্যায়নের এই ধারা নিয়ন্ত্রণহীনভাবে চলতে থাকলে বৃহত্তর অর্থনৈতিক অস্থিতিশীলতা দেখা দিতে পারে বলে বিনিয়োগকারী ও নীতিনির্ধারকদের মধ্যে উদ্বেগ তৈরি হয়েছে।
ব্যাংক ইন্দোনেশিয়ার বক্তব্য, কেন্দ্রীয় ব্যাংকের স্থিতিশীলতা বজায় রাখার অঙ্গীকার, আকর্ষণীয় মুনাফার হার, নিম্ন মূল্যস্ফীতি এবং ইন্দোনেশিয়ার প্রবৃদ্ধির সম্ভাবনা রুপিয়ার বিনিময় হার স্থিতিশীল রাখতে সহায়তা করবে। তবে এসব আশ্বাস সত্ত্বেও রুপিয়ার ওপর অব্যাহত চাপ থাকায় বাজারের বাস্তব চিত্র ভিন্ন।
ঋণের সুদে নীতি সুদের হারের প্রভাব কম, নীতির কার্যকারিতায় চ্যালেঞ্জ
ব্যাংক ইন্দোনেশিয়ার সামনে বড় একটি চ্যালেঞ্জ হলো, আগের সুদ কমানোর সিদ্ধান্তের প্রভাব বাণিজ্যিক ঋণের সুদে খুব সামান্যই পড়েছে। ২০২৪ সালের সেপ্টেম্বর থেকে নীতি সুদের হার মোট ১৫০ বেসিস পয়েন্ট কমানো হলেও ২০২৫ সালের শুরুতে ব্যাংকঋণের সুদ ৯.২০ শতাংশ থেকে নভেম্বরে মাত্র ২৪ বেসিস পয়েন্ট কমে ৮.৯৬ শতাংশ হয়েছে।
নীতি সুদের হার ও প্রকৃত ঋণব্যয়ের এই ব্যবধান মুদ্রানীতি শিথিল করার কার্যকারিতা কমিয়েছে। ফলে ব্যবসাপ্রতিষ্ঠান ও ভোক্তাদের ঋণ নেওয়ার খরচ এখনো উল্লেখযোগ্যভাবে বেশি। বাণিজ্যিক ব্যাংকগুলোকে বারবার ঋণের খরচ কমানোর আহ্বান জানিয়েছে ব্যাংক ইন্দোনেশিয়া। যেসব ব্যাংক ঋণের সুদ বেশি কমাবে, তাদের জন্য অতিরিক্ত রিজার্ভ সংরক্ষণের বাধ্যবাধকতা কমানোর প্রস্তাবও দিয়েছে কেন্দ্রীয় ব্যাংক।
তবে ঋণের চাহিদা এখনো দুর্বল। এতে ইঙ্গিত মেলে, ঋণের সুদ আরও উল্লেখযোগ্যভাবে কমলেও অর্থনৈতিক কর্মকাণ্ডে প্রভাব সীমিত থাকতে পারে। ব্যবসাপ্রতিষ্ঠানগুলো অপেক্ষা করে পরিস্থিতি দেখার অবস্থানে রয়েছে। গভর্নর ওয়ারজিও বলেন, ব্যাংকগুলো ২,৩৭২ ট্রিলিয়ন রুপিয়ার (১৪৪.৪১ বিলিয়ন ডলার) ঋণ অনুমোদন করেছে, কিন্তু তা ব্যবহার করা হয়নি। এতে সরবরাহের সীমাবদ্ধতার বদলে দুর্বল চাহিদারই ইঙ্গিত পাওয়া যায়।
নীতি নির্ধারণে সুদের হার থেকে ঋণের সুদে প্রভাব সঞ্চারের এই সমস্যা এখন গুরুত্বপূর্ণ হয়ে উঠেছে। মুদ্রাকে আরও দুর্বল করার ঝুঁকি ছাড়া সুদের হার কমানোর সুযোগ সীমিত। অন্যদিকে বাণিজ্যিক ব্যাংকগুলো আগের সুদ কমানোর সিদ্ধান্তের সুফল গ্রাহকদের কাছে পৌঁছে দিচ্ছে না। ফলে প্রচলিত মুদ্রানীতির হাতিয়ারগুলো কাঙ্ক্ষিত মাত্রায় কাজ না করায় কঠিন পরিস্থিতিতে পড়েছে কেন্দ্রীয় ব্যাংক।
দুর্বল ঋণচাহিদার ইঙ্গিত দিয়ে গভর্নর পেরি ওয়ারজিও বলেন, “ব্যাংকগুলো ২,৩৭২ ট্রিলিয়ন রুপিয়ার (১৪৪.৪১ বিলিয়ন ডলার) ঋণ অনুমোদন করেছে, কিন্তু তা ব্যবহার করা হয়নি।”
অর্থ মন্ত্রণালয়ও এ বিষয়ে মন্তব্য করেছে। অর্থমন্ত্রী পুরবায়া ইউধি সাদেওয়া ব্যাংক ইন্দোনেশিয়ার সমালোচনা করে বলেছেন, ব্যাংকিং খাতে তারল্য “শুকনো” রাখায় ব্যাংকঋণ সীমিত হয়েছে। ঋণ কার্যক্রম বাড়ানোর দৃশ্যত প্রচেষ্টায় সরকার ১২ বিলিয়ন ডলারের বেশি সরকারি তহবিল কেন্দ্রীয় ব্যাংক থেকে বাণিজ্যিক ব্যাংকগুলোতে সরিয়ে নিয়েছে, যাতে তা ঋণ হিসেবে ব্যবহার করা যায়।
রাজস্ব নিয়ে উদ্বেগে অর্থনীতির প্রতিকূলতা বাড়ছে
অর্থনীতিবিদদের মতে, ইন্দোনেশিয়ার রাজস্ব পরিস্থিতি নিয়ে উদ্বেগ মুদ্রার দুর্বলতা আরও বাড়াচ্ছে। বিনিয়োগকারীদের আশঙ্কা, ২০২৪ সালে ক্ষমতায় আসার পর থেকে প্রেসিডেন্ট প্রবোও সুবিয়ান্তোর জনতুষ্টিবাদী ব্যয় পরিকল্পনা গত দুই দশকে কঠোর পরিশ্রমে গড়ে তোলা রাজস্ব বিশ্বাসযোগ্যতাকে ক্ষতিগ্রস্ত করতে পারে।
২০২৫ সালে বাজেট ঘাটতি জিডিপির ২.৯২ শতাংশ, যা মহামারির বছরগুলো বাদ দিলে অন্তত দুই দশকের মধ্যে সর্বোচ্চ এবং আইননির্ধারিত জিডিপির ৩ শতাংশ সীমার কাছাকাছি। প্রেসিডেন্ট প্রবোওর উচ্চাভিলাষী ব্যয় উদ্যোগের মধ্যে রয়েছে বিনা মূল্যে স্কুলের মধ্যাহ্নভোজ কর্মসূচি, যার ব্যয় ইন্দোনেশিয়ার জিডিপির প্রায় ২ শতাংশ হবে বলে ধারণা করা হচ্ছে।
ফিচ রেটিংস ইন্দোনেশিয়ার বিনিয়োগযোগ্য ঋণমান বহাল রেখেছে, তবে সামনে রাজস্ব অনিশ্চয়তা নিয়ে সতর্ক করেছে। রেটিং সংস্থাটি এ বছর মূল্য সংযোজন কর (ভ্যাট) বাতিলের প্রেসিডেন্ট প্রবোওর সিদ্ধান্তের কথা উল্লেখ করেছে। এর ফলে জিডিপির প্রায় ০.৩ শতাংশ রাজস্ব কমবে, যা রাজস্বের ওপর চাপ আরও বাড়াবে।
আইএনজি থিঙ্কের হিসাবে, অগ্রাধিকারপ্রাপ্ত প্রকল্পগুলোতে ঘোষিত ব্যয়ের ফলে ২০২৫ সালে রাজস্ব ঘাটতি ও জিডিপির অনুপাত বেড়ে ২.৮ শতাংশ হতে পারে, যা ২০২৪ সালে ছিল ২.৩ শতাংশ। এদিকে সরকারি ঋণ-জিডিপি অনুপাত ৪০ শতাংশে রয়েছে, যা এখনো সামাল দেওয়ার মতো এবং আসিয়ানের অন্য দেশগুলোর তুলনায় সর্বনিম্ন হলেও ঊর্ধ্বমুখী।
বৈদেশিক সরকারি ঋণ জিডিপির তুলনায় ১১.৫ শতাংশের অপেক্ষাকৃত নিম্ন পর্যায়ে স্থিতিশীল রয়েছে, যা বাহ্যিক ধাক্কা সামলানোর কিছুটা সুরক্ষা দিচ্ছে। তবে বাজেট ঘাটতি বাড়া ও চলতি হিসাবে অব্যাহত চাপের সমন্বয়ে রাজস্ব বিচক্ষণতার কঠিনে অর্জিত সুনাম ধরে রাখার সক্ষমতা নিয়ে প্রশ্ন উঠেছে।
২০২৬ সালের জন্য ব্যাংক ইন্দোনেশিয়ার প্রবৃদ্ধির পূর্বাভাস ৪.৯ থেকে ৫.৭ শতাংশ। সরকারের আনুষ্ঠানিক প্রবৃদ্ধির লক্ষ্য ৫.৪ শতাংশ। অর্থমন্ত্রী পুরবায়া ইউধি সাদেওয়া বলেছেন, এ বছর ৬ শতাংশ প্রবৃদ্ধি অর্জন করা সম্ভব হওয়া উচিত, যাতে ২০২৯ সালের মধ্যে প্রবোওর উচ্চাভিলাষী ৮ শতাংশ প্রবৃদ্ধির লক্ষ্যে পৌঁছানোর পথে থাকা যায়।
মুদ্রানীতিতে রাজস্বের প্রভাব
সম্প্রসারণমূলক রাজস্ব নীতি মুদ্রানীতির সমন্বয়ে চ্যালেঞ্জ তৈরি করছে। রাজস্ব প্রণোদনার মাধ্যমে প্রবৃদ্ধি বাড়াতে সরকার কাজ করায় কেন্দ্রীয় ব্যাংককে পরস্পরবিরোধী লক্ষ্যগুলোর মধ্যে সতর্কভাবে ভারসাম্য রাখতে হচ্ছে। একদিকে, সুদের হার কমলে সরকারের ঋণ নেওয়া ও প্রবৃদ্ধির লক্ষ্য পূরণে সহায়তা হবে। অন্যদিকে, মুদ্রাকে সমর্থন এবং পুঁজি পাচার ঠেকাতে আকর্ষণীয় সুদ-ব্যবধান বজায় রাখা জরুরি।
বৈশ্বিক সুদের হারের গতিপ্রকৃতি বদলানোর সঙ্গে সঙ্গে এই টানাপোড়েন আরও স্পষ্ট হয়েছে। যুক্তরাষ্ট্রের ফেডারেল রিজার্ভ সুদ কমানোর চক্র আবার শুরু করতে পারে। এতে রুপিয়ার ওপর চাপ সাময়িকভাবে কমে ইন্দোনেশিয়ার নীতিনির্ধারকদের স্বস্তি মিলতে পারে এবং ভবিষ্যতে মুদ্রানীতি শিথিল করার সুযোগ তৈরি হতে পারে। তবে মুদ্রার দর আবার দুর্বল হয়ে পড়া ঠেকাতে যেকোনো শিথিলতার মাত্রা সতর্কভাবে নির্ধারণ করতে হবে।
অক্সফোর্ড ইকোনমিকসের অর্থনীতিবিদ আদম আহমদ সামদিন পরিস্থিতি ব্যাখ্যা করে বলেন, “আমরা এখনো আরও দুটি সুদ কমানোর প্রত্যাশা করছি, এরপর নীতি সুদের হার শেষ পর্যন্ত যে পর্যায়ে পৌঁছাবে সেখানে যাবে। রাজস্ব নীতি সাময়িকভাবে কিছু অর্থনৈতিক কর্মকাণ্ড বাড়িয়ে থাকতে পারে। তবে কাঠামোগতভাবে ভোগ এখনো বেশ দুর্বল।”
কেন্দ্রীয় ব্যাংকের স্বাধীনতা নিয়ে বাড়ছে নজরদারি
অর্থনৈতিক চ্যালেঞ্জের জটিল পরিস্থিতিতে ব্যাংক ইন্দোনেশিয়ার স্বাধীনতা নিয়েও উদ্বেগ বাড়ছে। এর পেছনে রয়েছে কয়েকটি সাম্প্রতিক ঘটনা। এর মধ্যে আছে “বার্ডেন শেয়ারিং” চুক্তি, যার আওতায় রাষ্ট্রীয় কর্মসূচিতে অর্থায়নে BI সহায়তা করবে, এবং বিদ্যমান আইন সংশোধন নিয়ে চলমান সংসদীয় আলোচনা, যার মাধ্যমে কেন্দ্রীয় ব্যাংকের দায়িত্বের পরিধি বাড়তে পারে।
সংসদে এমন সংশোধনী বিবেচনা করা হচ্ছে, যাতে অর্থনৈতিক প্রবৃদ্ধিতে সহায়তা করার জন্য ব্যাংক ইন্দোনেশিয়ার বাধ্যবাধকতা জোরদার হতে পারে এবং কেন্দ্রীয় ব্যাংকের গভর্নরকে অপসারণের সুপারিশ করার ক্ষমতা দেওয়া হতে পারে। এসব পরিবর্তন বিনিয়োগকারীদের মধ্যে উদ্বেগ তৈরি করেছে। তারা মনে করেন, মুদ্রানীতির সিদ্ধান্তে রাজনৈতিক হস্তক্ষেপ ঠেকাতে কেন্দ্রীয় ব্যাংকের স্বাধীনতা একটি গুরুত্বপূর্ণ রক্ষাকবচ।
বিশ্বের বিভিন্ন অঞ্চলে কেন্দ্রীয় ব্যাংকের স্বাধীনতা যখন চাপে রয়েছে, তখন এই পরিস্থিতি বিশ্বজুড়ে নজর কেড়েছে। এর মধ্যে যুক্তরাষ্ট্রের রাজনৈতিক নেতাদের ফেডারেল রিজার্ভের বিরুদ্ধে বারবার আক্রমণও রয়েছে। অর্থনৈতিক সংকটের ইতিহাস এবং সংকট-পরবর্তী প্রাতিষ্ঠানিক কাঠামো শক্তিশালী করার সংস্কারের কারণে ইন্দোনেশিয়ার ঘটনাটি বিশেষভাবে উল্লেখযোগ্য।
প্রিন্সিপাল অ্যাসেট ম্যানেজমেন্টের এশীয় স্থির আয় বিভাগের প্রধান হাও চুং ওয়ান বলেন, “বিনিয়োগকারীদের প্রশ্ন ইন্দোনেশিয়া প্রবৃদ্ধি চায় কি না, তা নয়; বরং তারা মুদ্রার স্থিতিশীলতার সঙ্গে প্রবৃদ্ধির ভারসাম্য রাখতে পারবে কি না। রুপিয়াই এখনো প্রধান চাপের জায়গা, কারণ দেশটি এখনো আমদানি ও বিদেশি পুঁজির ওপর ব্যাপকভাবে নির্ভরশীল।”
ব্যাংক ইন্দোনেশিয়ার ডেপুটি গভর্নর পদে প্রেসিডেন্ট প্রবোওর ভাতিজা টমাস জিওয়ানদোনোর মনোনয়নের পর বাজারের নজরদারি আরও জোরদার হয়েছে। মনোনয়নটি বিশেষ মনোযোগ কেড়েছে। কেন্দ্রীয় ব্যাংকের স্বাধীনতা সম্পর্কে ধারণার ওপর এর প্রভাব নিয়ে অর্থনীতিবিদ ও বাজারসংশ্লিষ্ট ব্যক্তিরা বিতর্ক করছেন।
পারমাতা ব্যাংকের প্রধান অর্থনীতিবিদ জোসুয়া পারদেদে বলেন, একজন প্রেসিডেন্ট ও কেন্দ্রীয় ব্যাংকের নীতিনির্ধারকের মধ্যে পারিবারিক সম্পর্ক থাকলে পেশাগত যোগ্যতা যা-ই হোক, শাসনব্যবস্থা নিয়ে প্রশ্ন সামনে আসবেই। আর্থিক বাজারে আইনি দায়িত্বের মতোই ধারণাও গুরুত্বপূর্ণ। কেন্দ্রীয় ব্যাংককে প্রয়োজনের তুলনায় কম সুদে রাখতে প্রভাবিত করা হতে পারে বলে বিনিয়োগকারীরা মনে করলে তারা বেশি ঝুঁকি প্রিমিয়াম দাবি করতে পারেন।
স্বাধীনতা নিয়ে উদ্বেগে বাজারের প্রতিক্রিয়া
মনোনয়নের খবরের পর মঙ্গলবার রুপিয়ার দর আরও কমে মার্কিন ডলারের বিপরীতে প্রায় ১৬,৯৫৫-এ নেমে আসে, যা রেকর্ডের মধ্যে সর্বনিম্ন। বিশ্লেষকদের মতে, কেন্দ্রীয় ব্যাংকের স্বাধীনতা নিয়ে নতুন করে উদ্বেগ এবং রাজস্ব পরিস্থিতি নিয়ে অব্যাহত শঙ্কা—দুটিই এই পতনের কারণ। চলতি বছরে মুদ্রাটির দর ধারাবাহিকভাবে কমেছে। এশিয়ায় ভারতীয় রুপির পর এটিই দ্বিতীয় সর্বাধিক দুর্বল মুদ্রা।
জাকার্তাভিত্তিক স্বতন্ত্র অর্থনীতিবিদ ও কেন্দ্রীয় ব্যাংকের সাবেক কর্মকর্তা হ্যারি বাসকোরো বলেন, মুদ্রানীতির সিদ্ধান্তে প্রাতিষ্ঠানিক সুরক্ষাব্যবস্থা কার্যকর কি না, সেটিই মূল প্রশ্ন। তিনি সতর্ক করে বলেন, বিনিয়োগকারী ও রেটিং সংস্থাগুলোর কাছে ইন্দোনেশিয়ার বিশ্বাসযোগ্যতা ধরে রাখা নির্ভর করে রাজস্ব কর্তৃপক্ষ ও মুদ্রানীতির মধ্যে দৃশ্যমান দূরত্ব বজায় রাখার ওপর।
সরকারের হস্তক্ষেপ নিয়ে উদ্বেগ খাটো করে দেখানোর চেষ্টা করেছেন অর্থমন্ত্রী পুরবায়া ইউধি সাদেওয়া। তিনি এই নিয়োগকে নিয়মিত প্রক্রিয়া বলে বর্ণনা করেছেন এবং মুদ্রানীতিতে সরকারের কোনো হস্তক্ষেপ নেই বলে জোর দিয়েছেন। সাংবাদিকদের তিনি বলেন, “BI স্বাধীন। আমরা রাজস্ব নীতি সামলাই, তারা মুদ্রানীতি সামলায়।” সরকারের হস্তক্ষেপের আলোচনা তিনি “মূলত জল্পনা” বলে উড়িয়ে দেন।
এসব আশ্বাস সত্ত্বেও বাজারের সংশয় কাটেনি। এমইউএফজির জ্যেষ্ঠ মুদ্রা বিশ্লেষক মাইকেল ওয়ান বলেন, মনোনয়নটি BI-এর স্বাধীনতার ওপর প্রভাব ফেলতে পারে বলে বাজার মনে করছে, তা সঠিক হোক বা না হোক। মুদ্রার ওঠানামায় এই ধারণার প্রতিফলন দেখা গেছে। এমইউএফজির পূর্বাভাস, বছরের প্রথম তিন মাসে মার্কিন ডলারের বিপরীতে রুপিয়ার দর ১৭,০০০-এ নেমে যেতে পারে।
অর্থনীতির পূর্বাভাস ও সুদের হারের ভবিষ্যৎ গতিপথ
বর্তমান চ্যালেঞ্জ সত্ত্বেও অনেক উদীয়মান বাজারের তুলনায় ইন্দোনেশিয়ার সামগ্রিক অর্থনৈতিক পূর্বাভাস বেশ ইতিবাচক। ২০২৫ সালে দেশটির অর্থনীতি প্রায় ৫ শতাংশ বেড়েছে বলে ধারণা করা হচ্ছে। ২০২৬ সালেও একই হারে প্রবৃদ্ধির পূর্বাভাস রয়েছে। মূল্যস্ফীতি ২০২৬ সালজুড়ে কেন্দ্রীয় ব্যাংকের ১.৫ থেকে ৩.৫ শতাংশ লক্ষ্যমাত্রার মধ্যে থাকবে বলে ধারণা করা হচ্ছে। মুদ্রার ওপর চাপ কমলে এতে মুদ্রানীতি শিথিল করার কিছু সুযোগ থাকবে।
বাণিজ্যিক ব্যাংকের খেলাপি সম্পদ ধারাবাহিকভাবে কমেছে। ২০২০ সালের ডিসেম্বরে কোভিড-১৯ মহামারির সময়ের সর্বোচ্চ ২.৩ শতাংশ থেকে ২০২৪ সালের ডিসেম্বরে তা ১.৫ শতাংশে নেমেছে। ব্যাংক খাতের এই উন্নত স্বাস্থ্য ঋণের চাহিদা বাড়লে এবং ঋণের সুদে নীতি সুদের হারের প্রভাব উন্নত হলে ঋণ সম্প্রসারণের শক্ত ভিত্তি দেবে।
উৎপাদন খাতের সাম্প্রতিক ক্রয় ব্যবস্থাপক সূচকের (পিএমআই) উত্থান কিছুটা আশার সঞ্চার করেছে। তবে বিশ্লেষকদের সতর্কতা, শুল্ক বাড়ার আগে মজুত পুনর্গঠনের জন্য রপ্তানি বৃদ্ধির ফল হতে পারে এই উত্থান; উৎপাদন প্রবৃদ্ধির টেকসই উন্নতির প্রতিফলন নাও হতে পারে। খুচরা বিক্রির দুর্বল প্রবৃদ্ধি ভোগব্যয়ের শ্লথতাই তুলে ধরছে, যা ইন্দোনেশিয়ার অর্থনীতির কাঠামোগত চ্যালেঞ্জের ইঙ্গিত দেয়।
২৩ জন অর্থনীতিবিদের মধ্যে ১২ জনের সংখ্যাগরিষ্ঠ অংশ আশা করছেন, প্রথম প্রান্তিকের শেষে ব্যাংক ইন্দোনেশিয়া সুদের হার ২৫ বেসিস পয়েন্ট কমিয়ে ৪.৫০ শতাংশ করবে। বাকি ১১ জনের পূর্বাভাস, কোনো পরিবর্তন হবে না। একইভাবে ২২ জন অর্থনীতিবিদের মধ্যে ১২ জন আশা করছেন, দ্বিতীয় প্রান্তিকের শেষে সুদের হার কমে ৪.২৫ শতাংশ হবে। অন্যদিকে, ১০ জনের ধারণা, সুদ কমানো হবে আরও কম মাত্রায় অথবা কোনো পরিবর্তন হবে না। মধ্যম পূর্বাভাসে দেখা যাচ্ছে, ২০২৬ সালের বাকি সময় সুদের হার ৪.২৫ শতাংশে থাকবে।
আইএনজি থিঙ্ক তাদের পূর্বাভাস সংশোধন করে এখন ২০২৫ সালে আরও দুটি ২৫ বেসিস পয়েন্ট করে সুদ কমানোর কথা বলছে। এতে এ বছর BI-এর সুদের হার ৫.২৫ শতাংশে নামবে। বৈশ্বিক শুল্ক পরিস্থিতি ও বাণিজ্য প্রবাহে এর প্রভাব সম্পর্কে আরও স্পষ্টতা পাওয়া গেলে দ্বিতীয় ও তৃতীয় প্রান্তিকের শেষভাগে সুদ কমানো হতে পারে।
বৈশ্বিক প্রেক্ষাপট ও আঞ্চলিক তুলনা
ইন্দোনেশিয়ার মুদ্রানীতির চ্যালেঞ্জগুলো বুঝতে হলে বৃহত্তর বৈশ্বিক প্রেক্ষাপট বিবেচনায় নিতে হবে। নিকট ভবিষ্যতে ডলারের দর আবার শক্তিশালী হওয়াই রুপিয়াসহ উদীয়মান বাজারের মুদ্রাগুলোর ওপর প্রভাব ফেলার প্রধান কারণ হতে পারে। এশিয়ার কিছু প্রতিবেশীর তুলনায় যুক্তরাষ্ট্রের শুল্কঝুঁকিতে ইন্দোনেশিয়া অপেক্ষাকৃত কম উন্মুক্ত হলেও বাণিজ্য উত্তেজনা বাড়লে এশীয় মুদ্রাগুলোর ওপর সাধারণভাবে চাপ থাকবে।
দেশীয় পরিস্থিতিতে কয়েকটি ঝুঁকির কারণে ব্যাংক ইন্দোনেশিয়াকে সতর্ক থাকতে হবে এবং সুদের হার আরও কমানোর ক্ষেত্রে সাবধানতা বজায় রাখতে হবে। বাহ্যিক চাহিদা দুর্বল হলে চলতি হিসাবের ঘাটতি বাড়তে পারে। এর সঙ্গে প্রেসিডেন্ট প্রবোওর রাজস্ব সম্প্রসারণ পরিকল্পনার কারণে বাজেট ঘাটতি বাড়লে মধ্যমেয়াদে তা রুপিয়াকে সহায়তা করবে না।
২০২৪ সালের চতুর্থ প্রান্তিকে সরাসরি বিদেশি বিনিয়োগের প্রবাহ উল্লেখযোগ্যভাবে কমেছে। বাণিজ্য উত্তেজনা ও অনিশ্চিত বিনিয়োগ পরিবেশের মধ্যে তা উল্লেখযোগ্যভাবে বাড়ার সম্ভাবনাও কম। দীর্ঘমেয়াদি পুঁজির প্রবাহ কমলে ইন্দোনেশিয়াকে সম্ভাব্য অস্থিতিশীল পোর্টফোলিও বিনিয়োগের ওপর বেশি নির্ভর করতে হবে। এতে বিনিয়োগকারীদের মনোভাবের আকস্মিক পরিবর্তনে ঝুঁকি বাড়বে।
এসব চ্যালেঞ্জের পরও আঞ্চলিক প্রতিবেশীদের তুলনায় ইন্দোনেশিয়ার কিছু সুবিধা রয়েছে। দেশটির সরকারি ঋণ-জিডিপি অনুপাত ৪০ শতাংশ, যা আসিয়ানের অন্য দেশগুলোর তুলনায় সর্বনিম্ন। চাপের সময় অর্থনীতিকে সহায়তা করার জন্য এতে রাজস্ব ব্যয়ের কিছু সুযোগ থাকে। বৈদেশিক সরকারি ঋণও জিডিপির ১১.৫ শতাংশের অপেক্ষাকৃত নিম্ন পর্যায়ে স্থিতিশীল রয়েছে, যা বাহ্যিক ধাক্কার ঝুঁকি কমায়।
টি. রো প্রাইসের প্রধান উদীয়মান বাজার সামষ্টিক অর্থনীতি কৌশলবিদ ক্রিস কুশলিস বলেন, “প্রবৃদ্ধি ও মুদ্রার স্থিতিশীলতার মধ্যে সমঝোতার বিষয়টি আরও স্পষ্ট হলে BI-কে কঠিন সিদ্ধান্ত নিতে হবে।”
সামষ্টিক অর্থনৈতিক স্থিতিশীলতার কারণে অনেক উদীয়মান বাজারের তুলনায় ইন্দোনেশিয়া অপেক্ষাকৃত শক্ত অবস্থানে রয়েছে। ঐতিহাসিক মানদণ্ডে বাজেট ঘাটতি, সরকারি ঋণ, চলতি হিসাবের ঘাটতি ও মূল্যস্ফীতি কম এবং স্থিতিশীল পর্যায়ে রয়েছে। এসব মৌলিক ভিত্তি বাহ্যিক ধাক্কার বিরুদ্ধে সুরক্ষা দেয় এবং ইঙ্গিত করে, বর্তমান চ্যালেঞ্জগুলো উল্লেখযোগ্য হলেও যথাযথ নীতিগত পদক্ষেপে সামাল দেওয়া সম্ভব।
সারসংক্ষেপ
- রুপিয়ার দর রেকর্ড সর্বনিম্নে নেমে যাওয়ার মধ্যে মুদ্রার স্থিতিশীলতাকে অগ্রাধিকার দিয়ে টানা চতুর্থ মাসের মতো নীতি সুদের হার ৪.৭৫ শতাংশে অপরিবর্তিত রেখেছে ব্যাংক ইন্দোনেশিয়া।
- মঙ্গলবার দিনের লেনদেনে মার্কিন ডলারের বিপরীতে রুপিয়ার দর সর্বকালের সর্বনিম্ন ১৬,৯৮৫-এ নেমে আসে, যা এশীয় আর্থিক সংকটের সময়ের পর আর দেখা যায়নি।
- ২০২৪ সালের সেপ্টেম্বর থেকে ২০২৫ সালের সেপ্টেম্বর পর্যন্ত মোট ১৫০ বেসিস পয়েন্ট সুদ কমানোর পর অক্টোবর থেকে সুদ কমানোর চক্র স্থগিত রেখেছে ব্যাংক ইন্দোনেশিয়া।
- গত বছর বিদেশি বিনিয়োগকারীরা ইন্দোনেশিয়ার সরকারি বন্ড বাজার থেকে প্রায় ৬.৫ বিলিয়ন ডলার তুলে নিয়েছেন, যা মুদ্রার দুর্বলতায় অবদান রেখেছে।
- নীতি সুদের হার ১৫০ বেসিস পয়েন্ট কমানো হলেও ব্যাংকঋণের সুদ মাত্র ২৪ বেসিস পয়েন্ট কমে ৮.৯৬ শতাংশ হয়েছে, যা সুদের হারে প্রভাব সঞ্চারের সমস্যাকে তুলে ধরে।
- ২০২৫ সালে বাজেট ঘাটতি জিডিপির ২.৯২ শতাংশ, যা মহামারির বছরগুলো বাদ দিলে অন্তত দুই দশকের মধ্যে সর্বোচ্চ এবং আইননির্ধারিত ৩ শতাংশ সীমার কাছাকাছি।
- প্রেসিডেন্ট প্রবোওর ভাতিজাকে ডেপুটি গভর্নর পদে মনোনয়নের পর কেন্দ্রীয় ব্যাংকের স্বাধীনতা নিয়ে উদ্বেগ বেড়েছে।
- অর্থনীতিবিদদের সংখ্যাগরিষ্ঠ অংশ আশা করছেন, প্রথম প্রান্তিকের শেষে সুদের হার ২৫ বেসিস পয়েন্ট কমানো হবে। মুদ্রার ওপর চাপ কমলে আরও সুদ কমানো হতে পারে।
- ২০২৬ সালে ইন্দোনেশিয়ার অর্থনীতি প্রায় ৫ শতাংশ বাড়বে বলে ধারণা করা হচ্ছে। মূল্যস্ফীতি কেন্দ্রীয় ব্যাংকের লক্ষ্যমাত্রার মধ্যে থাকবে বলে পূর্বাভাস রয়েছে।