আড়ম্বরপূর্ণ রেল প্রকল্পের মুখোমুখি হিসাবের বাস্তবতা
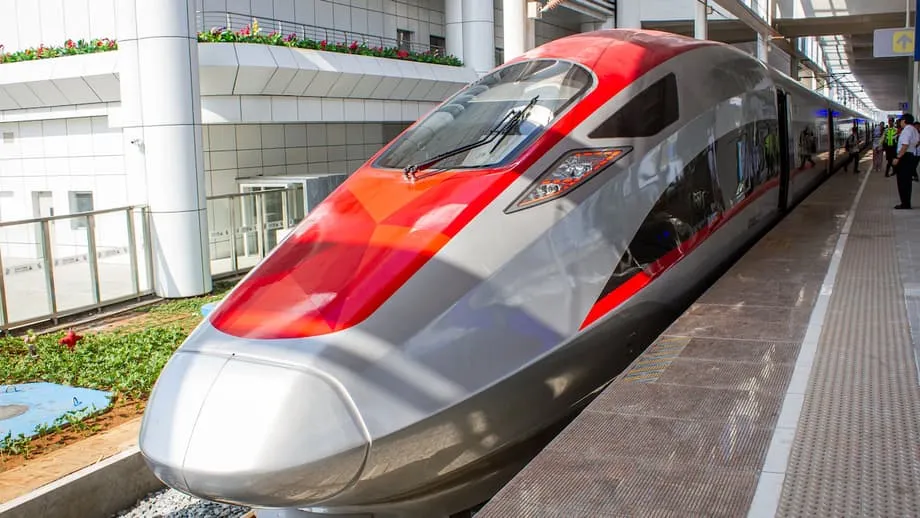
ইন্দোনেশিয়ার প্রথম হাই-স্পিড রেল, জাকার্তা থেকে বান্দুং পর্যন্ত ‘হুশ’ নামে পরিচিত রেলপথটি দক্ষিণ-পূর্ব এশিয়ার জন্য একটি প্রযুক্তিগত মাইলফলক। এতে যাত্রার সময় কমে প্রায় ৪০ থেকে ৪৫ মিনিট হয়েছে, অনিশ্চিত সড়কযাত্রার বিকল্প তৈরি হয়েছে এবং ইন্দোনেশিয়ার মাটিতে চীনা রেলপ্রযুক্তির কার্যকারিতা তুলে ধরা হয়েছে। এই অর্জন বাস্তব। আর্থিক চাপও তেমনই বাস্তব। প্রত্যাশার চেয়ে বেশি ব্যয় এবং চায়না ডেভেলপমেন্ট ব্যাংকের ঋণে গড়ে ওঠা প্রকল্পটির ঋণের বোঝা এখন সংখ্যাগরিষ্ঠ মালিকানায় থাকা ইন্দোনেশিয়ার রাষ্ট্রীয় কোম্পানিগুলোর ওপর বড় চাপ হয়ে দাঁড়িয়েছে। ঋণ পুনর্গঠন, ভর্তুকি ও সুশাসন নিয়ে আগামী কয়েক মাসে নেওয়া সিদ্ধান্ত নির্ধারণ করবে, ‘হুশ’ দীর্ঘস্থায়ী পরিবহন মেরুদণ্ড হয়ে উঠবে, নাকি দীর্ঘমেয়াদি আর্থিক মাথাব্যথার কারণ হবে।
সূচিপত্র
- আড়ম্বরপূর্ণ রেল প্রকল্পের মুখোমুখি হিসাবের বাস্তবতা
- কেন আর্থিক চাপ বাড়ছে
- অর্থায়নের কাঠামো
- ব্যয় কেন বেড়েছিল
- যাত্রীসংখ্যা, ভাড়া ও ব্যবসায়িক সম্ভাবনা
- ঝুঁকির ভার কার, আর কোথায় করপোরেট ও সার্বভৌম দায়ের সীমারেখা ঝাপসা
- ইন্দোনেশিয়া এখন যা বিবেচনা করছে
- চায়না ডেভেলপমেন্ট ব্যাংকের সঙ্গে পুনরায় আলোচনা
- অবকাঠামো ও পরিচালন আলাদা করা
- মূলধন বিনিয়োগ বা নতুন বিনিয়োগকারী
- পরিচালনায় উন্নতি ও ভাড়া-বহির্ভূত আয়
- ঋণফাঁদের বয়ানের সঙ্গে তুলনা
- সুশাসন ও স্বচ্ছতা নিয়ে প্রশ্ন
- রেলপথ সম্প্রসারণে কি অর্থনীতি ভালো হতে পারে
- আগামী ২৪ মাসে সাফল্যের রূপ
- মূল কথা
সংখ্যাগুলোই চ্যালেঞ্জের চিত্র তুলে ধরে। নির্মাণ ব্যয় প্রাথমিক প্রায় ৬.১ বিলিয়ন ডলারের হিসাব থেকে বেড়ে দাঁড়ায় আনুমানিক ৭.২ থেকে ৭.৩ বিলিয়ন ডলারে; ব্যয় বেড়েছে প্রায় ১.২ বিলিয়ন ডলার। অর্থায়নের প্রায় তিন-চতুর্থাংশ এসেছে চায়না ডেভেলপমেন্ট ব্যাংকের ঋণ থেকে। প্রাথমিক ঋণের মেয়াদ ৪০ বছর, ১০ বছরের গ্রেস পিরিয়ড এবং সুদের হার ২ শতাংশ। ব্যয়বৃদ্ধি মেটাতে নেওয়া অতিরিক্ত ঋণের সুদের হার আরও বেশি, প্রায় ৩.৪ শতাংশ বলে জানা গেছে। এই পরিবর্তন এবং পূর্বাভাসের চেয়ে কম যাত্রীসংখ্যার কারণে ইন্দোনেশিয়ার কনসোর্টিয়াম ও এর বৃহত্তম সদস্য, পিটি কেরেটা আপি ইন্দোনেশিয়া—যা কেএআই নামে বেশি পরিচিত—লোকসানের চাপে পড়েছে।
রাজনৈতিক ঝুঁকিও কম নয়। ইন্দোনেশিয়া সরকার জোর দিয়ে বলেছে, ‘হুশ’ সার্বভৌম ঋণ হিসেবে নয়, কোম্পানি-টু-কোম্পানি প্রকল্প হিসেবে গঠন করা হয়েছে। তবে রাষ্ট্রীয় কোম্পানিগুলোর মাধ্যমে সরকারই এর সংখ্যাগরিষ্ঠ মালিক, আর জাতীয় গুরুত্বপূর্ণ কোম্পানিগুলো লোকসান করলে জনচাপ তীব্র হয়। আইনি কাঠামো ও অর্থনৈতিক বাস্তবতার এই টানাপোড়েনই বর্তমান বিতর্কের কেন্দ্রে। কর্মকর্তারা এখন চীনের সঙ্গে ঋণ পুনরায় আলোচনার পাশাপাশি দৈনন্দিন কার্যক্রমে বাজেট সহায়তা এবং পরিচালনাকারী প্রতিষ্ঠান ও রাষ্ট্রের মধ্যে সম্পদ ও দায়িত্ব বণ্টনের পরিবর্তন নিয়ে ভাবছেন।
কেন আর্থিক চাপ বাড়ছে
ভূমি অধিগ্রহণ, নির্মাণকাজ ও মহামারিসংশ্লিষ্ট বিলম্বের পর ২০২৩ সালের অক্টোবরে ‘হুশ’ বাণিজ্যিকভাবে চালু হয়। ২০২৫ সালের মাঝামাঝি পর্যন্ত এটি লাখ লাখ যাত্রী বহন করেছে এবং সপ্তাহান্তে নিয়মিত চাহিদা পেয়েছে। সপ্তাহের কর্মদিবসে গড় যাত্রীসংখ্যা ছিল ১০ হাজারের ঘরের ওপরের দিকে, আর সপ্তাহান্তে তা আরও বেশি। প্রতিদিন গড়ে কয়েক দশক হাজার যাত্রীর যে প্রাথমিক পূর্বাভাস ছিল, এই সংখ্যা তার চেয়ে অনেক কম। প্রত্যাশার চেয়ে কম টিকিট আয়ের সঙ্গে যুক্ত হয়েছে উচ্চ পরিচালন ব্যয় ও বাড়তি সুদের খরচ।
‘হুশ’ পরিচালনাকারী যৌথ উদ্যোগ কেসিআইসি ২০২৪ সালে এবং ২০২৫ সালের প্রথমার্ধেও লোকসানের কথা জানিয়েছে। একই সময়ে স্থানীয় মূল কনসোর্টিয়াম পিএসবি-আইয়ের লোকসান হয়েছে কয়েক ট্রিলিয়ন রুপিয়া। পিএসবি-আইয়ের বৃহত্তম অংশীদার হিসেবে সবচেয়ে বেশি ক্ষতির ভার বহন করেছে কেএআই। এর নতুন নেতৃত্ব ‘হুশ’ কোম্পানিটির আর্থিক অবস্থার জন্য কী ঝুঁকি তৈরি করছে, সে বিষয়ে অস্বাভাবিক রকম খোলামেলা বক্তব্য দিয়েছে।
সম্প্রতি সংসদীয় শুনানিতে কেএআইয়ের প্রেসিডেন্ট ডিরেক্টর ববি রাসিদিন আইনপ্রণেতাদের পরিস্থিতির গুরুতরতা সম্পর্কে সতর্ক করেন। তিনি বলেন, কেএআই ও পরিচালনাকারী প্রতিষ্ঠানের আর্থিক চাপ নিয়ন্ত্রণ না করা হলে তা বিস্ফোরক ঝুঁকি তৈরি করতে পারে।
আমরা কেসিআইসির সমস্যাগুলো পর্যালোচনা করছি, যেগুলো টাইম বোমার মতো।
এই সতর্কবার্তা গুরুত্ব পেয়েছে, কারণ বিনিয়োগকারী ও বিশ্লেষকেরা সংখ্যাগুলো দেখে আগেই একই ঝুঁকি বুঝতে পেরেছিলেন। ২০২৮ সাল পর্যন্ত চলা গ্রেস পিরিয়ডে মূল ঋণের সুদ পরিশোধ সামাল দেওয়ার মতো। কিন্তু বেশি সুদের হারে নেওয়া অতিরিক্ত ঋণের কিস্তি পরিশোধ এবং গ্রেস পিরিয়ড শেষে আসল ঋণ পরিশোধের প্রস্তুতি ব্যয়ের চাপ বাড়াচ্ছে। আয়ের নতুন ও শক্তিশালী উৎস তৈরি না হলে প্রতি বছর নগদ প্রবাহের চাপ বাড়বে।
অর্থায়নের কাঠামো
‘হুশ’-এর মালিক ও পরিচালনাকারী পিটি কেরেটা চেপাত ইন্দোনেশিয়া চায়না, সংক্ষেপে কেসিআইসি। এটি একটি যৌথ উদ্যোগ, যার ৬০ শতাংশ ইন্দোনেশিয়ার এবং ৪০ শতাংশ চীনের মালিকানায়। ইন্দোনেশিয়ার পক্ষ থেকে পিএসবি-আইয়ে একাধিক রাষ্ট্রীয় কোম্পানি রয়েছে; এর মধ্যে কেএআইয়ের অংশীদারিত্ব সবচেয়ে বেশি। চীনা অংশগ্রহণকারীদের মধ্যে রয়েছে রেলপথ নির্মাতা, রেলগাড়ি প্রস্তুতকারক এবং সংকেত ও যোগাযোগপ্রযুক্তি প্রতিষ্ঠান। সিআর৪০০এএফ ইয়াওয়ান ট্রেন থেকে শুরু করে সংকেতব্যবস্থা ও বিদ্যুতায়ন পর্যন্ত রেলপথের সব হাই-স্পিড প্রযুক্তিই চীনা।
প্রকল্পটির বেশির ভাগ অর্থায়ন এসেছে ঋণ থেকে। দীর্ঘ মেয়াদের ঋণের মাধ্যমে মোট ব্যয়ের প্রায় ৭৫ শতাংশ অর্থায়ন করেছে চায়না ডেভেলপমেন্ট ব্যাংক। রয়টার্স জানিয়েছে, প্রাথমিক ঋণ প্যাকেজের মেয়াদ ৪০ বছর, গ্রেস পিরিয়ড ১০ বছর এবং সুদের হার ২ শতাংশ। ব্যয় বেড়ে যাওয়ায় অতিরিক্ত ঋণ নিতে হয়; এ ক্ষেত্রে চীন ৩ শতাংশের মাঝামাঝি বেশি সুদের হার প্রস্তাব করে। আগে এ ধরনের পদক্ষেপে আপত্তি জানালেও ২০২৩ সালের শেষ দিকে নতুন ঋণের জন্য সীমিত সরকারি গ্যারান্টিতে সম্মতি দেয় ইন্দোনেশিয়া। ব্যয়বৃদ্ধির কিছু অংশ মেটাতে কেএআইও চায়না ডেভেলপমেন্ট ব্যাংক থেকে সরাসরি ঋণ নিয়েছে; এসব ঋণের সুদের হার ৩.৭ থেকে ৩.৮ শতাংশ বলে জানা গেছে।
এই তথ্যগুলো গুরুত্বপূর্ণ, কারণ এগুলোই কেসিআইসি এবং এর মাধ্যমে তার শেয়ারহোল্ডারদের নগদ প্রবাহ থেকে মেটাতে হবে এমন দায় নির্ধারণ করে। গ্রেস পিরিয়ডে আসল ঋণ পরিশোধ পিছিয়ে যায়, সুদ নয়। ঋণের আসল পরিশোধ শুরু হলে বার্ষিক ঋণ পরিশোধের অঙ্ক বাড়ে, বিশেষ করে ঋণের কোনো অংশে বেশি সুদ থাকলে। এ কারণেই নীতিনির্ধারকেরা দুটি বিষয়ে মনোযোগ দিচ্ছেন: প্রকল্পের পরিচালনাগত কার্যকারিতা বাড়ানো এবং আয়ের আরও বাস্তবসম্মত প্রত্যাশার সঙ্গে সামঞ্জস্য রেখে ঋণের শর্ত পুনর্গঠন করা।
ব্যয় কেন বেড়েছিল
বর্তমান সংকটের মূলে রয়েছে ব্যয় বৃদ্ধি। প্রতি কিলোমিটারে রেলপথটির ব্যয় আনুমানিক ৫২ মিলিয়ন ডলার, যা চীন ও ইউরোপে দেখা অঙ্কের চেয়ে বেশি। প্রকল্পের উদ্যোক্তারা পশ্চিম জাভার ভূতত্ত্ব, সুড়ঙ্গ নির্মাণ, জটিল অবকাঠামোগত কাজ এবং কঠিন ভূমি অধিগ্রহণকে ব্যয়বৃদ্ধির কারণ হিসেবে উল্লেখ করেছেন। মহামারির সময়সূচি ও সরবরাহব্যবস্থাও ক্ষতিগ্রস্ত হয়েছে, ফলে ব্যয় আরও বেড়েছে।
তবে এসব বাস্তবতা এ কথা বদলায় না যে ইন্দোনেশিয়া একসময় বিবেচনা করা বিকল্পগুলোর চেয়ে বেশি ব্যয়বহুল অর্থায়নে সম্মতি দিয়েছিল। ২০১৫ সালে প্রথম প্রকল্পটি বরাদ্দের সময় জাপানের প্রস্তাবে সুদের হার ছিল খুব কম, প্রায় ০.১ শতাংশ বলে জানা যায়। ইন্দোনেশিয়া চীনের প্রস্তাব বেছে নিয়েছিল, যেখানে দ্রুত নির্মাণ, যৌথ উদ্যোগ ও প্রযুক্তি হস্তান্তরের ওপর জোর দেওয়া হয়েছিল। বেইজিং-সমর্থিত ঋণগুলো ছিল বাণিজ্যিক, রেয়াতি নয়। এটি ছিল কৌশলগত সিদ্ধান্ত। কিন্তু এখন পরিচালনাগত নগদ প্রবাহ সংকুচিত হওয়ায় মূলধনের ব্যয় আরও ভারী মনে হচ্ছে।
ব্যয় বৃদ্ধির পর্যায়ে অতিরিক্ত ঋণের জন্য সরকারি গ্যারান্টি দিতে ইন্দোনেশিয়ার সম্মতি অবস্থানের পরিবর্তনের ইঙ্গিত দেয়। প্রকল্পটি জনসমক্ষে এমন এক উদ্যোগ হিসেবে তুলে ধরা হয়েছিল, যার ঝুঁকি কনসোর্টিয়াম বহন করবে। সীমিত গ্যারান্টিতে সম্মতি জানানোয় বোঝা যায়, আরও অর্থ ছাড়ের আগে ঋণদাতারা বাড়তি সুরক্ষা চেয়েছিল। এতে করপোরেট ও সার্বভৌম দায়ের সীমারেখাও কিছুটা ঝাপসা হয়েছে।
যাত্রীসংখ্যা, ভাড়া ও ব্যবসায়িক সম্ভাবনা
যেকোনো হাই-স্পিড রেলের জন্য মূল প্রশ্ন হলো, পরিচালন ব্যয় মেটানো এবং ঋণ পরিশোধে অবদান রাখার মতো টেকসই ভাড়ায় এটি যথেষ্ট যাত্রী আকর্ষণ করতে পারবে কি না। সময়ের মূল্য দেন এবং নির্ভরযোগ্যতাকে গুরুত্ব দেন—এমন যাত্রীদের জন্য ‘হুশ’-এর স্পষ্ট সুবিধা রয়েছে। যানজট ও আবহাওয়ার প্রভাব এতে কম পড়ে। আধুনিক স্টেশন ও সুযোগ-সুবিধাও রয়েছে। তবে জাকার্তা-বান্দুং করিডরে আগে থেকেই দিনে কয়েক ডজন ট্রেন চলত, আর দ্রুতগতির সড়কযানগুলো দামের দিক থেকে জোরালো প্রতিযোগিতা করে।
টিকিটের দাম নির্ধারণে কঠিন ভারসাম্য রাখতে হয়। ভাড়া খুব বেশি হলে যাত্রী কমে যায়। আবার খুব কম হলে আয়ের ঘাটতি বাড়ে। প্রাথমিক হিসাবে কার্যক্রম শুরুর সময় প্রতিদিন প্রায় ১৩ হাজার যাত্রী ছিল; এরপর ২০২৪ ও ২০২৫ সালে তা বেড়েছে। সপ্তাহের কর্মদিবসে গড়ে ১৬ হাজার থেকে ১৮ হাজার যাত্রী এবং সপ্তাহান্তে আরও বেশি যাতায়াতের অর্থ, বাজারটি এখনো বিকশিত হচ্ছে। কোম্পানিটি সংযোগকারী বাস এবং যাত্রার শেষ অংশে উন্নত যোগাযোগব্যবস্থার প্রচার করেছে। তবে স্টেশনে যাতায়াত এবং নগর পরিবহনের সঙ্গে সমন্বয়ের কাজ এখনো চলছে।
বিশ্বজুড়ে শুধু টিকিট বিক্রির আয় দিয়ে হাই-স্পিড রেলের ব্যয় মেটানো সচরাচর সম্ভব হয় না। এই ব্যবসায়িক মডেল নির্ভর করে স্টেশন এলাকার উন্নয়ন, বাণিজ্যিক ইজারা এবং জমির মূল্য বৃদ্ধির ওপর। ইন্দোনেশিয়ার কর্মকর্তা ও উন্নয়নকারীরা হালিম, পদালারাং ও তেগাল্লুয়ার স্টেশন ঘিরে গণপরিবহনকেন্দ্রিক উন্নয়নের পরিকল্পনা শুরু করেছেন। দীর্ঘমেয়াদে এ কৌশল সহায়ক হতে পারে, তবে এর জন্য সমন্বিত ভূমি ব্যবহারের পরিকল্পনা, পরিবহন সংযোগ ও বেসরকারি পুঁজি দরকার। ভাড়া-বহির্ভূত আয় গড়ে ওঠার আগে স্বল্প মেয়াদে কেসিআইসিকে আর্থিক ঘাটতি সামাল দিতে হবে।
ঝুঁকির ভার কার, আর কোথায় করপোরেট ও সার্বভৌম দায়ের সীমারেখা ঝাপসা
পরিকল্পনা অনুযায়ী, ‘হুশ’-এর ব্যয় রাষ্ট্রীয় বাজেটের বাইরে থাকার কথা ছিল। কনসোর্টিয়ামের কাঠামোর উদ্দেশ্য ছিল করদাতাদের সুরক্ষিত রেখে রাষ্ট্রীয় কোম্পানিগুলোকে নেতৃত্ব দেওয়ার সুযোগ দেওয়া। বাস্তবতা আরও জটিল হয়েছে। কনসোর্টিয়ামে ভূমিকার কারণে লোকসানের কথা জানিয়েছে কেএআই। নির্মাণ ও টোল সড়ক কোম্পানিসহ ইন্দোনেশিয়ার অন্য সদস্যরাও ক্ষতির মুখে পড়েছে। একই সময়ে রাষ্ট্রীয় সম্পদের জন্য সরকারের নতুন হোল্ডিং প্রতিষ্ঠান ‘দানান্তারা’ তদারকি ও সমাধান খোঁজার কাজে যুক্ত হয়েছে।
অর্থমন্ত্রী পুরবায়া ইউধি সাদেওয়া প্রকাশ্যে সরকারের অবস্থান স্পষ্ট করেছেন। ‘হুশ’-এর ঋণ পরিশোধে জাতীয় বাজেট ব্যবহারের বিরোধিতা করে তিনি রাষ্ট্রীয় কোম্পানিব্যবস্থার ভেতরেই সমাধান খোঁজার আহ্বান জানান।
এই ঋণ মেটাতে আমরা রাষ্ট্রীয় বাজেট ব্যবহার করব না।
বিশ্বজুড়ে বড় প্রকল্প থেকে পাওয়া কঠিন এক শিক্ষার প্রতিফলন এই অবস্থান। কোনো সমস্যাগ্রস্ত সম্পদের সরাসরি আর্থিক দায় সরকার নিলে সেই বোঝা ক্রমে বাড়তে পারে। তবে রাষ্ট্রীয় গুরুত্বপূর্ণ কোম্পানিগুলো তারল্য বা ঋণ পরিশোধের সক্ষমতার চাপে থাকলে হাত গুটিয়ে থাকাও সম্ভব নয়। দীর্ঘমেয়াদি পুনর্গঠন নিয়ে আলোচনার পাশাপাশি দৈনন্দিন পরিষেবা স্থিতিশীল রাখতে ইন্দোনেশিয়া ইতিমধ্যেই পরিচালন ব্যয়ের কিছু অংশে সহায়তা দিয়েছে। নীতিনির্ধারকেরা এই ভারসাম্যই আনার চেষ্টা করছেন: সম্পদটির কার্যক্রম চালু রাখা, মূল রাষ্ট্রীয় কোম্পানিগুলোকে সুরক্ষা দেওয়া এবং কোম্পানির দায়কে সার্বভৌম দায়ে পরিণত হওয়া থেকে ঠেকানো।
ইন্দোনেশিয়া এখন যা বিবেচনা করছে
কর্মকর্তা ও কোম্পানি নেতারা কয়েকটি বিকল্প সামনে রেখেছেন। প্রতিটিরই কিছু সুবিধা-অসুবিধা রয়েছে।
চায়না ডেভেলপমেন্ট ব্যাংকের সঙ্গে পুনরায় আলোচনা
সবচেয়ে বাস্তবসম্মত পথ হলো ঋণ পরিশোধের মেয়াদ বাড়ানো, সুদের হার কমানো বা পরিশোধের সময়সূচি আরও নমনীয় করার চেষ্টা। ঋণের মেয়াদ বাড়ানো এবং গ্রেস পিরিয়ড শেষ হওয়ার পর কিস্তি পরিশোধের চাপ ছড়িয়ে দিলে বার্ষিক বোঝা কমতে পারে। নগদ প্রবাহের সঙ্গে মিল রাখতে এবং মুদ্রা বিনিময় ঝুঁকি সীমিত করতে ইন্দোনেশিয়া একাধিক মুদ্রায় ঋণ পরিশোধের বিকল্পও খতিয়ে দেখেছে।
অবকাঠামো ও পরিচালন আলাদা করা
একটি পদ্ধতি হতে পারে আনুষ্ঠানিকভাবে দায়িত্ব ভাগ করা: রেললাইন ও স্টেশনের দায়িত্ব রাষ্ট্র বা মনোনীত কোনো সংস্থার হাতে থাকবে, আর কেসিআইসি বা কেএআই ট্রেন পরিচালনা ও যাত্রীসেবায় মনোযোগ দেবে। পরিচালনাকারী সংস্থা অবকাঠামো ব্যবহারের ফি দেবে, আর অবকাঠামোকে বাজেট সহায়তাপ্রাপ্ত অন্যান্য সরকারি সম্পদের মতো বিবেচনা করা হতে পারে। ইউরোপের কিছু অংশে ব্যবহৃত এই মডেল দায়বদ্ধতা স্পষ্ট করতে পারে।
মূলধন বিনিয়োগ বা নতুন বিনিয়োগকারী
নতুন মূলধন এলে ঋণের অনুপাত ও সুদের ব্যয় কমতে পারে। তবে এতে সম্ভবত ইন্দোনেশিয়ার শেয়ারহোল্ডারদের জন্য সরকারি সহায়তা লাগবে, যা আর্থিক দায় সীমিত রাখার আকাঙ্ক্ষার সঙ্গে সাংঘর্ষিক। ভূরাজনৈতিক বিষয় এবং পরিচালনাগত সমন্বয় বজায় রাখার প্রয়োজনের কারণে নতুন বিনিয়োগকারী আনা জটিল। তবু বিশ্বাসযোগ্য অংশীদার পাওয়া গেলে এটি তাত্ত্বিকভাবে একটি বিকল্প।
পরিচালনায় উন্নতি ও ভাড়া-বহির্ভূত আয়
যাত্রীসংখ্যা বাড়ানো জরুরি। স্টেশনে যাতায়াতের উন্নতি, কমিউটার পরিষেবার সঙ্গে সমন্বিত টিকিট এবং লক্ষ্যভিত্তিক ভাড়া—আয় ক্ষতিগ্রস্ত না করে ট্রেনের আসন ব্যবহারের হার বাড়াতে পারে। স্টেশন এলাকার প্রকল্প থেকে ইজারা আয় এবং এককালীন জমি বিক্রির আয় আসতে পারে। এসব পদক্ষেপে সময় লাগবে, তবে দীর্ঘমেয়াদি ব্যবসায়িক সম্ভাবনার জন্য এগুলো অত্যন্ত গুরুত্বপূর্ণ।
ঋণফাঁদের বয়ানের সঙ্গে তুলনা
জনপরিসরের বিতর্কে প্রায়ই শ্রীলঙ্কার হাম্বানটোটা বন্দরের কথা আসে; ঋণসংকটে পড়ার পর বন্দরটি দীর্ঘমেয়াদি ইজারায় দেওয়া হয়েছিল। এ তুলনার রাজনৈতিক তাৎপর্য রয়েছে, তবে দুই প্রকল্পের কাঠামো আলাদা। ‘হুশ’ একটি অভ্যন্তরীণ রেল পরিষেবা, যা যৌথ উদ্যোগের মাধ্যমে পরিচালিত হয় এবং সংখ্যাগরিষ্ঠ অংশীদারিত্বের সুবাদে এতে ইন্দোনেশিয়ার নিয়ন্ত্রণ রয়েছে। এর ঋণ রয়েছে রাষ্ট্রীয় কোম্পানির সঙ্গে যুক্ত একটি কোম্পানি গোষ্ঠীর ওপর, কোষাগারের ওপর নয়। চীন ঋণদাতা ও প্রযুক্তিগত অংশীদার, কৌশলগত বন্দরের ইজারাদার নয়।
অঞ্চলের অন্য প্রকল্পগুলো থেকে আরও কার্যকর শিক্ষা পাওয়া যায়। মালয়েশিয়া ব্যয় কমাতে এবং দায়িত্ব পুনর্নির্ধারণ করতে ইস্ট কোস্ট রেল লিংকের চুক্তি পুনরায় আলোচনা করেছিল। কেনিয়া আর্থিক চাপ কমাতে তার স্ট্যান্ডার্ড গেজ রেলওয়ের ঋণ পরিশোধের শর্ত পুনর্গঠন করেছিল। উভয় ক্ষেত্রেই পুনর্গঠনের ফলে ঋণ মুছে যায়নি, তবে পরিশোধ আরও সামলানোর উপযোগী হয়েছে এবং পরিচালনাগত নিয়ন্ত্রণ স্পষ্ট হয়েছে। ইন্দোনেশিয়াও আপাতদৃষ্টিতে সেই পথেই এগোতে চাইছে।
‘হুশ’ স্থিতিশীল করতে সহযোগিতার আগ্রহ দেখিয়েছেন চীনা কর্মকর্তারা। বেল্ট অ্যান্ড রোড উদ্যোগের গুরুত্বপূর্ণ প্রদর্শনী হিসেবে প্রকল্পটির পরিচিতির বিষয়টি তাঁরা বিবেচনায় নিয়েছেন। কোনো অংশীদারকে সংকটে ঠেলে দেওয়ার প্রণোদনা বেইজিংয়ের কম। ইন্দোনেশিয়াও এমন গঠনমূলক ফল থেকে লাভবান হবে, যাতে পরিষেবা সচল থাকে, রাষ্ট্রীয় কোম্পানিগুলো সুরক্ষিত থাকে এবং অপ্রয়োজনীয় আর্থিক দায় এড়ানো যায়।
সুশাসন ও স্বচ্ছতা নিয়ে প্রশ্ন
আর্থিক বিতর্কের পাশাপাশি সুশাসন নিয়েও উদ্বেগ রয়েছে। নির্মাণ ব্যয় বাড়িয়ে দেখানো এবং ভূমি অধিগ্রহণে অনিয়মের অভিযোগ নিয়ে ইন্দোনেশিয়ার দুর্নীতিবিরোধী সংস্থা ২০২৫ সালে প্রাথমিক তদন্ত শুরু করে। তদন্তকারীরা এখনো আনুষ্ঠানিক অভিযোগ ঘোষণা করেননি। প্রকল্পের ক্রয়প্রক্রিয়ার ব্যাপ্তি ও জটিলতা এবং এটি কীভাবে পরিচালিত হয়েছে, সে বিষয়ে জনস্বার্থের প্রতিফলন এই তদন্ত।
আন্তর্জাতিক মানদণ্ডের চেয়ে বেশি প্রতি কিলোমিটারের ব্যয়ের স্পষ্ট ব্যাখ্যা প্রয়োজন। সুড়ঙ্গ ও ভূখণ্ডের কারণে যৌক্তিকভাবেই ব্যয় বাড়তে পারে। ঠিকাদারদের আবার কাজ শুরু করতে এবং নতুন করে দর-কষাকষি করতে হলে বিলম্বের কারণেও ব্যয় বাড়ে। কাজের পরিবর্তনসংক্রান্ত আদেশ, জমির ক্ষতিপূরণ ও ঠিকাদারদের দাবি স্বচ্ছভাবে প্রকাশ করলে আস্থা ফিরতে পারে। কেসিআইসি নিরীক্ষিত আর্থিক বিবরণী প্রকাশ করলেও জনআলোচনা অনুমান থেকে যাচাই করা তথ্যের দিকে এগোবে।
রেলপথ সম্প্রসারণে কি অর্থনীতি ভালো হতে পারে
জাকার্তা থেকে সুরাবায়ার দিকে রেলপথ সম্প্রসারণ করে জাভাজুড়ে দীর্ঘ করিডর তৈরির বিষয়ে ইন্দোনেশিয়া ও চীন আলোচনার প্রস্তুতি নিচ্ছে। আরও দীর্ঘ রুট, বেশি স্টেশন এবং বড় যাত্রী-এলাকা যাত্রীসংখ্যা বাড়াতে ও স্টেশন এলাকার উন্নয়ন জোরদার করতে পারে। সম্প্রসারণের ফলে ট্রেন ও রক্ষণাবেক্ষণকেন্দ্রের ব্যবহারও উন্নত হতে পারে। ইন্দোনেশিয়ার কিছু কর্মকর্তার মতে, বর্তমান ঋণকাঠামো পুনর্গঠন এবং পরিচালনাগত দায়িত্ব পুরোপুরি স্পষ্ট করার পরই কেবল সম্প্রসারণের কথা ভাবা উচিত।
আলোচকেরা অগ্রাধিকারের বিষয়গুলো তুলে ধরেছেন। পরিচালনা ও রক্ষণাবেক্ষণে কার কী দায়িত্ব, তা সুশাসনব্যবস্থায় নির্ধারণ করতে হবে। কেসিআইসি ও মূল কোম্পানিগুলোর ওপর চাপ কমাতে হবে, তবে পুরো বোঝা রাষ্ট্রের ওপর চাপানো যাবে না। স্টেশন এলাকার নগর উন্নয়নের ওপর কর্তৃত্ব ধরে রাখতে চায় ইন্দোনেশিয়া। বিলম্ব, প্রযুক্তিগত সমন্বয় ও সংযোগের চ্যালেঞ্জ মোকাবিলায় ঝুঁকি ব্যবস্থাপনার নীতিমালা দরকার। এসব শর্ত পূরণ হলেই উচ্চ ব্যয়ের রেল বিনিয়োগ আর্থিক বিবরণীর ওপর বোঝা না হয়ে আঞ্চলিক উন্নয়নের অনুঘটকে পরিণত হতে পারে।
আগামী ২৪ মাসে সাফল্যের রূপ
একটি ঘোষণায় অগ্রগতি আসবে না। সম্ভবত ধারাবাহিক কয়েকটি পদক্ষেপের মাধ্যমে তা আসবে। চায়না ডেভেলপমেন্ট ব্যাংকের সঙ্গে ঋণ পুনর্গঠন, যাতে স্বল্পমেয়াদি পরিশোধের চাপ কমে। ট্র্যাক ও স্টেশন সম্পদের দায় রাষ্ট্র নেবে কি না এবং পরিচালনাকারী সংস্থা ব্যবহারের ফি দেবে কি না, সে বিষয়ে স্পষ্ট সিদ্ধান্ত। পরিষেবার দায়বদ্ধতার সঙ্গে যুক্ত এবং স্বচ্ছভাবে নির্ধারিত লক্ষ্যভিত্তিক পরিচালন ভর্তুকি। নিরীক্ষিত আর্থিক বিবরণী প্রকাশের সময়সূচি। ভাড়া-বহির্ভূত আয় বাড়াতে বেসরকারি পুঁজির মাধ্যমে স্টেশন এলাকার উন্নয়ন ত্বরান্বিত করার পরিকল্পনা।
প্রতিটি পদক্ষেপ অনিশ্চয়তা কমাবে। একসঙ্গে এগুলো কেসিআইসির নগদ প্রবাহ স্থিতিশীল করতে এবং কেএআই ও অন্যান্য ইন্দোনেশীয় শেয়ারহোল্ডারের আর্থিক স্বাস্থ্য রক্ষা করতে পারে। চীনের সঙ্গে কৌশলগত সম্পর্কও গুরুত্বপূর্ণ। প্রযুক্তি তুলে ধরে এবং জনসাধারণকে পরিষেবা দেয়—এমন কার্যকর ও আর্থিকভাবে টেকসই রেলপথে উভয় পক্ষেরই স্বার্থ রয়েছে।
মূল কথা
- ১.২ বিলিয়ন ডলার ব্যয়বৃদ্ধির পর প্রকল্পটির মোট ব্যয় প্রায় ৭.২ থেকে ৭.৩ বিলিয়ন ডলার; এর প্রায় ৭৫ শতাংশ অর্থায়ন করেছে চায়না ডেভেলপমেন্ট ব্যাংকের ঋণ।
- প্রাথমিক সিডিবি ঋণের মেয়াদ ৪০ বছর, গ্রেস পিরিয়ড ১০ বছর এবং সুদের হার ২ শতাংশ; ব্যয়বৃদ্ধি মেটাতে নেওয়া অতিরিক্ত ঋণের সুদের হার প্রায় ৩.৪ শতাংশ।
- যাত্রীসংখ্যা ও টিকিটের আয় প্রাথমিক পূর্বাভাসের চেয়ে কম হয়েছে; কেসিআইসি ও এর ইন্দোনেশীয় মূল কনসোর্টিয়াম ২০২৪ সালে এবং ২০২৫ সালের শুরুর দিকে বড় অঙ্কের লোকসান জানিয়েছে।
- ইন্দোনেশিয়ার বৃহত্তম শেয়ারহোল্ডার কেএআই সবচেয়ে বেশি লোকসানের ভার বহন করেছে এবং আর্থিক অবস্থা স্থিতিশীল না হলে সম্ভাব্য ‘টাইম বোমা’ নিয়ে সতর্ক করেছে।
- কোম্পানি-টু-কোম্পানি কাঠামো থাকা সত্ত্বেও ইন্দোনেশিয়া ২০২৩ সালে নতুন ঋণের জন্য সীমিত সরকারি গ্যারান্টিতে সম্মতি দেয়; এতে করপোরেট ও সার্বভৌম দায়ের সীমারেখা ঝাপসা হয়েছে।
- নীতিগত বিকল্পের মধ্যে রয়েছে ঋণ পুনরায় আলোচনা, অবকাঠামো ও পরিচালন আলাদা করা, লক্ষ্যভিত্তিক পরিচালন সহায়তা এবং ভাড়া-বহির্ভূত আয় দ্রুত বাড়ানো।
- চীনা কর্মকর্তারা সহযোগিতার আগ্রহ দেখিয়েছেন; প্রস্তাবিত সুরাবায়া সম্প্রসারণে এগোনোর আগে ইন্দোনেশিয়া শর্ত পুনরায় আলোচনার লক্ষ্য নিয়েছে।
- সুশাসন নিয়ে নজরদারি বেড়েছে। ব্যয় ও ভূমি অধিগ্রহণের প্রক্রিয়া নিয়ে কেপিকে প্রাথমিক তদন্ত করছে এবং আর্থিক প্রতিবেদন আরও স্বচ্ছ করার দাবি উঠেছে।