পরিশোধ স্থগিতের ঘটনা সম্ভাব্য দেউলিয়াত্বের সতর্কবার্তা হয়ে উঠেছে
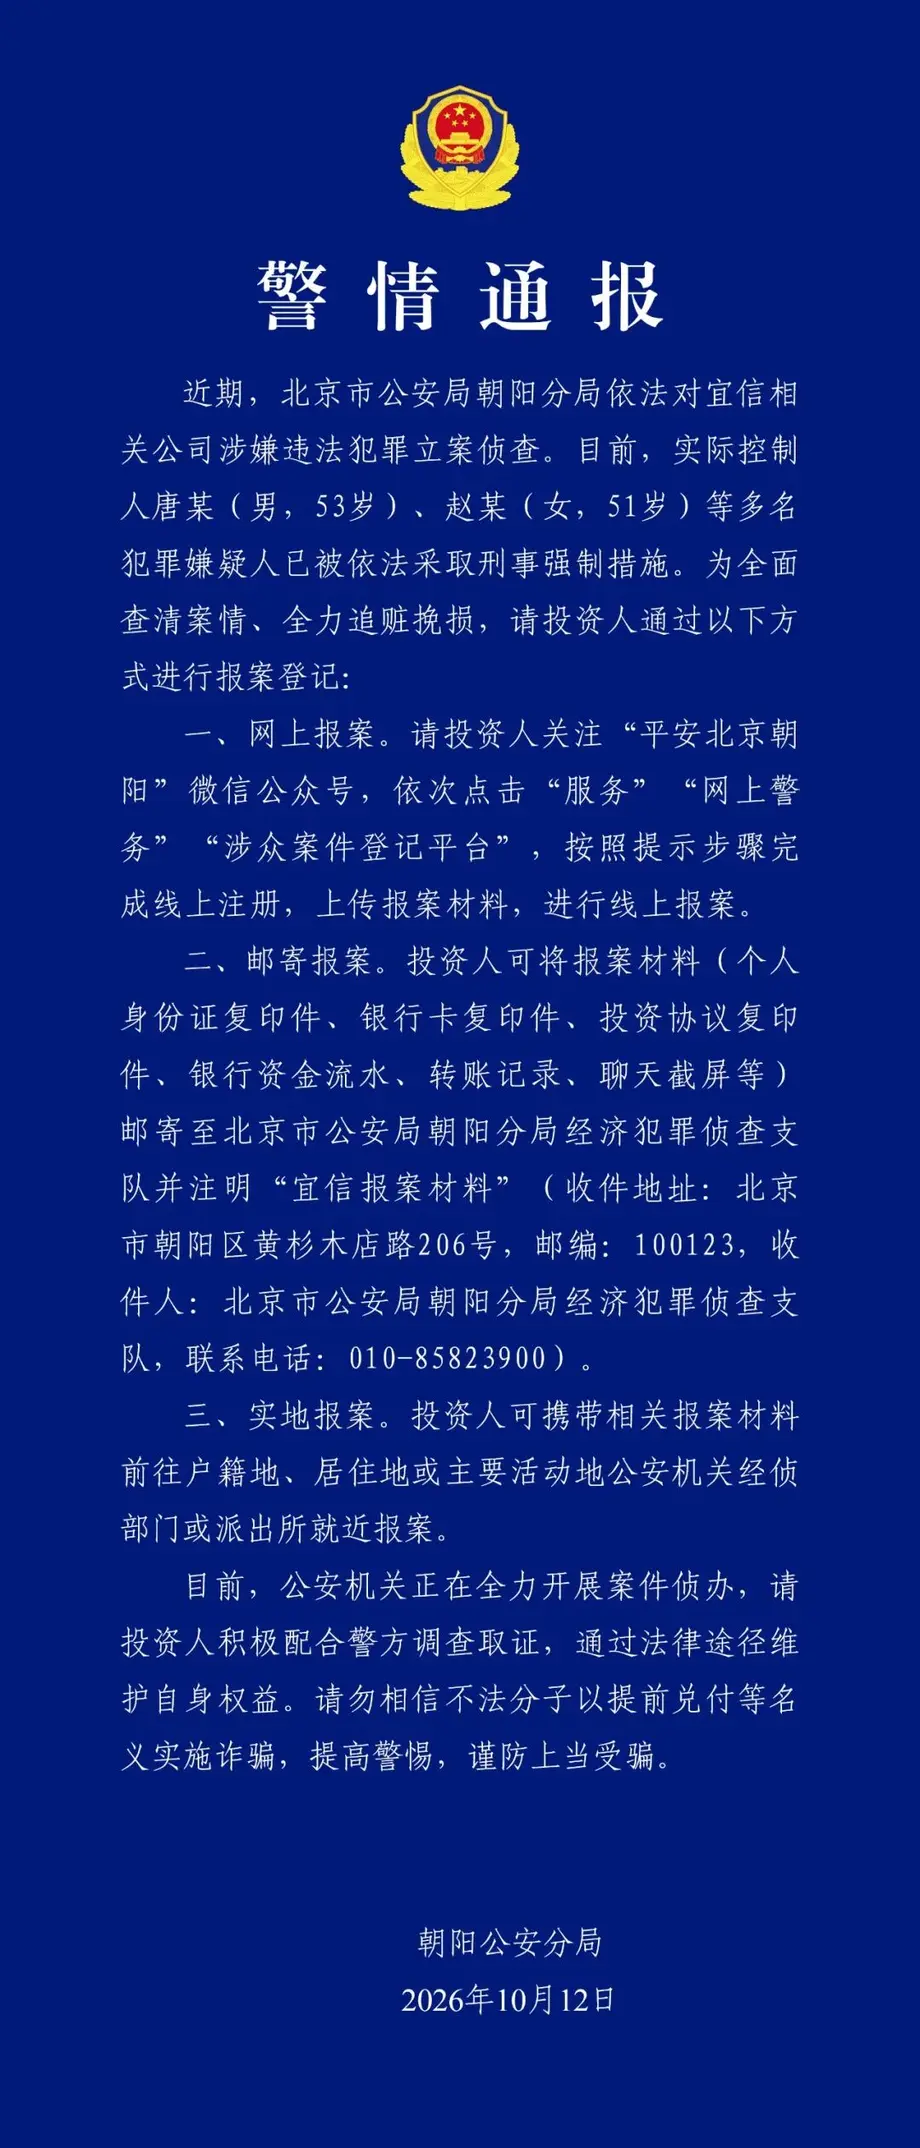
ক্রেডিটইজ বিনিয়োগকারীদের জানিয়েছে, ঋণ পরিশোধের জন্য তাদের সম্পদ অপর্যাপ্ত হতে পারে। ২০২৬ সালের ২২ মে স্থির আয়ের বিনিয়োগের মতো বলে বাজারজাত করা সব পণ্যের পরিশোধ বন্ধ করার চার মাসেরও বেশি সময় পর এ কথা জানানো হলো। ১১ অক্টোবর সন্ধ্যায় বিনিয়োগকারী গ্রুপগুলোতে ছড়িয়ে পড়া একটি ক্ষমাপ্রার্থনাপত্রে প্রকৃত খেলাপি, উল্লেখযোগ্য ব্যবসায়িক লোকসান এবং পরিশোধে বড় ঘাটতির কথা স্বীকার করা হয়।
সূচিপত্র
- পরিশোধ স্থগিতের ঘটনা সম্ভাব্য দেউলিয়াত্বের সতর্কবার্তা হয়ে উঠেছে
- ক্ষমাপ্রার্থনাপত্রে যা নিশ্চিত হয়েছে
- মে মাসের স্থগিতাদেশ থেকে অক্টোবরের সতর্কবার্তা
- নিয়মিত পরিশোধের বহু বছরের ইতিহাসে আস্থা রেখেছিলেন বিনিয়োগকারীরা
- ভিন্ন পণ্যে ঝুঁকি ও তথ্য প্রকাশের ধরনও ছিল ভিন্ন
- চুক্তি, সংশ্লিষ্ট কোম্পানি ও ঋণ নিলাম
- তালিকাভুক্ত কোম্পানির পার্থক্যটি কেন গুরুত্বপূর্ণ
- ঋণ ব্যবসার আয় কমছে, ঘাটতি মেটানোর বিকল্প হচ্ছে না
- নিয়ন্ত্রণমূলক পরিবর্তন ও অমীমাংসিত অর্থ আদায়ের প্রক্রিয়া
- মূল তথ্য
ঝুঁকিতে থাকা অর্থের পরিমাণ আনুষ্ঠানিকভাবে নির্ধারণ করা হয়নি। একটি প্রতিবেদনে ক্ষতিগ্রস্ত পণ্যের মূল্য ১০ বিলিয়ন ইউয়ানের বেশি বলে অনুমান করা হয়েছে। বিনিয়োগকারীদের উদ্যোগে করা পৃথক এক গণনায় ৮,০০৫ জনের বিনিয়োগের পরিমাণ ১১.০৪ বিলিয়ন ইউয়ান বলে শনাক্ত করা হয়। এই পরিসংখ্যানগুলো কোম্পানির দায়ের নিরীক্ষিত হিসাব নয়, বরং পৃথক উদ্যোগের ফল। বিনিয়োগকারীদের গণনায় ক্ষতিগ্রস্ত সবাই অন্তর্ভুক্ত নাও হতে পারেন।
চিঠিতে বলা হয়, বাইরের একটি আর্থিক যথাযথ যাচাইকারী প্রতিষ্ঠানের প্রাথমিক কাজ থেকে ইঙ্গিত পাওয়া গেছে যে ক্রেডিটইজ দেউলিয়া হয়ে থাকতে পারে। এতে পরিশোধ না হওয়া পণ্যগুলোর অন্তর্নিহিত সম্পদকে নিম্নমানের বলেও বর্ণনা করা হয় এবং বলা হয়, বাজারে লেনদেনের মাধ্যমে সেগুলো একসঙ্গে বিক্রির চেষ্টা ব্যর্থ হয়েছে।
এতে বিনিয়োগকারীদের মূল উদ্বেগের বিষয়টি বদলে গেছে। সাময়িক নগদসংকট কখনো কখনো ঋণ আদায় বা সম্পদ বিক্রি করে সামাল দেওয়া যায়। কিন্তু দায়ের তুলনায় সম্পদের মূল্য কম হলে, শুধু এসব পদক্ষেপে সবাইকে পুরো অর্থ ফেরত দেওয়ার মতো টাকা নাও উঠতে পারে। ক্রেডিটইজ এখনো যাচাইকৃত আদায়যোগ্য অর্থের পরিমাণ, চূড়ান্ত পরিশোধসূচি বা ক্ষতি বণ্টনের কোনো সূত্র ঘোষণা করেনি।
গ্রুপটি জানিয়েছে, খেলাপি ঋণ আদায় ও সম্পদ বিক্রির পাশাপাশি ঋণ সুবিধা প্রদান এবং অন্যান্য লাইসেন্সপ্রাপ্ত ব্যবসা চালিয়ে যাবে। আলাদাভাবে, নিউইয়র্ক স্টক এক্সচেঞ্জে YRD প্রতীকে তালিকাভুক্ত কোম্পানি ইরেন ডিজিটাল জানিয়েছে, তারা স্বাধীনভাবে পরিচালিত হয় এবং সম্পদ ব্যবস্থাপনার ব্যবসা করে না।
ক্ষমাপ্রার্থনাপত্রে যা নিশ্চিত হয়েছে
ক্ষমাপ্রার্থনাটি রুইচেং ও ইরেন ইউশুয়ান অ্যাপের মাধ্যমে নির্দিষ্টভাবে ক্ষতিগ্রস্ত বিনিয়োগকারীদের কাছে পাঠানো হয়। সংশ্লিষ্ট পণ্যশ্রেণির বাইরের ব্যবহারকারীরা এটি দেখতে পাননি। ক্রেডিটইজ মে মাসে পরিশোধ স্থগিতের কারণ হিসেবে অন্তর্ভুক্তিমূলক অর্থায়ন ও সম্পদ ব্যবস্থাপনা কার্যক্রম সংকুচিত হওয়া এবং দুর্বল মুনাফার কথা উল্লেখ করেছে।
তাদের ব্যাখ্যা শুধু পরিশোধযোগ্য অর্থ ও হাতে থাকা নগদের অমিলের মধ্যেই সীমাবদ্ধ ছিল না। গ্রুপটি বলেছে, কয়েকটি ব্যবসায় বড় লোকসান হয়েছে, বিক্রির জন্য দেওয়া সম্পদের দাম কম উঠেছে এবং অর্থায়নের কার্যকর কোনো উৎস ছিল না। এসব মিলেই পণ্যগুলোতে খেলাপি পরিস্থিতি তৈরি হয়েছে।
পরিশোধ বন্ধ করার পর ক্রেডিটইজ তাদের সম্পদ, দায় ও ব্যবসায়িক ব্যবস্থাপনা পর্যালোচনার জন্য বাইরের প্রতিষ্ঠান নিয়োগ করে। আর্থিক পর্যালোচনায় দেউলিয়াত্বের যে ইঙ্গিত পাওয়া গেছে, তা প্রাথমিক; এটি চূড়ান্ত নিরীক্ষিত আর্থিক বিবরণী বা আদালতের সিদ্ধান্ত নয়।
আইনি পর্যালোচনারও একটি বড় সীমাবদ্ধতা ছিল। চিঠি অনুযায়ী, ক্রেডিটইজ দেওয়া লেনদেনের মাধ্যম, ব্যবসায়িক মডেল ও অন্যান্য তথ্য ব্যবহার করে পণ্যগুলোর নিয়ম মেনে চলার বিষয়টি আইনি যথাযথ যাচাইকারী প্রতিষ্ঠানটি স্বাধীনভাবে তদন্ত করতে পারেনি। এর অর্থ এই নয় যে প্রতিটি পণ্য বেআইনি বলে সিদ্ধান্ত হয়েছে। বরং পর্যালোচনায় সেগুলোর নিয়ম মেনে চলার বিষয়টি স্বাধীনভাবে প্রতিষ্ঠিত হয়নি।
মে মাসের স্থগিতাদেশ থেকে অক্টোবরের সতর্কবার্তা
ঘটনাক্রমে দেখা যায়, শৃঙ্খলাপূর্ণভাবে ব্যবসা গুটিয়ে নেওয়ার ঘোষণাটি কীভাবে বকেয়া দায় মেটানোর মতো সম্পদ না-ও থাকতে পারে, এমন সতর্কবার্তায় রূপ নিয়েছে। শুরুতে বিনিয়োগকারীদের চার থেকে ছয় সপ্তাহের মধ্যে একটি পরিকল্পনার আশ্বাস দেওয়া হয়েছিল। তবু জুনে বিনিয়োগকারী অভ্যর্থনা কেন্দ্রে অর্থায়ন ও পরিশোধ নিয়ে মৌলিক প্রশ্নের উত্তর মেলেনি।
- ২২ মে, ২০২৬: ক্রেডিটইজ পরিশোধ বন্ধ করে এবং ক্ষতিগ্রস্ত পণ্যগুলো গুটিয়ে নেওয়া শুরু করে।
- ২৫ মে: ইরেন ডিজিটাল তাদের কার্যক্রমকে সম্পদ ব্যবস্থাপনা ব্যবসা থেকে আলাদা করে একটি বিবৃতি দেয়।
- ১৫ জুন: ক্রেডিটইজ ওয়েলথ নতুন বিনিয়োগকারী অভ্যর্থনা কেন্দ্র চালু করে।
- ১৬ জুন: কোনো পরিশোধ পরিকল্পনা ঘোষণা করা হয়নি, আর গ্রাহকসেবা বিভাগ চার থেকে ছয় সপ্তাহের প্রস্তুতির সময়ের কথা বলে যায়।
- ১১ অক্টোবর: ক্ষমাপ্রার্থনাপত্রটি ছড়িয়ে পড়ে; এতে খেলাপি ও সম্ভাব্য দেউলিয়াত্বের কথা স্বীকার করা হয়।
২২ মে থেকে চার থেকে ছয় সপ্তাহ হিসাব করলে সময়টি আনুমানিক ১৯ জুন থেকে ৩ জুলাইয়ের মধ্যে পড়ে। অক্টোবরের চিঠি সেই প্রাথমিক পরিকল্পনা-সময়ের অনেক পরে আসে। এতে সম্পদ পর্যালোচনা ও অর্থ আদায়ের প্রচেষ্টা চালিয়ে যাওয়ার প্রতিশ্রুতি দেওয়া হলেও নতুন কোনো পরিশোধের সময়সীমা জানানো হয়নি।
নিয়মিত পরিশোধের বহু বছরের ইতিহাসে আস্থা রেখেছিলেন বিনিয়োগকারীরা
বিনিয়োগকারীরা বলেছেন, দীর্ঘদিন ধরে নিয়মিত অর্থ পাওয়ার ইতিহাসই পণ্য কিনে যাওয়ার বড় কারণ ছিল। শেনঝেনের এক বিনিয়োগকারী জানান, ২০১৫ সালে তিনি ১ মিলিয়ন ইউয়ান দিয়ে শুরু করেন এবং একপর্যায়ে তার বিনিয়োগ ৩.৪ মিলিয়ন ইউয়ানের বেশি হয়। তিনি বছরে আনুমানিক ৩% থেকে ৫% মুনাফার কথা স্মরণ করেন। পাশাপাশি বন্ধুদের সুপারিশ এবং কোম্পানির প্রতিনিধিদের বারবার পণ্যের পরিচয় করিয়ে দেওয়ার কথাও বলেন।
উহানের আরেক বিনিয়োগকারী, যিনি ২০১৫ সালের দিকে বিনিয়োগ শুরু করেন, বলেন, ২২ মে সমস্যা দেখা দেওয়ার আগপর্যন্ত বছরের পর বছর স্বাভাবিকভাবে অর্থ পরিশোধ করা হয়েছে। প্রতিশোধের আশঙ্কায় দুই বিনিয়োগকারীই নাম প্রকাশ না করার অনুরোধ জানান।
পরিশোধের সময়সূচি না থাকার বিষয়ে উহানের বিনিয়োগকারী বলেন:
মোটামুটি কোনো তথ্যই নেই। শুধু অপেক্ষা করতে বলে, অনির্দিষ্টকাল অপেক্ষা করতে বলে, কোনো নির্দিষ্ট সময়সূচি বা পরিকল্পনা নেই,
পরিশোধ স্থগিতের বিষয়টি আগে থেকে অনুমান করা কঠিন ছিল কেন, তাও বিনিয়োগকারী ব্যাখ্যা করেন:
সমস্যা দেখা দেওয়ার আগে, প্রকাশ্য মাধ্যমে আমি যে তথ্য দেখেছি তার বেশির ভাগই ইতিবাচক ছিল,
বিনিয়োগকারীরা তথ্য বিনিময় ও অর্থ আদায়ের প্রচেষ্টা নিয়ে আলোচনার জন্য উইচ্যাট গ্রুপ ব্যবহার শুরু করেন। এক অংশগ্রহণকারী জানান, সমালোচনামূলক মন্তব্যের পর কিছু অ্যাকাউন্ট সীমিত করা হয়েছিল, ফলে কয়েকটি গ্রুপ খুঁজে পাওয়া কঠিন হয়ে পড়ে। কিছু বিনিয়োগকারী কর্তৃপক্ষের কাছে আবেদন জানাতে বেইজিং যাওয়ার কথা ভাবছিলেন, যদিও সম্মিলিতভাবে যাওয়ার কোনো নিশ্চিত তারিখ জানানো হয়নি।
অভ্যর্থনা কেন্দ্রও অনিশ্চয়তা দূর করতে পারেনি। দর্শনার্থীরা জানান, কর্মীরা তাদের আবেদন নথিবদ্ধ করেছেন বা ফরম পূরণ করতে বলেছেন, কিন্তু পরিশোধ পরিকল্পনা বা অর্থায়নের উৎস স্পষ্টভাবে ব্যাখ্যা করেননি। সেখানে শুধু বিনিয়োগকারীদের প্রবেশাধিকার ছিল। জুনের প্রতিবেদনে বলা হয়, কর্মীরা বিরোধটি নিয়ে প্রকাশ্যে আলোচনা না করতে নিরুৎসাহিত করছিলেন।
ভিন্ন পণ্যে ঝুঁকি ও তথ্য প্রকাশের ধরনও ছিল ভিন্ন
ক্রেডিটইজের ব্যবহৃত ‘স্থির আয়ের বিনিয়োগের মতো পণ্য’ কথাটিকে মূলধন সুরক্ষিত থাকার প্রতিশ্রুতি হিসেবে দেখা উচিত নয়। পণ্যগুলোর বেশির ভাগই ছিল অপ্রচলিত ঋণদাবি, অর্থাৎ প্রচলিত তালিকাভুক্ত বন্ডের বদলে নির্দিষ্ট চুক্তির মাধ্যমে সমঝোতা করে নেওয়া দাবি।
বিনিয়োগকারীরা এগুলোকে ১০,০০০ থেকে ৩০০,০০০ ইউয়ান প্রাথমিক বিনিয়োগের ছোট পণ্য এবং ৩০০,০০০ ইউয়ানের বেশি বড় পণ্যে ভাগ করেছেন। অন্য পণ্য সিরিজের এক আগের পর্যালোচনায় ন্যূনতম ১ মিলিয়ন বা ৫ মিলিয়ন ইউয়ান বিনিয়োগ এবং বছরে ৭% থেকে ১০% প্রত্যাশিত মুনাফার কথা বলা হয়েছিল। এসব পরিসংখ্যান ভিন্ন পণ্য ও সময়কালকে নির্দেশ করে; একই ধরনের একক পণ্যশ্রেণিকে নয়।
ছোট পণ্যগুলোতে সাধারণত ব্যক্তিদের কাছে পাওনা ঋণ থাকত। বড় পণ্যগুলোকে বাস্তব সম্পদের জামানতে থাকা দাবি হিসেবে প্রচার করা হতো; বর্ণনায় কৃষি, সরঞ্জাম লিজ, গবাদিপশু লিজ, প্রযুক্তি ও ক্ষুদ্র ব্যবসার কথা থাকত। বিনিয়োগকারীরা বলেছেন, সম্পদের বিস্তারিত তথ্য প্রায়ই অনুপস্থিত ছিল।
নথিভুক্ত একটি উদাহরণ হলো, ২০২৪ সালের জুনে আনিয়িং সিরিজ ২৪ পণ্যে ১০০,০০০ ইউয়ান বিনিয়োগ, যার প্রত্যাশিত বার্ষিক মুনাফা ছিল ৬.৩%। বিনিয়োগকারী কুনমিং গেংইউয়ান ইনভেস্টমেন্টের নিয়োগ করা একটি অর্থ সংগ্রহকারী কোম্পানিতে টাকা পাঠান। পরে অ্যাপে দেখানো তথ্যে আটজন ব্যক্তিগত ঋণগ্রহীতার নাম ছিল; তাদের মোট মূলধন ও সুদের পরিমাণ ছিল ১০০,২১৬ ইউয়ান।
চুক্তিতে সংক্ষিপ্ত নাম উল্লেখ ছিল, কিন্তু ঋণদানকারী প্ল্যাটফর্ম, ঋণ নেওয়ার তারিখ বা জামানতের বিবরণ দেওয়া হয়নি। এ ধরনের তথ্যের ঘাটতিতে কোনো ঋণের অস্তিত্ব আছে কি না, তা আইনগতভাবে আদায়যোগ্য কি না এবং বাস্তবে কতটা অর্থ আদায় হতে পারে, তা যাচাই করা বিনিয়োগকারীর জন্য কঠিন হয়।
আরেক বিনিয়োগকারী ২০২৩ সালের এপ্রিলে ফেংশেংথিয়ান সিরিজ ২৪-এ ৫০০,০০০ ইউয়ান বিনিয়োগ করেন; প্রত্যাশিত বার্ষিক মুনাফা ছিল ৭.৮%। পরবর্তী নবায়নের পর ২০২৬ সালের মে মাসে বিনিয়োগটি ৪.৬% হারযুক্ত অন্য একটি পণ্যে স্থানান্তরিত হয়। বিনিয়োগকারীর কাছ থেকে নতুন করে টাকা না নিয়েই অ্যাপে নবায়ন অনুমোদন করা যেত, ফলে মূলধন কোথায় রাখা হয়েছিল তা নিয়ে বিনিয়োগকারী অনিশ্চিত ছিলেন।
চুক্তি, সংশ্লিষ্ট কোম্পানি ও ঋণ নিলাম
লেনদেনের কাঠামোয় সাধারণত একটি কোম্পানি ঋণদাবি হস্তান্তর করত, আরেকটি বিনিয়োগকারীদের পক্ষে তা গ্রহণ করত এবং কোনো লেনদেনকেন্দ্র সেই লেনদেন নথিভুক্ত বা তালিকাভুক্ত করত। বিনিয়োগকারীরা প্রায়ই তাদের হয়ে কাজ করা কোম্পানির বদলে সরাসরি হস্তান্তরকারী বা তার নিয়োগ করা অর্থ সংগ্রহকারী অ্যাকাউন্টে টাকা দিতেন।
২০২১ সালে প্রকাশিত এক তদন্তে ক্রেডিটইজ ওয়েলথের ৩২টি পণ্য পর্যালোচনা করে জানানো হয়, সবগুলোর অন্তর্নিহিত দাবিই ছিল সংশ্লিষ্ট কোম্পানিগুলোর ঋণ। এতে সংশ্লিষ্ট ব্যবসায় অর্থায়ন এবং বিনিয়োগকারীদের অর্থ একত্র করার সন্দেহের কথা তোলা হয়। এগুলো প্রতিবেদনে উত্থাপিত অভিযোগ; বর্তমানে পরিশোধের অপেক্ষায় থাকা প্রতিটি পণ্যের বৈধতা প্রতিষ্ঠাকারী বিচারিক সিদ্ধান্ত নয়।
পরবর্তী পর্যালোচনায় দেখা যায়, কয়েকটি চুক্তিপক্ষের নিবন্ধিত ঠিকানায় যোগাযোগ করা সম্ভব না হওয়ায় তাদের ব্যবসায়িক কার্যক্রমকে অস্বাভাবিক হিসেবে তালিকাভুক্ত করা হয়েছিল। অন্য কয়েকটি কোম্পানির নিবন্ধন বাতিল হয়েছিল। ফেংশেংথিয়ান সিরিজ ২৪-এর ক্ষেত্রে, দাবি হস্তান্তরকারী কোম্পানিটি ২০২৪ সালে অস্বাভাবিক কার্যক্রমের তালিকায় ওঠে, আর তালিকাভুক্তকারী প্রতিষ্ঠানের নিবন্ধন ২০২৫ সালের ২৭ অক্টোবর বাতিল করা হয়।
ঋণ নিলামের বিজ্ঞপ্তি থেকে দাবিগুলোর চলাচল সম্পর্কে কিছু ধারণা পাওয়া যায়। ২০২৪ সালের আগস্টে কুনমিং গেংইউয়ানের দেওয়া একটি নিলাম ব্যাচে প্রায় ৫০ মিলিয়ন ইউয়ান মূল্যের হাজার হাজার ব্যক্তিগত ঋণের নথি ছিল। বিজ্ঞপ্তিতে দাবিগুলোর উৎস হিসেবে বেইজিংয়ের ক্রেডিটইজ সিশিয়াং টেকনোলজির নাম ছিল, তবে দাবিগুলোর উৎপত্তি সম্পর্কে আর কিছু ব্যাখ্যা করা হয়নি।
২০২৬ সালের ৭ মে প্রকাশিত আরেকটি বিজ্ঞপ্তিতে ১৪ মে থেকে ১২ আগস্ট পর্যন্ত কয়েকটি বিনিয়োগ প্ল্যাটফর্মের মাধ্যমে ১১৫ মিলিয়ন ইউয়ান মূল্যের দাবি নিলামে তোলার কথা জানানো হয়। নিলামের বিজ্ঞপ্তি থেকে নিশ্চিত হয় যে দাবিগুলো বিক্রির জন্য তোলা হয়েছিল। এতে বিক্রি সম্পন্ন হয়েছিল কি না, কী দাম পাওয়া গিয়েছিল বা বিনিয়োগকারীদের পরিশোধের জন্য অর্থ পাওয়া গিয়েছিল কি না, তা নিশ্চিত হয় না।
তালিকাভুক্ত কোম্পানির পার্থক্যটি কেন গুরুত্বপূর্ণ
ক্রেডিটইজের করপোরেট ইতিহাসে বৃহত্তর গ্রুপ ও তালিকাভুক্ত ব্যবসার পার্থক্যটি অস্পষ্ট হয়ে যেতে পারে। তাং নিং ২০০৬ সালে বেইজিংয়ে ক্রেডিটইজ প্রতিষ্ঠা করেন। ২০১২ সালে ইরেনদাই অনলাইন ঋণ প্ল্যাটফর্ম চালু হয় এবং ২০১৫ সালের ১৮ ডিসেম্বর ইরেনদাই নিউইয়র্কে তালিকাভুক্ত হয়। পুরো ক্রেডিটইজ গ্রুপ নয়, প্ল্যাটফর্ম কোম্পানিটিই তালিকাভুক্ত হয়েছিল।
ক্রেডিটইজ ২০১৮ সালে ব্যক্তি থেকে ব্যক্তির মধ্যে ঋণদানের ব্যবসা বন্ধ করে ঋণ সুবিধা প্রদান ও সম্পদ ব্যবস্থাপনার দিকে যায়। তালিকাভুক্ত ব্যবসাটি পরে ইরেন ডিজিটাল নাম গ্রহণ করে। ঋণ সুবিধা প্রদানের মধ্যে সাধারণত ব্যাংক বা অন্যান্য লাইসেন্সপ্রাপ্ত ঋণদাতাকে ঋণগ্রহীতা খুঁজে পেতে ও সেবা দিতে সহায়তা করা হয়; প্ল্যাটফর্মের নিজস্ব আর্থিক বিবরণী থেকেই প্রতিটি ঋণের অর্থায়ন করা হয়, এমনটা নয়।
২৫ মে-র বিবৃতিতে ইরেন ডিজিটাল জানায়, তাদের ব্যবসায়িক ব্যবস্থা ও ব্যবস্থাপনা অন্যান্য বিভাগ থেকে পৃথক, তাদের কার্যক্রম স্বাধীন এবং তারা সম্পদ ব্যবস্থাপনার কোনো কাজ করেনি।
তবে করপোরেট পর্যালোচনায় বিক্রয় প্ল্যাটফর্ম, ট্রেডমার্ক, সফটওয়্যারের অধিকার এবং ক্রেডিটইজের অন্যান্য কোম্পানির মধ্যে সংযোগের কথা বলা হয়। ক্ষতিগ্রস্ত পণ্যগুলো ইরেন ইউশুয়ান, রুইচেং, তোউমি, তালিছাই ও হাওগুইহুয়া প্ল্যাটফর্মের মাধ্যমে বিক্রি হয়েছিল। এসব প্ল্যাটফর্ম পরিচালনায় চারটি পৃথক আইনি প্রতিষ্ঠানের কাঠামো ছিল এবং মালিকানার কাঠামোতে তাং নিংকে চূড়ান্ত সুবিধাভোগী হিসেবে শনাক্ত করা হয়েছিল।
একই মালিকানা, ব্র্যান্ড বা সফটওয়্যারের অধিকার থাকলেই কোন কোম্পানি বিনিয়োগকারীর কাছে দায়বদ্ধ, তা স্বয়ংক্রিয়ভাবে প্রতিষ্ঠিত হয় না। তা নির্ভর করে চুক্তি, গ্যারান্টি, প্রকৃত লেনদেন ও প্রযোজ্য আইনের ওপর। ক্রেডিটইজের লাইসেন্সপ্রাপ্ত ব্যবসা চালিয়ে যাওয়ার প্রতিশ্রুতি নিজে থেকেই প্রমাণ করে না যে সম্পদ ব্যবস্থাপনা পণ্যের অর্থ ফেরত দিতে ইরেন ডিজিটালের সম্পদ বা আয় ব্যবহার করা হবে।
ঋণ ব্যবসার আয় কমছে, ঘাটতি মেটানোর বিকল্প হচ্ছে না
ইরেন ডিজিটালের আর্থিক পরিসংখ্যান থেকে বোঝা যায়, বিনিয়োগকারীরা চলমান ঋণ কার্যক্রমকে সহজেই পরিশোধের অর্থের উৎস ধরে নিতে পারেন না। ২০২৬ সালের দ্বিতীয় প্রান্তিকে মোট নিট আয় ছিল ৮৯০ মিলিয়ন ইউয়ান, যা আগের প্রান্তিকের তুলনায় ৩% এবং এক বছর আগের তুলনায় ৪৬% কম।
ঋণ-সংক্রান্ত সেবা থেকে আয় ছিল ৭৭৭.৬ মিলিয়ন ইউয়ান, যা আগের প্রান্তিকের তুলনায় ২% এবং বছরওয়ারি হিসাবে ৪৮% কম। প্রকাশিত পরিসংখ্যান অনুযায়ী, মোট নিট আয়ের প্রায় ৮৭.৪% এসেছিল ঋণ-সংক্রান্ত সেবা থেকে। ওই প্রান্তিকে সুবিধা দেওয়া ঋণের পরিমাণ ছিল ৬.৩ বিলিয়ন ইউয়ান, যা আগের প্রান্তিকের তুলনায় ২৯% এবং এক বছর আগের তুলনায় ৬৯% কম।
বিমা ব্রোকারেজ থেকে আয় ছিল ৬৭.৩ মিলিয়ন ইউয়ান, যা আগের প্রান্তিকের তুলনায় ২৩% কমলেও বছরওয়ারি হিসাবে ১৬% বেড়েছে। অন্যান্য ব্যবসা থেকে আয় ছিল ৪৫ মিলিয়ন ইউয়ান; আগের প্রান্তিকের তুলনায় ৪০% বাড়লেও বছরওয়ারি হিসাবে ৫৭% কমেছে। ছোট বিভাগগুলোতে প্রবৃদ্ধি ঋণ আয় সংকুচিত হওয়ার ঘাটতি পূরণ করতে পারেনি।
এই মন্দার আগে ২০২৫ সালের চতুর্থ প্রান্তিকও কঠিন ছিল। ওই সময়ে তালিকাভুক্ত কোম্পানিটি ৮৮২ মিলিয়ন ইউয়ান নিট লোকসান রেকর্ড করে। ঋণ বিতরণের পরিমাণ ছিল ১২ বিলিয়ন ইউয়ান, যা আগের প্রান্তিকের তুলনায় ৪০% কম। বছরের শেষে বকেয়া ঋণ ছিল ২৮.৬ বিলিয়ন ইউয়ান, যা ১৭% কম।
ইরেন ডিজিটালের চেয়ারম্যান ও প্রধান নির্বাহী তাং নিং বলেন, স্বল্পমেয়াদি ঋণ বিতরণ নিয়ন্ত্রিত রেখে কোম্পানি ঋণপোর্টফোলিওর মান এবং ঝুঁকি বিবেচনায় আয়কে অগ্রাধিকার দিচ্ছে। তিনি পরবর্তী পর্যায়ের খেলাপি ঋণের হার উন্নত হওয়া এবং বিদ্যমান গ্রাহকদের অবদান বাড়ার কথা জানান। পাশাপাশি কম মূলধন লাগে এমন সেবায় কৃত্রিম বুদ্ধিমত্তা ব্যবহারের প্রচেষ্টার কথাও বলেন।
নিয়ন্ত্রণমূলক পরিবর্তন ও অমীমাংসিত অর্থ আদায়ের প্রক্রিয়া
অনলাইন ঋণ অংশীদারত্ব ও পণ্যের বিপণনে কঠোর নিয়ন্ত্রণের সময়ে এই সংকোচন ঘটে। জাতীয় আর্থিক নিয়ন্ত্রণ প্রশাসনের জারি করা ২০২৫ সালের ১৫ নম্বর বিজ্ঞপ্তিটি ২০২৫ সালের এপ্রিলে প্রকাশিত হয় এবং ১ অক্টোবর থেকে কার্যকর হয়। এতে ব্যাংকগুলোকে অনুমোদিত অংশীদার প্ল্যাটফর্মের তালিকা ব্যবস্থাপনা করতে বলা হয় এবং প্ল্যাটফর্ম পরিচালনাকারী ও ঋণ-সহায়তাকারীদের ঋণগ্রহীতার কাছ থেকে নেওয়া ফি সীমিত করা হয়।
২০২৬ সালের ১৩ মার্চ নিয়ন্ত্রক সংস্থা ক্রেডিটইজের ইশিয়াংহুয়া-সহ পাঁচটি ঋণ প্ল্যাটফর্মকে তলব করে। তাদের বিরুদ্ধে উত্থাপিত বিষয়গুলোর মধ্যে ছিল উচ্চ অর্থায়ন ব্যয়, ফি-র অস্পষ্ট বিবরণ, ঋণ নিতে প্রলুব্ধ করা এবং আদায় কার্যক্রম। এর দুই দিন পর নিয়ন্ত্রক সংস্থা ও চীনের পিপলস ব্যাংক ব্যক্তিগত ঋণের সামগ্রিক অর্থায়ন ব্যয় প্রকাশের নিয়ম জারি করে।
প্রকাশ-সংক্রান্ত ওই নিয়মে সুদ, কিস্তির চার্জ ও ঋণ-সহায়তা ফি একসঙ্গে দেখানো বাধ্যতামূলক করা হয় এবং অপ্রকাশিত কোনো ফি নেওয়া যাবে না বলে সতর্ক করা হয়। ২১ এপ্রিল আটটি কর্তৃপক্ষ আর্থিক পণ্যের অনলাইন বিপণনের নিয়ম জারি করে। এতে এ ধরনের বিপণন লাইসেন্সপ্রাপ্ত প্রতিষ্ঠান বা আনুষ্ঠানিকভাবে নিয়োগ করা প্ল্যাটফর্মের মধ্যে সীমিত রাখা হয় এবং বিতরণের একাধিক স্তর নিষিদ্ধ করা হয়।
ঋণ আয় ও বিক্রয় চ্যানেলের ওপর চাপের কারণ বুঝতে এসব পদক্ষেপ সহায়তা করে। তবে ক্রেডিটইজের পরিশোধ ঘাটতির সুনির্দিষ্ট কারণ এগুলো প্রতিষ্ঠা করে না। সে জন্য অর্থের প্রবাহ, সম্পদের মূল্য, লোকসান ও দায়ের যাচাইকৃত হিসাব এখনো প্রয়োজন।
চুক্তিভেদে অর্থ আদায়ের অধিকারও ভিন্ন হতে পারে। কিছু বড় পণ্যে বেইজিংয়ের ক্রেডিটইজ পুচেং ক্রেডিট ম্যানেজমেন্ট মূলধন, মুনাফা ও নির্দিষ্ট আদায়-সংক্রান্ত ব্যয়ের গ্যারান্টি দিয়েছিল। পর্যালোচনা করা একটি গ্যারান্টিতে মেয়াদপূর্তি বা আগাম মেয়াদপূর্তির পর থেকে দুই বছরের সময়সীমা নির্ধারণ করা হয়েছিল। এর কার্যকারিতা নির্ভর করে শর্ত, আইনগত প্রয়োগযোগ্যতা এবং গ্যারান্টিদাতার পরিশোধক্ষমতার ওপর।
সাংহাই গুয়ানতিয়ান ল ফার্মের আইনজীবী লি শিয়ানফেং বিনিয়োগকারীদের পরিচয়পত্র, অ্যাকাউন্ট, চুক্তি, পণ্য, মুনাফা, পরিশোধ ও বিনিয়োগ থেকে বেরিয়ে আসার নথি সংরক্ষণের পরামর্শ দেন। তিনি ব্যাখ্যা করেন, কোনো কোম্পানির নিবন্ধন বাতিল হলেই তার দায় স্বয়ংক্রিয়ভাবে মুছে যায় না; তবে এতে বিবাদী শনাক্ত করা ও সম্পদের সন্ধান পাওয়া জটিল হতে পারে।
একজন আর্থিক উপদেষ্টার প্রাথমিক বার্তায় মোট বিনিয়োগ করা নগদ অর্থ থেকে আগে পাওয়া মুনাফা বাদ দিয়ে নিট মূলধনকে অগ্রাধিকার দেওয়ার কথা ছিল। এতে দীর্ঘদিনের গ্রাহকদের মধ্যে উদ্বেগ তৈরি হয়, তবে এটি চূড়ান্ত নিষ্পত্তির ঘোষিত নিয়ম ছিল না। কীভাবে দাবি যাচাই হবে, আগে পাওয়া মুনাফা বাদ দেওয়া হবে কি না, গ্যারান্টি কীভাবে বিবেচিত হবে বা কবে অর্থ বণ্টন শুরু হবে, তা ক্রেডিটইজ এখনো নির্ধারণ করেনি।
মূল তথ্য
- ক্রেডিটইজ ২০২৬ সালের ২২ মে ক্ষতিগ্রস্ত পণ্যগুলোর পরিশোধ বন্ধ করে।
- ১১ অক্টোবর ছড়িয়ে পড়া ক্ষমাপ্রার্থনাপত্রে খেলাপি ও সম্ভাব্য দেউলিয়াত্বের প্রাথমিক ইঙ্গিত স্বীকার করা হয়।
- বিনিয়োগকারীদের এক গণনায় ৮,০০৫ জন ও ১১.০৪ বিলিয়ন ইউয়ানের হিসাব পাওয়া গেলেও আনুষ্ঠানিক মোট পরিমাণ এখনো পাওয়া যায়নি।
- গ্রুপটি জানায়, অন্তর্নিহিত সম্পদ নিম্নমানের এবং সেগুলো একত্রে বিক্রির চেষ্টা ব্যর্থ হয়েছে।
- ইরেন ডিজিটাল বলছে, তারা স্বাধীনভাবে পরিচালিত হয় এবং সম্পদ ব্যবস্থাপনার ব্যবসা করেনি।
- তালিকাভুক্ত কোম্পানিটির দ্বিতীয় প্রান্তিকের আয় বছরওয়ারি হিসাবে ৪৬% কমেছে, আর সুবিধা দেওয়া ঋণের পরিমাণ কমেছে ৬৯%।
- অর্থ আদায়ের চূড়ান্ত হার, পরিশোধসূচি বা নিষ্পত্তির সূত্র ঘোষণা করা হয়নি।