ব্যাংকের তথ্য সুরক্ষা ব্যবস্থার পরীক্ষা
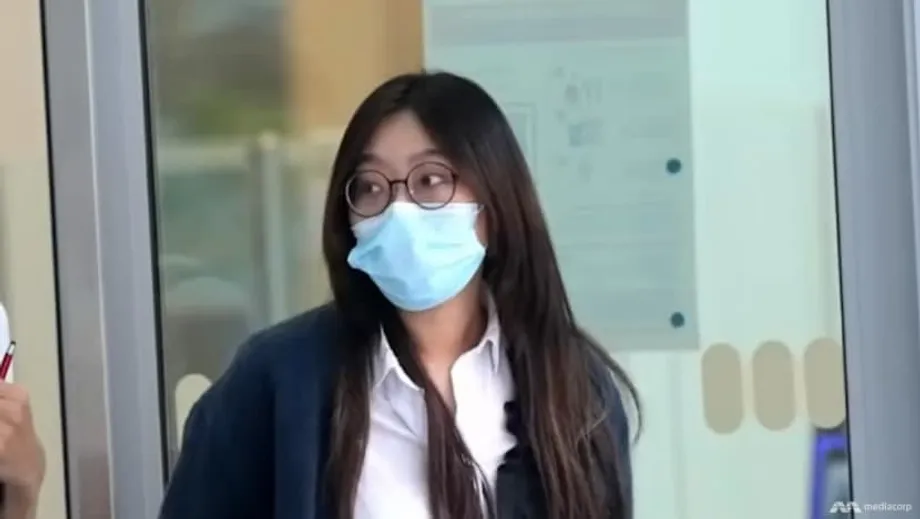
ইউনাইটেড ওভারসিজ ব্যাংকের (ইউওবি) এক সাবেক জুনিয়র কর্মকর্তাকে চীনা পুলিশ কর্মকর্তা পরিচয় দেওয়া এক ব্যক্তির কাছে ১,০০০-এর বেশি গ্রাহকের ব্যক্তিগত তথ্য প্রকাশের দায়ে দোষী সাব্যস্ত করা হয়েছে। ২০২১ সালের মার্চে প্রতারকদের যোগাযোগের মধ্য দিয়ে শুরু হওয়া এবং ২০২৫ সালের অক্টোবরে দণ্ডাদেশে গড়ানো এই ঘটনা তুলে ধরে, ভেতরের কোনো কর্মীকে নিয়ম ভাঙতে চাপ দেওয়া হলে সামাজিক কৌশলে কীভাবে অভ্যন্তরীণ নিয়ন্ত্রণব্যবস্থা ব্যর্থ হতে পারে। অভিযুক্ত ৩০ বছর বয়সী সিঙ্গাপুরের স্থায়ী বাসিন্দা ও চীনা নাগরিক কাও ওয়েনছিংকে কম্পিউটার অপব্যবহার আইনের ১৪টি এবং ব্যাংকিং আইনের ১৩টি অভিযোগে দোষী সাব্যস্ত করা হয়েছে। ডিসেম্বরে তার সাজা ঘোষণা হওয়ার কথা।
সূচিপত্র
- ব্যাংকের তথ্য সুরক্ষা ব্যবস্থার পরীক্ষা
- ব্যাংকের ব্যবস্থায় কী ঘটেছিল
- পরিচয় জালিয়াতির কৌশল যেভাবে কাজ করেছিল
- আইনি পর্যবেক্ষণ ও আদালতের সিদ্ধান্ত
- ইউওবির প্রতিক্রিয়া ও গ্রাহকদের জন্য সুরক্ষামূলক পদক্ষেপ
- ভেতরের কর্মীর তথ্যের অপব্যবহার ঠেকানো কঠিন কেন
- সিঙ্গাপুরে পরিচয় জালিয়াতির প্রতারণা, চলমান হুমকি
- ঝুঁকি কমাতে আপনি যা করতে পারেন
- ব্যাংক ও নিয়ন্ত্রকদের জন্য এই ঘটনার বার্তা
- মূল বিষয়গুলো
আদালতের পর্যবেক্ষণ অনুযায়ী, কাও বৈধ কর্ম-লগইন ব্যবহার করে গ্রাহকদের গোপন নথিতে প্রবেশ করেন, বাছাই করা তথ্য একটি স্প্রেডশিটে সংকলন করেন এবং সেই তথ্যের ছবি মেসেজিং অ্যাপের মাধ্যমে এমন এক ব্যক্তিকে পাঠান, যিনি নিজেকে সাংহাই পুলিশের ক্যাপ্টেন বলে পরিচয় দিয়েছিলেন। পরে তিনি কর্তৃপক্ষকে বলেন, তিনি ভেবেছিলেন তাঁর বিরুদ্ধে তদন্ত চলছে এবং নির্দেশ মানতে বাধ্য বোধ করেছিলেন। আদালত এই যুক্তিকে আইনি আত্মপক্ষসমর্থন হিসেবে গ্রহণ করেনি। আদালত উল্লেখ করেন, গোপনীয়তা রক্ষার বিষয়ে তাঁকে প্রশিক্ষণ দেওয়া হয়েছিল এবং তথ্য ফাঁস হওয়ার পরেই তিনি ফোনকারীদের পরিচয় যাচাই করেছিলেন।
ব্যাংকের ব্যবস্থায় কী ঘটেছিল
কাও ইউওবির বন্ধকী ঋণ বিভাগে কাজ করতেন, যেখানে কাজের প্রয়োজনে ব্যাংকের একটি ডেটাবেজে তাঁর প্রবেশাধিকার ছিল। ২০২১ সালের মার্চে দুজন ব্যক্তি ফোনে তাঁর সঙ্গে যোগাযোগ করেন, নিজেদের চীনা পুলিশ পরিচয় দেন এবং তাঁকে একটি মামলায় জড়িত বলে সতর্ক করেন। তাঁদের নির্দেশে তিনি প্রচলিত চীনা পদবির গ্রাহকদের খোঁজ করেন, চীনা নাগরিকদের বাছাই করেন এবং তাঁদের নাম, পরিচয়পত্র নম্বর, মোবাইল নম্বর ও ব্যাংক হিসাবের ব্যালেন্স একটি এক্সেল ফাইলে কপি করেন। এরপর তিনি স্প্রেডশিটটির ছবি তুলে হোয়াটসঅ্যাপে পাঠান। অনুরোধ পেলে তিনি নির্দিষ্ট গ্রাহকদের খুঁজে তাঁদের প্রোফাইলের স্ক্রিনশটও পাঠান।
তাঁর ব্যবহৃত ডেটাবেজে নাম, জাতীয়তা, ঠিকানা, পরিচয়পত্র নম্বর, হিসাব নম্বর ও ব্যালেন্সের মতো তথ্য ছিল। ঘটনার পরপরই ইউওবি জানায়, গ্রাহকদের হিসাব নম্বর প্রকাশ করা হয়নি এবং ব্যাংকের ব্যবস্থাগুলো সুরক্ষিত ছিল। হিসাব নম্বর প্রকাশ না হলেও নাম, পরিচয়পত্র নম্বর, মোবাইল নম্বর ও ব্যালেন্সের সমন্বয় অত্যন্ত সংবেদনশীল তথ্য। অপরাধীরা এসব তথ্য ব্যবহার করে বিশ্বাসযোগ্য সামাজিক কৌশলে প্রতারণা করতে, ভুক্তভোগীদের ফাঁদে ফেলে হিসাবের নিয়ন্ত্রণ নিতে, অথবা অন্য ফাঁস হওয়া তথ্যের সঙ্গে মিলিয়ে জালিয়াতি করতে পারে।
২০২১ সালের এপ্রিলে একই ধরনের একটি প্রতারণার খবর পড়ে এবং নিজে সাংহাই পুলিশের সঙ্গে যোগাযোগ করার পর কাও বুঝতে পারেন যে তিনি প্রতারণার শিকার হয়েছেন। গ্রেপ্তারের দিনই তিনি সিঙ্গাপুর পুলিশ ফোর্সে প্রতিবেদন দাখিল করেন। তদন্তকারীরা পরে জানতে পারেন, তিনি ৩,০০০-এর বেশি গ্রাহকের প্রোফাইলে প্রবেশ করেছিলেন এবং ১,০০০-এর অনেক বেশি গ্রাহকের তথ্য পাঠিয়েছিলেন।
পরিচয় জালিয়াতির কৌশল যেভাবে কাজ করেছিল
ফোনকারীরা কর্তৃত্ব, জরুরি পরিস্থিতি ও ভয়ের সুযোগ নিয়েছিলেন। সরকারি কর্মকর্তা পরিচয়ে প্রতারণা প্রায়ই এমন দাবি দিয়ে শুরু হয় যে ভুক্তভোগীর বিরুদ্ধে তদন্ত চলছে; এরপর গোপনে সহযোগিতা করার চাপ দেওয়া হয়। ভুক্তভোগীদের ফোনালাপ গোপন রাখতে এবং অবিলম্বে নির্দেশ মানতে বলা হয়, যার মধ্যে ব্যক্তিগত তথ্য ভাগ করে নেওয়া বা টাকা পাঠানোও থাকতে পারে। আইনি পরিণতি বা চাকরি হারানোর আশঙ্কা তৈরি করে লক্ষ্যবস্তুর চিন্তাভাবনাকে পাশ কাটানোই এসব কৌশলের উদ্দেশ্য।
তদন্তকারীরা বলেন, কথিত চীনা পুলিশের জিজ্ঞাসাবাদে কাও ভয় পেয়েছিলেন এবং চাকরি হারাতে বা চীনে ফেরত পাঠানো হতে চাননি বলে নির্দেশ মেনেছিলেন। জবরদস্তিমূলক ফোন প্রতারণায় এটি একটি পরিচিত কৌশল। লাগাতার দাবি, আইনি ব্যবস্থা নেওয়ার হুমকি এবং শুধু নির্দিষ্ট অ্যাপে যোগাযোগের অনুরোধে সরকারি প্রক্রিয়া অনুসরণের ভ্রান্ত ধারণা তৈরি হতে পারে। এ ধরনের পরিস্থিতিতে সবচেয়ে নির্ভরযোগ্য সুরক্ষা হলো স্বাধীনভাবে যাচাই করা। ফোন কেটে দিন, সরকারি নম্বর ব্যবহার করে সংশ্লিষ্ট সংস্থায় ফোন করুন এবং সত্যিই কোনো মামলা আছে কি না নিশ্চিত করুন।
আইনি পর্যবেক্ষণ ও আদালতের সিদ্ধান্ত
আদালত সিদ্ধান্তে পৌঁছান যে কাও জানতেন গ্রাহকদের তথ্য গোপনীয় এবং কেবল কাজের প্রয়োজনে তা দেখা অনুমোদিত। ব্যাংকিং গোপনীয়তা ও তথ্য ব্যবস্থাপনা বিষয়ে তাঁকে প্রশিক্ষণ দেওয়া হয়েছিল। বিচারকের মতে, যাঁরা তাঁর সঙ্গে যোগাযোগ করেছিলেন তাঁদের পরিচয় যাচাই না করাটা অযৌক্তিক ছিল; কারণ এ ধরনের প্রতারণার খবর পড়ার পর তিনি নিজেই পরিচয় যাচাই করেছিলেন। আদালত আরও বলেন, তিনি জানতেন তাঁর কাজ অভ্যন্তরীণ নীতি ও সিঙ্গাপুরের আইন লঙ্ঘন করছে, যা চাপের মুখে সৎ বিশ্বাসে কাজ করার তাঁর দাবি দুর্বল করে। রায়: কম্পিউটার অপব্যবহার আইনের ১৪টি এবং ব্যাংকিং আইনের ১৩টি অভিযোগে দোষী।
কম্পিউটার অপব্যবহার আইনে কম্পিউটারের তথ্য অনুমতি ছাড়া দেখা অপরাধ। ব্যাংকিং আইনে নির্দিষ্ট কিছু পরিস্থিতি ছাড়া ব্যাংকের কর্মী ও সেবাদাতাদের গ্রাহকের তথ্য প্রকাশ নিষিদ্ধ। অভিযোগভেদে শাস্তি আলাদা হতে পারে, তবে এর মধ্যে জরিমানা ও কারাদণ্ড রয়েছে। কাওয়ের সাজা ডিসেম্বরে ঘোষণা হওয়ার কথা।
ইউওবির প্রতিক্রিয়া ও গ্রাহকদের জন্য সুরক্ষামূলক পদক্ষেপ
ইউওবি জানায়, তথ্য ফাঁসের বিষয়টি জানার পর তারা সিঙ্গাপুর পুলিশ ফোর্স ও অন্যান্য সংস্থার সঙ্গে কাজ করেছে। ব্যাংকটি ক্ষতিগ্রস্ত সব গ্রাহকের সঙ্গে যোগাযোগ করে, ইন্টারনেট ও মোবাইল ব্যাংকিং সুবিধা বন্ধ করে দেয় এবং তাঁদের ডিজিটাল পরিচয়-তথ্য নতুন করে নির্ধারণে সহায়তা করে। নজরদারি জোরদার করা হয়, অল্প অঙ্কের অনলাইন লেনদেনের জন্য এসএমএস সতর্কবার্তা চালু করা হয় এবং চলমান প্রতারণা সম্পর্কে লগইন পেজে সতর্কতা দেওয়া হয়। ব্যাংকটি দুঃখ প্রকাশ করে জানায়, গ্রাহকদের নিরাপত্তা তাদের সর্বোচ্চ অগ্রাধিকার।
ইউওবি আরও জানায়, তাদের ব্যবস্থা সুরক্ষিত ছিল এবং প্রকাশিত তথ্যে হিসাব নম্বর ছিল না। এতে সরাসরি অননুমোদিতভাবে টাকা তোলার ঝুঁকি কমলেও ফাঁস হওয়া তথ্য গ্রাহকদের ফিশিং, ফোন নম্বর জালিয়াতি ও সামাজিক কৌশলে প্রতারণার লক্ষ্যবস্তু করে তোলে। সতর্কতামূলক পদক্ষেপ হিসেবে ব্যাংকটি গ্রাহকদের সজাগ থাকতে এবং সন্দেহজনক কোনো কার্যকলাপ দেখলে দ্রুত জানাতে বলেছে।
ব্যাংকটি জানায়, তারা আইন প্রয়োগকারী সংস্থা ও সংশ্লিষ্ট কর্তৃপক্ষের সঙ্গে সহযোগিতা করছে। ঘটনাটি নিয়ে ব্যাংকের তাৎক্ষণিক পদক্ষেপ ও গ্রাহকদের জন্য নির্দেশনা তুলে ধরে একটি আনুষ্ঠানিক বিবৃতি প্রকাশ করা হয়। ব্যাংকের বিজ্ঞপ্তিটি এখানে পড়ুন: আনুষ্ঠানিক বিবৃতি।
ভেতরের কর্মীর তথ্যের অপব্যবহার ঠেকানো কঠিন কেন
ব্যাংকগুলো বাইরের অনুপ্রবেশ ও ভেতরের অপব্যবহার, দুটোই ঠেকাতে একাধিক স্তরের সুরক্ষায় বিনিয়োগ করে। প্রবেশাধিকার নিয়ন্ত্রণ, নিরীক্ষা লগ ও নজরদারি সরঞ্জাম নির্ধারণ করে কে কোন তথ্য দেখতে পারবেন এবং অস্বাভাবিক কার্যকলাপ চিহ্নিত করে। তবে গ্রাহকদের সেবা দিতে কর্মীদের প্রায়ই সংবেদনশীল তথ্য দেখার প্রয়োজন হয়। ভেতরের কোনো কর্মী নিয়ম ভাঙতে চাইলে, বা তাঁকে দিয়ে তা করানো হলে, সেই অপব্যবহারকে স্বাভাবিক কাজের মতো মনে হতে পারে।
এই ঘটনা একটি পরিচিত দুর্বলতা তুলে ধরে। ব্যাংক তথ্যের বড় পরিসরের ডাউনলোড ঠেকাতে এবং কনটেন্ট ফিল্টার বসালেও, ইচ্ছুক কোনো ভেতরের কর্মী ব্যক্তিগত ফোনে স্ক্রিনের ছবি তুলে তথ্য সংগ্রহ করতে পারেন। এই ঝুঁকি কমাতে প্রযুক্তিগত ও কার্যপ্রণালিগত সুরক্ষার সমন্বয় দরকার। এর মধ্যে রয়েছে নির্দিষ্ট সময়ের জন্য প্রবেশাধিকার দেওয়া, কোন কর্মী কোন তথ্য খুঁজতে পারবেন তা আরও কঠোরভাবে ভাগ করা, ওয়াটারমার্ক এবং স্ক্রিন ধারণ নিয়ন্ত্রণ, এবং সংবেদনশীল কর্মস্থলে ডিভাইস ব্যবহারে বিধিনিষেধ। রিয়েল-টাইম সতর্কবার্তা অস্বাভাবিক অনুসন্ধান চিহ্নিত করতে পারে; যেমন, অনেক শাখা জুড়ে পরস্পর সম্পর্কহীন হাজারো রেকর্ড খোঁজা, অথবা কাজের নথিভুক্ত কারণ ছাড়া জাতীয়তা অনুযায়ী তথ্য বাছাই করা।
প্রশিক্ষণ ও কর্মসংস্কৃতিও গুরুত্বপূর্ণ। পরিচয় জালিয়াতির কৌশল চিনতে, থেমে যাচাই করতে এবং সন্দেহজনক অনুরোধ ঊর্ধ্বতন কর্মকর্তা বা নিরাপত্তা দলের কাছে জানাতে কর্মীদের প্রস্তুত থাকতে হবে। জবরদস্তি বা সন্দেহজনক ফোনের প্রতিবেদন করার সুস্পষ্ট ব্যবস্থা থাকলে ক্ষতি হওয়ার আগেই কর্মীদের সহায়তা চাওয়া সহজ হয়।
সিঙ্গাপুরে পরিচয় জালিয়াতির প্রতারণা, চলমান হুমকি
সরকারি কর্মকর্তা পরিচয়ে প্রতারণা সিঙ্গাপুরে সবচেয়ে বেশি ক্ষতি করে এমন জালিয়াতির ধরনগুলোর একটি হয়ে উঠেছে। প্রতারকেরা প্রায়ই নিজেদের পুলিশ বা বিদেশি আইন প্রয়োগকারী সংস্থার সদস্য বলে দাবি করে, জাল নথি বা গ্রেপ্তারি পরোয়ানা দেখায়, এমনকি সরকারি পরিবেশের মতো সাজানো পটভূমির সামনেও দাঁড়ায়। তারা “তদন্তের” জন্য ভুক্তভোগীদের অর্থ স্থানান্তর করতে, ব্যাংকিং তথ্য জানাতে, একবার ব্যবহারযোগ্য পাসওয়ার্ড পাঠাতে বা দূর থেকে নিয়ন্ত্রণের সফটওয়্যার ইনস্টল করতে বলতে পারে। ফোনের কথাবার্তা সরকারি মনে হওয়ায় এবং হুমকিগুলো সত্যি বলে মনে হওয়ায় অনেক ভুক্তভোগী নির্দেশ মেনে নেন।
জনসচেতনতামূলক বার্তায় বলা হয়, বৈধ কর্মকর্তা ফোনে বা মেসেজিং অ্যাপে ব্যাংকিংয়ের গোপন তথ্য, ওয়ান টাইম পাসওয়ার্ড বা টাকা পাঠাতে বলেন না। তাঁরা ব্যাংকের ওয়েবসাইটের লিংকে ক্লিক করতেও বলবেন না। কথোপকথন গোপন রাখতে বলা, ডিভাইসে দূর থেকে প্রবেশাধিকার চাওয়া, অথবা সঞ্চয়ের টাকা “নিরাপদ হিসাবে” সরিয়ে নিতে বলা স্পষ্ট বিপৎসংকেত। সন্দেহ হলে ফোন কেটে দিন এবং যে ব্যাংক বা সংস্থা যোগাযোগ করেছে বলে দাবি করা হচ্ছে, তাদের সরকারি হটলাইনে ফোন করুন।
সাম্প্রতিক বছরগুলোতে সিঙ্গাপুর প্রতারণাবিরোধী শিক্ষা ও জনসাধারণের ফোনকল এবং বার্তা যাচাইয়ে সহায়ক সরঞ্জামে বিনিয়োগ করেছে। ব্যাংকগুলো লেনদেনের সতর্কবার্তা, নতুন প্রাপকের কাছে টাকা পাঠানোর আগে অপেক্ষার সময় এবং গ্রাহকের ডিজিটাল প্রবেশাধিকার দ্রুত বন্ধ করার “কিল সুইচ” সুবিধা চালু করেছে। এসব ব্যবস্থা ঝুঁকি কমায়, তবে পুরোপুরি দূর করে না। অপরাধী চক্রগুলো কৌশল বদলাতে থাকে এবং গ্রাহক ও কর্মী, উভয়কেই লক্ষ্য করে।
ঝুঁকি কমাতে আপনি যা করতে পারেন
এ ধরনের ঘটনায় ব্যবহৃত সবচেয়ে প্রচলিত কৌশল ঠেকাতে কয়েকটি কার্যকর পদক্ষেপ নেওয়া যায়।
- কর্তৃত্বের দাবি যাচাই করুন। কেউ নিজেকে পুলিশ কর্মকর্তা বা ব্যাংকের কর্মী বললে ফোন কেটে দিন এবং সরকারি নম্বর ব্যবহার করে সংশ্লিষ্ট সংস্থা বা ব্যাংকে ফোন করুন। বার্তায় দেওয়া নম্বরে পাল্টা ফোন করবেন না।
- গোপন তথ্য সুরক্ষিত রাখুন। ফোনে বা মেসেজিং অ্যাপে ব্যাংকিংয়ের তথ্য, সিংপাস পরিচয়-তথ্য, কার্ড নম্বর বা ওয়ান টাইম পাসওয়ার্ড কখনোই শেয়ার করবেন না।
- জরুরি চাপ ও গোপনীয়তার অনুরোধে সতর্ক থাকুন। কথোপকথন গোপন রাখা, দ্রুত সিদ্ধান্ত নেওয়া বা টাকা “নিরাপদ হিসাবে” পাঠানোর অনুরোধ বড় সতর্কসংকেত।
- ব্যাংকের সতর্কবার্তা চালু রাখুন। অল্প অঙ্কের স্থানান্তর এবং প্রোফাইলের পরিবর্তনের জন্য এসএমএস সতর্কবার্তা চালু করুন। লেনদেনের সীমা নির্ধারণ করুন এবং নিয়মিত হিসাব বিবরণী দেখুন।
- নিজের ডিভাইস সুরক্ষিত রাখুন। আপডেট ইনস্টল করুন, সরকারি অ্যাপ স্টোর ব্যবহার করুন এবং নিজে থেকে যোগাযোগ করা বিশ্বস্ত প্রযুক্তিবিদের নির্দেশনা ছাড়া দূর থেকে প্রবেশাধিকারের সরঞ্জাম ইনস্টল করবেন না।
- দ্রুত প্রতিবেদন করুন। আপনার তথ্য বা হিসাব বেহাত হয়েছে বলে সন্দেহ হলে অবিলম্বে ব্যাংকে ফোন করুন এবং পুলিশের কাছে প্রতিবেদন করুন। দ্রুত পদক্ষেপে অর্থ আটকে দেওয়া বা ফেরত পাওয়া সম্ভব হতে পারে।
ব্যাংক ও নিয়ন্ত্রকদের জন্য এই ঘটনার বার্তা
আর্থিক প্রতিষ্ঠানগুলোকে কঠোর গোপনীয়তা ও প্রযুক্তিগত ঝুঁকি ব্যবস্থাপনার মানদণ্ড মেনে চলতে হয়। সিঙ্গাপুরে ব্যাংকিং আইনে নির্ধারিত পরিস্থিতি ছাড়া গ্রাহকের তথ্য গোপন রাখার বাধ্যবাধকতা রয়েছে, আর সিঙ্গাপুরের মুদ্রা কর্তৃপক্ষ প্রযুক্তিগত ঝুঁকি ব্যবস্থাপনা নিয়ে বিস্তারিত নির্দেশনা দেয়। এর মধ্যে রয়েছে প্রবেশাধিকার ব্যবস্থাপনা, কার্যকলাপের নজরদারি, ঘটনা মোকাবিলা এবং নিরাপত্তা প্রশিক্ষণ। ভেতরের কর্মীর অপব্যবহারের ঘটনা সাধারণত তথ্যপ্রবেশের নিয়ম, নজরদারির সীমা এবং কর্মীদের কার্যপ্রণালি পর্যালোচনার কারণ হয়।
ইউওবির ঘটনাটি দেখায়, ভয় বা জবরদস্তি প্রশিক্ষণকে ছাপিয়ে গেলে একজন ভেতরের কর্মীই বহু গ্রাহককে ঝুঁকিতে ফেলতে পারেন। এটি আরও দেখায়, দ্রুত ক্ষতি নিয়ন্ত্রণ, গ্রাহকদের সঙ্গে সরাসরি যোগাযোগ এবং সুরক্ষামূলক পদক্ষেপ সম্পর্কে স্বচ্ছতা কোনো ঘটনার পর আস্থা ফিরিয়ে আনতে সাহায্য করে। যাচাইয়ের সংস্কৃতিতে ধারাবাহিক বিনিয়োগ, বিপুল সংখ্যক তথ্য খোঁজার ওপর কঠোর নিয়ন্ত্রণ এবং দ্রুত ব্যবস্থা নেওয়ার সক্ষমতা প্রতারকদের পক্ষে ভেতরের কর্মীদের অনিচ্ছুক সহযোগীতে পরিণত করা কঠিন করে তুলতে পারে।
মূল বিষয়গুলো
- ১,০০০-এর বেশি গ্রাহকের তথ্য ফাঁসের ঘটনায় সাবেক ইউওবি কর্মী কম্পিউটার অপব্যবহার আইনের ১৪টি এবং ব্যাংকিং আইনের ১৩টি অভিযোগে দোষী সাব্যস্ত হয়েছেন।
- তিনি গ্রাহকদের নাম, পরিচয়পত্র নম্বর, মোবাইল নম্বর ও ব্যালেন্স সংকলন করে হোয়াটসঅ্যাপে চীনা পুলিশ কর্মকর্তা পরিচয় দেওয়া এক ব্যক্তিকে ছবি পাঠিয়েছিলেন।
- বিচারক বলেন, তিনি নিয়ম জানতেন, ফোনকারীদের পরিচয় যাচাই করেননি এবং তাঁর কাজ নীতি ও আইন লঙ্ঘন করছে বুঝেও তা করেছিলেন।
- ইউওবি ক্ষতিগ্রস্ত গ্রাহকদের সঙ্গে যোগাযোগ করে, ডিজিটাল প্রবেশাধিকার বন্ধ করে, সতর্কবার্তা চালু করে এবং কর্তৃপক্ষের সঙ্গে কাজ করে। ব্যাংক জানিয়েছে, হিসাব নম্বর প্রকাশ করা হয়নি এবং তাদের ব্যবস্থা সুরক্ষিত ছিল।
- সাজা ডিসেম্বরে ঘোষণা হওয়ার কথা; কম্পিউটার অপব্যবহার আইন ও ব্যাংকিং আইনে জরিমানা এবং কারাদণ্ড হতে পারে।
- পরিচয় জালিয়াতির প্রতারণা এখনও ব্যাপক। সরকারি সংস্থা ও ব্যাংক ফোনে বা মেসেজিং অ্যাপে ব্যাংকিংয়ের গোপন তথ্য বা টাকা পাঠাতে বলে না।
- ফোনকারীদের পরিচয় স্বাধীনভাবে যাচাই, গোপন তথ্য সুরক্ষিত রাখা, লেনদেনের সতর্কবার্তা চালু করা এবং সন্দেহজনক কার্যকলাপ দ্রুত জানিয়ে গ্রাহকেরা ঝুঁকি কমাতে পারেন।