ব্যবসায় ঋণপ্রদানকে কেন্দ্র করে ব্যাংক খাতের পুনর্গঠন
ভিয়েতনামের কেন্দ্রীয় ব্যাংক ২০৩০ সাল পর্যন্ত ব্যাংক খাত সংস্কারের একটি রূপরেখা প্রকাশ করেছে। এতে তিনটি লক্ষ্য একসঙ্গে রাখা হয়েছে: আর্থিক ব্যবস্থা আধুনিক করা, দুর্বল ঋণদাতা প্রতিষ্ঠানগুলোর সমস্যা সমাধান এবং ব্যবসায়িক প্রতিষ্ঠানগুলোকে, বিশেষ করে ক্ষুদ্র ও মাঝারি উদ্যোগকে, অর্থায়ন পেতে সহায়তা করা।
সূচিপত্র
- ব্যবসায় ঋণপ্রদানকে কেন্দ্র করে ব্যাংক খাতের পুনর্গঠন
- চারটি কর্মধারা, দায়িত্ব নির্ধারিত
- ক্ষুদ্র ব্যবসার ক্ষেত্রে কী পরিবর্তন আসবে?
- আধুনিকায়ন শুধু লেনদেন প্রযুক্তিতে সীমাবদ্ধ নয়
- খেলাপি ঋণের বড় অংশ দুর্বল ঋণদাতাদের হাতে
- ব্যাংক পুনর্গঠনের পেছনে আইনি ব্যবস্থা
- ঋণপ্রবাহ বাড়াতে হবে আর্থিক স্বাস্থ্য বিবেচনায় রেখে
- বাস্তবায়নে কী ফল আসা প্রয়োজন
- মূল বিষয়গুলো
ভিয়েতনাম স্টেট ব্যাংকের কর্মপরিকল্পনা ঘোষণায় বলা হয়েছে, গভর্নর ২০২৬ সালের ১ নভেম্বর ২৪০৯/QD-NHNN নম্বর সিদ্ধান্তে সই করেন। সেদিনই এটি কার্যকর হয় এবং ২০২৬ সালের ১৮ সেপ্টেম্বর ১৮০৯/QD-TTg নম্বর সিদ্ধান্তের মাধ্যমে প্রধানমন্ত্রীর অনুমোদিত একটি প্রকল্প বাস্তবায়ন করে।
এই পরিকল্পনায় প্রযুক্তি, তদারকি, সমস্যাগ্রস্ত ব্যাংক এবং ব্যবসায়িক ঋণকে একটি কর্মসূচির আওতায় আনা হয়েছে। এর বাস্তব চ্যালেঞ্জ হলো, অর্থায়ন পাওয়া সহজ করার পাশাপাশি যেসব প্রতিষ্ঠান তা সরবরাহ করে, সেগুলোর আর্থিক স্বাস্থ্য উন্নত করা।
আগের ব্যাংকিং পরিসংখ্যান থেকেই এই চ্যালেঞ্জের ব্যাপ্তি বোঝা যায়। ভিয়েতনাম ব্যাংকস অ্যাসোসিয়েশন ও কেন্দ্রীয় ব্যাংকের তথ্য ব্যবহার করে ভিয়েত ড্রাগন সিকিউরিটিজ করপোরেশনের সংকলিত পরিসংখ্যান অনুযায়ী, ২০২৫ সালের ফেব্রুয়ারির শেষে ভিয়েতনামের ব্যাংকগুলোর হিসাবখাতায় নথিভুক্ত খেলাপি ঋণের পরিমাণ ছিল ৮৩৩ ট্রিলিয়ন ডং, যা মোট বকেয়া ঋণের ৫.৩ শতাংশ। বিশেষ তদারকির আওতায় থাকা পাঁচটি ব্যাংকের হাতে ছিল এসব খেলাপি ঋণের ৬৫ শতাংশ।
উপকরণ কেনা, সরবরাহকারীদের বিল পরিশোধ কিংবা উৎপাদন বাড়ানোর জন্য অর্থ খুঁজছে—এমন কোনো ব্যবসাপ্রতিষ্ঠানের জন্য তার ব্যাংকের অবস্থা গুরুত্বপূর্ণ। অনাদায়ী ঋণের চাপে থাকা ঋণদাতাকে ঋণ আদায় ও লোকসান সামাল দিতে অর্থ ও কর্মী নিয়োজিত করতে হয়। সংস্কার কর্মসূচিতে এই আর্থিক চাপের পাশাপাশি ব্যবসাপ্রতিষ্ঠানগুলোর ঋণ পাওয়ার নিয়ম ও ব্যবস্থাগুলোর দিকেও নজর দেওয়া হয়েছে।
চারটি কর্মধারা, দায়িত্ব নির্ধারিত
ভিয়েতনাম স্টেট ব্যাংক, যা SBV নামে পরিচিত, কর্মপরিকল্পনাটিকে চারটি ভাগে ভাগ করেছে: সাধারণ পদক্ষেপ, ব্যাংক খাতের আধুনিকায়ন, দুর্বল ঋণদাতা প্রতিষ্ঠানের সমস্যা সমাধান এবং ব্যবসায়িক ঋণপ্রাপ্তির সুযোগ বাড়ানো। ঋণপ্রতিষ্ঠান হলো এমন সংস্থা, যাদের ঋণ দেওয়া ও আমানত গ্রহণের মতো আর্থিক সেবা দেওয়ার অনুমোদন রয়েছে।
সাধারণ পদক্ষেপের মধ্যে রয়েছে আইন ও নীতিমালায় পরিবর্তন, তথ্যপ্রযুক্তি অবকাঠামো, ব্যাংকিং ডেটাবেজ, কর্মীদের প্রশিক্ষণ, নীতির বিষয়ে যোগাযোগ এবং আন্তর্জাতিক সহযোগিতা। SBV-এর বিভাগ, সংশ্লিষ্ট সংস্থা ও ঋণপ্রতিষ্ঠানগুলোকে তাদের দায়িত্ব অনুযায়ী বাস্তবায়নের দায়িত্ব দেওয়া হয়েছে।
এই রূপরেখার মেয়াদ ২০৩০ সাল পর্যন্ত। ঘোষণায় এসএমই ঋণ বাড়ানোর কোনো সংখ্যাগত লক্ষ্যমাত্রা, দুর্বল ব্যাংকগুলোর সমস্যা সমাধানে মোট বরাদ্দ কিংবা কোনো নির্দিষ্ট ঋণদাতা প্রতিষ্ঠানের পুনর্গঠন শেষ করার তারিখ উল্লেখ করা হয়নি। বাস্তব পরিবর্তনের স্পষ্ট সময়সূচি খুঁজছেন—এমন ব্যবসাপ্রতিষ্ঠান ও আমানতকারীদের জন্য এসব তথ্য গুরুত্বপূর্ণ।
কর্মপরিকল্পনার সঙ্গে আগের ব্যাংকিং আইনগুলোর যোগসূত্র তৈরি করা প্রধান তারিখগুলো হলো:
- ২৭ জুন, ২০২৫: জাতীয় পরিষদ ২০২৪ সালের ঋণপ্রতিষ্ঠান আইন সংশোধনের অনুমোদন দেয়।
- ১৫ অক্টোবর, ২০২৫: সংশোধনগুলো কার্যকর হয়; এতে সমস্যাগ্রস্ত ঋণদাতাদের জন্য এবং খেলাপি ঋণ আদায়ের ক্ষেত্রে বিভিন্ন ব্যবস্থা যুক্ত হয়।
- ১৮ সেপ্টেম্বর, ২০২৬: ১৮০৯/QD-TTg নম্বর সিদ্ধান্তের মাধ্যমে প্রধানমন্ত্রী ব্যাংক সংস্কার প্রকল্প অনুমোদন করেন।
- ১ নভেম্বর, ২০২৬: ২৪০৯/QD-NHNN নম্বর সিদ্ধান্তের মাধ্যমে SBV কর্মপরিকল্পনা জারি করে; তা সঙ্গে সঙ্গে কার্যকর হয়।
- ২০৩০: কর্মপরিকল্পনা বাস্তবায়নের রূপরেখার শেষ সময়সীমা।
ক্ষুদ্র ব্যবসার ক্ষেত্রে কী পরিবর্তন আসবে?
পুরো পরিকল্পনায় ক্ষুদ্র ও মাঝারি উদ্যোগ বা এসএমই বিশেষ গুরুত্ব পেয়েছে। SBV বলছে, উৎপাদন ও ব্যবসায়িক কর্মকাণ্ডে অর্থায়ন আরও সহজলভ্য করতে ব্যাংক খাত ঋণ ও ব্যাংকিং বিধিবিধান পর্যালোচনা করবে এবং ঋণনীতির উন্নয়ন ঘটাবে।
সরকার ও প্রধানমন্ত্রীর চিহ্নিত উৎপাদন, ব্যবসায়িক কার্যক্রম, অগ্রাধিকার খাত এবং অর্থনৈতিক প্রবৃদ্ধির চালিকাশক্তির দিকে ঋণপ্রবাহ পরিচালিত হবে। সরকারি নির্দেশনায় পরিচালিত ঋণ কর্মসূচি অব্যাহত রাখা এবং ব্যাংক ও ব্যবসাপ্রতিষ্ঠানের মধ্যে সংযোগ জোরদার করার কথাও পরিকল্পনায় বলা হয়েছে।
এই সংযোগের মাধ্যমে কর্তৃপক্ষ ও ঋণদাতারা অর্থায়নসংক্রান্ত সমস্যা শনাক্ত করে দ্রুত সমাধান করতে পারবেন বলে আশা করা হচ্ছে। কোনো নির্দিষ্ট কোম্পানির জন্য এর কার্যকর ফল হতে পারে—ঋণের আবেদন প্রত্যাখ্যাত হলে তা নিয়ে আলোচনা, অর্থায়নের প্রয়োজন ব্যাখ্যা কিংবা ঋণপ্রক্রিয়ার সমস্যা চিহ্নিত করার আরও স্পষ্ট পথ।
পরিকল্পনার লক্ষ্য শুধু অর্থনীতিতে ঋণের পরিমাণ বাড়ানো নয়। ব্যবসাপ্রতিষ্ঠানের কাছে অর্থ কীভাবে পৌঁছায়, সেটিও এর আওতায় রয়েছে। ঋণদানের নিয়ম পর্যালোচনা, তথ্যব্যবস্থার উন্নয়ন এবং ঋণদাতা ও ঋণগ্রহীতার মধ্যে সংযোগ—সবই এই প্রক্রিয়ার পৃথক অংশ: নিয়মে আবেদনের বিষয়গুলো নির্ধারিত হয়, তথ্য ঋণ দেওয়ার সিদ্ধান্তে সহায়তা করে, আর সরাসরি আলোচনায় কোথায় ঋণপ্রাপ্তি কঠিন হচ্ছে তা শনাক্ত করা যায়।
আধুনিকায়ন শুধু লেনদেন প্রযুক্তিতে সীমাবদ্ধ নয়
SBV-এর আধুনিকায়ন কর্মসূচিতে মুদ্রানীতি, বৈদেশিক মুদ্রা ব্যবস্থাপনা ও ঋণনীতির পাশাপাশি পেমেন্ট ব্যবস্থা এবং পৃথক ঋণদাতা প্রতিষ্ঠানের কার্যক্রমও অন্তর্ভুক্ত। মুদ্রানীতিতে অর্থ ও ঋণ গ্রহণের পরিস্থিতি ব্যবস্থাপনার বিষয়টি থাকে, আর বৈদেশিক মুদ্রানীতি মুদ্রা ও বিনিময়সংক্রান্ত বিষয় নিয়ে কাজ করে।
মানুষ, ব্যবসাপ্রতিষ্ঠান ও আর্থিক প্রতিষ্ঠানের মধ্যে অর্থ স্থানান্তরের পেমেন্ট ব্যবস্থাও আরেকটি অগ্রাধিকার। পরিকল্পনায় এসব ব্যবস্থার আধুনিকায়নের পাশাপাশি সেগুলোর ব্যবস্থাপনা ও তদারকির পদ্ধতি উন্নত করার কথা বলা হয়েছে। ব্যবসাপ্রতিষ্ঠানের দৈনন্দিন কার্যক্রমে নির্ভরযোগ্য পেমেন্ট জরুরি—গ্রাহকের কাছ থেকে আয় গ্রহণ থেকে শুরু করে সরবরাহকারীর বিল পরিশোধ পর্যন্ত।
ব্যাংক পরিদর্শন ও তদারকিও এই পরিকল্পনার অন্তর্ভুক্ত। পরিদর্শকেরা প্রতিষ্ঠান ও তাদের কার্যক্রম পরীক্ষা করেন, আর তদারককারীরা সময়ের সঙ্গে আর্থিক অবস্থা ও বিধিবিধান মেনে চলার বিষয় পর্যবেক্ষণ করেন। ব্যাংকগুলো কার্যক্রম আধুনিক করার সঙ্গে সঙ্গে এসব কাজ আরও কার্যকর করাই পরিকল্পনার লক্ষ্য।
উন্নত ডেটাবেজ, তথ্যব্যবস্থা ও কর্মী প্রশিক্ষণ এই কাজগুলোতে সহায়তা করে। উন্নত প্রযুক্তি পরিচালনার জন্য দক্ষ কর্মী দরকার, আর কার্যকর তদারকির জন্য ব্যবহারযোগ্য তথ্য প্রয়োজন। অবকাঠামো, ডেটা ও কর্মী উন্নয়নকে একসঙ্গে অন্তর্ভুক্ত করে পরিকল্পনাটি ব্যাংকিং ব্যবস্থা কীভাবে কাজ করে, তা পরিবর্তনের বেশ কয়েকটি বাস্তব শর্তের দিকে নজর দিয়েছে।
খেলাপি ঋণের বড় অংশ দুর্বল ঋণদাতাদের হাতে
২০২৫ সালের শুরুর দিকে ভিয়েতনামের খেলাপি ঋণের সমস্যা অল্প কয়েকটি প্রতিষ্ঠানের মধ্যে ব্যাপকভাবে কেন্দ্রীভূত ছিল। ভিয়েত ড্রাগন সিকিউরিটিজের সংকলিত পরিসংখ্যান অনুযায়ী, ফেব্রুয়ারির শেষে বিশেষ তদারকির আওতায় থাকা পাঁচটি ব্যাংকের হাতে ছিল ব্যবস্থাটিতে নথিভুক্ত মোট খেলাপি ঋণের ৬৫ শতাংশ।
খেলাপি ঋণ, যা অনাদায়ী ঋণ নামেও পরিচিত, হলো এমন ঋণ যার পরিশোধ গুরুতরভাবে বকেয়া পড়েছে বা অন্যভাবে সমস্যাগ্রস্ত হয়েছে। তখন ব্যবস্থাটির ৫.৩ শতাংশ অনুপাতের অর্থ, প্রতি ১০০ ডং বকেয়া ঋণের মধ্যে পাঁচ ডংয়ের কিছু বেশি ব্যাংকের হিসাবখাতায় খেলাপি ঋণ হিসেবে শ্রেণিবদ্ধ ছিল।
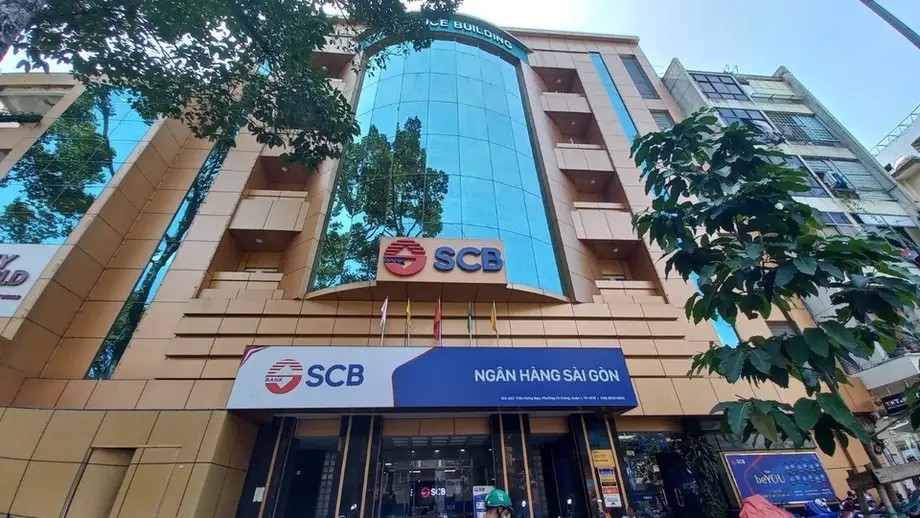
সাইগন জয়েন্ট স্টক কমার্শিয়াল ব্যাংক, যা SCB নামে পরিচিত, বিশেষভাবে নজরে আসে। ২০২৫ সালের ফেব্রুয়ারির শেষে ব্যাংকটির খেলাপি ঋণের হার ছিল ৯৮.৫ শতাংশ, যা ২০১৭ সালের মাঝামাঝি সময়ে ছিল ২০.৯ শতাংশ। SCB-এর কার্যত মালিক ও ভ্যান থিন ফাত সম্পত্তি গোষ্ঠীর চেয়ার ট্রুং মাই লানের গ্রেপ্তারের পর ২০২২ সালের অক্টোবরে ব্যাংকটিতে আমানত তোলার হিড়িক পড়ে। একই সময়ে বহু গ্রাহক আমানত তুলে নেওয়ার চেষ্টা করলে তাকে ব্যাংক রান বলা হয়।
তালিকাভুক্ত ঋণদাতা প্রতিষ্ঠানগুলোর মধ্যেও চাপ দেখা যায়। ২০২৫ সালের প্রথম তিন মাসে তালিকাভুক্ত ২৭টি ব্যাংকের সম্মিলিত অনাদায়ী ঋণ দাঁড়ায় ২৬৫ ট্রিলিয়ন ডং, যা ২০২৪ সালের শেষের তুলনায় ১৬ শতাংশ বেশি।
দুর্বল প্রতিষ্ঠানগুলোর সমস্যা সমাধান ত্বরান্বিত করতে কর্মপরিকল্পনায় প্রত্যক্ষ ও সহায়ক পদক্ষেপ নেওয়ার কথা বলা হয়েছে। এর ঘোষিত লক্ষ্যগুলোর মধ্যে রয়েছে আর্থিক ভিত্তি শক্তিশালী করা, সুশাসনের উন্নয়ন এবং ধাক্কা সামাল দেওয়ার সক্ষমতা বাড়ানো, পাশাপাশি ব্যাংকিং স্থিতিশীলতা ও অর্থনীতির ক্ষতি সীমিত রাখা।
ব্যাংক পুনর্গঠনের পেছনে আইনি ব্যবস্থা
২০২৪ সালের ঋণপ্রতিষ্ঠান আইনের সংশোধন সমস্যাগ্রস্ত ঋণদাতাদের মোকাবিলার আইনি কাঠামোর একটি অংশ। ২০২৫ সালের ২৭ জুন জাতীয় পরিষদের অনুমোদন পাওয়া সংশোধনগুলো ওই বছরের ১৫ অক্টোবর থেকে কার্যকর হয়। নির্দিষ্ট পরিস্থিতিতে কেন্দ্রীয় ব্যাংককে শূন্য সুদে বিশেষ ঋণ দেওয়ার ক্ষমতা এতে দেওয়া হয়েছে।
এসব পরিস্থিতির মধ্যে রয়েছে আমানত তোলার হিড়িকের মুখে পড়া ব্যাংক এবং পুনরুদ্ধার বা বাধ্যতামূলক হস্তান্তরের জন্য মূলধন প্রয়োজন এমন প্রতিষ্ঠান। বাধ্যতামূলক হস্তান্তর হলো কর্তৃপক্ষের নির্দেশিত প্রক্রিয়ায় সমস্যাগ্রস্ত ব্যাংককে নতুন মালিকের অধীনে দেওয়া। এ ধরনের হস্তক্ষেপের সময় বিশেষ ঋণ কর্তৃপক্ষকে অর্থ জোগানোর একটি উপায় দেয়।
সংশোধিত আইন ঋণ পরিশোধে ব্যর্থ ঋণগ্রহীতাদের জামানত জব্দ করার ঋণদাতাদের কিছু ক্ষমতাও ফিরিয়ে দিয়েছে, যার মধ্যে কোনো কোনো ক্ষেত্রে ফৌজদারি কার্যক্রমের বিষয়ও রয়েছে। জামানত হলো ঋণের বিপরীতে বন্ধক রাখা সম্পদ, যেমন সম্পত্তি, যা ঋণগ্রহীতা খেলাপি হলে ঋণদাতা আদায়ের চেষ্টা করতে পারে।
২০১৭ সাল থেকে ২০২৩ সালের শেষ পর্যন্ত চালু থাকা খেলাপি ঋণ নিষ্পত্তির পরীক্ষামূলক কাঠামো রেজল্যুশন ৪২-এর অধীনেও একই ধরনের ক্ষমতা কার্যকর ছিল। ঋণমান নির্ধারণকারী প্রতিষ্ঠান ভিআইএস রেটিংয়ের সংকলিত তথ্য অনুযায়ী, ওই সময়ে মাসে গড়ে খেলাপি ঋণ আদায়ের পরিমাণ আগের সময়ের তুলনায় ৬৫ শতাংশ বেড়েছিল। মোট খেলাপি ঋণের মধ্যে স্বেচ্ছায় পরিশোধের হার ২৩ শতাংশ থেকে বেড়ে ৩৬ শতাংশ হয়, অর্থাৎ ১৩ শতাংশীয় পয়েন্ট বৃদ্ধি পায়।
২০২৫ সালে সংশোধনগুলো অনুমোদনের সময় ভিআইএস রেটিংয়ের আর্থিক প্রতিষ্ঠানবিষয়ক জ্যেষ্ঠ বিশ্লেষক ফান জুই হুং আইনি পরিবর্তনের সম্ভাব্য প্রভাব সম্পর্কে বলেছিলেন:
আমরা আশা করি, ২০২৫ সালে আবাসন খাতে লেনদেন ঘুরে দাঁড়ানোর সহায়তায় এই আইনি সংস্কার ঋণ আদায় বাড়িয়ে এবং পরিচালন ব্যয় কমিয়ে ব্যাংকের মুনাফায় সহায়তা করবে,
ঋণ আদায় ও ব্যাংক পুনর্গঠন পরস্পর-সম্পর্কিত সমস্যার সমাধান করে। অনাদায়ী ঋণ আদায় ঋণদাতাদের লোকসান সামাল দিতে সহায়তা করে, আর পুনর্গঠনে আরও গভীর হস্তক্ষেপ প্রয়োজন এমন প্রতিষ্ঠানের আর্থিক অবস্থা, মালিকানা বা ব্যবস্থাপনা নিয়ে কাজ করা হয়।
ঋণপ্রবাহ বাড়াতে হবে আর্থিক স্বাস্থ্য বিবেচনায় রেখে
ব্যাংকঋণের ওপর ভিয়েতনামের নির্ভরতা নীতিনির্ধারকদের জন্য একটি কঠিন ভারসাম্য তৈরি করেছে। ব্যবসাপ্রতিষ্ঠানের পরিচালনা ও প্রবৃদ্ধির জন্য অর্থায়ন প্রয়োজন, অন্যদিকে ব্যাংককে নতুন ঋণের সঙ্গে আসা ঝুঁকিও সামলাতে হয়।
২০২৫ সালের ১৯ জুন জাতীয় পরিষদে বক্তব্য দেওয়ার সময় SBV গভর্নর নগুয়েন থি হং বলেন, ২০২৪ সালে মোট দেশজ উৎপাদনের (জিডিপি) তুলনায় ঋণের অনুপাত ১৩৪ শতাংশে পৌঁছেছিল। এতে একদিকে মোট ঋণের পরিমাণ, অন্যদিকে এক বছরে উৎপাদিত পণ্য ও সেবার মূল্য তুলনা করা হয়। তিনি সতর্ক করে বলেন, ব্যাংক অর্থায়নের ওপর অতিরিক্ত নির্ভরতা অব্যাহত থাকলে আর্থিক ব্যবস্থা ও অর্থনীতিতে ঝুঁকি তৈরি হতে পারে।
২০২৫ সালেই ঋণ দ্রুত বাড়ছিল। ২০২৪ সালের শেষের তুলনায় ওই বছরের প্রথম পাঁচ মাসে ঋণপ্রবাহ ৬.৫ শতাংশ বেড়েছিল, যেখানে আগের বছরের একই সময়ে বেড়েছিল ২.৪ শতাংশ। ২০২৫ সালে ঋণ প্রবৃদ্ধির লক্ষ্যমাত্রা ছিল ১৬ শতাংশ, ২০২৪ সালে যা ছিল ১৫ শতাংশ।
হুং ঋণের মানের জন্য উদ্বেগ হিসেবে আবাসন ও নির্মাণ খাতে দ্রুত ঋণপ্রবাহ এবং ব্যাংক ও করপোরেট গোষ্ঠীর মধ্যে মালিকানাসূত্রে সংযোগের কথা উল্লেখ করেন। কোনো ঋণদাতা ও বড় ব্যবসায়িক গোষ্ঠীর মধ্যে ঘনিষ্ঠ সংযোগ থাকলে ওই গোষ্ঠীর আর্থিক সমস্যা অনাদায়ী ঋণ ও আমানতকারীদের আস্থা কমে যাওয়ার মাধ্যমে ব্যাংকের ওপর চাপ ফেলতে পারে।
কর্মপরিকল্পনায় ব্যবসায়িক ঋণপ্রাপ্তির সুযোগ বাড়ানোর পাশাপাশি জোরদার তদারকি, উন্নত সুশাসন এবং দুর্বল ঋণদাতাদের সমস্যা সমাধানের কথা বলা হয়েছে। এই অগ্রাধিকারগুলো একই কাজের দুই দিক সামলায়: প্রয়োজনীয় ঋণ সরবরাহ এবং সংশ্লিষ্ট ঝুঁকি বহনে সক্ষম ব্যাংক বজায় রাখা।
বাস্তবায়নে কী ফল আসা প্রয়োজন
SBV কাজের বিভাগগুলো নির্ধারণ করেছে এবং ব্যাংক খাতজুড়ে দায়িত্ব বণ্টন করেছে। বাস্তব ফল আসবে বিধিবিধানের পরিবর্তন, পেমেন্ট অবকাঠামো, তদারকি কার্যক্রম, প্রতিষ্ঠান পুনর্গঠন এবং ব্যবসায়িক অর্থায়নের সমস্যা মোকাবিলার মধ্য দিয়ে।
ক্ষুদ্র কোম্পানিগুলোর জন্য ঋণনীতি পর্যালোচনা, সরকারি নির্দেশনায় পরিচালিত ঋণ কর্মসূচি অব্যাহত রাখা এবং ব্যাংকের সঙ্গে ঘনিষ্ঠ যোগাযোগ সবচেয়ে প্রাসঙ্গিক পদক্ষেপ। আমানতকারী ও বৃহত্তর অর্থনীতির জন্য দুর্বল প্রতিষ্ঠানগুলোর সমস্যা সমাধান এবং জোরদার তদারকি পরিকল্পনার স্থিতিশীলতাবিষয়ক লক্ষ্য পূরণে গুরুত্বপূর্ণ।
আগের পরিসংখ্যান ব্যাখ্যা করে, কেন দুই অগ্রাধিকার একই রূপরেখায় রাখা হয়েছে। ভিয়েতনামে ব্যাংকঋণের পরিমাণ ছিল বড় এবং বাড়ছিল, অথচ সমস্যাগ্রস্ত প্রতিষ্ঠানগুলোতে খেলাপি ঋণ ব্যাপকভাবে কেন্দ্রীভূত ছিল। উৎপাদনশীল ব্যবসায় আরও অর্থ পৌঁছানো এবং ক্ষতিগ্রস্ত ঋণদাতাদের পুনরুদ্ধারে ঋণনীতি, ঋণ আদায়, প্রযুক্তি ও তদারকি—সব ক্ষেত্রে সমন্বিত উদ্যোগ দরকার।
২০৩০ সালের রূপরেখা এই কাজের জন্য একটি অভিন্ন সময়সীমা দিয়েছে। এর সাফল্য বাস্তব ফলাফলে প্রতিফলিত হবে: আর্থিকভাবে সুস্থ প্রতিষ্ঠান, আরও নির্ভরযোগ্য ব্যাংকিং সেবা এবং উৎপাদন ও বাণিজ্যের জন্য উপযুক্ত অর্থায়ন পেতে সক্ষম ব্যবসাপ্রতিষ্ঠান।
মূল বিষয়গুলো
- SBV ২০২৬ সালের ১ নভেম্বর ২৪০৯/QD-NHNN নম্বর সিদ্ধান্ত জারি করেছে। এতে ২০৩০ সাল পর্যন্ত রূপরেখাসহ একটি ব্যাংক সংস্কার প্রকল্প বাস্তবায়ন করা হচ্ছে।
- পরিকল্পনায় আধুনিকায়ন, দুর্বল ঋণদাতা, ব্যবসায়িক ঋণপ্রাপ্তির সুযোগ এবং বিধিবিধান, প্রযুক্তি, ডেটা ও প্রশিক্ষণসংক্রান্ত সহায়ক পরিবর্তন রয়েছে।
- এসএমই অগ্রাধিকার পেয়েছে; ঋণনীতি পর্যালোচনা এবং ব্যাংক ও ব্যবসাপ্রতিষ্ঠানের মধ্যে সংযোগ জোরদারের ব্যবস্থা রয়েছে।
- ২০২৫ সালের ফেব্রুয়ারির শেষে নথিভুক্ত খেলাপি ঋণের পরিমাণ ছিল ৮৩৩ ট্রিলিয়ন ডং; এর ৬৫ শতাংশ ছিল বিশেষ তদারকির আওতায় থাকা পাঁচটি ব্যাংকের হাতে।
- ২০২৫ সালের ১৫ অক্টোবর থেকে কার্যকর আইনি সংশোধনে নির্দিষ্ট পরিস্থিতিতে শূন্য সুদে বিশেষ ঋণের অনুমোদন দেওয়া হয়েছে এবং জামানত আদায়ের কিছু ক্ষমতা ফিরিয়ে দেওয়া হয়েছে।
- SBV তার বিভিন্ন ইউনিট, সংশ্লিষ্ট সংস্থা ও ঋণপ্রতিষ্ঠানগুলোর মধ্যে বাস্তবায়নের দায়িত্ব বণ্টন করেছে।