ঋণ সংস্কারের উদ্যোগের সঙ্গে বড় অঙ্কের নগদ লেনদেনে বাড়ছে নজরদারি
ঋণগ্রহীতাদের সহায়তা এবং আর্থিক তদারকি জোরদারে প্রচেষ্টা বাড়াচ্ছে থাইল্যান্ডের কেন্দ্রীয় ব্যাংক। এ উদ্যোগের অংশ হিসেবে বড় অঙ্কের নগদ লেনদেনে আরও নিবিড় যাচাই, এখন কিনুন পরে পরিশোধ করুন (বাই নাউ, পে লেটার) সেবার জন্য নতুন লাইসেন্স এবং বাথের সঙ্গে যুক্ত ডিজিটাল টোকেনের নিয়ম চালুর পরিকল্পনা করেছে দেশটি।
সূচিপত্র
- ঋণ সংস্কারের উদ্যোগের সঙ্গে বড় অঙ্কের নগদ লেনদেনে বাড়ছে নজরদারি
- ১ নভেম্বর থেকে ব্যাংক শাখায় কী বদলাচ্ছে?
- সোনা কেনাবেচা ও মুদ্রা বিনিময়কারীদের ওপর বাড়ছে নজরদারি
- এখন কিনুন, পরে পরিশোধ করুন সেবা হবে লাইসেন্সপ্রাপ্ত ঋণ কার্যক্রম
- একক ব্যবস্থাপনায় আসছে ব্যাংকবহির্ভূত প্রতিষ্ঠানের তদারকি
- পারিবারিক ঋণ মোকাবিলার উদ্যোগে ইতিমধ্যে কয়েক লাখ হিসাব অন্তর্ভুক্ত
- ক্ষুদ্র ব্যবসার জন্য প্রস্তাবিত ঋণ সংযোগ প্ল্যাটফর্ম
- মার্চে বাথ-সংযুক্ত স্টেবলকয়েনের নিয়ম চালুর পরিকল্পনা
- সুদের হার ১ শতাংশ রাখার পক্ষে কেন গভর্নর
- পাঁচ মাসে ধাপে ধাপে চালু হবে কর্মসূচি
- মূল বিষয়গুলো
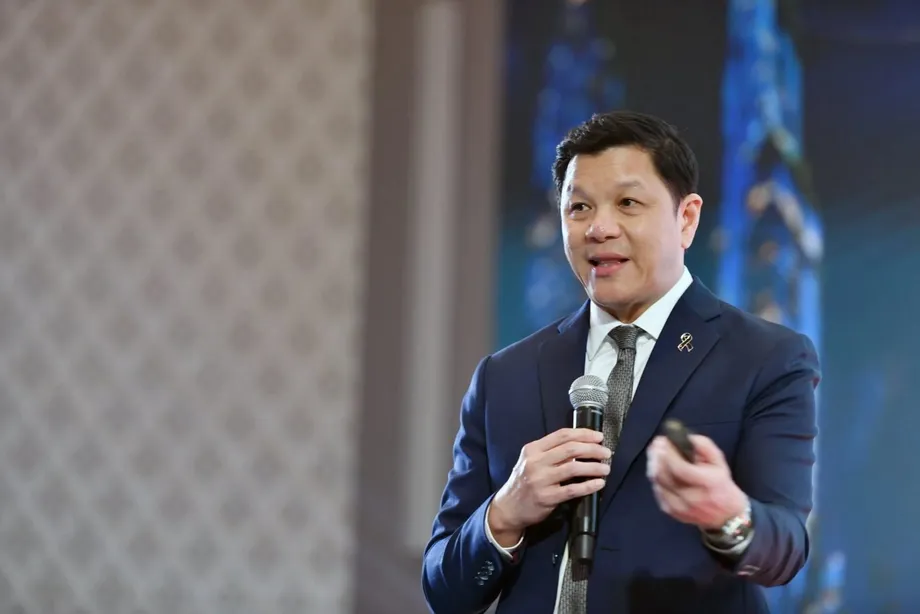
গভর্নর ভিতাই রাতানাকর্ন ২০২৬ সালের ২৯ অক্টোবর গভর্নর কানেক্ট অনুষ্ঠানে এ কর্মসূচির রূপরেখা তুলে ধরেন। ২০২৬ সালের নভেম্বর থেকে ২০২৭ সালের মার্চের মধ্যে যেসব ব্যবস্থা চালুর কথা রয়েছে, তার মধ্যে আছে ১ কোটি বাথের বেশি দামের সোনা কেনাবেচায় তদারকি, কিস্তিতে কেনাকাটার ঋণসীমা ২০ হাজার বাথ নির্ধারণের প্রস্তাব এবং ক্ষুদ্র ব্যবসাকে ঋণদাতাদের সঙ্গে যুক্ত করার একটি কেন্দ্রীয় প্ল্যাটফর্ম।
কেন্দ্রীয় ব্যাংকের বৃহত্তর রূপরেখায় রয়েছে নয়টি ব্যবস্থা ও কর্মধারা। ২০২৭ সালের অগ্রাধিকার হলো পারিবারিক ঋণ, ক্ষুদ্র ও মাঝারি উদ্যোগের (এসএমই) ঋণপ্রাপ্তির সুযোগ এবং ব্যাংকবহির্ভূত আর্থিক প্রতিষ্ঠানের তদারকি জোরদার করা।
নিকট ভবিষ্যতের একটি পরিবর্তন কার্যকর হবে ২০২৬ সালের ১ নভেম্বর। ব্যাংক অব থাইল্যান্ডের প্রজ্ঞাপন নম্বর ৫৭/২৫৬৯ অনুযায়ী, ব্যাংক শাখায় এক দিনে মোট অন্তত ৫০ লাখ বাথ নগদ জমার ক্ষেত্রে আরও নিবিড় যাচাই করা হবে; এর পাশাপাশি অন্যান্য নির্ধারিত লেনদেনও এ নিয়মের আওতায় থাকবে। অর্থের উৎস ও ব্যবহারের উদ্দেশ্য জানতে চাইবে ব্যাংকগুলো। গ্রাহকের ঝুঁকি বিবেচনায় সহায়ক নথিও চাওয়া হবে।
এ কর্মসূচিতে এমন দুটি কাজ একসঙ্গে করা হচ্ছে, যেগুলো কখনো পরস্পরবিরোধী হয়ে উঠতে পারে: বৈধ অর্থায়ন পাওয়া সহজ করা এবং সন্দেহজনক অর্থের লেনদেন আড়াল করা কঠিন করা। পরিবারের ক্ষেত্রে ঋণ পরিশোধ, কিস্তিতে কেনাকাটা ও ঋণসংক্রান্ত তথ্যেই সবচেয়ে সরাসরি পরিবর্তন আসবে। ব্যবসার ক্ষেত্রে ঋণের আবেদন, আর্থিক সেবার ফি এবং বড় অঙ্কের নগদ অর্থ ব্যবহারের সময় প্রয়োজনীয় নথিপত্রের বিষয়গুলো প্রভাবিত হবে।
১ নভেম্বর থেকে ব্যাংক শাখায় কী বদলাচ্ছে?
প্রজ্ঞাপন নম্বর ৫৭/২৫৬৯ অনুযায়ী, নির্ধারিত লেনদেনের ক্ষেত্রে আর্থিক প্রতিষ্ঠানগুলোকে বর্ধিত গ্রাহক যাচাই (ইডিডি) করতে হবে। সহজভাবে বললে, গ্রাহক কে, অর্থ কোথা থেকে এসেছে এবং কেন তা লেনদেন করা হচ্ছে—এসব বিষয়ে আরও নিবিড়ভাবে খোঁজ নেওয়া হবে।
একই দিনে জমা হওয়া নগদ অর্থের ক্ষেত্রে ৫০ লাখ বাথের সীমাটি প্রযোজ্য। শাখার মাধ্যমে করা লেনদেন এ নিয়মের আওতায় পড়বে। তবে এ নির্দিষ্ট শাখা-লেনদেন কাঠামোর বাইরে থাকবে ইলেকট্রনিক ব্যাংকিং চ্যানেল।
বর্ধিত পরিধির আওতায় আরও রয়েছে চেক বা ড্রাফট জমা, বাথের নোট বিনিময়, চেক বা ড্রাফট ইস্যুর জন্য নগদ গ্রহণ, বৈদেশিক মুদ্রার লেনদেন এবং বিমার প্রিমিয়াম, বিনিয়োগ পণ্য ও আর্থিক ডেরিভেটিভের মূল্য পরিশোধ। ডেরিভেটিভ হলো এমন চুক্তি, যার মূল্য অন্য কোনো সম্পদ, দাম বা আর্থিক সূচকের ওপর নির্ভর করে।
গ্রাহকের ঝুঁকি অনুযায়ী ব্যাংকগুলোকে যাচাইয়ের মাত্রা ঠিক করতে হবে। তাই বৈধভাবে বড় অঙ্কের অর্থ লেনদেনকারী কোনো গ্রাহককে লেনদেনের উদ্দেশ্য ব্যাখ্যা করতে বা সমর্থনে নথি দিতে হতে পারে। ভিতাই বলেন, অস্বাভাবিক কার্যকলাপ কেন্দ্রীয় ব্যাংককে জানাতে হবে এবং এ যাচাইয়ে প্রভাবিত গ্রাহকদের দ্রুত ও ন্যায্য সহায়তা দিতে হবে প্রতিষ্ঠানগুলোকে।
আর্থিক প্রতিষ্ঠানগুলো যাতে অবৈধ অর্থের চলাচলের মাধ্যম হয়ে না ওঠে, তা নিশ্চিত করার প্রচেষ্টার অংশ এই নিয়ম। ব্যাংক অব থাইল্যান্ডের মতে, এ কাজ ব্যাংকক ব্লুপ্রিন্ট ফর ফ্রড-রেজিলিয়েন্ট ফিন্যান্সিয়াল সার্ভিসেসের সঙ্গে যুক্ত; আন্তর্জাতিক মুদ্রা তহবিল ও বিশ্বব্যাংক গ্রুপের সঙ্গে মিলে এ উদ্যোগটি এগিয়ে নিয়েছে কেন্দ্রীয় ব্যাংক।
সোনা কেনাবেচা ও মুদ্রা বিনিময়কারীদের ওপর বাড়ছে নজরদারি
১ কোটি বাথের বেশি দামের নগদ সোনা কেনাবেচা নিয়ন্ত্রণে একটি ব্যবস্থা ২০২৬ সালের নভেম্বরে ঘোষণা করার কথা জানিয়েছে ব্যাংক অব থাইল্যান্ড। প্রস্তাব অনুযায়ী, এ সীমার বেশি লেনদেনে ব্যাংক ট্রান্সফার বা চেকের মাধ্যমে মূল্য পরিশোধ করতে হবে। এতে নোট হাতে হাতে দেওয়ার তুলনায় সহজে যাচাইযোগ্য লেনদেনের রেকর্ড তৈরি হবে।
সোনা কেনাবেচার প্রস্তাবের পাশাপাশি মানি চেঞ্জার প্রতিষ্ঠানগুলোর জন্য মানদণ্ড বাড়ানোর পরিকল্পনাও রয়েছে। গ্রাহক যাচাই, তথ্য প্রতিবেদন এবং অর্থপাচারবিরোধী নিয়ন্ত্রণের ক্ষেত্রে এসব প্রতিষ্ঠানকে আরও কঠোর শর্ত মানতে হবে। অর্থপাচার হলো অবৈধভাবে পাওয়া অর্থকে বৈধ বলে দেখানোর প্রক্রিয়া।
কেন্দ্রীয় ব্যাংক বলেছে, অন্তত ৫০ লাখ বাথের নগদ লেনদেনে আগে থেকে চালু নিয়ন্ত্রণের পর ২০২৬ সালের জানুয়ারির তুলনায় নগদ উত্তোলনের মূল্য ৫৭ শতাংশের বেশি কমেছে। দিনে অন্তত দুই কেজি সোনা উত্তোলনসংক্রান্ত লেনদেনও একই মাসের তুলনামূলক মাত্রার চেয়ে ৮৫ শতাংশের বেশি কমেছে।
এ পরিসংখ্যান নগদ ও সোনা উত্তোলনের লেনদেনের চিত্র তুলে ধরে। অন্যদিকে ১ নভেম্বর থেকে কার্যকর হওয়া নিয়মে জমা এবং শাখায় হওয়া আরও বিস্তৃত পরিসরের লেনদেনে শর্ত আরোপ করা হয়েছে। বড় অঙ্কের অর্থ বা সোনা আর্থিক ব্যবস্থার বিভিন্ন পথে কীভাবে চলাচল করে, সম্মিলিতভাবে এসব ব্যবস্থা তার ওপর নজরদারি বাড়াবে।
এখন কিনুন, পরে পরিশোধ করুন সেবা হবে লাইসেন্সপ্রাপ্ত ঋণ কার্যক্রম
এখন কিনুন, পরে পরিশোধ করুন—সংক্ষেপে বিএনপিএল—এমন একটি সুবিধা, যার মাধ্যমে গ্রাহক পণ্য বা সেবা তাৎক্ষণিকভাবে পান এবং কিস্তিতে মূল্য পরিশোধ করেন। প্রস্তাবিত থাই কাঠামোয় ডিজিটাল প্ল্যাটফর্মে পণ্য ও সেবা কেনার ঋণের জন্য এ ব্যবস্থাকে নতুন লাইসেন্সের আওতায় আনা হবে।
প্রস্তাবে ঋণসীমা ২০ হাজার বাথ, সর্বোচ্চ পরিশোধের মেয়াদ ছয় মাস এবং সুদের সর্বোচ্চ হার ১৫ শতাংশ নির্ধারণের কথা বলা হয়েছে। কেন্দ্রীয় ব্যাংকের ধারণা, প্রায় সাতটি প্রতিষ্ঠান লাইসেন্সের জন্য আবেদন করবে।
ভিতাই পরিকল্পনার কথা জানানোর সময় এ কাঠামোর বিষয়ে জনমত নেওয়া চলছিল। ২০২৬ সালের ডিসেম্বরে ঘোষণা আসতে পারে বলে আশা করা হচ্ছে। জনমত গ্রহণের মাধ্যমে নিয়ন্ত্রক সংস্থা চূড়ান্ত নিয়ম করার আগে ব্যবসাপ্রতিষ্ঠান ও অন্যান্য আগ্রহী পক্ষের মতামত জানার সুযোগ পায়।
ক্রেতাদের জন্য মূল কথা হলো, কোনো পণ্যের দাম কয়েক কিস্তিতে পরিশোধ করলেও তা ঋণ হিসেবেই গণ্য হয়। প্রস্তাবিত সীমাগুলো ঋণের পরিমাণ, পরিশোধের মেয়াদ ও সুদের হার নির্দিষ্ট করে দেবে। আর সেবাদাতাদের জন্য পৃথক লাইসেন্সের ফলে এ কার্যক্রম আরও সুস্পষ্ট তদারকি কাঠামোর আওতায় আসবে।
একক ব্যবস্থাপনায় আসছে ব্যাংকবহির্ভূত প্রতিষ্ঠানের তদারকি
ব্যাংকবহির্ভূত আর্থিক প্রতিষ্ঠানের তদারকি একটি একক ব্যবস্থাপনা কাঠামোর আওতায় আনার পরিকল্পনা করেছে কেন্দ্রীয় ব্যাংক। আগে তদারকির দায়িত্ব কয়েকটি ইউনিটের মধ্যে ভাগ করা ছিল এবং পরিদর্শনের পরিধিও সীমিত ছিল।
এ তালিকায় রয়েছে ব্যক্তিগত ঋণ ও ক্রেডিট কার্ড সেবাদাতা, ন্যানোফাইন্যান্স ঋণদাতা, পেমেন্ট গ্রহণের সেবা, ই-ওয়ালেট, বৈদেশিক মুদ্রা বিনিময় ও আন্তর্জাতিক অর্থ স্থানান্তরকারী প্রতিষ্ঠান এবং সম্পদ ব্যবস্থাপনা কোম্পানি। ন্যানোফাইন্যান্সে স্বল্প অঙ্কের ঋণ দেওয়া হয়। আর সম্পদ ব্যবস্থাপনা কোম্পানিগুলো ঋণদাতাদের কাছ থেকে কেনা খেলাপি ঋণের মতো সম্পদ পরিচালনা করে।
প্রথমে ঋণ ও পেমেন্ট সেবাদাতা প্রতিষ্ঠানগুলোর ওপর গুরুত্ব দেওয়া হবে। ভিতাই বলেন, এ খাতের আকার, ঋণের পরিমাণ ও ব্যবসায়িক জটিলতা বেড়েছে, ফলে নিবিড় তদারকির প্রয়োজনও বাড়ছে।
হাজারো প্রতিষ্ঠানের মধ্যে পরিদর্শনের অগ্রাধিকার ঠিক করতে তথ্য ও কৃত্রিম বুদ্ধিমত্তা ব্যবহারের পরিকল্পনা করেছে ব্যাংক অব থাইল্যান্ড। এ ক্ষেত্রে প্রতিষ্ঠানের আকার ও সম্ভাব্য প্রভাব বিবেচনা করা হবে। ভোক্তা সুরক্ষার অগ্রাধিকারের মধ্যে রয়েছে আইনসিদ্ধ সীমার চেয়ে বেশি সুদ বা ফি এবং বকেয়া সুদের ওপর সুদ আরোপ।
ঋণগ্রহীতার ক্ষেত্রে শেষোক্ত চর্চায় বকেয়া দ্রুত বাড়তে পারে, কারণ নতুন চার্জ হিসাব করা হয় আগের বকেয়া সুদের ওপরও, মূল ঋণের পাশাপাশি। আরও বেশি সেবাদাতার মধ্যে অন্যায্য চার্জ শনাক্ত করতেই এ তদারকি পদ্ধতি নেওয়ার পরিকল্পনা করা হয়েছে।
পারিবারিক ঋণ মোকাবিলার উদ্যোগে ইতিমধ্যে কয়েক লাখ হিসাব অন্তর্ভুক্ত
ব্যাংক অব থাইল্যান্ড জানিয়েছে, ‘ক্লোজ ডেট কুইকলি, মুভ ফরোয়ার্ড’ (দ্রুত ঋণমুক্তি, সামনে এগিয়ে যাওয়া) নামে পরিচিত ঋণ সমাধান কর্মসূচিতে খেলাপি ঋণসহ ১ লাখ ৮২ হাজারের বেশি খুচরা হিসাবকে সহায়তা দেওয়া হয়েছে। লক্ষ্যমাত্রা ২ লাখ হিসাব। সাধারণত দীর্ঘদিন ধরে কিস্তি বকেয়া থাকা ঋণকে খেলাপি ঋণ বলা হয়।
প্রতিবেদিত মোট সংখ্যা লক্ষ্যমাত্রার ৯১ শতাংশের বেশি। লক্ষ্যমাত্রা পূরণে বাকি রয়েছে ১৮ হাজারের কম হিসাব। এখানে হিসাবের সংখ্যা গণনা করা হয়েছে। তাই কর্মসূচির আওতা কতজন ঋণগ্রহীতার কাছে পৌঁছেছে, তা নয়; বরং কতটি ঋণ হিসাব সামলানো হয়েছে, তা দিয়ে প্রকাশ করা হয়েছে।
কেন্দ্রীয় ব্যাংক ক্রেডিট কার্ডের ন্যূনতম পরিশোধের হার ৮ শতাংশে রেখেছে। তাদের ভাষ্য, এতে প্রায় ২০ লাখ হিসাবের জন্য তারল্য বজায় থাকে। এখানে তারল্য বলতে ঋণগ্রহীতাদের তাৎক্ষণিক খরচ মেটাতে হাতে থাকা নগদ অর্থ বোঝায়।
ন্যূনতম পরিশোধের পরিমাণ কম হলে চলতি মাসে পারিবারিক বাজেটের চাপ কমতে পারে। তবে প্রযোজ্য শর্ত অনুযায়ী বাকি অর্থ পরিশোধ করতে হবে। ঋণ সমাধান ও ন্যূনতম পরিশোধে স্বস্তি দেওয়া দুটি ভিন্ন সমস্যার সমাধান করে: প্রথমটি গুরুতর সংকটে থাকা ঋণ সামলাতে সহায়তা করে, আর দ্বিতীয়টি তাৎক্ষণিক পরিশোধের চাপ কমায়।
পরিবারের আয় কমে যাওয়া, কিস্তি দিতে না পারা এবং খরচ কমে যাওয়ার পারস্পরিক সম্পর্কের কথা উল্লেখ করে কেন্দ্রীয় ব্যাংকের বৃহত্তর অর্থনৈতিক ভূমিকার বিষয়টি তুলে ধরেন ভিতাই। পরিবারের হাতে অর্থ কম থাকলে ঋণ পরিশোধ ও পণ্য কেনা কঠিন হয়, যা ব্যবসা ও কর্মসংস্থানের ওপর আরও চাপ তৈরি করে।
ক্ষুদ্র ব্যবসার জন্য প্রস্তাবিত ঋণ সংযোগ প্ল্যাটফর্ম
পরিকল্পিত এসএমই ক্রেডিট পোর্টাল ব্যবসার মালিকদের ঋণদাতাদের সঙ্গে যুক্ত করার একটি কেন্দ্রীয় প্ল্যাটফর্ম হিসেবে কাজ করবে। এটি ২০২৬ সালের ডিসেম্বর থেকে ২০২৭ সালের জানুয়ারির মধ্যে চালুর প্রত্যাশা করছে কেন্দ্রীয় ব্যাংক। বৃহত্তর রূপরেখায় ঘোষণার সম্ভাব্য মাস হিসেবে জানুয়ারির কথা বলা হয়েছে।
আবেদনকারী ও ঋণদাতাদের মধ্যে যোগাযোগ স্থাপনের প্রক্রিয়াটি সহজ করাই এ পোর্টালের লক্ষ্য। অন্য কর্মসূচিগুলো ঋণ দেওয়ার সক্ষমতা এবং ব্যবসার আর্থিক অবস্থার মূল্যায়ন পদ্ধতি নিয়ে কাজ করছে।
ব্যাংক অব থাইল্যান্ড বলেছে, এসএমই ক্রেডিট বুস্ট কর্মসূচিতে ৮ হাজার কোটি বাথের বেশি ঋণ দেওয়া হয়েছে। এসএমইস সিকিউর প্লাসের মাধ্যমে ঋণদাতারা ব্যবসার আর্থিক অবস্থা মূল্যায়নের সময় নগদ প্রবাহের পাশাপাশি অন্যান্য জামানতও বিবেচনা করতে পারবেন, যা তারল্য সহায়তা দেবে।
নগদ প্রবাহ হলো কোনো ব্যবসায় অর্থের আসা-যাওয়ার হিসাব। জামানতের পাশাপাশি তা বিবেচনা করলে ঋণদাতা বুঝতে পারেন ব্যবসাটি কীভাবে আয় করে ও খরচ মেটায়, পাশাপাশি ঋণের বিপরীতে কী সম্পদ জামানত রাখতে পারে।
কেন্দ্রীয় ব্যাংক আরও জানিয়েছে, আর্থিক সেবার ১৯টি ফি কমানোর ফলে খুচরা গ্রাহক ও এসএমইগুলো বছরে প্রায় ৮০০ কোটি বাথ সাশ্রয় করছে। তাই লাভের সীমিত পরিসরে কাজ করা প্রতিষ্ঠানগুলোর জন্য এ কর্মসূচিতে অর্থায়নের সুযোগ বাড়ানোর পাশাপাশি আর্থিক সেবা ব্যবহারের খরচও কমানো হচ্ছে।
মার্চে বাথ-সংযুক্ত স্টেবলকয়েনের নিয়ম চালুর পরিকল্পনা
বাথ-সংযুক্ত স্টেবলকয়েনের জন্য ২০২৭ সালের মার্চে একটি কাঠামো চালুর প্রত্যাশা করছে ব্যাংক অব থাইল্যান্ড। স্টেবলকয়েন হলো এমন ডিজিটাল টোকেন, যার মূল্য কোনো নির্দেশক সম্পদের সঙ্গে যুক্ত রেখে স্থিতিশীল রাখার নকশা করা হয়। এ ক্ষেত্রে সেটি থাইল্যান্ডের মুদ্রা।
প্রস্তাবিত বিনিময় হার হলো, এক টোকেনের মূল্য এক বাথ। টোকেন ইস্যুকারী প্রতিষ্ঠান এবং সেগুলো সংরক্ষণ বা স্থানান্তরের জন্য ডিজিটাল ওয়ালেট সেবা দেওয়া প্রতিষ্ঠানকে এ কাঠামোয় পৃথক শ্রেণিতে রাখা হবে।
প্রাথমিকভাবে ইস্যুকারীর সংখ্যা দুইটিতে সীমিত রাখতে পারে কেন্দ্রীয় ব্যাংক। ইস্যুকারী ও ওয়ালেট সেবাদাতাকে পৃথক শ্রেণিতে রাখলে প্রতিটি প্রতিষ্ঠানের ভূমিকা অনুযায়ী তদারকির দায়িত্ব নির্ধারণ করা যাবে: কেউ টোকেন তৈরি করবে, আর কেউ গ্রাহকদের তা ব্যবহারের সেবা দেবে।
চূড়ান্ত লাইসেন্সের শর্ত ও বাস্তবায়নের বিস্তারিত এখনো নির্ধারণ করা হয়নি। কাঠামো চালুর লক্ষ্য সময় ২০২৭ সালের মার্চ। প্রাথমিকভাবে দুই ইস্যুকারীর সীমা রাখার বিষয়টি এখনো বিবেচনাধীন।
সুদের হার ১ শতাংশ রাখার পক্ষে কেন গভর্নর
ভিতাই বলেন, থাইল্যান্ডের ধীরগতির পুনরুদ্ধার ও তুলনামূলক কম মূল্যস্ফীতির পরিস্থিতিতে নীতিসুদ ১ শতাংশে রাখাই উপযুক্ত। ব্যাংক অব থাইল্যান্ডের তথ্য অনুযায়ী, আগের এক বছরে দুবার সুদের হার কমিয়ে ১.৫০ শতাংশ থেকে ১.০০ শতাংশে নামানো হয়েছে। মোট কমেছে ০.৫০ শতাংশ পয়েন্ট।
নীতিসুদ অর্থনীতিতে ঋণ ও সঞ্চয়ের সুদের হারকে প্রভাবিত করে। সুদ কমলে অর্থায়নের খরচ কমতে পারে। তবে এর প্রভাব কিছুটা নির্ভর করে ঋণদাতারা ঋণ দিতে আগ্রহী কি না এবং পরিবার ও ব্যবসাপ্রতিষ্ঠানের পক্ষে বাড়তি ঋণ নেওয়া সম্ভব কি না, তার ওপর।
দীর্ঘ সময় সুদ কম রাখার কিছু খরচের কথাও স্বীকার করেন গভর্নর। তিনি কাঠামোগত আর্থিক ঝুঁকি জমে ওঠা, আমানতকারীদের আয় কমে যাওয়া এবং ঋণপ্রাপ্তির অসম সুযোগকে এর মধ্যে চিহ্নিত করেন।
ভিতাই আরও বলেন, নীতিগত সিদ্ধান্তে থাইল্যান্ড ও অন্যান্য দেশের সুদের হারের ব্যবধান বিবেচনার একটিমাত্র বিষয়। থাইল্যান্ডে নমনীয় বিনিময় হার চালু রয়েছে, ফলে অর্থনৈতিক পরিস্থিতি বদলালে বাথের মূল্যও সমন্বিত হতে পারে। পাশাপাশি মুদ্রার অতিরিক্ত অস্থিরতা কমানোর চেষ্টা করে কেন্দ্রীয় ব্যাংক।
অর্থনীতির পুনরুদ্ধার এতটা শক্তিশালী হলে যে মূল্যস্ফীতির চাপ তৈরি হয়, অথবা ২০২৭ সালের মাঝামাঝি মূল্যস্ফীতি প্রত্যাশা অনুযায়ী না কমলে নীতিমালা পর্যালোচনা করা হতে পারে। বিশ্ববাজারে তেলের দাম বৃদ্ধি এবং সরকারি জ্বালানি ভর্তুকি কমে যাওয়াকে প্রত্যাশার চেয়ে দীর্ঘস্থায়ী মূল্যস্ফীতির চাপের সম্ভাব্য কারণ হিসেবে উল্লেখ করেন গভর্নর।
পাঁচ মাসে ধাপে ধাপে চালু হবে কর্মসূচি
কর্মসূচির কয়েকটি ধাপ রয়েছে। কিছু ব্যবস্থার ঘোষণা বা জনমত গ্রহণের ফল এখনো বাকি। কেন্দ্রীয় ব্যাংকের দেওয়া তারিখ অনুযায়ী, শাখায় নগদ লেনদেন যাচাই দিয়ে শুরু হবে এবং পরিকল্পিত উদ্যোগের শেষ দিকে স্টেবলকয়েনের তদারকি আসবে।
- ২৯ অক্টোবর ২০২৬: ভিতাই আর্থিক সংস্কার কর্মসূচি ও ২০২৭ সালের জন্য কেন্দ্রীয় ব্যাংকের অগ্রাধিকার তুলে ধরেন।
- ১ নভেম্বর ২০২৬: নির্ধারিত শাখা-লেনদেনের ক্ষেত্রে প্রজ্ঞাপন নম্বর ৫৭/২৫৬৯ কার্যকর হবে।
- নভেম্বর ২০২৬: নগদে বড় অঙ্কের সোনা কেনাবেচা নিয়ে ঘোষণা প্রত্যাশিত।
- ডিসেম্বর ২০২৬: বিএনপিএল তদারকি এবং ক্রেডিট ব্যুরোর তথ্য যাচাইয়ের খরচ কমানো নিয়ে ঘোষণা প্রত্যাশিত।
- ডিসেম্বর ২০২৬ থেকে জানুয়ারি ২০২৭: এসএমই ক্রেডিট পোর্টাল চালুর প্রত্যাশা করা হচ্ছে।
- মার্চ ২০২৭: বাথ-সংযুক্ত স্টেবলকয়েনের কাঠামো চালুর প্রত্যাশা করা হচ্ছে।
ঋণসংক্রান্ত তথ্য যাচাইয়ের ব্যবস্থায় মানুষ বছরে দুবার বিনা মূল্যে নিজেদের ক্রেডিট রেকর্ড দেখতে পারবেন। ক্রেডিট রেকর্ডে একজন ব্যক্তির ঋণ নেওয়া ও পরিশোধের ইতিহাস থাকে। ঋণদাতারা আবেদন মূল্যায়নে এ তথ্য ব্যবহার করেন এবং ঋণগ্রহীতারা ঋণের সিদ্ধান্তে ব্যবহৃত তথ্য পর্যালোচনা করতে পারেন।
সম্মিলিত কর্মসূচিটি নীতিসুদের পরিবর্তনের চেয়েও বিস্তৃত। এর বাস্তব লক্ষ্য হলো ঋণ কীভাবে পরিচালিত হয়, ক্ষুদ্র ব্যবসা কীভাবে অর্থায়ন পায়, আর্থিক প্রতিষ্ঠানগুলো গ্রাহকদের সঙ্গে কেমন আচরণ করে এবং বড় অঙ্কের অর্থের চলাচল কীভাবে যাচাই করা হয়—এসব বিষয়ে পরিবর্তন আনা।
মূল বিষয়গুলো
- থাইল্যান্ডের কেন্দ্রীয় ব্যাংক আর্থিক তদারকি জোরদারের পাশাপাশি পরিবার, ঋণগ্রহীতা ও এসএমইকে সহায়তার উদ্যোগ নিচ্ছে।
- ১ নভেম্বর ২০২৬ থেকে নির্ধারিত ব্যাংক শাখার লেনদেনে গ্রাহক যাচাই বাড়বে। এর মধ্যে এক দিনে মোট অন্তত ৫০ লাখ বাথ নগদ জমাও রয়েছে।
- প্রস্তাবিত বিএনপিএল লাইসেন্সে ঋণসীমা ২০ হাজার বাথ, ছয় মাসের মধ্যে পরিশোধ এবং সুদের সর্বোচ্চ হার ১৫ শতাংশ নির্ধারণ করা হয়েছে।
- ব্যাংকবহির্ভূত প্রতিষ্ঠানের তদারকি একটি একক ব্যবস্থাপনা কাঠামোর আওতায় আসবে। প্রথমে ঋণ ও পেমেন্ট সেবার দিকে নজর দেওয়া হবে।
- ঋণ সহায়তা কর্মসূচিতে ১ লাখ ৮২ হাজারের বেশি হিসাব অন্তর্ভুক্ত হয়েছে। এসএমই ক্রেডিট বুস্ট কর্মসূচিতে ৮ হাজার কোটি বাথের বেশি ঋণ দেওয়া হয়েছে।
- ২০২৬ সালের ডিসেম্বর থেকে ২০২৭ সালের জানুয়ারির মধ্যে ঋণ পোর্টাল চালুর প্রত্যাশা রয়েছে। এর পর মার্চে বাথ-সংযুক্ত স্টেবলকয়েনের কাঠামো আসতে পারে।
- নীতিসুদ ১ শতাংশ রাখার পক্ষে ভিতাই। অর্থনৈতিক প্রবৃদ্ধি বা মূল্যস্ফীতির পরিস্থিতি বদলালে তা পর্যালোচনা হতে পারে।