পরিশোধের নির্দিষ্ট সময়সীমাসহ বৈদেশিক মুদ্রার সুরক্ষা তহবিল
কোটাক মাহিন্দ্রা ব্যাংকের প্রতিষ্ঠাতা ও নন-এক্সিকিউটিভ পরিচালক উদয় কোটাকের মতে, ১৩০ বিলিয়ন ডলারের বেশি বৈদেশিক মুদ্রার আমানত থেকে আগামী তিন থেকে পাঁচ বছরে সুদসহ ১৬০ বিলিয়ন থেকে ১৭০ বিলিয়ন ডলার পরিশোধ করতে হতে পারে ভারতকে। বৈশ্বিক ধাক্কা থেকে সুরক্ষা দিচ্ছে যে অর্থায়ন, তা হাতে থাকতেই প্রস্তুতি শুরু করার বার্তা দিয়েছেন তিনি।
সূচিপত্র
- পরিশোধের নির্দিষ্ট সময়সীমাসহ বৈদেশিক মুদ্রার সুরক্ষা তহবিল
- আমানত থেকে ভারতের লাভ
- ৩১ আগস্টের সমাপ্তির তারিখ কেন গুরুত্বপূর্ণ ছিল
- যুক্তরাষ্ট্রের বন্ডের মুনাফা যেভাবে বিবেচনায় আসে
- করনীতি যেভাবে অভ্যন্তরীণ সঞ্চয়কে প্রভাবিত করছে
- দেশীয় কেনাকাটা ও বিদেশি বিক্রি একই সময়ে ঘটতে পারে
- স্বর্ণ আমদানিতে ডলারের চাহিদা আরও বাড়ে
- পরিশোধের সময় আসার আগে ভারতের যা গড়ে তোলা উচিত
- মূল বিষয়গুলো
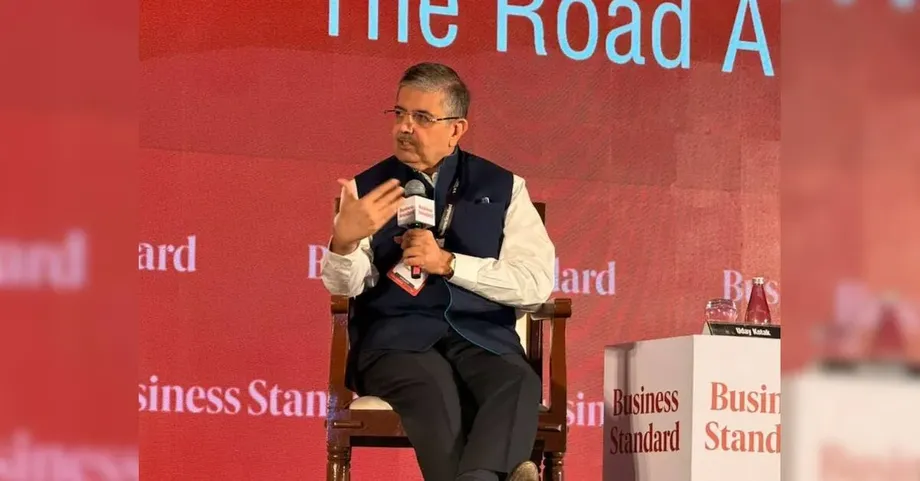
২৬ অক্টোবর মুম্বাইয়ের জিও ওয়ার্ল্ড কনভেনশন সেন্টারে বিজনেস স্ট্যান্ডার্ড বিএফএসআই ইনসাইট সামিট ২০২৬-এ বক্তব্য দিতে গিয়ে মধ্যপ্রাচ্যের সংঘাত এবং রাশিয়া-ইউক্রেন যুদ্ধের মধ্যে অর্থ সংগ্রহের জন্য সরকার ও ভারতের রিজার্ভ ব্যাংকের (আরবিআই) প্রশংসা করেন কোটাক। তাঁর ভাষায়, এফসিএনআর(বি) আমানত সংগ্রহ একটি কার্যকর সুরক্ষা তহবিল, যা ভারতকে অর্থনীতি শক্তিশালী করার সময় দিচ্ছে।
কোটাক বলেন, আমানতের অর্থ একসময় ফেরত দিতে হবে, তাই আগামী কয়েক বছর প্রস্তুতির সময়। পরিশোধের পরিমাণ তাঁর অনুমান; কোন বছরে কত আমানতের মেয়াদ শেষ হবে, তার কোনো সূচি তিনি দেননি।
আমানতের মেয়াদ শেষ হওয়ার আগেই নীতিনির্ধারকদের কেন পদক্ষেপ নেওয়া উচিত, তা ব্যাখ্যা করতে গিয়ে কোটাক বলেন:
এ নিয়ে এখনই আতঙ্কিত হওয়ার দরকার নেই, তবে আমাদের কৌশলগতভাবে এগোতে হবে। সেই সময়ের জন্য ভারতের অর্থনৈতিক ও আর্থিক কাঠামো গড়ে তুলতে হবে, যে সময় আসবেই।
তাঁর যুক্তিতে এমন কয়েকটি চাপের যোগসূত্র উঠে এসেছে, যেগুলো নিয়ে প্রায়ই আলাদাভাবে আলোচনা হয়: ডলার ধার করার খরচ, ভারতীয় সঞ্চয়ের জন্য প্রতিযোগিতা, বিদেশি বিনিয়োগকারীদের অর্থ দেশে ফিরিয়ে নেওয়া এবং স্বর্ণ আমদানিতে ব্যয় হওয়া বৈদেশিক মুদ্রা। সব মিলিয়ে ভবিষ্যতের বৈদেশিক দায় কতটা স্বচ্ছন্দে মেটাতে পারবে ভারত, তা নির্ধারিত হয়।
আমানত থেকে ভারতের লাভ
এফসিএনআর(বি)-এর পূর্ণরূপ ফরেন কারেন্সি নন-রেসিডেন্ট (ব্যাংক)। ভারতের বাইরে বসবাসকারী যোগ্য ব্যক্তিদের বৈদেশিক মুদ্রায় রাখা ব্যাংক আমানত এগুলো। ব্যাংক বৈদেশিক মুদ্রায় অর্থায়ন পায় এবং আমানতের মেয়াদ শেষ হলে সম্মত সুদসহ সেই অর্থ আমানতকারীদের ফেরত দিতে বাধ্য থাকে।
বৈদেশিক মুদ্রায় অর্থায়ন গুরুত্বপূর্ণ, কারণ আন্তর্জাতিক লেনদেনে বিদেশে গ্রহণযোগ্য মুদ্রা লাগে। ভারতীয় রুপিতে সঞ্চয় দেশের অভ্যন্তরীণ কর্মকাণ্ডে সহায়তা করে, আর ডলার ও অন্যান্য বৈদেশিক মুদ্রা বিদেশি সরবরাহকারী, বিনিয়োগকারী ও ঋণদাতাদের কাছে দায় মেটাতে কাজে লাগে।
কোটাক বলেন, ভূরাজনৈতিক অনিশ্চয়তার সময়ে এই অর্থ সংগ্রহ ভারতের বৈদেশিক মুদ্রার সম্পদ জোরদার করেছে। নির্দিষ্ট সুদে অর্থ সংগ্রহ করায় বৈশ্বিক ঋণব্যয়ের পরবর্তী বৃদ্ধি থেকেও সুরক্ষা পাওয়া গেছে।
তবে এই সুবিধার সঙ্গে ভবিষ্যতের দায়ও রয়েছে। আমানতের মেয়াদ শেষ হলে ব্যাংককে তা ফেরত দেওয়ার জন্য বৈদেশিক মুদ্রা জোগাড় করতে হবে, অথবা আমানতকারীদের নবায়নে রাজি করাতে হবে। কোটাকের উদ্বেগ হলো, আমানত যে বাড়তি সময় দিচ্ছে, তা কাজে লাগিয়ে ভারতের বৈদেশিক আয়ের উৎস ও আর্থিক স্থিতিস্থাপকতা আরও শক্তিশালী করা উচিত।
তাই বাস্তব চ্যালেঞ্জটি সময়ের সঙ্গে ছড়িয়ে আছে: প্রথমে অর্থ আসে, আর্থিক ব্যবস্থাকে সহায়তা করে, পরে তা পরিশোধের প্রয়োজন তৈরি করে। প্রস্তুতির মধ্যে কত অর্থ দিতে হবে এবং কখন দিতে হবে, দুটিই বিবেচনা করা জরুরি।
৩১ আগস্টের সমাপ্তির তারিখ কেন গুরুত্বপূর্ণ ছিল
যুক্তরাষ্ট্রের বন্ডের ফলন সেপ্টেম্বরের শুরুতে দ্রুত বাড়ার আগে ৩১ আগস্ট অর্থ সংগ্রহের প্রকল্প বন্ধ করায় আরবিআইয়ের কৃতিত্ব দেন কোটাক। তাঁর ভাষ্য, সুদের হার বৃদ্ধির আগে ভারত নির্দিষ্ট হারে ডলারে অর্থ সংগ্রহ করেছিল। ফলে অন্তত ১০০ বেসিস পয়েন্ট বেশি খরচ এড়ানো গেছে।
এক বেসিস পয়েন্ট হলো শতকরা এক শতাংশের একশ ভাগের এক ভাগ। ১০০ বেসিস পয়েন্ট বৃদ্ধি মানে, উদাহরণস্বরূপ, বার্ষিক সুদের হার ৫ শতাংশ থেকে বেড়ে ৬ শতাংশ হওয়া। বড় অঙ্কের ঋণ কর্মসূচিতে মাত্র এক শতাংশের এই ব্যবধানও সুদ পরিশোধে উল্লেখযোগ্য পার্থক্য গড়ে দিতে পারে।
কোটাকের বর্ণনায় ঘটনাগুলোর ধারাবাহিকতা ছিল এ রকম:
- ৩১ আগস্ট: কোটাকের মতে, আরবিআই আমানত সংগ্রহের প্রকল্প বন্ধ করে।
- সেপ্টেম্বরের শুরু: যুক্তরাষ্ট্রের বন্ডের ফলন দ্রুত বাড়ে, ফলে নতুন করে ডলারে অর্থ সংগ্রহ ব্যয়বহুল হয়ে ওঠে।
- ২৬ অক্টোবর, ২০২৬: মুম্বাইয়ের সম্মেলনে বক্তব্যে ভবিষ্যতের পরিশোধের জন্য প্রস্তুতি নেওয়ার আহ্বান জানান কোটাক।
- পরবর্তী তিন থেকে পাঁচ বছর: আমানত পরিশোধের সময় আসার আগে ভারতের আর্থিক অবস্থান শক্তিশালী করার জন্য তাঁর অনুমান করা সময়সীমা।
কোটাকের মূল্যায়নে, অর্থ সংগ্রহের সময় এই সময়োপযোগী পদক্ষেপ সাশ্রয় এনে দিয়েছে। তাঁর সতর্কবার্তা ছিল পরবর্তী পদক্ষেপ নিয়ে: কম খরচের এই অর্থায়নের সময়কে কাজে লাগিয়ে ভবিষ্যতের দায় মেটানোর সক্ষমতা বাড়ানো।
যুক্তরাষ্ট্রের বন্ডের মুনাফা যেভাবে বিবেচনায় আসে
যুক্তরাষ্ট্রের সরকারি বন্ড ও ভারতের সরকারি সিকিউরিটিজের মুনাফার মধ্যে প্রতিযোগিতার কথাও বলেছেন কোটাক। তাঁর উল্লেখ করা ১০ বছর মেয়াদি যুক্তরাষ্ট্রের ট্রেজারি বন্ডের ফলন প্রায় ৫ শতাংশ। একই মেয়াদের ভারতের সরকারি বন্ডের ফলন প্রায় ৭.৪ শতাংশ।
মুদ্রা বিনিময়ের ব্যবস্থা এই তুলনার হিসাব বদলে দিতে পারে। রুপিতে বিনিয়োগকারী ডলারের সম্পদ কিনলে বিনিময় হারের ওঠানামার পাশাপাশি বন্ডের মূল্যের পরিবর্তনের মুখেও পড়েন। হেজিং হলো ভবিষ্যতে মুদ্রা বিনিময়ের ব্যবস্থা করে বিনিয়োগের রুপিমূল্য নিয়ে অনিশ্চয়তা কমানো।
কোটাক বার্ষিক মুদ্রা হেজিংয়ের উপাদান প্রায় ৩.৫ শতাংশ বলে উল্লেখ করেন এবং যুক্তরাষ্ট্রের বিনিয়োগে রুপিতে হিসাব করা মোট মুনাফা আনুমানিক ৮.৫ শতাংশ বলে জানান। এই হিসাব ডলারের ফলনের সঙ্গে মুদ্রা-সংক্রান্ত উপাদান যোগ করে। বাস্তবে, মুদ্রা লেনদেনের দিক অনুযায়ী বিনিয়োগকারীকে সংশ্লিষ্ট ফরোয়ার্ড বিনিময় ব্যবধানের অর্থ দিতে বা তা থেকে অর্থ পেতে হতে পারে।
তাঁর দেওয়া হিসাব অনুযায়ী, ভারতের সরকারি বন্ডের তুলনায় কথিত মুনাফার ব্যবধান ১.১ শতাংশ পয়েন্ট বা ১১০ বেসিস পয়েন্ট। প্রকৃত মুনাফা নির্ভর করে লেনদেনের শর্ত, বাজারে প্রবেশাধিকার এবং অন্যান্য খরচের ওপর।
কোটাকের বৃহত্তর উদ্বেগ ছিল, বিনিয়োগকারীরা বিভিন্ন মুদ্রায় বিনিয়োগের সুযোগ তুলনা করেন। তিনি আরও বলেন, মূল্যস্ফীতি ও ভূরাজনৈতিক উত্তেজনার মধ্যে ভারতের ১০ বছর মেয়াদি সরকারি বন্ডের ফলন প্রায় ৭৫ থেকে ৮০ বেসিস পয়েন্ট বেড়েছে। এ ধরনের ওঠানামা অন্য অভ্যন্তরীণ ঋণের সুদের হার নির্ধারণেও প্রভাব ফেলে।
করনীতি যেভাবে অভ্যন্তরীণ সঞ্চয়কে প্রভাবিত করছে
অর্থ কোথায় বিনিয়োগ করবেন, তা বেছে নেওয়ার আগে ভারতীয় বিনিয়োগকারীদের আরেকটি তুলনা করতে হয়: কর দেওয়ার পর মুনাফার কতটা হাতে থাকে। সারচার্জসহ অন্যান্য চার্জ ধরে মূলধনি মুনাফার ওপর কার্যকর করের হার প্রায় ১৪.৯৫ শতাংশ বলে উল্লেখ করেন কোটাক। অন্যদিকে, বড় ব্যক্তিগত বিনিয়োগকারীদের সুদ আয়ের ওপর করের হার ৩৯ শতাংশ পর্যন্ত হতে পারে।
কোনো বিনিয়োগ কেনা দামের চেয়ে বেশি দামে বিক্রি করে যে মুনাফা হয়, তা মূলধনি মুনাফা। আমানতে রাখা বা সুদবাহী মাধ্যমে ঋণ দেওয়া অর্থের বিপরীতে পাওয়া অর্থ হলো সুদ। এ দুটির করব্যবস্থা সঞ্চয়কারীর কাছে কোন বিনিয়োগ বেশি আকর্ষণীয় মনে হবে, তা প্রভাবিত করতে পারে।
কোটাকের উল্লেখ করা হার অনুযায়ী, উদাহরণ হিসেবে করযোগ্য ১০০ রুপি মুনাফার পর কর দিলে প্রায় ৮৫.০৫ রুপি থাকে। আর করযোগ্য ১০০ রুপি সুদ থেকে থাকে ৬১ রুপি। করের ব্যবধান দেখাতে এখানে আয়ের অঙ্ক একই রাখা হয়েছে; প্রকৃত কর নির্ভর করে বিনিয়োগকারী ও বিনিয়োগের ধরনের ওপর।
কোটাক বলেন, এই ব্যবধান উদ্বৃত্ত অর্থ থাকা মানুষকে শেয়ারসহ মূলধনি মুনাফা দেয় এমন বিনিয়োগ বেছে নিতে উৎসাহিত করছে। এতে আমানত ও সুদ দেয় এমন অন্যান্য মাধ্যমে চাহিদার ওপর চাপ পড়ছে।
ব্যাংকের জন্য পরিবারের সঞ্চয় কীভাবে বণ্টিত হচ্ছে, তা গুরুত্বপূর্ণ; কারণ আমানত অর্থায়নের বড় উৎস। কোটাকের যুক্তিতে অভ্যন্তরীণ করসংক্রান্ত সিদ্ধান্ত বৈদেশিক মুদ্রায় অর্থায়নের আলোচনার সঙ্গে যুক্ত: দুই ক্ষেত্রই প্রভাবিত করে আর্থিক ব্যবস্থা কোথা থেকে অর্থ পাবে এবং তার জন্য কত খরচ হবে।
দেশীয় কেনাকাটা ও বিদেশি বিক্রি একই সময়ে ঘটতে পারে
কোটাকের অনুমান, ভারতীয় সম্পদে বিদেশি পোর্টফোলিও বিনিয়োগকারীদের হাতে রয়েছে প্রায় ৭০০ বিলিয়ন ডলার। বিদেশি প্রত্যক্ষ বিনিয়োগসহ মোট বিদেশি বিনিয়োগের পরিমাণ তিনি প্রায় ১.৫ ট্রিলিয়ন ডলার বলে উল্লেখ করেন।
পোর্টফোলিও বিনিয়োগের মধ্যে শেয়ার ও বন্ডের মতো আর্থিক সম্পদ থাকে। বিদেশি প্রত্যক্ষ বিনিয়োগে সাধারণত কোনো ব্যবসায় তুলনামূলক দীর্ঘমেয়াদি মালিকানার স্বার্থ জড়িত থাকে। ভারতের অর্থনীতি ও বাজারে বিদেশি অংশগ্রহণের ব্যাপকতা বোঝাতে এই পরিসংখ্যান ব্যবহার করেন কোটাক।
বিদেশি বিনিয়োগকারীরা বিক্রি করলে দেশীয় বিনিয়োগকারীরা কিনে শেয়ারের দাম ধরে রাখতে পারেন। এরপর বিদেশি বিক্রেতারা রুপিতে পাওয়া অর্থ ডলারে বদলে বিদেশে পাঠাতে পারেন। এতে বাজারে দেশীয় অংশগ্রহণ শক্তিশালী থাকলেও বৈদেশিক মুদ্রার চাহিদা তৈরি হয়।
এসব লেনদেনে ভারতীয় ক্রেতাদের ভূমিকা বর্ণনা করে কোটাক বলেন:
এক দিক থেকে, বিদেশি অর্থপ্রবাহের সময় ভারতীয় বিনিয়োগকারী তার বিপরীত পক্ষ হিসেবে কাজ করেন। অন্যদিকে, ভারতীয় বিনিয়োগকারী প্রত্যক্ষ বা পরোক্ষভাবে বিদেশিদের বেরিয়ে যাওয়ার সুযোগ করে দেন। এতে আমার আপত্তি নেই। এটাই মুক্তবাজার। আমাদের তা সম্মান করতে হবে।
তাঁর উদ্বেগে দেশীয় বিনিয়োগের উত্থানের সঙ্গে ভারতের বৈদেশিক লেনদেনের হিসাবের যোগসূত্র উঠে এসেছে। দেশীয় ক্রেতারা বিক্রি হওয়া সম্পদ কিনে নিতে পারেন, অথচ বিনিয়োগকারীরা তাঁদের অর্থ বিদেশে নিয়ে গেলে মুদ্রাবাজারকে সেই চাহিদাও মেটাতে হয়।
স্বর্ণ আমদানিতে ডলারের চাহিদা আরও বাড়ে
২০২৬ সালের মার্চে শেষ হওয়া অর্থবছরে ২৬ বিলিয়ন ডলারের চলতি হিসাবের ঘাটতির পাশাপাশি ৭২ বিলিয়ন ডলারের স্বর্ণ আমদানির কথা উল্লেখ করেন কোটাক। তাঁর যুক্তি, এই স্বর্ণ আমদানি না হলে ভারতের চলতি হিসাবে উদ্বৃত্ত থাকত।
চলতি হিসাবে পণ্য ও সেবার বাণিজ্যের পাশাপাশি সীমান্তপারের আয় ও হস্তান্তরের হিসাব থাকে। ঘাটতি মানে, এসব খাতে বিদেশে দেওয়া অর্থের পরিমাণ প্রাপ্ত অর্থের চেয়ে বেশি। তখন বিনিয়োগ প্রবাহ, ঋণ বা অন্যান্য বৈদেশিক সম্পদের মাধ্যমে ভারতের অর্থায়ন প্রয়োজন হয়।
কোটাকের ব্যবহৃত পরিসংখ্যান অনুযায়ী, অন্য সব হিসাব অপরিবর্তিত থাকলে ২৬ বিলিয়ন ডলারের ঘাটতি থেকে ৭২ বিলিয়ন ডলারের স্বর্ণ আমদানি বাদ দিলে ৪৬ বিলিয়ন ডলারের উদ্বৃত্ত দাঁড়ায়। অর্থাৎ, তাঁর উল্লেখ করা ঘাটতির প্রায় ২.৮ গুণ ছিল স্বর্ণ আমদানি।
২০২৭ সালের মার্চে শেষ হওয়া অর্থবছরে স্বর্ণ আমদানি ৯০ বিলিয়ন ডলারে পৌঁছাতে পারে বলে জানান কোটাক। একই সময়ে তেল আমদানি হতে পারে ৬০ বিলিয়ন থেকে ৬৫ বিলিয়ন ডলার। তাঁর স্বর্ণ আমদানির পূর্বাভাস আগের বছরের ৭২ বিলিয়ন ডলারের চেয়ে ১৮ বিলিয়ন ডলার বা ২৫ শতাংশ বেশি।
ভারতীয় পরিবারের স্বর্ণ রাখার অধিকার স্বীকার করেও তা কেনার জন্য প্রয়োজনীয় বৈদেশিক মুদ্রার বিষয়টি কৌশলগতভাবে বিবেচনার আহ্বান জানান কোটাক। তিনি সতর্ক করেন, পোর্টফোলিও বিনিয়োগ প্রবাহের চাপের সঙ্গে বিপুল স্বর্ণ আমদানি যোগ হলে রুপির ওপর চাপ পড়তে পারে।
পরিশোধের সময় আসার আগে ভারতের যা গড়ে তোলা উচিত
গবেষণা, প্রযুক্তি এবং ভারতের বাইরের চাহিদা পূরণ করে এমন শিল্পে বিনিয়োগের আহ্বান জানান কোটাক। তাঁর যুক্তি, শুধু ভারতের অভ্যন্তরীণ বাজারে প্রবেশের সুযোগ খোঁজা বিদেশি বিনিয়োগকারীদের ওপর নির্ভর না করে, আগামী তিন থেকে পাঁচ বছরে নির্বাচিত কিছু ক্ষেত্রে প্রতিযোগিতামূলক সক্ষমতা বাড়ানো উচিত।
ভারতীয় শিল্প নিয়ে নিজের আকাঙ্ক্ষার কথা বলতে গিয়ে কোটাক বলেন:
আগামী পাঁচ বছরে অন্তত কয়েকটি ক্ষেত্রে ভারতকে এমন কিছু গড়ে তুলতে হবে, যাতে বিশ্বের কাছে বিকল্প শক্তি হিসেবে বিবেচিত হয় এবং বিশ্ব আমাদের কাছ থেকে যা চায়, তাতে ভারতের গুরুত্ব থাকে।
বিদেশে পণ্য ও সেবা বিক্রি করা ব্যবসা আয়ের মাধ্যমে বৈদেশিক মুদ্রা আনতে পারে। এতে পরে ফেরত দিতে হবে এমন আমানত বা যে বিনিয়োগের মালিকেরা একসময় তাঁদের অর্থ দেশে ফিরিয়ে নিতে পারেন, সেগুলোর বাইরে বৈদেশিক সম্পদের আরেকটি উৎস তৈরি হয়।
কোটাকের প্রস্তাবগুলো পরিশোধের প্রশ্নকে বৃহত্তর অর্থনীতির সঙ্গে যুক্ত করে। আরও প্রতিযোগিতামূলক শিল্প বিদেশি আয় তৈরি করতে পারে, আর সঞ্চয়, কর ও আমদানিসংক্রান্ত সিদ্ধান্ত ভারতের কতটা বৈদেশিক অর্থায়ন প্রয়োজন, তা প্রভাবিত করে।
তাৎক্ষণিক বার্তাটি ছিল আতঙ্ক নয়, প্রস্তুতি। ভারতের দীর্ঘমেয়াদি সম্ভাবনা নিয়ে ইতিবাচক থেকেও নীতিনির্ধারক ও আর্থিক প্রতিষ্ঠানগুলোকে আমানতের সুবাদে পাওয়া সময় কাজে লাগিয়ে বৈদেশিক দায় মেটানোর সক্ষমতা বাড়ানোর আহ্বান জানান কোটাক।
মূল বিষয়গুলো
- কোটাকের অনুমান, ১৩০ বিলিয়ন ডলারের বেশি এফসিএনআর(বি) অর্থায়ন থেকে তিন থেকে পাঁচ বছরে সুদসহ ১৬০ বিলিয়ন থেকে ১৭০ বিলিয়ন ডলার পরিশোধ করতে হতে পারে।
- ৩১ আগস্ট আরবিআইয়ের প্রকল্প বন্ধের সিদ্ধান্তের প্রশংসা করে তিনি বলেন, পরে অর্থ সংগ্রহে অন্তত ১০০ বেসিস পয়েন্ট বেশি খরচ হতো।
- তাঁর বন্ড তুলনায়, মুদ্রা হেজিং করা যুক্তরাষ্ট্রের ট্রেজারি বন্ডে রুপিতে মুনাফা প্রায় ৮.৫ শতাংশ, যেখানে ভারতের সরকারি বন্ডে তা ৭.৪ শতাংশ।
- তিনি বলেন, করের ব্যবধান দেশীয় সঞ্চয়কে সুদ আয় থেকে সরিয়ে মূলধনি মুনাফার দিকে চালিত করছে।
- ২০২৬ সালের মার্চে শেষ হওয়া অর্থবছরে ২৬ বিলিয়ন ডলারের চলতি হিসাবের ঘাটতির বিপরীতে ৭২ বিলিয়ন ডলারের স্বর্ণ আমদানির কথা উল্লেখ করেন কোটাক।
- আমানতের মেয়াদ শেষ হওয়ার আগে গবেষণা, প্রযুক্তি এবং বৈশ্বিক চাহিদা পূরণকারী শিল্পে বিনিয়োগের আহ্বান জানান তিনি।