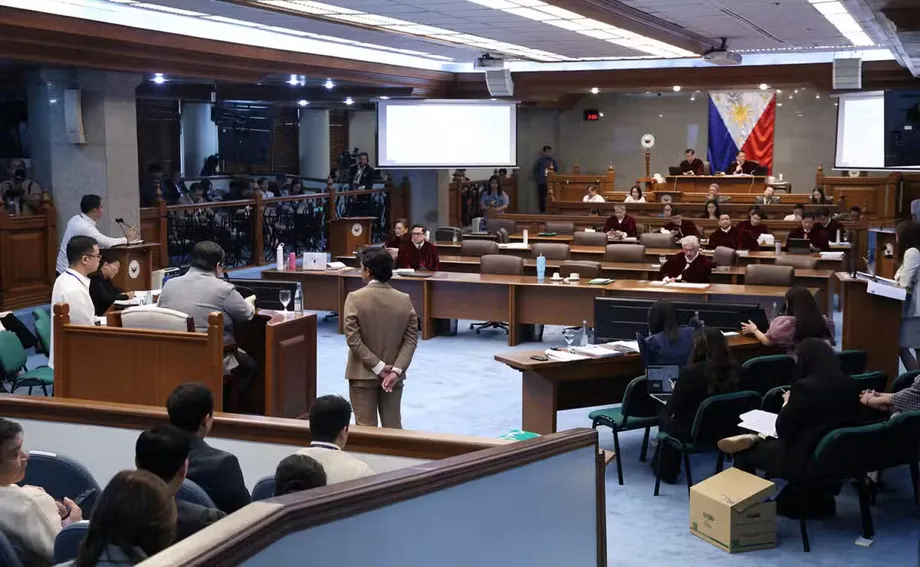
অভিশংসন মামলায় ৪.৪ বিলিয়ন পেসোর আর্থিক লেনদেনের সূত্র
ভাইস প্রেসিডেন্ট সারা দুতার্তে ও তাঁর স্বামী আইনজীবী মানাসেস কার্পিওর সংশ্লিষ্ট বলে জানানো ৪.৪ বিলিয়ন পেসোর লেনদেনের বিষয়ে সাক্ষ্য গ্রহণের অনুমতি দিয়েছে সিনেটের অভিশংসন আদালত। এর মধ্য দিয়ে শুরু হয়েছে আর্থিক নথিপত্রের এমন এক পর্যালোচনা, যেখানে সংশোধিত ব্যাংক প্রতিবেদন, বিমা কেনাকাটা, করপোরেট অর্থ পাঠানো এবং কর-সংক্রান্ত নথিও অন্তর্ভুক্ত হয়েছে।
সূচিপত্র
- অভিশংসন মামলায় ৪.৪ বিলিয়ন পেসোর আর্থিক লেনদেনের সূত্র
- গোপনীয় নথি আদালত কেন গ্রহণের অনুমতি দিল
- কম অঙ্কের পেছনে ব্যাংকের সংশোধন
- আওতাভুক্ত ও সন্দেহজনক প্রতিবেদন আসলে কী দেখায়
- পুরোনো হিসাব ও ব্যাংক চেক নিয়ে বিরোধ
- নগদ উত্তোলন ও সম্পদ ঘোষণার প্রশ্ন
- ক্যাল৮৮-তে অর্থ পাঠানো ও চীন-সংক্রান্ত তদন্ত
- কর-সংক্রান্ত সাক্ষ্যে আয় ও মালিকানার তথ্য
- হিসাবের স্থিতি ও কার্পিওর জবাব
- সময়রেখা ও বাকি সিদ্ধান্ত
- মূল বিষয়গুলো
২০২৬ সালের ৫ অক্টোবর শুনানিতে, বিচারপ্রক্রিয়ার ৩৩তম দিনে, অ্যান্টি-মানি লন্ডারিং কাউন্সিল (এএমএলসি) সচিবালয়ের নির্বাহী পরিচালক রোনেল বুয়েনাভেনচুরা ২০০৭ থেকে ২০২৫ সাল পর্যন্ত সময়ের নথি তুলে ধরেন। পরস্পর মিলে যাওয়া নথি বাদ দেওয়ার পর উপস্থাপনায় ৬৬৬টি আওতাভুক্ত লেনদেন প্রতিবেদন এবং ৫৫টি সন্দেহজনক লেনদেন প্রতিবেদন উল্লেখ করা হয়।
৪.৪ বিলিয়ন পেসো হলো জানানো লেনদেনগুলোর মোট পরিমাণ; এর অর্থ এই নয় যে দম্পতি ৪.৪ বিলিয়ন পেসোর মালিক ছিলেন, ওই পরিমাণ আয় পেয়েছিলেন বা একই সময়ে তাঁদের কাছে এই অর্থ ছিল। আদালতে আলোচিত পৃথক লেনদেনগুলোর সঙ্গে যোগ করার মতো অতিরিক্ত কোনো অঙ্কও এটি নয়। একই অর্থ একাধিক হিসাবে স্থানান্তর বা বারবার হাতবদল হলে মোট লেনদেনের অঙ্ক বাড়তে পারে, কিন্তু সম্পদ একই অনুপাতে বাড়ে না।
এই প্রমাণ অভিশংসন মামলার দ্বিতীয় ধারার অংশ। এতে বৈধ আয়ের তুলনায় অসামঞ্জস্যপূর্ণ সম্পদ এবং সম্পদ, দায় ও নিট সম্পদের অসম্পূর্ণ ঘোষণা দেওয়ার অভিযোগ আনা হয়েছে; এর মধ্যে ২০২২, ২০২৩ ও ২০২৪ সালের দুতার্তের ঘোষণাও রয়েছে। দুতার্তে অন্যায়ের অভিযোগ অস্বীকার করেছেন এবং বলেছেন, অভিযোগগুলো রাজনৈতিক উদ্দেশ্যপ্রণোদিত।
পরবর্তী শুনানিগুলোতে ব্যাংকের প্রতিনিধি ও অভ্যন্তরীণ রাজস্ব ব্যুরোর একজন কর্মকর্তা আদালতে সাক্ষ্য দেন। তাঁদের সাক্ষ্যে হিসাবের স্থিতি, আয়ের অঙ্ক এবং বিতর্কিত করপোরেট শেয়ার হস্তান্তরের বিবরণ উঠে আসে। একই সঙ্গে শুধু এএমএলসির নথি থেকে কী প্রমাণ করা সম্ভব, তার সীমাবদ্ধতাও স্পষ্ট হয়।
তাই মূল প্রশ্নটি কেবল বড় অঙ্কের লেনদেনের সঙ্গে সরকারি বেতনের তুলনা করার চেয়ে নির্দিষ্ট: অর্থের মালিক বা নিয়ন্ত্রক কে ছিলেন, অর্থ কোথা থেকে এসেছে, প্রাসঙ্গিক ঘোষণার তারিখগুলোতে কোন সম্পদ বহাল ছিল এবং সেগুলো যথাযথভাবে ঘোষণা করা হয়েছিল কি না।
গোপনীয় নথি আদালত কেন গ্রহণের অনুমতি দিল
প্রতিরক্ষা আইনজীবী মার্ক ভিনলুয়ান মানি লন্ডারিং প্রতিরোধ আইনের ৮-এ ধারার আওতায় বুয়েনাভেনচুরার সাক্ষ্য বাদ দেওয়ার আবেদন করেন। তাঁর যুক্তি ছিল, গোপনীয়তার বিধানে অভিশংসন কার্যক্রমের জন্য কোনো ব্যতিক্রম নেই।
সভাপতিত্বকারী কর্মকর্তা ফ্রান্সিস “চিজ” এসকুদেরো এই যুক্তি নাকচ করেন যে প্রতিবেদনগুলো আদালতের সমন জারির ক্ষমতার সম্পূর্ণ বাইরে। তিনি অননুমোদিতভাবে তথ্য প্রকাশের বিরুদ্ধে সুরক্ষার সঙ্গে বৈধ আদালতের আদেশ মেনে চলার বিষয়টিকে আলাদা হিসেবে দেখেন।
গোপনীয়তার বিধান সম্পর্কে আদালতের ব্যাখ্যা তুলে ধরে এসকুদেরো বলেন:
অতএব, এই বিধান তথ্য প্রকাশের পদ্ধতি ও শর্ত নিয়ন্ত্রণ করে। সব পরিস্থিতিতে সম্পূর্ণ নীরব থাকার নির্দেশ এটি দেয় না।
তিনি সাক্ষ্যকে প্রাসঙ্গিক ও সমন জারি করা নথির মধ্যে সীমাবদ্ধ রাখেন এবং প্রয়োজন হলে শুনানির কিছু অংশ রুদ্ধদ্বার কক্ষে হতে পারে বলে জানান। নির্দিষ্ট প্রমাণের বিরুদ্ধে আপত্তি জানানোর অধিকার প্রতিরক্ষা পক্ষের বহাল ছিল। আদালতের আদেশ মেনে চলার কারণে বুয়েনাভেনচুরা অপরাধমূলক দায়ে পড়বেন—এই দাবিও এসকুদেরো নাকচ করেন।
বিতর্কটি বৈদেশিক মুদ্রার হিসাব নিয়েও গড়ায়। সিনেটর ইমি মার্কোস বলেন, আগের অভিশংসন কার্যক্রমে এ ধরনের হিসাব বাদ রাখা হয়েছিল। এর বিপরীতে, বৈদেশিক মুদ্রার লেনদেন থাকা এএমএলসি প্রতিবেদন নিয়ে সাক্ষ্য গ্রহণের পক্ষে এসকুদেরো ‘রিপাবলিক বনাম সান্দিগানবায়ান’ মামলার রায় এবং ২০১২ সালের করোনা অভিশংসন কার্যক্রমের কথা উল্লেখ করেন।
এসকুদেরোর রায়ে এএমএলসির কাছে আইনসম্মতভাবে থাকা বিদ্যমান প্রতিবেদন এবং কোনো গ্রাহকের বৈদেশিক মুদ্রার আমানত প্রকাশে ব্যাংককে বাধ্য করার নতুন আদেশের মধ্যে পার্থক্য করা হয়। তবে সিনেটর পিয়া কায়েতানো ও ইমি মার্কোস প্রশ্ন তোলেন, আইনে স্পষ্টভাবে না থাকা কোনো অভিশংসন-সংক্রান্ত ব্যতিক্রম আদালত নিজের ব্যাখ্যায় যুক্ত করছে কি না।
গোপনীয়তার চিহ্ন থাকা সত্ত্বেও এএমএলসির নথি সিনেটের সরাসরি সম্প্রচারে দেখানোর অনুমতিও দেয় আদালত। এতে জনসমক্ষে নথি প্রকাশ নিয়ে প্রতিরক্ষা পক্ষ পৃথক আপত্তি জানায়। ফলে নথি আদৌ প্রমাণ হিসেবে গ্রহণ করা যাবে কি না, তার পাশাপাশি প্রকাশের পরিসরও বিতর্কিত হয়ে ওঠে।
কম অঙ্কের পেছনে ব্যাংকের সংশোধন
৪.৪ বিলিয়ন পেসোর অঙ্কটি এর আগে প্রতিনিধি পরিষদে উপস্থাপিত প্রায় ৬.৭ বিলিয়ন পেসোর হিসাবকে প্রতিস্থাপন করে। বুয়েনাভেনচুরা এই পরিবর্তনের আংশিক কারণ হিসেবে ব্যাংক অব দ্য ফিলিপাইন আইল্যান্ডসের (বিপিআই) সংশোধিত প্রতিবেদনকে উল্লেখ করেন। সমন ও প্রতিবেদন জমা দেওয়া প্রতিষ্ঠানগুলোর আওতায় পার্থক্যও তিনি তুলে ধরেন।
২০২৬ সালের ৬ এপ্রিলের এক চিঠিতে বিপিআই এএমএলসিকে কার্পিও-সংশ্লিষ্ট ১৩টি আওতাভুক্ত লেনদেন প্রতিবেদন মুছে ফেলার অনুরোধ জানায়। একটি উৎস অ্যাপ্লিকেশনের ত্রুটির কারণে অঙ্কগুলো ভুল হয়েছিল। পাঠযোগ্য একটি এন্ট্রিতে প্রাথমিকভাবে প্রায় ২৬৯ মিলিয়ন পেসো লেখা ছিল, যা সংশোধন করে ৩০০,০০০ পেসো করা হয়। অন্য সংশোধিত অঙ্কগুলোও ৫০০,০০০ পেসোর প্রতিবেদন-সীমার নিচে নেমে আসে।
বুয়েনাভেনচুরা বলেন, ৩০ জুলাই অভিশংসন আদালতে নথি জমা দেওয়ার আগে এএমএলসি সংশোধনটি যাচাই করে গ্রহণ করেছিল। প্রায় ৬.৭ বিলিয়ন থেকে ৪.৪ বিলিয়ন পেসোতে কমার পরিমাণ আনুমানিক ২.৩ বিলিয়ন পেসো; তবে পুরো পার্থক্যটি শুধু সফটওয়্যারের ত্রুটির কারণে হয়েছে বলে সাক্ষ্যে বলা হয়নি।
সিনেটর টিটো সোট্টো প্রশ্ন করেন, প্রতিবেদন তৈরির ত্রুটিতে প্রায় ২ মিলিয়ন পেসোর অঙ্ক কীভাবে বিলিয়নে পৌঁছাতে পারে। বুয়েনাভেনচুরা বলেন, এপ্রিলে দায়িত্ব নেওয়ার পর থেকে এত বড় অঙ্কের সংশোধনের কথা তাঁর মনে পড়ে না। মেট্রোব্যাংকের কর্মকর্তা নিনিয়া আগুইলার বলেন, তাঁর কর্মজীবনে এ ধরনের ত্রুটি দেখেননি। প্রতিবেদনের প্রযুক্তিগত ত্রুটি নয়, বরং হিসাবের নথি ব্যাখ্যা করতে আসা বিপিআই সাক্ষী মারউইন গালভেজও ত্রুটির কারণ শনাক্ত করতে পারেননি।
দুতার্তের মুখপাত্র পাওলো প্যানেলো যুক্তি দেন, সংশোধনটি দেখায় যে কাঁচা প্রতিবেদন-তথ্যকে সম্পদের যাচাইকৃত প্রমাণ হিসেবে বিবেচনা করা বিপজ্জনক। প্রসিকিউশন পক্ষের বক্তব্য, সংশোধনের পরও লেনদেনের মোট অঙ্ক উল্লেখযোগ্য রয়ে গেছে। দুই পক্ষের অবস্থানই মামলায় মূল এন্ট্রিগুলোর যাচাইকে গুরুত্বপূর্ণ করে তুলেছে।
আওতাভুক্ত ও সন্দেহজনক প্রতিবেদন আসলে কী দেখায়
শুনানিতে বর্ণিত নিয়ম অনুযায়ী, আওতাভুক্ত লেনদেন প্রতিবেদন বা সিটিআর সাধারণত এক ব্যাংকিং দিনে ৫০০,০০০ পেসোর বেশি নগদ লেনদেন নথিভুক্ত করে। প্রতিবেদন-সীমা নিজে কোনো অন্যায়ের প্রমাণ নয়। নির্দিষ্ট সতর্কতামূলক লক্ষণ শনাক্ত হলে অঙ্ক যাই হোক, সন্দেহজনক লেনদেন প্রতিবেদন বা এসটিআর দাখিল করা যায়।
উপস্থাপিত পৃথক হিসাব অনুযায়ী, দুতার্তের ক্ষেত্রে ৩৭৩টি সিটিআর ও ৩৪টি এসটিআর এবং কার্পিওর ক্ষেত্রে ৩৬৩টি সিটিআর ও ৩০টি এসটিআর ছিল। পরস্পর মিলে যাওয়া ৭০টি সিটিআর বাদ দেওয়ায় সম্মিলিত আওতাভুক্ত প্রতিবেদন ৭৩৬টির বদলে ৬৬৬টি হয়। পৃথক এসটিআর-এর সংখ্যা যোগ করলে ৬৪ হয়, অথচ সম্মিলিত হিসাবে ৫৫টি বলা হয়েছে। সাক্ষ্যে দেওয়া তথ্য এই দ্বিতীয় পার্থক্যের পূর্ণ ব্যাখ্যা দেয় না।
ভিনলুয়ান লেনদেনগুলো একত্রে যোগ করার সিদ্ধান্তও চ্যালেঞ্জ করেন। বুয়েনাভেনচুরা স্বীকার করেন, মোট অঙ্ক বা সারণিভিত্তিক সারসংক্ষেপ তৈরির জন্য আদালত এএমএলসিকে নির্দিষ্টভাবে নির্দেশ দেয়নি। তিনি বলেন, ২১ জুলাইয়ের সমন এবং প্রতিনিধি পরিষদের প্রসিকিউটর জারভিল লুইস্ত্রোর ২৯ সেপ্টেম্বরের অনুরোধের ভিত্তিতে সারসংক্ষেপগুলো তৈরি করা হয়।
৪.৪ বিলিয়ন পেসোর বিভাজন নিয়ে প্রতিবেদনগুলোতে সামান্য পার্থক্য রয়েছে। এক হিসাবে ১.৬৩ বিলিয়ন পেসো অর্থপ্রবাহ, ১.৩ বিলিয়ন পেসো অর্থবহির্গমন এবং ১.৪ বিলিয়ন পেসো কোন দিকে গেছে তা অনির্ধারিত। অন্য হিসাবে যথাক্রমে ১.৬৩ বিলিয়ন, ১.৩১ বিলিয়ন ও ১.৪৬ বিলিয়ন পেসো, যা যোগ করলে ৪.৪ বিলিয়ন হয়। বুয়েনাভেনচুরা বলেন, প্রেরক ও সুবিধাভোগীর তথ্য অসম্পূর্ণ বা অস্পষ্ট হওয়ায় কিছু লেনদেন নির্ভরযোগ্যভাবে শ্রেণিবদ্ধ করা যায়নি; এগুলোর বেশির ভাগই ২০১৪ সালের আগের।
কিছু এসটিআরে দুর্নীতি, মাদক পাচার ও সরকারি অর্থের অপব্যবহারের অভিযোগের কথা তুলে ধরে ব্যাংক ও বিমা প্রতিষ্ঠানগুলো। এর মধ্যে ছিল ২০১৯ সালের জুলাই ও নভেম্বরে বিমা লেনদেন, ১ আগস্ট ২০২৪ তারিখের ফিলিপাইন সেভিংস ব্যাংকের একটি প্রতিবেদন এবং ৫ ডিসেম্বর ২০২৪ তারিখের বিডিও লাইফের একটি প্রতিবেদন। কিছু ক্ষেত্রে অপরাধমূলক কর্মকাণ্ডের প্রতিষ্ঠিত প্রমাণ হিসেবে নয়, বরং সন্দেহের সূত্র হিসেবে সংবাদমাধ্যমের খবরের ওপর নির্ভর করা হয়েছিল।
পরে আগুইলার বলেন, প্রতিবেদন জমা দেওয়ার আগে মেট্রোব্যাংক অতিরিক্ত যাচাই ও অভ্যন্তরীণ অনুমোদনের প্রক্রিয়া অনুসরণ করে। বুয়েনাভেনচুরা স্বীকার করেন, দুতার্তে ব্যাখ্যাতীত সম্পদ অর্জন করেছেন—এমনটা প্রতিষ্ঠা করার মতো ব্যক্তিগত জ্ঞান তাঁর নেই। তাঁর সাক্ষ্য এএমএলসির কাছে থাকা নথি নিয়ে ছিল।
পুরোনো হিসাব ও ব্যাংক চেক নিয়ে বিরোধ
বিপিআই নিশ্চিত করে, রদ্রিগো ও সারা দুতার্তের যৌথ মেয়াদি আমানতটি ২২ জানুয়ারি ২০১০-এ ৪০.৬৫ মিলিয়ন পেসো দিয়ে খোলা হয়েছিল। এটি ১২ বার নবায়ন করা হয় এবং একপর্যায়ে প্রায় ৪১.৭২ মিলিয়ন পেসো হয়। ব্যাংকের সাক্ষ্যে রদ্রিগো দুতার্তের নামে ৪১,৭২১,০৩৫.৬২ পেসোর তিনটি ব্যাংক চেকের কথাও উঠে আসে; চেকগুলোর তারিখ ১৯ এপ্রিল ও ১৭ অক্টোবর ২০১২ এবং ৭ অক্টোবর ২০১৩।
ব্যাংক গ্রাহকের কাছ থেকে পাওয়া অর্থের বিপরীতে ব্যাংক চেক ইস্যু করে। গালভেজ ব্যাখ্যা করেন, এ সময় অর্থ গ্রাহকের হিসাব থেকে বেরিয়ে ব্যাংকের সেটেলমেন্ট হিসাবে যায় এবং চেকটি অনিষ্পন্ন থাকে। তাই বছরের শেষে ওই অর্থ গ্রাহকের হিসাবের স্থিতিতে দেখা যায় না।
প্রসিকিউটরদের যুক্তি ছিল, এই ব্যবস্থাটি এবং ৫৫ মিলিয়ন পেসোর আরেকটি মেয়াদি আমানত ব্যাংক চেকে রূপান্তরের ঘটনা গোপন করার বিষয়টি প্রতিষ্ঠায় সহায়তা করতে পারে। গালভেজ বলেন, অব্যবহৃত চেক থাকা অস্বাভাবিক নয় এবং ইচ্ছাকৃতভাবে গোপন করা হয়েছে বলে তিনি সিদ্ধান্তে আসেননি।
এসকুদেরো উল্লেখ করেন, মেয়াদি আমানত খোলা বা বন্ধ করা কিংবা চেক কেনার প্রাসঙ্গিক নথিতে সারা দুতার্তের স্বাক্ষর ছিল না। প্রতিরক্ষা আইনজীবী মাইকেল পোয়া বলেন, তিনি হিসাবটির কথা মনে করতে পারেননি এবং এর কোনো লেনদেনে অংশ নেননি। তাই যৌথ হিসাবের মালিকানা এবং প্রতিটি লেনদেনের দায়িত্ব—দুটি পৃথক বিষয়, যা আদালতকে মূল্যায়ন করতে হবে।
এএমএলসি ২৮ মার্চ ২০১৪-এ হিসাবগুলোর মধ্যে সাতটি স্থানান্তরের কথাও জানায়। কার্যবিবরণীর এক হিসাবে মোট অঙ্ক ১৯৩.৭০ মিলিয়ন পেসো, আরেক হিসাবে ১৯৩.৭১ মিলিয়ন পেসো। বুয়েনাভেনচুরা বলেন, একই ব্যাংকের মধ্যে পৃথক স্থানান্তর শনাক্ত করতে আলাদা রেফারেন্স নম্বর ব্যবহার করা হয়। তবে পৃথক এন্ট্রি থাকলেই প্রতিটি লেনদেন নতুন করে অর্জিত অর্থ ছিল—এমনটা প্রমাণ হয় না।
অন্য নথির মধ্যে ছিল ১ এপ্রিল ২০১৪-এ কেনা ২০ মিলিয়ন পেসোর বিপিআই এআইএ জীবনবিমা বিনিয়োগ পলিসি এবং ৩০ মে ২০১৬ তারিখের ১৬,৮৫২,৭৮২ পেসোর একটি ব্যাংক চেক, যার প্রাপক স্যামুয়েল সি. উয়। আলাদাভাবে, এএমএলসির একটি তথ্য বিনিময় প্রতিবেদনে বলা হয়, ২০১১ ও ২০১২ সালে স্যামুয়েল কাং উয় ও আরও দুজনের কেনা চেকে ১৪.৮৮ মিলিয়ন পেসোর সুবিধাভোগী ছিলেন দুতার্তে।
নগদ উত্তোলন ও সম্পদ ঘোষণার প্রশ্ন
বুয়েনাভেনচুরা বলেন, ৬ আগস্ট ২০২৪-এ কার্পিও ছয়টি লেনদেনে ৪১ মিলিয়ন পেসো তুলেছিলেন: বিডিও থেকে ২৩ মিলিয়ন এবং ফিলিপাইন ন্যাশনাল ব্যাংক থেকে ১৮ মিলিয়ন পেসো। নথিতে ২০২৪ সালের ডিসেম্বরে দুতার্তের মোট ১০.০৪ মিলিয়ন পেসোর লেনদেনও ছিল: ৫ ডিসেম্বর ল্যান্ডব্যাংক থেকে ২.৩৭১ মিলিয়ন পেসো, এবং ২০ ডিসেম্বর বিডিও থেকে ৫.৯৬৯ মিলিয়ন পেসো ও মেট্রোব্যাংকের একটি চেক ভাঙিয়ে ১.৭ মিলিয়ন পেসো।
প্রসিকিউটর মে দিবিনাগ্রাসিয়া এই উত্তোলনগুলোর সঙ্গে ন্যায়পাল দপ্তরের নথি কর্মকর্তা কারেন বাতুর সাক্ষ্যকে যুক্ত করেন। বাতু বলেন, ২০১৯ থেকে ২০২৫ সাল পর্যন্ত দম্পতির যৌথ সম্পদ, দায় ও নিট সম্পদের বিবরণীতে হাতে বা ব্যাংকে থাকা নগদ অর্থ ঘোষণা করা হয়নি।
এই অভিযোগ মূল্যায়নে ঘোষণার তারিখ বিবেচনা করা জরুরি। কোনো নির্দিষ্ট দিনে অর্থ উত্তোলনের প্রমাণ থেকে বোঝা যায় অর্থ স্থানান্তরিত হয়েছে; কিন্তু ৩১ ডিসেম্বর পর্যন্ত কত অর্থ নগদে ছিল, কতটা খরচ হয়েছে বা অন্য সম্পদে রূপান্তরিত হয়েছে, তা বোঝা যায় না। আদালতে বর্ণিত নথিতে এসব উত্তোলনের সব অর্থ শেষ পর্যন্ত কোথায় গেছে, তা নির্ধারিত হয়নি।
পরবর্তী সময়ে অভ্যন্তরীণ রাজস্ব ব্যুরোর (বিআইআর) সাক্ষ্যে ভিন্ন ধরনের নথি উঠে আসে। নিরীক্ষিত আর্থিক বিবরণীতে হাতে ও ব্যাংকে থাকা নগদ অর্থের পরিমাণ ২০২২ সালের শেষে ২১.২৩ মিলিয়ন, ২০২৩ সালে ২৮.৯৭ মিলিয়ন, ২০২৪ সালে ১৫.৫৩ মিলিয়ন এবং ২০২৫ সালে ১৩.৮০ মিলিয়ন পেসো দেখানো হয়। এই অঙ্কগুলো স্বয়ংক্রিয়ভাবে সম্পদ, দায় ও নিট সম্পদের বিবরণীতে কিছু বাদ পড়ার সাক্ষ্যের সঙ্গে সাংঘর্ষিক নয়, কারণ এগুলো আলাদা ধরনের নথি। তবে নথিগুলোর মধ্যে হিসাব মেলানো জরুরি করে তোলে।
ক্যাল৮৮-তে অর্থ পাঠানো ও চীন-সংক্রান্ত তদন্ত
সাক্ষ্য অনুযায়ী, কার্পিও-সংশ্লিষ্ট কলা চিপস রপ্তানিকারক ক্যাল৮৮ ফুডস করপোরেশন চীন ও হংকং থেকে পাঠানো প্রায় ৩১৯ মিলিয়ন পেসো পেয়েছে। সুনির্দিষ্ট মোট অঙ্ক ও প্রতিবেদনের সংখ্যা নিয়ে প্রতিবেদনগুলোতে পার্থক্য আছে: এক হিসাবে ১৪১টি সিটিআর ও তিনটি এসটিআরের মাধ্যমে ৩১৯.৩২ মিলিয়ন পেসো; অন্য হিসাবে ১৪৩টি আওতাভুক্ত প্রতিবেদনের মাধ্যমে ৩১৯.৩৩ মিলিয়ন পেসো, যার মধ্যে মূল ভূখণ্ড চীন-সংশ্লিষ্ট ১৪১টি এবং হংকং-সংশ্লিষ্ট দুটি।
উল্লেখিত লেনদেনের পক্ষগুলোর মধ্যে ছিল জিনহুয়া দংশি ট্রেডিং কোম্পানি লিমিটেড এবং চায়না ন্যাশনাল টাউনশিপ। বুয়েনাভেনচুরা নিশ্চিত করেন, কোনো কোনো সন্দেহজনক লেনদেন প্রতিবেদনে অন্তর্নিহিত আইনি বা বাণিজ্যিক বাধ্যবাধকতা, উদ্দেশ্য কিংবা অর্থনৈতিক যৌক্তিকতার অনুপস্থিতির কথা বলা হয়েছে। এই উদ্বেগের উল্লেখ থেকে আদালতের এমন কোনো সিদ্ধান্ত প্রতিষ্ঠিত হয় না যে প্রতিটি অর্থ পাঠানো বেআইনি ছিল বা অর্থের ব্যক্তিগত মালিক ছিলেন দুতার্তে।
১১ অক্টোবর প্রেসিডেন্ট ফার্দিনান্দ মার্কোস জুনিয়র সাবেক সিনেটর আন্তোনিও ত্রিলানেস চতুর্থের তোলা অভিযোগ নিয়ে সরকারি তদন্তের বিষয়টি নিশ্চিত করেন। মার্কোস বলেন, অভিযোগগুলো জাতীয় নিরাপত্তার সঙ্গে জড়িত থাকতে পারে বলে প্রতিরক্ষা বিভাগ এ বিষয়ে সাড়া দিয়েছে।
জাতীয় নিরাপত্তা-সংক্রান্ত উদ্বেগটি শর্তসাপেক্ষে ব্যাখ্যা করে মার্কোস বলেন:
এর মধ্যে সবচেয়ে উদ্বেগজনক দিক হলো চীনা অর্থ। বিষয়টি এখন জাতীয় নিরাপত্তার প্রশ্নে পরিণত হয়েছে।
তিনি আরও বলেন, সিদ্ধান্তে পৌঁছানোর আগে কর্তৃপক্ষকে ঘটনা প্রতিষ্ঠা করতে হবে। দুতার্তেকে হেয় করার কথিত প্রচারে জড়িত থাকার অভিযোগও তিনি অস্বীকার করেন। প্রতিবেদন অনুযায়ী, অর্থ পাঠানো বৈধ রপ্তানি লেনদেন, অনুচিত অর্থায়ন নাকি অন্য কোনো ব্যবস্থার অংশ ছিল, তা তদন্তে তখনও প্রতিষ্ঠিত হয়নি।
কর-সংক্রান্ত সাক্ষ্যে আয় ও মালিকানার তথ্য
৮ অক্টোবর বিআইআরের কর্মকর্তা অ্যান লরেন গার্সিয়া-মার্কেজ সাক্ষ্য দেন, ২০০৭ থেকে ২০২৫ সাল পর্যন্ত দুতার্তে ও কার্পিও কর বাদে সম্মিলিতভাবে ৮৫.৩৪ মিলিয়ন পেসো আয় করেছেন। দুতার্তের ২০২৫ সালের সম্পদ, দায় ও নিট সম্পদের বিবরণীতে নিট সম্পদ দেখানো হয়েছে ৯৮.৬৬ মিলিয়ন পেসো; দুই অঙ্কের পার্থক্য ১৩.৩২ মিলিয়ন পেসো। তবে প্রারম্ভিক সম্পদ, দায় এবং অন্যান্য বৈধ আয়ের উৎস নির্ধারণ না করে শুধু এই তুলনা থেকে ব্যাখ্যাতীত সম্পদ আছে কি না বোঝা যায় না।
এসকুদেরো আলাদাভাবে ২০২২ থেকে ২০২৫ সাল পর্যন্ত হিসাবগুলোতে স্থানান্তরিত ৪২৪ মিলিয়ন পেসোর সঙ্গে বার্ষিক সম্পদ বিবরণীর অঙ্ক যোগ করে পাওয়া ৩৩৬ মিলিয়ন পেসোর তুলনা করেছিলেন। এগুলো আলাদা পরিমাপ: লেনদেনের মোট অঙ্ক অর্থের চলাচল মাপে, আর নিট সম্পদ নির্দিষ্ট তারিখে সম্পদ থেকে দায় বাদ দিয়ে হিসাব করা হয়। ধারাবাহিক কয়েক বছরের নিট সম্পদের ঘোষণা যোগ করলে একই ধরে রাখা সম্পদ বারবার গণনায় আসতে পারে।
গার্সিয়া-মার্কেজ নিশ্চিত করেন, দুতার্তে অথবা কার্পিওর মধ্যে যে কারও নিরীক্ষার অনুমতি দিয়েছে বিআইআর, তবে কার নিরীক্ষা হবে তা জানাননি। আইন পেশায় নিবন্ধন, অন্যান্য আয় এবং ২০২৩ সালের কর-সংক্রান্ত নথিতে থাকা দাভাও সিটির পারিশ্রমিক নিয়েও তিনি সাক্ষ্য দেন। প্রসিকিউটররা প্রশ্ন করেন, এসব নথি নিষিদ্ধ পেশাগত কর্মকাণ্ড বা অন্য কোনো পদে থাকার ইঙ্গিত দেয় কি না; তবে প্রতিটি অর্থপ্রদানের ধরন সাক্ষ্যে নিষ্পত্তি হয়নি।
কার্পিওর ক্যাল৮৮ শেয়ার হস্তান্তরের জন্য কর দেওয়ার কোনো নথি বিআইআরের কাছে ছিল না। শেয়ার হস্তান্তর কোম্পানির নথিতে লিপিবদ্ধ করার আগে যে কর-ছাড়পত্র লাগে, সেই ইলেকট্রনিক নিবন্ধন-অনুমোদন সনদের জন্যও কোনো আবেদন পাওয়া যায়নি। গার্সিয়া-মার্কেজ বলেন, হস্তান্তরটি পক্ষগুলোর মধ্যে বৈধ থাকতে পারে, যদিও তা শেয়ার ও হস্তান্তর বইয়ে নথিভুক্ত করা উচিত ছিল না। বিক্রিটিকে “ভুয়া” বলে প্রসিকিউটরের বর্ণনা আদালতের নথি থেকে বাদ দেন এসকুদেরো।
হিসাবের স্থিতি ও কার্পিওর জবাব
পরবর্তী ব্যাংক-সাক্ষ্যে হিসাবের সম্মিলিত শেষ স্থিতি নিয়ে প্রতিবেদনগুলোর মধ্যে বড় পার্থক্য রয়েছে। এক হিসাবে ২০২৫ সালের শেষে ৩০টি সক্রিয় হিসাবে মোট প্রায় ১৯০ মিলিয়ন পেসো ছিল। অন্য হিসাবে আটটি ব্যাংকে ৩৯ মিলিয়ন পেসো; বার্ষিক অঙ্ক ২০২২ সালে ৫৯ মিলিয়ন, ২০২৩ সালে ৭১.৩ মিলিয়ন এবং ২০২৪ সালে ২২.২ মিলিয়ন পেসো। এই মোট অঙ্কগুলোর মধ্যে সমন্বয় করতে পারে, এমন অভিন্ন পরিধি প্রতিবেদনগুলোতে প্রতিষ্ঠিত হয়নি।
বিপিআই আলাদাভাবে ২০২৫ সালে নয়টি হিসাবে মোট ৮ মিলিয়ন পেসোর শেষ স্থিতি এবং বন্ধ হওয়া ৩৪টি হিসাবের কথা জানায়; তবে সব হিসাব কবে বন্ধ হয়েছে তা নির্দিষ্ট করেনি। করপোরেট হিসাবের স্থিতি ব্যক্তিগত সম্পদ থেকে আলাদা করে দেখা জরুরি: জেনকর্পের প্রতিবেদিত স্থিতি ২০২২ সালের ৫০.৭৫ মিলিয়ন পেসো থেকে কমে ২০২৫ সালে ১৪.৫০ মিলিয়ন পেসো হয়। অন্যদিকে, ক্যাল৮৮র দুটি চলতি হিসাব ২০২৬ সালের জুলাইয়ে বন্ধ করা হয়।
বিমা-সংক্রান্ত সাক্ষ্যে বলা হয়, কার্পিও ২০২৪ সালে ১০.৬ মিলিয়ন পেসোর এফডব্লিউডি বিনিয়োগ বিমা কিনেছিলেন। এর আর্থিক মূল্য দেখানো হয়েছে ১৩.২ মিলিয়ন পেসো এবং দম্পতির সন্তানদের সুবিধাভোগী করা হয়েছে। এর মূল্য ও সম্পদ বিবরণীতে দেখানোর বিষয় ব্যাংক স্থিতি ও লেনদেনের মোট অঙ্ক থেকে আলাদা।
ক্রেডিট কার্ডে প্রশ্নবিদ্ধ খরচের জবাবে কার্পিও বলেন, জাপান ভ্রমণের খরচ প্রথমে একটি দলের হয়ে দেওয়া হয়েছিল, পরে ভাগ করে নেওয়া হয়। তাঁর বক্তব্য, ক্রীড়া পোশাক কেনা হয়েছিল সিনিয়র বাস্কেটবল খেলোয়াড়দের জন্য এবং কুয়ালালামপুরের খরচ ছিল জুনিয়র বাস্কেটবল দলের সঙ্গে সংশ্লিষ্ট।
সরকারি অর্থ ব্যবহারের অভিযোগ অস্বীকার করে কার্পিও বলেন:
নিজের কষ্টার্জিত অর্থ খরচ করায় কোনো বেআইনি কিছু নেই। এসব ব্যক্তিগত খরচে কোনো সরকারি অর্থ ব্যবহার করা হয়নি।
তিনি আরও বলেন, দুতার্তে এসব বিষয়ে জড়িত ছিলেন না বা উপস্থিতও ছিলেন না। তাঁর এই জবাব ক্রেডিট কার্ডের খরচ নিয়ে; দ্বিতীয় ধারায় তোলা প্রতিটি উত্তোলন, করপোরেট অর্থ পাঠানো বা সম্পদ ঘোষণা-সংক্রান্ত প্রশ্নের ব্যাখ্যা এটি দেয় না।
সময়রেখা ও বাকি সিদ্ধান্ত
বিভিন্ন তারিখে আর্থিক পর্যালোচনা এগিয়েছে:
- ৬ এপ্রিল ২০২৬: ভুল থাকা ১৩টি আওতাভুক্ত প্রতিবেদন মুছে ফেলতে বিপিআই অনুরোধ জানায়।
- ৩০ জুলাই: যাচাই করা সংশোধন অন্তর্ভুক্ত করে এএমএলসি নথি জমা দেয়।
- ৫ ও ৬ অক্টোবর: বুয়েনাভেনচুরা সাক্ষ্য দেন এবং মোট অঙ্ক, গোপনীয়তা ও সম্পদ ঘোষণা নিয়ে প্রশ্নের মুখে পড়েন।
- ৭ অক্টোবর: ব্যাংকের প্রতিনিধিরা যৌথ হিসাব, চেক ও স্থিতির বিবরণ দেন।
- ৮ অক্টোবর: গার্সিয়া-মার্কেজ কর-সংক্রান্ত প্রমাণ উপস্থাপন করেন এবং নিরীক্ষার অনুমতি দেওয়ার বিষয়টি নিশ্চিত করেন।
- ১১ অক্টোবর: কথিত চীনা অর্থ পাঠানোর বিষয়ে তদন্তের কথা নিশ্চিত করেন মার্কোস।
৮ অক্টোবরের শুনানিতে ৯ অক্টোবর বিআইআরের জেরা অব্যাহত থাকার কথা ছিল, এরপর ফরেনসিক বিশ্লেষক আলেক্সান্ডার কাবরেরার সাক্ষ্য দেওয়ার কথা। পরিকল্পিত ওই সাক্ষ্যের ফলাফল এখানে প্রতিষ্ঠিত হয়নি। বিচার চলাকালে ১৬ ডিসেম্বর রায়ের যে তারিখ আলোচিত হয়েছিল, পরে তা নিশ্চিত সিদ্ধান্তের তারিখ নয়, বরং ব্যবস্থাপনাগত সম্ভাব্য সময়সূচি বলে স্পষ্ট করা হয়।
তৃতীয় ধারা, অর্থাৎ ঘুষের অভিযোগ নিয়েও প্রতিবেদনগুলোতে ভিন্নতা ছিল। এক প্রতিবেদনে বলা হয়, প্রসিকিউটররা আর ওই অভিযোগের পক্ষে প্রমাণ উপস্থাপন করছেন না; লুইস্ত্রো বলেন, আদালতে আনুষ্ঠানিকভাবে অভিযোগ প্রত্যাহারের ঘোষণা তখনও দেওয়া হয়নি। এই পার্থক্যটি অভিপ্রায় ও সম্পন্ন হওয়া আইনি পদক্ষেপের মধ্যে। দ্বিতীয় ধারায় শুধু একটি সম্মিলিত অঙ্ক মেনে নেওয়া নয়, মালিকানা, বৈধ অর্থের উৎস ও সম্পদ ঘোষণার বিষয়ে সিদ্ধান্ত প্রয়োজন।
মূল বিষয়গুলো
- ৪.৪ বিলিয়ন পেসো জানানো লেনদেনের অঙ্ক; প্রতিষ্ঠিত সম্পদ বা অবৈধ আয় নয়।
- সফটওয়্যারের ত্রুটিতে অঙ্ক বেড়ে যাওয়ার পর বিপিআই ১৩টি প্রতিবেদন সংশোধন করে।
- গোপনীয়তা নিয়ে আপত্তি সত্ত্বেও প্রাসঙ্গিক এএমএলসি সাক্ষ্য গ্রহণের অনুমতি দেয় আদালত।
- সন্দেহজনক প্রতিবেদন উদ্বেগ নথিভুক্ত করে; অপরাধ সংঘটিত হওয়ার প্রমাণ নয়।
- ব্যাংক, কর ও সম্পদ বিবরণীর অঙ্কগুলোর মধ্যে হিসাব মেলানো প্রয়োজন, বিশেষ করে প্রতিবেদনগুলোর মোট অঙ্কে পার্থক্য থাকলে।
- দুতার্তে অন্যায়ের অভিযোগ অস্বীকার করেছেন; কার্পিওর বক্তব্য, প্রশ্নবিদ্ধ কার্ডের খরচ ব্যক্তিগত অর্থে মেটানো হয়েছে।
- এখানে বর্ণিত কার্যক্রমে ব্যাখ্যাতীত সম্পদ বা করপোরেট অর্থ পাঠানোর বিষয়ে কোনো চূড়ান্ত সিদ্ধান্ত প্রতিষ্ঠিত হয়নি।