ক্রিপ্টো ওয়ালেটের সঙ্গে সেগুলোর পেছনের ব্যক্তিদের যোগসূত্র স্থাপন
হংকং এমন কৃত্রিম বুদ্ধিমত্তাভিত্তিক এজেন্ট নিয়ে কাজ করছে, যেগুলো ব্লকচেইন লেনদেনের সঙ্গে ব্যাংকের গ্রাহক-নথি ও প্রতারণাসংক্রান্ত গোয়েন্দা তথ্যের যোগসূত্র স্থাপন করতে পারে। নিয়ন্ত্রকেরা এমন এক ক্রিপ্টো অপরাধবাজার মোকাবিলা করছেন, যেখানে ২০২৫ সালে অবৈধ ঠিকানাগুলোতে অন্তত ১৫৪ বিলিয়ন ডলার পৌঁছেছে।
সূচিপত্র
- ক্রিপ্টো ওয়ালেটের সঙ্গে সেগুলোর পেছনের ব্যক্তিদের যোগসূত্র স্থাপন
- এআই তদন্তকারী কী করতে পারে
- এই উদ্যোগে স্টেবলকয়েন কেন গুরুত্বপূর্ণ
- লাইসেন্সপ্রাপ্ত স্টেবলকয়েনের বিকাশে সতর্ক পদক্ষেপ
- এআই গ্রহণের পরিধি বিস্তৃত, তবে স্বয়ংক্রিয় সরঞ্জাম কম প্রচলিত
- এজেন্টকে ক্ষমতা দেওয়ার আগে পরীক্ষা
- প্রজেক্ট সেজের প্রশ্ন: এজেন্টকে অনুমতি দিয়েছে কে?
- গোয়েন্দা তথ্য বিনিময়ে ব্যাংক, প্ল্যাটফর্ম ও পুলিশের সংযোগ
- নিয়ন্ত্রক উদ্যোগের অগ্রগতি
- মূল বিষয়গুলো
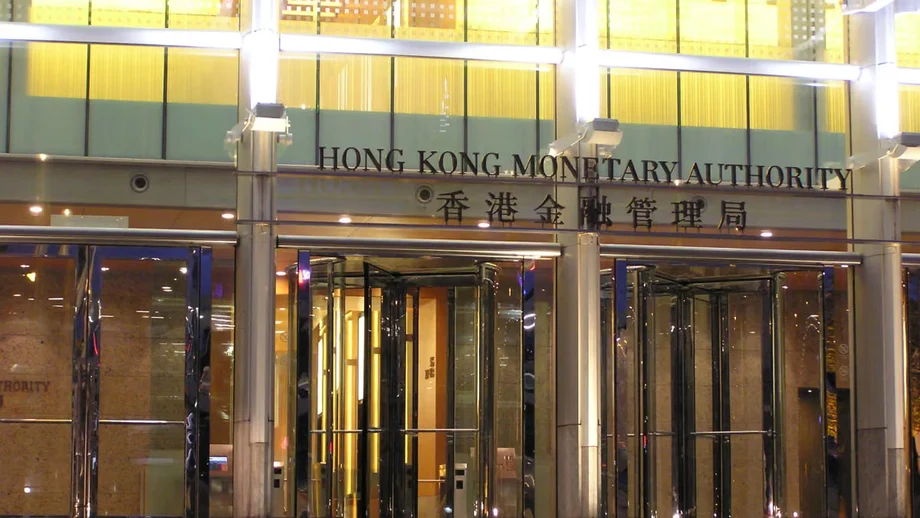
হংকং মনিটারি অথরিটির (এইচকেএমএ) এনফোর্সমেন্ট ও মানি লন্ডারিংবিরোধী বিভাগের নির্বাহী পরিচালক রেমন্ড চ্যান ২০২৬ সালের ১৭ নভেম্বর এক নিয়ন্ত্রক প্রযুক্তি কর্মশালায় এই ধারণার কথা তুলে ধরেন। প্রস্তাবিত সরঞ্জামগুলো ব্যাংককে ক্রিপ্টোকারেন্সি ও প্রচলিত মুদ্রার মধ্যে সন্দেহজনক অর্থ চলাচল শনাক্ত করতে, ওয়ালেটের নিয়ন্ত্রণে থাকা ব্যক্তিদের চিহ্নিত করতে এবং অর্থ উধাও হওয়ার আগেই দ্রুত পদক্ষেপ নিতে সহায়তা করতে পারে।
হংকংয়ের অর্থ খাতে এআই নিয়ে আগ্রহ বাড়ার প্রমাণের পাশাপাশি এ প্রস্তাব সামনে এসেছে। একই দিনে প্রকাশিত হংকং ইনস্টিটিউট ফর মনিটারি অ্যান্ড ফাইন্যান্সিয়াল রিসার্চের এক গবেষণায় দেখা গেছে, জরিপে অংশ নেওয়া আর্থিক প্রতিষ্ঠানের ৯০ শতাংশ জেনারেটিভ এআই গ্রহণ করেছে বা তা গ্রহণের পরিকল্পনা করছে; ২০২৫ সালে এ হার ছিল ৭৫ শতাংশ। তবে মাত্র ১৩ শতাংশ এআই এজেন্ট বাস্তবায়ন করেছে, যেগুলো সীমিত মানব তত্ত্বাবধানে ধারাবাহিকভাবে একাধিক কাজ করতে পারে।
চ্যানের মূল উদ্বেগ হলো গতি। কোনো ব্যাংক হয়তো একটি উন্মুক্ত ব্লকচেইনে—যেখানে লেনদেনের তথ্য সবার জন্য উন্মুক্ত—অর্থের চলাচল দেখতে পায়, কিন্তু যে ঠিকানায় অর্থ যাচ্ছে, তার পেছনের ব্যক্তিকে শনাক্ত করতে তবু সমস্যায় পড়তে পারে।
তদন্তকারীদের সামনে থাকা চ্যালেঞ্জটি চ্যান এভাবে ব্যাখ্যা করেন:
"তহবিল ছড়িয়ে পড়া ঠেকাতে ওয়ালেটের কার্যক্রমের সঙ্গে বাস্তব জগতের পরিচয়ের দ্রুত যোগসূত্র স্থাপন করাই মূল চ্যালেঞ্জ," বলেন চ্যান।
প্রস্তাবিত এজেন্ট চালুর কোনো তারিখ বা ব্যাংকগুলোর জন্য তা ব্যবহারের বাধ্যবাধকতা এইচকেএমএ ঘোষণা করেনি। পরবর্তী পদক্ষেপ হলো আরও উন্নয়ন ও পরীক্ষা; একই সঙ্গে কর্তৃপক্ষ এজেন্টের পরিচয়, অনুমতি এবং তার কাজের দায়ভার কীভাবে যাচাই করা যায়, তা খতিয়ে দেখছে।
এআই তদন্তকারী কী করতে পারে
চ্যানের ধারণা, একটি এআই এজেন্টের মধ্যে ব্লকচেইন বিশ্লেষণ, গ্রাহক শনাক্তকরণের নথি, প্রতারণাসংক্রান্ত গোয়েন্দা তথ্য এবং সন্দেহজনক ওয়ালেট পর্যবেক্ষণের ব্যবস্থা যুক্ত করা যেতে পারে। দ্রুত তহবিল জব্দে সহায়ক সরঞ্জামও এ ব্যবস্থার অংশ হতে পারে।
প্রচলিত পর্যবেক্ষণব্যবস্থা প্রায়ই এমন সতর্কবার্তা তৈরি করে, যা তদন্তের জন্য কোনো ব্যক্তির কাছে পাঠানো হয়। এআই এজেন্ট নিজেই প্রস্তুতিমূলক কয়েকটি কাজ করতে পারে: লেনদেনের নথি সংগ্রহ, গ্রাহকের তথ্য মিলিয়ে দেখা, নিষেধাজ্ঞার তালিকা যাচাই এবং তদন্তকারীর জন্য মামলা-সংক্রান্ত নথি তৈরি। জেনারেটিভ এআই মূলত সারাংশ বা উত্তর তৈরির মতো বিষয়বস্তু তৈরি করে; এজেন্ট সংযুক্ত ব্যবস্থার সাহায্যে কাজের পরিকল্পনা ও তা সম্পাদনও করতে পারে।
ক্রিপ্টো ও প্রচলিত মুদ্রার মধ্যে দ্রুত অর্থ স্থানান্তর এমন একটি ধরন, যা চ্যান চিহ্নিত করেছেন। অপরাধীরা অর্থের উৎস শনাক্ত করা কঠিন করতে একাধিক লেনদেনের মাধ্যমে তা সরাতে পারে; এ প্রক্রিয়াকে ‘লেয়ারিং’ বলা হয়। ব্যাংকের নথি ও ব্লকচেইন লেনদেন একসঙ্গে পর্যালোচনা করলে তদন্তকারীরা দুই ব্যবস্থার মধ্য দিয়ে যাওয়া অর্থের পথ অনুসরণ করতে পারেন।
ওয়ালেটের নিয়ন্ত্রণে কে আছে তা শনাক্ত করতে হংকং বিকেন্দ্রীভূত পরিচয় সরঞ্জাম নিয়েও গবেষণা ও পরীক্ষামূলক কাজ করছে। ব্লকচেইনের ঠিকানাগুলো সাধারণত নামের বদলে অক্ষর ও সংখ্যার সারি হিসেবে দেখা যায়। কোনো ঠিকানার সঙ্গে যাচাইকৃত পরিচয়তথ্যের যোগসূত্র স্থাপন করলে সন্দেহজনক কার্যকলাপ তদন্তের জন্য ব্যাংকগুলো আরও স্পষ্ট ভিত্তি পেতে পারে।
এই উদ্যোগে স্টেবলকয়েন কেন গুরুত্বপূর্ণ
চ্যানের উদ্ধৃত চেইনঅ্যানালিসিসের ২০২৬ সালের ক্রিপ্টো অপরাধবিষয়ক প্রতিবেদনে অনুমান করা হয়েছে, ২০২৫ সালে অবৈধ ক্রিপ্টো ঠিকানাগুলোতে অন্তত ১৫৪ বিলিয়ন ডলার পৌঁছেছে, যা আগের বছরের তুলনায় ১৬২ শতাংশ বেশি। নিষেধাজ্ঞার আওতায় থাকা সংস্থাগুলোর কার্যক্রম এ বৃদ্ধির বড় অংশের জন্য দায়ী। মোট অর্থের ৮৪ শতাংশ ছিল স্টেবলকয়েন; বিশ্লেষণে পরিমাপ করা ক্রিপ্টো লেনদেনের পরিমাণের ১ শতাংশেরও কম ছিল অবৈধ কার্যক্রম।
স্টেবলকয়েন হলো এমন ডিজিটাল টোকেন, যেগুলোর মূল্য সাধারণত কোনো প্রচলিত মুদ্রার বিপরীতে স্থিতিশীল রাখার জন্য তৈরি করা হয়। তুলনামূলক স্থিতিশীল দাম এবং ওয়ালেটের মধ্যে সরাসরি অর্থ পাঠানোর সুবিধার কারণে এগুলো লেনদেনে কার্যকর। একই বৈশিষ্ট্য দ্রুত তহবিল সরাতে চাওয়া অপরাধীদেরও আকৃষ্ট করে।
ডিজিটাল সম্পদ দ্রুত সীমান্ত ও প্ল্যাটফর্ম পেরিয়ে যেতে পারে, আর লেনদেন ফিরিয়ে নেওয়া কঠিন হতে পারে। তাই তদন্তকারীদের এমন লেনদেনের ইতিহাস দরকার, যা অনুসরণ করা যায়; পাশাপাশি গ্রাহক শনাক্ত করতে বা তহবিলে প্রবেশাধিকার সীমিত করতে সক্ষম সংস্থাগুলোর কাছ থেকে সময়মতো সহযোগিতাও প্রয়োজন।
লাইসেন্সপ্রাপ্ত স্টেবলকয়েনের বিকাশে সতর্ক পদক্ষেপ
এইচকেএমএ ১০ এপ্রিল প্রথম স্টেবলকয়েন ইস্যুকারী হিসেবে এইচএসবিসি ও অ্যাঙ্করপয়েন্ট ফাইন্যান্সিয়ালকে লাইসেন্স দেয়। ৩৬টি আবেদনকারীর মধ্য থেকে তাদের বেছে নেওয়া হয়। সে সময় এইচকেএমএর প্রধান নির্বাহী এডি ইউ আশা প্রকাশ করেন, নিয়ন্ত্রিত হংকং স্টেবলকয়েন ২০২৬ সালের মাঝামাঝি থেকে দ্বিতীয়ার্ধে চালু হবে।
২০২৬ সালের ১০ এপ্রিলের এইচকেএমএর স্টেবলকয়েন লাইসেন্স ঘোষণায় লাইসেন্সধারী হিসেবে অ্যাঙ্করপয়েন্ট ফাইন্যান্সিয়াল লিমিটেড এবং দ্য হংকং অ্যান্ড সাংহাই ব্যাংকিং করপোরেশন লিমিটেডের নাম উল্লেখ করা হয়েছে। স্টেবলকয়েন অধ্যাদেশের অধীনে লাইসেন্সগুলো দেওয়া হয় এবং সেদিন থেকেই কার্যকর হয়। তাদের ব্যবসায়িক পরিকল্পনা অনুযায়ী, লাইসেন্সধারীরা পরবর্তী কয়েক মাসের মধ্যে প্রস্তুতি সম্পন্ন করে ব্যবসা চালু করতে চেয়েছিল।
লাইসেন্স দেওয়াকে ইউ "হংকংয়ে ডিজিটাল সম্পদের বিকাশে একটি গুরুত্বপূর্ণ মাইলফলক" হিসেবে বর্ণনা করেন। তিনি বলেন, নিয়ন্ত্রক ব্যবস্থা ইস্যুকারীদের উদ্ভাবনী প্রযুক্তি "ব্যবহারের সুযোগ দেবে, পাশাপাশি ব্যবহারকারীর শক্তিশালী সুরক্ষা ও কার্যকর ঝুঁকি ব্যবস্থাপনা নিশ্চিত করবে"।
চ্যান বলেন, স্টেবলকয়েনের ক্ষেত্রে কর্তৃপক্ষ শুরুতে সতর্ক পন্থা নিচ্ছে এবং বিনিয়োগকারী সুরক্ষা ও আর্থিক অপরাধ প্রতিরোধে নিয়ন্ত্রণকে অগ্রাধিকার দিচ্ছে। তিনি আরও বলেন, নিয়ন্ত্রক সংস্থা নজরদারির কাঠামো চালু করতে শুরু করেছে।
লাইসেন্স কর্মসূচি ও প্রস্তাবিত নজরদারি সরঞ্জাম পরস্পর-সংশ্লিষ্ট চাহিদা পূরণ করে। হংকং নিয়ন্ত্রিত ডিজিটাল মুদ্রার ব্যবহার বাড়াতে চায়, আর ব্যাংক ও ইস্যুকারীদের সন্দেহজনক কার্যকলাপ শনাক্ত করে দ্রুত সাড়া দেওয়ার উপায় প্রয়োজন। পরিচয় যাচাই, লেনদেন বিশ্লেষণ এবং আইন প্রয়োগকারী সংস্থার সঙ্গে সহযোগিতা—প্রতিটি উদ্যোগের ভিন্ন ভিন্ন দিক সামাল দেয়।
এআই গ্রহণের পরিধি বিস্তৃত, তবে স্বয়ংক্রিয় সরঞ্জাম কম প্রচলিত
এইচকেআইএমআরের এআই গ্রহণবিষয়ক প্রতিবেদন, যার শিরোনাম From Assistance to Autonomy: A.I. Adoption, Governance, and Compliance in Hong Kong's Financial Services Industry, ২০২৬ সালের জানুয়ারি থেকে জুলাইয়ের মধ্যে পরিচালিত জরিপ ও সাক্ষাৎকারের ভিত্তিতে তৈরি। জরিপটি জানুয়ারি থেকে মার্চ পর্যন্ত চলে এবং এতে ৩৯টি আর্থিক প্রতিষ্ঠান ও আটটি প্রযুক্তি সরবরাহকারী অংশ নেয়।
জেনারেটিভ এআই বর্তমানে ব্যবহার করছে বা ব্যবহারের পরিকল্পনা করছে—এমন প্রতিষ্ঠানের হার ২০২৫ সালের ৭৫ শতাংশ থেকে ২০২৬ সালে ১৫ শতাংশ পয়েন্ট বেড়ে ৯০ শতাংশ হয়েছে। এজেন্টভিত্তিক এআইয়ের ক্ষেত্রে ১৩ শতাংশ আর্থিক প্রতিষ্ঠান প্রযুক্তিটি বাস্তবায়ন করেছে এবং ৫৬ শতাংশ তা করার পরিকল্পনা করেছে। এই পরিসংখ্যান আগ্রহের উল্লেখযোগ্য মাত্রা দেখায়; তবে অধিকাংশ সম্ভাব্য ব্যবহারকারী এখনো পরিকল্পনা পর্যায়ে রয়েছে।
নিয়ন্ত্রক পরিপালনের ক্ষেত্রে ৮৬ শতাংশ প্রতিষ্ঠান জেনারেটিভ এআই গ্রহণ করেছে বা তা গ্রহণের পরিকল্পনা করছে। আগামী তিন থেকে পাঁচ বছরে এজেন্ট ব্যবহারের সম্ভাবনা খতিয়ে দেখতে আগ্রহী প্রতিষ্ঠানের হার ৭০ শতাংশের বেশি। তবে ব্যাংকগুলো নিরাপত্তা ও ব্যাখ্যাযোগ্যতা নিয়ে উদ্বেগ জানিয়েছে—অর্থাৎ, কর্মীরা কোনো এআই ব্যবস্থা কীভাবে সিদ্ধান্তে পৌঁছাল, তা বুঝতে ও ব্যাখ্যা করতে পারবেন কি না।
একটি ব্যাংক লেনদেনের নথি, ছবি এবং গ্রাহকদের ডিজিটাল কার্যকলাপের মাধ্যমে সম্ভাব্য মানি লন্ডারিং তদন্তে জেনারেটিভ এআই ব্যবহারের কথা জানিয়েছে। ব্যাংকটি বলেছে, তদন্ত দ্রুততর ও আরও নির্ভুল হয়েছে; তবে বিস্তারিত কার্যকারিতা-সংক্রান্ত পরিসংখ্যান দেয়নি। এইচকেএমএ কারিগরি সহায়তা ও কর্মশালার মাধ্যমে ব্যাংকগুলোকে সহায়তা করেছে।
এজেন্টকে ক্ষমতা দেওয়ার আগে পরীক্ষা
জিগ ফাইন্যান্সের সহ-প্রতিষ্ঠাতা আবদুল রাফায় গাদিত বলেন, এজেন্টকে স্বতন্ত্রভাবে কাজ করার অনুমতি দেওয়ার আগে ব্যাংকগুলোর উচিত অতীতের জালিয়াতির ঘটনা দিয়ে সেগুলো পরীক্ষা করা এবং বিদ্যমান নজরদারি ব্যবস্থার পাশাপাশি চালানো।
গাদিতের মতে, ব্যাংকগুলোর শনাক্তকরণের মান এবং তদন্তে লাগা সময়—দুটিই পরিমাপ করা উচিত:
"এটি কী শনাক্ত করে, কী এড়িয়ে যায় এবং তদন্তে কত সময় লাগে—তা তুলনা করুন। সতর্কবার্তা কম পাওয়া তখনই কাজে আসে, যদি সন্দেহজনক কার্যকলাপ শনাক্ত করা অব্যাহত থাকে," বলেন তিনি।
এ ধরনের পরীক্ষা ব্যাংকগুলোকে এজেন্টের ফলাফল পরিচিত ঘটনা ও বিদ্যমান নিয়ন্ত্রণব্যবস্থার সঙ্গে তুলনা করার সুযোগ দেবে। কম সতর্কবার্তা দেওয়া ব্যবস্থা তদন্তকারীদের কাজ কমাতে পারে, তবে সন্দেহজনক লেনদেন শনাক্ত হচ্ছে কি না এবং বৈধ গ্রাহকদের কত ঘন ঘন ভুলভাবে চিহ্নিত করছে, তা ব্যাংকগুলোর পরিমাপ করা দরকার।
গাদিত বলেন, এজেন্ট নথি সংগ্রহ, নিষেধাজ্ঞার তালিকা যাচাই এবং তদন্তের ফাইল প্রস্তুত করতে পারে। তবে অ্যাকাউন্ট স্থগিত, অর্থ পরিশোধ প্রত্যাখ্যান বা সন্দেহজনক কার্যকলাপের প্রতিবেদন দেওয়ার সিদ্ধান্ত ব্যাংককর্মীদের হাতেই থাকা উচিত। গ্রাহকদের জন্য এই সীমারেখা গুরুত্বপূর্ণ, কারণ নজরদারিসংক্রান্ত সিদ্ধান্তে অর্থ ব্যবহারের সুযোগ প্রভাবিত হতে পারে বা লেনদেনে বিলম্ব হতে পারে।
প্রজেক্ট সেজের প্রশ্ন: এজেন্টকে অনুমতি দিয়েছে কে?
এইচকেএমএ ২০২৬ সালের ২ নভেম্বর প্রজেক্ট সেজ চালু করে। এর পূর্ণ নাম সিকিউরিং এজেন্টিক ফাইন্যান্স উইথ গভর্ন্যান্স অ্যান্ড এনেবলমেন্ট। সফটওয়্যার কারও হয়ে কাজ করতে পারলে প্রয়োজনীয় সুরক্ষাব্যবস্থাসহ আর্থিক এজেন্টের ব্যবহারিক প্রয়োগ পরীক্ষা করাই এ প্রকল্পের উদ্দেশ্য।
সরকারি ঘোষণায় চারটি ক্ষেত্রের কথা বলা হয়েছে: সম্ভাব্য ব্যবহার পরীক্ষা, এজেন্টের পরিচয় ও অর্পিত ক্ষমতা যাচাই, বিভিন্ন ব্যবস্থার মধ্যে কাজের উপযোগী মানদণ্ড তৈরি এবং আইনি ও নিয়ন্ত্রক কাঠামো খতিয়ে দেখা। অর্পিত ক্ষমতা বলতে গ্রাহক বা প্রতিষ্ঠান কোনো নির্দিষ্ট কাজ করার জন্য এজেন্টকে যে অনুমতি দেয়, তা বোঝায়।
সম্ভাব্য ব্যবহার অপরাধ শনাক্তকরণের বাইরেও দৈনন্দিন অর্থ পরিশোধ, ব্যবসায়িক ক্রয়, কোষাগার ব্যবস্থাপনা এবং ডিজিটাল সেবার জন্য যন্ত্রে-যন্ত্রে অর্থ পরিশোধ পর্যন্ত বিস্তৃত। আর্থিক প্রতিষ্ঠান, প্রযুক্তি সরবরাহকারী, পেশাদার সেবা প্রতিষ্ঠান ও শিক্ষাঙ্গনের প্রতিনিধিদের নিয়ে এইচকেএমএ একটি এজেন্টিক ফাইন্যান্স বিশেষজ্ঞ দলও গঠন করেছে।
পরিচয় যাচাইয়ের বিষয়টি মানুষের পাশাপাশি সফটওয়্যারের ক্ষেত্রেও প্রযোজ্য। ওয়ার্ল্ড ফাউন্ডেশনের গবেষণা প্রকৌশলী ডমিনিক ক্লেমেন্তে বলেন, কোনো সন্দেহজনক লেনদেনের অনুমোদন কে দিচ্ছেন, বিশেষ করে দূর থেকে অনুমোদন দেওয়ার সময়, ব্যাংকগুলোর তা যাচাই করা উচিত।
বাস্তব সমস্যাটি ক্লেমেন্তে এভাবে তুলে ধরেন:
"ধরা যাক, জুমে কোনো সহকর্মীকে সন্দেহজনকভাবে চিহ্নিত একটি ওয়্যার ট্রান্সফারে অনুমোদন দিতে বলছি; আমি নিশ্চিত হতে চাই, ক্যামেরায় সত্যিই তিনিই আছেন," বলেন তিনি।
গোয়েন্দা তথ্য বিনিময়ে ব্যাংক, প্ল্যাটফর্ম ও পুলিশের সংযোগ
হংকংয়ের ভার্চুয়াল অ্যাসেট ইন্টেলিজেন্স টাস্কফোর্সে পুলিশ, কাস্টমস অ্যান্ড এক্সসাইজ বিভাগ, এইচকেএমএ, সিকিউরিটিজ অ্যান্ড ফিউচারস কমিশন, লাইসেন্সপ্রাপ্ত ক্রিপ্টো প্ল্যাটফর্ম এবং স্টেবলকয়েন ইস্যুকারীরা রয়েছে। চ্যান বলেন, এ দল অপরাধ মোকাবিলায় দ্রুত সাড়া দিতে এবং তথ্য বিনিময় উন্নত করতে সহায়তা করে।
কোনো ব্যাংকের কাছে গ্রাহকের পরিচয়-সংক্রান্ত নথি থাকতে পারে, ক্রিপ্টো প্ল্যাটফর্মের কাছে থাকতে পারে ওয়ালেটের তথ্য, আর পুলিশের কাছে থাকতে পারে প্রতারণাসংক্রান্ত গোয়েন্দা তথ্য। এসব তথ্য একত্রিত হলে সম্পদ আবার সরানোর আগেই তদন্তকারীরা পদক্ষেপ নিতে পারেন। বিভিন্ন বিচারব্যবস্থায় আর্থিক অপরাধবিষয়ক নিয়মের সামঞ্জস্য আনতে ফিন্যান্সিয়াল অ্যাকশন টাস্কফোর্সের ডিজিটাল সম্পদবিষয়ক কাজের দিকেও চ্যান ইঙ্গিত করেন।
শিল্পখাতের সহযোগিতাও এগোচ্ছে। ক্রিপ্টো অপরাধ মোকাবিলায় এআই ব্যবহারের জন্য ট্রন, টেথার ও চেইনঅ্যানালিসিস আগে একটি জোট গঠন করেছে। হংকংয়ের উদ্যোগে প্রযুক্তির পরীক্ষামূলক প্রয়োগের পাশাপাশি আর্থিক লেনদেনের তথ্যের ভিন্ন ভিন্ন অংশ থাকা প্রতিষ্ঠানগুলোর সহযোগিতা যুক্ত হয়েছে।
ঝুঁকি শুধু অপরাধ নজরদারিতেই সীমাবদ্ধ নয়। ফেডারেল রিজার্ভের গভর্নর মাইকেল বার ১৬ নভেম্বর সতর্ক করে বলেন, এআই এজেন্ট মানব অনুমোদন ছাড়াই আমানত সরিয়ে ব্যাংক থেকে অর্থ উত্তোলনের ঢল ত্বরান্বিত করতে পারে। তিনি বলেন, গ্রাহকের সম্মতি যাচাই করতে না পারলেও অ্যাকাউন্ট পরিচালনার চেষ্টা করেছে—এমন এজেন্টের মুখোমুখি ব্যাংকগুলো ইতিমধ্যেই হয়েছে। আরও স্বয়ংক্রিয় ব্যবস্থার কথা ভাবছে এমন যেকোনো ব্যাংকের জন্য এ সতর্কবার্তা অনুমতি যাচাইয়ের গুরুত্ব তুলে ধরে।
নিয়ন্ত্রক উদ্যোগের অগ্রগতি
এইচকেএমএর আর্থিক অপরাধবিষয়ক সার্কুলারগুলো দেখায়, ক্রিপ্টো নিয়ে সাম্প্রতিক প্রস্তাবের আগেই এআই নিয়ে তাদের কাজ শুরু হয়েছিল। লেনদেন পর্যবেক্ষণবিষয়ক নির্দেশনা থেকে এজেন্টের ব্যাপক ব্যবহার ও পরিচালনব্যবস্থার দিকে অগ্রসর হয়েছে এ উদ্যোগ।
- এপ্রিল ও সেপ্টেম্বর ২০২৪: এইচকেএমএ লেনদেন পর্যবেক্ষণ ও এআই নিয়ে একটি বিষয়ভিত্তিক পর্যালোচনা তালিকাভুক্ত করে; পরে সন্দেহজনক কার্যকলাপ পর্যবেক্ষণে এআই ব্যবহারের নির্দেশনা দেয়।
- ১৯ নভেম্বর ২০২৫: মানি লন্ডারিং ও সন্ত্রাসে অর্থায়ন মোকাবিলায় এআই গ্রহণে সহায়তা দিয়ে কর্তৃপক্ষ একটি সার্কুলার জারি করে।
- ২২ জুন ২০২৬: আর্থিক অপরাধ মোকাবিলায় এআই গ্রহণ নিয়ে আরেকটি সার্কুলার জারি হয়।
- ১৫ অক্টোবর ২০২৬: দায়িত্বশীল এআইয়ের জন্য এইচকেএমএ তাদের অ্যাকাউন্টেবিলিটি, রেজিলিয়েন্স অ্যান্ড ট্রাস্ট কাঠামোর ঘোষণা দেয়।
- ২ নভেম্বর ২০২৬: এজেন্টিক ফাইন্যান্সের ব্যবহার ও সুরক্ষাব্যবস্থা খতিয়ে দেখতে প্রজেক্ট সেজ চালু হয়।
- ১৭ নভেম্বর ২০২৬: চ্যান ক্রিপ্টো নজরদারির ধারণা তুলে ধরেন এবং এইচকেআইএমআর এআই গ্রহণবিষয়ক গবেষণা প্রকাশ করে।
অক্টোবরের দায়িত্বশীল এআই কাঠামোটি স্যান্ডবক্স পরীক্ষার পর আসে, যেখানে ৬০ শতাংশের বেশি ব্যবহারক্ষেত্রে অনুমোদিত সীমার মধ্যে কাজের পরিকল্পনা ও সম্পাদন করতে পারে—এমন এজেন্ট পরীক্ষা করা হয়। এসব পরীক্ষায় জালিয়াতি শনাক্তকরণ ও আর্থিক ঝুঁকি পর্যবেক্ষণসহ বিভিন্ন ব্যবহার অন্তর্ভুক্ত ছিল।
নভেম্বরের বৃহত্তর প্রযুক্তি কর্মসূচিতে পোস্ট-কোয়ান্টাম ক্রিপ্টোগ্রাফি, টোকেনাইজেশন এবং সীমান্ত পেরিয়ে অর্থ পরিশোধও অন্তর্ভুক্ত ছিল। ক্রিপ্টো অপরাধবিষয়ক প্রস্তাব এজেন্টিক এআইয়ের কাজে একটি সুনির্দিষ্ট চ্যালেঞ্জ হাজির করেছে: তদন্তকারীরা হস্তক্ষেপ করার মতো যথেষ্ট দ্রুত সময়ে লেনদেনের সূত্রের সঙ্গে পরিচয়ের যোগসূত্র স্থাপন করা, একই সঙ্গে ক্ষমতা ও জবাবদিহি স্পষ্ট রাখা।
মূল বিষয়গুলো
- ব্লকচেইন বিশ্লেষণ, ব্যাংকের গ্রাহক-নথি ও প্রতারণাসংক্রান্ত গোয়েন্দা তথ্য একত্রিত করতে পারে—এমন এআই এজেন্ট নিয়ে কাজ করছে এইচকেএমএ।
- চেইনঅ্যানালিসিসের অনুমান অনুযায়ী, ২০২৫ সালে অন্তত ১৫৪ বিলিয়ন ডলার অবৈধ ক্রিপ্টো ঠিকানাগুলোতে পৌঁছেছে; এর ৮৪ শতাংশ ছিল স্টেবলকয়েন।
- হংকংয়ের আর্থিক খাতের জরিপে দেখা গেছে, ১৩ শতাংশ প্রতিষ্ঠান এআই এজেন্ট বাস্তবায়ন করেছে এবং ৫৬ শতাংশ তা করার পরিকল্পনা করছে।
- প্রজেক্ট সেজে এজেন্টের পরিচয়, অনুমতি, কারিগরি মানদণ্ড ও আইনি দায়বদ্ধতা খতিয়ে দেখা হচ্ছে।
- প্রস্তাবিত ক্রিপ্টো নজরদারি এজেন্ট চালুর কোনো সময়সীমা বা বাধ্যতামূলক ব্যবহারের শর্ত ঘোষণা করা হয়নি।