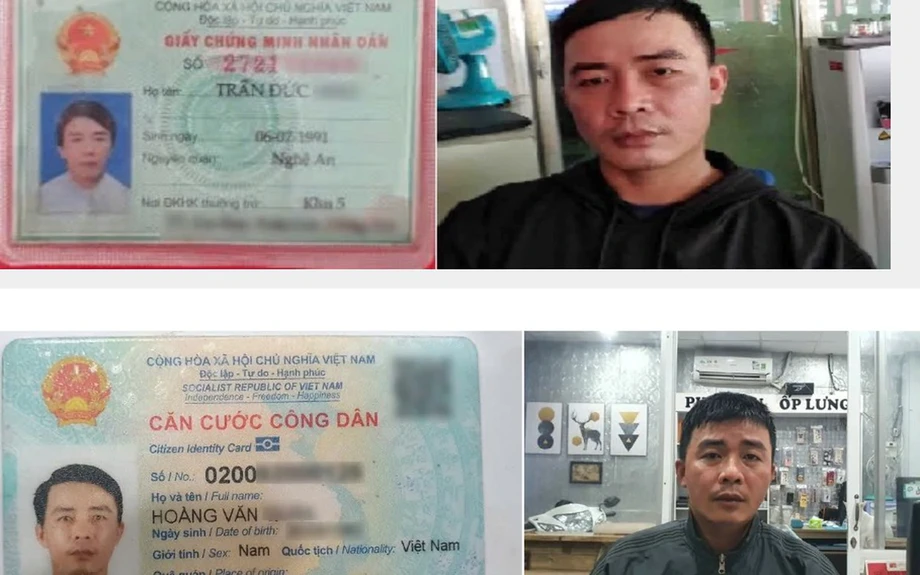
সন্দেহভাজনের ছবি, অন্যের পরিচয়
ভিয়েতনামের ডং নাইয়ে পুলিশ এমন এক সন্দেহভাজনকে গ্রেপ্তার করেছে, যার বিরুদ্ধে অন্যদের ব্যক্তিগত তথ্যসংবলিত জাল পরিচয়পত্রে নিজের ছবি বসিয়ে কিস্তিতে পণ্য কেনার চুক্তি করার অভিযোগ রয়েছে। এ ঘটনা দেখায়, পরিচয়সংক্রান্ত তথ্য চুরি হলে কেউ ঋণের আবেদন না করেও তাকে ঋণ পরিশোধের দাবি এবং ক্ষতিগ্রস্ত ক্রেডিট ইতিহাসের মুখে পড়তে হতে পারে।
সূচিপত্র
- সন্দেহভাজনের ছবি, অন্যের পরিচয়
- কীভাবে ভুয়া পরিচয় আর্থিক চুক্তিতে রূপ নেয়
- পরিচয় যাচাই কেন কঠিন ছিল
- সময়ের সঙ্গে কী বদলেছে
- নির্দোষ কাউকে কি ঋণ পরিশোধ করতে বাধ্য করা যায়?
- ঋণদাতার কাছে কী চাইবেন
- ক্রেডিট রেকর্ড সংশোধনে আলাদা আবেদন প্রয়োজন
- আগাম সতর্কবার্তায় দ্রুত পদক্ষেপ নেওয়া যায়
- নথির ছবি নকল হওয়ার আগেই সুরক্ষা
- মূল বিষয়গুলো
ডং নাই পুলিশের সাইবার নিরাপত্তা বিভাগ তান আন কমিউন পুলিশের সঙ্গে মিলে গ্রেপ্তারটি চালায়। এ ধরনের প্রতারণা নিয়ে সতর্কবার্তায় পুলিশ ভোক্তা অর্থায়ন প্রতিষ্ঠান FE Credit, Mcredit ও Home Credit-এর নাম উল্লেখ করেছে। তদন্তকারীরা বলেছেন, জাল নথি ব্যবহার করে আবেদনপত্র তৈরি এবং প্রতারণার মাধ্যমে সম্পদ পাওয়ার উদ্দেশ্যে কেনাকাটার চুক্তি করা হয়েছিল।
তদন্ত চলছে। সন্দেহভাজনের পরিচয়, কতজনের ছদ্মবেশ নেওয়া হয়েছে, লেনদেনের মূল্য কত বা গ্রেপ্তারের তারিখ কবে—পুলিশ প্রকাশ্যে তা জানায়নি।
ভুক্তভোগীরা লেনদেনের অনেক পরে প্রথম সতর্কবার্তা পেতে পারেন: কিস্তি পরিশোধের তাগাদা, ঋণ আদায়ের ফোনকল অথবা ঋণ নেওয়ার আবেদন প্রত্যাখ্যান। নথিতে যাঁর তথ্য রয়েছে, তাঁকে চাপ দিতে তাঁর আত্মীয়স্বজন ও সহকর্মীদের কাছেও ফোন যেতে পারে।
এ সমস্যার দুটি দিক রয়েছে। কেউ যে লেনদেনে সম্মতি দেননি, তা তাঁকে চ্যালেঞ্জ করতে হয়; একই সঙ্গে ভুল ক্রেডিট তথ্য সংশোধনের উদ্যোগও নিতে হয়। ভিয়েতনামের আইনি সুরক্ষা, ঋণদাতাদের পরিচয় যাচাই এবং নতুন ক্রেডিট অনুসন্ধান সতর্কবার্তা—সমস্যার ভিন্ন ভিন্ন দিক মোকাবিলা করে।
কীভাবে ভুয়া পরিচয় আর্থিক চুক্তিতে রূপ নেয়
ডং নাইয়ের পদ্ধতিতে আসল ব্যক্তিগত তথ্যের সঙ্গে জাল নথি যুক্ত করা হয়েছিল। CMND ও CCCD হলো ভিয়েতনামের পরিচয়পত্র; এসব নথির নম্বর ও অন্যান্য শনাক্তকারী তথ্য আর্থিক প্রতিষ্ঠানকে কোনো আবেদন নির্দিষ্ট ব্যক্তির সঙ্গে মেলাতে সাহায্য করে।
অন্যের তথ্যের পাশে নিজের ছবি বসিয়ে একজন ছদ্মবেশী আবেদনকারীর সঙ্গে মেলে—এমন নথি দেখাতে পারে। কিন্তু এর ফলে তৈরি হওয়া আর্থিক রেকর্ড গিয়ে পড়ে পরিচয় চুরির শিকার ব্যক্তির নামে। কিস্তিতে পণ্য কেনার ক্ষেত্রে ক্রেতা পণ্য হাতে পান, আর অর্থ পরিশোধ করেন সময়ের সঙ্গে ভাগ করে।
সর্বসাধারণের জন্য প্রকাশিত পরিচয়পত্রের ছবি, অনলাইনে কেনাবেচা করা ছবি, প্রতারণামূলক লিংক অথবা ব্যাংক, অর্থায়ন প্রতিষ্ঠান কিংবা সরকারি সংস্থার কর্মী পরিচয় দেওয়া ব্যক্তিদের মাধ্যমে ব্যক্তিগত তথ্য অপরাধীদের হাতে পৌঁছাতে পারে। ডং নাইয়ের ঘটনায় সন্দেহভাজন কোন পথে তথ্য পেয়েছিলেন, তদন্তকারীরা তা জানাননি।
ভিয়েতনামের সাইবার জরুরি সাড়া দল VNCERT এবং সাইবার নিরাপত্তা কর্তৃপক্ষ পরিচয়সংক্রান্ত তথ্যের অবৈধ বিতরণ শনাক্ত করেছে। এর মধ্যে ভূগর্ভস্থ অনলাইন ফোরামে কোটি কোটি ক্রেডিট রেকর্ড বিক্রির ঘটনাও রয়েছে। এসব রেকর্ড বলতে ডেটাসেটে থাকা এন্ট্রি বোঝায়, যেখানে একই ব্যক্তির তথ্য একাধিকবার থাকতে পারে।
চুরি হওয়া পরিচয়পত্রের ছবিটি অনলাইনে ঋণের আবেদন, সিম কার্ড নিবন্ধন বা ভুয়া অ্যাকাউন্ট তৈরির চেষ্টাতেও ব্যবহার করা হতে পারে। ফলে একটি নথি শুধু একটি কেনাকাটা বা ঋণদাতার ক্ষেত্রেই নয়, আরও নানা কাজে লাগতে পারে।
পরিচয় যাচাই কেন কঠিন ছিল
ISEAS – Yusof Ishak Institute তাদের ভোক্তা অর্থায়নবিষয়ক গবেষণায় এসব দুর্বলতা পর্যালোচনা করেছে। গবেষণাটি প্রকাশিত হয় ২০২১ সালের ২৪ আগস্ট। গবেষকেরা হ্যানয় ও হো চি মিন সিটিতে ৩৬ জনের সাক্ষাৎকার নেন; তাঁদের মধ্যে ছিলেন ব্যাংক ও অর্থায়ন খাতের ১৪ জন পেশাজীবী এবং ২২ জন ঋণগ্রহীতা।
গবেষণায় আসল ও নকল পরিচয়পত্রের কালোবাজার, ৯ অঙ্কের পরিচয় নম্বর থেকে ১২ অঙ্কের নম্বরে পরিবর্তনের সময় সৃষ্ট বিভ্রান্তি এবং ঋণদাতাদের মধ্যে প্রতারণাকারী আবেদনকারীদের তথ্য আদান-প্রদানের সীমাবদ্ধতার কথা উঠে এসেছে।
স্টেট ব্যাংকের অধীন ভিয়েতনামের জাতীয় ক্রেডিট ব্যুরো, ক্রেডিট ইনফরমেশন সেন্টারের এক জ্যেষ্ঠ কর্মকর্তা ব্যাখ্যা করেন, কীভাবে ভিন্ন নথি ব্যবহার করে একাধিক ঋণের আবেদন করা হতে পারে:
ঋণগ্রহীতারা ভিন্ন ভিন্ন নথি ব্যবহার করে বিভিন্ন ঋণের আবেদন করার চেষ্টা করতে পারেন, যাতে তাঁদের তথ্য গোপন থাকে
আয় যাচাইয়ের সমস্যার কথাও গবেষকেরা নথিবদ্ধ করেছেন, বিশেষ করে যাঁরা নগদে বেতন পান বা আনুষ্ঠানিক চাকরির রেকর্ড ছাড়াই কাজ করেন। ফলে ঋণদাতাদের সামনে দুটি পৃথক কাজ ছিল: আবেদনকারী কে, তা নিশ্চিত করা এবং তিনি ঋণ পরিশোধ করতে পারবেন কি না, তা মূল্যায়ন করা।
গবেষণায় বলা হয়েছে, ভুয়া পরিচয়পত্রসহ সন্দেহজনক আবেদন শনাক্ত করতে FE Credit আগে থেকেই প্রতারণা শনাক্তকরণ স্কোর ব্যবহার করছিল। ঋণ পরিশোধের ঝুঁকি মূল্যায়নে তারা অন্য স্কোরও ব্যবহার করত। প্রতারণা যাচাইয়ে খোঁজা হয় জালিয়াতির লক্ষণ; আর ক্রেডিট স্কোর অনুমান করে ঋণগ্রহীতা ঋণ পরিশোধ করবেন কি না। উভয় পদ্ধতিই ব্যবস্থায় প্রবেশ করা তথ্যের মানের ওপর নির্ভরশীল।
সময়ের সঙ্গে কী বদলেছে
পরিচয় যাচাইয়ের অবকাঠামো, জনসতর্কতা, ডিজিটাল যাচাই এবং তথ্য সুরক্ষার নিয়মের মধ্য দিয়ে ভিয়েতনামের পদক্ষেপের পরিসর বেড়েছে। ২০২১ সালের গবেষণায় জননিরাপত্তা মন্ত্রণালয়ের একটি সমন্বিত জনসংখ্যা ডেটাবেস তৈরির কাজের কথা বলা হয়, যা ১২ অঙ্কের নম্বর, চিপ ও কিউআর কোডযুক্ত পরিচয়পত্রের সঙ্গে যুক্ত।
তারিখসহ কয়েকটি ঘটনা দেখায়, কীভাবে এ উদ্যোগের পরিসর বিস্তৃত হয়েছে:
- ২৪ আগস্ট ২০২১: পরিচয় যাচাই, ক্রেডিট স্কোরিং ও ভোক্তা ঋণ নিয়ে ISEAS-এর গবেষণা প্রকাশিত হয়।
- ১৭ জানুয়ারি ২০২৪: ক্রেডিট ও ভুয়া কর নিবন্ধনের জন্য পরিচয়সংক্রান্ত তথ্যের অপব্যবহার নিয়ে হা তিন প্রাদেশিক পুলিশ সতর্ক করে।
- ১ জুলাই ২০২৪: ব্যাংকগুলো বায়োমেট্রিক মিল যাচাই চালুর আগে ও পরে প্রতারণার তুলনামূলক পরিসংখ্যানে এ তারিখকে ভিত্তি হিসেবে ধরা হয়।
- ২২ জুলাই ২০২৫: অন্যের পরিচয়পত্র ব্যবহার করে ঋণ নেওয়া নিয়ে TrueMoney নির্দেশনা প্রকাশ করে, যা পরে ২ অক্টোবর ২০২৫ হালনাগাদ করা হয়।
- ১ জানুয়ারি ২০২৬: ভিয়েতনামের ব্যক্তিগত তথ্য সুরক্ষা আইন, নং 91/2025/QH15, কার্যকর হয়।
- ২৪ অক্টোবর ২০২৬: মেসেজিং অ্যাপে সংবেদনশীল ছবি শেয়ার সীমিত রাখার পরামর্শ দেয় কা মাউ প্রাদেশিক পুলিশ।
ডং নাইয়ের তদন্ত এসব উদ্বেগকে বাস্তব ঘটনার মধ্যে নিয়ে এসেছে: ভোক্তা অর্থায়ন চুক্তির মাধ্যমে পণ্য নিতে জাল নথি ব্যবহার করা হয়েছে। ঋণ আদায়ের মাধ্যমে সমস্যা জানার অপেক্ষা না করে ঋণ ও লেনদেনের নোটিশ খেয়াল রাখতে বাসিন্দাদের আহ্বান জানিয়েছে পুলিশ।
নির্দোষ কাউকে কি ঋণ পরিশোধ করতে বাধ্য করা যায়?
হো চি মিন সিটি বার অ্যাসোসিয়েশনের আইনজীবী ডাং থি থুই হুয়েন বলেছেন, ঋণের আবেদনে কারও পরিচয়সংক্রান্ত তথ্য থাকলেই স্বয়ংক্রিয়ভাবে তাঁর ঋণ পরিশোধের দায় তৈরি হয় না। মূল বিষয় হলো, ওই ব্যক্তি লেনদেনে অংশ নিয়েছিলেন কি না, কাউকে তাঁর হয়ে কাজ করার অনুমতি দিয়েছিলেন কি না, অথবা অন্য কোনোভাবে তাঁর আইনি দায় রয়েছে কি না।
হুয়েন ভিয়েতনামের ২০১৫ সালের দেওয়ানি আইনের ১১৭ নম্বর ধারার কথা উল্লেখ করেন। বৈধ দেওয়ানি লেনদেনের শর্তগুলোর মধ্যে এ ধারায় স্বেচ্ছায় অংশ নেওয়ার বিষয়টি রয়েছে। কেউ ঋণ চুক্তিতে প্রবেশ না করলে, অনুমতি না দিলে বা ঋণ নেওয়ার ইচ্ছা না থাকলে—ছদ্মবেশী ব্যক্তির আবেদনের ভিত্তিতে করা দাবি চ্যালেঞ্জ করার যথেষ্ট কারণ তাঁর রয়েছে।
তবে ভুল ঋণ রেকর্ড তাৎক্ষণিক বাস্তব সমস্যার কারণ হতে পারে। নতুন আবেদনের বিষয়ে সিদ্ধান্ত নেওয়ার সময় ঋণদাতারা ঋণ নেওয়া ও পরিশোধের ইতিহাস পর্যালোচনা করেন। বিরোধপূর্ণ বকেয়া ঋণের রেকর্ড তদন্ত করে সংশোধন না হওয়া পর্যন্ত বাড়ির অর্থায়ন, গাড়ি কেনা বা অন্যান্য আর্থিক সেবা নেওয়া কঠিন হতে পারে।
ডং নাই বার অ্যাসোসিয়েশনের আইনজীবী নগুয়েন মিন ডাং বলেছেন, প্রতারণার মাধ্যমে ঋণ বা পণ্য পেতে অন্যের তথ্য বা নথি ব্যবহার করলে অপরাধের ধরন, এর গুরুতরতা ও পরিণতির ওপর নির্ভর করে ফৌজদারি দায় তৈরি হতে পারে।
TrueMoney-এর পরিচয় অপব্যবহারবিষয়ক নির্দেশনায় ৪ কোটি থেকে ৬ কোটি ডং পর্যন্ত সম্ভাব্য প্রশাসনিক জরিমানা এবং ফৌজদারি কার্যক্রমের কথাও বলা হয়েছে। এ অঙ্কটি সাধারণ নির্দেশনা হিসেবে উল্লেখ করা হয়েছে; ডং নাইয়ের মামলার তদন্ত চলছে এবং আইনি ফলাফল নির্ভর করবে কোন অপরাধ প্রমাণিত হয় তার ওপর।
ঋণদাতার কাছে কী চাইবেন
অপরিচিত কোনো ঋণ বা কিস্তির চুক্তি সম্পর্কে জানতে পারলে সংশ্লিষ্ট আর্থিক প্রতিষ্ঠানের প্রকাশিত যোগাযোগমাধ্যমে দ্রুত যোগাযোগ করা উচিত এবং নিকটস্থ থানায় পরিচয় জালিয়াতির সন্দেহের কথা জানানো উচিত। লেনদেন ও সন্দেহভাজন অপরাধ খতিয়ে দেখতে—দুই পদক্ষেপই নিতে বলেছে ডং নাই পুলিশ।
বিরোধপূর্ণ ঋণের বিবরণ, বার্তা, ইমেইল, ঋণ আদায়ের নোটিশ এবং প্রাসঙ্গিক কল রেকর্ড সংরক্ষণের পরামর্শ দিয়েছে TrueMoney। পুলিশের কাছে অভিযোগ পাওয়ার লিখিত নিশ্চিতকরণ চাইতে এবং ঋণদাতার সঙ্গে যোগাযোগের রেকর্ড রাখতে বলেছে তারা।
লেনদেনটি কীভাবে হয়েছে, তা পুনর্গঠনে আর্থিক প্রতিষ্ঠানের কাছে চাওয়া নথিগুলো সহায়ক হওয়া উচিত:
- ঋণের আবেদনপত্র ও স্বাক্ষরিত চুক্তি।
- অনুমোদনের জন্য ব্যবহৃত পরিচয়পত্র ও যাচাইয়ের রেকর্ড।
- ইলেকট্রনিক পরিচয় যাচাইয়ের সময় সংগৃহীত ছবি বা ভিডিও, যা সাধারণত eKYC নামে পরিচিত।
- অর্থ স্থানান্তর হয়ে থাকলে প্রাপকের অ্যাকাউন্টসহ অর্থ ছাড়ের রেকর্ড।
- লেনদেনে পণ্য থাকলে তা সরবরাহ বা হস্তান্তরের রেকর্ড।
ইলেকট্রনিক পরিচয় যাচাই হলো শাখা বা বিক্রয়কেন্দ্রে সরাসরি উপস্থিতির ওপর পুরোপুরি নির্ভর না করে দূর থেকে গ্রাহকের পরিচয় যাচাইয়ের প্রক্রিয়া। আবেদনকারী এবং যাঁর তথ্য ব্যবহার করা হয়েছে, তাঁদের তুলনা করতে তদন্তকারীদের এসব রেকর্ড সাহায্য করতে পারে।
তদন্ত চলাকালে বিরোধপূর্ণ ঋণ এবং এর ওপর আরও সুদ বা ফি আদায় স্থগিত রাখতে ঋণদাতাকে অনুরোধ করার পরামর্শও দিয়েছে TrueMoney। ভুক্তভোগীর উচিত অনুরোধটি ও প্রতিষ্ঠানের জবাব সংরক্ষণ করা; সেই সঙ্গে কোন কর্মীর সঙ্গে, কবে যোগাযোগ করেছেন, তারও রেকর্ড রাখা।
ক্রেডিট রেকর্ড সংশোধনে আলাদা আবেদন প্রয়োজন
ভিয়েতনামের ক্রেডিট ইনফরমেশন সেন্টার, যা সাধারণত CIC নামে পরিচিত, ঋণদাতাদের ব্যবহৃত ঋণের ইতিহাসসংক্রান্ত তথ্য সংরক্ষণ করে। ব্যক্তিগত ক্রেডিট প্রতিবেদন যাচাই করলে পরিচয়ের সঙ্গে যুক্ত অপরিচিত ঋণদাতা, বকেয়া অর্থ ও বিলম্বিত পরিশোধ শনাক্ত করা যেতে পারে।
হুয়েন 15/2023/TT-NHNN সার্কুলারের ১৯ নম্বর ধারার ৪ নম্বর উপধারার কথা উল্লেখ করেছেন। এতে গ্রাহকদের ভুল ক্রেডিট তথ্য সংশোধনের অনুরোধ করার অধিকার দেওয়া হয়েছে। কারণ ও সহায়ক নথিসহ CIC, সংশ্লিষ্ট ঋণদাতা প্রতিষ্ঠান বা অংশগ্রহণকারী কোনো সংস্থার কাছে আবেদন করা যায়।
সংশোধনের একটি কার্যকর আবেদনে বিরোধপূর্ণ তথ্য, পুলিশের অভিযোগ পাওয়ার নিশ্চিতকরণ এবং ঋণদাতার কাছ থেকে পাওয়া প্রমাণ একত্রে থাকা উচিত। চুক্তি তদন্তের দায়িত্ব আর্থিক প্রতিষ্ঠান ও সংশ্লিষ্ট কর্তৃপক্ষের; গ্রাহকের নামে নথিভুক্ত ক্রেডিট তথ্যের বিষয়টি দেখে CIC।
যোগাযোগের নথি, ঋণ আদায়ের নোটিশ, চুক্তি এবং টেলিফোনে কথোপকথনের নোট একসঙ্গে রাখার পরামর্শ দিয়েছে TrueMoney। ঋণদাতা সহযোগিতা না করলে বা বিরোধ জটিল হয়ে উঠলে আইনজীবী কিংবা ভোক্তা অধিকার সংস্থার সহায়তা নিতে বলেছে তাদের নির্দেশনা।
আগাম সতর্কবার্তায় দ্রুত পদক্ষেপ নেওয়া যায়
ভিয়েতনাম ক্রেডিট ইনফরমেশন জয়েন্ট স্টক কোম্পানি, PCB নামে পরিচিত, ID365 তৈরি করেছে। কোনো সহযোগী আর্থিক প্রতিষ্ঠান ঋণের বিষয়ে গ্রাহকের ক্রেডিট তথ্য যাচাই করলে এটি তাঁকে জানায়। ইমেইলের মাধ্যমে পাঠানো এ সতর্কবার্তায় অপ্রত্যাশিত অনুসন্ধান শনাক্ত করে সংশ্লিষ্ট প্রতিষ্ঠানের সঙ্গে যোগাযোগ করা যায়।
কখন সতর্কবার্তা আসছে, তা গুরুত্বপূর্ণ। আবেদন প্রক্রিয়ার সময় ক্রেডিট অনুসন্ধান হয়; তাই অর্থ ছাড় হওয়ার আগেই কাউকে সতর্ক হওয়ার সুযোগ দিতে পারে এটি। ঋণ আদায়ের নোটিশ সাধারণত চুক্তি তৈরি ও কিস্তি পরিশোধের সময়সীমা পার হওয়ার পর আসে।
ID365-এর বর্ণিত আওতা PCB-সংশ্লিষ্ট আর্থিক প্রতিষ্ঠানগুলোর করা অনুসন্ধানে সীমিত। সতর্কবার্তা ব্যবহার করলেও ভোক্তাদের লেনদেনের নোটিশ ও নিজেদের ক্রেডিট তথ্যের ওপর নজর রাখা প্রয়োজন, যেমনটি ডং নাই পুলিশ পরামর্শ দিয়েছে।
ব্যাংকগুলো বায়োমেট্রিক মিল যাচাই চালুর পর প্রকাশিত পরিসংখ্যানও জোরদার যাচাইয়ের সঙ্গে সংশ্লিষ্ট পরিবর্তনের ব্যাপ্তি দেখায়: প্রতারণার শিকার হয়ে অর্থ হারানো ব্যক্তিগত গ্রাহকের সংখ্যা ৫৯ শতাংশ এবং প্রতারণামূলক অর্থ পাওয়া ব্যক্তিগত অ্যাকাউন্টের সংখ্যা ৫২ শতাংশ কমেছে—২০২৪ সালের ১ জুলাইয়ের আগের সময়ের তুলনায়। এ দুটি পরিসংখ্যানে ভিন্ন বিষয় মাপা হয়েছে: একটিতে অর্থ হারানো মানুষের সংখ্যা, অন্যটিতে অর্থ পাওয়া অ্যাকাউন্টের সংখ্যা।
বায়োমেট্রিক মিল যাচাইয়ে পরিচয় নিশ্চিত করতে মুখের মতো কোনো শারীরিক বৈশিষ্ট্য ব্যবহার করা হয়। ক্রেডিট অনুসন্ধানের সতর্কবার্তার কাজ আলাদা: আবেদন প্রক্রিয়া শুরু হয়েছে, তা পরিচয়ের প্রকৃত মালিককে জানানো। ভোক্তাদের জন্য দ্রুত সতর্কবার্তা পাওয়ার অর্থ হতে পারে বকেয়া টাকার বদলে সন্দেহজনক আবেদন নিয়েই আগে পদক্ষেপ নেওয়া।
নথির ছবি নকল হওয়ার আগেই সুরক্ষা
২০২৪ সালের ১৭ জানুয়ারি প্রকাশিত হা তিন প্রাদেশিক পুলিশের পরিচয় চুরিবিষয়ক সতর্কবার্তায় বাসিন্দাদের অপ্রত্যাশিত আর্থিক ফোনকল, বার্তা ও ইমেইলের সত্যতা যাচাই করতে বলা হয়। এ জন্য সংশ্লিষ্ট প্রতিষ্ঠানের আনুষ্ঠানিকভাবে প্রকাশিত ফোন নম্বর বা ইমেইল ঠিকানায় যোগাযোগ করার পরামর্শ দেওয়া হয়। পরিচয়সংক্রান্ত তথ্য ব্যবহার করে ভুয়া কর নিবন্ধন এবং সামাজিক যোগাযোগমাধ্যমের মাধ্যমে ঋণ নেওয়ার বিষয়েও সতর্ক করা হয়।
এরপর কা মাউ প্রাদেশিক পুলিশ Zalo ও Messenger-এর মতো অ্যাপে ছয় ধরনের সংবেদনশীল ছবির শেয়ার সীমিত রাখার পরামর্শ দেয়। সেগুলো হলো পরিচয়পত্র, ব্যাংক কার্ড ও অ্যাকাউন্টের তথ্য, যাচাইকরণ পর্দার ছবি, বিমানের টিকিট বুকিং, আর্থিক বা সম্পত্তিসংক্রান্ত নথি এবং লেনদেন বা ব্যালেন্সের স্ক্রিনশট।
বৈধ কোনো অনুরোধ এলে আগে নিশ্চিত হওয়া উচিত, নথিটি কে চাইছেন এবং কোন তথ্য প্রয়োজন। অপ্রয়োজনীয় পরিচয় নম্বর, কিউআর কোড, বারকোড ও কার্ড নম্বর ঢেকে রাখা এবং শুধু প্রয়োজনীয় অংশ পাঠানোর পরামর্শ দেওয়া হয়েছে। লেখার ওপর থেকে যায় এমন স্বচ্ছ মার্কারের বদলে অস্বচ্ছ আচ্ছাদন ব্যবহার করা ভালো।
ছবিতে সংরক্ষিত অবস্থানের তথ্য মুছে ফেলা, পুরোনো চ্যাটে নথির ছবি খুঁজে দেখা এবং আর প্রয়োজন না থাকলে সেগুলো মুছে ফেলার পরামর্শও দিয়েছে কা মাউ পুলিশ। বার্তার যেকোনো একজনের অ্যাকাউন্ট দখল হয়ে গেলে সংবেদনশীল ফাইল ফাঁস হতে পারে।
সাধারণ প্রশাসনিক অনুরোধের আড়ালেও ছদ্মবেশের ঘটনা শুরু হতে পারে। গিয়া লাই প্রদেশের ডাক পো কমিউনে ভূমি প্রশাসন কর্মকর্তার পরিচয় দিয়ে এক ব্যক্তি কাগজপত্র প্রক্রিয়াকরণের অজুহাতে পরিচয়পত্র ও জমির মালিকানার নথির ছবি চেয়েছিলেন।
অন্যের লেনদেনের জন্য পরিচয়পত্র ধার না দিতে এবং ব্যাংকিং পাসওয়ার্ড ও ওয়ান টাইম পাসওয়ার্ড, যা OTP নামে পরিচিত, প্রকাশ না করতে বাসিন্দাদের পরামর্শ দিয়েছে ডং নাই পুলিশ। ব্যক্তিগত যন্ত্রে অপরিচিতদের দেওয়া ক্লাউড অ্যাকাউন্টে সাইন ইন না করার ব্যাপারেও সতর্ক করেছে তারা। ইতিমধ্যে কেউ অপরিচিত ঋণের মুখে পড়লে তার তাৎক্ষণিক করণীয় হলো ঋণদাতার সঙ্গে যোগাযোগ করা, প্রমাণ সংরক্ষণ করা এবং সন্দেহভাজন প্রতারণার কথা জানানো।
মূল বিষয়গুলো
- অন্যদের তথ্যসংবলিত জাল পরিচয়পত্রে নিজের ছবি বসিয়ে কিস্তির চুক্তিতে পণ্য নেওয়ার অভিযোগে এক সন্দেহভাজনকে গ্রেপ্তার করেছে ডং নাই পুলিশ।
- তদন্ত চলছে; ভুক্তভোগীর সংখ্যা বা জড়িত অর্থের পরিমাণ পুলিশ জানায়নি।
- আইনজীবী ডাং থি থুই হুয়েন বলেছেন, কারও নামে ঋণ পরিশোধের দায় নির্ভর করে তিনি লেনদেনে অংশ নিয়েছেন কি না, অনুমতি দিয়েছেন কি না অথবা অন্য কোনো আইনি ভিত্তি আছে কি না তার ওপর; নথিতে পরিচয়সংক্রান্ত তথ্য থাকাই যথেষ্ট নয়।
- ভুক্তভোগীদের চুক্তি, পরিচয় যাচাইয়ের রেকর্ড এবং অর্থ পরিশোধ বা পণ্য সরবরাহের প্রমাণ চাওয়া উচিত; পাশাপাশি পরিচয় জালিয়াতির সন্দেহের কথা পুলিশকে জানানো উচিত।
- নথিপত্রসহ সংশোধনের আবেদন করে ভুল ক্রেডিট তথ্য চ্যালেঞ্জ করা যায়।
- ক্রেডিট অনুসন্ধানের সতর্কবার্তা, যাচাইকৃত যোগাযোগমাধ্যম এবং নথির ছবি নিয়ন্ত্রণে রাখলে পরিচয়ের অপব্যবহার আগে শনাক্ত বা প্রতিরোধ করা সম্ভব।