২০২৭ সালে ১৬,০০০ পরিবারকে বন্ধকী ঋণের আওতায় আনার লক্ষ্য
২০২৭ সালে ৬ শতাংশ সুদের বন্ধকী ঋণের মাধ্যমে ১৬,০০০ পরিবারকে অ্যাপার্টমেন্টে বসবাসের ব্যবস্থা করার পরিকল্পনা করেছে মঙ্গোলিয়া। ২০২৬ সালের ২১ অক্টোবর প্রধানমন্ত্রী এন. উচরাল ঘোষিত জাতীয় কর্মসূচির আওতায় এটিই প্রথম বড় অর্থায়ন লক্ষ্য। এ উদ্যোগে সরকারি অর্থায়নে ৪০,০০০ অ্যাপার্টমেন্ট নির্মাণের পাশাপাশি বেসরকারি কোম্পানির নির্মিত ৬০,০০০ বাড়ি কেনার জন্য অর্থায়নের ব্যবস্থা রয়েছে।
সূচিপত্র
- ২০২৭ সালে ১৬,০০০ পরিবারকে বন্ধকী ঋণের আওতায় আনার লক্ষ্য
- কী নির্মাণ হবে, আর কখন?
- ডাউন পেমেন্ট ছাড়াই ভাড়া
- ১৪ লাখ ২০ হাজার তুগরিকের পরিশোধ কীভাবে হবে
- পাঁচ বছরে ডাউন পেমেন্টের অর্থ জমানো
- যৌথ মালিকানায় অর্থায়ন ভাগ হবে
- গের এলাকার জমির মূল্য পরিশোধে গণ্য হবে
- বেসরকারি বাড়ির ক্রেতাদের জন্য বন্ধকী ঋণের দুটি বিকল্প
- পরবর্তী ধাপ অর্থায়ন ও পরিবার নির্বাচন
- মূল বিষয়গুলো
‘৫০,০০০ চিমনি কমানো, ১ লাখ পরিবারকে অ্যাপার্টমেন্টে’ কর্মসূচিতে সরকারি আবাসনের জন্য চার ধরনের ব্যবস্থা রয়েছে: সাধারণ ভাড়া, ভাড়া দিতে দিতে মালিকানা অর্জন, ভাড়া দেওয়ার পাশাপাশি ডাউন পেমেন্টের অর্থ জমানো এবং যৌথ মালিকানা। দুই কক্ষের ৪৫ বর্গমিটারের একটি অ্যাপার্টমেন্টের জন্য ঘোষিত মাসিক ভাড়া ৭ লাখ তুগরিক। মালিকানা অর্জনের জন্যও অর্থ দিলে মাসিক পরিশোধের পরিমাণ হবে ১৪ লাখ ২০ হাজার তুগরিক।
সরকারের আবাসনবিষয়ক ঘোষণায় বলা হয়েছে, সরকারি অ্যাপার্টমেন্টের অর্ধেকের বেশি দেওয়া হবে গের এলাকায় বসবাসকারী পরিবারগুলোকে; তাদের জমির মূল্য পরিশোধের অংশ হিসেবে গণ্য হবে। গের এলাকা হলো এমন আবাসিক অঞ্চল, যেখানে ‘গের’ নামে পরিচিত ঐতিহ্যবাহী গোলাকার বসতির পাশাপাশি বাড়িঘরও রয়েছে।
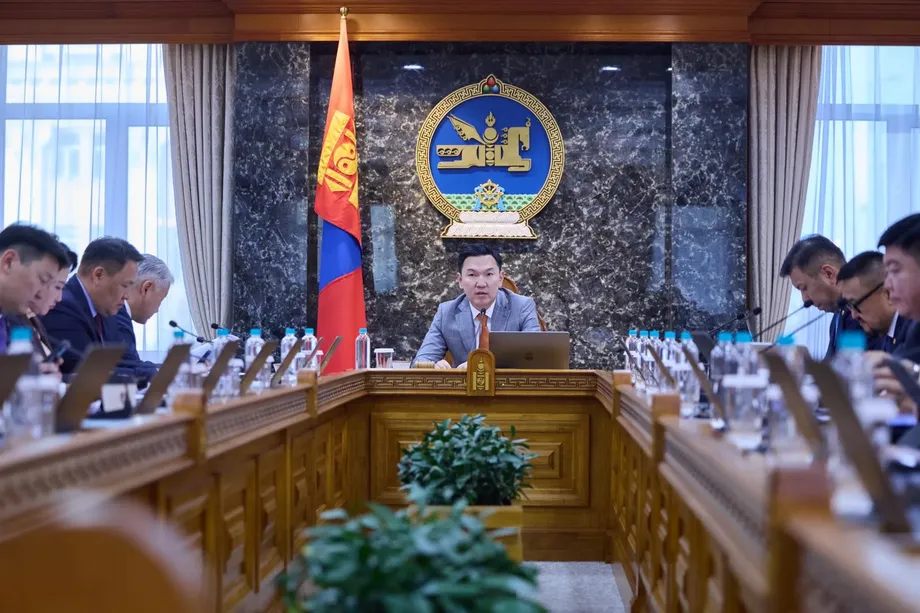
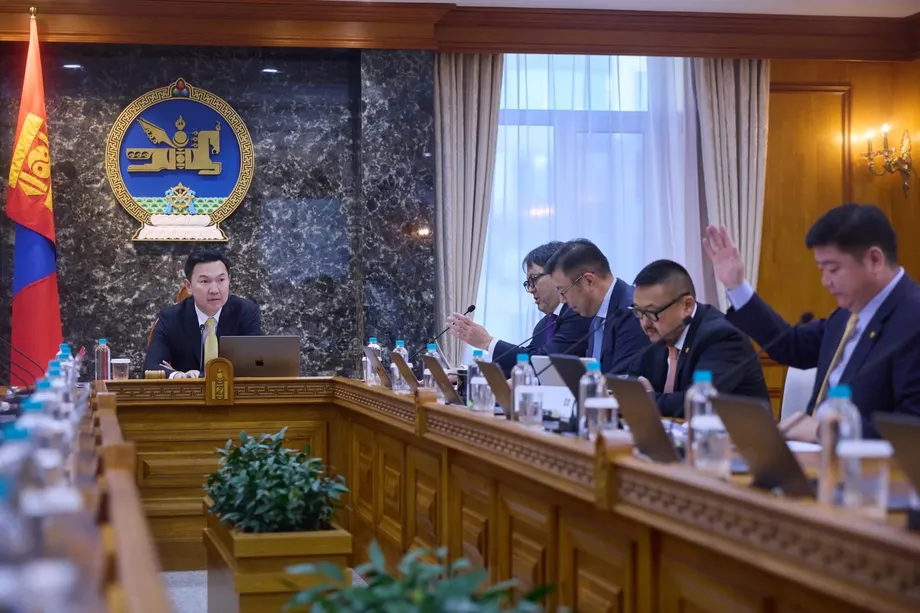
নিয়মিত মন্ত্রিসভার বৈঠকের সঙ্গে সম্পর্কিত করে উচরাল এ উদ্যোগের কথা জানান। ওই বৈঠকে আবাসন কর্মসূচি নিয়ে আলোচনা হয়। পরিকল্পনাটিতে দুটি আলাদা আর্থিক সমস্যার সমাধানে গুরুত্ব দেওয়া হয়েছে: আবাসনের ব্যবস্থায় প্রবেশের জন্য প্রয়োজনীয় অর্থ জোগাড় করা এবং পরে নিয়মিত কিস্তি পরিশোধ চালিয়ে যাওয়া। পরিবারগুলো সরকারি আবাসনে ওঠার জন্য একাধিক পথ পাবে, আর বেসরকারি অ্যাপার্টমেন্টের ক্রেতাদের জন্য থাকবে বিভিন্ন ধরনের বন্ধকী ঋণ।
কী নির্মাণ হবে, আর কখন?
সেলবে, শারহাদ এবং সোলঙ্গো I ও II-সহ বিভিন্ন প্রকল্পে নির্মাণাধীন ৩,৫৭২টি অ্যাপার্টমেন্টের কথা জানিয়েছে সরকার। ২০২৭ সালে আরও ৮,২৩৮টি এবং ২০২৮ সালে ১১,২৪৬টি অ্যাপার্টমেন্ট যুক্ত হবে বলে আশা করছে তারা। ২০৩০ সালের মধ্যে সরকারি অর্থায়নে ৪০,০০০ অ্যাপার্টমেন্ট নির্মাণের লক্ষ্যে এগোচ্ছে সরকার।
সরকারি অ্যাপার্টমেন্ট নির্মাণ শেষ করার লক্ষ্য ২০৩০ সাল, যদিও ২০৪০ সালের কথাও বিভিন্ন প্রতিবেদনে এসেছে। ঘোষণায় আরও বলা হয়েছে, ২০৩০ সালের মধ্যে বেসরকারি খাতে ৮২,০০০টির বেশি অ্যাপার্টমেন্ট নির্মিত হবে; এর মধ্যে ৬০,০০০টি কর্মসূচির বন্ধকী ঋণ ব্যবস্থার জন্য নির্ধারিত।
ঘোষিত মাইলফলকগুলোতে নির্মাণ ও পরিবারের অর্থায়ন, দুটিই অন্তর্ভুক্ত:
- ২১ অক্টোবর, ২০২৬: উচরাল জাতীয় আবাসন কর্মসূচি ঘোষণা করেন।
- ২০২৬: বেসরকারি কোম্পানিগুলোর ১৪,৮৩২টি অ্যাপার্টমেন্ট নির্মাণ শেষ করার কথা রয়েছে।
- ২০২৭: ১৬,০০০ পরিবারের জন্য ৬ শতাংশ সুদের বন্ধকী ঋণ এবং সরকারি অর্থায়নে আরও ৮,২৩৮টি অ্যাপার্টমেন্ট নির্মাণের লক্ষ্য নির্ধারণ করেছে সরকার।
- ২০২৮: সরকারি অর্থায়নে আরও ১১,২৪৬টি অ্যাপার্টমেন্ট নির্মাণের পরিকল্পনা রয়েছে।
- ২০৩০: সরকারি আবাসন নির্মাণের সংখ্যা ৪০,০০০ অ্যাপার্টমেন্টে পৌঁছাবে বলে আশা করা হচ্ছে; বেসরকারি কোম্পানিগুলোর নির্মাণের লক্ষ্য ৮২,০০০টির বেশি।
সরকারি অর্থায়নে ৪০,০০০ অ্যাপার্টমেন্ট এবং বন্ধকী ঋণ সহায়তার জন্য নির্ধারিত ৬০,০০০ বেসরকারি অ্যাপার্টমেন্ট মিলিয়ে কর্মসূচির লক্ষ্য ১ লাখ পরিবার। এই ৬০,০০০টির বাইরে বেসরকারি খাতে নির্মাণকাজ সরকারের বর্ণিত বৃহত্তর নির্মাণ পরিকল্পনার অংশ।
ডাউন পেমেন্ট ছাড়াই ভাড়া
সরকারি আবাসনের চারটি বিকল্প বোঝাতে উচরাল দুই কক্ষের ৪৫ বর্গমিটারের একটি অ্যাপার্টমেন্টের উদাহরণ দেন। সবচেয়ে সহজ বিকল্পটি হলো মাসে ৭ লাখ তুগরিক ভাড়ায় সাধারণ ভাড়া, যেখানে কোনো ডাউন পেমেন্ট লাগবে না।
এই ব্যবস্থা বেছে নেওয়া পরিবারের এক বছরের ভাড়া হবে মোট ৮৪ লাখ তুগরিক। অর্থাৎ, ওঠার আগে বড় অঙ্কের টাকা জমা করার বদলে প্রতি মাসে নিয়মিত ভাড়া দেওয়াই হবে তাৎক্ষণিক আর্থিক দায়।
প্রধানমন্ত্রী এন. উচরাল স্পষ্ট করে বলেন, সাধারণ ভাড়া এবং ভাড়া দিতে দিতে মালিকানা অর্জনের ব্যবস্থায় শুরুতে কোনো ডাউন পেমেন্ট লাগবে না। মঙ্গোলীয় ভাষায় তিনি বলেন:
আবারও জোর দিয়ে বলছি, ভাড়ার আবাসন এবং ভাড়া দিতে দিতে মালিকানা অর্জনের আবাসন, কোনোটিতেই ডাউন পেমেন্ট লাগবে না।
অন্য বিকল্পগুলোতে মালিকানা অর্জনের পথ আলাদা। একটিতে পাঁচ বছরে ডাউন পেমেন্টের অর্থ জমা করা যায়, আরেকটিতে অ্যাপার্টমেন্টের অর্থায়ন ভাড়া এবং ব্যাংকঋণের মধ্যে ভাগ করা হয়।
১৪ লাখ ২০ হাজার তুগরিকের পরিশোধ কীভাবে হবে
ভাড়া দিতে দিতে মালিকানা অর্জনের ব্যবস্থায় প্রতি মাসে দুটি অংশ রয়েছে: ৭ লাখ তুগরিক ভাড়া এবং মালিকানা অর্জনের জন্য ৭ লাখ ২০ হাজার তুগরিক। এ দুটো মিলিয়ে ঘোষিত মাসিক পরিশোধের পরিমাণ দাঁড়ায় ১৪ লাখ ২০ হাজার তুগরিক।
মালিকানা অর্জনের জন্য দেওয়া অর্থের পরিমাণ ভাড়ার চেয়ে সামান্য বেশি। এক বছরে পরিবারটি ভাড়া দেবে ৮৪ লাখ তুগরিক এবং মালিকানার জন্য দেবে ৮৬ লাখ ৪০ হাজার তুগরিক; মোট পরিশোধ হবে ১ কোটি ৭০ লাখ ৪০ হাজার তুগরিক।
সাধারণ ভাড়ার তুলনায় এ বিকল্পে প্রতি মাসে আরও ৭ লাখ ২০ হাজার তুগরিক দিতে হবে; ফলে মোট মাসিক পরিশোধ শুধু ভাড়ার দ্বিগুণের সামান্য বেশি। এর সুবিধা হলো, প্রতিটি পরিশোধের একটি অংশ শুধু বসবাসের খরচ হিসেবে না গিয়ে অ্যাপার্টমেন্টের মালিকানা অর্জনে যুক্ত হবে।
উচরালের বক্তব্য অনুযায়ী, ২০ বছর পর পুরো মালিকানা হস্তান্তর করা হবে। ঘোষিত মাসিক পরিমাণে ২০ বছর ধরে বিরতিহীন পরিশোধ করলে মোট দিতে হবে ৩৪ কোটি ৮ লাখ তুগরিক; এর মধ্যে মালিকানা অর্জনের জন্য জমা হবে ১৭ কোটি ২৮ লাখ তুগরিক। এ হিসাব ধরে নেওয়া হয়েছে যে পুরো সময়জুড়ে মাসিক পরিশোধের দুই অংশের পরিমাণ অপরিবর্তিত থাকবে।
পাঁচ বছরে ডাউন পেমেন্টের অর্থ জমানো
তৃতীয় বিকল্পে পরিবার ভাড়া দেওয়ার পাশাপাশি ডাউন পেমেন্টের অর্থ জমাতে পারবে। ব্যবস্থা শুরুর আগে প্রচলিত ৩০ শতাংশ ডাউন পেমেন্ট জমানোর বদলে পরিবারটি পাঁচ বছর ধরে প্রতি মাসে অতিরিক্ত ৮ লাখ ৬০ হাজার তুগরিক দেবে।
৬০ মাসে এই অতিরিক্ত পরিশোধের পরিমাণ দাঁড়াবে ৫ কোটি ১৬ লাখ তুগরিক। উদাহরণের মাসিক ৭ লাখ তুগরিক ভাড়া যোগ করলে, সঞ্চয়ের ওই সময়ে প্রতি মাসে মোট দিতে হবে ১৫ লাখ ৬০ হাজার তুগরিক।
ভাড়া দিতে দিতে মালিকানা অর্জনের আলাদা ব্যবস্থার তুলনায় এ বিকল্পে প্রতি মাসে ১ লাখ ৪০ হাজার তুগরিক বেশি দিতে হবে। দুটি বিকল্পের উদ্দেশ্য আলাদা: ৭ লাখ ২০ হাজার তুগরিকের অংশটি মালিকানা অর্জনে যায়, আর ৮ লাখ ৬০ হাজার তুগরিকের অংশটি পরবর্তী বন্ধকী ঋণের জন্য ডাউন পেমেন্ট গড়ে তোলে।
বন্ধকী ঋণ হলো বাড়ি কেনার জন্য নেওয়া ঋণ, যা সুদসহ সময়ের সঙ্গে পরিশোধ করা হয়। এ বিকল্প বিবেচনাকারী পরিবারগুলোকে প্রথম পাঁচ বছর আবাসনের খরচ দেওয়ার পাশাপাশি ঋণ নেওয়ার জন্য প্রয়োজনীয় সঞ্চয়ও গড়তে হবে।
যৌথ মালিকানায় অর্থায়ন ভাগ হবে
চতুর্থ বিকল্পটি হলো যৌথ মালিকানা। উচরাল বলেন, অ্যাপার্টমেন্টের মালিকানার সনদে ব্যাংক এবং নস্ক নামে পরিচিত রাজধানী নগরীর আবাসন করপোরেশনকে যৌথভাবে নিবন্ধিত করা হবে।
অ্যাপার্টমেন্টের মূল্যের অর্ধেক ভাড়া বা ভাড়া দিতে দিতে মালিকানা অর্জনের ব্যবস্থার মাধ্যমে পরিশোধ করা হবে। বাকি অর্ধেকের জন্য পরিবারটি ঋণ নেবে। বাস্তবে, ক্রেতাকে বন্ধকী ঋণে পুরো বাড়ির অর্থায়ন না করে অ্যাপার্টমেন্টের অর্ধেক মূল্যের বিপরীতে ঋণ নিতে হবে।
উচরাল বলেন, এতে প্রয়োজনীয় ডাউন পেমেন্টের ন্যূনতম পরিমাণ এবং ঋণ ও সুদের কিস্তি অর্ধেক হবে। সম্পত্তির বাকি অর্ধেকের জন্য পরিবারকে ভাড়া বা মালিকানা অর্জনের অংশ পরিশোধ করতে হবে, পাশাপাশি ব্যাংকের কিস্তিও দিতে হবে।
অতএব, এ বিকল্পে পরিশোধের ধরন বদলে যায়। ছোট অঙ্কের বন্ধকী ঋণের পাশাপাশি অ্যাপার্টমেন্টের বাকি অর্ধেকের জন্য প্রযোজ্য ব্যবস্থাও থাকবে। পুরো বাড়ির জন্য বন্ধকী ঋণ নেওয়া কঠিন হলে এটি পরিবারগুলোকে আবাসন পাওয়ার আরেকটি পথ দেবে।
গের এলাকার জমির মূল্য পরিশোধে গণ্য হবে
সরকারি অর্থায়নে নির্মিত ৪০,০০০ অ্যাপার্টমেন্টের অর্ধেকের বেশি গের এলাকার পরিবারগুলোর জন্য বরাদ্দ রাখার পরিকল্পনা রয়েছে। সরকারের ভাষ্য, তাদের জমির মূল্য নির্ধারণ করে পরিশোধের অংশ হিসেবে গণ্য করা হবে। এর ফলে আগে থেকেই তাদের মালিকানায় থাকা সম্পদটি নতুন আবাসনে যাওয়ার খরচ মেটাতে কাজে লাগবে।
উচরাল আরও বলেন, পরিবারগুলো সরকারি অ্যাপার্টমেন্টে গেলে ২৫,০০০টি চিমনি অপসারণ করা হবে। এই সংখ্যা জাতীয় কর্মসূচির ৫০,০০০ চিমনি অপসারণের লক্ষ্যের অর্ধেক এবং সরকারি অর্থায়নে নির্মিত ৪০,০০০ অ্যাপার্টমেন্টের ৬২.৫ শতাংশের সমান।
জমির মূল্য গণনার ব্যবস্থাটি বাড়ি সরবরাহের বাইরেও কর্মসূচিকে আরেকটি ভূমিকা দেয়: অ্যাপার্টমেন্ট বরাদ্দের সঙ্গে একক চিমনিযুক্ত বাড়ি থেকে পরিবারগুলোকে সরিয়ে নেওয়ার বিষয়টি যুক্ত হয়। অংশগ্রহণকারী পরিবারগুলোর ক্ষেত্রে, তাদের জমির নির্ধারিত মূল্য আবাসনের জন্য কতটা অর্থ দিতে হবে, তা সরাসরি প্রভাবিত করবে।
সরকারি আবাসনের বরাদ্দ এবং চিমনি অপসারণের সামগ্রিক লক্ষ্য দুটি ভিন্ন পরিসরের। সরকারি আবাসনে স্থানান্তরের ক্ষেত্রে নির্দিষ্ট লক্ষ্য ২৫,০০০টি চিমনি; আর পুরো কর্মসূচির লক্ষ্য ৫০,০০০টি।
বেসরকারি বাড়ির ক্রেতাদের জন্য বন্ধকী ঋণের দুটি বিকল্প
অর্থায়ন সহায়তার জন্য নির্ধারিত ৬০,০০০টি বেসরকারি অ্যাপার্টমেন্ট প্রথমবার বাড়ি কিনতে চাওয়া পরিবারগুলোর জন্য। এর মধ্যে ৩৯,০০০ পরিবারকে ৬ শতাংশ সুদের বন্ধকী ঋণ দেওয়ার পরিকল্পনা রয়েছে।
বাকি ২১,০০০ পরিবারের জন্য প্রথম তিন বছর ৬ শতাংশ এবং পরবর্তী ১৭ বছর ১২ শতাংশ সুদের বিকল্প থাকবে। ঋণের মেয়াদ হবে ২০ বছর, যার অধিকাংশ সময়ে উচ্চ সুদের হার প্রযোজ্য হবে।
এই ভাগ অনুযায়ী, ৬০,০০০ পরিবারের ৬৫ শতাংশ ৬ শতাংশ সুদের পরিকল্পনার আওতায় পড়বে; বাকি ৩৫ শতাংশের জন্য থাকবে তিন বছর পর সুদের হার বেড়ে যাওয়ার ব্যবস্থা। এই দ্বিতীয় দলের ক্ষেত্রে প্রাথমিক মেয়াদ শেষ হলে সুদের হার দ্বিগুণ হবে।
পরে পরিবারের মাসিক কিস্তি নির্ভর করবে বাকি ঋণের পরিমাণ এবং পরিশোধের সময়সূচির ওপর। প্রাথমিক সুদের হার শেষ হওয়ার পর, এমনকি প্রথম তিন বছরেও, তারা ঋণ পরিশোধ চালিয়ে যেতে পারবে কি না, সেটিই হবে ক্রেতাদের জন্য বাস্তব বিবেচনার বিষয়।
উচরাল বলেন, জনসংখ্যার ঘনত্ব, চাহিদা, শহরের ওপর চাপ এবং যানজট বিবেচনায় নিয়ে নগর এলাকা ও অবস্থানভেদে সুদের হার এবং শর্তও ভিন্ন হবে। অর্থাৎ, অর্থায়ন পরিকল্পনায় অ্যাপার্টমেন্টের অবস্থানের সঙ্গে ঋণের শর্ত যুক্ত করা হয়েছে।
পরবর্তী ধাপ অর্থায়ন ও পরিবার নির্বাচন
উচরাল প্রতিশ্রুতি দিয়েছেন, পরিবার নির্বাচন হবে উন্মুক্ত ও স্বচ্ছ। ২০২৭ সালের বাজেট সংসদে অনুমোদনের পর প্রথম দফার পরিবার নির্বাচন হবে বলে আশা করা হচ্ছে। এ অনুমোদনই পরবর্তী ঘোষিত প্রক্রিয়াগত মাইলফলক।
প্রধানমন্ত্রী বেসরকারি আবাসন বন্ধকী ঋণ কর্মসূচির জন্য আর্থিক খাত থেকে ১ লাখ ৮০ হাজার কোটি তুগরিক সংগ্রহ এবং বাজেটে বিনিময় চুক্তির খরচ অন্তর্ভুক্ত করার প্রস্তাবের কথাও জানান। বিনিময় চুক্তি হলো আর্থিক চুক্তি, যার মাধ্যমে অর্থ পরিশোধের দায়বদ্ধতা আদান-প্রদান করা হয়; এতে প্রায়ই মুদ্রা বা সুদের হার জড়িত থাকে। প্রস্তাব অনুযায়ী, এর সঙ্গে যুক্ত খরচ সরকারি ব্যয় পরিকল্পনায় রাখা হবে।
ঘোষণায় কয়েকটি বাস্তব বিষয়ের বিস্তারিত জানানো হয়নি: আবেদনের তারিখ, যোগ্যতার পূর্ণ নিয়ম, আয়ের শর্ত, জমির মূল্য নির্ধারণের পদ্ধতি, কিস্তি দিতে না পারলে তার পরিণতি এবং বন্ধকী ঋণের বিকল্পগুলোতে পরবর্তী সময়ের সুনির্দিষ্ট কিস্তি। বাজেট অনুমোদনের তারিখও উল্লেখ করা হয়নি। এসব তথ্যই নির্ধারণ করবে কোন পরিবারগুলো যোগ্য হবে এবং প্রতিটি ব্যবস্থায় তাদের কত খরচ পড়বে।
কর্মসূচির অগ্রগতির তাৎক্ষণিক মাপকাঠিগুলো স্পষ্ট: নির্মাণাধীন অ্যাপার্টমেন্টগুলোর কাজ শেষ করা, পরিকল্পিত অর্থায়ন নিশ্চিত করা এবং ২০২৭ সালে ১৬,০০০ বন্ধকী ঋণের লক্ষ্যে পরিবার নির্বাচন। দীর্ঘমেয়াদি পরিকল্পনা সরকারের ২০৩০ সালের নির্মাণ লক্ষ্য পর্যন্ত বিস্তৃত।
মূল বিষয়গুলো
- মঙ্গোলিয়া ২০২৬ সালের ২১ অক্টোবর আবাসন কর্মসূচি ঘোষণা করেছে। এতে ১ লাখ পরিবারকে অন্তর্ভুক্ত করা এবং ৫০,০০০টি চিমনি অপসারণের লক্ষ্য রয়েছে।
- পরিকল্পনায় সরকারি অর্থায়নে ৪০,০০০ অ্যাপার্টমেন্টের পাশাপাশি ৬০,০০০ বেসরকারি অ্যাপার্টমেন্টের জন্য বন্ধকী ঋণ সহায়তা রয়েছে।
- ৪৫ বর্গমিটারের একটি সরকারি অ্যাপার্টমেন্টের মাসিক ভাড়া হবে ৭ লাখ তুগরিক; ভাড়া দিতে দিতে মালিকানা অর্জনের ব্যবস্থায় পরিশোধ হবে ১৪ লাখ ২০ হাজার তুগরিক।
- অন্য একটি বিকল্পে পরিবারগুলো ভাড়ার পাশাপাশি পাঁচ বছর ধরে মাসে ৮ লাখ ৬০ হাজার তুগরিক দিয়ে ডাউন পেমেন্টের অর্থ জমাতে পারবে।
- সরকারি অ্যাপার্টমেন্টের অর্ধেকের বেশি গের এলাকার পরিবারগুলোর জন্য নির্ধারিত; তাদের জমির মূল্য পরিশোধের অংশ হিসেবে গণ্য হবে।
- বেসরকারি অ্যাপার্টমেন্টের ক্রেতাদের মধ্যে ৩৯,০০০ পরিবারকে ৬ শতাংশ সুদের বন্ধকী ঋণ দেওয়ার পরিকল্পনা রয়েছে; আরও ২১,০০০ পরিবার তিন বছর পর বেড়ে ১২ শতাংশ হওয়া সুদের বিকল্প পাবে।
- ২০২৭ সালে ৬ শতাংশ সুদের বন্ধকী ঋণের জন্য ১৬,০০০ পরিবারকে লক্ষ্য করা হয়েছে; বাজেট অনুমোদনের পর প্রাথমিক নির্বাচন হবে বলে আশা করা হচ্ছে।