ঋণতথ্যকে কেন্দ্র করে গড়ে ওঠা মঙ্গোলিয়ার ব্যাংকিং অংশীদারত্ব
দক্ষিণ কোরিয়ার কাকাওব্যাংক মঙ্গোলিয়ার এম ব্যাংকের ১৫ শতাংশ শেয়ার অধিগ্রহণের চুক্তি করেছে। এর মধ্য দিয়ে বিদেশে তাদের তৃতীয় ব্যাংকিং অংশীদারত্বের কেন্দ্রে এসেছে ঋণ মূল্যায়ন প্রযুক্তি। এই বিনিয়োগের ফলে প্রায় ৭ লাখ গ্রাহকের ব্যাংকটির দ্বিতীয় বৃহত্তম শেয়ারহোল্ডার হবে কাকাওব্যাংক। গ্রাহকসংখ্যাটি মঙ্গোলিয়ার মোট জনসংখ্যার প্রায় এক-পঞ্চমাংশ।
সূচিপত্র
- ঋণতথ্যকে কেন্দ্র করে গড়ে ওঠা মঙ্গোলিয়ার ব্যাংকিং অংশীদারত্ব
- যেভাবে এগিয়েছে চুক্তি
- মঙ্গোলিয়ায় ৭ লাখ গ্রাহকের তাৎপর্য
- ঋণের ইতিহাস সীমিত এমন গ্রাহকের সম্ভাব্য সুবিধা
- মডেলগুলো স্থানীয় ব্যবসার উপযোগী হওয়া কেন জরুরি
- মোবাইল ব্যাংকিং অ্যাপে পরিকল্পিত পরিবর্তন
- তৃতীয় বিদেশি বাজার, তবে ভিন্ন লক্ষ্য
- এই অংশীদারত্বে কাকাওব্যাংকের কী পরিবর্তন হবে
- মূল বিষয়গুলো
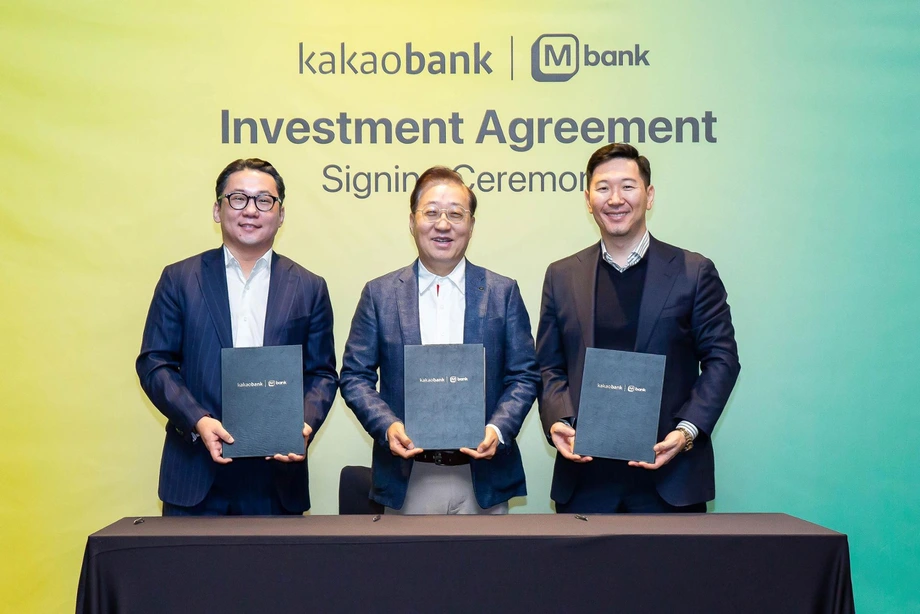
১৭ নভেম্বর দক্ষিণ কোরিয়ার সিওংনামের গ্র্যাভিটি জোসুন সিউল পাংয়োতে চুক্তি সইয়ের অনুষ্ঠানের পর, ১৮ নভেম্বর বিনিয়োগের ঘোষণা দেয় কাকাওব্যাংক। ব্যাংকটি শেয়ার অধিগ্রহণের চুক্তির কথা জানিয়েছে; একই সঙ্গে ১৮ নভেম্বর কেনাকাটা সম্পন্ন হয়েছে বলেও প্রতিবেদন প্রকাশিত হয়। বিনিয়োগের পরিমাণ জানানো হয়নি।
এই অংশীদারত্ব শুধু শেয়ারের মালিকানা অর্জনের মধ্যেই সীমাবদ্ধ নয়। কাকাওব্যাংক ও এম ব্যাংক আর্থিক পণ্য তৈরি, মঙ্গোলীয় ব্যাংকটির মোবাইল অ্যাপ উন্নত করা এবং আর্থিক নথির পাশাপাশি টেলিযোগাযোগ ও খুচরা ব্যবসার তথ্য ব্যবহার করে ঋণগ্রহীতাদের মূল্যায়নের ব্যবস্থা গড়ে তোলার পরিকল্পনা করছে।
এম ব্যাংকের মালিক এমসিএস গ্রুপ—মঙ্গোলিয়ার বৃহত্তম ব্যবসায়িক গোষ্ঠী, যার কার্যক্রম এসব খাতজুড়ে বিস্তৃত। এই সমন্বয় অংশীদারদের একটি স্থানীয় গ্রাহকভিত্তি এবং প্রচলিত ঋণগ্রহণের ইতিহাস খুব সীমিত এমন মানুষের মূল্যায়নে কাজে লাগতে পারে—এমন তথ্যের সম্ভাব্য উৎস জোগায়।
মঙ্গোলিয়ার গ্রাহকদের জন্য মূল প্রতিশ্রুতি হলো, তাদের পরিস্থিতি আরও বিস্তৃতভাবে বিবেচনা করে ঋণ পাওয়ার সুযোগ তৈরি করা। কাকাওব্যাংকের জন্য এই বিনিয়োগ ইন্দোনেশিয়ার সুপারব্যাংক ও থাইল্যান্ডের ব্যাংকএক্সের পাশাপাশি আরেকটি বিদেশি ব্যবসা গড়ে তুলবে। মধ্য এশিয়ার বাজার অনুসন্ধানের ঘাঁটি হিসেবে মঙ্গোলিয়াকে কাজে লাগানোর পরিকল্পনা রয়েছে।
যেভাবে এগিয়েছে চুক্তি
কাকাওব্যাংক ও এমসিএস গ্রুপের সহযোগিতার শুরু এপ্রিলে কৌশলগত সমঝোতা স্মারকের মাধ্যমে। এ ধরনের নথিতে বিস্তারিত বিনিয়োগ ও পরিচালন-সংক্রান্ত চুক্তি চূড়ান্ত করার আগে কোম্পানিগুলো কোন কোন ক্ষেত্রে সহযোগিতা করতে চায়, তা তুলে ধরা হয়।
এম ব্যাংকের বিনিয়োগের শর্তাবলি-সংক্রান্ত ঘোষণাতে আরেকটি পদক্ষেপের উল্লেখ রয়েছে: দক্ষিণ কোরিয়ার প্রেসিডেন্ট ই জে-মিউংয়ের মঙ্গোলিয়া সফরের সময় অনুষ্ঠিত মঙ্গোলিয়া–কোরিয়া বিজনেস ফোরামে বিনিয়োগের মৌলিক শর্তাবলি নির্ধারণকারী নথিতে সই।
ওই পর্যায়ে এম ব্যাংক জানায়, চুক্তি ও প্রয়োজনীয় প্রক্রিয়া শেষ করে বছরের শেষ নাগাদ বিনিয়োগের লক্ষ্য রয়েছে কাকাওব্যাংকের। তাদের ঘোষণায় ঋণ স্কোরিং এবং আরও বেশি মানুষের কাছে ডিজিটাল আর্থিক পণ্য পৌঁছে দেওয়াকে সহযোগিতার মূল অংশ হিসেবে চিহ্নিত করা হয়।
- ২০২২: এমসিএস গ্রুপের আর্থিক সহযোগী প্রতিষ্ঠান হিসেবে এম ব্যাংক প্রতিষ্ঠিত হয়।
- এপ্রিল: কাকাওব্যাংক ও এমসিএস গ্রুপ কৌশলগত সমঝোতা স্মারকে সই করে।
- মঙ্গোলিয়া–কোরিয়া বিজনেস ফোরামের সময়: অংশীদাররা বিনিয়োগের মৌলিক শর্তাবলি নির্ধারণকারী নথিতে সই করে।
- ১৭ নভেম্বর: সিওংনামে বিনিয়োগ চুক্তি সইয়ের অনুষ্ঠান অনুষ্ঠিত হয়।
- ১৮ নভেম্বর: ১৫ শতাংশ বিনিয়োগের ঘোষণা দেয় কাকাওব্যাংক।
এই অগ্রগতি গুরুত্বপূর্ণ, কারণ এখন সম্পর্কটির মধ্যে মালিকানার অংশীদারত্বের পাশাপাশি ব্যাংকিং প্রযুক্তি বিনিময়ের পরিকল্পনাও রয়েছে। এম ব্যাংকের ব্যবসায় আর্থিক অংশীদার হওয়ার পাশাপাশি সেবা উন্নয়নেও ভূমিকা রাখবে কাকাওব্যাংক।
মঙ্গোলিয়ায় ৭ লাখ গ্রাহকের তাৎপর্য
কাকাওব্যাংকের তথ্য অনুযায়ী, ২০২২ সালে প্রতিষ্ঠার পর থেকে এম ব্যাংকের গ্রাহকসংখ্যা প্রায় ৭ লাখে পৌঁছেছে। কাকাওব্যাংক একে মঙ্গোলিয়ার একমাত্র ডিজিটাল ব্যাংক হিসেবে বর্ণনা করেছে।
মঙ্গোলিয়ার জনসংখ্যা প্রায় ৩৫ লাখ। ৭ লাখকে ৩৫ লাখ দিয়ে ভাগ করলে হয় ২০ শতাংশ—কোম্পানিগুলোর দেওয়া জনসংখ্যার তুলনার সঙ্গে যা মেলে। সহজ কথায়, এম ব্যাংকের গ্রাহকসংখ্যা সারা দেশের প্রতি পাঁচজনের একজনের সমান।
কাকাওব্যাংকের পরিচালনভিত্তি অনেক বড়। তাদের গ্রাহকসংখ্যা ২ কোটি ৭০ লাখের বেশি এবং সম্পদের পরিমাণ প্রায় ৬০ বিলিয়ন ডলার। এসব পরিসংখ্যান এম ব্যাংকের কাছে অংশীদারত্বটির আকর্ষণ ব্যাখ্যা করে: কোটি কোটি মানুষকে সেবা দেওয়া ডিজিটাল ঋণদাতার অভিজ্ঞতা কাজে লাগানোর সুযোগ।
এম ব্যাংকের প্রধান নির্বাহী তেমুলেন বাতমুংখ বিনিয়োগটিকে মঙ্গোলিয়ায় এমন প্রথম ঘটনা হিসেবে বর্ণনা করেছেন, যেখানে ব্যক্তিগত গ্রাহকদের সেবা দেওয়া কোনো বিদেশি ব্যাংক স্থানীয় ব্যাংকের শেয়ারহোল্ডার হচ্ছে। এম ব্যাংকের নিজস্ব ঘোষণায় এই সহযোগিতাকে মঙ্গোলিয়ার ব্যাংকিং খাতে কোনো বড় ডিজিটাল ব্যাংকের প্রথম অংশীদারত্ব বলা হয়েছে।
ঋণের ইতিহাস সীমিত এমন গ্রাহকের সম্ভাব্য সুবিধা
মাঝারি বা কম ক্রেডিট স্কোরের ঋণগ্রহীতা এবং যেসব গ্রাহকের আর্থিক লেনদেনের ইতিহাস সীমিত, তাদের মূল্যায়নে অভিজ্ঞতাই হবে কাকাওব্যাংকের প্রধান প্রযুক্তিগত অবদান। দ্বিতীয় ধরনের গ্রাহকদের প্রায়ই ‘থিন ফাইল’ গ্রাহক বলা হয়, কারণ তাদের ঋণ নেওয়া ও পরিশোধের বিষয়ে ব্যাংকের কাছে নথিভুক্ত তথ্য তুলনামূলকভাবে কম থাকে।
ক্রেডিট মূল্যায়ন মডেল হলো এমন একটি ব্যবস্থা, যা ঋণদাতাকে কেউ ঋণ পরিশোধ করতে পারবেন কি না, তা অনুমান করতে সাহায্য করে। প্রচলিত মডেলগুলো আগের ঋণ ও পরিশোধের নথিসহ আর্থিক তথ্যের ওপর অনেকটাই নির্ভরশীল। কেউ খুব কম ঋণ নিয়ে থাকলে, সেই ব্যবস্থার মূল্যায়নের জন্য তার সম্পর্কে তথ্য কম থাকতে পারে।
কাকাওব্যাংক ও এমসিএস গ্রুপ আর্থিক নয়—এমন তথ্যও ব্যবহার করে বিকল্প মডেল তৈরির পরিকল্পনা করছে। তাদের পরিকল্পনায় আর্থিক তথ্যের পাশাপাশি টেলিযোগাযোগ ও খুচরা ব্যবসার তথ্য রয়েছে; এমসিএস গ্রুপের বিভিন্ন ব্যবসার বিস্তৃতি থেকে এসব তথ্য পাওয়া যেতে পারে।
এম ব্যাংকের আনুষ্ঠানিক ঘোষণায় কাকাওব্যাংকের প্রধান নির্বাহী ইউন হো-ইয়ং বলেন, মাঝারি বা কম ক্রেডিট ইতিহাসের গ্রাহকদের ১৬ ট্রিলিয়ন ওন ঋণ দিয়েছে কোরীয় ঋণদাতা প্রতিষ্ঠানটি। এম ব্যাংকের ঋণ মূল্যায়নের সক্ষমতা উন্নত করার ভিত্তি হিসেবে তিনি এই ঋণদানের অভিজ্ঞতার কথা তুলে ধরেন।
ঋণ নেওয়ার ইতিহাস সীমিত এমন গ্রাহকের ক্ষেত্রে পরিকল্পিত পরিবর্তনটি বাস্তবিক: আবেদন পর্যালোচনার সময় ঋণদাতা আরও বিস্তৃত পরিসরের তথ্য বিবেচনা করতে পারবে। বিদ্যমান মূল্যায়ন পদ্ধতিতে ঋণ পেতে সমস্যায় পড়েন এমন মানুষের কাছে আর্থিক সেবা আরও সহজলভ্য করাই অংশীদারদের ঘোষিত লক্ষ্য।
মডেলগুলো স্থানীয় ব্যবসার উপযোগী হওয়া কেন জরুরি
এমসিএস গ্রুপ ও কাকাওব্যাংক শুধু এম ব্যাংকের জন্য নয়, আরও বিভিন্ন ক্ষেত্রে ঋণ মূল্যায়ন মডেল তৈরি করছে। পরিকল্পিত কাজের আওতায় রয়েছে গ্রুপটির বিশেষায়িত ভোক্তা অর্থায়ন কোম্পানি, আর্থিক প্ল্যাটফর্ম এবং ডিজিটাল ব্যাংক।
প্রতিটি ব্যবসার গ্রাহক ও ঋণ কার্যক্রম আলাদা। তাই কোরিয়ার কোনো ব্যবস্থা অপরিবর্তিতভাবে স্থানান্তর না করে, ব্যবসাগুলোর বৈশিষ্ট্য ও মঙ্গোলিয়ার আর্থিক পরিস্থিতি অনুযায়ী মডেল তৈরি করার পরিকল্পনা অংশীদারদের।
কাকাওব্যাংক ঝুঁকি ব্যবস্থাপনায় অভিজ্ঞতাও ভাগ করে নেওয়ার পরিকল্পনা করছে। ঋণদানের ক্ষেত্রে এর অর্থ সম্ভাব্য ক্ষতি অনুমান করা, কতটা ঋণ দেওয়া হবে তা নির্ধারণ করা এবং গ্রাহকেরা কিস্তি পরিশোধ চালিয়ে যেতে পারছেন কি না তা পর্যবেক্ষণ করা। আরও বেশি ঋণগ্রহীতার কাছে পৌঁছানোর লক্ষ্যের পাশাপাশি এসব কাজও গুরুত্বপূর্ণ।
এমসিএস গ্রুপের বিভিন্ন ব্যবসার তথ্য ব্যবহারের বিষয়টি স্থানীয় বিধিবিধান ও গ্রাহকের সম্মতি নেওয়ার প্রক্রিয়ার ওপর নির্ভর করবে। ঠিক কোন তথ্য ব্যবহার করা হবে, মডেলগুলো কবে চালু হবে, ঋণদানের সিদ্ধান্তে কতটা ব্যাপকভাবে এগুলো কাজে লাগানো হবে কিংবা প্রযুক্তিগত পরামর্শের জন্য আলাদা ফি নেওয়া হবে কি না—এসব বিষয়ে কোম্পানিগুলো বিস্তারিত জানায়নি। পরিচালন-সংক্রান্ত এসব বিষয়ই গ্রাহকদের সেবাপ্রাপ্তি এবং অংশীদারত্বের বাণিজ্যিক মূল্য নির্ধারণ করবে।
মোবাইল ব্যাংকিং অ্যাপে পরিকল্পিত পরিবর্তন
এম ব্যাংকের গ্রাহকেরা ব্যাংকটির অ্যাপ ব্যবহারের পদ্ধতিতেও পরিবর্তন দেখতে পারেন। ব্যবহারকারীর অভিজ্ঞতা ও ইন্টারফেসের নকশা—যা সাধারণত ইউএক্স ও ইউআই নামে পরিচিত—এ বিষয়ে পরামর্শ দেওয়ার পরিকল্পনা রয়েছে কাকাওব্যাংকের।
অ্যাকাউন্টের তথ্য খুঁজে বের করা বা কোনো পণ্যের জন্য আবেদন করার মতো কাজ কত সহজে করা যায়, তা ব্যবহারকারীর অভিজ্ঞতার সঙ্গে সম্পর্কিত। আর ব্যবহারকারী ইন্টারফেস বলতে সেই পর্দা, মেনু ও বোতামকে বোঝায়, যার মাধ্যমে গ্রাহক কাজটি সম্পন্ন করেন। এম ব্যাংকের মোবাইল ব্যাংকিং সেবাকে আরও সুবিধাজনক করে তোলাই অংশীদারদের লক্ষ্য।
যৌথভাবে আর্থিক পণ্য ও সেবা তৈরি করা এবং আন্তর্জাতিক ডিজিটাল ব্যাংকিংয়ের অভিজ্ঞতা বিনিময়ও এই সহযোগিতার অন্তর্ভুক্ত। ব্যক্তিগত গ্রাহক এবং ক্ষুদ্র ও মাঝারি ব্যবসা পরিচালনাকারীদের জন্য আরও সহজলভ্য পণ্য ও নমনীয় শর্তসহ সেবা দেওয়ার লক্ষ্য রয়েছে।
এম ব্যাংকের প্রধান নির্বাহী তেমুলেন বাতমুংখ দুই পক্ষের সক্ষমতা কীভাবে একসঙ্গে কাজে লাগবে, তা তুলে ধরেন:
কাকাও ব্যাংকের ডিজিটাল ব্যাংকিং দক্ষতার সঙ্গে এমসিএস গ্রুপের ইকোসিস্টেমকে কাজে লাগিয়ে লাখো গ্রাহকের জন্য নতুন আর্থিক সেবা তৈরি করতে পারব বলে আমরা আশা করি।
এমসিএস গ্রুপ অবদান রাখবে স্থানীয় ব্যবসা ও গ্রাহক-সম্পর্কের মাধ্যমে। আর কাকাওব্যাংক দেবে ডিজিটাল ব্যাংক পরিচালনা, সেবা নকশা এবং ঋণদানের ঝুঁকি মূল্যায়নের অভিজ্ঞতা। প্রস্তাবিত পণ্যগুলোতে এই দুই পক্ষের ভূমিকা একত্র হবে।
তৃতীয় বিদেশি বাজার, তবে ভিন্ন লক্ষ্য
ইন্দোনেশিয়ার সুপারব্যাংক ও থাইল্যান্ডের ব্যাংকএক্সের মাধ্যমে বিস্তারের পর এবার মঙ্গোলিয়ায় যাচ্ছে কাকাওব্যাংক। তিনটি অংশীদারত্ব একত্রে দেখায়, বিদেশে প্রতিটি কার্যক্রম একা গড়ে তোলার বদলে স্থানীয় প্রতিষ্ঠানের সঙ্গে কাজ করার কৌশল নিয়েছে তারা।
সুপারব্যাংকের ১০ শতাংশ শেয়ার কাকাওব্যাংকের হাতে। এম ব্যাংকে তাদের ১৫ শতাংশ অংশীদারত্ব পাঁচ শতাংশ পয়েন্ট বেশি। থাইল্যান্ডের ব্যাংকএক্সের ক্ষেত্রে যৌথ উদ্যোগ রয়েছে, যা বিদেশি বাজারে অংশগ্রহণের আরেকটি কাঠামো দিয়েছে কোরীয় ঋণদাতা প্রতিষ্ঠানটিকে।
উন্নয়নাধীন সেবাগুলোও একেক বাজারে একেক রকম। ইন্দোনেশিয়ায় গেমের বৈশিষ্ট্য ব্যবহার করে স্বয়ংক্রিয় সঞ্চয় ও আর্থিক পণ্য নিয়ে সহযোগিতা করেছে কাকাওব্যাংক। থাইল্যান্ডে পরিকল্পনার মধ্যে রয়েছে স্বয়ংক্রিয় সঞ্চয়, দলভিত্তিক সঞ্চয় এবং কৃত্রিম বুদ্ধিমত্তা ব্যবহার করে আর্থিক পরামর্শ দেওয়ার ব্যবস্থা।
মঙ্গোলিয়ায় সবচেয়ে সুস্পষ্ট প্রযুক্তিগত প্রকল্প হলো স্থানীয় আর্থিক ও আর্থিক-বহির্ভূত তথ্য ব্যবহার করে ঋণ মূল্যায়ন। এপ্রিলে অনুষ্ঠিত ২০২৬ প্রেস টক অনুষ্ঠানে কাকাওব্যাংক স্থানীয় বাজারের উপযোগী সেবা ও আর্থিক সেবার বিস্তৃত সুযোগকে তাদের বিদেশি কৌশলের মূল উপাদান হিসেবে চিহ্নিত করে। এম ব্যাংকের সঙ্গে অংশীদারত্ব এই দুই ধারণাকে একটি নির্দিষ্ট উন্নয়ন কর্মসূচিতে রূপ দিয়েছে।
এই অংশীদারত্বে কাকাওব্যাংকের কী পরিবর্তন হবে
১৫ শতাংশ শেয়ার থাকায় কাকাওব্যাংক মালিকানার অংশীদার এবং দ্বিতীয় বৃহত্তম শেয়ারহোল্ডার হবে, তবে এম ব্যাংকের শেয়ারের সংখ্যাগরিষ্ঠতা তাদের হাতে থাকবে না। ফলে অংশীদারত্বটি এমসিএস গ্রুপ ও এম ব্যাংকের ব্যবস্থাপনার সঙ্গে সহযোগিতার ওপর নির্ভর করবে।
কাকাওব্যাংকের সম্ভাব্য সুবিধার মধ্যে রয়েছে স্থানীয়ভাবে বেড়ে ওঠা একটি ব্যাংকে বিনিয়োগ এবং বিদেশে তাদের প্রযুক্তি কাজে লাগানোর সুযোগ। অগ্রগতির বাস্তব মাপকাঠির মধ্যে থাকবে চালু হওয়া পণ্য, ঋণদানে ব্যবহৃত ক্রেডিট মডেল এবং ওই ঋণগুলোর কার্যকারিতা।
মধ্য এশিয়া হলো পরবর্তী অঞ্চল, যেখানে অংশীদাররা যৌথভাবে সম্ভাবনা খতিয়ে দেখতে চায়। মঙ্গোলিয়ার সঙ্গে সম্পর্ক কাজে লাগিয়ে আরও সুযোগ শনাক্ত করা এবং বিদেশি অংশীদারদের বৃহত্তর ডিজিটাল ব্যাংকিং নেটওয়ার্কের সঙ্গে যুক্ত করতে চায় কাকাওব্যাংক।
চুক্তির পেছনে থাকা আন্তর্জাতিক উচ্চাকাঙ্ক্ষার কথা তুলে ধরেন কাকাওব্যাংকের প্রধান নির্বাহী ইউন হো-ইয়ং:
এই কৌশলগত অংশীদারত্বের মাধ্যমে আমরা আমাদের বৈশ্বিক ব্যবসা সম্প্রসারণ করব এবং আন্তর্জাতিক বাজারে নতুন ব্যবসায়িক মডেল তৈরি করতে ডিজিটাল অর্থায়নে আমাদের সক্ষমতাগুলো একত্র করব।
কাকাওব্যাংককে একটি প্রতিষ্ঠিত গ্রাহকভিত্তি এবং অর্থায়ন, টেলিযোগাযোগ ও খুচরা ব্যবসায় বিস্তৃত কার্যক্রমের অংশীদার দিচ্ছে এম ব্যাংক। এই সমন্বয়কে কার্যকর ঋণদানের সিদ্ধান্ত ও সুবিধাজনক সেবায় রূপ দেওয়াই বৃহত্তর আঞ্চলিক লক্ষ্যের পেছনে তাৎক্ষণিক কাজ।
মূল বিষয়গুলো
- কাকাওব্যাংকের ১৫ শতাংশ বিনিয়োগের ফলে তারা এম ব্যাংকের দ্বিতীয় বৃহত্তম শেয়ারহোল্ডার হবে।
- বিনিয়োগের পরিমাণ জানানো হয়নি।
- এম ব্যাংকের গ্রাহকসংখ্যা প্রায় ৭ লাখ, যা মঙ্গোলিয়ার জনসংখ্যার আনুমানিক ২০ শতাংশের সমান।
- আর্থিক, টেলিযোগাযোগ ও খুচরা ব্যবসার তথ্য ব্যবহার করে ঋণ মূল্যায়ন মডেল তৈরির পরিকল্পনা রয়েছে অংশীদারদের।
- সহযোগিতার আওতায় রয়েছে নতুন আর্থিক পণ্য, মোবাইল অ্যাপের নকশা এবং ঝুঁকি ব্যবস্থাপনা।
- ইন্দোনেশিয়া ও থাইল্যান্ডের পর মঙ্গোলিয়া হলো কাকাওব্যাংকের তৃতীয় বিদেশি ব্যাংকিং অংশীদারত্ব।
- মধ্য এশিয়ায় আরও সুযোগ অনুসন্ধানের পরিকল্পনা রয়েছে কোম্পানিগুলোর।