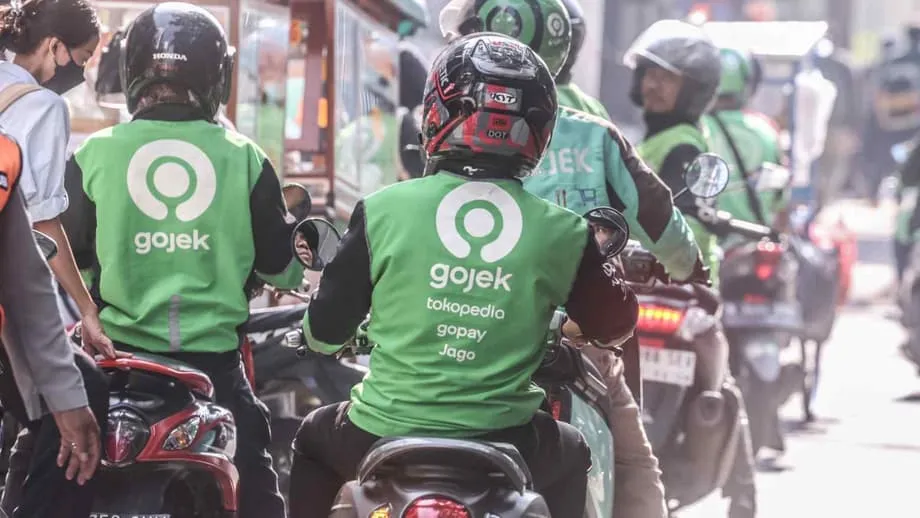
GoTo-র প্রবৃদ্ধির নতুন বাজি
গোজেক, টোকোপিডিয়া ও গো-পের পেছনের জাকার্তাভিত্তিক প্রযুক্তি প্ল্যাটফর্ম GoTo Group আর্থিক সেবায় আরও বেশি জোর দিচ্ছে। ক্রেডিট সুবিধা ও স্বল্প অঙ্কের নগদ ঋণ সম্পর্কে মানুষকে জানাতে অ্যাপের ভেতরে আরও ক্ষুদ্র গেম তৈরির পরিকল্পনা করছে কোম্পানিটি। রাইড-হেইলিং ও ডেলিভারি খাতের প্রবৃদ্ধি স্থিতিশীল হওয়ার সময়ে এই উদ্যোগ নেওয়া হয়েছে; ব্যবসায় পেমেন্ট, ঋণদান ও অন্যান্য আর্থিক সেবার ভূমিকা বাড়ছে।
সূচিপত্র
- GoTo-র প্রবৃদ্ধির নতুন বাজি
- ক্ষুদ্র গেম কেন ব্যবহারকারীর আচরণ বদলায়
- খেলা থেকে পণ্য ব্যবহারের পরীক্ষা
- ব্যবহারকারীদের বারবার ফেরাতে ক্ষুদ্র গেমের সরঞ্জাম
- ব্যবহারকারীর সম্পৃক্ততা থেকে পূর্বঅনুমোদিত ঋণ
- GoPay-র গতি ও ডেটার সুবিধা
- কেন্দ্রে ঋণ, সঙ্গে Bank Jago
- ইন্দোনেশিয়ার ফিনটেক খাতে প্রতিযোগিতা
- সুরক্ষাব্যবস্থা, নিয়ন্ত্রণ ও ঝুঁকি ব্যবস্থাপনা
- আগামী ১২ মাসে নজরে রাখার বিষয়
- মূল তথ্য
ব্যবস্থাপনা ব্যবহারকারীদের দৈনন্দিন কাজে GoPay ব্যবহারে উৎসাহিত করেছে, এরপর একই অ্যাপে সহজে সঞ্চয় ও ঋণ নেওয়ার সুবিধার দিকে নিয়ে গেছে। ইন্টারঅ্যাকটিভ চ্যালেঞ্জ, দৈনিক চেক-ইন পুরস্কার এবং হালকা গেম ইতিমধ্যে পেমেন্টে ব্যবহারকারীদের সম্পৃক্ততা বাড়াতে সহায়তা করেছে। পরের ধাপ হলো, ব্যবহারকারীর এই মনোযোগের মুহূর্তগুলোকে দায়িত্বশীল ঋণসুবিধা ব্যবহারের পরীক্ষার সঙ্গে যুক্ত করা। কোম্পানিটির সাম্প্রতিক ফলাফল দেখায়, বিষয়টি কেন গুরুত্বপূর্ণ। চাহিদামতো সেবার চেয়ে আর্থিক সেবার প্রবৃদ্ধি দ্রুত, আর GoPay-তে কার্যক্রম ক্রমাগত নতুন উচ্চতায় পৌঁছাচ্ছে।
এই কৌশল আর্থিক অ্যাপগুলোর একটি বৃহত্তর প্রবণতার সঙ্গে মেলে। আচরণবিজ্ঞান ও ব্যবহারকারীর অভিজ্ঞতা নিয়ে গবেষণার ভিত্তিতে তৈরি আকর্ষণীয় নকশা মাঝেমধ্যে অ্যাপ ব্যবহারের অভ্যাসকে নিয়মিত ব্যবহারে রূপ দিতে পারে। আর্থিক অ্যাপে এর ফলে পেমেন্টের সংখ্যা বাড়তে পারে, ব্যবহারকারী ধরে রাখা সহজ হতে পারে এবং সময়ের সঙ্গে পে-লেটার ও স্বল্প অঙ্কের নগদ ঋণের মতো সংশ্লিষ্ট পণ্যের জন্য গ্রাহক সংগ্রহের খরচ কমতে পারে।
ক্ষুদ্র গেম কেন ব্যবহারকারীর আচরণ বদলায়
ক্ষুদ্র গেম হলো অ্যাপের ভেতরে থাকা ছোট, ঐচ্ছিক কার্যক্রম। এর উদাহরণ হলো প্রতিদিন চেক-ইন করে ধারাবাহিকতা বজায় রাখা, ছোট ভাউচার জেতার জন্য চাকা ঘোরানো, স্ক্র্যাচ কার্ড, কাজ শেষ হলে পূর্ণ হওয়া প্রগ্রেস বার এবং পুরস্কার পাওয়ার মিশন। এগুলো পূর্ণাঙ্গ গেম নয়। এগুলো হালকা ইন্টারঅ্যাকশন, যা দ্রুত অগ্রগতির অনুভূতি ও আগ্রহ তৈরি করে। বিল পরিশোধ, মোবাইল ডেটা রিচার্জ বা টাকা পাঠাতে মানুষ যখন অল্প সময়ের জন্য ওয়ালেট অ্যাপ খোলে, তখন এসব গেম সহজেই সেই মুহূর্তের সঙ্গে মানিয়ে যায়।
আর্থিক অ্যাপে এ ধরনের কৌশল প্রায়ই উপকারী কাজে উৎসাহ দিতে ব্যবহৃত হয়। ধারাবাহিক চেক-ইন ব্যবহারকারীকে প্রতিদিন ফিরে আসতে উৎসাহিত করতে পারে, প্রগ্রেস বার বিলের রিমাইন্ডার সেট করতে সাহায্য করতে পারে, আর পুরস্কার নতুন কোনো সুবিধা ব্যবহারে আগ্রহ তৈরি করতে পারে। সময়ের সঙ্গে এসব ছোট প্রম্পট ক্রেডিট সুবিধা পরীক্ষা করার বাধা কমাতে পারে। যেমন, কেনাকাটার সময় পে-লেটারে কিস্তি নেওয়া বা স্পষ্ট আগাম মূল্য এবং স্বল্প মেয়াদের পরিশোধসূচিসহ ছোট অঙ্কের ঋণসীমা ব্যবহার করা।
খেলা থেকে পণ্য ব্যবহারের পরীক্ষা
মূল ধারণাটি সহজ। ব্যবহারকারীরা যদি আরও ঘন ঘন GoPay খোলেন এবং অ্যাপে বেশি সময় থাকেন, তাহলে সঠিক সময়ে তাদের উপযোগী ক্রেডিট অফার দেখানোর সুযোগ বাড়ে। চেক-ইন পুরস্কার GoPay দিয়ে ইউটিলিটি বিল পরিশোধে ছাড় দিতে পারে, আর সেই লেনদেনই প্রথম কিস্তি পরিকল্পনা ব্যবহারের একটি অনাড়ম্বর প্রস্তাব দেওয়ার উপযুক্ত উপলক্ষ হতে পারে। ব্যবহারকারী সম্মতি দিলে ঋণের অঙ্ক ছোট থাকে, শর্তাবলি স্পষ্ট থাকে এবং একই অ্যাপের মধ্যে স্বয়ংক্রিয়ভাবে পরিশোধ হয়।
ব্যবহারকারীদের বারবার ফেরাতে ক্ষুদ্র গেমের সরঞ্জাম
GoTo ইতিমধ্যে পরিচিত কিছু সরঞ্জাম ব্যবহার করেছে। প্রতিদিনের চেক-ইন বোনাস ধারাবাহিকতা তৈরি করে। চাকা ঘোরানো ও স্ক্র্যাচ কার্ড ভাউচার বা ফি মওকুফের মতো ছোট পুরস্কার দিয়ে সামান্য উত্তেজনা তৈরি করে। মিশনে ছোট কাজের সঙ্গে পুরস্কার যুক্ত থাকে; যেমন, এক সপ্তাহের মধ্যে ফোন বিল দেওয়া, বন্ধুকে টাকা পাঠানো এবং ওয়ালেটে টাকা যোগ করা। প্রগ্রেস বার ও ব্যাজ কাজ সম্পন্ন হওয়ার অনুভূতি দেয়। এসব সুবিধা সবচেয়ে ভালো কাজ করে যখন সেগুলো দ্রুত ও নির্ভরযোগ্য হয় এবং খুব কম ডেটা ব্যবহার করে। কম দামের স্মার্টফোন ও ধীরগতির ইন্টারনেট ব্যবহারকারীদের জন্য এটি গুরুত্বপূর্ণ।
এই ইন্টারঅ্যাকশনগুলোর আড়ালে কাজ করে একটি পরিবর্তনশীল কৌশল। কোনো ব্যবহারকারী বিল পরিশোধে আগ্রহ দেখালে অ্যাপটি প্রাসঙ্গিক মিশন ও ছাড় দেখাতে পারে। কেউ টোকোপিডিয়ায় কেনাকাটায় আগ্রহী হলে অ্যাপটি কম সীমা ও স্বল্প মেয়াদের প্রথম কিস্তি পরিকল্পনা দিতে পারে। লক্ষ্য হলো পরবর্তী উপকারী কাজটি সহজে বোঝা যায় এমন ও কম ঝামেলার করে তোলা, ব্যবহারকারীদের অফারের বন্যায় ভাসানো নয়।
ব্যবহারকারীর সম্পৃক্ততা থেকে পূর্বঅনুমোদিত ঋণ
ব্যবহারকারীর সম্পৃক্ততা ও ঋণ মূল্যায়ন যেখানে মিলিত হয়, সেটি হলো পূর্বঅনুমোদন। ওয়ালেট ব্যবহার, ই-কমার্সে কেনাকাটার ইতিহাস এবং পরিচয় যাচাইয়ের মাধ্যমে কোনো ব্যবহারকারীর একটি প্রোফাইল তৈরি হয়, যা সতর্কতার সঙ্গে প্রাথমিক ঋণসীমা নির্ধারণে সহায়তা করতে পারে। দীর্ঘ ফরম পূরণ করতে না পাঠিয়ে অ্যাপটি আগে থেকেই ব্যক্তিভিত্তিক একটি অফার দেখাতে পারে, যেখানে পরিশোধের অঙ্ক ও তারিখ আগের আচরণের সঙ্গে সামঞ্জস্যপূর্ণ। ওয়ালেটের ব্যালান্স বা সংযুক্ত অ্যাকাউন্ট থেকে কিস্তি পরিশোধ করা যায়, যা ব্যবহারের অভিজ্ঞতা সহজ রাখে এবং বকেয়া পড়ার ঝুঁকি কমায়।
GoPay-র গতি ও ডেটার সুবিধা
সাম্প্রতিক ফলাফল দেখায়, কেন GoTo এই কৌশল সম্প্রসারণ করছে। তৃতীয় প্রান্তিকে নিট রাজস্ব দাঁড়িয়েছে প্রায় ৪.৭ ট্রিলিয়ন রুপিয়াহ, যা আগের বছরের একই সময়ের তুলনায় প্রায় ২১ শতাংশ বেশি। ওই সময়ে কোম্পানিটির সমন্বিত কর-পূর্ব মুনাফা ছিল প্রায় ৬২ বিলিয়ন রুপিয়াহ। একই সঙ্গে চলতি বছরের সমন্বিত আয়ের পূর্বাভাস বাড়িয়ে প্রায় ১.৮ ট্রিলিয়ন থেকে ১.৯ ট্রিলিয়ন রুপিয়াহ করেছে। আর্থিক সেবা থেকে রাজস্ব হয়েছে প্রায় ১.৫ ট্রিলিয়ন রুপিয়াহ, যা বছরওয়ারি প্রায় ৫৫ শতাংশ বেশি; ভোক্তা ঋণের প্রবৃদ্ধি এবং পেমেন্ট লেনদেনে ধারাবাহিক বৃদ্ধির কারণে এই উত্থান। সেপ্টেম্বরে প্রথমবারের মতো GoPay-তে লেনদেনের সংখ্যা ৫০ কোটি ছাড়িয়েছে।
রাইড-হেইলিং ও ডেলিভারিসহ চাহিদামতো সেবা থেকে রাজস্ব হয়েছে প্রায় ৩.২ ট্রিলিয়ন রুপিয়াহ, যা প্রায় ১০ শতাংশ বেশি। GoPay নেটওয়ার্ক এখন উল্লেখযোগ্য পরিসরে পৌঁছেছে। ইন্দোনেশিয়ার মোট দেশজ উৎপাদনের (জিডিপি) প্রায় ৩ শতাংশ GoPay ইকোসিস্টেমের মাধ্যমে লেনদেন হয়, আর দেশটির প্রাপ্তবয়স্ক জনসংখ্যার প্রায় ১২ শতাংশ প্রতি মাসে অ্যাপটি ব্যবহার করে। আর্থিক সেবায় মোট লেনদেনমূল্য বছরওয়ারি প্রায় ৩০ শতাংশ বেড়ে প্রায় ১৭০ ট্রিলিয়ন রুপিয়াহ হয়েছে।
বড় শহরের বাইরে ব্যবহার বাড়াতে ২০২৩ সালে স্বতন্ত্র GoPay অ্যাপ চালু করা হয়। অ্যাপটি কম মোবাইল ডেটা ব্যবহার করে, কম দামের ফোনেও সাবলীলভাবে চলে এবং বিনা মূল্যে টাকা পাঠানো ও বিল পরিশোধে কম ফির মতো সুবিধা তুলে ধরে। দৈনিক চেক-ইন পুরস্কার ও ক্ষুদ্র গেমের মতো ইন্টারঅ্যাকটিভ উপাদান দ্বিতীয় ও তৃতীয় স্তরের শহরে সাধারণ ব্যবহারকারীদের কাছে অ্যাপটির পৌঁছাতে সহায়তা করেছে। এই বিস্তৃত পরিসর আরও বেশি লেনদেনের ডেটা জোগায় এবং অনুমতি নিয়ে ব্যবহার করলে ক্রেডিট মডেলের জন্য আরও শক্তিশালী উপাত্ত সরবরাহ করে।
কেন্দ্রে ঋণ, সঙ্গে Bank Jago
Bank Jago-তে GoTo-র প্রায় ২২ শতাংশ অংশীদারত্ব রয়েছে। ব্যাংকটি GoPay-র ভেতরে যুক্ত থাকায় ব্যবহারকারীরা অ্যাপ থেকেই অ্যাকাউন্ট খুলতে ও পরিচালনা করতে পারেন। এই সংযোগ দৈনন্দিন পেমেন্ট থেকে সঞ্চয়, তারপর ঋণ নেওয়ার একটি স্পষ্ট পথ তৈরি করে। ঋণের অর্থায়নপ্রক্রিয়া সহজ হয় এবং ব্যবহারকারীরা এক জায়গা থেকেই ব্যালান্স, কিস্তি পরিশোধ ও আসন্ন বিলের হিসাব রাখতে পারেন।
নিয়মিত ডিজিটাল ব্যাংকিং কার্যক্রম, যেমন বেতন জমা হওয়া ও সময়মতো বিল পরিশোধ, যাচাইকৃত তথ্য যোগ করে। এতে ক্রেডিট স্কোরিং উন্নত হতে পারে এবং ঋণখেলাপি কমতে পারে। ঋণগ্রহীতাদের জন্য স্বয়ংক্রিয় কিস্তি পরিশোধ ও রিমাইন্ডার বকেয়া পড়ার ঝুঁকি কমায়। GoTo ও এর অংশীদারদের ক্ষেত্রে আরও ঘনিষ্ঠ সমন্বয়ে সেবা পরিচালনার খরচ কমতে পারে এবং ঋণগ্রহীতা কিস্তি পরিশোধে পিছিয়ে পড়লে তা আদায় উন্নত হতে পারে।
এই কাঠামো দ্রুত পণ্য উন্নয়নেও সহায়তা করে। কোম্পানিটি ছোট ও সহজ ঋণসীমা দিয়ে শুরু করতে পারে, সময়মতো কিস্তি দেওয়ার রেকর্ড তৈরি হলে সীমা বাড়াতে পারে এবং টোকোপিডিয়াসহ অন্যান্য মার্চেন্টের চেকআউটে কিস্তির সুবিধা দিতে পারে। সময়ের সঙ্গে একই কাঠামো ক্ষুদ্রবিমা এবং বিলের জন্য অর্থ জমানোর সঞ্চয় পকেটের মতো সংশ্লিষ্ট পণ্যেও কাজে লাগতে পারে।
ইন্দোনেশিয়ার ফিনটেক খাতে প্রতিযোগিতা
দক্ষিণ-পূর্ব এশিয়ার সবচেয়ে সক্রিয় ডিজিটাল আর্থিক বাজারগুলোর একটি ইন্দোনেশিয়া। ডিজিটাল ওয়ালেট, পে-লেটার সেবা ও অনলাইন ঋণদাতারা প্রতিদিন ব্যবহারকারীদের মনোযোগের জন্য প্রতিযোগিতা করছে। Grab ও Sea Group-এর মতো আঞ্চলিক প্ল্যাটফর্মের পাশাপাশি Kredivo ও Akulaku-র মতো স্থানীয় বিশেষায়িত প্রতিষ্ঠানও ঘন ঘন অ্যাপ ব্যবহারে অভ্যস্ত মানুষকে গভীরতর আর্থিক সম্পর্কের দিকে নিয়ে যাওয়ার একই লক্ষ্য নিয়ে কাজ করছে।
অভ্যাস গড়ে তুলতে এসব অ্যাপের অনেকগুলোই আকর্ষণীয় নকশা ব্যবহার করে। দৈনিক কাজ, পুরস্কার পয়েন্ট ও গেমের মতো চ্যালেঞ্জ ব্যবহারকারীদের বারবার অ্যাপে ফেরায়। কৌশলগুলো একই রকম হলেও বাস্তবায়ন গুরুত্বপূর্ণ। যেসব অ্যাপে পুরস্কার সহজ ও নির্ভরযোগ্য থাকে এবং উপকারী কাজের সঙ্গে যুক্ত থাকে, সেগুলো ব্যবহারকারীদের অনাকাঙ্ক্ষিত পণ্য নিতে চাপ না দিয়েই ভালোভাবে ধরে রাখতে পারে।
এখন প্রতিযোগিতার লক্ষ্য শুধু অ্যাপ ডাউনলোড করানো নয়, বরং নিয়মিত ব্যবহারের অভ্যাস গড়ে তোলা। ব্যবহারকারীরা ছোটখাটো পুরস্কারের জন্য প্রতিদিন ফিরলে তাদের ফিরিয়ে আনার খরচ কমে এবং প্রাসঙ্গিক সেবা দেওয়ার সুযোগ বাড়ে। এতে ঋণদানের ব্যবসায় স্বাস্থ্যকর একক অর্থনীতি গড়ে উঠতে পারে, যেখানে ফি থেকে আয় ও সুদের মার্জিন দিয়ে ঋণজনিত ক্ষতি এবং প্রচারমূলক ব্যয় মেটাতে হয়।
সুরক্ষাব্যবস্থা, নিয়ন্ত্রণ ও ঝুঁকি ব্যবস্থাপনা
ইন্দোনেশিয়ায় ঋণদান কঠোর তদারকির আওতায়। সাম্প্রতিক বছরগুলোতে নিয়ন্ত্রক সংস্থাগুলো ভোক্তা ঋণ ও পে-লেটার সেবার তদারকি জোরদার করেছে। এর মধ্যে দায়িত্বশীল বিপণন, মূল্য প্রকাশের মানসম্মত পদ্ধতি, ঋণ পরিশোধের সক্ষমতা যাচাই এবং ডেটা সুরক্ষার বিষয়ে প্রত্যাশা রয়েছে। এ পরিস্থিতিতে গেমের উপাদানযুক্ত অভিজ্ঞতা সতর্কতার সঙ্গে তৈরি করতে হবে, যাতে তা হঠকারী ঋণ নেওয়ার বদলে ভালো অভ্যাসে উৎসাহ দেয়।
দায়িত্বশীল নকশার শুরু সীমা নির্ধারণ ও সহজ ভাষা ব্যবহারের মাধ্যমে। শুরুতে ঋণসীমা কম রাখা, নিশ্চিত করার আগে রুপিয়াহতে মোট খরচ স্পষ্ট করে দেখানো এবং বেতন পাওয়ার সময়ের সঙ্গে মিল রেখে পরিশোধের তারিখ নির্ধারণ করা সহজ কিছু সুরক্ষাব্যবস্থা। অল্প সময়ের মধ্যে একাধিক ঋণ নেওয়া ঠেকাতে বিরতি রাখা যেতে পারে। ব্যবহারকারী ঋণসীমার কাছাকাছি পৌঁছালে সতর্কবার্তা দেখানো যায়, আর সুদ ও ফি কীভাবে কাজ করে তা শিক্ষামূলক টিপসের মাধ্যমে বোঝানো যায়। পুরস্কার পেতে কখনোই ঋণ নেওয়া বাধ্যতামূলক হওয়া উচিত নয়। বিলের রিমাইন্ডার সেট করা বা জরুরি তহবিল গড়ার মতো স্বাস্থ্যকর কাজের সঙ্গে যুক্ত পুরস্কার তুলনামূলকভাবে নিরাপদ।
সঠিক ঋণ মূল্যায়ন ক্ষতি নিয়ন্ত্রণে রাখে। পরিচয় যাচাই ও ঝুঁকি পরিমাপে GoTo ওয়ালেট ও মার্কেটপ্লেসের লেনদেনের ইতিহাস, ডিভাইস যাচাই এবং অংশীদার ব্যাংকের তথ্য একসঙ্গে ব্যবহার করতে পারে। সমস্যার প্রাথমিক লক্ষণ দেখা দিলে মডেল ঋণসীমা কমাতে বা অফার স্থগিত করতে পারে। ঋণ পরিশোধের রেকর্ড আবার ব্যবস্থায় যুক্ত হয়, তবে ধারাবাহিকভাবে সময়মতো কিস্তি দেওয়ার প্রমাণ থাকলেই ঋণসীমা বাড়ে। বায়োমেট্রিক যাচাই ও অস্বাভাবিকতা শনাক্তকরণসহ জালিয়াতি প্রতিরোধব্যবস্থা প্রচারের অপব্যবহার ও পরিচয় চুরি ঠেকাতে সহায়তা করে, যা কখনো কখনো গেমভিত্তিক প্রচারের সঙ্গে দেখা যায়।
আগামী ১২ মাসে নজরে রাখার বিষয়
গ্রহণযোগ্যতা ও ব্যবহারকারীর সম্পৃক্ততা হবে প্রথম সূচক। GoPay-র দৈনিক সক্রিয় ব্যবহারকারী, ক্ষুদ্র গেমে অংশ নেওয়া ব্যবহারকারীর অনুপাত এবং প্রথম ঋণ সম্পন্ন করা ব্যবহারকারীর সংখ্যা থেকে বোঝা যাবে কৌশলটি কাজ করছে কি না। দ্বিতীয় ও তৃতীয় ঋণ নিতে কত সময় লাগছে, আর কিস্তি পরিশোধের আচরণ কেমন, তা দেখাবে খেলার মাধ্যমে নতুন ব্যবহারকারী যুক্ত করা দীর্ঘমেয়াদে স্বাস্থ্যকর সম্পর্ক গড়ছে কি না।
ঋণের গুণমান গুরুত্বপূর্ণ বিষয় হয়েই থাকবে। বকেয়া ঋণের অনুপাত, নিট ঋণ অবলোপন এবং বিভিন্ন ঋণগ্রহীতা গোষ্ঠীর কিস্তি বকেয়া হওয়ার হার—এ ধরনের সূচক থেকে ঝুঁকি নিয়ন্ত্রণে আছে কি না বোঝা যাবে। অ্যাপটি ছোট শহরগুলোতে আরও বিস্তৃত হওয়ার সময় অঞ্চল, আয়ের স্তর ও পণ্যের ধরন অনুযায়ী এসব সূচকের পরিবর্তন নজরে রাখা জরুরি।
বিনিয়োগকারীদের নজর থাকবে একক অর্থনীতির ওপর। ঝুঁকির খরচ, ব্যাংক অংশীদারদের মাধ্যমে তহবিল সংগ্রহের খরচ, সক্রিয় ঋণগ্রহীতাপ্রতি বিপণন ব্যয় এবং প্রতিটি ঋণ থেকে নগদ পরিচালন মুনাফা হলো মূল চালক। এসব সূচকে উন্নতি হলে যুক্তি জোরালো হবে যে গেম শুধু বিনোদনের বাড়তি উপাদান নয়, ঋণদানে কম খরচের প্রবৃদ্ধির ইঞ্জিনের অংশ।
পণ্যের বৈচিত্র্য ও অংশীদারত্বও গুরুত্বপূর্ণ হবে। GoPay-র ভেতরে সঞ্চয়, বিমা ও বিনিয়োগের সুবিধা আয়ের উৎসে বৈচিত্র্য আনতে এবং ব্যবহারকারীর সম্পৃক্ততা বাড়াতে পারে। টোকোপিডিয়ার মার্চেন্ট, টেলিকম কোম্পানি ও ইউটিলিটি সেবা প্রদানকারীদের সঙ্গে আরও ঘনিষ্ঠ সহযোগিতায় ব্যবহারের ক্ষেত্র বাড়বে এবং ঋণ মূল্যায়ন ও জালিয়াতি প্রতিরোধের জন্য তথ্য উন্নত হবে। এসব ক্ষেত্রে বাস্তবায়নের সাফল্য প্রবৃদ্ধি কতটা টেকসই হবে তা নির্ধারণ করবে।
মূল তথ্য
- আর্থিক সেবার প্রবৃদ্ধি রাইড-হেইলিং ও ডেলিভারিকে ছাড়িয়ে যাওয়ায় ব্যবহারকারীদের ঋণ নিতে উৎসাহিত করতে অ্যাপের ভেতরে আরও ক্ষুদ্র গেম তৈরি করবে GoTo।
- দৈনিক চেক-ইন, চাকা ঘুরিয়ে পুরস্কার জেতা ও মিশনের মতো আকর্ষণীয় কৌশলে এমন অভ্যাস গড়ে তোলা হচ্ছে, যা পেমেন্ট ও ক্রেডিট সুবিধা গ্রহণে সহায়তা করে।
- সর্বশেষ প্রান্তিকে নিট রাজস্ব ছিল প্রায় ৪.৭ ট্রিলিয়ন রুপিয়াহ, যা বছরওয়ারি প্রায় ২১ শতাংশ বেশি; সমন্বিত কর-পূর্ব মুনাফা ছিল প্রায় ৬২ বিলিয়ন রুপিয়াহ।
- আর্থিক সেবা থেকে রাজস্ব প্রায় ১.৫ ট্রিলিয়ন রুপিয়াহে পৌঁছেছে, যা প্রায় ৫৫ শতাংশ বেশি; সেপ্টেম্বরে GoPay-তে মাসিক লেনদেনের সংখ্যা ৫০ কোটি ছাড়িয়েছে।
- চাহিদামতো সেবা থেকে রাজস্ব ছিল প্রায় ৩.২ ট্রিলিয়ন রুপিয়াহ, যা প্রায় ১০ শতাংশ বেশি; প্রবৃদ্ধি এখন ফিনটেকের দিকে ঝুঁকছে।
- GoPay-র মাধ্যমে ইন্দোনেশিয়ার জিডিপির প্রায় ৩ শতাংশ লেনদেন হয়, আর প্রাপ্তবয়স্কদের প্রায় ১২ শতাংশ মাসে অ্যাপটি ব্যবহার করেন; এতে ডেটাভিত্তিক ঋণ মূল্যায়নে সহায়তা হয়।
- Bank Jago-তে GoTo-র প্রায় ২২ শতাংশ মালিকানা রয়েছে; GoPay-র ভেতরে ব্যাংকিং যুক্ত হওয়ায় এক জায়গায় আমানত, পেমেন্ট ও ঋণ নেওয়ার সুবিধা মিলছে।
- Grab, Sea, Kredivo ও Akulaku-ও ব্যবহারকারী ধরে রাখা এবং ক্রেডিট ব্যবহারে উৎসাহ দিতে পুরস্কার ও গেমের মতো সুবিধা কাজে লাগাচ্ছে; প্রতিযোগিতা তীব্র।
- নিয়ন্ত্রক সংস্থাগুলো ঋণদান ও পে-লেটার সেবার তদারকি জোরদার করেছে; ফলে দায়িত্বশীল নকশা, স্পষ্ট মূল্য এবং ঋণ পরিশোধের সক্ষমতা যাচাই অপরিহার্য।
- নজরে রাখার গুরুত্বপূর্ণ সূচকের মধ্যে রয়েছে ক্ষুদ্র গেমে সম্পৃক্ততা, প্রথম ঋণ থেকে পরবর্তী ঋণে রূপান্তর, ঋণজনিত ক্ষতি, ঝুঁকির খরচ এবং একক পণ্যের মুনাফা।