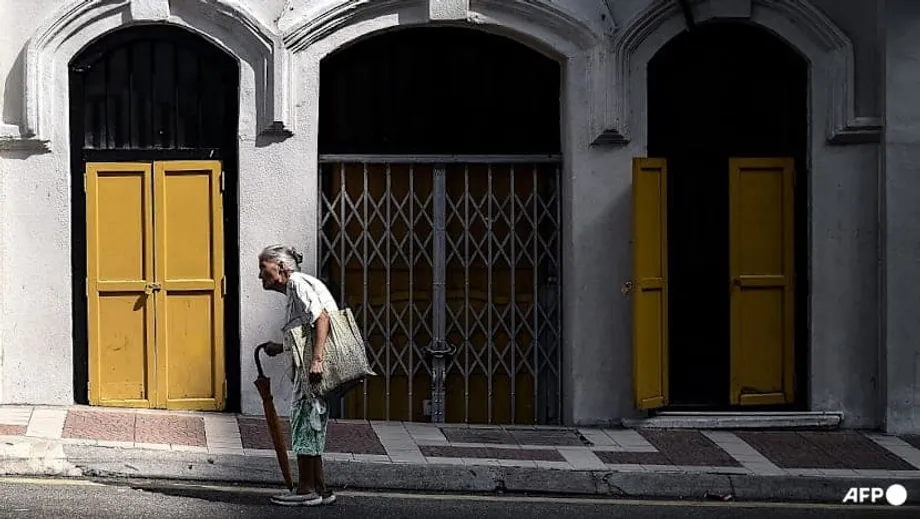
দ্রুত বয়স্ক হয়ে ওঠা দেশে সামাজিক সুরক্ষার জাল সীমিত
সামাজিক পেনশন সম্প্রসারণ ও জোরদার না করলে প্রবীণদের সেবা-সংকট দেখা দিতে পারে বলে মালয়েশিয়াকে সতর্ক করেছে বিশ্বব্যাংক। দেশটিতে এ ধরনের পেনশনের আওতা বিশ্বের অন্যতম সর্বনিম্ন। ৬৫ বছর বা তার বেশি বয়সী মালয়েশীয়দের ১০ জনের মধ্যে একজনেরও কম এখন লক্ষ্যভিত্তিক কোনো সামাজিক পেনশন পান। প্রধান কর্মসূচি বানতুয়ান ওয়ার্গা এমাসের আওতায় আছেন প্রবীণদের প্রায় ৪ শতাংশ। একই সময়ে বয়স্ক মানুষের অনুপাত দ্রুত বাড়ছে। দেশটি ইতিমধ্যে বার্ধক্যমুখী সমাজে পরিণত হয়েছে, আর পরিবর্তনের গতি এখন চীন ও জাপানে দেখা দ্রুত রূপান্তরের সমান। বার্ধক্যে আয়ের সহায়তা জোরদার না হলে আরও বেশি মালয়েশীয়কে জীবনের শেষ পর্যায়ে মৌলিক চাহিদা মেটাতে হিমশিম খেতে হবে।
সূচিপত্র
নতুন পূর্বাভাসে দেখা যাচ্ছে, ২০৪৫ সালের মধ্যে জনসংখ্যার ১৪ শতাংশের বয়স হবে ৬৫ বছর বা তার বেশি; ২০৫৬ সালে তা বেড়ে প্রায় ২০ শতাংশে দাঁড়াবে। অর্থাৎ এক প্রজন্মের মধ্যেই প্রতি পাঁচজনের একজন প্রবীণ নাগরিক হবেন। বিদ্যমান ভাতা সীমিত এবং প্রবীণ জনগোষ্ঠীর সামান্য অংশের কাছে পৌঁছায়। মালয়েশিয়ায় সামাজিক পেনশনের আওতা আঞ্চলিক সমপর্যায়ের দেশগুলোর পাশাপাশি বৈশ্বিক গড়ের তুলনায় অনেক কম। বিশ্বব্যাংকের গবেষণায় বলা হয়েছে, জনসংখ্যাগত বাস্তবতা ও বর্তমান সহায়তার মধ্যকার ব্যবধান বেড়েছে; তাই আরও বিস্তৃত ও নির্ভরযোগ্য সামাজিক সুরক্ষা জাল প্রয়োজন।
অনেকের অবসরজীবনের আর্থিক প্রস্তুতি দুর্বল। কর্মচারী ভবিষ্যনিধি (ইপিএফ)-তে সঞ্চিত অর্থ উত্তোলনের পর প্রায়ই তিন থেকে পাঁচ বছরের মধ্যে শেষ হয়ে যায়। ২০২৩ সালে ৫৫ বছর বয়সে পৌঁছানো ইপিএফ সদস্যদের প্রায় অর্ধেকের সঞ্চয় ছিল ১০ হাজার রিঙ্গিতের কম। বিশ্বব্যাংকের হিসাব, অবসরে মৌলিক জীবনমান বজায় রাখতে প্রায় ২ লাখ ৫০ হাজার রিঙ্গিতের তহবিল দরকার। কর্মক্ষম বয়সী জনসংখ্যার মাত্র প্রায় ৪২ শতাংশ কোনো আনুষ্ঠানিক পেনশন ব্যবস্থায় চাঁদা দেন। অনেক বয়স্ক মালয়েশীয় প্রাপ্তবয়স্ক সন্তানদের ওপর নির্ভর করেন। কিন্তু পরিবারের আকার ছোট হয়েছে এবং এখন আরও বেশি প্রবীণ একা বা শুধু বয়স্ক সদস্যদের নিয়ে গঠিত পরিবারে থাকেন।
নতুন এক নীতিপত্রে বিশ্বব্যাংক চ্যালেঞ্জটি সহজ ভাষায় তুলে ধরেছে।
মালয়েশিয়ার জনসংখ্যা দ্রুত বয়স্ক হচ্ছে, কিন্তু সামাজিক পেনশনের আওতা ও পর্যাপ্ততা তুলনামূলকভাবে কম।
ঘাটতি পূরণে সামাজিক পেনশন উল্লেখযোগ্যভাবে সম্প্রসারণের সুপারিশ করেছে ব্যাংকটি। প্রথমে আয়ের ভিত্তিতে পরিবারের সর্বনিম্ন ৪০ শতাংশের বয়স্কদের আওতায় আনা যেতে পারে। গবেষণায় আরও বলা হয়েছে, মূল্যস্ফীতির সঙ্গে মিল রেখে ভাতার পরিমাণ স্বয়ংক্রিয়ভাবে সমন্বয় করতে হবে, প্রকৃত জীবনযাত্রার ব্যয় বিবেচনায় আয়ের সীমা সংশোধন করতে হবে এবং আয়ু বৃদ্ধির সঙ্গে সামঞ্জস্য রেখে যোগ্যতার বয়স বাড়াতে হবে। লক্ষ্য হলো আরও বিস্তৃত, ন্যায্য ও টেকসই ব্যবস্থা গড়ে তোলা। ২০২৬ সালের বাজেটে সরকার ইতিমধ্যে প্রবীণদের কল্যাণে ১২৬ কোটি রিঙ্গিত বরাদ্দ রেখেছে, যা প্রায় ১ লাখ ৮০ হাজার মানুষের উপকারে আসবে বলে আশা করা হচ্ছে। তারপরও বর্তমান অঙ্গীকার চাহিদার সামান্য অংশই পূরণ করে।
সামাজিক পেনশন কেন গুরুত্বপূর্ণ
সামাজিক পেনশন হলো সরকারের অর্থায়নে বয়স্কদের দেওয়া ভাতা। এর জন্য উপকারভোগীদের আগে থেকে চাঁদা দেওয়ার প্রয়োজন হয় না। সাধারণত বয়স, আয় অথবা উভয়ের ভিত্তিতে যোগ্যতা নির্ধারিত হয়। আন্তর্জাতিক প্রমাণে দেখা গেছে, সামান্য পরিমাণের সামাজিক পেনশনও দারিদ্র্য কমায়, বৈষম্য হ্রাস করে এবং উপকারভোগী ও তাঁদের বর্ধিত পরিবারের কল্যাণ বাড়ায়। স্বাস্থ্যগত সংকট বা চাকরি হারানোর কারণে বয়স্ক স্বজনদের সহায়তাকারী পরিবার যখন চাপে পড়ে, তখন এসব ভাতা তাদের ব্যয় স্থিতিশীল রাখতেও সাহায্য করে। যেসব দেশে দ্রুত বার্ধক্য বাড়ছে, সেখানে এই ভাতাগুলো আয়ের নিরাপত্তার শেষ গুরুত্বপূর্ণ ভরসা হয়ে ওঠে।
মালয়েশিয়ায় বয়স্কদের সরাসরি সহায়তা এখনো সীমিত। বানতুয়ান ওয়ার্গা এমাসের আওতায় বর্তমানে প্রায় ৪ শতাংশ প্রবীণ রয়েছেন। আরেকটি কর্মসূচি সুমবাঙ্গান তুনাই রাহমাহ পান প্রায় ৬০ শতাংশ বয়স্ক মানুষ; এটি স্বল্প আয়ের মানুষদের জন্য বৃহত্তর নগদ সহায়তা কর্মসূচির অংশ। দুই কর্মসূচির সম্মিলিত ভাতার পরিমাণ অধিকাংশ বয়স্ক পরিবারের ক্ষেত্রে স্থানান্তরের আগের আয়ের দশ ভাগেরও কম। আঞ্চলিক সমপর্যায়ের দেশগুলোর তুলনায় আওতার দিক থেকে মালয়েশিয়া ব্যতিক্রম। থাইল্যান্ডে প্রায় সর্বজনীন বার্ধক্য ভাতা রয়েছে, যা প্রায় ১০ জনে ৯ জন প্রবীণের কাছে পৌঁছায়। ফিলিপাইন ও ভিয়েতনামে প্রত্যেকটি প্রায় ১০ জনে ৩ জনকে আওতায় এনেছে।
বানতুয়ান ওয়ার্গা এমাস কী
বানতুয়ান ওয়ার্গা এমাস হলো যোগ্য প্রবীণ নাগরিকদের মাসে ৬০০ রিঙ্গিত করে দেওয়া ভাতা। মৌলিক জীবনযাত্রার ব্যয় মেটাতে সহায়তার জন্য অর্থ সরাসরি ব্যাংক হিসাবে জমা দেওয়া হয়। নির্দিষ্ট আয় বা পেনশন নেই, এমন ৬০ বছর বা তার বেশি বয়সী মালয়েশীয়দের লক্ষ্য করে এ কর্মসূচি নেওয়া হয়েছে। পরিবারের আয় সরকারি দারিদ্র্যসীমার নিচে হতে হয়। আবেদনকারী সরকারি কল্যাণ প্রতিষ্ঠানে থাকতে পারবেন না বা একই ধরনের অন্য সহায়তা পেতে পারবেন না। আয়ের এই কঠোর পরীক্ষা ও বিদ্যমান বর্জন-শর্তের কারণে অনেক প্রবীণ কর্মসূচির বাইরে থেকে যান। তাঁদের মধ্যে আছেন যাঁদের সামান্য সঞ্চয় দ্রুত ফুরিয়ে যায় কিংবা যাঁদের অনানুষ্ঠানিক আয় বাড়তি ব্যয় মেটাতে পারে না।
এই নকশাগত সীমাবদ্ধতাই কর্মসূচিটির আওতা কম থাকার কারণ। সম্পদ কম বা চিকিৎসা ব্যয় বেশি, এমন অনেকেই যোগ্য হন না। আবার বহু প্রজন্মের পরিবারের ভেতরে ব্যক্তির দুর্দশা পরিবারের সামগ্রিক অবস্থার ভিত্তিতে করা পরীক্ষায় ধরা না পড়ায় অন্যরা বাদ পড়তে পারেন। ভাতার পরিমাণ মূল্যস্ফীতির সঙ্গে সমন্বয় না করা হলে এবং সম্মানজনক জীবনযাপনের ব্যয় বিবেচনায় যোগ্যতার নিয়ম হালনাগাদ না হলে সময়ের সঙ্গে এই ঘাটতি আরও বাড়তে পারে। বানতুয়ান ওয়ার্গা এমাস ও সুমবাঙ্গান তুনাই রাহমাহ কীভাবে একে অপরের সঙ্গে যুক্ত, সে বিষয়েও নীতিগত উদ্দেশ্য আরও স্পষ্ট হওয়া দরকার, যাতে প্রবীণরা ছোট ছোট অসংলগ্ন ভাতার ওপর নির্ভর করতে বাধ্য না হন।
সঞ্চয়ের ঘাটতি ও ইপিএফ
অবসরকালীন আয়ের জন্য মালয়েশিয়া প্রধানত কর্মচারী ভবিষ্যনিধির (ইপিএফ) ওপর নির্ভর করেছে। তহবিলটির বিনিয়োগের রেকর্ড ভালো, কিন্তু অনেক সদস্য অনিয়মিতভাবে চাঁদা দেন অথবা অনানুষ্ঠানিক কাজে গেলে চাঁদা দেওয়া বন্ধ করেন। কোভিড-১৯ সময়কালে আগাম অর্থ উত্তোলনের ফলে অনেকের সঞ্চয় কমে যায়। ৫৫ বছর বয়সে অর্থ তোলার অনুমতি থাকায় অনেক অবসরপ্রাপ্ত ব্যক্তি কাজ বন্ধ করার বা অন্য বার্ধক্যকালীন সহায়তার যোগ্য হওয়ার অনেক আগেই সঞ্চয় খরচ করে ফেলেন। ফলে জীবনের শেষ পর্যায়েও সঞ্চয়ের ঘাটতি থেকে যায়, বিশেষ করে নারী ও কম মজুরির কর্মীদের ক্ষেত্রে।
ইপিএফ থেকে অর্থ উত্তোলনের বয়স ধাপে ধাপে বাড়িয়ে ৬৫ থেকে ৭০ বছরের মধ্যে নেওয়ার পক্ষে মত দিয়েছে বিশ্বব্যাংক। প্রবেশের বয়স বাড়ালে সঞ্চয় আরও দীর্ঘ সময় বিনিয়োগে থাকবে, চক্রবৃদ্ধি হারে বাড়বে এবং অবসরকালীন আর্থিক নিরাপত্তা উন্নত হবে। সামাজিক পেনশনের যোগ্যতার বয়সও অন্তত ৬৫ বছরে উন্নীত করার সুপারিশ করেছে ব্যাংকটি; ভবিষ্যতে আয়ুর সঙ্গে মিলিয়ে তা সমন্বয় করা যেতে পারে। আওতা বাড়ানোর সঙ্গে প্রবেশের বয়স বাড়ালে সরকারি অর্থের ওপর অতিরিক্ত চাপ না দিয়ে গড় ভাতার পরিমাণ বাড়ানো সম্ভব হতে পারে।
দীর্ঘদিন কাজ করলে তরুণদের কর্মসংস্থান কমে যেতে পারে—জনপরিসরের বিতর্কে প্রায়ই এমন উদ্বেগ ওঠে। মালয়েশিয়ার শ্রমবাজারের তথ্য বিশ্লেষণ করে বিশ্বব্যাংক ভিন্ন সিদ্ধান্তে পৌঁছেছে।
তাই কর্মজীবনের মেয়াদ বাড়ানোকে তরুণদের কর্মসংস্থানের জন্য হুমকি হিসেবে দেখা উচিত নয়।
অন্য কথায়, বয়স্ক ও তরুণ—দুই বয়সী কর্মীদের জন্যই আরও বেশি চাকরির সুযোগ তৈরি হতে পারে। তাঁদের দক্ষতা সাধারণত ভিন্ন ধরনের। উভয় পক্ষ কর্মরত থাকলে প্রতিষ্ঠানগুলো অভিজ্ঞতা ও নতুন ভাবনা—দুটিরই সুবিধা পায়, আর অর্থনীতির প্রবৃদ্ধি হয়।
বিশ্বব্যাংকের সুপারিশ
গবেষণায় সুরক্ষা, ন্যায্যতা ও আর্থিক বিচক্ষণতার মধ্যে ভারসাম্য রেখে সংস্কারের ধারাবাহিক প্রস্তাব দেওয়া হয়েছে। প্রথমত, আয়ের ভিত্তিতে পরিবারের সর্বনিম্ন ৪০ শতাংশের বয়স্কদের সামাজিক পেনশনের আওতায় আনতে হবে। দ্বিতীয়ত, সম্মানজনক জীবনযাপনের ব্যয় বিবেচনায় আয়ের যোগ্যতার সীমা হালনাগাদ করতে হবে এবং ক্রয়ক্ষমতা ধরে রাখতে মূল্যস্ফীতির সঙ্গে ভাতা সমন্বয় করতে হবে। তৃতীয়ত, লক্ষ্য নির্ধারণের ব্যবস্থা উন্নত করতে হবে এবং সরকারি ডেটাবেসগুলোকে পরস্পরের সঙ্গে কাজ করার উপযোগী করে তুলতে হবে, যাতে সময়মতো ও নির্ভুলভাবে যোগ্যতা নির্ধারণ করা যায়। চতুর্থত, দীর্ঘ ও সুস্থ জীবনযাপনের বাস্তবতা বিবেচনায় সামাজিক পেনশনের যোগ্যতার বয়স অন্তত ৬৫ বছরে উন্নীত করতে হবে এবং ভবিষ্যতের সীমা আয়ুর সঙ্গে যুক্ত করতে হবে। জনসংখ্যা বয়স্ক হওয়ার সঙ্গে সঙ্গে ব্যয় নিয়ন্ত্রণে রেখেও এসব পদক্ষেপ বার্ধক্যকালীন আয়ের জন্য শক্তিশালী ভিত্তি গড়বে।
বিশ্বব্যাংক স্পষ্ট করেছে, অর্থায়নের জন্য সতর্ক নকশা দরকার এবং ব্যয় ও জনসাধারণের প্রত্যাশা সামলাতে ধাপে ধাপে সংস্কার করা যেতে পারে।
আর্থিক স্থায়িত্ব জরুরি, তবে লক্ষ্যভিত্তিক নকশা ও রাজস্ব সংস্কারের মাধ্যমে সম্প্রসারণ সম্ভব।
সম্প্রসারণে কত ব্যয় হতে পারে
নীতিগত অগ্রগতি ইতিমধ্যে শুরু হয়েছে। ২০২৬ সালের বাজেটে সরকার প্রবীণদের কল্যাণে ১২৬ কোটি রিঙ্গিত বরাদ্দ রেখেছে; এ প্যাকেজে প্রায় ১ লাখ ৮০ হাজার বয়স্ক মালয়েশীয় সহায়তা পাবেন বলে আশা করা হচ্ছে। এই বরাদ্দে এখনো সম্প্রসারিত সামাজিক পেনশন অন্তর্ভুক্ত নয়, তবে বার্ধক্যকালীন আয়ের নিরাপত্তায় বাড়তে থাকা অঙ্গীকারের ইঙ্গিত দেয়। বিশ্বব্যাংকের মডেলিংয়ে দেখা গেছে, ভালোভাবে নকশা করা সম্প্রসারণ বয়স্কদের দারিদ্র্য কমাবে এবং সামগ্রিক জনগোষ্ঠীর বৈষম্য হ্রাস করবে; প্রবীণদের অনুপাত বাড়ার সঙ্গে এ প্রভাবও বাড়বে।
নকশাগত সিদ্ধান্তের ওপর ব্যয় নিয়ন্ত্রণ নির্ভর করে। যোগ্যতার বয়স বাড়ানোর পাশাপাশি আওতা সম্প্রসারণ করলে টেকসই বাজেটের মধ্যে গড় ভাতা বাড়ানোর সুযোগ তৈরি হতে পারে। বর্তমান উপকারভোগীদের সুরক্ষা দিয়ে নতুন আবেদনকারীদের ক্ষেত্রে বেশি বয়স প্রয়োগ করলে পরিবর্তনটি মসৃণ হতে পারে। পারিবারিক আয় ও ব্যয় জরিপের তথ্য দেখায়, বয়স্ক ব্যক্তির নেতৃত্বাধীন পরিবারে বয়স বাড়ার সঙ্গে আপেক্ষিক দারিদ্র্যের হারও বাড়ে: ৬০ বছর বা তার বেশি বয়সীদের ক্ষেত্রে প্রায় ২৪ শতাংশ, ৬৫ বছর বা তার বেশি বয়সীদের ক্ষেত্রে ৪২ শতাংশ এবং ৭০ বছর বা তার বেশি বয়সীদের ক্ষেত্রে ৪৯ শতাংশ। সবচেয়ে ঝুঁকিতে থাকা মানুষের কাছে পৌঁছাতে প্রবেশের বয়স বাড়ানোর পাশাপাশি আওতা জোরালোভাবে সম্প্রসারণের যুক্তি দেয় এই পরিসংখ্যান।
অন্য দেশগুলোর অভিজ্ঞতা
চাঁদাভিত্তিক পেনশনের ঘাটতিসহ দ্রুত বার্ধক্যের মুখোমুখি হওয়া প্রথম দেশ নয় মালয়েশিয়া। চীন ও ভারত এমন সামাজিক পেনশন গড়ে তুলেছে, যা এখন বিপুলসংখ্যক গ্রামীণ ও অনানুষ্ঠানিক খাতের কর্মীকে আওতায় এনেছে। লাতিন আমেরিকার বিভিন্ন দেশে দেখা গেছে, সামান্য পরিমাণের বার্ধক্য ভাতা প্রবীণ ও তাঁদের পরিবারের দারিদ্র্য কমানো এবং স্বাস্থ্যগত ফল উন্নত করার সঙ্গে যুক্ত। থাইল্যান্ডে প্রায় সর্বজনীন আওতা বাস্তবে কেমন হতে পারে, তার উদাহরণ রয়েছে: দেশটির বার্ধক্য ভাতা কর্মজীবনের ইতিহাস যা-ই হোক, অধিকাংশ প্রবীণকে একটি নির্ভরযোগ্য ন্যূনতম সহায়তা দেয়।
বিদেশের অভিজ্ঞতা কয়েকটি গুরুত্বপূর্ণ সিদ্ধান্তের দিক দেখায়। সর্বজনীন ভাতা সহজ ও অন্তর্ভুক্তিমূলক, তবে এর ব্যয় বেশি। আয় যাচাই করে দেওয়া ভাতা সবচেয়ে বেশি প্রয়োজন যাঁদের, তাঁদের লক্ষ্য করে; তবে এ জন্য নির্ভরযোগ্য তথ্য ও প্রশাসন দরকার। সুবিধা মূল্যস্ফীতির সঙ্গে সামঞ্জস্য রাখতে অনেক দেশ ভাতার পরিমাণ নিয়মিত সমন্বয় করে। মানুষ দীর্ঘায়ু হওয়ায় ব্যবস্থা স্থিতিশীল রাখতে অন্যরা যোগ্যতার বয়সও আয়ুর সঙ্গে যুক্ত করে। মালয়েশিয়া নিজস্ব আর্থিক সামর্থ্য ও প্রশাসনিক সক্ষমতা অনুযায়ী সংস্কার সাজিয়ে এসব অভিজ্ঞতা থেকে শিক্ষা নিতে পারে।
রাজনৈতিক ও সামাজিক ভারসাম্য
অবসর নীতিতে যেকোনো পরিবর্তনের ক্ষেত্রে গতি, পর্যাপ্ততা ও আস্থার মধ্যে ভারসাম্য রাখতে হবে। যোগ্যতার বয়স বাড়ানো স্পর্শকাতর বিষয়, যদিও বর্তমান নিয়ম তৈরির সময়ের তুলনায় মালয়েশীয়রা এখন দীর্ঘায়ু ও সুস্থ জীবন যাপন করছেন—এ পরিবর্তনও তাতে প্রতিফলিত হয়। একই সময়ে আওতা বাড়িয়ে, বর্তমান উপকারভোগীদের ক্ষতিকর পরিবর্তন থেকে সুরক্ষা দিয়ে এবং মূল্যস্ফীতির সঙ্গে ভাতা কীভাবে তাল মিলিয়ে চলবে তা স্পষ্টভাবে ব্যাখ্যা করে নীতিনির্ধারকেরা আস্থা বজায় রাখতে পারেন। স্বচ্ছ সমন্বয়বিধি পরিবারগুলোকে জীবনের শেষ পর্যায়ের পরিকল্পনা করতে অনিশ্চয়তা কমায়।
নীতির নকশার মতোই কার্যকরভাবে সেবা পৌঁছে দেওয়া জরুরি। সরকারি ডেটাবেসগুলোর মধ্যে উন্নত আন্তঃসংযোগ বাদ পড়া কমাতে পারে এবং যোগ্যতা প্রমাণের জন্য প্রবীণদের একাধিক সংস্থায় ঘুরতে হওয়া ঠেকাতে পারে। আরও সক্রিয় প্রচার মানুষকে আগে আবেদন করতে এবং সহায়তা পাওয়ার ধারাবাহিকতা বজায় রাখতে সাহায্য করবে। একই সঙ্গে বার্ধক্যকালীন আয়ের নিরাপত্তার পাশাপাশি স্বাস্থ্যসেবা ও প্রবীণ পরিচর্যার সংস্কারও দরকার। পেনাংয়ের কেপালা বাতাসে রিটায়ারমেন্ট ফান্ড ইনকরপোরেটেডের সহায়তায় একটি নতুন সহায়তাপ্রাপ্ত আবাসন প্রকল্প দেখায়, স্বল্প আয়ের প্রবীণদের চাহিদা মেটাতে আয়ের সহায়তার পাশাপাশি আবাসন ও পরিচর্যাব্যবস্থাও কীভাবে গড়ে উঠতে পারে।
এরপর কী
জনসংখ্যার বার্ধক্য আরও দ্রুত হওয়ার আগে অবসরকালীন নিরাপত্তার ভিত্তি শক্তিশালী করার সুযোগ রয়েছে মালয়েশিয়ার। এ কাজের জন্য জাতীয় বার্ধক্য কর্মসূচি একটি নীতিগত মঞ্চ দিচ্ছে। অগ্রাধিকারমূলক পদক্ষেপের মধ্যে রয়েছে পরিবারের সর্বনিম্ন ৪০ শতাংশের মধ্যে সামাজিক পেনশনের আওতা সম্প্রসারণ, নিয়মভিত্তিক সমন্বয় সূত্র চালু, জীবনযাত্রার ব্যয় বিবেচনায় আয়ের সীমা হালনাগাদ এবং আয়ুর সঙ্গে যুক্ত করে যোগ্যতার বয়স ধাপে ধাপে বাড়ানোর পরিকল্পনা। এসব পদক্ষেপ একসঙ্গে নিলে আর্থিক শৃঙ্খলা বজায় রেখেও আরও বেশি প্রবীণকে সুরক্ষা দেওয়া সম্ভব।
অগ্রগতি নির্ভর করবে উন্নত তথ্য ও পর্যবেক্ষণের ওপরও। ভাতার পর্যাপ্ততা, কতজন তা পাচ্ছেন এবং বয়সভিত্তিক দারিদ্র্যের নিয়মিত হিসাব সংস্কার কার্যকর হচ্ছে কি না তা দেখাবে। স্বাধীন মূল্যায়ন কর্মসূচির নিয়ম সমন্বয়ে সহায়তা করতে পারে। শক্তিশালী সামাজিক পেনশন ইপিএফ বা সরকারি কর্মচারীদের পেনশনের বিকল্প হবে না। বরং যেসব মালয়েশীয় অল্প বা কোনো সঞ্চয় ছাড়াই বার্ধক্যে পৌঁছান এবং যাঁদের সঞ্চয় যথেষ্ট দিন টেকে না, তাঁদের ঘাটতি পূরণ করে এই পেনশন ওই ব্যবস্থাগুলোর পরিপূরক হবে।
মূল বিষয়গুলো
- ৬৫ বছর বা তার বেশি বয়সী মালয়েশীয়দের ১০ শতাংশেরও কম লক্ষ্যভিত্তিক সামাজিক পেনশন পান; বানতুয়ান ওয়ার্গা এমাসের আওতায় আছেন প্রবীণদের প্রায় ৪ শতাংশ।
- ২০৪০-এর দশকের মাঝামাঝি মালয়েশিয়া বয়স্ক জনগোষ্ঠীর দেশে পরিণত হবে; তখন জনসংখ্যার প্রায় ১৪ শতাংশের বয়স হবে ৬৫ বছর বা তার বেশি, আর ২০৫৬ সালে তা হবে প্রায় ২০ শতাংশ।
- ২০২৩ সালে ৫৫ বছর বয়সে পৌঁছানো ইপিএফ সদস্যদের প্রায় অর্ধেকের সঞ্চয় ছিল ১০ হাজার রিঙ্গিতের কম; উত্তোলনের তিন থেকে পাঁচ বছরের মধ্যেই অনেকের সঞ্চয় শেষ হয়ে যায়।
- কর্মক্ষম বয়সী জনসংখ্যার মাত্র প্রায় ৪২ শতাংশ আনুষ্ঠানিক পেনশন ব্যবস্থায় চাঁদা দেন।
- বয়স্কদের প্রায় ৬০ শতাংশ সুমবাঙ্গান তুনাই রাহমাহ পান, তবে বানতুয়ান ওয়ার্গা এমাসসহ দুই কর্মসূচির ভাতা অধিকাংশ বয়স্ক পরিবারের ক্ষেত্রে স্থানান্তরের আগের আয়ের সাধারণত ১০ শতাংশেরও কম।
- আয়ের ভিত্তিতে সর্বনিম্ন ৪০ শতাংশ পরিবার থেকে আওতা বাড়ানো, মূল্যস্ফীতির সঙ্গে ভাতা সমন্বয়, আয়ের সীমা সংশোধন এবং লক্ষ্য নির্ধারণ ও তথ্যব্যবস্থা উন্নত করার সুপারিশ করেছে বিশ্বব্যাংক।
- ব্যবস্থার টেকসইতা বজায় রাখতে সামাজিক পেনশনের যোগ্যতার বয়স অন্তত ৬৫ বছরে উন্নীত করার এবং ভবিষ্যতে আয়ুর সঙ্গে মিলিয়ে তা সমন্বয়ের পরামর্শ দেওয়া হয়েছে।
- ২০২৬ সালের বাজেটে প্রবীণদের কল্যাণে ১২৬ কোটি রিঙ্গিত বরাদ্দ রাখা হয়েছে, যা প্রায় ১ লাখ ৮০ হাজার মানুষের উপকারে আসবে বলে আশা করা হচ্ছে।
- অবসরকালীন আর্থিক নিরাপত্তা উন্নত করতে ইপিএফ থেকে অর্থ উত্তোলনের বয়স ৬৫ থেকে ৭০ বছরের মধ্যে বাড়ানোর প্রস্তাব করেছে বিশ্বব্যাংক।
- আন্তর্জাতিক প্রমাণে দেখা যায়, সামাজিক পেনশন দারিদ্র্য ও বৈষম্য কমায় এবং প্রবীণ ও তাঁদের পরিবারের স্বাস্থ্য ও কল্যাণে সহায়তা করে।