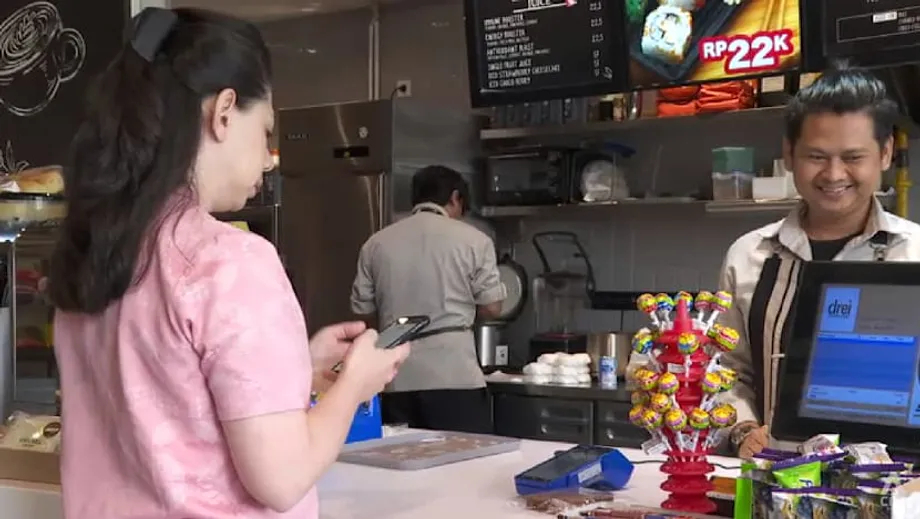
ইন্দোনেশিয়ার কিউআর কোড মান দেশটির লেনদেনব্যবস্থায় পরিবর্তন আনছে
ইন্দোনেশিয়াজুড়ে এখন একটি ছোট সাদা-কালো বর্গাকার কোড নগদনির্ভর অর্থনীতির সঙ্গে ডিজিটাল অর্থনীতির যোগসূত্র তৈরি করেছে। কুইক রেসপন্স কোড ইন্দোনেশিয়ান স্ট্যান্ডার্ড, সংক্ষেপে কিউআরআইএস, এখন এক বাটি সোটো থেকে ডিপার্টমেন্ট স্টোরের রসিদ—সবকিছুর মূল্য পরিশোধের প্রচলিত উপায়ে পরিণত হয়েছে। ২০২০ সালে দেশজুড়ে চালু হওয়া এই ব্যবস্থা একসময় খণ্ডিত ব্যাংক অ্যাপ ও ই-ওয়ালেটের বাজারকে একটি কিউআর কোডের আওতায় এনেছে, যা অংশগ্রহণকারী যেকোনো অ্যাপ দিয়ে স্ক্যান করা যায়। এর ব্যবহার দ্রুত বেড়েছে। গত বছর লেনদেনের সংখ্যা ৬০০ কোটির বেশি হয়েছে এবং ব্যবহারকারীর সংখ্যা আনুমানিক ৫ কোটি ৭০ লাখে পৌঁছেছে। এতে বোঝা যায়, ফোন দিয়ে অর্থ লেনদেনের সহজ ও কম খরচের উপায়টি ইন্দোনেশীয়রা কত দ্রুত গ্রহণ করেছে। এই গতি বৈশ্বিক কার্ড নেটওয়ার্ক ও দেশীয় পেমেন্ট অবকাঠামোর মধ্যকার ভারসাম্য বদলে দিচ্ছে, পাশাপাশি ব্যবসায়ী ও ভোক্তাদের সামনে নতুন বিকল্পও তৈরি করছে।
সূচিপত্র
- ইন্দোনেশিয়ার কিউআর কোড মান দেশটির লেনদেনব্যবস্থায় পরিবর্তন আনছে
- কিউআরআইএস যেভাবে কাজ করে এবং কেন এর ব্যবহার বেড়েছে
- বাণিজ্যিক টানাপোড়েন ও ডিজিটাল সার্বভৌমত্ব নিয়ে বিতর্ক
- জাকার্তা থেকে জোহর ও টোকিও: বিদেশেও কিউআর স্ক্যান করে পেমেন্ট
- ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগ কেন্দ্রে: কম খরচ, বিস্তৃত পরিসর
- নিরাপত্তা, প্রতারণা ও নিরবচ্ছিন্ন সেবা
- নকশাতেই আন্তঃকার্যক্ষমতা, আর ভারত ও চীনের অভিজ্ঞতা থেকে শিক্ষা
- কিউআর কোড কি বৃহত্তর আঞ্চলিক লক্ষ্য পূরণে ভূমিকা রাখতে পারে?
- ২০২৫ সালে যেদিকে নজর রাখতে হবে
- এক নজরে
একটি ব্যবহারিক সমস্যার সমাধান করতেই কিউআরআইএস তৈরি করা হয়েছিল। এই মান চালুর আগে ব্যবসায়ীরা একাধিক কিউআর কোড প্রদর্শন করতেন—প্রতিটি ওয়ালেট বা ব্যাংক অংশীদারের জন্য আলাদা কোড। ভোক্তাদের সঠিক কোডের সঙ্গে নিজেদের অ্যাপ মিলিয়ে নিতে হতো। ব্যাংক ইন্দোনেশিয়া ও শিল্পখাতের অংশীজনেরা একটি কোড চালু করে এই বিভ্রান্তি দূর করেন, যা বিভিন্ন অ্যাপ ও সেবাদাতার মাধ্যমে কাজ করে। এর ফলে ছোট ব্যবসার খরচ কমেছে, পেমেন্ট গ্রহণের সুযোগ বেড়েছে এবং নগদ টাকা তুলে দেওয়ার মতোই সহজে ডিজিটাল পেমেন্ট করা সম্ভব হয়েছে—নগদ বহনের ঝুঁকি বা ব্যয়বহুল টার্মিনালের প্রয়োজন ছাড়াই। অনেক লেনদেনে ন্যূনতম পরিশোধের অঙ্ক নেই, আর অর্থ দ্রুত ব্যবসায়ীর অ্যাকাউন্টে জমা হয়।
কিউআরআইএস যেভাবে কাজ করে এবং কেন এর ব্যবহার বেড়েছে
কিউআরআইএসে লেনদেনের ধাপ হলো স্ক্যান, যাচাই ও পরিশোধ। ক্রেতা মোবাইল ব্যাংকিং অ্যাপ বা ই-ওয়ালেট খুলে ব্যবসায়ীর কিউআরআইএস কোড স্ক্যান করেন, টাকার অঙ্ক যাচাই করেন এবং পেমেন্ট অনুমোদন করেন। পর্দার আড়ালে লাইসেন্সপ্রাপ্ত সুইচিং সেবাদাতা ও অংশগ্রহণকারী ব্যাংক লেনদেনটি পাঠায় এবং অর্থ ব্যবসায়ীর অ্যাকাউন্টে জমা করে। এই মান আন্তর্জাতিক কিউআর স্পেসিফিকেশনের সঙ্গে সামঞ্জস্যপূর্ণ এবং আগে নিজস্ব কিউআর ফরম্যাট নিয়ে প্রতিদ্বন্দ্বিতা করা দেশীয় সেবাদাতাদের মধ্যে আন্তঃকার্যক্ষমতা নিশ্চিত করতে তৈরি করা হয়েছে। আন্তঃকার্যক্ষমতাই এর মূল ভিত্তি। এটি নেটওয়ার্কের প্রভাব তৈরি করে; ফলে ভোক্তারা যখন বুঝতে পারেন যে পরিচিত একটি স্ক্যানেই যেকোনো জায়গায় মূল্য পরিশোধ করা যায়, তখন লেনদেনের সংখ্যা কোটি কোটি ছাড়িয়ে যায়।
ব্যবহার বাড়াতে খরচ গুরুত্বপূর্ণ। কার্ডে পেমেন্টের জন্য প্রায়ই টার্মিনাল লাগে এবং ব্যবসায়ীকে ২ থেকে ৩ শতাংশ মার্চেন্ট ডিসকাউন্ট রেট দিতে হয়। কিউআরআইএসে সাধারণ ছাপানো কোডই যথেষ্ট। বেশির ভাগ ব্যবসায়ীর ফি প্রায় ০.৩ শতাংশ, আর ক্ষুদ্র ব্যবসায়ীদের ক্ষেত্রে তা প্রায়ই শূন্য। ওয়ারুংয়ের মালিক ও বাজারের বিক্রেতাদের মতো কম মুনাফায় চলা ব্যবসায়ীদের জন্য এই পার্থক্য জমতে জমতে বড় অঙ্ক হয়। প্রচলিত কার্ড প্রক্রিয়ার চেয়ে অর্থ দ্রুত জমা হতে পারে, যা ছোট ব্যবসার নগদ প্রবাহে সহায়তা করে। এসব ব্যবহারিক সুবিধা এবং ব্যাংক ইন্দোনেশিয়ার জোরালো প্রচার মানুষের আস্থা ও নিয়মিত ব্যবহারের ভিত্তি গড়েছে।
কোভিড-১৯ মহামারির সময় চালুর প্রভাব নিয়ে করা একাডেমিক গবেষণায় দেখা গেছে, কেন্দ্রীয় ব্যাংকের নীতি এবং মহামারির ঝুঁকি সম্পর্কে মানুষের ধারণা—দুটিই কিউআরআইএস ব্যবহারের ইচ্ছাকে প্রভাবিত করেছে। স্পষ্ট নিয়ম ও জনসচেতনতাসহ নীতিগত বার্তা পরিবার ও ব্যবসায়ীদের স্পর্শহীন পেমেন্ট ব্যবহারে উৎসাহিত করেছে। চলাচল স্বাভাবিক হওয়ার পরও সেই অভ্যাস বজায় ছিল। এ পরিবর্তন দেখায়, বৃহৎ পরিসরে ভোক্তার আচরণ গড়ে তুলতে শুধু প্রযুক্তি নয়, নকশা ও পরিচালনব্যবস্থাও গুরুত্বপূর্ণ।
বাণিজ্যিক টানাপোড়েন ও ডিজিটাল সার্বভৌমত্ব নিয়ে বিতর্ক
দ্রুত বিস্তারের ফলে কিউআরআইএস ভূরাজনৈতিক বিতর্কেও জড়িয়ে পড়েছে। যুক্তরাষ্ট্র ২০২৫ সালের ন্যাশনাল ট্রেড এস্টিমেটে কিউআরআইএসকে বাণিজ্য প্রতিবন্ধক হিসেবে চিহ্নিত করেছে। তাদের যুক্তি, ইন্দোনেশিয়ার দেশীয় কার্ড নেটওয়ার্কের (জিপিএন) পাশাপাশি এই ব্যবস্থার বাস্তবায়ন বিদেশি প্রতিষ্ঠানগুলোর প্রবেশাধিকার সীমিত করে এবং স্বচ্ছতা কমায়। ইন্দোনেশীয় পণ্যে ৩২ শতাংশ শুল্ক আরোপের হুমকির মধ্যে এই সিদ্ধান্ত আসে; পরে আলোচনার জন্য শুল্কটি স্থগিত করা হয়। সমালোচনার কেন্দ্রে রয়েছে বাজারে প্রবেশাধিকার ও পরিচালনব্যবস্থা। অন্যদিকে ইন্দোনেশিয়ার নিয়ন্ত্রকেরা বলছেন, দেশীয় নিয়মের মধ্যে ব্যবস্থা উন্মুক্ত, আন্তসীমান্ত সংযোগ বাড়ছে এবং স্থানীয় অবকাঠামোয় স্থানীয় পেমেন্ট পরিচালনার সুবিধা রয়েছে।
ইন্দোনেশিয়ার কর্মকর্তাদের ও অনেক অর্থনীতিবিদের কাছে এ কাহিনি সুবিধার পাশাপাশি স্থিতিস্থাপকতারও। দেশের অভ্যন্তরের খুচরা পেমেন্ট দেশের ভেতরেই প্রক্রিয়াকরণ করলে ফি কম রাখা যায়, লেনদেনের তথ্য সুরক্ষিত থাকে এবং স্থানীয় মুদ্রায় নিষ্পত্তি করা গেলে মুদ্রার বিনিময় হারের ওঠানামার ঝুঁকি কমে। ব্যাংকগুলো এখনো ভিসা ও মাস্টারকার্ড ইস্যু করে এবং গ্রহণ করে; অনেক আন্তর্জাতিক লেনদেনে এসব নেটওয়ার্কই পছন্দের মাধ্যম। এই দৃষ্টিতে কিউআরআইএস বিদ্যমান পেমেন্ট অবকাঠামোর বিকল্প নয়, বরং পরিপূরক—একই সঙ্গে ভোক্তা ও ব্যবসায়ীদের জন্য বিকল্প বাড়ায়।
ব্যাংক ইন্দোনেশিয়ার গভর্নর এই কৌশলকে নকশায় বৈশ্বিক, বাস্তবায়নে স্থানীয় হিসেবে তুলে ধরেছেন। ব্যাংক ইন্দোনেশিয়ার গভর্নর পেরি ওয়ারজিও জোর দিয়ে বলেছেন, এই মান স্বীকৃত কাঠামোর ওপর ভিত্তি করে তৈরি হলেও অন্তর্ভুক্তি ও দক্ষতার জাতীয় লক্ষ্য অনুযায়ী সাজানো হয়েছে।
কিউআরআইএস আন্তর্জাতিক কাঠামোর ভিত্তিতে তৈরি, তবে ইন্দোনেশিয়ার প্রয়োজন অনুযায়ী সাজানো হয়েছে; ডিজিটালায়ন, অর্থনৈতিক অন্তর্ভুক্তি ও দক্ষতায় এটি গুরুত্বপূর্ণ ভূমিকা রাখছে।
সরকারের অবস্থানে ডিজিটাল সার্বভৌমত্বের আকাঙ্ক্ষার পাশাপাশি সহযোগিতার আগ্রহও রয়েছে। নিয়ন্ত্রকেরা ইঙ্গিত দিয়েছেন, দেশীয় প্রতিষ্ঠানের মতো একই জনস্বার্থসংশ্লিষ্ট বাধ্যবাধকতা পূরণ করলে আন্তর্জাতিক প্রতিষ্ঠানগুলোও এই ব্যবস্থায় অংশ নিতে পারবে। এই ভারসাম্য দক্ষিণ-পূর্ব এশিয়ার বৃহত্তর প্রবণতাকে প্রতিফলিত করে: পর্যটন ও বাণিজ্যে সহায়তাকারী আন্তসীমান্ত সংযোগ বজায় রেখে খুচরা পেমেন্টের আরও বেশি অংশ দেশের ভেতরে প্রক্রিয়াকরণ করা।
জাকার্তা থেকে জোহর ও টোকিও: বিদেশেও কিউআর স্ক্যান করে পেমেন্ট
কিউআরআইএস আর শুধু একটি দেশীয় মান নয়। ইন্দোনেশিয়া মালয়েশিয়া, থাইল্যান্ড ও সিঙ্গাপুরের অংশীদারদের সঙ্গে তাদের কিউআর ব্যবস্থা যুক্ত করেছে। ফলে ইন্দোনেশীয় পর্যটকেরা বিদেশে নিজেদের পরিচিত অ্যাপ দিয়ে স্ক্যান করে পেমেন্ট করতে পারেন, আর বিদেশি পর্যটকেরা ইন্দোনেশিয়ায় নিজেদের অ্যাপ ব্যবহার করে মূল্য পরিশোধ করতে পারেন। সুবিধাটি সহজ: পর্যটকেরা পরিচিত অ্যাপ ব্যবহার করেন, ব্যবসায়ীরা স্থানীয় মুদ্রায় অর্থ পান এবং কার্ডের মুদ্রা রূপান্তর ছাড়াই স্থানীয় মুদ্রার জোড়ায় নিষ্পত্তি হয়। পর্যটন এলাকার কাছের ছোট ব্যবসায়ীদের জন্য নতুন যন্ত্র বা মূল্য পরিবর্তন ছাড়াই নতুন ক্রেতাগোষ্ঠীর কাছে পৌঁছানোর সুযোগ তৈরি হয়।
২০২৫ সালের আগস্টে ব্যাংক ইন্দোনেশিয়া ও জাপানি অংশীদারেরা জাপানে কিউআরআইএস গ্রহণের প্রথম ধাপ চালু করেন। ইন্দোনেশীয় ব্যবহারকারীরা বড় ব্যাংক ও ই-ওয়ালেটের দেশীয় অ্যাপ দিয়ে জাপানের জেপিকিউআর গ্লোবাল কোড স্ক্যান করে নির্বাচিত ব্যবসাপ্রতিষ্ঠানে পেমেন্ট করতে পারেন। দুই দেশের মধ্যে পর্যটন ও ক্ষুদ্র ব্যবসার বাণিজ্যে সহায়তা করতে ব্যবসাপ্রতিষ্ঠানের পরিধি বাড়ানো এবং দুই দিকেই আরও বেশি লেনদেন চালুর পরিকল্পনা রয়েছে। নিয়ন্ত্রক তদারকিতে এই উদ্যোগে ইন্দোনেশিয়ার পেমেন্ট সিস্টেম অ্যাসোসিয়েশন ও জাপানের শিল্পসংস্থাগুলো একসঙ্গে কাজ করছে।
ইন্দোনেশিয়া চীনের সঙ্গেও সংযোগ পরীক্ষা করছে। ইউনিয়নপে ইন্টারন্যাশনাল ও ইন্দোনেশীয় সুইচিং সেবাদাতাদের নেতৃত্বে পরিচালিত একটি পরীক্ষামূলক উদ্যোগে দুই দেশের নির্বাচিত ব্যবহারকারীরা অংশগ্রহণকারী ব্যবসাপ্রতিষ্ঠানে নিজেদের দেশের অ্যাপ দিয়ে পেমেন্ট করতে পারেন। এর একটি মূল বৈশিষ্ট্য হলো স্থানীয় মুদ্রায় নিষ্পত্তি—চীনে ইউয়ান, ইন্দোনেশিয়ায় রুপিয়াহ—যা মুদ্রা রূপান্তরের ধাপ ও খরচ কমায়। দুই দেশের কেন্দ্রীয় ব্যাংকের তত্ত্বাবধানে কর্মসূচিটি চলছে এবং পরীক্ষা শেষ হলে এটি সম্প্রসারণের কথা রয়েছে।
ব্যাংক ইন্দোনেশিয়ার ডেপুটি গভর্নর ফিলিয়ানিংসিহ হেন্দার্তা বলেছেন, চীনের সঙ্গে সংযোগের প্রস্তুতি অনেক দূর এগিয়েছে; প্রযুক্তিগত ও ব্যবসায়িক দিকগুলো চালুর দিকে এগোচ্ছে।
চীনে কিউআরআইএস সম্প্রসারণের সহযোগিতা ইতিবাচকভাবে এগোচ্ছে। নির্বিঘ্ন বাস্তবায়নের জন্য ব্যবসায়িক, প্রযুক্তিগত ও পরিচালনগত ব্যবস্থা চূড়ান্ত করতে চুক্তি স্বাক্ষরিত হয়েছে।
এই সংযোগগুলোর লক্ষ্য হলো অবকাশযাপন, শিক্ষার্থীদের খরচ এবং ছোটখাটো আন্তসীমান্ত কেনাকাটাকে দেশীয় পেমেন্টের মতো সহজ করা। সীমান্তবর্তী শহরগুলোর তথ্য বলছে, বাতামের মতো জায়গায় তরুণ মালয়েশীয় পর্যটকেরা ইতিমধ্যে কিউআর স্ক্যানকে পেমেন্টের স্বাভাবিক উপায় হিসেবে গ্রহণ করছেন। ভারত, সৌদি আরব, জাপান ও দক্ষিণ কোরিয়ার মতো বাজারে সংযোগ ব্যাপকভাবে ছড়ালে এশিয়ার বড় অংশে কম অঙ্কের পেমেন্টের সাধারণ মাধ্যম হয়ে উঠতে পারে কিউআর কোড।
ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগ কেন্দ্রে: কম খরচ, বিস্তৃত পরিসর
কিউআরআইএসের সবচেয়ে উল্লেখযোগ্য প্রভাব পড়েছে ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগে। ইন্দোনেশিয়ায় এখন কয়েক কোটি কিউআরআইএস গ্রহণকারী বিক্রয়কেন্দ্র রয়েছে, যাদের অধিকাংশই ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগ। ছোট ব্যবসায়ীদের জন্য ছাপানো একটি কোড বিক্রয়কেন্দ্রের টার্মিনালের বিকল্প এবং তা সরাসরি ব্যাংক বা ওয়ালেট অ্যাকাউন্টের সঙ্গে যুক্ত। অর্থ দ্রুত জমা হয়, হিসাব মেলানো সহজ এবং নগদ অর্থ ব্যবস্থাপনার সঙ্গে জড়িত চুরির ঝুঁকি কমে। কার্ডের তুলনায় কম ফি ডিজিটাল পেমেন্ট গ্রহণকে এমন বিক্রেতাদের জন্যও লাভজনক করেছে, যারা আগে শুধু নগদে লেনদেন করতে চাইতেন। মাকাসারের ফলের দোকান থেকে সোলোর বাটিকের দোকান—দৈনন্দিন ব্যবসার ধরন বদলে দিচ্ছে এই সমন্বয়।
অনানুষ্ঠানিক ব্যবসাকে আনুষ্ঠানিক আর্থিক ব্যবস্থায় যুক্ত করেও কিউআরআইএস আর্থিক অন্তর্ভুক্তিতে সহায়তা করে। নতুন লেনদেনের তথ্য ঋণদাতাদের এমন ছোট ব্যবসায়ীদের ঝুঁকি নিরূপণে সাহায্য করে, যাদের জামানত বা ঋণের ইতিহাস নেই। কিউআরভিত্তিক অর্থ স্থানান্তর এবং এজেন্টের মাধ্যমে নগদ জমা বা উত্তোলনসহ এই মানের সম্প্রসারিত সেবাগুলো শাখা থেকে দূরে বসবাসকারী ব্যবহারকারীদের অর্থ স্থানান্তর ও পেমেন্ট করতে সহায়তা করে। মহামারির সময় অনেক পরিবার ও ক্ষুদ্র ব্যবসায়ী সহজ এবং সংস্পর্শ কমায়—এমন পদ্ধতি হিসেবে কিউআর ব্যবহার শুরু করেন, আর সেই অভ্যাস বজায় থাকে।
অর্থনীতির বৃহত্তর প্রভাব প্রবৃদ্ধির পরিসংখ্যানে স্পষ্ট। ২০২৪ সাল পর্যন্ত শিল্পখাতের তথ্যে দেখা গেছে, কয়েক মাসে বার্ষিক লেনদেন প্রবৃদ্ধি ২০০ শতাংশ ছাড়িয়েছে; ব্যবহারকারীর সংখ্যা ৫ কোটি এবং ব্যবসায়ীর সংখ্যা ৩ কোটি ৩০ লাখ ছাড়িয়েছে। বিশ্লেষকেরা এই উল্লম্ফনের কারণ হিসেবে স্থিতিশীল পেমেন্ট অবকাঠামো, নিয়মিত সচেতনতামূলক প্রচার এবং স্মার্টফোন ব্যবহারকারীর ক্রমবর্ধমান অনুপাতের কথা বলছেন। ব্যবহার বাড়ার সঙ্গে সঙ্গে পর্যটকদের ব্যয় ডিজিটালভাবে গ্রহণ করা সহজ হয়, যা আঞ্চলিক পর্যটকদের আকর্ষণ করা গন্তব্যগুলোর স্থানীয় অর্থনীতিতে গতি আনতে পারে।
নিরাপত্তা, প্রতারণা ও নিরবচ্ছিন্ন সেবা
যেকোনো রিয়েল-টাইম পেমেন্ট ব্যবস্থা বড় পরিসরে চালু করলে ঝুঁকিও বাড়ে। ইন্দোনেশীয়রা প্রতারণা নিয়ে ক্রমবর্ধমান উদ্বেগ জানাচ্ছেন, আর খুব অল্পসংখ্যক মানুষ মনে করেন যে তাঁরা প্রতারণার ঝুঁকি থেকে মুক্ত। ব্যাংক ও পেমেন্ট কোম্পানিগুলো উন্নত পরিচয় যাচাই এবং রিয়েল-টাইম প্রতারণার ঝুঁকি নিরূপণ ব্যবস্থা চালু করতে প্রতিযোগিতা করছে; কোনো কোনো ক্ষেত্রে এতে মেশিন লার্নিং ব্যবহৃত হচ্ছে। বিভিন্ন প্রতিষ্ঠানের মধ্যে প্রতারণাসংক্রান্ত তথ্য ভাগাভাগি করলে ঝুঁকির ধরন শনাক্ত করা সহজ হতে পারে। উচ্চ ঝুঁকির অর্থ স্থানান্তর ব্যবস্থা থেকে অর্থ বেরিয়ে যাওয়ার আগেই দ্রুত আটকে দেওয়া বা অন্য পথে পাঠানোর জন্য কেন্দ্রীয় সমন্বয় জরুরি।
লেনদেনের পরিমাণ দ্রুত বাড়ায় নির্ভরযোগ্যতাও আরেকটি বড় পরীক্ষা। একক ব্যাংকের ভেতরের বদলে বিভিন্ন সেবাদাতার মধ্যে লেনদেনের অনুপাত বাড়ছে, ফলে জাতীয় সুইচিং ও নিষ্পত্তি অবকাঠামোর ওপর নির্ভরতা বাড়ছে। এই কেন্দ্রীভবনের কারণে সক্ষমতা ব্যবস্থাপনা ও সাইবার প্রতিরক্ষার গুরুত্বও বেড়েছে। ছোট বিক্রেতাদের সুরক্ষায় নিয়ন্ত্রকেরা মার্চেন্ট ডিসকাউন্ট রেট সমন্বয় করেছেন এবং চেকআউটে কিউআরআইএস প্রচলিত হয়ে ওঠার সঙ্গে সঙ্গে নিয়মও হালনাগাদ করেছেন। কিউআরআইএস বিদেশে বিস্তৃত হওয়া এবং আরও জটিল ক্ষেত্রে ব্যবহৃত হওয়ার সঙ্গে আস্থা ধরে রাখতে অতিরিক্ত ব্যবস্থা, চাপের মধ্যে কার্যকারিতা পরীক্ষা এবং স্পষ্ট বিরোধ নিষ্পত্তি প্রক্রিয়ায় বিনিয়োগ গুরুত্বপূর্ণ হবে।
নিরাপদ প্রবৃদ্ধির জন্য বিশেষজ্ঞরা একটি সহজ কাঠামোর কথা বলেন: স্পষ্ট নিয়ম নিশ্চিতকারী কমপ্লায়েন্স, হুমকির সঙ্গে তাল মিলিয়ে চলা সাইবার নিরাপত্তা, সহজে ব্যবহারযোগ্য ভোক্তা সুরক্ষা, মান সামঞ্জস্যে আন্তসীমান্ত সমন্বয় এবং ব্যাংক, ফিনটেক প্রতিষ্ঠান ও আইনশৃঙ্খলা রক্ষাকারী বাহিনীর মধ্যে সহযোগিতা। এসব ব্যবস্থা গতি ও নিরাপত্তার মধ্যে আপস কমায় এবং ধাক্কা সামলে ব্যবস্থাটিকে টিকে থাকতে সহায়তা করে।
নকশাতেই আন্তঃকার্যক্ষমতা, আর ভারত ও চীনের অভিজ্ঞতা থেকে শিক্ষা
কিউআরআইএসের সাফল্যের পেছনে নতুন কোনো প্রযুক্তি নেই; আছে মানসম্মতকরণ। ২০২০ সালের আগে ইন্দোনেশিয়ার কিউআর ব্যবস্থাটি ছিল জোড়াতালি দেওয়া নকশার মতো। প্রতিটি ওয়ালেট বা ব্যাংক নিজস্ব কোড ও গ্রহণব্যবস্থা চালাত। কিউআরআইএস তার বদলে একটি সাধারণ ফরম্যাট চালু করেছে, যা দিয়ে যেকোনো লাইসেন্সপ্রাপ্ত অ্যাপ স্ক্যান করতে পারে এবং অনুমোদিত যেকোনো ব্যবসায়ী কোড গ্রহণ করতে পারেন। এ পদ্ধতিতে ভারতের ইউপিআইয়ের সাফল্যের প্রতিফলন রয়েছে। সেখানে নিয়ন্ত্রক-নেতৃত্বাধীন মডেলে প্রতিদ্বন্দ্বী অ্যাপ ও ব্যাংকের মধ্যে আন্তঃকার্যক্ষমতা বাধ্যতামূলক। চীনের অভিজ্ঞতা ছিল ভিন্ন: শুরুতে বেসরকারি সুপার অ্যাপগুলো নেতৃত্ব দিয়েছে, পরে নিয়ন্ত্রকেরা মান নির্ধারণ এবং জাতীয় অবকাঠামোয় আরও বেশি লেনদেন পরিচালনার উদ্যোগ নেন। ইন্দোনেশিয়ার পদ্ধতিতে দুই অভিজ্ঞতারই প্রভাব রয়েছে; অগ্রাধিকার পেয়েছে অন্তর্ভুক্তি ও কম খরচ, পাশাপাশি বৈশ্বিক অংশীদারদের সঙ্গে সংযুক্তির সুযোগও রাখা হয়েছে।
কিউআরআইএসের পাশাপাশি অন্য পেমেন্ট ব্যবস্থাও চালু রয়েছে। দেশীয় খুচরা ব্যাংক স্থানান্তর বিআই-ফাস্টের মতো ব্যবস্থায় হয়, আর মূল নিষ্পত্তি আধুনিক করতে পাইকারি লেনদেনে ডিজিটাল রুপিয়াহ চালুর কাজ চলছে। লক্ষ্য রুপিয়াহ বা কার্ড নেটওয়ার্ককে প্রতিস্থাপন করা নয়; বরং কিউআরআইএসকে বৃহত্তর ব্যবস্থার সঙ্গে যুক্ত করা, যেখানে প্রতিটি মাধ্যম তার সবচেয়ে উপযোগী কাজটি করবে এবং বিদেশি অংশীদারদের সঙ্গে সংযুক্ত হতে পারবে। স্পষ্ট পরিচালনব্যবস্থা ও উন্মুক্ত কারিগরি মান ব্যবহারকারীর অভিজ্ঞতাকে খণ্ডিত না করে নতুন ব্যবহারের সুযোগ তৈরি করে।
মানুষের আচরণও গুরুত্বপূর্ণ। মহামারির সময় করা জরিপভিত্তিক গবেষণায় দেখা যায়, সাধারণ প্রযুক্তি গ্রহণের কারণগুলোর বাইরে কেন্দ্রীয় ব্যাংকের নীতির গুরুত্ব সম্পর্কে ধারণা এবং স্বাস্থ্যঝুঁকি এড়ানোর আকাঙ্ক্ষাই কিউআরআইএস ব্যবহারের প্রধান প্রেরণা ছিল। যোগাযোগ, ব্যবসায়ীদের যুক্ত করা এবং সহজ ব্যবহারপ্রক্রিয়া পরীক্ষামূলক ব্যবহারকে অভ্যাসে পরিণত করতে সহায়তা করেছে। যেখানে পেমেন্ট করার মতো জায়গার সংখ্যা একটি গুরুত্বপূর্ণ পর্যায়ে পৌঁছায়, সেখানে সুবিধা নিজেই ব্যবহার বাড়াতে শুরু করে।
কিউআর কোড কি বৃহত্তর আঞ্চলিক লক্ষ্য পূরণে ভূমিকা রাখতে পারে?
কিছু কৌশলবিদ মনে করেন, আরও বেশি আর্থিক স্বায়ত্তশাসন চায়—এমন দেশগুলোর জন্য কিউআরআইএসে শিক্ষণীয় বিষয় রয়েছে। আন্তসীমান্ত পেমেন্টে কার্ড নেটওয়ার্ক ও সুইফট মেসেজিং নেটওয়ার্কের প্রাধান্য রয়েছে। বড় অঙ্কের লেনদেনে এসব প্ল্যাটফর্ম গুরুত্বপূর্ণই থাকবে। তবে খুচরা কিউআর সংযোগ কম অঙ্কের ভোক্তা পেমেন্টের জন্য ভিন্ন পদ্ধতি দেয়। কয়েকটি দেশ তাদের কিউআর ব্যবস্থা মানসম্মত করে সংযুক্ত করলে পর্যটক ও ছোট ব্যবসায়ীদের লেনদেন দেশীয় অবকাঠামোয় পরিচালনা করা এবং স্থানীয় মুদ্রায় নিষ্পত্তি করা সম্ভব। এতে খরচ কমে, বৈদেশিক মুদ্রা বিনিময়ের জটিলতা হ্রাস পায় এবং আরও বেশি তথ্য স্থানীয়ভাবে থাকে। এ ধারণা এশিয়ার দ্রুত পেমেন্ট ব্যবস্থা যুক্ত করার চলমান প্রকল্প এবং কেন্দ্রীয় ব্যাংকগুলোর মধ্যে ডিজিটাল মুদ্রায় নিষ্পত্তি পরীক্ষার উদ্যোগের সঙ্গে সামঞ্জস্যপূর্ণ।
ইন্দোনেশিয়ার মডেল দেখায়, এ লক্ষ্যে পৌঁছাতে কী লাগে: আন্তঃকার্যক্ষম মান, কেন্দ্রীয় ব্যাংকের নেতৃত্ব এবং সেবায় প্রতিযোগিতার পাশাপাশি নিয়মে একমত হতে প্রস্তুত একটি ব্যবস্থা। আরও বেশি অর্থনীতি এ ধরনের পদ্ধতি গ্রহণ করে এবং পারস্পরিক সংযোগ নিশ্চিত করলে অঞ্চলটি কিউআর পেমেন্ট অবকাঠামোর একটি নেটওয়ার্ক গড়ে তুলতে পারে, যা পাইকারি অর্থায়নের কাজে এখনো গুরুত্বপূর্ণ বৈশ্বিক নেটওয়ার্কগুলোকে প্রতিস্থাপন না করে পরিপূরক হিসেবে কাজ করবে।
২০২৫ সালে যেদিকে নজর রাখতে হবে
কয়েকটি সূচক দেখাবে, কিউআরআইএস কত দূর এগোতে পারে। প্রথমত, জাপানে সম্প্রসারণের গতি এবং চীনের সঙ্গে পরীক্ষামূলক সংযোগের ব্যাপ্তি—যার মধ্যে থাকবে ব্যবসাপ্রতিষ্ঠানের পরিধি ও স্থানীয় মুদ্রার জোড়ায় নিষ্পত্তি হওয়া লেনদেনের অনুপাত। দ্বিতীয়ত, যুক্তরাষ্ট্রের সঙ্গে বাণিজ্য আলোচনার ফল এবং বিদেশি সেবাদাতাদের প্রবেশাধিকারের নিয়মে কোনো পরিবর্তন, যা অন্য দেশগুলোর কিউআরআইএসের সঙ্গে সংযুক্ত হওয়ার আগ্রহে প্রভাব ফেলতে পারে। তৃতীয়ত, ইন্দোনেশিয়ার প্রদেশগুলোর মধ্যে ব্যবহারের ব্যবধান কমানোর উদ্যোগ, যাতে দ্বীপপুঞ্জের পূর্বাঞ্চল জাভার ঘন ব্যবসায়ী নেটওয়ার্কের সঙ্গে তাল মেলাতে পারে। চতুর্থত, প্রতারণা প্রতিরোধ, বিরোধ নিষ্পত্তি এবং ভ্রমণের ব্যস্ত সময়ে সেবার নির্ভরযোগ্যতার পরিপক্বতা। সবশেষে, লেনদেনের সংখ্যা হাজার কোটি ছাড়িয়ে যাওয়ার সঙ্গে সঙ্গে জাতীয় সুইচিং ও নিষ্পত্তি ব্যবস্থা স্থিতিস্থাপক রাখতে প্রয়োজনীয় বিনিয়োগ এবং ব্যবসায়ীদের কম ফি—এই দুইয়ের মধ্যে ভারসাম্য।
এক নজরে
- কিউআরআইএস ২০২০ সালে ইন্দোনেশিয়ার কিউআর পেমেন্ট একীভূত করে। এর ফলে গত বছর লেনদেনের সংখ্যা ৬০০ কোটি ছাড়িয়েছে এবং আনুমানিক ব্যবহারকারী ৫ কোটি ৭০ লাখে পৌঁছেছেন।
- কম ফি ও সহজ ব্যবস্থাপনার কারণে ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগের কাছে কিউআরআইএস আকর্ষণীয় হয়েছে; দেশজুড়ে কয়েক কোটি ব্যবসায়ী এতে যুক্ত হয়েছেন।
- যুক্তরাষ্ট্র কিউআরআইএসকে বাণিজ্য প্রতিবন্ধক হিসেবে চিহ্নিত করেছে, তবে আলোচনা চলছে এবং আন্তর্জাতিক লেনদেনে এখনো কার্ড নেটওয়ার্ক ব্যবহৃত হয়।
- আন্তসীমান্ত ব্যবহারের মাধ্যমে ইন্দোনেশিয়া ইতিমধ্যে মালয়েশিয়া, থাইল্যান্ড ও সিঙ্গাপুরের সঙ্গে যুক্ত। জাপানে প্রাথমিক কার্যক্রম চালু হয়েছে এবং চীনের সঙ্গে স্থানীয় মুদ্রায় নিষ্পত্তির পরীক্ষামূলক উদ্যোগ চলছে।
- ব্যাংক ইন্দোনেশিয়ার নেতারা বলছেন, কিউআরআইএস আন্তর্জাতিক কাঠামো অনুসরণ করলেও অন্তর্ভুক্তি, দক্ষতা ও স্থিতিস্থাপকতার জাতীয় লক্ষ্য পূরণে কাজ করে।
- নিরাপত্তা ও নির্ভরযোগ্যতা অগ্রাধিকার পাচ্ছে। শিল্পখাত আরও শক্তিশালী পরিচয় যাচাই, প্রতারণাসংক্রান্ত তথ্য ভাগাভাগি এবং রিয়েল-টাইম ঝুঁকি নিরূপণের দিকে এগোচ্ছে।
- বিশ্লেষকেরা কিউআর সংযোগকে এশিয়াজুড়ে খুচরা পেমেন্টের কার্যকর মাধ্যম হিসেবে দেখছেন, যা বৈশ্বিক নেটওয়ার্ককে প্রতিস্থাপন না করে পরিপূরক হবে।