এখন পাইপলাইনটি কেন গুরুত্বপূর্ণ
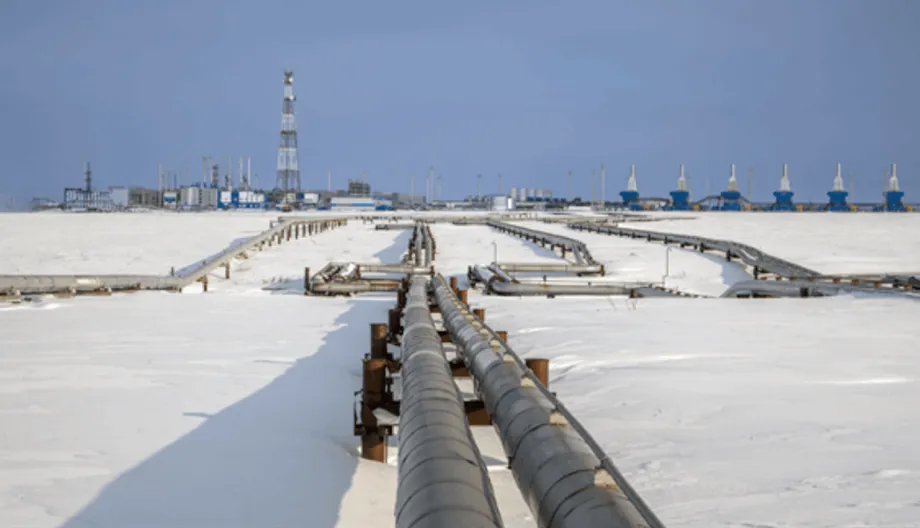
রাশিয়া ও চীন প্রাকৃতিক গ্যাসের সংযোগ নির্মাণের পথে নতুন পদক্ষেপের ঘোষণা দিয়েছে, যা বৈশ্বিক জ্বালানি মানচিত্রের কিছু অংশ নতুন করে আঁকতে পারে। পাওয়ার অব সাইবেরিয়া ২ প্রকল্পটি, সংক্ষেপে প্রায়ই PoS2 নামে পরিচিত, মঙ্গোলিয়া হয়ে রাশিয়ার গ্যাসক্ষেত্র থেকে উত্তর চীনে বছরে সর্বোচ্চ ৫০ বিলিয়ন ঘনমিটার গ্যাস পাঠাবে। রাশিয়ার রাষ্ট্রীয় গ্যাস জায়ান্ট গ্যাজপ্রম পাইপলাইন নির্মাণের সমঝোতা স্মারককে আইনগতভাবে বাধ্যতামূলক বলে অভিহিত করেছে এবং জানিয়েছে, এর নকশাগত কার্যকাল ৩০ বছর। চীন এ-সংক্রান্ত কোনো সমতুল্য তথ্য প্রকাশ করেনি, আর দুই পক্ষের এখনো মূল্য নির্ধারণ, অর্থায়ন ও নির্মাণের সময়সূচি চূড়ান্ত করা বাকি। তা সত্ত্বেও বার্তাটি স্পষ্ট। ২০২২ সালে ইউক্রেনে আগ্রাসনের পর ইউরোপ কেনাকাটা কমিয়ে দেওয়ায় মস্কো পশ্চিম সাইবেরিয়ার আটকে পড়া গ্যাস পূর্ব দিকে পাঠাতে চায়। বেইজিং আরও রুশ পাইপলাইন গ্যাস নেওয়ার বিষয়টি বিবেচনা করতে প্রস্তুত, সম্ভবত ছাড়ের দামে এবং নিজেদের বৃহত্তর কৌশলের অনুকূল শর্তে।
সূচিপত্র
শিরোনামের সংখ্যাগুলো বড়। PoS2 যদি ২০৩০-এর দশকের শুরুর দিকে চালু হয়, তাহলে বিদ্যমান পাওয়ার অব সাইবেরিয়া পাইপলাইন ও দূরপ্রাচ্য রুটের সঙ্গে মিলিয়ে চীনে রাশিয়ার পাইপলাইন গ্যাস সরবরাহ বছরে ১০০ বিলিয়ন ঘনমিটার ছাড়িয়ে যেতে পারে। ওই সময়ের জন্য চীনের পূর্বাভাসিত গ্যাস চাহিদার এক-পঞ্চমাংশেরও বেশি হবে তা। এই পাইপলাইন সেই গ্যাসের গতিপথ বদলাবে, যা একসময় ইউরোপে যেত। যুদ্ধের আগে ইউরোপ বছরে সর্বোচ্চ ১৮০ বিলিয়ন ঘনমিটার গ্যাস আমদানি করত। বর্তমানে রাশিয়ার পাইপলাইন গ্যাসের ইউরোপীয় আমদানি সেই সর্বোচ্চ পরিমাণের সামান্য অংশ। রাশিয়া-চীন দ্বিতীয় পাইপলাইন মস্কোর জ্বালানি নীতিতে স্থায়ী মোড় এবং এশিয়াকে কেন্দ্র করে গ্যাস বাণিজ্যের নতুন যুগের সূচনা করবে।
এই সম্ভাব্য পরিবর্তনের রাজনৈতিক গুরুত্ব রয়েছে। মস্কোর যুদ্ধ চালানোর সক্ষমতা সীমিত করতে পশ্চিমা সরকারগুলো ক্রেমলিনের জ্বালানি আয় বন্ধ করার চেষ্টা করেছে। চীনে নতুন দীর্ঘমেয়াদি পাইপলাইন রাশিয়াকে আয়ের একটি স্থিতিশীল পথ দিয়ে সেই চাপ কমাবে। চীনা ক্রেতারা নিষেধাজ্ঞার আওতায় থাকা আর্কটিক এলএনজি ২ প্রকল্পের কার্গোও গ্রহণ করছে, যা যুক্তরাষ্ট্রের নিষেধাজ্ঞা কার্যকরের সরাসরি চ্যালেঞ্জ। বেইজিংয়ের জন্য অনুকূল শর্তে নিশ্চিত পাইপলাইন গ্যাস জ্বালানি নিরাপত্তা ও তরলীকৃত প্রাকৃতিক গ্যাসের বাজারে দর-কষাকষির ক্ষমতা জোগায়। ওয়াশিংটন ও তার অংশীদারদের জন্য প্রকল্পটি নিষেধাজ্ঞার কার্যকারিতা কমে যাওয়ার পাশাপাশি বৈশ্বিক এলএনজি প্রবাহ পুনর্গঠিত হওয়ার ঝুঁকি তৈরি করে।
প্রকল্পে কী নির্মাণ করা হবে
PoS2-এর নকশা করা হয়েছে ইয়ামাল উপদ্বীপের গ্যাস রাশিয়া ও মঙ্গোলিয়া পেরিয়ে উত্তর চীনে পৌঁছে দেওয়ার জন্য। মঙ্গোলিয়া ট্রানজিট করিডর হিসেবে কাজ করবে। বেইজিং আগে এই রুট নিয়ে সতর্ক ছিল, তবে এখন তা গ্রহণে প্রস্তুত বলে মনে হচ্ছে। এর সক্ষমতা নির্ধারণ করা হয়েছে বছরে ৫০ বিলিয়ন ঘনমিটার, যা যুদ্ধের আগে জার্মানিতে নর্ড স্ট্রিম ১-এর মাধ্যমে সরবরাহ করা গ্যাসের পরিমাণের কাছাকাছি। গ্যাজপ্রমের নির্বাহীরা ২০৩০ সালের দিকে প্রথম সরবরাহের সম্ভাবনার কথা বলেছেন। তবে এ সময়সূচি চূড়ান্ত বাণিজ্যিক চুক্তি, নির্মাণকাজ শুরুর প্রস্তুতি এবং চীনের অভ্যন্তরে পরবর্তী সংযোগগুলোর অনুমোদনের ওপর নির্ভর করছে।
নতুন পাইপলাইনটি পাওয়ার অব সাইবেরিয়া ১-এর পাশাপাশি থাকবে। ২০১৯ সালের শেষ দিকে উত্তর-পূর্ব চীনে গ্যাস সরবরাহ শুরু করা এই লাইনটির সরবরাহ বছরে ৩৮ বিলিয়ন ঘনমিটারের দিকে বাড়ছে, আর সম্মত পরিমাণ ৪৪ বিলিয়ন ঘনমিটার। রাশিয়া চীনের উত্তর-পূর্ব উপকূল পর্যন্ত দূরপ্রাচ্য রুটের কাজও এগিয়ে নিয়েছে। এসব সংযোগের ফলে চীনে রাশিয়ার বিক্রি এমন পর্যায়ে উঠবে, যা যুদ্ধের আগে একেকটি ইউরোপীয় দেশে রাশিয়ার পাইপলাইন রপ্তানির পরিমাণের সমতুল্য। তবে গ্যাজপ্রম একসময় পুরো ইউরোপীয় ইউনিয়নে যত গ্যাস বিক্রি করত, মোট পরিমাণ তার চেয়ে কমই থাকবে। মূল পার্থক্যটি হলো দাম ও মুনাফা। ইউরোপে ঐতিহাসিকভাবে বিক্রি থেকে বেশি আয় হয়েছে। দীর্ঘ দূরত্ব পেরিয়ে চীনে গ্যাস পাঠানোর ক্ষেত্রে নতুন ট্রানজিট ও চীনের অভ্যন্তরীণ পাইপলাইনের খরচ ধরলে মস্কোর নিট আয় সম্ভবত কম হবে।
বিদ্যমান সরবরাহের সঙ্গে এর যোগসূত্র
চীন নানা উৎস থেকে গ্যাস কেনে। মধ্য এশিয়া, বিশেষ করে তুর্কমেনিস্তান, এবং মিয়ানমার থেকে পাইপলাইনে গ্যাস আমদানি করে দেশটি। একই সঙ্গে এটি বিশ্বের শীর্ষ এলএনজি ক্রেতা; কাতার, অস্ট্রেলিয়া ও অন্যান্য উৎপাদক দেশের কার্গো নেয়। রাষ্ট্রীয় প্রতিষ্ঠানগুলো নতুন গ্যাসক্ষেত্রে খনন এবং উত্তোলন বাড়ানোয় দেশীয় উৎপাদনও দ্রুত বাড়ছে। ২০২৪ সালে চীনের দেশীয় গ্যাস উৎপাদন ২৪০ বিলিয়ন ঘনমিটার ছাড়ায় এবং এলএনজি আমদানি উচ্চ পর্যায়ে পৌঁছায়; পাইপলাইনে আমদানিও ছিল উল্লেখযোগ্য। খরচ নিয়ন্ত্রণে রাখা এবং কোনো একক সরবরাহকারীর ওপর নির্ভরতার ঝুঁকি কমাতে বেইজিংয়ের নীতি হলো এলএনজি, পাইপলাইন গ্যাস, দেশীয় উৎপাদন, কয়লা ও জীবাশ্মবহির্ভূত উৎসের মধ্যে ভারসাম্য রাখা।
মঙ্গোলিয়ার মধ্য দিয়ে স্থলপথে গ্যাস এলে মালাক্কা প্রণালির মতো সামুদ্রিক সংকীর্ণ পথের ওপর নির্ভরতা কমবে। এসব পথে এলএনজি কার্গো জনাকীর্ণ জলসীমা পেরোয় এবং জাহাজ চলাচলের ঝুঁকির মুখে পড়ে। স্থলভিত্তিক পাইপলাইন উত্তর চীনের নগরগুলোর তাপ সরবরাহ ও শিল্পের জন্য স্থিতিশীল ভিত্তিমাত্রার গ্যাস দিতে পারে, যেখানে শীতকালে চাহিদা বেড়ে যায়। তবে শৈত্যপ্রবাহের সময় এলএনজি নমনীয়ভাবে অতিরিক্ত সরবরাহ দিতে পারে, আর জ্বালানি নিরাপত্তায় দেশীয় উৎপাদন ও কয়লার গুরুত্বও রয়েছে। PoS2 চীনের ইতিমধ্যে বৈচিত্র্যময় জ্বালানি মিশ্রণে আরেকটি বিকল্প যোগ করবে, অন্য উৎসগুলোকে পুরোপুরি সরিয়ে দেবে না।
দর-কষাকষিতে কার ক্ষমতা বেশি
আলোচনার মূল বিষয় হলো মূল্য নির্ধারণ। রাশিয়ার নেতারা বছরের পর বছর ধরে এই পাইপলাইনের পক্ষে চাপ দিয়ে আসছেন, বিশেষ করে ইউরোপে বিক্রি ধসে পড়ার পর। চীনের তাড়া নেই। বেইজিংয়ের ক্রেতাদের হাতে বহু বিকল্প রয়েছে—দীর্ঘমেয়াদি এলএনজি চুক্তি থেকে শুরু করে মধ্য এশিয়ার পাইপলাইন ও বাড়তে থাকা দেশীয় সরবরাহ পর্যন্ত। এতে কম দাম এবং আরও নমনীয় শর্তের দাবিতে অপেক্ষা করার ক্ষমতা চীনের রয়েছে। আলোচনার সময় প্রকাশিত প্রতিবেদনগুলোতে বলা হয়েছিল, চীন রাশিয়ার ভর্তুকিপ্রাপ্ত অভ্যন্তরীণ দামের কাছাকাছি মূল্য চেয়েছিল এবং চাহিদা কমলে পূর্ণ সক্ষমতার চেয়ে কম গ্যাস নেওয়ার সুযোগ পছন্দ করেছিল। প্রকল্পের মূলধনী ব্যয়ের ভিত্তি নিশ্চিত করতে রুশ কর্মকর্তারা বাধ্যতামূলক ‘নিন অথবা দাম দিন’ অঙ্গীকার চান।
মস্কোর ঝুঁকি হলো, একজন বড় ক্রেতার ওপর নির্ভরতা। একক বিশাল ক্রেতা মূল্য পর্যালোচনা ও সরবরাহের সময়সূচিতে বাজারক্ষমতা কাজে লাগাতে পারে। বেইজিংয়ের ঝুঁকি হলো দীর্ঘমেয়াদি চুক্তিতে আটকে পড়া। নির্দিষ্ট পাইপলাইন চুক্তি কয়েক দশক চলতে পারে, আর দক্ষতা, নবায়নযোগ্য জ্বালানি, পারমাণবিক শক্তি ও জ্বালানি সঞ্চয় প্রত্যাশার চেয়ে দ্রুত বাড়লে তা চীনের গ্যাস চাহিদার সর্বোচ্চ পর্যায় পেরিয়েও চলতে পারে। অর্থ পরিশোধের মুদ্রা নিয়েও আরেকটি বিষয় রয়েছে। গ্যাজপ্রমের নির্বাহীরা বলেছেন, বর্তমানে লেনদেনের অর্থ ইউয়ান ও রুবলে ভাগ করে দেওয়া হয়। PoS2-এও এ মডেল অনুসরণ করা হলে ডলারভিত্তিক ব্যবস্থার বাইরে জ্বালানি বাণিজ্য এগোবে। এতে দুই দেশেরই নিষেধাজ্ঞার ঝুঁকি সামলাতে সুবিধা হবে। তবে ওয়াশিংটন দ্বিতীয় পর্যায়ের নিষেধাজ্ঞা বাড়ালে চীনা ব্যাংক ও প্রতিষ্ঠানগুলোও আর্থিক শাস্তির ঝুঁকিতে পড়তে পারে।
নিজের বাজারে বিকল্প খোলা রাখাও চীনের কাছে গুরুত্বপূর্ণ। উত্তরাঞ্চলে চাহিদা ঋতুভেদে ব্যাপকভাবে বদলে যায়। কিছু অঞ্চলে শিল্পোন্নয়ন মন্থর হচ্ছে, আর দামের ওপর ভিত্তি করে কয়েকটি উপকূলীয় প্রদেশ গ্যাস, কয়লা ও নবায়নযোগ্য জ্বালানির মধ্যে বদল করতে পারে। চীনা আলোচকেরা সম্ভবত ঋতুভিত্তিক সরবরাহে নমনীয়তা এবং দাম অনুকূলে থাকলে এলএনজি কার্গো পুনরায় বিক্রির অধিকার চাইবেন। পাইপলাইনের ব্যবহার সর্বোচ্চ করতে রাশিয়া সারা বছর স্থিতিশীলভাবে গ্যাস নেওয়া নিশ্চিত করতে চায়। চূড়ান্ত চুক্তি নির্ধারণে এই মৌলিক টানাপোড়েনই প্রভাব ফেলবে।
নিষেধাজ্ঞা নিয়ে উত্তেজনা ও বৈশ্বিক প্রতিক্রিয়া
পশ্চিমা সরকারগুলো রাশিয়ার জ্বালানি আয় কমানোর চেষ্টা করছে, যা যুদ্ধের আগে মস্কোর বাজেটের বড় অংশ জোগাত। যুক্তরাষ্ট্র আর্কটিক এলএনজি ২ প্রকল্প এবং কিছু রুশ ট্যাংকার ও সরবরাহব্যবস্থার ওপর নিষেধাজ্ঞা দিয়েছে। রুশ তেল কেনার জন্য চীন ও ভারতের ওপর ব্যাপক শুল্ক আরোপে জি৭ অংশীদারদের চাপ দিতে ওয়াশিংটনের কর্মকর্তারা আলোচনা করেছেন। ইউরোপ ২০২৭ সালের মধ্যে রাশিয়ার পাইপলাইন গ্যাস কেনা বন্ধ করার অঙ্গীকার করেছে এবং যুক্তরাষ্ট্র, কাতার ও অন্যান্য দেশ থেকে এলএনজি নিয়ে সরবরাহের বেশির ভাগ ঘাটতি পূরণ করেছে। ইউরোপ সরে গেলেও চীনে নতুন রুশ পাইপলাইন মস্কোর আয় ধরে রাখতে পারে।
চীনের সাম্প্রতিক আর্কটিক এলএনজি ২ কার্গো গ্রহণ এ বিরোধ আরও স্পষ্ট করেছে। নতুন নাম ও পতাকা ব্যবহার করা ট্যাংকার বহরের সরবরাহ নিষেধাজ্ঞা কত দূর কার্যকর হবে, তার পরীক্ষা নিয়েছে। বেইজিংয়ের কাছে জ্বালানি নিরাপত্তাই অগ্রাধিকার, আর ছাড়ে পাওয়া রুশ সরবরাহ আকর্ষণীয়। ওয়াশিংটন ও ইউরোপের রাজধানীগুলোর দৃষ্টিতে এসব কেনাকাটা ক্রেমলিনের ওপর চাপ কমায়। PoS2-কে ঘিরে বার্তাও সেই পরীক্ষাকে আরও জোরদার করেছে। চূড়ান্ত দাম নির্ধারিত না হলেও একটি সমঝোতা স্মারক রাজনৈতিক বার্তা দিতে পারে যে পশ্চিমা চাপ সত্ত্বেও মস্কো ও বেইজিং জ্বালানি বাণিজ্যে আরও ঘনিষ্ঠ হচ্ছে।
চীনের পররাষ্ট্র মন্ত্রণালয়ের মুখপাত্র গুও জিয়াকুন বেইজিংয়ের অবস্থানকে স্পষ্টভাবে জাতীয় স্বার্থের ভিত্তিতে তুলে ধরেছেন।
জাতীয় স্বার্থের ভিত্তিতে চীনের জন্য উপযুক্ত জ্বালানি সরবরাহের ব্যবস্থা নেবে চীন এবং নিজের সার্বভৌমত্ব, নিরাপত্তা ও উন্নয়ন-স্বার্থ দৃঢ়ভাবে রক্ষা করবে।
রাশিয়ার যুদ্ধ তহবিল সংকুচিত করতে দেশটির জ্বালানি পুরোপুরি কেনা বন্ধের আহ্বান জানিয়েছেন ইউক্রেনের প্রেসিডেন্ট ভলোদিমির জেলেনস্কি।
রাশিয়ার আগ্রাসন থামানোই লক্ষ্য হলে রাশিয়ার যেকোনো ধরনের জ্বালানি কেনা বন্ধ করা উচিত।
এখন নীতিনির্ধারকদের সামনে বিভিন্ন সুবিধা-অসুবিধার হিসাবসহ সিদ্ধান্ত নেওয়ার পালা। রুশ জ্বালানি ক্রেতাদের ওপর শুল্ক বা দ্বিতীয় পর্যায়ের নিষেধাজ্ঞা আরোপ করে আয় লক্ষ্যবস্তু করা যেতে পারে। তবে ব্যাপক পদক্ষেপ এশীয় অর্থনীতির উৎপাদন খরচ বাড়াতে পারে এবং পাল্টা নেতিবাচক প্রভাবের ঝুঁকি তৈরি করতে পারে। রুশ জ্বালানি কেনার কারণে চীন এখনো শাস্তির মুখে পড়েনি, যদিও রাশিয়ার সঙ্গে সম্পর্কিত লেনদেনের কারণে কিছু চীনা প্রতিষ্ঠান ও ব্যাংকের ওপর নিষেধাজ্ঞা আরোপ হয়েছে। এই উত্তেজনার কেন্দ্রে রয়েছে PoS2 চুক্তি।
নিষেধাজ্ঞার ঝুঁকির বাইরেও বাণিজ্যে ব্যবহৃত মুদ্রা আরেকটি উত্তেজনার বিষয়। ভবিষ্যতে গ্যাস বিক্রির অর্থের বেশির ভাগ ইউয়ান ও রুবলে পরিশোধ করা হলে বৈশ্বিক জ্বালানি বাণিজ্যে ডলারে মূল্য নির্ধারণের অংশ কমতে পারে। নিষেধাজ্ঞার পরিধি, ঝুঁকি এড়াতে লেনদেনের খরচ এবং আন্তর্জাতিক ব্যাংকগুলোর নিয়ম মেনে চলার ঝুঁকি ব্যবস্থাপনার জন্য তা গুরুত্বপূর্ণ হবে।
এলএনজি বাণিজ্যে এর প্রভাব
২০৩০-এর দশকে এই পাইপলাইন এলএনজি বাজারের চেহারা বদলে দিতে পারে। চীন যদি কম দামের সর্বোচ্চ ৫০ বিলিয়ন ঘনমিটার পাইপলাইন গ্যাসের সরবরাহ নিশ্চিত করে, তাহলে স্বাভাবিক বছরগুলোতে অতিরিক্ত এলএনজি কার্গোর চাহিদা কমতে পারে। চীনের কাছে ইতিমধ্যে দীর্ঘমেয়াদি এলএনজি চুক্তির বড় পোর্টফোলিও রয়েছে এবং দেশীয় চাহিদা দুর্বল থাকলে তারা কার্গো পুনরায় রপ্তানিও করেছে। আরও পাইপলাইন সরবরাহ এলে চীনা প্রতিষ্ঠানগুলো আরও সক্রিয় ব্যবসায়ীতে পরিণত হতে পারে—উদ্বৃত্ত কার্গো ইউরোপ বা দক্ষিণ এশিয়ায় পুনরায় বিক্রি করতে পারে এবং দাম অনুকূলে থাকলে সরবরাহের ওঠানামা সামলানোর ভূমিকা নিতে পারে।
যুক্তরাষ্ট্রের রপ্তানিকারকদের জন্য এটি সতর্কসংকেত। সাম্প্রতিক বাণিজ্য বিরোধের আগে চীনা ক্রেতারা মার্কিন প্রকল্পগুলোর সঙ্গে একাধিক দীর্ঘমেয়াদি চুক্তি করেছিল। এসব সরবরাহের ফলে দশকের শেষ দিকে চীনের এলএনজি আমদানিতে যুক্তরাষ্ট্রের অংশ বাড়তে পারত। এরপর শুল্ক ও রাজনৈতিক উত্তেজনায় সেই প্রবাহে ভাটা পড়েছে। PoS2 এগোলে নতুন মার্কিন এলএনজি প্রকল্পের চূড়ান্ত বিনিয়োগ সিদ্ধান্ত নেওয়া কঠিন হতে পারে। কারণ, সবচেয়ে বড় সম্ভাব্য ক্রেতাদের একজনের স্পট কার্গোর প্রয়োজন কমবে এবং নতুন কেনাকাটা পিছিয়ে যেতে পারে। বিদ্যমান মার্কিন টার্মিনালগুলো ইউরোপ ও লাতিন আমেরিকায় সরবরাহ অব্যাহত রাখবে, তবে উত্তর এশিয়ায় অতিরিক্ত চাহিদার একটি স্তম্ভ অনিশ্চিত হয়ে পড়বে।
কাতারও ঝুঁকিতে রয়েছে। তারা নর্থ ফিল্ড ইস্ট ও নর্থ ফিল্ড সাউথে সক্ষমতা বাড়াচ্ছে, যার বড় একটি অংশের সরবরাহের জন্য ২০২০-এর দশকের শেষভাগ ও ২০৩০-এর দশকের শুরুর দিকে ক্রেতা খুঁজতে হবে। চীনা ক্রেতারা ইতিমধ্যে কাতারের এলএনজির বড় অংশ নেয়। রুশ পাইপলাইন গ্যাস এই প্রবৃদ্ধির কিছুটা জায়গা নিলে দোহাকে হয়তো কম অনুকূল দাম মেনে নিতে হবে অথবা ইউরোপ ও দক্ষিণ এশিয়ায় আরও জোর দিয়ে বাজার খুঁজতে হবে। বৈশ্বিক সরবরাহ বৃদ্ধি এবং কোনো কোনো বছরে চীনের চাহিদায় শিথিলতা বাজারকে ক্রেতাদের অনুকূলে নিতে পারে এবং বেশি ব্যয়ের এলএনজি প্রকল্পগুলোর মধ্যে প্রতিযোগিতা বাড়াতে পারে।
আবহাওয়া ও ভূরাজনীতির কারণে দামের ওঠানামা চলবেই। শীতকালে স্পট এলএনজির দাম প্রতি মিলিয়ন ব্রিটিশ থার্মাল ইউনিটে প্রায় ১২ ডলারের নিচে থাকলে চীনা বিদ্যুৎ ও গ্যাস সরবরাহকারী প্রতিষ্ঠানগুলো সর্বোচ্চ চাহিদা সামলাতে কার্গো নিতে পারে। দাম বেড়ে গেলে নির্দিষ্ট সূত্রে নির্ধারিত দামের পাইপলাইন গ্যাস এবং দেশীয় উৎপাদনের ভূমিকা বাড়বে। PoS2 এসব বিকল্পের মধ্যে বেছে নেওয়ার ক্ষমতা চীনের বাড়াবে, ফলে মূল্য আলোচনায় দেশটির অবস্থান শক্ত হবে।
মঙ্গোলিয়ার ভূমিকা ও আঞ্চলিক হিসাব
মঙ্গোলিয়ার মধ্য দিয়ে রুট নেওয়ায় সুবিধা ও ঝুঁকি দুটোই রয়েছে। এ করিডর উত্তর চীনে সরাসরি স্থলপথের সুযোগ দেয়, যা সামুদ্রিক নির্ভরতা কমায় এবং ব্যস্ত নৌপথ এড়ায়। উলানবাটারের জন্য ট্রানজিট অবকাঠামো নির্মাণের দায়িত্ব নেওয়া বিনিয়োগ, নির্মাণকাজে কর্মসংস্থান এবং নিয়মিত ট্রানজিট ফি আয়ের প্রতিশ্রুতি দেয়। এই আকারের প্রকল্প প্রবৃদ্ধি বাড়াতে এবং জ্বালানি অবকাঠামোর কিছু অংশ আধুনিক করতে পারে।
মঙ্গোলিয়া ‘থার্ড নেইবার’ নীতি অনুসরণ করে। এ নীতির আওতায় রাশিয়া ও চীনের বাইরের অংশীদারদের সঙ্গে, বিশেষ করে গণতান্ত্রিক দেশ ও আন্তর্জাতিক প্রতিষ্ঠানের সঙ্গে সম্পর্ক গড়ে তোলে দেশটি। এ কারণে প্রকল্পটি রাজনৈতিক টানাপোড়েনের মুখে পড়তে পারে। সুশাসনের মান, পরিবেশ সুরক্ষা বা নিষেধাজ্ঞা মেনে চলা নিয়ে পশ্চিমা অংশীদারেরা মঙ্গোলিয়ার ওপর চাপ দিতে পারেন। প্রতিবেদনে বলা হয়েছে, মঙ্গোলিয়ায় বড় সমস্যা দেখা দিলে কাজাখস্তানের মধ্য দিয়ে রুট ঘুরিয়ে নেওয়ার সুযোগ রেখে আলোচকেরা বিকল্প ধারা রেখেছেন। এমন ধারা রাখলে বেইজিং ও মস্কোর ভূরাজনৈতিক ঝুঁকি কমে, তবে স্থানীয় ও নিয়ন্ত্রক চ্যালেঞ্জ দূর হয় না। দীর্ঘ তৃণভূমি ও সীমান্ত এলাকা পেরিয়ে রুটটির নিরাপত্তা নিশ্চিত করতে বিনিয়োগ ও সমন্বয় প্রয়োজন হবে।
জলবায়ু ও দীর্ঘমেয়াদি চাহিদা
চীনের জ্বালানি রূপান্তরের গতি বাড়ছে। বায়ু ও সৌরবিদ্যুৎ দ্রুত বাড়ছে, ব্যাটারি সঞ্চয়ব্যবস্থা বিস্তৃত হচ্ছে এবং নতুন পারমাণবিক বিদ্যুৎকেন্দ্র চালু হচ্ছে। বেইজিং ২০৩০ সালের আগে কার্বন নিঃসরণ সর্বোচ্চ পর্যায়ে পৌঁছানোর অঙ্গীকার করেছে। গ্যাস দিয়ে তাপ সরবরাহ ও শিল্পে কয়লার ব্যবহার কমানো যায়, এতে স্থানীয় বায়ুদূষণ ও কার্বনের তীব্রতা কমে। তবে মোট গ্যাস চাহিদার প্রবৃদ্ধি অনিশ্চিত। কয়েকটি পূর্বাভাসে দেখা যায়, ২০৩০-এর দশকে গ্যাসের চাহিদা সর্বোচ্চ পর্যায়ে পৌঁছে পরে ধীরে ধীরে কমবে, কারণ বিদ্যুতায়ন ছড়াবে এবং পরিচ্ছন্ন বিদ্যুতের উৎপাদন বাড়বে।
এই পূর্বাভাসই পাইপলাইন নিয়ে বিতর্কের রূপ নির্ধারণ করছে। বড় একটি নতুন পাইপলাইন কয়েক দশকের অঙ্গীকার। চাহিদা স্থবির হলে চীন হয় আরও এলএনজি সরিয়ে পাইপলাইন গ্যাস নেবে, নয়তো কম পরিমাণে গ্যাস নেবে; ফলে রাশিয়ার সক্ষমতার পুরোটা কাজে লাগবে না। উত্তর চীনে ঋতুভিত্তিক চাহিদার ধরন পরিস্থিতি আরও জটিল করে। শীতকালে তাপ সরবরাহের চাহিদা তীব্র থাকে, তারপর বসন্তে কমে যায়। এলএনজি ও দেশীয় গ্যাসের তুলনায় প্রতিযোগিতামূলক দামে সারা বছর স্থিতিশীল পরিমাণে গ্যাস সরবরাহ করতে পারলেই পাইপলাইনটির অর্থনৈতিক কার্যকারিতা সবচেয়ে ভালো হবে। চীনা পরিকল্পনাবিদেরা নির্ভরযোগ্য স্থলভিত্তিক সরবরাহের কৌশলগত মূল্য বিবেচনার পাশাপাশি এসব বিষয়ের হিসাব করবেন।
সম্ভাব্যতা ও সময়সূচি
নির্মাণের সমঝোতা স্মারক সরবরাহ চুক্তি নয়। গুরুত্বপূর্ণ বিষয়গুলো এখনো অমীমাংসিত বলে মনে হচ্ছে। মূল্য নির্ধারণের সূত্র, অর্থায়নের ভাগ বা কোন অংশ কে নির্মাণ করবে, সে বিষয়ে চীন প্রকাশ্যে কিছু নিশ্চিত করেনি। বাণিজ্যিক যুক্তি নির্ভর করছে এমন দামের ওপর, যা দুই পক্ষের জন্য গ্রহণযোগ্য; নির্মাণ ব্যয় বাজেটের মধ্যে থাকা; এবং ঘন নেটওয়ার্ক ও প্রতিযোগী সরবরাহব্যবস্থা থাকা চীনা চাহিদাকেন্দ্রগুলোর সঙ্গে পাইপলাইন যুক্ত করার সুস্পষ্ট পরিকল্পনার ওপর। কিছু বিশেষজ্ঞ দ্রুত কাজ শুরুর সম্ভাবনা নিয়ে সন্দিহান। অনেকের মতে, ঘোষণাটি চূড়ান্ত বিনিয়োগ সিদ্ধান্তের পাশাপাশি রাজনৈতিক বার্তা এবং পশ্চিমা প্রতিক্রিয়া যাচাইয়ের পরীক্ষাও।
রাজনৈতিক অনুমোদন পেলেও প্রকৌশলগত কাজ কঠিন। রাশিয়ার অংশে ইয়ামালের গ্যাসকে মঙ্গোলিয়া প্রবেশপথের সঙ্গে যুক্ত করতে হবে এবং মঙ্গোলিয়ার মূল পাইপলাইন বিভিন্ন ধরনের ভূখণ্ড পেরিয়ে নির্মাণ করতে হবে। এরপর চীনকে উত্তরাঞ্চলের শহরগুলোর কাছে বিদ্যমান নেটওয়ার্কে গ্যাস সরবরাহ করতে হবে। গ্যাজপ্রম দেশীয় ঠিকাদার ব্যবহার করে নিজেদের অংশের কাজ দ্রুত এগিয়ে নিতে পারে, তবে চূড়ান্ত গতি নির্ভর করবে বাণিজ্যিক চুক্তির ওপর। এ দশকের শেষ দিকে নির্মাণ শুরু হলে ২০৩০ সালের দিকে প্রথম গ্যাস সরবরাহ সম্ভব, তবে তা মোটেই নিশ্চিত নয়। চীন শেষ মুহূর্ত পর্যন্ত বিকল্প খোলা রাখবে, যাতে এলএনজি, মধ্য এশিয়ার পাইপলাইন ও দেশীয় উৎপাদন নিয়ে দর-কষাকষির ক্ষমতা অক্ষুণ্ন থাকে।
যা জানা জরুরি
- পাওয়ার অব সাইবেরিয়া ২ মঙ্গোলিয়া হয়ে রাশিয়া থেকে চীনে বছরে সর্বোচ্চ ৫০ বিলিয়ন ঘনমিটার গ্যাস সরবরাহ করবে; এর নকশাগত কার্যকাল ৩০ বছর।
- গ্যাজপ্রম নির্মাণের সমঝোতা স্মারক ঘোষণা করেছে। চূড়ান্ত শর্ত প্রকাশ করেনি চীন; দাম, অর্থায়ন ও সময়সূচি এখনো অমীমাংসিত।
- ২০৩০-এর দশকের শুরুর দিকে প্রকল্পটি সম্পন্ন হলে বিদ্যমান রুটগুলোর সঙ্গে মিলিয়ে চীনে রাশিয়ার মোট পাইপলাইন গ্যাস সরবরাহ বছরে ১০০ বিলিয়ন ঘনমিটার ছাড়াতে পারে।
- এই চুক্তি ইয়ামালের সেই গ্যাসের গতিপথ বদলে দেবে, যা একসময় ইউরোপে যেত; রাশিয়ার জ্বালানি আয় ধরে রেখে পশ্চিমা নিষেধাজ্ঞার চাপও কমাতে পারে।
- ইউয়ান ও রুবলে অর্থ পরিশোধ করলে গ্যাস বাণিজ্যে ডলারের ব্যবহার কমবে এবং নিষেধাজ্ঞা কার্যকর করা জটিল হবে।
- বিভিন্ন সরবরাহের বিকল্প, বাড়তে থাকা দেশীয় উৎপাদন এবং পাইপলাইন গ্যাস ও এলএনজির মধ্যে বদল করার নমনীয়তার কারণে আলোচনায় চীনের প্রভাব বেশি।
- সামুদ্রিক সংকীর্ণ পথ পেরিয়ে আসা এলএনজির ওপর চীনের নির্ভরতা কমাতে এবং নিরাপদ স্থলপথ যোগ করতে পারে প্রকল্পটি।
- ২০৩০-এর দশকে যুক্তরাষ্ট্র ও কাতারের এলএনজি রপ্তানিকারকেরা চীনে দুর্বল চাহিদার মুখে পড়তে পারেন, যা দাম ও বিনিয়োগ সিদ্ধান্তে প্রভাব ফেলতে পারে।
- ট্রানজিট ফি ও বিনিয়োগ থেকে মঙ্গোলিয়ার লাভ হতে পারে, তবে দেশটিকে ‘থার্ড নেইবার’ নীতির ভারসাম্য বজায় রেখে সুশাসন ও নিরাপত্তার চাহিদা সামলাতে হবে।
- সরবরাহ শুরুর বাস্তবসম্মত প্রাথমিক সময় ২০৩০ সালের কাছাকাছি। দ্রুত বদলে যাওয়া জ্বালানি ব্যবস্থায় ভবিষ্যতে চীনের গ্যাস চাহিদার ওপরই পাইপলাইনটির মূল্য নির্ভর করবে।