নীতিনির্ধারকরা ঝুঁকি মূল্যায়নের মধ্যেই ঋণ ২০ শতাংশের ওপরে রয়েছে
শ্রীলঙ্কার কেন্দ্রীয় ব্যাংকের গভর্নর নন্দলাল বিইরাসিঙ্গে শুক্রবার, ২০ নভেম্বর ২০২৬-এ বলেন, মানুষ ও ব্যবসায়ীরা যদি ঋণ পরিশোধ করতে সক্ষম হয়, তবে ঋণ নিতে দ্বিধা করার প্রয়োজন নেই। তিনি বলেন, ঋণ কত দ্রুত বাড়বে তার কোনো লক্ষ্যমাত্রা ব্যাংক নির্ধারণ করে না। বরং সারা অর্থনীতিতে ঋণগ্রহণকে প্রভাবিত করতে এটি সুদের হার ব্যবহার করে এবং লক্ষ্য রাখে চাহিদা ক্রয়মূল্য বা আমদানিতে চাপ তৈরি করতে পারে কিনা।
সূচিপত্র
- নীতিনির্ধারকরা ঝুঁকি মূল্যায়নের মধ্যেই ঋণ ২০ শতাংশের ওপরে রয়েছে
- কেন্দ্রীয় ব্যাংক সামগ্রিক চাহিদির দিকে নজর রাখছে কেন?
- ঋণদানের পরিসংখ্যান কী দেখায়?
- ব্যাংকগুলো কি ঋণগ্রহীতাদের ফিরিয়ে দিচ্ছে?
- গভর্নর স্বর্ণভিত্তিক ঋণের পক্ষে কেন ওকালতি করেন?
- অ-ব্যাংক ঋণদাতাদের ক্ষেত্রে কী নিয়ম প্রযোজ্য?
- ঋণ ও হার কীভাবে পরিবর্তিত হলো?
- মূল পয়েন্ট
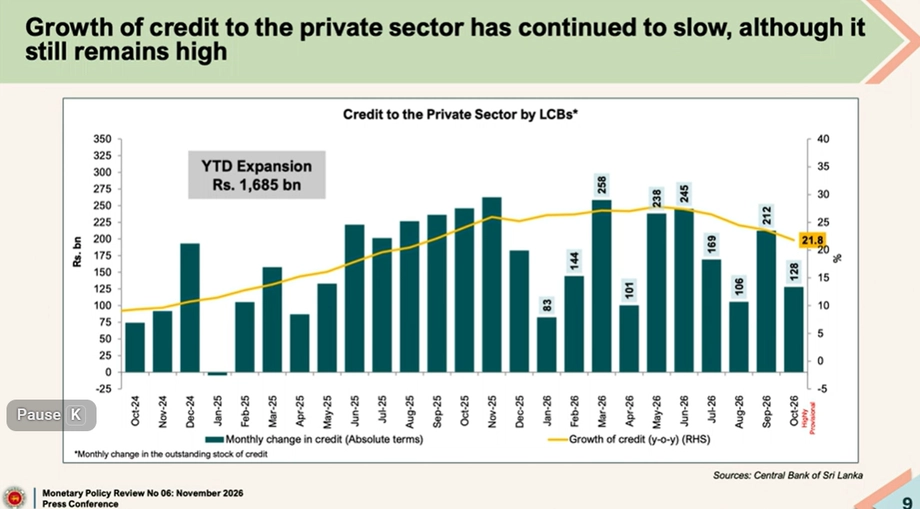
এই পরামর্শের সময় অর্থনীতিতে মোট ঋণ ২০ শতাংশের বেশি হারে বাড়ছে। ২০২৪ ও ২০২৫ সালে দেশের সংকটের পর পুনরুদ্ধারের সময় প্রায় ২৪ থেকে ২৫ শতাংশে থাকা এই গতি কিছুটা কমেছে, তবে শ্রীলঙ্কার প্রেক্ষাপটে এটি এখনও অনেক বেশি। বিইরাসিঙ্গে বলেন, পরপর দুই বছর ২০ শতাংশের বেশি প্রবৃদ্ধি দেশের ইতিহাসে বিরল, এবং এটি ঋণের শক্তিশালী সরবরাহকে প্রতিফলিত করে।
বেসরকারি খাতের ঋণ, যা সরকারি ঋণ বাদ দিয়ে ব্যবসা ও গৃহস্থালিতে দেওয়া ঋণের পরিমাপ, বার্ষিক প্রায় ২১.৮ শতাংশ হারে বাড়ছিল। সামগ্রিক ঋণের হিসাব এবং বেসরকারি খাতের হিসাব ঋণদানের ভিন্ন ভিন্ন অংশ বর্ণনা করে, তাই সেগুলোকে প্রতিযোগিতামূলক অনুমান হিসেবে পড়া উচিত নয়।
ঋণগ্রহীতাদের ঋণ নেওয়ার আগে অপেক্ষা করার পরামর্শ বিইরাসিঙ্গে প্রত্যাখ্যান করেন। তিনি বলেন, বর্তমান বাজার হারে ঋণ নেওয়া অর্থনৈতিক কর্মকাণ্ডকে সমর্থন করতে পারে যখন তা প্রকৃত প্রয়োজন মেটায় বা কোনো কার্যকর ব্যবসায়িক সুযোগকে সমর্থন করে, এবং যখন ঋণগ্রহীতার পরিশোধের সামর্থ্য থাকে। তাঁর পরামর্শ খরচ বা পরিস্থিতি যাই হোক ঋণগ্রহণের নির্দেশনা ছিল না।
"এই মুহূর্তে প্রচলিত সুদের হার অনুযায়ী, কেউ যদি ঋণ নেওয়ার ক্ষমতা রাখেন, তবে অবশ্যই ঋণ নেওয়া উচিত," বলেন বিইরাসিঙ্গে।
কেন্দ্রীয় ব্যাংক সামগ্রিক চাহিদির দিকে নজর রাখছে কেন?
বেসরকারি খাত ও সরকার উভয়ের ঋণগ্রহণ কীভাবে সামগ্রিক চাহিদাকে প্রভাবিত করে, সে বিষয়ে কেন্দ্রীয় ব্যাংকের উদ্বেগ রয়েছে। সহজ কথায়, সামগ্রিক চাহিদা হলো সারা অর্থনীতিতে পণ্য ও সেবার মোট চাহিদা। বেশি ঋণদান গৃহস্থালি ও প্রতিষ্ঠানের হাতে খরচের অর্থ দিতে পারে, আবার সরকারি ঋণও জনগুরুত্বপূর্ণ ব্যয়কে সমর্থন করে।
এই ব্যয়ের একটি অংশ আমদানিকৃত পণ্যে যেতে পারে। আমদানির চাহিদা দ্রুত বাড়লে তা দেশের বৈদেশিক অর্থে চাপ ফেলতে পারে। ব্যবসায়ীরা যদি দ্রুত পর্যাপ্ত পণ্য ও সেবা সরবরাহ করতে না পারে, তবে শক্তিশালী চাহিদা ক্রয়মূল্য আরও বাড়িয়ে দিতে পারে। তাই কেন্দ্রীয় ব্যাংক লক্ষ্য রাখে ঋণগ্রহণ মুদ্রাস্ফীতিতে চাপ যোগ করছে কিনা, বদলে ব্যাংকগুলোকে নির্দিষ্ট পরিমাণ ঋণ দিতে হবে এমন নির্ধারণ করে না।
সুদের হার এমন চাহিদাকে প্রভাবিত করার একটি উপায়। উচ্চতর সুদের হার সাধারণত ঋণকে ব্যয়বহুল করে তোলে এবং কিছু ঋণগ্রহণ নিরুৎসাহিত করতে পারে; নিম্নতর হার ঋণকে আরও আকর্ষণীয় করে তুলতে পারে। বিইরাসিঙ্গে বলেন, এই নীতি সারা অর্থনীতির চাহিদা লক্ষ্য করে, কোনো নির্দিষ্ট শিল্প বা ঋণগ্রহীতার ধরনকে ঋণ দেওয়া বন্ধ করা নয়।
কেন্দ্রীয় ব্যাংক নির্ধারণ করে না প্রতিটি ব্যাংক নির্দিষ্ট খাতে কত ঋণ দেবে। এটি নীতি হার নির্ধারণ করে এবং তরলতা প্রদান করে, অন্যদিকে ব্যাংকগুলো আবেদন যাচাই করে এবং ঋণগ্রহীতারা ঋণ চাইবে কিনা তা ঠিক করে। তরলতা বলতে বোঝায় আর্থিক ব্যবস্থায় সেই তহবিল, যার মাধ্যমে ব্যাংকগুলো পেমেন্ট সম্পন্ন করে এবং ঋণ প্রদান করে।
ঋণদানের পরিসংখ্যান কী দেখায়?
বেসরকারি ঋণের প্রবৃদ্ধি দ্রুত গতির তুলনায় কিছুটা কমেছে, তবে ২০ শতাংশের ওপরে রয়েছে। সেপ্টেম্বরসহ কিছু মাসে এখনও বড় পরিমাণে বৃদ্ধি দেখা গেছে। মে মাসে ১০০ ভিত্তি বিন্দু নীতি হার বৃদ্ধির পর বাজারে ঋণের খরচ বেড়ে যাওয়ার মধ্যেই এই অব্যাহত প্রবৃদ্ধি আসছে। ১০০ ভিত্তি বিন্দু সমান এক শতাংশ।
কেন্দ্রীয় ব্যাংকের অর্থনৈতিক গবেষণা বিভাগের পরিচালক ড. লাসিথা পাথবেরিয়া এমন পরিসংখ্যান দেন যে, মে মাসের বৃদ্ধির পর থেকে ইন্টারব্যাংক কল মানি হার ১০৮ ভিত্তি বিন্দু, এক বছরের ট্রেজারি বিলের হার ১৪৬ ভিত্তি বিন্দু এবং সাপ্তাহিক প্রাইম লেন্ডিং হার ১৬৬ ভিত্তি বিন্দু বেড়েছে। প্রাইম লেন্ডিং হার হলো সেই হার যা ব্যাংকগুলো তাদের সর্বাধিক ঋণযোগ্য কর্পোরেট গ্রাহকদের কাছ থেকে আদায় করে।
এই বৃদ্ধি দেখায় কীভাবে একটি নীতি পরিবর্তন আর্থিক বাজারের হারে প্রতিফলিত হতে পারে, যদিও পরিবর্তনের পরিমাণ ঋণের ধরন অনুযায়ী ভিন্ন হয়। বেসরকারি ঋণের প্রবৃদ্ধি উচ্চ থাকায় কেন্দ্রীয় ব্যাংক আরও একটি হার বৃদ্ধি করেছে, যা সপ্তাহের দ্বিতীয় বৃদ্ধি হিসেবে বর্ণিত হয়েছে। পরবর্তী দিন প্রকাশিত কেন্দ্রীয় ব্যাংকের বিবৃতি অনুযায়ী, মুদ্রা নীতি বোর্ড ২৫ মে তার সভায় ওভারনাইট পলিসি রেট (OPR) ১০০ ভিত্তি বিন্দু বাড়িয়ে ৮.৭৫% করে। পরবর্তী নিয়মিত মুদ্রা নীতি পর্যালোচনা বিবৃতির সময় নির্ধারিত ছিল ২২ জুলাই ২০২৬।
ব্যাংকগুলো কি ঋণগ্রহীতাদের ফিরিয়ে দিচ্ছে?
কেন্দ্রীয় ব্যাংকের সাম্প্রতিক ঋণ সরবরাহ জরিপ ঋণের চাহিদা বাড়ার পাশাপাশি সরবরাহ সঙ্কুচিত হওয়ার দিকে ইঙ্গিত করেছে। বিইরাসিঙ্গে বলেন, এই সম্মিলন মানে এই নয় যে ব্যাংকগুলোকে ঋণদান নিরুৎসাহিত করার নির্দেশ দেওয়া হচ্ছে। কম সুদের হার বেশি মানুষ ও প্রতিষ্ঠানকে ঋণ চাওয়ার জন্য উৎসাহিত করেছে, অন্যদিকে ঋণদাতাদের এখনও যাচাই করতে হয় প্রতিটি আবেদনকারী পরিশোধ করতে সক্ষম কিনা এবং কোনো ব্যবসায়িক প্রকল্প কার্যকর কিনা।
এই যাচাইগুলো গুরুত্বপূর্ণ, কারণ একটি ঋণ হলো নির্ধারিত সময়ের মধ্যে সাধারণত সুদসহ টাকা পরিশোধের প্রতিশ্রুতি। ঋণগ্রহীতার আর্থিক অবস্থা না যাচাই করে যে ব্যাংক ঋণ দেয়, তা লোকসানের মুখে পড়তে পারে, অন্যদিকে ঋণগ্রহীতা এমন পরিশোধের মুখে পড়তে পারে যা সামলাতে পারবে না। কেন্দ্রীয় ব্যাংকের নিয়ম ঋণ অনুমোদনের আগে ঋণদাতাদের পরিশোধ সক্ষমতা, প্রকল্পের কার্যকারিতা ও ঝুঁকি বিবেচনা করতে বলে।
বিইরাসিঙ্গে বলেন, ব্যক্তিগত ঋণ, জামানতভিত্তিক ঋণ এবং আর্থিক সেবা ঋণের দ্রুত বর্ধনশীল ক্ষেত্রগুলোর মধ্যে পড়ে। তিনি বলেন, সুদের হারের নীতি সারা অর্থনীতিতে ঋণকে ঠান্ডা করতে বা সমর্থন করতে উদ্দেশ্যপ্রণোদিত, এক খাতে ঋণ কমিয়ে অন্যটিকে সহায়তা করার জন্য নয়।
সরবরাহ সঙ্কুচিত হওয়ার ইঙ্গিত এবং গভর্নরের ব্যাখ্যা ঋণদান প্রক্রিয়ার দুই দিক তুলে ধরে: আরও বেশি গ্রাহক আবেদন করতে পারে, অন্যদিকে ঋণদাতারা প্রতিটি আবেদন বিবেচনা করা চালিয়ে যায়। ২০২৫ সালের ৫ মে শেষ হওয়া ঋণ সরবরাহ জরিপ সমস্ত লাইসেন্সপ্রাপ্ত বাণিজ্যিক ব্যাংক এবং লাইসেন্সপ্রাপ্ত বিশেষায়িত ব্যাংককে অন্তর্ভুক্ত করে। এর বিস্তার সূচক -১০০ থেকে ১০০ পর্যন্ত বিস্তৃত এবং প্রতিটি ব্যাংকের ব্যাংকিং খাতের মোট স্থূল ঋণ পোর্টফোলিওতে প্রকাশকে ওজন হিসেবে ধরে; শূন্যের উপরে সূচক একটি বৃদ্ধি নির্দেশ করে, শূন্যের নিচে কমতি, এবং শূন্য অপরিবর্তিত অবস্থা নির্দেশ করে। সামগ্রিক ঋণদানে ইচ্ছার সূচক ২০২৪ সালের চতুর্থ ত্রৈমাসিকে ৪৭.৫ থেকে কমে ২০২৫ সালের প্রথম ত্রৈমাসিকে ছিল ৪৫.৩, তবে জরিপে ঋণদানে ইচ্ছাকে উচ্চ হিসেবে বর্ণনা করেছে; এর ২০২৫ সালের দ্বিতীয় ত্রৈমাসিকের পূর্বাভাস ছিল ৫৭.৩। ২০২৫ সালের প্রথম ত্রৈমাসিকে খুচরা, কর্পোরেট ও SME ঋণে ঋণদানে ইচ্ছা বেড়েছে, অন্যদিকে রাষ্ট্রায়ত্ত প্রতিষ্ঠানগুলোতে (SOEs) কমেছে। সামগ্রিক ঋণ-চাহিদা সূচক ২০২৪ সালের চতুর্থ ত্রৈমাসিকে ৫২.১ থেকে বেড়ে ২০২৫ সালের প্রথম ত্রৈমাসিকে ৬৩.২ হয়েছে, সঙ্গে ২০২৫ সালের দ্বিতীয় ত্রৈমাসিকের পূর্বাভাস ৫২.৭। সামগ্রিক প্রত্যাখ্যাত ঋণ-আবেদনের সূচক ২০২৫ সালের প্রথম ত্রৈমাসিকে ছিল ০.৮, যা একটি সামান্য বৃদ্ধি।
গভর্নর স্বর্ণভিত্তিক ঋণের পক্ষে কেন ওকালতি করেন?
জামানতভিত্তিক ঋণে একজন ঋণগ্রহীতা নিরাপত্তা হিসেবে স্বর্ণ বন্ধক দিয়ে ঋণ নিতে পারেন। বিইরাসিঙ্গে বলেন, কৃষক এবং যাদের সাধারণ ব্যাংক ঋণে সহজ প্রবেশাধিকার নেই তারা এই ধরনের ঋণ ব্যবহার করেন, যার মধ্যে রয়েছে চাষের খরচ পরিশোধ এবং ফসল সংগ্রহের পর ঋণ পরিশোধ।
গভর্নর বলেন, অনানুষ্ঠানিক ঋণদাতাদের কাছ থেকে ঋণ নেওয়ার তুলনায় স্বর্ণভিত্তিক ঋণ আরও সহজলভ্য হতে পারে, যারা উচ্চতর হার নিতে পারে। তিনি কেন্দ্রীয় ব্যাংকের এমন একটি নিয়মের দিকে ইঙ্গিত করেন যা বন্ধক দেওয়া স্বর্ণের মূল্যের ৭০ শতাংশে ঋণ সীমাবদ্ধ করে। এই ঋণ-মূল্য অনুপাত সীমা মানে, ১০০ রুপি মূল্যের স্বর্ণ বন্ধক দেওয়া ব্যক্তি সর্বোচ্চ ৭০ রুপি ঋণ নিতে পারবেন।
"যাদের কাছে সাধারণভাবে সহজ প্রবেশাধিকার নেই, তাদের জন্য কিছু ঋণ পাওয়ার এটি সহজ উপায়। অনানুষ্ঠানিক বাজারের হারের তুলনায় এটি একটি যুক্তিসঙ্গত সুদের হার," বলেন বিইরাসিঙ্গে।
স্বর্ণের দাম বাড়লে জামানতের মূল্য বাড়তে পারে এবং ঋণগ্রহীতারা বড় ঋণ নিতে পারেন। স্বর্ণের দামে আকস্মিক পতন বন্ধক রাখা সম্পদের মূল্য ঋণের তুলনায় কমিয়ে দিতে পারে। বিইরাসিঙ্গে বলেন, ৭০ শতাংশ সীমাটি গ্রাহক ও ঋণদাতা উভয়ের ঝুঁকি কমাতে উদ্দেশ্যপ্রণোদিত।
সীমা ঋণগ্রহীতার পরিশোধের দায়িত্ব দূর করে না। বন্ধক রাখা স্বর্ণ পুনরুদ্ধার করতে একজন ব্যক্তিকে এখনও ঋণের শর্ত অনুযায়ী পরিশোধ করতে হবে। কৃষকদের ক্ষেত্রে, পরিশোধের সময় ফসলের আয়ের উপর নির্ভর করতে পারে, যা ঋণ নেব কিনা তা সিদ্ধান্তে পরিশোধের ক্ষমতাকে একটি গুরুত্বপূর্ণ অংশ করে তোলে।
অ-ব্যাংক ঋণদাতাদের ক্ষেত্রে কী নিয়ম প্রযোজ্য?
কেন্দ্রীয় ব্যাংক নিবন্ধিত ফিন্যান্স কোম্পানিসহ অ-ব্যাংক আর্থিক প্রতিষ্ঠানগুলোর দেওয়া আমানত হারে একটি সীমা বজায় রাখবে। এই সর্বোচ্চ সীমা ট্রেজারি বিল ও বন্ড হারের সঙ্গে সম্পর্কিত একটি সূত্র ব্যবহার করে হিসাব করা হয়, এবং প্রতি তিন মাস পরপর সমন্বয় করা হয়।
বিইরাসিঙ্গে বলেন, অনেক প্রতিষ্ঠান ইতিমধ্যেই সীমার নিচে হার প্রদান করে। তিনি বলেন, এই সীমা নিবন্ধিত ফিন্যান্স কোম্পানিগুলোকে আমানত আকর্ষণ করতে অস্বাভাবিকভাবে উচ্চ হার প্রদান থেকে বিরত রাখতে উদ্দেশ্যপ্রণোদিত, যা প্রতিষ্ঠান ও তাদের গ্রাহকদের ঝুঁকি তৈরি করতে পারে।
"সীমাটি এমনকি নিবন্ধিত ফিন্যান্স কোম্পানিগুলোকেও আমানত আকর্ষণ করতে অপ্রয়োজনীয়ভাবে উচ্চ হার প্রদান থেকে বিরত রাখতে রয়েছে। সেটি একটি ঝুঁকি," বলেন বিইরাসিঙ্গে।
আমানত হার হলো সেই সুদ যা একজন আর্থিক প্রতিষ্ঠান টাকা রাখার জন্য গ্রাহককে দেয়। একটি সীমা সেই প্রস্তাবে সর্বোচ্চ সীমা আরোপ করে। গভর্নর এই নীতিতে পরিবর্তনের নতুন কোনো সময়সীমা দেননি; তিনি বলেন, বিদ্যমান সূত্র প্রতি তিন মাসে সমন্বয় করা চালিয়ে যাবে।
ঋণ ও হার কীভাবে পরিবর্তিত হলো?
২০২৪ ও ২০২৫ সালে, সংকটের পর পুনরুদ্ধারকালে মোট ঋণের প্রবৃদ্ধি ছিল প্রায় ২৪ থেকে ২৫ শতাংশ।
২০২৬ সালের মে মাসে, কেন্দ্রীয় ব্যাংক তার ওভারনাইট পলিসি রেট ১০০ ভিত্তি বিন্দু বাড়িয়ে ৮.৭৫% করে, যার পর ইন্টারব্যাংক, ট্রেজারি বিল ও প্রাইম লেন্ডিং হার বেড়ে যায়।
সেপ্টেম্বরে, বেসরকারি খাতের ঋণ বড় পরিমাণে মাসিক সম্প্রসারণের রেকর্ড করে, অন্যদিকে এর বার্ষিক প্রবৃদ্ধি প্রায় ২১.৮ শতাংশে থাকে।
২০২৬ সালের ২০ নভেম্বর, গভর্নর নন্দলাল বিইরাসিঙ্গে বলেন, কেন্দ্রীয় ব্যাংকের কোনো নির্দিষ্ট ঋণ প্রবৃদ্ধির লক্ষ্যমাত্রা নেই এবং যেখানে পরিশোধ সামর্থ্যের মধ্যে থাকে সেখানে ঋণ নেওয়ার আহ্বান জানান।
এই সময়রেখা দেখায় কেন কেন্দ্রীয় ব্যাংক ঋণে প্রবেশাধিকারকে চাহিদা অতিরিক্ত দ্রুত বাড়ার ঝুঁকির সঙ্গে ভারসাম্য রাখছে। ঋণদান এখনও শক্তিশালী, বাজার হার বেড়েছে, এবং ব্যাংক বলেছে যে এটি সারা অর্থনীতির চাহিদা ও মুদ্রাস্ফীতিতে এর প্রভাবের মাধ্যমে ঋণগ্রহণকে মূল্যায়ন করবে।
মূল পয়েন্ট
কেন্দ্রীয় ব্যাংকের ঋণ প্রবৃদ্ধির কোনো নির্দিষ্ট লক্ষ্যমাত্রা নেই।
মোট ঋণের প্রবৃদ্ধি ২০ শতাংশের ওপরে, ২০২৪ থেকে ২০২৫ সালের পুনরুদ্ধারকালে প্রায় ২৪ থেকে ২৫ শতাংশ থেকে নেমেছে।
বেসরকারি খাতের ঋণ বার্ষিক প্রায় ২১.৮ শতাংশ হারে বাড়ছিল।
কেন্দ্রীয় ব্যাংক বলে, ঋণগ্রহীতাদের পরিশোধের সক্ষমতা বিবেচনা করা উচিত, অন্যদিকে ব্যাংকগুলো প্রতিটি ঋণ আবেদন যাচাই করে।
২০২৫ সালের প্রথম ত্রৈমাসিকের ঋণ সরবরাহ জরিপে ঋণদানে ইচ্ছার সূচক ৪৫.৩ রেকর্ড করা হয়েছে, যা আগের ত্রৈমাসিকে ছিল ৪৭.৫, অন্যদিকে ঋণের চাহিদা বেড়ে ৬৩.২ হয়েছে।
স্বর্ণভিত্তিক ঋণ ৭০ শতাংশ ঋণ-মূল্য অনুপাত সীমার অধীন, এবং অ-ব্যাংক আর্থিক প্রতিষ্ঠানের আমানত হারের সীমা বজায় থাকবে।