অক্টোবরের প্রবৃদ্ধিতে QRIS গ্রহণের লক্ষ্যমাত্রা ছাড়াল
ইন্দোনেশিয়ার QRIS পেমেন্ট ব্যবস্থায় ২০২৬ সালের অক্টোবরে ব্যবহারকারীর সংখ্যা ৭ কোটি ১৯ লাখ ১০ হাজার এবং মার্চেন্টের সংখ্যা ৫ কোটি ১৩ লাখ ১০ হাজারে পৌঁছেছে। বছরের শেষ নাগাদ নির্ধারিত ব্যাংক ইন্দোনেশিয়ার লক্ষ্যমাত্রা ছাড়িয়ে যাওয়ার সময় কেন্দ্রীয় ব্যাংক ডিসেম্বরে ইন্দোনেশিয়ায় হংকংয়ের ব্যবহারকারীদের পেমেন্ট পরীক্ষা করার প্রস্তুতি নিচ্ছিল।
সূচিপত্র
- অক্টোবরের প্রবৃদ্ধিতে QRIS গ্রহণের লক্ষ্যমাত্রা ছাড়াল
- ব্যবহারকারী ও মার্চেন্ট বেড়েছে, তবে প্রবৃদ্ধির হার কমেছে
- প্রথমার্ধের পরিসংখ্যানে পেমেন্ট কার্যক্রমের চিত্র
- আন্তর্জাতিক পেমেন্টের বেশির ভাগই বিদেশি দর্শনার্থীদের
- পরবর্তী হংকং, ২০২৭ সালের লক্ষ্য তিমুর-লেস্তে
- ছোট ব্যবসার জন্য অভিন্ন কোড কেন গুরুত্বপূর্ণ
- ট্যাপ পেমেন্ট ও মার্চেন্টের সরঞ্জামে ব্যবস্থার বিস্তার
- ডিসেম্বর ও জানুয়ারিতে পেমেন্ট ব্যবস্থায় আরও পরিবর্তন
- ডিজিটাল পেমেন্টের পাশাপাশি নগদের চাহিদাও বাড়ছে
- মূল বিষয়গুলো
ব্যাংক ইন্দোনেশিয়ার গভর্নর দেশ্ত্রি দামায়ান্তি ২০২৬ সালের ১৮ নভেম্বর কেন্দ্রীয় ব্যাংকের গভর্নর বোর্ডের বৈঠকের ফলাফল উপস্থাপনের সময় জানান, ২০২৫ সালের অক্টোবরের তুলনায় QRIS লেনদেন বেড়েছে ৭০.৯৫%। অক্টোবরে মোট ডিজিটাল পেমেন্টের পরিমাণ দাঁড়ায় ৬.১৮ বিলিয়ন লেনদেনে, যা এক বছর আগের তুলনায় ৩১.৪৭% বেশি।
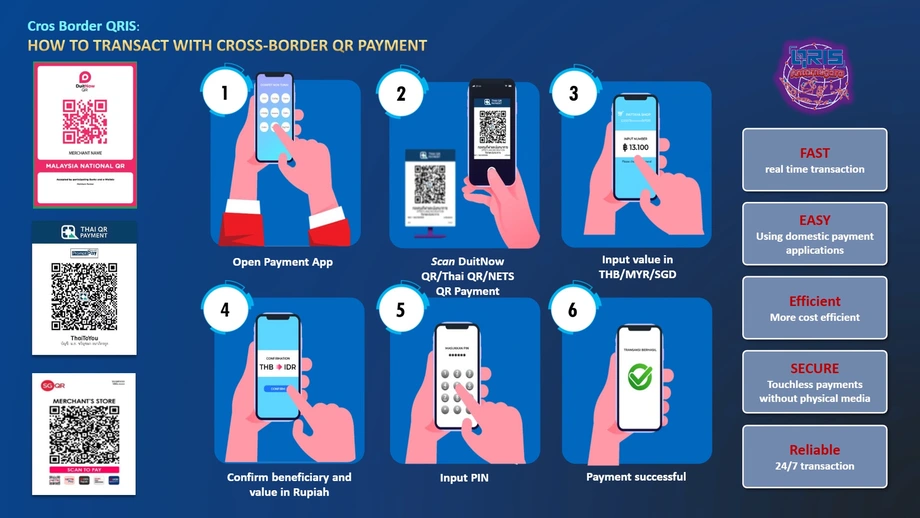
পরিসংখ্যান থেকে একই সঙ্গে দুটি পরিবর্তনের চিত্র পাওয়া যায়: ইন্দোনেশিয়ার অভিন্ন QR পেমেন্ট নেটওয়ার্কে আরও বেশি মানুষ ও ব্যবসাপ্রতিষ্ঠান যুক্ত হচ্ছে, আর নেটওয়ার্কটি দেশের বাইরেও বিস্তৃত হচ্ছে। পরবর্তী নির্ধারিত পদক্ষেপ হলো ২০২৬ সালের ডিসেম্বরের দ্বিতীয় সপ্তাহে হংকংয়ে একটি পরীক্ষামূলক কার্যক্রম। প্রাথমিকভাবে এতে হংকংয়ের অংশগ্রহণকারী ব্যবহারকারীরা ইন্দোনেশিয়ার মার্চেন্টদের পেমেন্ট করতে পারবেন।
QRIS-এর পূর্ণরূপ Quick Response Code Indonesian Standard। এটি অংশগ্রহণকারী ব্যাংকিং অ্যাপ ও ডিজিটাল ওয়ালেটকে একটি অভিন্ন পেমেন্ট কোড ব্যবহারের সুযোগ দেয়। ছোট দোকানের ক্ষেত্রে এর অর্থ হলো, প্রতিটি সেবার জন্য আলাদা কোড না রেখে প্রদর্শিত একটি QR কোডের মাধ্যমে একাধিক সেবাদাতার পেমেন্ট গ্রহণ করা।
ব্যবহারকারী ও মার্চেন্ট বেড়েছে, তবে প্রবৃদ্ধির হার কমেছে
২০২৬ সালের শেষ নাগাদ ব্যাংক ইন্দোনেশিয়া ৭ কোটি ব্যবহারকারী ও ৪ কোটি ৭০ লাখ মার্চেন্টের লক্ষ্যমাত্রা নির্ধারণ করেছিল। অক্টোবরে এই সংখ্যা লক্ষ্যমাত্রার চেয়ে যথাক্রমে ১৯ লাখ ১০ হাজার এবং ৪৩ লাখ ১০ হাজার বেশি ছিল, যা প্রায় ২.৭% ও ৯.২% বেশি।
জুনের পর থেকে সম্প্রসারণ ছিল উল্লেখযোগ্য। ২০২৬ সালের প্রথমার্ধের শেষে QRIS-এর ব্যবহারকারী ছিল ৬ কোটি ৬০ লাখ এবং মার্চেন্ট ৪ কোটি ৪৮ লাখ ৬০ হাজার। অক্টোবরে ব্যবহারকারী বেড়েছে ৫৯ লাখ ১০ হাজার এবং মার্চেন্ট ৬৪ লাখ ৫০ হাজার—চার মাসে যথাক্রমে প্রায় ৯% ও ১৪.৪% বৃদ্ধি।
তবে লেনদেনের প্রবৃদ্ধি মন্থর হয়েছে। ২০২৬ সালের অক্টোবরে বার্ষিক প্রবৃদ্ধি ছিল ৭০.৯৫%, যেখানে ২০২৫ সালের অক্টোবরে তা ছিল ১৩৯.৪৫%—৬৮.৫ শতাংশ পয়েন্ট কম। পেমেন্টের সংখ্যা দ্রুত বাড়ছিল, তবে এক বছর আগের তুলনায় বৃদ্ধির গতি ছিল কম।
সামগ্রিক ডিজিটাল পেমেন্টের তুলনায় QRIS-এর প্রবৃদ্ধিও দ্রুত ছিল: এর ঘোষিত প্রবৃদ্ধির হার বৃহত্তর ডিজিটাল পেমেন্ট ব্যবস্থার ৩১.৪৭% বৃদ্ধির দ্বিগুণেরও বেশি। অক্টোবরে ৬.১৮ বিলিয়ন লেনদেনের হিসাবটি বৃহত্তর ডিজিটাল পেমেন্ট ব্যবস্থার, আর QRIS-এর পরিসংখ্যান এর একটি অংশের চিত্র তুলে ধরে।
প্রথমার্ধের পরিসংখ্যানে পেমেন্ট কার্যক্রমের চিত্র
২০২৬ সালের প্রথম ছয় মাসে ব্যাংক ইন্দোনেশিয়া ১২.৫৫ বিলিয়ন QRIS লেনদেন রেকর্ড করেছে, যা ২০২৫ সালের একই সময়ের দ্বিগুণ। এর মূল্য দাঁড়ায় ৬০০.৬৯ ট্রিলিয়ন রুপিয়াহ, যা ৮৯.৫২% বৃদ্ধি।
এই পরিসংখ্যান দুটি ভিন্ন বিষয় তুলে ধরে। লেনদেনের পরিমাণে মানুষ কতটি পেমেন্ট করেছে তা গণনা করা হয়। আর লেনদেনের মূল্য হলো ব্যয় করা অর্থের মোট পরিমাণ। লেনদেনের সংখ্যা মূল্যবৃদ্ধির চেয়ে দ্রুত বাড়লে গড় পেমেন্টের অঙ্ক কমে।
প্রথমার্ধের পরিসংখ্যান ধরে QRIS-এ গড় পেমেন্ট ছিল প্রায় ৪৭,৮৬৪ রুপিয়াহ। পেমেন্টের সংখ্যা দ্বিগুণ হলেও সেগুলোর মোট মূল্য বেড়েছে ৮৯.৫২%, ফলে গড় পেমেন্টের অঙ্ক এক বছর আগের তুলনায় প্রায় ৫.২% কমেছে। এই প্রবণতা থেকে বোঝা যায়, ছোট কেনাকাটায় QRIS-এর ব্যবহার আরও ঘন ঘন হচ্ছে।
কেন্দ্রীয় ব্যাংকের বার্ষিক লক্ষ্যমাত্রা ছিল ১৭ বিলিয়ন QRIS লেনদেন। জুন নাগাদ ব্যবস্থা এই লক্ষ্যমাত্রার প্রায় ৭৩.৮% অর্জন করেছিল। অক্টোবরে ঘোষিত পরিসংখ্যানে বছরের মোট QRIS লেনদেনের সংখ্যা নয়, মাসিক প্রবৃদ্ধির হার দেওয়া হয়েছে। তাই অক্টোবর পর্যন্ত ওই নির্দিষ্ট লক্ষ্যের অগ্রগতি এখনো হিসাব করা যাচ্ছে না।
বালিতে অনুষ্ঠিত Prima Executive Gathering 2026-এ ব্যাংক ইন্দোনেশিয়ার ডেপুটি গভর্নর ফিলিয়ানিংসিহ হেনদার্তা ব্যবস্থাটির ভূমিকা এভাবে তুলে ধরেন:
QRIS ডিজিটাল অর্থনীতির প্রবেশদ্বার হয়ে উঠেছে এবং ইন্দোনেশিয়ার ডিজিটাল অর্থনীতি ও আর্থিক ব্যবস্থায় যুগান্তকারী পরিবর্তন এনেছে।
আন্তর্জাতিক পেমেন্টের বেশির ভাগই বিদেশি দর্শনার্থীদের
২০২৬ সালের অক্টোবর পর্যন্ত আন্তর্জাতিক QRIS কার্যক্রমের বড় অংশই ছিল ইন্দোনেশিয়ায় কেনাকাটা। ফিলিয়ানিংসিহের দেওয়া পরিসংখ্যানে ছিল ২ কোটি ৯৯ লাখ ইনবাউন্ড লেনদেন—অর্থাৎ ইন্দোনেশিয়ায় বিদেশি ব্যবহারকারীদের পেমেন্ট—এবং ৫৭ লাখ ৫০ হাজার আউটবাউন্ড লেনদেন—অর্থাৎ বিদেশে ইন্দোনেশীয় ব্যবহারকারীদের পেমেন্ট।
দুই ধরনের লেনদেন মিলিয়ে সংখ্যা দাঁড়ায় ৩ কোটি ৫৬ লাখ ৫০ হাজার। মোটের প্রায় ৮৪% ছিল ইনবাউন্ড পেমেন্ট, যা আউটবাউন্ড পেমেন্টের তুলনায় প্রায় ৫.২ গুণ বেশি।
ইন্দোনেশীয় মার্চেন্টদের জন্য এই ভারসাম্য গুরুত্বপূর্ণ, কারণ বিদেশি দর্শনার্থীদের ব্যয় পরিচিত পেমেন্ট অ্যাপের মাধ্যমে সরাসরি স্থানীয় দোকান, রেস্তোরাঁ ও অন্যান্য ব্যবসায় পৌঁছাতে পারে। ইন্দোনেশীয় ভ্রমণকারীরাও বিদেশের অংশগ্রহণকারী মার্চেন্টদের কাছে একই ধরনের সুবিধা পান।
অর্থমূল্যের হিসাবটি স্পষ্ট করা প্রয়োজন। ফিলিয়ানিংসিহের বরাতে বলা হয়েছিল, অক্টোবর পর্যন্ত নেট ইনবাউন্ড লেনদেনের মূল্য ৬১ ট্রিলিয়ন রুপিয়াহ। তবে তাঁর বক্তব্যের আরেকটি বিবরণে একই সময়ের উদ্বৃত্ত ৬.১ ট্রিলিয়ন রুপিয়াহ বলা হয়। ওই বিবরণে ১৮ নভেম্বর জাকার্তায় তাঁর সংবাদ সম্মেলনের কথা উল্লেখ করে ইনবাউন্ড লেনদেনের মূল্য ৮.২৭ ট্রিলিয়ন এবং আউটবাউন্ড লেনদেনের মূল্য ২.১৬ ট্রিলিয়ন রুপিয়াহ বলা হয়; এ দুইয়ের পার্থক্য ৬.১১ ট্রিলিয়ন, যা প্রায় ৬.১ ট্রিলিয়ন রুপিয়াহ নেট ইনবাউন্ডের সঙ্গে সামঞ্জস্যপূর্ণ। উল্লেখিত অর্থমূল্যে দশ গুণের এই পার্থক্যের ব্যাখ্যা না আসা পর্যন্ত ব্যাংক ইন্দোনেশিয়ার লেনদেনসংখ্যা কার্যক্রমের দিক সম্পর্কে আরও স্পষ্ট ধারণা দেয়।
আগের পরিসংখ্যান থেকে বোঝা যায়, ইনবাউন্ড কার্যক্রম তখন কতটা ছোট ছিল: ২০২৫ সালের জানুয়ারি থেকে এপ্রিল পর্যন্ত ব্যাংক ইন্দোনেশিয়া ২৪,১২১টি ইনকামিং QRIS পেমেন্ট রেকর্ড করে, যার মূল্য ছিল ৭.১ বিলিয়ন রুপিয়াহ। এসব পেমেন্টে মালয়েশিয়া, সিঙ্গাপুর ও থাইল্যান্ডের দর্শনার্থীরা এগিয়ে ছিলেন। এই পরিসংখ্যান একটি সংক্ষিপ্ত সময়কাল ও নেটওয়ার্ক সম্প্রসারণের আগের পর্যায়ের চিত্র তুলে ধরে।
পরবর্তী হংকং, ২০২৭ সালের লক্ষ্য তিমুর-লেস্তে
২০২৬ সালের ২৮ জুলাইয়ের মধ্যে থাইল্যান্ড, মালয়েশিয়া, সিঙ্গাপুর, জাপান, দক্ষিণ কোরিয়া ও চীনে আন্তর্জাতিক QRIS সংযোগ চালু হয়েছিল। এশিয়াজুড়ে পেমেন্ট ব্যবস্থা সংযুক্ত করার আরেকটি পদক্ষেপ হিসেবে ব্যাংক ইন্দোনেশিয়া এখন হংকংয়ের করিডর চালুর প্রস্তুতি নিচ্ছে।
হংকংয়ে পরীক্ষামূলক কার্যক্রমটি ২০২৬ সালের ডিসেম্বরের দ্বিতীয় সপ্তাহে নির্ধারিত হয়েছে। এর প্রাথমিক পরিধি হলো ইন্দোনেশিয়ায় ইনবাউন্ড পেমেন্ট। বাস্তবে, হংকংয়ের অংশগ্রহণকারী ব্যবহারকারীরা সংযুক্ত QR ব্যবস্থার মাধ্যমে উপযোগী অ্যাপ ব্যবহার করে ইন্দোনেশীয় মার্চেন্টদের পেমেন্ট করতে পারবেন।
এই সংযোগের পেছনের প্রযুক্তি হলো আন্তঃকার্যক্ষমতা: বিভিন্ন পেমেন্ট ব্যবস্থাকে পরস্পরের সঙ্গে যোগাযোগের উপযোগী করা হয়, যাতে কোনো মার্চেন্টের QR কোড দর্শনার্থীর সমর্থিত অ্যাপেও কাজ করে। ডিসেম্বরের সময়সূচিতে ইনবাউন্ড পরীক্ষামূলক কার্যক্রমের কথা বলা হয়েছে; ইন্দোনেশীয় ব্যবহারকারীরা হংকংয়ে একইভাবে পেমেন্ট করতে পারবেন কি না, তার তারিখ জানানো হয়নি।
২০২৭ সালে তিমুর-লেস্তের সঙ্গে সংযোগ স্থাপনের লক্ষ্য রয়েছে। ব্যাংক ইন্দোনেশিয়া সৌদি আরব ও ভারতের সঙ্গে সম্প্রসারণ নিয়েও আলোচনা করছে। আগের সম্প্রসারণ পরিকল্পনায় দক্ষিণ কোরিয়া ও সংযুক্ত আরব আমিরাতের সঙ্গে চুক্তি অন্তর্ভুক্ত ছিল, আর জাপান ও ভারতকে সম্ভাব্য সংযোগ হিসেবে চিহ্নিত করা হয়েছিল। ২০২৬ সালের জুলাইয়ের মধ্যে জাপান ও দক্ষিণ কোরিয়ায় সংযোগ চালু হয়েছিল।
ছোট ব্যবসার জন্য অভিন্ন কোড কেন গুরুত্বপূর্ণ
QRIS নেটওয়ার্কের বড় অংশজুড়ে রয়েছে ছোট ব্যবসা। ২০২৫ সালের প্রথম প্রান্তিকে এর ৩ কোটি ৮১ লাখ মার্চেন্টের ৯২.৫% ছিল ক্ষুদ্র, ছোট বা মাঝারি উদ্যোগ। তখন ব্যবস্থাটির ব্যবহারকারী ছিল ৫ কোটি ৬৩ লাখ; ২০২৬ সালের অক্টোবরে তা বেড়ে দাঁড়ায় ৭ কোটি ১৯ লাখ ১০ হাজারে।
২০১৯ সালে QRIS চালু করা হয়, যাতে বিভিন্ন পেমেন্ট সেবাদাতার জন্য দোকানগুলোকে একাধিক কোড রাখার খণ্ডিত ব্যবস্থা থেকে বের করে আনা যায়। অভিন্ন মানদণ্ড থাকলে মার্চেন্টের পক্ষে প্রতিটি অংশগ্রহণকারী অ্যাপের জন্য আলাদা প্রদর্শনী না রেখেই ইলেকট্রনিক পেমেন্ট গ্রহণ করা সহজ হয়।
ব্যাংক ইন্দোনেশিয়ার পেমেন্ট সিস্টেম পলিসি বিভাগের সহকারী পরিচালক ও জ্যেষ্ঠ অর্থনীতিবিদ উইলি তোগি বলেছেন, বিদেশি দর্শনার্থীদের কাছ থেকে ছাপানো QR কোড ব্যবহার করে ডিজিটাল পেমেন্ট গ্রহণের সুযোগ করে দিয়ে আন্তর্জাতিক QRIS ছোট ব্যবসাগুলোকে সহায়তা করে।
গ্রাহক ও মার্চেন্টকে যুক্ত করার জন্য আর্থিক প্রতিষ্ঠান ও পেমেন্ট কোম্পানির সংযোগও এই নেটওয়ার্কের জন্য জরুরি। ২০২৬ সালের প্রথমার্ধে QRIS ইকোসিস্টেমে ছিল ৯৬টি ব্যাংক, ব্যাংকবহির্ভূত ৬০টি আর্থিক প্রতিষ্ঠান এবং চারটি পেমেন্ট সুইচিং অপারেটর। সুইচিং অপারেটররা অংশগ্রহণকারী প্রতিষ্ঠানগুলোর মধ্যে পেমেন্ট নির্দেশনা পাঠাতে সহায়তা করে।
ব্যবসার মালিকের জন্য এর ব্যবহারিক সুবিধা হলো, আরও বেশি গ্রাহক এমন একটি ব্যবস্থার মাধ্যমে পেমেন্ট করতে পারেন, যা মার্চেন্ট আগে থেকেই ব্যবহার করেন। আন্তর্জাতিক সংযোগের ফলে বিদেশি অংশগ্রহণকারী দর্শনার্থীদের ক্ষেত্রেও এই সুবিধা বিস্তৃত হয়।
ট্যাপ পেমেন্ট ও মার্চেন্টের সরঞ্জামে ব্যবস্থার বিস্তার
QRIS এখন অ্যাপ খুলে ছাপানো কোড স্ক্যান করার পরিচিত প্রক্রিয়ার বাইরেও এগোচ্ছে। উইলি নেয়ার ফিল্ড কমিউনিকেশন বা NFC প্রযুক্তিনির্ভর QRIS Tap-এর কথা উল্লেখ করেন, যা সাম্প্রতিক উন্নয়নগুলোর একটি। NFC-এর মাধ্যমে উপযোগী ডিভাইস খুব অল্প দূরত্বে তথ্য বিনিময় করতে পারে, ফলে ট্যাপ করে পেমেন্ট করা সম্ভব হয়।
পেমেন্ট কোম্পানি PT Finnet Indonesia ইস্যুয়ার, অ্যাকোয়ারার ও পেমেন্ট গেটওয়ে হিসেবে সেবা দিয়ে এই ইকোসিস্টেমকে সহায়তা করে। ইস্যুয়ার পেমেন্টকারী গ্রাহকের সেবা দেয়, অ্যাকোয়ারার মার্চেন্টকে পেমেন্ট গ্রহণের সঙ্গে যুক্ত করে, আর গেটওয়ে বিভিন্ন ব্যবস্থার মধ্যে পেমেন্টের তথ্য আদান-প্রদানে সহায়তা করে।
প্রযুক্তি, পণ্য ও পরিচালনা বিভাগের পরিচালক এবং অর্থ ও ঝুঁকি ব্যবস্থাপনা বিভাগের ভারপ্রাপ্ত পরিচালক আন্তোন দারিওনো বলেন, শিল্পের চাহিদা ও ব্যাংক ইন্দোনেশিয়ার শর্ত অনুযায়ী কোম্পানিটি সেবা উন্নয়ন করছে। মার্চেন্টদের জন্য তাদের সরঞ্জামের মধ্যে রয়েছে লেনদেনের নোটিফিকেশন এবং সাউন্ডবক্স, যা পেমেন্টের শব্দযুক্ত নোটিফিকেশন দেয়।
ব্যস্ত কাউন্টারে এ ধরনের সরঞ্জাম একটি মৌলিক প্রয়োজন মেটায়: পেমেন্ট পৌঁছালে বিক্রেতাকে তা বুঝতে সহায়তা করে। ডিজিটাল রেকর্ড মার্চেন্টদের লেনদেনের ইতিহাসও দেয় এবং নগদ অর্থ সামলানোর প্রয়োজন কমায়।
ডিসেম্বর ও জানুয়ারিতে পেমেন্ট ব্যবস্থায় আরও পরিবর্তন
ব্যাংক ইন্দোনেশিয়ার পরবর্তী পদক্ষেপ আন্তর্জাতিক QR পেমেন্টের বাইরেও বিস্তৃত। দেশ্ত্রি পেমেন্ট সেবা-সহায়তাকারী প্রতিষ্ঠানের জন্য বিধিমালা এবং পেমেন্ট সিস্টেম ডেটা অবকাঠামোর প্রথম ধাপ চালুর পরিকল্পনার কথা জানান। দুটিই ২০২৬ সালের ডিসেম্বরের দ্বিতীয় সপ্তাহে কার্যকর হওয়ার কথা।
কেন্দ্রীয় ব্যাংক পেমেন্ট ঝুঁকি ব্যবস্থাপনা জোরদারের কাজের অংশ হিসেবে এসব পদক্ষেপ নিয়েছে। ডিজিটাল মাধ্যমে কেনাকাটা বাড়ার সঙ্গে সঙ্গে পেমেন্ট-সংশ্লিষ্ট প্রতিষ্ঠান এবং লেনদেনের পেছনে থাকা তথ্যব্যবস্থা নির্ভরযোগ্যভাবে ব্যবস্থা সচল রাখার আরও গুরুত্বপূর্ণ অংশ হয়ে উঠছে।
ব্যাংক ইন্দোনেশিয়া ২০২৭ সালের জানুয়ারি থেকে Kartu Kredit Indonesia বা KKI-এর জন্য অনলাইন পেমেন্ট সুবিধা উন্নয়নেরও পরিকল্পনা করছে। QRIS-এর বিস্তারের পাশাপাশি ইন্দোনেশিয়ার ক্রেডিট কার্ড ব্যবস্থার গ্রহণযোগ্যতা বাড়ানো এই উদ্যোগের লক্ষ্য।
ঘোষিত সময়সূচি:
- ২৮ জুলাই, ২০২৬: থাইল্যান্ড, মালয়েশিয়া, সিঙ্গাপুর, জাপান, দক্ষিণ কোরিয়া ও চীনে QRIS-এর আন্তর্জাতিক সংযোগ চালু হয়।
- ১৮ নভেম্বর, ২০২৬: ব্যাংক ইন্দোনেশিয়া অক্টোবরের পেমেন্ট পরিসংখ্যান এবং পরবর্তী নীতিগত পদক্ষেপ তুলে ধরে।
- ডিসেম্বর ২০২৬-এর দ্বিতীয় সপ্তাহ: হংকংয়ে ইনবাউন্ড পরীক্ষামূলক কার্যক্রম, সেবা-সহায়তাকারী প্রতিষ্ঠানের বিধিমালা এবং পেমেন্ট ডেটা অবকাঠামোর প্রথম ধাপ নির্ধারিত হয়েছে।
- জানুয়ারি ২০২৭: KKI-এর অনলাইন পেমেন্ট উন্নয়নকাজ শুরু হওয়ার কথা।
- ২০২৭: তিমুর-লেস্তের সঙ্গে QRIS সংযোগ স্থাপনের লক্ষ্য নিয়েছে ব্যাংক ইন্দোনেশিয়া।
ডিজিটাল পেমেন্টের পাশাপাশি নগদের চাহিদাও বাড়ছে
ইন্দোনেশিয়ায় QRIS-এর ক্রমবর্ধমান ব্যবহার ঘটছে নগদ অর্থের চাহিদা বাড়ার পাশাপাশি। ব্যাংক ইন্দোনেশিয়ার অক্টোবরের পরিসংখ্যান অনুযায়ী, এক বছর আগের তুলনায় প্রচলনে থাকা নগদ মুদ্রা ১১.৪৮% বেড়ে ১,৩৫৩ ট্রিলিয়ন রুপিয়াহে দাঁড়িয়েছে।
প্রচলনে থাকা মুদ্রা বলতে কেন্দ্রীয় ব্যাংকের বাইরে থাকা ভৌত রুপিয়াহর মোট পরিমাণ বোঝায়। আর ডিজিটাল লেনদেনের পরিমাণ হলো একটি নির্দিষ্ট সময়ে সম্পন্ন পেমেন্টের সংখ্যা। এই দুই পরিসংখ্যান দৈনন্দিন আর্থিক কার্যক্রমের ভিন্ন দিক তুলে ধরে, এবং অক্টোবরে দুটিই বেড়েছে।
দেশ্ত্রি বলেন, সীমান্তবর্তী, প্রত্যন্ত ও দুর্গম অঞ্চলসহ দেশের সর্বত্র ব্যবহারযোগ্য অবস্থায় পর্যাপ্ত রুপিয়াহ সরবরাহ নিশ্চিত করতে ব্যাংক ইন্দোনেশিয়া কাজ চালিয়ে যাবে। পরিবার ও ব্যবসাপ্রতিষ্ঠানের জন্য এর অর্থ হলো, কেন্দ্রীয় ব্যাংক ডিজিটাল পেমেন্ট সংযোগ বাড়ানোর পাশাপাশি নগদ অর্থের প্রাপ্যতাও নিশ্চিত করছে।
মূল বিষয়গুলো
- ২০২৬ সালের অক্টোবরে QRIS লেনদেন বার্ষিক ৭০.৯৫% বেড়েছে, যা এক বছর আগের ১৩৯.৪৫% প্রবৃদ্ধির চেয়ে কম।
- নেটওয়ার্কে ব্যবহারকারীর সংখ্যা ৭ কোটি ১৯ লাখ ১০ হাজার এবং মার্চেন্টের সংখ্যা ৫ কোটি ১৩ লাখ ১০ হাজারে পৌঁছেছে, যা ২০২৬ সালের শেষ নাগাদের লক্ষ্যমাত্রা ছাড়িয়েছে।
- অক্টোবরে মোট ডিজিটাল পেমেন্টের পরিমাণ দাঁড়িয়েছে ৬.১৮ বিলিয়ন লেনদেনে, যা ৩১.৪৭% বেশি।
- অক্টোবর পর্যন্ত আন্তর্জাতিক QRIS কার্যক্রমে ২ কোটি ৯৯ লাখ ইনবাউন্ড এবং ৫৭ লাখ ৫০ হাজার আউটবাউন্ড লেনদেন হয়েছে।
- ২০২৬ সালের ডিসেম্বরের দ্বিতীয় সপ্তাহে হংকংয়ে ইনবাউন্ড পরীক্ষামূলক কার্যক্রম নির্ধারিত হয়েছে; ২০২৭ সালের লক্ষ্য তিমুর-লেস্তে।
- প্রচলনে থাকা নগদ মুদ্রার পরিমাণও বেড়েছে; ১১.৪৮% বৃদ্ধিতে তা দাঁড়িয়েছে ১,৩৫৩ ট্রিলিয়ন রুপিয়াহে।