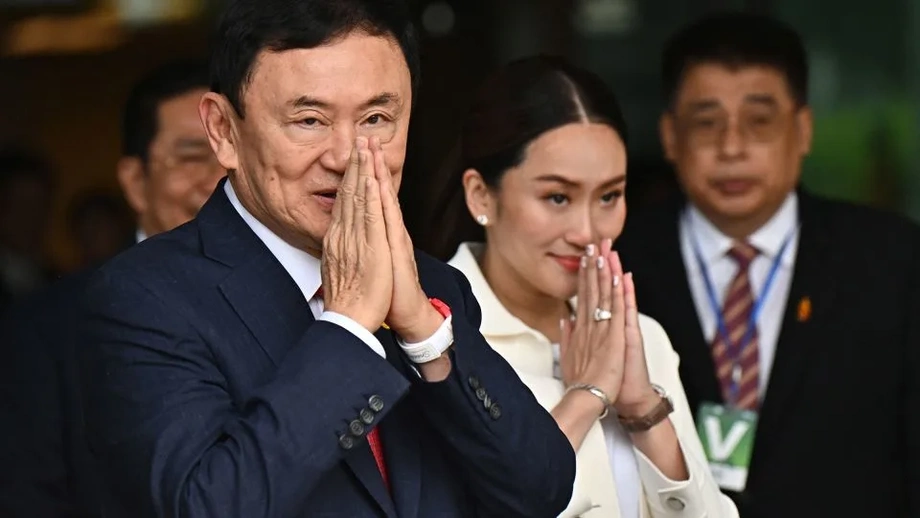
কর দাবির বিরুদ্ধে থাকসিনের মামলা চললেও আদায় কার্যক্রম অব্যাহত থাকতে পারে
শিন করপোরেশনের শেয়ার লেনদেন থেকে উদ্ভূত প্রায় ১৭ বিলিয়ন বাথের কর দাবি আদায়ে রাজস্ব বিভাগকে সম্পদ জব্দ বা অবরুদ্ধ করা থেকে বিরত রাখার আবেদন ২০২৬ সালের ১৬ নভেম্বর খারিজ করেছেন থাইল্যান্ডের কেন্দ্রীয় কর আদালত। আবেদনকারী ছিলেন দেশটির সাবেক প্রধানমন্ত্রী থাকসিন সিনাওয়াত্রা।
সূচিপত্র
- কর দাবির বিরুদ্ধে থাকসিনের মামলা চললেও আদায় কার্যক্রম অব্যাহত থাকতে পারে
- অস্থায়ী সুরক্ষার আবেদন কেন খারিজ হলো
- রায়ের পেছনে আদায়-সংক্রান্ত বিধি
- ৪০ বিলিয়ন বাথের বেশি সম্পদ নিয়ে বিরোধ
- শিন করপোরেশনের লেনদেন থেকে বিরোধের সূত্রপাত
- কর আদায়ের দাবি থাকসিনের দিকে কেন গেল
- সম্পদ জব্দ, নিলাম ও দেউলিয়া হওয়ার প্রশ্ন
- মামলার গতিপথ নির্ধারণ করা তারিখগুলো
- চলমান মামলার পাশাপাশি আপিল
- মূল বিষয়গুলো
ภ 59/2569 নম্বর মামলায় আদালত রায় দেন, এসব আদায় কার্যক্রমের বিরুদ্ধে অস্থায়ী সুরক্ষা চাইতে থাকসিন দেওয়ানি কার্যবিধির ২৫৪ ধারা ব্যবহার করতে পারেন না। আদালত রাজস্ব বিভাগের পদক্ষেপকে রাজস্ব বিধির ১২ ধারার আওতায় আদায় কার্যক্রম হিসেবে চিহ্নিত করেন। ফলে বিরোধটি ভিন্ন একগুচ্ছ আইনি প্রক্রিয়ার আওতায় পড়ে।
জব্দ করা সম্পদের প্রকাশ্য নিলামের ঘোষণা বন্ধের আবেদনও করেছিলেন থাকসিন। তাঁর আইনজীবী উইন্যাত চাটমনত্রি বলেন, এখনো কোনো নিলাম হয়নি এবং আবেদন খারিজের বিরুদ্ধে আইনি দল আপিল করবে।
রাজস্ব বিভাগের বিরুদ্ধে মূল মামলাটি চলমান। বিরোধপূর্ণ তথ্য ও পক্ষগুলোকে যেসব আইনি প্রশ্নের জবাব দিতে হবে, তা চিহ্নিত করতে আদালত ২১ ডিসেম্বর শুনানির দিন ধার্য করেছেন। উইন্যাত বলেন, কর নির্ধারণ এবং আগে জব্দ করা সম্পদ নিয়ে যুক্তিগুলো প্রমাণ গ্রহণের সময় পরীক্ষা করা হবে।
২০২৫ সালের ১৭ নভেম্বর সুপ্রিম কোর্টের এক রায়ের পর এই বিরোধের সূত্রপাত। ওই রায়ে ১৭.৬২৯ বিলিয়ন বাথের কর নির্ধারণী অর্থ আদায়ের নির্দেশ দেওয়া হয়। তাই থাকসিনের তাৎক্ষণিক আইনি লড়াই হলো, আদালতে আপত্তি জানানো অব্যাহত রাখার পাশাপাশি কীভাবে কর আদায় চলবে।
অস্থায়ী সুরক্ষার আবেদন কেন খারিজ হলো
২৫৪ ধারা অনুযায়ী, মামলা দায়েরকারী বাদী রায়ের আগে নির্দিষ্ট কিছু সুরক্ষামূলক আদেশ চাইতে পারেন। মামলার চলাকালে ক্ষতি ঠেকাতে এসব আদেশ দেওয়া যায়। যেমন, অন্য কোনো পক্ষ পরবর্তী রায় কার্যকর করতে প্রয়োজনীয় সম্পদ সরিয়ে ফেলতে বা বিক্রি করে দিতে পারে—এমন পরিস্থিতি।
আদালত ব্যাখ্যা করেন, এসব সুরক্ষা রায়ের আগে অস্থায়ী ব্যবস্থা-সংক্রান্ত দেওয়ানি কার্যবিধির অংশ। ২৬৪ ধারাও কার্যক্রম চলাকালে কোনো পক্ষের স্বার্থ রক্ষা বা রায় কার্যকর করা নিশ্চিত করার সঙ্গে সম্পর্কিত; এটিও একই কাঠামোর অন্তর্ভুক্ত।
আদালতের যুক্তি, থাকসিনের অবস্থান ছিল ভিন্ন। রাজস্ব বিভাগের মহাপরিচালক যে কর বকেয়া বলে বিবেচনা করেছিলেন, তা আদায়ে বিভাগটি আগে থেকেই আইনে নির্ধারিত ক্ষমতা প্রয়োগ করছিল। এ উদ্দেশ্যে বিভাগটি অর্থ আদায়ে উদ্যোগী পাওনাদারের মতো অবস্থানে ছিল, আর থাকসিন ছিলেন দেনাদারের মতো অবস্থানে।
পাওনাদার হলেন এমন ব্যক্তি বা প্রতিষ্ঠান, যিনি বা যা পাওনা অর্থ আদায় করতে চান; আর দেনাদার হলেন যাঁর তা পরিশোধ করার কথা। বর্তমান মামলাটি থাকসিন দায়ের করলেও কোন প্রক্রিয়াগত নিয়ম প্রযোজ্য, তা নির্ধারণে আদালত আদায় প্রক্রিয়ায় তাঁর ভূমিকা বিবেচনা করেন।
১৯৮৫ সালের কর আদালত প্রতিষ্ঠা ও কর মামলা পদ্ধতি আইনের ১৭ ধারার সঙ্গে মিলিয়ে দেওয়ানি কার্যবিধির ২৫৪(২) ধারায় আবেদনটি খারিজ করেন আদালত। আদালতের যুক্তি অনুযায়ী, আদায় প্রক্রিয়ার বিরুদ্ধে আপত্তি অস্থায়ী সুরক্ষা-সংক্রান্ত পদ্ধতির বদলে আদায় কার্যক্রমের বিধি মেনেই জানাতে হবে।
রায়ের পেছনে আদায়-সংক্রান্ত বিধি
আদালতের যুক্তিতে রাজস্ব বিধির ১২ ধারা ছিল কেন্দ্রীয় বিষয়। বকেয়া কর আদায়ে থাকসিনের সম্পদের বিরুদ্ধে রাজস্ব বিভাগ যে ব্যবস্থা নিচ্ছিল, সেই ক্ষমতা এই ধারায় দেওয়া হয়েছে।
আদালত বিশেষভাবে ওই ধারার চতুর্থ অনুচ্ছেদের উল্লেখ করেন। এতে বলা হয়েছে, প্রয়োজনীয় রদবদলসহ জব্দ ও প্রকাশ্য নিলামের পদ্ধতি দেওয়ানি কার্যবিধি অনুসরণ করবে। অর্থ বা অন্য সম্পদ অবরুদ্ধ করতে পারে—এমন ক্রোকের পদ্ধতি মহাপরিচালকের নির্ধারিত বিধি অনুসরণ করবে, যার জন্য মন্ত্রীর অনুমোদন প্রয়োজন।
আদালত দেওয়ানি কার্যবিধির এই উল্লেখকে এর আদায়-সংক্রান্ত বিধানের নির্দেশনা হিসেবে ব্যাখ্যা করেন। পাওনাদারের পাওনা মেটাতে দেনাদারের সম্পদ জব্দ ও বিক্রি করার নিয়ম এসব বিধানে রয়েছে।
২৮৯ ধারাও আলোচনায় আসে। আদালত ব্যাখ্যা করেন, কোনো দেনাদার বা অন্য ক্ষতিগ্রস্ত ব্যক্তি যদি আদায়ের ক্ষেত্রে পাওনাদারের অধিকার বা আদায়ের বৈধতা নিয়ে আপত্তি জানান, তবে ওই ধারার শর্ত পূরণ সাপেক্ষে কার্যক্রম স্থগিতের আবেদন করতে পারেন। এ ধরনের পরবর্তী কোনো আবেদনেও সংশ্লিষ্ট আইনি শর্ত পূরণ করতে হবে।
৪০ বিলিয়ন বাথের বেশি সম্পদ নিয়ে বিরোধ
উইন্যাত বলেন, থাকসিনের প্রধান তথ্যগত আপত্তি ২০১০ সালে জব্দ বা অবরুদ্ধ করা ৪০ বিলিয়ন বাথের বেশি সম্পদ নিয়ে। আইনি দলের যুক্তি, ওই সম্পদ এখন কর আদায়ের জন্য যেসব অর্থের পেছনে তাড়া করা হচ্ছে, তার একই তহবিলের অংশ।
থাকসিনের আইনজীবীরা বর্তমান আদায় কার্যক্রমকে একই সম্পদ থেকে দুইবার অর্থ আদায়ের বেআইনি চেষ্টা বলে বর্ণনা করেছেন। আদালতের আদায়ক্ষমতা-সংক্রান্ত ব্যাখ্যায় প্রতিফলিত রাজস্ব বিভাগের অবস্থান হলো, নির্ধারিত ও অনাদায়ী কর আদায় করা হচ্ছে।
উল্লেখিত অঙ্কগুলো বিরোধের ভিন্ন ভিন্ন দিক বোঝায়। সুপ্রিম কোর্ট যে কর নির্ধারণী অর্থ আদায়ের নির্দেশ দেন, তা ১৭.৬২৯ বিলিয়ন বাথ। ৪০ বিলিয়ন বাথের বেশি অঙ্কটি আগে জব্দ বা অবরুদ্ধ করা সম্পদ সম্পর্কে উইন্যাতের বর্ণনা। চলমান মামলায় এ দুটির মধ্যে যোগসূত্রের দাবি পরীক্ষা করবে আদালত।
আইনজীবীর উল্লেখ করা আগের অঙ্কটি ১৭.৬২৯ বিলিয়ন বাথের কর নির্ধারণী অর্থের দ্বিগুণেরও বেশি। এ কারণেই তাঁর দল সম্পদের ইতিহাসকে যুক্তির কেন্দ্রে রাখছে: কী জব্দ করা হয়েছিল, কোন তহবিল এর সঙ্গে জড়িত ছিল এবং বর্তমান কর আদায়ের দাবিতে এর প্রভাব কী—তা আদালতকে পরীক্ষা করে দেখতে বলছে তারা।
শিন করপোরেশনের লেনদেন থেকে বিরোধের সূত্রপাত
১৯৯৯ সালে ব্রিটিশ ভার্জিন দ্বীপপুঞ্জে নিবন্ধিত কোম্পানি অ্যাম্পল রিচ ইনভেস্টমেন্ট লিমিটেড এবং থাকসিনের সন্তান পান্থংতে ও পিনথংতা সিনাওয়াত্রার মধ্যে শেয়ার হস্তান্তর থেকে কর মামলাটির সূত্রপাত।
অ্যাম্পল রিচ শেয়ারবাজারের বাইরে প্রতি শেয়ার এক বাথ দরে দুই ভাইবোনকে ১৬৪.৬ মিলিয়ন করে শিন করপোরেশনের শেয়ার বিক্রি করে। ২০০৬ সালের ২৩ জানুয়ারি তারা থাইল্যান্ডের স্টক এক্সচেঞ্জের মাধ্যমে সিঙ্গাপুরের টেমাসেক হোল্ডিংসের সঙ্গে সংশ্লিষ্ট কোম্পানিগুলোর কাছে শেয়ারগুলো বিক্রি করেন। তখন বাজারদর ছিল প্রতি শেয়ার ৪৯.২৫ বাথ।
ক্রয়মূল্য ও বাজারদরের পার্থক্য ছিল প্রতি শেয়ারে ৪৮.২৫ বাথ। এক বাথ দরে শেয়ার কেনা থেকে পাওয়া সুবিধাকে রাজস্ব বিভাগ ২০০৬ করবর্ষের করযোগ্য আয় হিসেবে বিবেচনা করে। করযোগ্য আয় হলো এমন আয়, যা করের দায় হিসাব করার সময় বিবেচনায় নিতে হয়।
প্রথমে বিভাগটি থাকসিনের সন্তানদের বিরুদ্ধে ব্যবস্থা নেয়। ২০০৭ সালের ৩০ আগস্ট পান্থংতের বিরুদ্ধে ৫.৯০৪৭৯ বিলিয়ন বাথ এবং পিনথংতার বিরুদ্ধে ৫.৬৭৬৮৬ বিলিয়ন বাথ কর ও অতিরিক্ত চার্জ নির্ধারণ করা হয়; দুই ভাইবোনের মোট অঙ্ক ছিল ১১.৫৮১৬৫ বিলিয়ন বাথ। প্রশাসনিক আপিলের মাধ্যমে, পরে কেন্দ্রীয় কর আদালতে তারা ওই নির্ধারণের বিরুদ্ধে আপত্তি জানান।
মালিকানার বিষয়টি গুরুত্বপূর্ণ হয়ে ওঠে। রাজনৈতিক পদধারীদের জন্য সুপ্রিম কোর্টের ফৌজদারি বিভাগ সিদ্ধান্ত দেয়, শিন করপোরেশনের ১,৪১৯,৪৯০,১৫০টি শেয়ারের প্রকৃত মালিক থাকসিনই ছিলেন এবং তাঁর হয়ে তাঁর সন্তানরা শেয়ারগুলো রেখেছিলেন। করের জন্য তাঁরা দায়ী নন—এ যুক্তিতে ভাইবোনেরা ওই সিদ্ধান্তের ওপর নির্ভর করেন। ২০১০ সালের ২৯ ডিসেম্বর কেন্দ্রীয় কর আদালত তাঁদের কর নির্ধারণ বাতিল করেন।
কর আদায়ের দাবি থাকসিনের দিকে কেন গেল
জেনারেল প্রয়ুত চান-ও-চার সরকারের সময় রাজস্ব বিভাগ আদায়ের বিষয়টি আবার বিবেচনা করে। ২০১৭ সালের ৩১ মার্চের সময়সীমা ঘনিয়ে আসায়, তামাদি মেয়াদ শেষ হওয়ার আগে কর আদায়ের আইনি পথ খুঁজতে কর্মকর্তারা ওই বছরের ১৩ মার্চ বৈঠক করেন।
এ ক্ষেত্রে দেওয়ানি ও বাণিজ্যিক বিধির ৮২০ ও ৮২১ ধারা ব্যবহার করা হয়, যেখানে মূল ব্যক্তি ও প্রতিনিধির মধ্যকার দায়বদ্ধতার কথা বলা হয়েছে। সহজভাবে বললে, অন্যের মাধ্যমে সম্পাদিত কাজের জন্য লেনদেনের নেপথ্যের ব্যক্তিকে দায়ী করার পথ খুঁজেছিলেন কর্মকর্তারা।
২০১৭ সালের ২৮ মার্চ ২০০৬ করবর্ষের জন্য থাকসিনের নামে ব্যক্তিগত আয়করের নির্ধারণী নোটিশ জারি করে রাজস্ব বিভাগ। মোট অঙ্ক ছিল ১৭.৬২৯ বিলিয়ন বাথ। সময়সীমার অল্প আগে তাঁর নিবন্ধিত বাসার ঠিকানায় নোটিশটি পৌঁছে দেওয়া হয়।
থাকসিন ওই কর নির্ধারণের বিরুদ্ধে আপিল করে প্রথমে জয়ী হন। ২০২২ সালের ১৮ জুলাই কেন্দ্রীয় কর আদালত তা বাতিল করেন। কারণ, কর নির্ধারণের আগে রাজস্ব বিভাগ রাজস্ব বিধির ১৯ ধারা অনুযায়ী তাঁকে তলব করতে ব্যর্থ হয়েছিল। বিশেষায়িত আপিল আদালতের কর বিভাগ ২০২৩ সালের ২ জুন ওই রায় বহাল রাখেন।
২০২৫ সালের ১৭ নভেম্বর সুপ্রিম কোর্ট আগের সিদ্ধান্তগুলো বাতিল করে কর আদায়ের নির্দেশ দেন। আদালত দেখতে পান, থাকসিন তাঁর সন্তানদের মাধ্যমে মালিকানা গোপন করেছিলেন এবং ওই ব্যবস্থার কোনো অর্থনৈতিক বাস্তবতা ছিল না; অর্থাৎ এতে প্রকৃত অর্থনৈতিক মালিকানার পরিবর্তন ঘটেনি। কর সুবিধাসহ অনুচিত উদ্দেশ্যও আদালত দেখতে পান এবং অতিরিক্ত চার্জ মওকুফ বা কমানোর কোনো কারণ পাননি।
সম্পদ জব্দ, নিলাম ও দেউলিয়া হওয়ার প্রশ্ন
উইন্যাত বলেন, রাজস্ব বিভাগ ইতিমধ্যে কিছু সম্পদ জব্দ বা ক্রোক করেছে। আদায়ের জন্য জব্দ করলে সম্পদ আইনি নিয়ন্ত্রণে থাকে; আর ক্রোকের ফলে অর্থ বা সম্পদ হস্তান্তর কিংবা পরিশোধ করা বন্ধ হতে পারে।
প্রকাশ্য নিলাম পরবর্তী ধাপ: সম্পদ বিক্রি করে পাওয়া অর্থ ঋণ পরিশোধে ব্যবহার করা হয়। উইন্যাত বলেন, সেই ধাপ এখনো আসেনি। ১৬ নভেম্বরের আবেদন খারিজ হওয়ায় আদায় কার্যক্রম চলতে থাকলেও থাকসিনের চাওয়া অস্থায়ী স্থগিতাদেশ আর থাকছে না।
আইনজীবীর মন্তব্যে দেউলিয়া হওয়ার বিষয়টিও আসে। উইন্যাত বলেন, সম্পদ থেকে আদায় করা অর্থের পরিমাণ নিয়ে প্রশ্নসহ প্রযোজ্য আইনি মানদণ্ডের আলোকে দেউলিয়া ঘোষণার যেকোনো উদ্যোগ পরীক্ষা করতে হবে।
নিলামের কোনো তারিখ বা দেউলিয়া-সংক্রান্ত সিদ্ধান্ত ঘোষণা করা হয়নি। তাৎক্ষণিক কার্যক্রমের বিষয় হলো আদায়ের পদক্ষেপ, অস্থায়ী সুরক্ষার আবেদন খারিজের বিরুদ্ধে প্রস্তাবিত আপিল এবং চলমান কর মামলা।
মামলার গতিপথ নির্ধারণ করা তারিখগুলো
শেয়ার লেনদেন থেকে বিরোধের সূত্রপাত, এরপর সন্তানদের বিরুদ্ধে কর নির্ধারণ, পরে থাকসিনের বিরুদ্ধে কর নির্ধারণ এবং এখন আদায় কার্যক্রমকে চ্যালেঞ্জ করার পর্যায়ে পৌঁছেছে। প্রধান তারিখগুলোতে এই ধাপগুলোর যোগসূত্র দেখা যায়।
- ২৩ জানুয়ারি, ২০০৬: পান্থংতে ও পিনথংতা থাইল্যান্ডের স্টক এক্সচেঞ্জের মাধ্যমে টেমাসেকের সঙ্গে সংশ্লিষ্ট কোম্পানিগুলোর কাছে শিন করপোরেশনের শেয়ার বিক্রি করেন।
- ৩০ আগস্ট, ২০০৭: রাজস্ব বিভাগ দুই ভাইবোনের বিরুদ্ধে মোট ১১.৫৮১৬৫ বিলিয়ন বাথ কর ও অতিরিক্ত চার্জ নির্ধারণ করে।
- ২৯ ডিসেম্বর, ২০১০: করদাতার অবস্থান নিয়ে আপত্তি জানানোর পর কেন্দ্রীয় কর আদালত ভাইবোনদের কর নির্ধারণ বাতিল করেন।
- ২৮ মার্চ, ২০১৭: রাজস্ব বিভাগ থাকসিনের নামে মোট ১৭.৬২৯ বিলিয়ন বাথের কর নির্ধারণ করে।
- ১৮ জুলাই, ২০২২ এবং ২ জুন, ২০২৩: তলবের পদ্ধতি নিয়ে কর আদালত ও আপিল আদালত থাকসিনের পক্ষে রায় দেন।
- ১৭ নভেম্বর, ২০২৫: সুপ্রিম কোর্ট আগের রায়গুলো বাতিল করে কর আদায়ের নির্দেশ দেন।
- ১৬ নভেম্বর, ২০২৬: আদায় কার্যক্রমের বিরুদ্ধে অস্থায়ী সুরক্ষার জন্য থাকসিনের আবেদন কেন্দ্রীয় কর আদালত খারিজ করেন।
- ২১ ডিসেম্বর, ২০২৬: চলমান মামলার বিষয়গুলো চিহ্নিত করার জন্য আদালতের শুনানির দিন ধার্য রয়েছে।
ডিসেম্বরের শুনানিতে কোন পক্ষকে কোন তথ্য প্রমাণ করতে হবে এবং আদালতকে কোন আইনি প্রশ্নগুলোর সমাধান করতে হবে, তা নির্ধারণে সহায়তা হবে। উইন্যাত ২০২৭ সালে প্রমাণ গ্রহণের কথা বলেছেন, তবে নির্দিষ্ট তারিখ জানাননি।
চলমান মামলার পাশাপাশি আপিল
উইন্যাত বলেন, আবেদন খারিজের বিষয়টি তিনি থাকসিনকে জানিয়েছেন এবং সাবেক প্রধানমন্ত্রী আইনি প্রক্রিয়া চালিয়ে যেতে দলকে নির্দেশ দিয়েছেন। সংক্ষিপ্ত বিবৃতিতে পরবর্তী পদক্ষেপ নিশ্চিত করেন আইনজীবী:
আমরা এই আদেশের বিরুদ্ধে আপিল করব।
আইনি দল প্রক্রিয়াগত রায়কে চ্যালেঞ্জ করার পাশাপাশি কর বিরোধের তথ্যগত দিক নিয়েও যুক্তি দিতে চায়। দুটি কাজ ভিন্ন প্রশ্নের সঙ্গে সম্পর্কিত: আদায় কার্যক্রম স্থগিতের আবেদন জানাতে কোন পদ্ধতি ব্যবহার করা যাবে, এবং কর নির্ধারণ ও আগে জব্দ করা সম্পদের বিষয়টি কীভাবে বিবেচনা করা উচিত।
থাকসিনের ক্ষেত্রে এর সরাসরি পরিণতি হলো, এসব যুক্তি আদালতে উপস্থাপনের সময়ও তাঁর সম্পদ আদায়ের ঝুঁকিতে থাকবে। রাজস্ব বিভাগের ক্ষেত্রে, আদায় স্থগিতের আবেদন প্রত্যাখ্যাত হওয়ায় চলমান আইনি প্রক্রিয়া সাপেক্ষে তাদের আদায়ের ক্ষমতা বহাল রয়েছে।
মূল বিষয়গুলো
- ২০২৬ সালের ১৬ নভেম্বর জব্দ, ক্রোক ও নিলামের পদক্ষেপ বন্ধে থাকসিনের আবেদন কেন্দ্রীয় কর আদালত খারিজ করেন।
- আদালতের রায়, আদায় প্রক্রিয়া ২৫৪ ধারার অস্থায়ী সুরক্ষার বদলে আদায়-সংক্রান্ত বিধির আওতায় পড়ে।
- ২০২৫ সালের নভেম্বরে সুপ্রিম কোর্ট ১৭.৬২৯ বিলিয়ন বাথের কর নির্ধারণী অর্থ আদায়ের নির্দেশ দেন।
- থাকসিনের আইনজীবীর বক্তব্য, ২০১০ সালে জব্দ বা অবরুদ্ধ করা ৪০ বিলিয়ন বাথের বেশি সম্পদ চলমান আপত্তির কেন্দ্রে রয়েছে।
- উইন্যাত আপিল করার কথা জানিয়েছেন এবং বলেছেন, এখনো কোনো প্রকাশ্য নিলাম হয়নি।
- বিরোধের বিষয়গুলো নির্ধারণে পরবর্তী শুনানির দিন ধার্য রয়েছে ২০২৬ সালের ২১ ডিসেম্বর।