উচ্চ সুদহার ছয় মাসে ৩.৫৩ ট্রিলিয়ন ইয়েন মুনাফা এনে দিয়েছে
জাপানের তিন বৃহত্তম ব্যাংকিং গ্রুপ ২০২৬ সালের সেপ্টেম্বর পর্যন্ত ছয় মাসে সম্মিলিতভাবে ৩.৫৩০৫ ট্রিলিয়ন ইয়েন নিট মুনাফা করেছে, যা এক বছর আগের একই সময়ের তুলনায় ২১.১% বেশি। উচ্চ সুদহার ও করপোরেট ঋণের জোরালো চাহিদায় তিনটি ব্যাংকই অন্তর্বর্তী সময়ের রেকর্ড মুনাফা করেছে।
সূচিপত্র
- উচ্চ সুদহার ছয় মাসে ৩.৫৩ ট্রিলিয়ন ইয়েন মুনাফা এনে দিয়েছে
- এমইউএফজির পরিসংখ্যানে মুনাফা বৃদ্ধির চিত্র
- মুনাফার পূর্বাভাসে কী পরিবর্তন এসেছে?
- সুদহার দুবার বাড়ায় ঋণদানের পরিবেশ বদলেছে
- বিনিয়োগের জন্য কোম্পানিগুলো ঋণ নিচ্ছে
- মিজুহোর প্রবৃদ্ধি সবচেয়ে দ্রুত, তবে ত্রৈমাসিক ফলাফলে ভিন্নতা
- বিনিয়োগ থেকে লাভ মুনাফার আরেকটি উৎস
- খাতজুড়ে রেকর্ডের মধ্যে শেয়ারধারীদের লাভ
- ডেটা সেন্টার ও ঋণজনিত লোকসান হবে পরবর্তী পরীক্ষা
- মূল বিষয়গুলো
মিতসুবিশি ইউএফজে ফিন্যান্সিয়াল গ্রুপ (এমইউএফজি), সুমিতোমো মিতসুই ফিন্যান্সিয়াল গ্রুপ (এসএমএফজি) এবং মিজুহো ফিন্যান্সিয়াল গ্রুপ ১৩ নভেম্বর ফলাফল ঘোষণা করে। ২০২৭ সালের ৩১ মার্চে শেষ হতে যাওয়া অর্থবছরের জন্য তারা সম্মিলিত মুনাফার পূর্বাভাস ৫০০ বিলিয়ন ইয়েন বাড়িয়ে ৬.৩ ট্রিলিয়ন ইয়েন করেছে।
এমইউএফজি ১.৬৩০৮ ট্রিলিয়ন ইয়েন নিট মুনাফা নিয়ে এগিয়ে আছে, যা ২৬.১% বেশি। এসএমএফজির মুনাফা হয়েছে প্রায় ১.০০৩২ ট্রিলিয়ন ইয়েন, ৭.৫% বেশি এবং অন্তর্বর্তী সময়ে প্রথমবারের মতো ১ ট্রিলিয়ন ইয়েন ছাড়িয়েছে। মিজুহোর মুনাফা হয়েছে ৮৯৬.৪৯ বিলিয়ন ইয়েন, ২৯.৯% বেশি; তিনটির মধ্যে শতাংশের হিসাবে দ্রুততম প্রবৃদ্ধি তাদের।
ঋণ থেকে অর্জিত সুদ এবং গ্রাহকের আমানতসহ অর্থ সংগ্রহে যে সুদ দিতে হয়, তার ব্যবধান বাড়ায় ব্যাংকগুলো লাভবান হচ্ছে। ঋণের খরচ বাড়লেও কোম্পানিগুলো যন্ত্রপাতি, অধিগ্রহণ ও দৈনন্দিন ব্যবসায়িক প্রয়োজন মেটাতে ঋণ নেওয়া অব্যাহত রেখেছে।
বাড়তি লভ্যাংশ ও শেয়ার পুনঃক্রয়ের মাধ্যমে শেয়ারধারীরাও এই মুনাফার অংশ পাবেন। তবে ব্যবস্থাপনা দলগুলো সামনের মাসগুলোতে কিছু ঝুঁকির কথাও জানিয়েছে। এর মধ্যে কৃত্রিম বুদ্ধিমত্তার অবকাঠামোতে বিনিয়োগ কমে যাওয়ার সম্ভাবনা এবং পরিশোধ করা কঠিন হয়ে ওঠা ঋণের খরচ বিশেষভাবে উল্লেখযোগ্য।
এমইউএফজির পরিসংখ্যানে মুনাফা বৃদ্ধির চিত্র
১৩ নভেম্বর প্রকাশিত এমইউএফজির অন্তর্বর্তী ফলাফলের সারসংক্ষেপে মূল কোম্পানির শেয়ারধারীদের জন্য প্রযোজ্য মুনাফা ১.৬৩০৮ ট্রিলিয়ন ইয়েন দেখানো হয়েছে, যা ৩৩৭.৯ বিলিয়ন ইয়েন বেশি। এপ্রিল থেকে সেপ্টেম্বর সময়কালের জন্য এটি ছিল টানা চতুর্থ রেকর্ড।
নিট সুদ আয় ১.৪৪ ট্রিলিয়ন ইয়েন থেকে বেড়ে ১.৮৫১২ ট্রিলিয়ন ইয়েনে পৌঁছেছে, অর্থাৎ ৪১১.২ বিলিয়ন ইয়েন বেড়েছে। প্রবৃদ্ধি প্রায় ২৮.৬%। ঋণ ও বিনিয়োগ থেকে ব্যাংকের অর্জিত সুদ থেকে অর্থায়নের জন্য দেওয়া সুদ বাদ দিলে যে আয় থাকে, সেটিই নিট সুদ আয়।
এমইউএফজি জানিয়েছে, জাপানে সুদহার বৃদ্ধি এবং ঋণদান বাড়ায় এই প্রবৃদ্ধি হয়েছে। দেশে সুদহার বৃদ্ধির ফলে নিট পরিচালন মুনাফায় প্রায় ১৪০ বিলিয়ন ইয়েন যোগ হয়েছে, আর ইয়েনের দরপতনে যোগ হয়েছে প্রায় ৩৫ বিলিয়ন ইয়েন।
ফি আয়ও গুরুত্বপূর্ণ ছিল। ট্রাস্ট ফি এবং নিট ফি ও কমিশন আয় ১.০৭৭৯ ট্রিলিয়ন ইয়েন থেকে বেড়ে ১.২২৯৬ ট্রিলিয়ন ইয়েনে পৌঁছেছে। জাপান ও বিদেশে অর্থায়ন সেবা, ব্যবসায়িক পরামর্শ এবং সম্পদ ব্যবস্থাপনার কথা উল্লেখ করেছে এমইউএফজি।
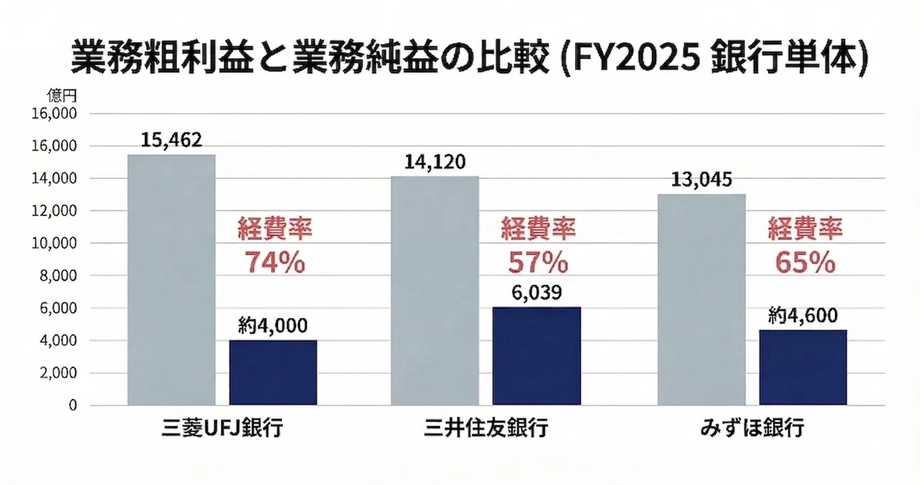
মূল্যস্ফীতি, দেশীয় খুচরা ব্যাংকিং কার্যক্রমে ব্যয় এবং সাইবার নিরাপত্তায় বিনিয়োগ বেড়ে পরিচালন ব্যয় ১.৬৪৮৭ ট্রিলিয়ন ইয়েন থেকে বেড়ে ১.৮৩৪৯ ট্রিলিয়ন ইয়েন হয়েছে। তবে রাজস্ব ব্যয়ের চেয়ে দ্রুত বেড়েছে, ফলে নিট পরিচালন মুনাফা ১.৬১৭৪ ট্রিলিয়ন ইয়েনে পৌঁছেছে।
মুনাফার পূর্বাভাসে কী পরিবর্তন এসেছে?
এমইউএফজি বার্ষিক নিট মুনাফার লক্ষ্যমাত্রা ২.৭ ট্রিলিয়ন ইয়েন থেকে বাড়িয়ে ২.৮ ট্রিলিয়ন ইয়েন করেছে। এসএমএফজি লক্ষ্যমাত্রা ১.৭ ট্রিলিয়ন ইয়েন থেকে বাড়িয়ে ১.৯ ট্রিলিয়ন ইয়েন করেছে, আর মিজুহো পূর্বাভাস ১.৪ ট্রিলিয়ন ইয়েন থেকে বাড়িয়ে ১.৬ ট্রিলিয়ন ইয়েন করেছে।
এই সম্মিলিত বৃদ্ধি তিনটি গ্রুপের আগের ৫.৮ ট্রিলিয়ন ইয়েনের লক্ষ্যমাত্রাকে ৬.৩ ট্রিলিয়ন ইয়েনে নিয়ে গেছে, যা প্রায় ৮.৬% বেশি। এসএমএফজি জানিয়েছে, সংশোধিত পূর্বাভাস অনুযায়ী বার্ষিক মুনাফা প্রায় ২০% বাড়বে।
এসএমএফজি তাদের লক্ষ্যমাত্রা ২০০ বিলিয়ন ইয়েন বাড়ানোর মধ্যে ৯৫ বিলিয়ন ইয়েনের কৃতিত্ব দিয়েছে অনুকূল বাজার পরিস্থিতিকে, যার মধ্যে উচ্চ সুদহার রয়েছে। এই বৃদ্ধি প্রায় অর্ধেক, যা দেখায় সুদহারের পরিবর্তিত পরিবেশ তাদের উন্নত পূর্বাভাসে কতটা অবদান রাখছে।
চূড়ান্ত মুনাফার পূর্বাভাস বাড়ালেও এমইউএফজি বার্ষিক নিট পরিচালন মুনাফার লক্ষ্যমাত্রা ২.৯ ট্রিলিয়ন ইয়েন অপরিবর্তিত রেখেছে। তাদের আনুষ্ঠানিক বিবৃতিতে গ্রাহকভিত্তিক ব্যবসার জোর এবং সহযোগী প্রতিষ্ঠানগুলোতে বিনিয়োগ থেকে বাড়তি আয়ের কথা বলা হয়েছে। একই সঙ্গে ভবিষ্যৎ প্রবৃদ্ধিতে সহায়তার জন্য ব্যয়ের সুযোগও রাখা হয়েছে।
এই পরিসংখ্যানগুলো হিসাবের ভিন্ন ভিন্ন স্তর তুলে ধরে। নিট পরিচালন মুনাফায় ব্যাংকিং কার্যক্রম থেকে আয় বোঝায়, আর চূড়ান্ত নিট মুনাফায় বিনিয়োগ থেকে লাভ, ঋণজনিত ব্যয় ও করের মতো বিষয়ও প্রতিফলিত হয়। ২০২৭ সালের ৩১ মার্চ অর্থবছর শেষ হলে এই লক্ষ্যমাত্রার বিপরীতে ব্যাংকগুলোর প্রকৃত ফলাফল যাচাই করা যাবে।
সুদহার দুবার বাড়ায় ঋণদানের পরিবেশ বদলেছে
অর্থবছরের প্রথমার্ধে ব্যাংক অব জাপান নীতিনির্ধারণী সুদহার দুবার বাড়িয়েছে। এতে ব্যাংকগুলোর ঋণের সুদহার বেড়েছে এবং ঋণ থেকে আয়ও বাড়িয়েছে।
গুরুত্বপূর্ণ তারিখগুলো হলো:
- ১ এপ্রিল, ২০২৬: অর্থবছর শুরু।
- জুন ২০২৬: ব্যাংক অব জাপান নীতিনির্ধারণী সুদহার বাড়িয়ে প্রায় ১.০% করে।
- সেপ্টেম্বর ২০২৬: কেন্দ্রীয় ব্যাংক সুদহার বাড়িয়ে প্রায় ১.২৫% করে। জুন ও সেপ্টেম্বরে মিলিয়ে সুদহার বেড়েছে ০.৫ শতাংশ পয়েন্ট।
- ৩০ সেপ্টেম্বর, ২০২৬: অন্তর্বর্তী ফলাফলে অন্তর্ভুক্ত ছয় মাসের হিসাব শেষ হয়।
- অক্টোবর ২০২৬: ব্যাংক অব জাপান নীতিনির্ধারণী সুদহার অপরিবর্তিত রাখে।
- ১৩ নভেম্বর, ২০২৬: ব্যাংকিং গ্রুপগুলো ফলাফল ও বেশি বার্ষিক মুনাফার পূর্বাভাস ঘোষণা করে।
- ৩১ মার্চ, ২০২৭: চলতি অর্থবছর শেষ।
ঋণের সুদ তহবিল সংগ্রহের খরচের চেয়ে দ্রুত বাড়লে উচ্চ সুদহার ব্যাংকের জন্য লাভজনক হতে পারে। তবে ঋণগ্রহীতাদের ক্ষেত্রে এর উল্টো প্রভাব পড়ে: অর্থায়ন ব্যয়বহুল হলে কোনো বিনিয়োগ কম আকর্ষণীয় হয়ে উঠতে পারে বা ব্যবসা পরিচালনার খরচ বাড়তে পারে।
আমানত সংগ্রহে প্রতিযোগিতাও হিসাবকে প্রভাবিত করে। ঋণ দেওয়ার জন্য ব্যাংকের আমানত দরকার, আর গ্রাহকদের বেশি সুদ দিলে ব্যাংকের নিজস্ব খরচও বাড়ে। আমানত সংগ্রহে তিনটি গ্রুপের ফলাফল ভিন্ন বলে তারা জানিয়েছে, তবে এখানে আলোচিত ঘোষণাগুলোতে প্রতিটি ব্যাংকের তুলনাযোগ্য পরিসংখ্যান দেওয়া হয়নি।
বিনিয়োগের জন্য কোম্পানিগুলো ঋণ নিচ্ছে
এসএমএফজির প্রধান নির্বাহী তোরু নাকাশিমা বলেছেন, সুদহার বাড়লেও ব্যবসাপ্রতিষ্ঠানগুলো অর্থায়ন চাইছে। বিনিয়োগের চাহিদাকে তিনি জোরালো বলে বর্ণনা করেন:
"মূলধনী বিনিয়োগে কোম্পানিগুলোর আগ্রহ যেমন প্রবল, তেমনি ব্যাংকঋণের চাহিদাও জোরালো," তিনি বলেন।
নাকাশিমা আরও বলেছেন, ঋণের খরচ বাড়ার প্রভাব সময়ের সঙ্গে আরও স্পষ্ট হবে, যদিও বর্তমানে এর প্রভাব সীমিত। তাঁর বক্তব্যে বোঝা যায়, ঋণ ব্যয়বহুল হলেও ঋণ থেকে আয় কেন বাড়তে পারে: কোম্পানিগুলো এমন প্রকল্প চালিয়ে যাচ্ছে, যেগুলো থেকে ব্যয়ের যৌক্তিকতা প্রমাণের মতো আয় হবে বলে তারা মনে করে।
মিজুহোর প্রধান নির্বাহী মাসাহিরো কিহারা দেশীয় করপোরেট ঋণদানের জোরালো চাহিদার কারণ হিসেবে চলতি মূলধন, একীভূতকরণ ও অধিগ্রহণ এবং নতুন যন্ত্রপাতিতে বিনিয়োগের কথা বলেছেন। চলতি মূলধন হলো মজুরি, মজুত পণ্য ও সরবরাহকারীদের পাওনার মতো দৈনন্দিন খরচ মেটাতে ব্যবসার প্রয়োজনীয় অর্থ।
মিজুহোর নিট সুদ আয় ৬৫২.৬৮ বিলিয়ন ইয়েন থেকে বেড়ে ৭৭১.২৮ বিলিয়ন ইয়েন হয়েছে; বৃদ্ধি ১১৮.৬ বিলিয়ন ইয়েন বা প্রায় ১৮.২%। কর ও নির্দিষ্ট কিছু বিশেষ খরচের আগের মুনাফা বোঝাতে ব্যবহৃত জাপানি হিসাবের সূচক ‘সাধারণ মুনাফা’ ৪৭.৩% বেড়ে প্রায় ১.২৫ ট্রিলিয়ন ইয়েন হয়েছে।
মিজুহোর প্রবৃদ্ধি সবচেয়ে দ্রুত, তবে ত্রৈমাসিক ফলাফলে ভিন্নতা
মিজুহোর অন্তর্বর্তী নিট মুনাফা ২৯.৯% বাড়ায় শতাংশের হিসাবে দ্রুত প্রবৃদ্ধির ধারা অব্যাহত রয়েছে। ২০২৬ সালের মার্চে শেষ হওয়া আগের অর্থবছরে তাদের বার্ষিক মুনাফা ৪১.০% বেড়ে প্রায় ১.২ ট্রিলিয়ন ইয়েন হয়েছিল। ওই বছরে এমইউএফজির মুনাফা ছিল প্রায় ২.৪ ট্রিলিয়ন ইয়েন এবং এসএমএফজির প্রায় ১.৬ ট্রিলিয়ন ইয়েন; তাদের প্রবৃদ্ধি ছিল যথাক্রমে ৩০.৩% ও ৩৪.৪%।
মিজুহোর আগের বার্ষিক ফলাফলে দেখা যায়, ঋণের ধরন তাদের সহায়তা করেছে। দেশীয় ঋণে তাদের সুদের মার্জিন ০.১৯ শতাংশ পয়েন্ট বেড়ে ১.১০% হয়েছে। বড় জাপানি কোম্পানিকে দেওয়া ঋণের বড় অংশের সুদ ছিল পরিবর্তনশীল, যা বাজারদর বাড়লে সমন্বয় করা যায়।
সর্বশেষ ত্রৈমাসিকের পরিসংখ্যানে রেকর্ড অন্তর্বর্তী মোট মুনাফার চেয়ে কম একরকম চিত্র দেখা গেছে। এমইউএফজির জুলাই থেকে সেপ্টেম্বর সময়কালের নিট মুনাফা প্রায় ১০% বেড়ে ৮২১.৫ বিলিয়ন ইয়েন হয়েছে। মিজুহোর বেড়েছে ১৯%, হয়েছে ৪৭৩.৬ বিলিয়ন ইয়েন।
একই ত্রৈমাসিকে এসএমএফজির মুনাফা প্রায় ১০% কমে ৫০১.৮ বিলিয়ন ইয়েন হয়েছে। এর তুলনায় এক বছর আগে ভারতের কোটাক মাহিন্দ্রা ব্যাংকে তাদের অংশীদারত্ব বিক্রি করে ৯৪ বিলিয়ন ইয়েন মুনাফা হয়েছিল। আগের সময়ে বড় অঙ্কের লাভ থাকায় সর্বশেষ ত্রৈমাসিকের প্রবৃদ্ধির তুলনা কঠিন হয়েছে, যদিও ছয় মাসে এসএমএফজির মোট মুনাফা রেকর্ড গড়েছে।
বিনিয়োগ থেকে লাভ মুনাফার আরেকটি উৎস
এমইউএফজির আনুষ্ঠানিক ফলাফলে দেখা গেছে, সহযোগী প্রতিষ্ঠানগুলো থেকে আয় ৯১.৩ বিলিয়ন ইয়েন বেড়ে ৪৭৩.২ বিলিয়ন ইয়েনে পৌঁছেছে। এর প্রধান কারণ ছিল মরগ্যান স্ট্যানলির ভালো ফলাফল। এই হিসাবপদ্ধতিতে এমইউএফজি যেসব কোম্পানিতে উল্লেখযোগ্য বিনিয়োগ করেছে, সেসব প্রতিষ্ঠানের মুনাফায় নিজেদের অংশের হিসাব নথিভুক্ত করে।
শেয়ার-সংশ্লিষ্ট নিট মুনাফা ১৩০.২ বিলিয়ন ইয়েন থেকে বেড়ে ২১০.৩ বিলিয়ন ইয়েন হয়েছে। কৌশলগত শেয়ার এবং এক্সচেঞ্জ ট্রেডেড ফান্ড বিক্রির কথা জানিয়েছে এমইউএফজি। কৌশলগত শেয়ার হলো ব্যবসায়িক সম্পর্ক বজায় রাখার উদ্দেশ্যেও রাখা অংশীদারত্ব, যা শুধু বিনিয়োগ থেকে মুনাফা অর্জনের জন্য রাখা হয় না।
বিনিয়োগ পোর্টফোলিও সমন্বয়ের অংশ হিসেবে, বিশেষ করে যুক্তরাষ্ট্রের মর্টগেজ-সমর্থিত সিকিউরিটিজ বিক্রি করে এমইউএফজি ঋণপত্রে ১৯৬ বিলিয়ন ইয়েন নিট লোকসানও করেছে। এসব সিকিউরিটিজের পেছনে আবাসন ঋণের কিস্তি জামানত হিসেবে থাকে।
এমইউএফজির প্রেসিডেন্ট ও প্রধান নির্বাহী জুনিচি হানজাওয়া বলেছেন, কৌশলগত শেয়ার বিক্রি থেকে অর্জিত লাভ কমে আসার সম্ভাবনা রয়েছে। তিনি বলেন, প্রবৃদ্ধির পরবর্তী ধাপকে সমর্থন করতে গ্রুপটিকে পদক্ষেপ নিতে হবে। এতে বিক্রির জন্য থাকা শেয়ারের পরিমাণ কমার সঙ্গে সঙ্গে আয় ধরে রাখতে ঋণদান, ফি এবং অন্যান্য ব্যবসার গুরুত্ব বাড়ে।
খাতজুড়ে রেকর্ডের মধ্যে শেয়ারধারীদের লাভ
এমইউএফজি বার্ষিক লভ্যাংশের পূর্বাভাস শেয়ারপ্রতি ১০০ ইয়েনে উন্নীত করেছে, যা আগের বছরের চেয়ে ১৪ ইয়েন এবং প্রাথমিক পূর্বাভাসের চেয়ে ৪ ইয়েন বেশি। তাদের পরিচালনা পর্ষদ দ্বিতীয়ার্ধে সর্বোচ্চ ২০০ বিলিয়ন ইয়েনের অতিরিক্ত শেয়ার পুনঃক্রয়ের অনুমোদন দিয়েছে। এতে পুরো বছরের সর্বোচ্চ সীমা বেড়ে ৩০০ বিলিয়ন ইয়েন হয়েছে।
এসএমএফজি আরও ২২০ বিলিয়ন ইয়েনের শেয়ার পুনঃক্রয়ের ঘোষণা দিয়েছে, ফলে পুরো বছরের কর্মসূচির পরিমাণ দাঁড়িয়েছে ৪০০ বিলিয়ন ইয়েন। মিজুহো তাদের কর্মসূচি দ্বিগুণ করে ৪০০ বিলিয়ন ইয়েন করেছে এবং শেয়ারপ্রতি ২০০ ইয়েন বার্ষিক লভ্যাংশ দেওয়ার পরিকল্পনা করেছে; আগের বছর তা ছিল ১৪৫ ইয়েন।
তিনটি গ্রুপের ঘোষিত বার্ষিক শেয়ার পুনঃক্রয়ের সর্বোচ্চ সীমা সম্মিলিতভাবে ১.১ ট্রিলিয়ন ইয়েন। পুনঃক্রয় বলতে কোনো কোম্পানির নিজের শেয়ার কিনে নেওয়াকে বোঝায়। এতে বিক্রেতা বিনিয়োগকারীরা অর্থ ফেরত পান এবং অবশিষ্ট প্রতিটি শেয়ারের বিপরীতে ভবিষ্যৎ মুনাফার অংশ বাড়তে পারে।
তিনটি বৃহৎ ব্যাংকের বাইরেও মুনাফা বাড়ছে। জাপানের পাঁচটি বড় ব্যাংকিং গ্রুপ সম্মিলিত বার্ষিক নিট মুনাফা ৭.০৬ ট্রিলিয়ন ইয়েন হবে বলে পূর্বাভাস দিয়েছে; প্রথমবারের মতো তা ৭ ট্রিলিয়ন ইয়েন ছাড়াতে পারে। ২০২৬ সালের মার্চে শেষ হওয়া অর্থবছরে আগের রেকর্ড ছিল ৫.৮৩৫১ ট্রিলিয়ন ইয়েন। নতুন পূর্বাভাসটি তার চেয়ে প্রায় ২১% বেশি।
পাঁচটি গ্রুপ প্রথমার্ধে প্রায় ৩.৯৫ ট্রিলিয়ন ইয়েন মুনাফা করেছে, যা ২২.৪% বেশি। রেসোনা হোল্ডিংস ছাড়া বাকি চারটি অন্তর্বর্তী মুনাফায় রেকর্ড করেছে, আর পাঁচটিই বার্ষিক পূর্বাভাস বাড়িয়েছে।
ডেটা সেন্টার ও ঋণজনিত লোকসান হবে পরবর্তী পরীক্ষা
এসএমএফজির নাকাশিমা সতর্ক করে বলেছেন, ডেটা সেন্টারে বিনিয়োগের গতি কমলে আগামী ছয় মাসে জাপান ও বৈশ্বিক অর্থনীতি এবং ব্যাংকের ফলাফলে প্রভাব পড়তে পারে। ডেটা সেন্টারে ক্লাউড সেবা ও কৃত্রিম বুদ্ধিমত্তা চালানোর কম্পিউটার থাকে, আর এসব স্থাপনা নির্মাণে বিপুল অর্থায়ন দরকার।
নাকাশিমা বলেছেন, এসব প্রকল্পে ঋণ দেওয়ার মানদণ্ড এসএমএফজি কঠোর করেছে:
"এ বছর ডেটা সেন্টারের অর্থায়নে ঋণ দেওয়ার ক্ষেত্রে আমরা আরও কঠোর মানদণ্ড গ্রহণ করেছি। উদাহরণস্বরূপ, উচ্চ ঋণমানসম্পন্ন হাইপারস্কেলারদের মধ্যেই নিজেদের সীমাবদ্ধ রাখছি," নাকাশিমা বলেন।
হাইপারস্কেলার হলো বড় প্রযুক্তি কোম্পানি, যেগুলো বিস্তৃত ক্লাউড কম্পিউটিং নেটওয়ার্ক পরিচালনা করে। মিজুহোর কিহারাও ডেটা সেন্টার নির্মাণে যুক্তরাষ্ট্রের সম্ভাব্য বিধিনিষেধকে ঝুঁকি হিসেবে উল্লেখ করেছেন, যা প্রকল্পে বিলম্ব ঘটাতে এবং নির্মাণ ব্যয় বাড়াতে পারে।
মোট ১৮০ ট্রিলিয়ন ইয়েনের ঋণঝুঁকির বিপরীতে ডেটা সেন্টারে ঋণঝুঁকির পরিমাণ ৩.৩ ট্রিলিয়ন ইয়েন বলে জানিয়েছে এমইউএফজি। মোট ঝুঁকির প্রায় ১.৮% এটি, যা তাদের অনেক বড় ঋণ ও ঋণঝুঁকির ব্যবসায় ডেটা সেন্টার-সংশ্লিষ্ট প্রত্যক্ষ ঝুঁকির একটি পরিমাপ দেয়।
বার্ষিক চূড়ান্ত ফলাফলে ঋণজনিত ব্যয়ও প্রভাব ফেলবে। ঋণগ্রহীতারা পরিশোধে সমস্যায় পড়লে সম্ভাব্য বা প্রকৃত লোকসানের জন্য ব্যাংক যে ব্যয় হিসাবভুক্ত করে, তা-ই ঋণজনিত ব্যয়। মিজুহো প্রথমার্ধে তাদের বার্ষিক ঋণজনিত ব্যয়ের পূর্বাভাসের প্রায় ৭% ব্যবহার করেছে। এসএমএফজির ক্ষেত্রে তা ছিল প্রায় ৩৯%।
এমইউএফজির ঋণজনিত ব্যয় ৭৬.৩ বিলিয়ন ইয়েন থেকে কমে ৭০.৯ বিলিয়ন ইয়েন হয়েছে। বার্ষিক পূর্বাভাস ৩৫০ বিলিয়ন ইয়েনেই রেখেছে তারা। ফলে দ্বিতীয়ার্ধে তাদের বার্ষিক বাজেট অনুযায়ী ব্যয় প্রথমার্ধের তুলনায় অনেক বেশি হতে পারে।
সাইবার নিরাপত্তাও ব্যয়ের আরেকটি অগ্রাধিকার। অননুমোদিত প্রবেশ ঠেকাতে সুরক্ষা জোরদার করা অব্যাহত রাখবে বলে তিনটি গ্রুপই জানিয়েছে; এমইউএফজির ফলাফলে ইতিমধ্যে এই কাজের ব্যয় প্রতিফলিত হয়েছে। রেকর্ড মুনাফা নিয়ে ব্যাংকগুলো অর্থবছরের দ্বিতীয়ার্ধে প্রবেশ করছে, তবে চূড়ান্ত আয় নির্ভর করবে ঋণের চাহিদা, অর্থায়ন ব্যয়, বিনিয়োগ থেকে আয় এবং ঋণগ্রহীতাদের পরিশোধ সক্ষমতার ওপর।
মূল বিষয়গুলো
- জাপানের তিন বৃহৎ ব্যাংক ২০২৬ সালের এপ্রিল থেকে সেপ্টেম্বর পর্যন্ত সম্মিলিতভাবে ৩.৫৩০৫ ট্রিলিয়ন ইয়েন মুনাফা করেছে, যা ২১.১% বেশি; তিনটিই অন্তর্বর্তী সময়ে রেকর্ড গড়েছে।
- এমইউএফজির মুনাফা ১.৬৩০৮ ট্রিলিয়ন ইয়েন, এসএমএফজির প্রায় ১.০০৩২ ট্রিলিয়ন ইয়েন এবং মিজুহোর ৮৯৬.৪৯ বিলিয়ন ইয়েন।
- ২০২৭ সালের ৩১ মার্চে শেষ হতে যাওয়া অর্থবছরের জন্য তাদের সম্মিলিত বার্ষিক মুনাফার লক্ষ্যমাত্রা ৫০০ বিলিয়ন ইয়েন বাড়িয়ে ৬.৩ ট্রিলিয়ন ইয়েন করা হয়েছে।
- ঋণের সুদহার বৃদ্ধি, করপোরেট ঋণের জোরালো চাহিদা, ফি এবং বিনিয়োগ থেকে আয় মুনাফা বৃদ্ধিতে সহায়তা করেছে।
- তিনটি গ্রুপের বার্ষিক শেয়ার পুনঃক্রয়ের সর্বোচ্চ সীমা সম্মিলিতভাবে ১.১ ট্রিলিয়ন ইয়েন।
- দ্বিতীয়ার্ধে ডেটা সেন্টারে বিনিয়োগ কমে যাওয়ার আশঙ্কা, ভবিষ্যৎ ঋণজনিত ব্যয় এবং আমানত সংগ্রহে প্রতিযোগিতা গুরুত্বপূর্ণ ঝুঁকি।