পরিবারের আয় বাড়াতে বৃহত্তর ঋণ বিতরণের উদ্যোগ
প্রেসিডেন্ট প্রাবোও সুবিয়ান্তো ২০২৭ সালে ২ কোটি ৮০ লাখ ইন্দোনেশীয় পরিবারকে উৎপাদনশীল খাতে সর্বোচ্চ ৪০০ ট্রিলিয়ন রুপিয়া ঋণ দেওয়ার লক্ষ্যমাত্রা নির্ধারণ করেছেন। ২০২৬ সালের আগস্ট থেকে অক্টোবরের মধ্যে ৩৪৩টি আর্থিক সেবা প্রতিষ্ঠানের মাধ্যমে ২১ লাখ ৬ হাজার ৪০১ জন ঋণগ্রহীতাকে ইতিমধ্যে ৫৩.১৫ ট্রিলিয়ন রুপিয়া বিতরণের ধারাবাহিকতায় এ লক্ষ্য নির্ধারণ করা হয়েছে।
সূচিপত্র
- পরিবারের আয় বাড়াতে বৃহত্তর ঋণ বিতরণের উদ্যোগ
- সরকার যাদের কাছে পৌঁছাতে চায়
- ইতিমধ্যে ৫৩.১৫ ট্রিলিয়ন রুপিয়া দিয়ে কী অর্থায়ন হয়েছে
- ২০২৭ সালের লক্ষ্য কতটা বড়
- আঞ্চলিক দলগুলোই বাস্তবায়নের নেটওয়ার্ক
- নতুন পরিষদে পরিবারের কল্যাণকে গুরুত্ব
- পরিকল্পনায় প্রাকৃতিক সম্পদ ও রাষ্ট্রায়ত্ত প্রতিষ্ঠান
- পরিবারের সামর্থ্যই হবে সাফল্যের মাপকাঠি
- মূল বিষয়গুলো
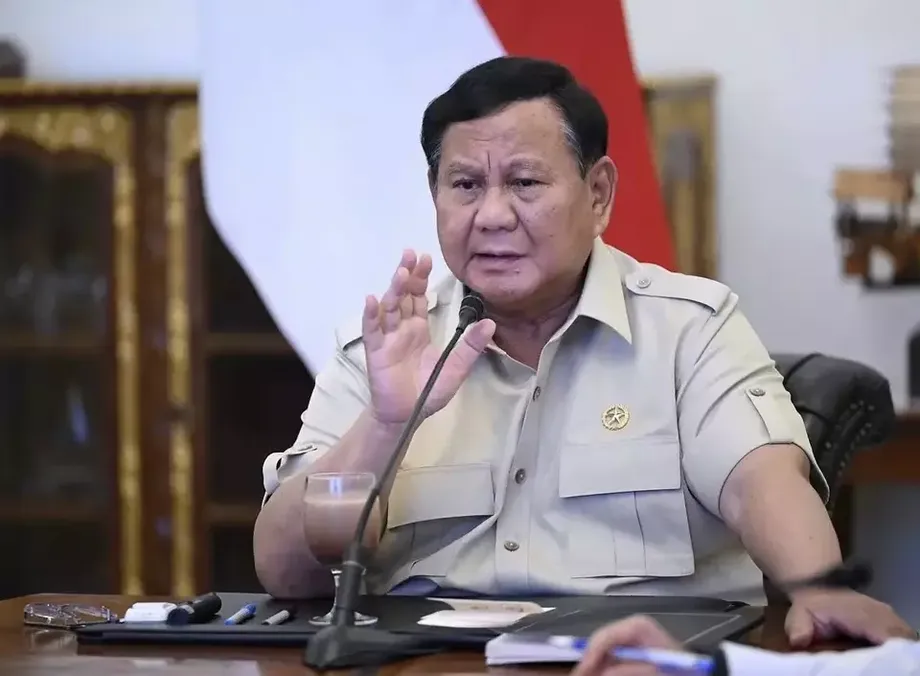
২০২৬ সালের ২২ অক্টোবর আঞ্চলিক আর্থিক সেবা-প্রাপ্তি ত্বরান্বিতকরণ দলের জাতীয় সমন্বয় সভায় বক্তব্যে প্রাবোও কৃষক, জেলে, গ্রামীণ জনগোষ্ঠী, প্রত্যন্ত ও অনুন্নত এলাকার মানুষ এবং স্বল্প আয়ের শহুরে বাসিন্দাদের অগ্রাধিকার দেন। তাঁর ঘোষিত লক্ষ্য হলো, ব্যবসায়িক অর্থায়নে বিস্তৃত প্রবেশাধিকারকে উচ্চ আয় এবং দৈনন্দিন প্রয়োজন মেটানোর বাড়তি সক্ষমতায় রূপান্তর করা।
সভাটি জাকার্তার কেমায়োরানে জেআইএক্সপো কনভেনশন সেন্টারে অনুষ্ঠিত হয়েছে বলে জানানো হয়, যদিও পশ্চিম জাভার গুনুং পুত্রিকেও ভেন্যু হিসেবে উল্লেখ করা হয়েছিল। অনুষ্ঠানে প্রাবোও আগস্ট থেকে অক্টোবরের মধ্যে বিতরণ করা ঋণের প্রতিনিধিত্বকারী চুক্তিপত্র প্রতীকীভাবে হস্তান্তর করেন।
ইন্দোনেশিয়ার প্রেসিডেন্ট প্রাবোও দেশের প্রধান বাণিজ্যিক কেন্দ্রগুলোর বাইরে কর্মরত মানুষের জন্য অর্থায়ন সম্প্রসারণের পরিকল্পনা তুলে ধরে বলেন:
আগামী বছরগুলোতে আমাদের পরিকল্পনা বা লক্ষ্য হলো কৃষক, জেলে এবং গ্রামে বসবাসকারীদের ৪০০ ট্রিলিয়ন রুপিয়া (প্রায় ২২ বিলিয়ন মার্কিন ডলার) বিতরণ করা,
২০২৭ সালের লক্ষ্যমাত্রায় দুটি বড় অঙ্গীকার রয়েছে: ঋণের পরিমাণ উল্লেখযোগ্যভাবে বাড়ানো এবং আরও বেশি পরিবারের কাছে পৌঁছানো। এটি বাস্তবায়নে আর্থিক প্রতিষ্ঠান ও আঞ্চলিক কর্তৃপক্ষকে আরও লাখ লাখ পরিবারের সঙ্গে তাদের ব্যবসার উপযোগী অর্থায়নের সংযোগ ঘটাতে হবে, একই সঙ্গে ওই ব্যবসা থেকে সম্ভাব্য আয়ের ওপর নজর রাখতে হবে।
সরকার যাদের কাছে পৌঁছাতে চায়
প্রস্তাবিত সম্প্রসারণে গ্রামীণ জীবিকা এবং ছোট-বড় শহরে কাজ—দুটিই অন্তর্ভুক্ত। অগ্রাধিকার গোষ্ঠীতে কৃষক ও জেলেদের পাশাপাশি রয়েছেন ক্ষুদ্র ব্যবসায়ী এবং এমন বাসিন্দারা, যাদের অবস্থান বা আয় তাদের সরকারের অগ্রাধিকারভুক্ত করেছে।
ইতিমধ্যে বিতরণ করা অর্থায়নের গ্রহীতাদের মধ্যে ছিলেন অনলাইন মোটরসাইকেল ট্যাক্সিচালক, বাজারের ব্যবসায়ী, খাবার বিক্রেতা ও পোশাক ব্যবসায়ী। তাদের অন্তর্ভুক্তি দেখায়, ঋণ উদ্যোগটি কৃষি উৎপাদনের বাইরেও বিস্তৃত; এতে সেবা ও ক্ষুদ্র খুচরা ব্যবসাও রয়েছে, যা পরিবারের দৈনন্দিন ব্যয় মেটাতে সহায়তা করে।
উৎপাদনশীল ঋণ বলতে আয় করে এমন কোনো কর্মকাণ্ডে সহায়তার উদ্দেশ্যে নেওয়া ঋণকে বোঝায়। ক্ষুদ্র ব্যবসার ক্ষেত্রে এর অর্থ হতে পারে পণ্য মজুত, সরঞ্জাম বা অন্যান্য পরিচালন ব্যয়ের জন্য অর্থ দেওয়া। অর্থায়ন করা কর্মকাণ্ড থেকে ব্যয় ও ঋণের কিস্তি মেটানোর মতো আয় হচ্ছে কি না, তার ওপরই বাস্তব সুফল নির্ভর করে।
প্রাবোওর অনুমান, ২ কোটি ৮০ লাখ পরিবারে পৌঁছানো গেলে স্বামী-স্ত্রী ও সন্তানদের হিসাবে প্রায় ১০ কোটি মানুষ উপকৃত হতে পারেন। তিনি পরিবারপ্রতি চারজন ধরে হিসাব করেছেন। ২ কোটি ৮০ লাখকে চার দিয়ে গুণ করলে ১১ কোটি ২০ লাখ হয়। তাই ১০ কোটি মানুষের কথা বলে তিনি সম্ভাব্য উপকারভোগী জনসংখ্যার একটি মোটামুটি অনুমান দিয়েছেন।
পরিবারসংক্রান্ত এই হিসাবও ব্যাখ্যা করে, কেন প্রশাসন পরিকল্পনাটিকে কল্যাণমূলক ব্যবস্থা হিসেবে তুলে ধরছে। ঋণটি একজন ঋণগ্রহীতা পেতে পারেন, কিন্তু ব্যবসা থেকে পাওয়া আয় পরিবারের সবার খাবার, পড়াশোনা ও অন্যান্য খরচ মেটাতে সহায়তা করতে পারে।
ইতিমধ্যে ৫৩.১৫ ট্রিলিয়ন রুপিয়া দিয়ে কী অর্থায়ন হয়েছে
অক্টোবরের অনুষ্ঠানে ২০২৬ সালের আগস্ট থেকে অক্টোবরের মধ্যে ২১ লাখ ৬ হাজার ৪০১ জন ঋণগ্রহীতাকে বিতরণ করা ৫৩.১৫ ট্রিলিয়ন রুপিয়ার উৎপাদনশীল ঋণ স্বীকৃতি দেওয়া হয়। ৩৪৩টি আর্থিক সেবা প্রতিষ্ঠান এই অর্থায়নে যুক্ত ছিল; এর আওতায় ছিল ক্ষুদ্র ব্যবসা, কৃষক, জেলে এবং অন্যান্য উদ্যোক্তা।
অনুষ্ঠানে বৃহত্তর গোষ্ঠীর প্রতিনিধিত্ব করেন পাঁচজন ঋণগ্রহীতা। তাঁদের ঋণের পরিমাণ ছিল ৫০ লাখ থেকে ৪০ কোটি রুপিয়া; একই বিস্তৃত নীতির আওতায় বিভিন্ন পেশার মানুষের অর্থায়নের চাহিদা যে ভিন্ন, তা এতে স্পষ্ট হয়।
- হেন্দ্রা সুকমাওয়িজায়া বেকাসি জেলায় মৎস্যচাষ করেন।
- দেদি সুপ্রিয়াতনা জাকার্তায় অনলাইন মোটরসাইকেল ট্যাক্সি চালান।
- ওয়াহিউ তেমাঙ্গুং জেলায় কফি চাষ করেন।
- রত্না দেবী সুসান্তি জাকার্তায় খাবার বিক্রি করেন।
- দেবী মুর্নি জাকার্তার তানাহ আবাং বাজারে পোশাক বিক্রি করেন।
প্রাবোও প্রতিনিধিদের ঋণের পরিমাণ লেখা ফলক তুলে দেন। হস্তান্তরের সময় তাঁর সঙ্গে ছিলেন অর্থনৈতিক বিষয়ক সমন্বয়মন্ত্রী এয়ারলাঙ্গা হারতর্তো এবং আর্থিক সেবা কর্তৃপক্ষের চেয়ারম্যান ফ্রিদেরিকা উইদিয়াসারি দেবী।
৫ লাখ থেকে ৪০ কোটি রুপিয়ার এই ব্যবধান সম্প্রসারণের বিষয়টি বুঝতে গুরুত্বপূর্ণ। সামান্য পরিচালন অর্থ খুঁজছেন এমন একজন ব্যবসায়ী এবং বড় ঋণপ্রত্যাশী প্রতিষ্ঠিত উৎপাদকের প্রয়োজন এক নয়। ২০২৭ সালের লক্ষ্য এই ভিন্ন ভিন্ন অর্থায়ন-চাহিদাকে একটি জাতীয় মোট লক্ষ্যমাত্রায় একত্র করেছে।
২০২৭ সালের লক্ষ্য কতটা বড়
৪০০ ট্রিলিয়ন রুপিয়া ২০২৬ সালের আগস্ট থেকে অক্টোবরের মধ্যে বিতরণ করা ৫৩.১৫ ট্রিলিয়ন রুপিয়ার প্রায় ৭.৫ গুণ। তুলনাটিতে আগামী বছরের লক্ষ্যের পাশে তিন মাসে বিতরণ করা ঋণের হিসাব রাখা হয়েছে। তাই সম্প্রসারণের ব্যাপ্তি বিচার করতে সময়কাল দুটিও বিবেচনায় রাখতে হবে।
উপকারভোগীর সংখ্যার লক্ষ্য আরও দ্রুত বাড়বে। ২ কোটি ৮০ লাখ পরিবারের লক্ষ্যমাত্রা নথিভুক্ত ২১ লাখ ৬ হাজার ৪০১ জন ঋণগ্রহীতার প্রায় ১৩.৩ গুণ। আগের হিসাবটি ব্যক্তিগত ঋণগ্রহীতার সংখ্যা, আর নতুন লক্ষ্যটি পরিবারের সংখ্যায় প্রকাশ করা হয়েছে।
৪০০ ট্রিলিয়ন রুপিয়া ২ কোটি ৮০ লাখ পরিবারের মধ্যে সমানভাবে ভাগ করলে পরিবারপ্রতি গড় দাঁড়ায় প্রায় ১ কোটি ৪৩ লাখ রুপিয়া। ইতিমধ্যে বিতরণ করা ৫৩.১৫ ট্রিলিয়ন রুপিয়া অনুযায়ী ঋণগ্রহীতাপ্রতি গড় প্রায় ২ কোটি ৫২ লাখ রুপিয়া। এই দুই হিসাব মোট অর্থ ও গ্রহীতার সংখ্যার সম্পর্ক দেখায়; অনুষ্ঠানে প্রকৃত অর্থায়নের পরিমাণ ছিল বিস্তর ভিন্ন।
পরিসংখ্যান বলছে, পরিবারের পূর্ণ লক্ষ্যে পৌঁছাতে ঋণ আরও বিস্তৃতভাবে বিতরণ করতে হবে। ২০২৭ সালের আনুমানিক গড়, আগস্ট থেকে অক্টোবরের ঋণ বিতরণ থেকে হিসাব করা গড়ের তুলনায় প্রায় ৪৩ শতাংশ কম। ঋণের অঙ্ক, ঋণগ্রহীতাদের ধরন এবং প্রতিটি পরিবারের মধ্যে ঋণের সংখ্যা—এসব বিষয় চূড়ান্ত ফল নির্ধারণ করবে।
ঘোষণায় কয়েকটি বাস্তবায়ন-সংক্রান্ত বিষয় খোলাসা করা হয়নি: অর্থায়নের উৎস, সুদের হার, পরিশোধের মেয়াদ, জামানতের শর্ত, যোগ্যতার নিয়ম এবং আবেদন করার সময়সূচি। পরিবার কীভাবে আবেদন করতে পারবে এবং অর্থায়ন তাদের কাজের নগদ প্রবাহের সঙ্গে মানানসই হবে কি না, তা এসব বিষয়ের ওপর নির্ভর করবে।
আঞ্চলিক দলগুলোই বাস্তবায়নের নেটওয়ার্ক
প্রাবোও আর্থিক সেবা কর্তৃপক্ষ, যা ওজেকে নামে পরিচিত, ব্যাংক ইন্দোনেশিয়া, আঞ্চলিক সরকার এবং অন্যান্য অংশগ্রহণকারীর প্রশংসা করেন। ২০২৪ সালের শেষ নাগাদ প্রতিটি প্রদেশ, জেলা ও শহরে আঞ্চলিক আর্থিক সেবা-প্রাপ্তি ত্বরান্বিতকরণ দল গঠনের জন্য তিনি তাদের প্রশংসা করেন।
ইন্দোনেশীয় সংক্ষিপ্ত রূপে দলগুলো টিপিএকেডি নামে পরিচিত। নিজ নিজ এলাকায় আর্থিক সেবার সুযোগ বাড়ানো তাদের ভূমিকা। উৎপাদনশীল ঋণ সম্প্রসারণে সহায়ক অর্জন হিসেবে প্রেসিডেন্ট সারা দেশে তাদের উপস্থিতির কথা তুলে ধরেন।
স্থানীয় সমন্বয় গুরুত্বপূর্ণ, কারণ যাদের কাছে পৌঁছানোর লক্ষ্য নেওয়া হয়েছে, তারা নানা পরিবেশে কাজ করেন। তেমাঙ্গুংয়ের কফিচাষি, বেকাসির মৎস্যচাষি এবং তানাহ আবাংয়ের পোশাক ব্যবসায়ীর আয়ের ব্যবসায়িক চক্র এক নয়। আঞ্চলিক প্রতিষ্ঠানগুলো এসব জীবিকা ও জাতীয় অর্থায়ন-লক্ষ্যের মধ্যে সংযোগ তৈরির অংশ।
সময়সূচিতে রয়েছে বিদ্যমান নেটওয়ার্ক, সম্পন্ন হওয়া ঋণ বিতরণ এবং ভবিষ্যতের লক্ষ্য:
- ২০২৪ সালের শেষ নাগাদ সব প্রদেশ, জেলা ও শহরে টিপিএকেডি দল গঠন করা হয়েছিল।
- ২০২৬ সালের আগস্ট থেকে অক্টোবরের মধ্যে ৩৪৩টি আর্থিক প্রতিষ্ঠান ২১ লাখ ৬ হাজার ৪০১ জন ঋণগ্রহীতাকে ৫৩.১৫ ট্রিলিয়ন রুপিয়া বিতরণ করে।
- ২০২৬ সালের ২২ অক্টোবর প্রাবোও ৪০০ ট্রিলিয়ন রুপিয়ার ঋণ লক্ষ্যের কথা জানান এবং প্রতীকী ঋণ হস্তান্তরে অংশ নেন।
- ২০২৬ সালের ডিসেম্বরের মধ্যে অলাভজনক বা আর্থিক প্রতিবেদন জাল করার সঙ্গে যুক্ত বলে বর্ণিত প্রায় ৭০০টি রাষ্ট্রায়ত্ত প্রতিষ্ঠান বন্ধ করতে চায় সরকার।
- ২০২৭ সালে ঋণ সম্প্রসারণের মাধ্যমে ২ কোটি ৮০ লাখ পরিবারের কাছে পৌঁছানোর লক্ষ্য রয়েছে।
নতুন পরিষদে পরিবারের কল্যাণকে গুরুত্ব
সভায় জাতীয় আর্থিক অন্তর্ভুক্তি পরিষদের পরিবর্তে জাতীয় পরিবারকল্যাণ পরিষদ গঠনের ঘোষণাও দেওয়া হয়। সরকারি বিধিমালা নম্বর ৪২, ২০২৬-এর অধীনে নতুন এই সংস্থাকে জাতীয় আর্থিক কল্যাণ পরিষদ নামেও বর্ণনা করা হয়েছে।
এয়ারলাঙ্গা বলেন, পরিবার পর্যায়ে আর্থিক সুস্থতা, আর্থিক স্থিতিস্থাপকতা ও আর্থিক নিরাপত্তার ওপর পরিষদটির নজর থাকবে। দৈনন্দিন জীবনে এর অর্থ হলো—একটি পরিবার তার আর্থিক প্রয়োজন সামলাতে, আকস্মিক বিপর্যয় মোকাবিলা করতে এবং অর্থ ব্যবস্থাপনায় নিরাপদ বোধ করতে পারছে কি না।
এই পরিবর্তনে অর্থায়নের সুযোগের সঙ্গে তা ব্যবহারকারী পরিবারের অবস্থাকে যুক্ত করা হয়েছে। ক্ষুদ্র ব্যবসা চালানো পরিবারের জন্য ঋণ পাওয়া একটি ধাপ মাত্র। দৈনন্দিন খরচ মেটানো এবং বিঘ্ন সামলানোর পাশাপাশি কিস্তি পরিশোধ করতে পারাই চলমান চ্যালেঞ্জ।
প্রাবোও পরিষদের চেয়ারম্যান। এয়ারলাঙ্গা দৈনন্দিন কার্যক্রমের চেয়ারম্যান এবং ওজেকে চেয়ারম্যান ফ্রিদেরিকা উইদিয়াসারি দেবী উপচেয়ারম্যান হিসেবে দায়িত্ব পালন করবেন। ব্যাংক ইন্দোনেশিয়ার গভর্নর দেশ্ত্রি দামায়ান্তি এবং অর্থমন্ত্রী সুহাসিল নাজারার সঙ্গে মন্ত্রিসভার প্রতিনিধিরাও দৈনন্দিন কার্যক্রমের উপচেয়ারম্যান হিসেবে থাকবেন।
এই নেতৃত্ব কাঠামোয় প্রেসিডেন্সি, অর্থনৈতিক সমন্বয়, আর্থিক নিয়ন্ত্রণ, কেন্দ্রীয় ব্যাংক ও সরকারি অর্থব্যবস্থাপনা একত্র হয়েছে। ঘোষণায় প্রধান হয়ে ওঠা ঋণের অঙ্কের পাশাপাশি কাঠামোটির ঘোষিত লক্ষ্য পরিবারগুলোর আর্থিক অবস্থার ওপর গুরুত্ব দেয়।
পরিকল্পনায় প্রাকৃতিক সম্পদ ও রাষ্ট্রায়ত্ত প্রতিষ্ঠান
প্রাবোও ঋণ সম্প্রসারণের লক্ষ্যকে ইন্দোনেশিয়ার প্রাকৃতিক সম্পদের আরও শক্তিশালী সুরক্ষা ও ব্যবস্থাপনার সঙ্গে যুক্ত করেন। তিনি বলেন, এসব সম্পদ আরও ভালোভাবে সুরক্ষিত ও জনসমৃদ্ধির জন্য ব্যবহার করা গেলে পরিবারগুলোকে সহায়তা করার দেশের সক্ষমতাও বাড়বে।
প্রেসিডেন্ট বলেন, অল্প কয়েকটি পক্ষ যাতে সম্পদ থেকে পাওয়া সম্পদ একচেটিয়া করতে না পারে, সে জন্য তদারকি জোরদার করা হবে। জ্বালানি ও খনিজ সম্পদমন্ত্রী বাহলিল লাহাদালিয়াকে তিনি দুই বছরের বেশি সময় ধরে বাস্তব কার্যক্রম নেই—এমন খনির কোম্পানিগুলোর বিরুদ্ধে ব্যবস্থা নিতে নির্দেশ দেন; এর মধ্যে তাদের অনুমতি বাতিলও রয়েছে।
প্রাবোও আরও বলেন, অলাভজনক বা আর্থিক বিবরণী জাল করেছে—এমন প্রায় ৭০০টি রাষ্ট্রায়ত্ত প্রতিষ্ঠান ২০২৬ সালের ডিসেম্বরের মধ্যে বন্ধ করার লক্ষ্য রয়েছে। সম্পদ ব্যবস্থাপনা ও রাষ্ট্রায়ত্ত ব্যবসা নিয়ে পদক্ষেপকে তিনি দেশের অর্থনৈতিক সক্ষমতার আরও বেশি অংশ জনকল্যাণে ব্যবহারের পরিকল্পনার অংশ হিসেবে তুলে ধরেন।
এসব পদক্ষেপে ভিন্ন ভিন্ন দায়িত্ব রয়েছে। আর্থিক প্রতিষ্ঠানগুলো ঋণ বিতরণ করবে, খনি কর্তৃপক্ষ নিষ্ক্রিয় খনির অনুমতিপত্র পর্যালোচনা করবে এবং রাষ্ট্রায়ত্ত প্রতিষ্ঠানের পরিবর্তন নিয়ে কাজ করবে সরকার। প্রেসিডেন্ট এগুলোকে তাঁর এই যুক্তির সঙ্গে যুক্ত করেন যে, জাতীয় সম্পদ থেকে সাধারণ পরিবারগুলোর বাস্তব উপকার হওয়া উচিত।
পরিবারের সামর্থ্যই হবে সাফল্যের মাপকাঠি
প্রাবোও বলেন, প্রকৃত আয় ও ক্রয়ক্ষমতায় অর্থনৈতিক অগ্রগতি প্রতিফলিত হওয়া উচিত। প্রকৃত আয় বলতে দামের পরিবর্তন বিবেচনায় নিয়ে আয়ের বিনিময়ে কী কেনা যায়, তা বোঝায়। নিত্যপ্রয়োজনীয় জিনিসের দাম বাড়ার সময় শুধু টাকার অঙ্ক বাড়লেই হবে না; পরিবারের আয় দিয়ে আরও বেশি প্রয়োজন মেটাতে হবে।
প্রেসিডেন্টের এই গুরুত্বারোপে ঋণ দেওয়ার পর কী হচ্ছে, সেদিকে নজর পড়ে: একজন কৃষক উৎপাদন থেকে বেশি আয় করতে পারছেন কি না, একজন জেলে জীবিকা ধরে রাখতে পারছেন কি না, কিংবা একজন ব্যবসায়ী কিস্তি পরিশোধের দায় মিটিয়েও বিক্রি বাড়াতে পারছেন কি না।
এই ঘোষণার আগে প্রাবোওর বাজেট সাশ্রয়ের নতুন উদ্যোগ এসেছিল, যা জনকল্যাণ বাড়ায় এমন ব্যয় ধরে রাখার উপায় হিসেবে তুলে ধরা হয়। ২০২৭ সালে ৬ শতাংশ অর্থনৈতিক প্রবৃদ্ধির লক্ষ্যও নিয়েছে সরকার, একই সঙ্গে মোট দেশজ উৎপাদনের ২.৪ শতাংশে বাজেট ঘাটতি রাখার লক্ষ্য রয়েছে।
এই নীতিগত প্রেক্ষাপটে প্রতিশ্রুতি বাস্তবায়নই মূল বিষয়। ঋণ কর্মসূচির লক্ষ্য লাখ লাখ ক্ষুদ্র ব্যবসা ও পরিবারকে সহায়তা করে অর্থনৈতিক কর্মকাণ্ড এগিয়ে নেওয়া; পাশাপাশি সরকারের বৃহত্তর কর্মসূচিতে সরকারি সম্পদ আরও কঠোরভাবে ব্যবস্থাপনার লক্ষ্য রয়েছে।
যাদের জন্য এই উদ্যোগ, তাদের কাছে সবচেয়ে তাৎক্ষণিক বিষয় হবে ঋণপ্রাপ্তি, ঋণের সামর্থ্য এবং ব্যবসার আয়। ৪০০ ট্রিলিয়ন রুপিয়ার লক্ষ্য প্রাবোওর উচ্চাকাঙ্ক্ষার পরিসর নির্ধারণ করে। ঋণের শর্ত এবং তা থেকে তৈরি হওয়া আয় দৈনন্দিন জীবনে এর প্রভাব নির্ধারণ করবে।
মূল বিষয়গুলো
- ২০২৭ সালে ২ কোটি ৮০ লাখ পরিবারকে উৎপাদনশীল খাতে সর্বোচ্চ ৪০০ ট্রিলিয়ন রুপিয়া ঋণ দেওয়ার লক্ষ্য নিয়েছেন প্রাবোও।
- অগ্রাধিকার গোষ্ঠীর মধ্যে রয়েছেন কৃষক, জেলে, গ্রামীণ বাসিন্দা, প্রত্যন্ত এলাকার জনগোষ্ঠী এবং স্বল্প আয়ের শহুরে পরিবার।
- ২০২৬ সালের আগস্ট থেকে অক্টোবরের মধ্যে ৩৪৩টি আর্থিক প্রতিষ্ঠান ২১ লাখ ৬ হাজার ৪০১ জন ঋণগ্রহীতাকে ৫৩.১৫ ট্রিলিয়ন রুপিয়া বিতরণ করেছে।
- ২০২৭ সালের লক্ষ্য ওই তিন মাসের ঋণ বিতরণের মোট অঙ্কের প্রায় ৭.৫ গুণ।
- নতুন জাতীয় পরিষদ পরিবারগুলোর আর্থিক সুস্থতা, স্থিতিস্থাপকতা ও নিরাপত্তায় গুরুত্ব দেবে।
- ঋণের শর্ত, যোগ্যতার নিয়ম, অর্থায়নের ব্যবস্থা এবং আবেদনের সময়সূচি এখনো বিস্তারিত জানানো হয়নি।