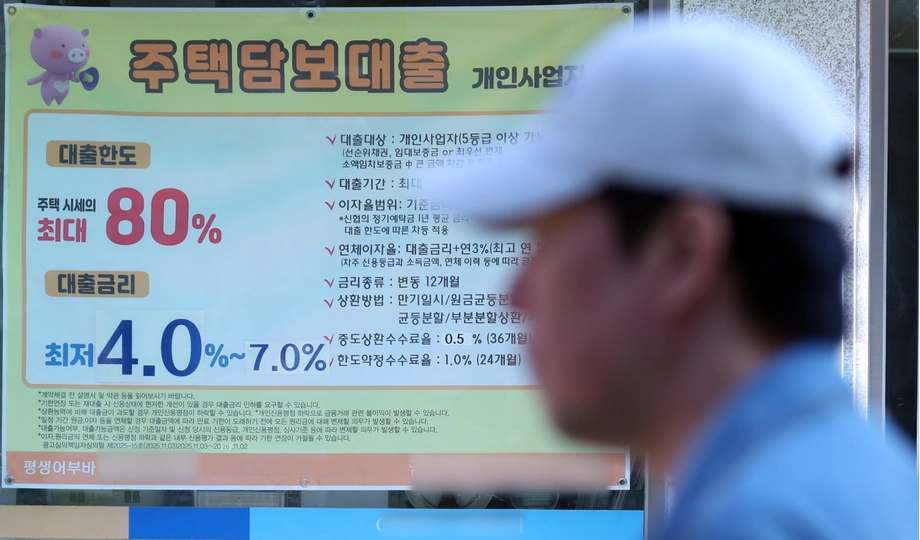
অর্থায়ন ব্যয় বাড়ায় পরিবারের ঋণ পরিশোধের চাপ
দক্ষিণ কোরিয়ার বাড়ির মালিকদের বন্ধকী ঋণের কিস্তি বাড়ছে। ২০২৬ সালের সেপ্টেম্বরের তহবিল ব্যয় সূচক বা COFIX বেড়ে ৩.৪৩ শতাংশে পৌঁছানোর পর বড় ব্যাংকগুলো ১৬ অক্টোবর থেকে পরিবর্তনশীল সুদের ঋণের হার বাড়িয়েছে। এনএইচ নংহ্যুপ ব্যাংকের সর্বোচ্চ হার দাঁড়িয়েছে ৬.৪৮ শতাংশে। কেবি কুকমিন ব্যাংক ও উরি ব্যাংকের হারও ৬ শতাংশ ছাড়িয়েছে।
সূচিপত্র
- অর্থায়ন ব্যয় বাড়ায় পরিবারের ঋণ পরিশোধের চাপ
- কোন ব্যাংকের হার ৬ শতাংশ ছাড়িয়েছে?
- COFIX-এ কী পরিবর্তন হয়েছে?
- আমানতের প্রতিযোগিতা কেন ঋণের হার বাড়াচ্ছে
- পরিবারগুলোর কত বেশি খরচ হবে?
- ১৬৫ ট্রিলিয়ন ওনের ঋণে কেন সুদের হার সমন্বয় আসছে
- পরিবর্তনশীল সুদের ঋণ এখনও ব্যাপক
- দীর্ঘমেয়াদি নির্দিষ্ট সুদের ঋণ কি সুরক্ষা দিতে পারে?
- পরবর্তী নীতিনির্ধারণী বৈঠকে কী হতে পারে?
- মূল বিষয়গুলো
ফাইন্যান্সিয়াল সুপারভাইজরি সার্ভিসের পরিসংখ্যান অনুযায়ী, চতুর্থ প্রান্তিকে ব্যাংকগুলোর ১৬৫ ট্রিলিয়ন ওনের বন্ধকী ঋণের সুদের হার সমন্বয় হওয়ার কথা। সোশ্যাল ডেমোক্রেটিক পার্টির আইনপ্রণেতা হান চ্যাং-মিনের কাছে জমা দেওয়া পরিসংখ্যানে এ তথ্য জানানো হয়েছে। আগের প্রান্তিকে সমন্বয়ের জন্য নির্ধারিত ১৪৩.৯ ট্রিলিয়ন ওনের তুলনায় এবার তা ২১.১ ট্রিলিয়ন ওন বেশি, অর্থাৎ প্রায় ১৪.৭ শতাংশ বৃদ্ধি।
পরিবারগুলোর জন্য তাৎক্ষণিক উদ্বেগ হলো, প্রতি মাসে ব্যাংক হিসাব থেকে কত টাকা চলে যাবে। ৩০ বছরের জন্য ৪০০ মিলিয়ন ওনের বন্ধকী ঋণ নিলে, মূলধন ও সুদ সমান মাসিক কিস্তিতে পরিশোধের ক্ষেত্রে জানুয়ারিতে উদ্ধৃত কম সুদের হার ৪.১০ শতাংশে কিস্তি হতো প্রায় ১.৯৩ মিলিয়ন ওন। সুদের হার ৪.৮২ শতাংশ হলে মাসিক কিস্তি ২.১০ মিলিয়ন ওন ছাড়িয়ে যায়।
প্রাথমিক নির্দিষ্ট সুদের মেয়াদ শেষ হওয়া ঋণগ্রহীতারা বাড়তি চাপের মুখে পড়েন। ৪০-এর কোঠায় থাকা এক ঋণগ্রহীতা ২০২১ সালের অক্টোবরে ৫০০ মিলিয়ন ওনের বন্ধকী ঋণ নিয়েছিলেন। এ মাসে তাঁর সুদের হার ৩.৬ শতাংশ থেকে বেড়ে ৫.৬ শতাংশ হয়েছে। মাসিক কিস্তি ২.২৭ মিলিয়ন ওন থেকে বেড়ে ২.৭৯ মিলিয়ন ওনে দাঁড়িয়েছে, ফলে পরিবারের মাসিক খরচে আরও ৫২০,০০০ ওন যুক্ত হয়েছে।
কোন ব্যাংকের হার ৬ শতাংশ ছাড়িয়েছে?
১৬ অক্টোবরের ব্যাংকভিত্তিক বিস্তারিত সূচিতে, প্রতি ছয় মাসে সুদের হার সমন্বয় হয় এমন বড় ব্যাংকগুলোর বন্ধকী ঋণের সম্মিলিত হার ৪.৩৬ থেকে ৬.৪৮ শতাংশ। অন্য একটি ব্যাংকিং হিসাব অনুযায়ী, এই পরিসর ৪.৮২ থেকে ৬.২৫ শতাংশ এবং চারটি ব্যাংকের হার ৬ শতাংশের ওপরে। তবে পৃথক ব্যাংক সূচিতে তিনটির নাম রয়েছে: কেবি কুকমিন, উরি ও এনএইচ নংহ্যুপ।
উরি ব্যাংক সুদের হারের পরিসর ৪.৭৫–৫.৯৫ শতাংশ থেকে বাড়িয়ে ৫.০০–৬.২০ শতাংশ করেছে। কেবি কুকমিন ব্যাংক তা ৪.৩৯–৫.৭৯ শতাংশ থেকে বাড়িয়ে ৪.৬৪–৬.০৪ শতাংশ করেছে। দুই ব্যাংকই ঘোষিত হারের সর্বনিম্ন ও সর্বোচ্চ সীমায় ০.২৫ শতাংশ পয়েন্ট করে বাড়িয়েছে।
এনএইচ নংহ্যুপ সুদের হারের পরিসর ৪.৪৯–৬.২৯ শতাংশ থেকে বাড়িয়ে ৪.৬৮–৬.৪৮ শতাংশ করেছে, অর্থাৎ ০.১৯ শতাংশ পয়েন্ট বৃদ্ধি পেয়েছে। শিনহানের ঘোষিত হার ৪.৩৬–৫.৭৭ শতাংশ, আর হানার হার প্রায় ৪.৬৪–৫.৮৪ শতাংশ।
বন্ধকী ঋণের হারের সঙ্গে বেঞ্চমার্ক সুদ, ব্যাংকের অতিরিক্ত চার্জ এবং সম্ভাব্য ছাড় যুক্ত হয় বলে ঋণগ্রহীতাভেদে হার আলাদা হয়। হানার প্রাসঙ্গিক পরিবর্তনশীল বন্ধকী ঋণের হার COFIX-এর বদলে ছয় মাস মেয়াদি ব্যাংক বন্ডের আয়ের ওপর নির্ভর করে। তাই তাদের ঋণের হার ভিন্ন একটি মানদণ্ড অনুসরণ করে।
COFIX-এ কী পরিবর্তন হয়েছে?
কোরিয়া ফেডারেশন অব ব্যাংকস ১৫ অক্টোবর সেপ্টেম্বরের COFIX-এর পরিসংখ্যান প্রকাশ করে। নতুন করে সংগৃহীত তহবিলের ভিত্তিতে হিসাব করা সূচকটি আগস্টের ৩.১৮ শতাংশ থেকে বেড়ে ৩.৪৩ শতাংশ হয়েছে। ২০২২ সালের নভেম্বরের পর এটিই মাসিক সবচেয়ে বড় বৃদ্ধি। সে সময় সূচকটি ০.৩৬ শতাংশ পয়েন্ট বেড়েছিল।
আটটি দেশীয় ব্যাংকের সংগৃহীত অর্থের ভারসাম্য-সমন্বিত গড় ব্যয় পরিমাপ করে COFIX। ব্যাংকগুলো আমানত, সঞ্চয়ী প্রকল্প ও ব্যাংক বন্ডের মাধ্যমে অর্থ সংগ্রহ করে এবং সেই তহবিল ঋণ দিতে ব্যবহার করে। অর্থ সংগ্রহে বেশি সুদ দিতে হলে সূচকও বেড়ে যায়।
নতুন তহবিলভিত্তিক সূচক তুলনামূলক দ্রুত সাড়া দেয়, কারণ এতে সর্বশেষ মাসে সংগৃহীত অর্থের হিসাব থাকে। ব্যাংকের হিসাবের খাতায় আগে থেকেই থাকা তহবিলের হিসাব অন্তর্ভুক্ত সূচকগুলো ধীরে পরিবর্তিত হয়। সেপ্টেম্বরে বিদ্যমান তহবিলভিত্তিক সূচক ৩.০৫ থেকে বেড়ে ৩.১৫ শতাংশ হয়েছে। আর নতুনতর ব্যালান্স সূচক ২.৭১ থেকে বেড়ে ২.৭৯ শতাংশ হয়েছে।
সাম্প্রতিক ধারাবাহিকতায় চাপ কীভাবে বেড়েছে, তা দেখা যায়:
- সেপ্টেম্বর ২০২৫: নতুন করে সংগৃহীত তহবিলের ভিত্তিতে COFIX ছিল ২.৫২ শতাংশ।
- জুন ২০২৬: সূচকটি ৩.০৫ শতাংশে পৌঁছায়।
- জুলাই ও আগস্ট ২০২৬: সূচকটি ছিল ৩.১৮ শতাংশ।
- সেপ্টেম্বর ২০২৬: সূচকটি বেড়ে ৩.৪৩ শতাংশ হয়, এক বছরে বৃদ্ধি ০.৯১ শতাংশ পয়েন্ট।
- ১৫ অক্টোবর: কোরিয়া ফেডারেশন অব ব্যাংকস সেপ্টেম্বরের পরিসংখ্যান প্রকাশ করে।
- ১৬ অক্টোবর: কেবি কুকমিন, উরি ও এনএইচ নংহ্যুপ প্রাসঙ্গিক নতুন বন্ধকী ঋণে বাড়তি হার কার্যকর করে।
স্বল্পমেয়াদি COFIX-ও বেড়েছে: ৩০ সেপ্টেম্বরের ৩.১৬ শতাংশ থেকে ৮ অক্টোবর ৩.৩২ শতাংশ এবং ১৪ অক্টোবর ৩.৪৩ শতাংশে। সব মিলিয়ে, ব্যাংকিং ব্যবস্থার বিভিন্ন অংশে তহবিল সংগ্রহের ব্যয় বৃদ্ধির চিত্র উঠে এসেছে।
আমানতের প্রতিযোগিতা কেন ঋণের হার বাড়াচ্ছে
করপোরেট কর পরিশোধের কারণে কোম্পানিগুলোর অর্থ ব্যাংকিং ব্যবস্থা থেকে বেরিয়ে যাওয়ায় সেপ্টেম্বরে আমানত সংগ্রহে ব্যাংকগুলোর প্রতিযোগিতা বেড়েছিল। বেশি সুদে আমানত দেওয়া পরিবারগুলোর সঞ্চয় আকর্ষণে সাহায্য করেছে, তবে ঋণ দেওয়ার জন্য উপলব্ধ অর্থের ব্যয়ও বাড়িয়েছে।
অক্টোবরেও বিশেষ সুদের আমানত চালু ছিল। শিনহান ৬ অক্টোবর সর্বোচ্চ ৪.০ শতাংশ সুদের একটি প্রকল্প চালু করে। এনএইচ নংহ্যুপ ১৩ অক্টোবর সর্বোচ্চ ৩.৯ শতাংশ সুদের আরেকটি প্রকল্প চালু করে। এসব হার পাওয়ার যোগ্য সঞ্চয়কারীরা বেশি সুদ পেতে পারেন। অন্যদিকে, যেসব ঋণগ্রহীতার বন্ধকী ঋণের হার ব্যাংকের তহবিল ব্যয়ের সঙ্গে ওঠানামা করে, তাঁদের কিস্তি বাড়ার চাপ রয়েছে।
ব্যাংক বন্ডের আয়ও বেড়েছে। এক বছর মেয়াদি এএএ রেটিংপ্রাপ্ত ব্যাংক বন্ডের আয় ২৭ আগস্টের ৩.৭৫৫ শতাংশ থেকে বেড়ে ১৮ সেপ্টেম্বর ৪.০৩৩ শতাংশ হয়। ১৫ অক্টোবর তা কমে ৪.০০২ শতাংশে দাঁড়ায়, যা আগস্টের হারের চেয়ে এখনও ০.২৪৭ শতাংশ পয়েন্ট বেশি।
পাঁচটি বড় ব্যাংকে মূলধন ও সুদ নিয়মিত কিস্তিতে পরিশোধ করা নতুন বন্ধকী ঋণের গড় হার জুলাইয়ের ৪.৬৬ শতাংশ থেকে বেড়ে আগস্টে ৪.৯৪ শতাংশ হয়। ০.২৮ শতাংশ পয়েন্টের এই বৃদ্ধি সর্বশেষ COFIX সমন্বয়ের আগেই ঋণ ব্যয় বাড়িয়েছিল।
পরিবারগুলোর কত বেশি খরচ হবে?
বড় অঙ্কের বন্ধকী ঋণে সুদের হারে সামান্য পরিবর্তনও নগদ ব্যয়ে বড় প্রভাব ফেলতে পারে। ২৪৯ মিলিয়ন ওনের ঋণ অপরিবর্তিত থাকলে সুদের হার ০.২৩ শতাংশ পয়েন্ট বাড়ায় বছরে প্রায় ৫৭২,৭০০ ওন অতিরিক্ত সুদ দিতে হবে।
মাসিক কিস্তিতে শোধ করা ঋণের হিসাব আলাদা, কারণ প্রতিটি কিস্তিতে সুদ পরিশোধের পাশাপাশি বকেয়া মূলধনও কমে। ৩০ বছরের জন্য ৪০০ মিলিয়ন ওনের বন্ধকী ঋণে সুদের হার ৪.৫ থেকে ৬.০ শতাংশে বাড়লে মাসিক কিস্তি প্রায় ২.০২ মিলিয়ন ওন থেকে বেড়ে ২.৩৯ মিলিয়ন ওনে দাঁড়ায়। মূলধন ও সুদ মিলিয়ে প্রতি মাসে প্রায় ৩৭০,০০০ ওন, অর্থাৎ বছরে ৪.৪৪ মিলিয়ন ওন অতিরিক্ত দিতে হবে।
যে ঋণগ্রহীতার মাসিক কিস্তি ২.২৭ মিলিয়ন ওন থেকে বেড়ে ২.৭৯ মিলিয়ন ওন হয়েছে, তাঁর বার্ষিক খরচ ৬.২৪ মিলিয়ন ওন বাড়বে, যা আগের চেয়ে প্রায় ২৩ শতাংশ বেশি। খাবার, যাতায়াত, শিক্ষা ও অন্যান্য নিয়মিত খরচের পাশাপাশি পরিবারকে এই অর্থও জোগাড় করতে হবে।
কোরিয়া ফেডারেশন অব ব্যাংকসের পারিবারিক ঋণসংক্রান্ত তথ্য-তে বলা হয়েছে, প্রকাশিত সর্বনিম্ন ও সর্বোচ্চ সুদের হার নির্ধারণে কিছু মানক অনুমান ব্যবহার করা হয়: ঋণগ্রহীতার ক্রেডিট গ্রেড ৩, মেয়াদ ৩০ বছর বা পণ্যের সর্বোচ্চ মেয়াদ এবং ঋণের পরিমাণ সুদের হার নির্ধারণে প্রভাব ফেললে ২০০ মিলিয়ন ওনের ঋণ।
ফেডারেশন আরও জানিয়েছে, মাসিক কিস্তি ও মোট ঋণ ব্যয়ের উদাহরণে ধরে নেওয়া হয় যে আগের মাসের গড় ঋণহার পুরো ঋণ মেয়াদে অপরিবর্তিত থাকবে। ব্যক্তিগত ঋণগ্রহীতার কিস্তি নির্ভর করে প্রকৃত চুক্তি, বকেয়া ঋণ, অবশিষ্ট মেয়াদ এবং ভবিষ্যতের সুদের হার পরিবর্তনের ওপর।
১৬৫ ট্রিলিয়ন ওনের ঋণে কেন সুদের হার সমন্বয় আসছে
ফাইন্যান্সিয়াল সুপারভাইজরি সার্ভিসের পরিসংখ্যান নীতিনির্ভর বন্ধকী ঋণ বাদ দিয়ে ১৯টি দেশীয় ব্যাংকের বন্ধকী ঋণ অন্তর্ভুক্ত করেছে। এতে চতুর্থ প্রান্তিকে সুদের হার সমন্বয়ের জন্য নির্ধারিত ১৬৫ ট্রিলিয়ন ওনের ঋণের হিসাব রয়েছে। এই ঋণগুলোর মধ্যে রয়েছে আগের নির্দিষ্ট সুদের মেয়াদ শেষ হতে চলা ঋণও।
পাঁচ বছরের নির্দিষ্ট সুদের হারযুক্ত বন্ধকী ঋণের সুদ ওই পাঁচ বছর পর পরিবর্তিত হতে পারে। ২০২১ সালে কম সুদের সময় ঋণ নেওয়া কারও ক্ষেত্রে ২০২৬ সালের সমন্বয়ে প্রাথমিকভাবে সাশ্রয়ী হার বদলে অনেক বেশি হার হতে পারে।
ব্যাংক অব কোরিয়ার ভারসাম্য-সমন্বিত গড় পরিসংখ্যান অনুযায়ী, আমানত গ্রহণকারী ব্যাংকগুলোর বন্ধকী ঋণের হার ২০২১ সালের দ্বিতীয় প্রান্তিকে ছিল ২.৭০ শতাংশ। ২০২৬ সালের দ্বিতীয় প্রান্তিকে তা বেড়ে ৪.২৬ শতাংশ হয়েছে, যা ১.৫৬ শতাংশ পয়েন্টের পার্থক্য।
ঋণের হার সমন্বয়সংক্রান্ত পরিসংখ্যানের সঙ্গে দেওয়া একটি হিসাব ধরে নিয়েছে, ১৬৫ ট্রিলিয়ন ওনের সব ঋণের সুদের হার পাঁচ বছর পর সমন্বয় হবে এবং ৩০ বছরে সমান মাসিক মূলধন ও সুদের কিস্তিতে পরিশোধ করা হবে। এই অনুমানের ভিত্তিতে বার্ষিক অতিরিক্ত ঋণ পরিশোধের চাপ প্রায় ১.৭২১২ ট্রিলিয়ন ওনে পৌঁছায়। এটি নির্দিষ্ট ঋণশর্তের ভিত্তিতে তৈরি একটি সম্ভাব্য হিসাব; প্রকৃত কিস্তি চুক্তিভেদে আলাদা হবে।
এই সমন্বয়ের সময়সূচি ডিসেম্বরেই শেষ হচ্ছে না। ২০২৭ সালের প্রথম প্রান্তিকে ১৩৭.৩ ট্রিলিয়ন ওন, দ্বিতীয় প্রান্তিকে ১৫৪.৪ ট্রিলিয়ন ওন, তৃতীয় প্রান্তিকে ১২৭.৭ ট্রিলিয়ন ওন এবং চতুর্থ প্রান্তিকে ১৪৩.৫ ট্রিলিয়ন ওনের বন্ধকী ঋণের সুদের হার সমন্বয় হওয়ার কথা। পরিসংখ্যানে অন্তর্ভুক্ত পরবর্তী বছরগুলোতেও প্রতি প্রান্তিকে এই অঙ্ক ১২০ ট্রিলিয়ন ওনের ওপরে থাকবে। ২০৩০ সালে তা ১৬২.৭ থেকে ১৬৯.৯ ট্রিলিয়ন ওনের মধ্যে পৌঁছাবে।
পরিবর্তনশীল সুদের ঋণ এখনও ব্যাপক
ফাইন্যান্সিয়াল সুপারভাইজরি সার্ভিসের পরিসংখ্যান অনুযায়ী, দ্বিতীয় প্রান্তিকে নীতিনির্ভর বন্ধকী ঋণ বাদে ব্যাংকের নতুন ৪১.৫ ট্রিলিয়ন ওনের বন্ধকী ঋণের মধ্যে ৩৬.৩ ট্রিলিয়ন ওন ছিল পরিবর্তনশীল সুদের ঋণ। এ ধরনের ঋণের অংশ ছিল ৮৭.৫ শতাংশ।
ওই প্রান্তিকের শেষে বিদ্যমান বন্ধকী ঋণের মধ্যে পরিবর্তনশীল সুদের ঋণ ছিল ৪৯৭.১ ট্রিলিয়ন ওন, মোট ৭৬৭ ট্রিলিয়ন ওনের ৬৪.৮ শতাংশ। অর্থাৎ, বিদ্যমান ঋণের প্রায় দুই-তৃতীয়াংশই সুদের হার পরিবর্তনের ঝুঁকিতে ছিল।
আগস্টের একটি ঋণসংক্রান্ত পরিসংখ্যানে নতুন বন্ধকী ঋণের ৬৪.৭ শতাংশ পরিবর্তনশীল সুদের বলে উল্লেখ করা হয়। পরিসংখ্যানগুলোর সময়কাল ও ঋণগ্রহীতার পরিধি ভিন্ন, তবে দুটিই দেখায় যে সুদের হারের পরিবর্তন বন্ধকী ঋণের বড় একটি অংশকে প্রভাবিত করে।
বিদ্যমান ঋণগ্রহীতারা সাধারণত তাঁদের চুক্তিতে উল্লেখিত সমন্বয়ের তারিখে নতুন সুদের হারের মুখোমুখি হন। প্রতি ছয় মাসে সুদের হার পরিবর্তন হয় এমন ঋণগ্রহীতার সময়সূচি পাঁচ বছর নির্দিষ্ট সুদের মেয়াদ শেষ হওয়া ঋণগ্রহীতার চেয়ে আলাদা। ১৬ অক্টোবর থেকে সংশ্লিষ্ট নতুন ঋণের সুদ তাৎক্ষণিকভাবে বেড়েছে। তবে বিদ্যমান ঋণের মাসিক কিস্তি চুক্তিতে নির্ধারিত সময়সূচি অনুযায়ী বদলাবে।
দীর্ঘমেয়াদি নির্দিষ্ট সুদের ঋণ কি সুরক্ষা দিতে পারে?
পাঁচ বছরের নির্দিষ্ট সুদের বন্ধকী ঋণের ব্যয়ও বেড়েছে। একটি ব্যাংকিং হিসাব অনুযায়ী, এ ধরনের ঋণের সুদের হার ৫.২৩–৬.৬১ শতাংশে পৌঁছেছে। জানুয়ারির শেষে তা ছিল ৪.৪৮–৪.৮৬ শতাংশ। ব্যাংক বন্ডের আয়ের ভিত্তিতে এসব ঋণের হার নির্ধারিত হয়। ফলে নতুন ঋণগ্রহীতারা সুদের হার স্থির করার আগেই বাজারের ওঠানামার প্রভাবের মুখে পড়েন।
নীতিগত চ্যালেঞ্জ হলো, আরও দীর্ঘ সময়ের জন্য নির্দিষ্ট সুদের বন্ধকী ঋণ বাড়ানো। ব্যাংকগুলো সাধারণত তুলনামূলক স্বল্প মেয়াদে অর্থ সংগ্রহ করে। সেই অর্থ ২০ বা ৩০ বছরের জন্য অপরিবর্তিত সুদে ঋণ দিলে ব্যাংকের নিজস্ব তহবিল সংগ্রহের ব্যয় বাড়ার ঝুঁকি থাকে, অথচ বন্ধকী ঋণ থেকে আয় একই থাকে।
ফাইন্যান্সিয়াল সার্ভিসেস কমিশন হান চ্যাং-মিনের দপ্তরকে জানিয়েছে, দীর্ঘমেয়াদি নির্দিষ্ট সুদের বন্ধকী ঋণ নিয়ে তাদের টাস্কফোর্স বর্তমানে সক্রিয় নয় এবং অভ্যন্তরীণ পর্যালোচনা চলছে। আগের বছরের ৩০ মে টাস্কফোর্সটির প্রথম বৈঠক হয়েছিল।
কমিশনের উদ্যোগে কোরিয়া ইনস্টিটিউট অব ফাইন্যান্সের করা এক গবেষণায় অনুমান করা হয়েছে, স্থিতিশীল মূল আমানতের ভিত্তিতে অন্তত ৩১.৬ ট্রিলিয়ন ওনের বিদ্যমান বন্ধকী ঋণ দীর্ঘমেয়াদি নির্দিষ্ট সুদের ঋণে রূপান্তর করা সম্ভব। মূল আমানত হলো এমন তহবিল, যা সাধারণত ব্যাংকে থেকে যায় এবং তুলনামূলক নির্ভরযোগ্য অর্থায়নের ভিত্তি দেয়।
ইনস্টিটিউটটি বন্ধকী ঋণভিত্তিক সিকিউরিটিজ এবং কভার্ড বন্ডের ব্যবহার বাড়ানোরও প্রস্তাব করেছে। বন্ধকী ঋণভিত্তিক সিকিউরিটিজে ঋণের কিস্তি থেকে ভবিষ্যতে পাওয়া অর্থের বিপরীতে তহবিল সংগ্রহ করা হয়। কভার্ড বন্ডের মাধ্যমে ব্যাংক বন্ধকী ঋণসহ বিভিন্ন সম্পদের বিপরীতে ঋণ নিতে পারে, তবে তা পরিশোধের দায় ব্যাংকেরই থাকে। দুই ব্যবস্থাই ব্যাংককে দীর্ঘ মেয়াদে তহবিল সংগ্রহে সহায়তা করতে পারে।
দীর্ঘমেয়াদি নির্দিষ্ট সুদের বন্ধকী ঋণ সহায়তায় কোরিয়া হাউজিং ফাইন্যান্স করপোরেশন ব্যাংকের কভার্ড বন্ডে পরিশোধের গ্যারান্টি দেয়। এপ্রিলের মধ্যে তারা নয়টি ব্যাংকের সঙ্গে এ-সংক্রান্ত চুক্তি করেছে। এ ধরনের অর্থায়ন বাড়লে ঋণগ্রহীতাদের দীর্ঘ সময়ের জন্য অনুমানযোগ্য কিস্তি দিতে ব্যাংকগুলোর সক্ষমতা বাড়বে।
পরবর্তী নীতিনির্ধারণী বৈঠকে কী হতে পারে?
ব্যাংক অব কোরিয়া জুলাই ও আগস্টে নীতিসুদ ০.২৫ শতাংশ পয়েন্ট করে বাড়িয়ে ৩.০০ শতাংশ করেছে। সেপ্টেম্বরে ভোক্তা মূল্য আগের বছরের একই সময়ের তুলনায় ২.৯ শতাংশ বেড়েছে, যা ব্যাংকের ২ শতাংশ মূল্যস্ফীতির লক্ষ্যমাত্রার ওপরে। যুক্তরাষ্ট্রে সেপ্টেম্বরে মূল্যস্ফীতি ছিল ৩.৭ শতাংশ, যেখানে প্রত্যাশা ছিল ৩.৬ শতাংশ।
ইয়নসেই বিশ্ববিদ্যালয়ের অর্থনীতির ইমেরিটাস অধ্যাপক কিম জং-সিক আশা করছেন, বছরের শেষ হওয়ার আগেই ব্যাংক অব কোরিয়া আবার সুদের হার বাড়াবে। তবে তিনি সতর্ক করেছেন, অতিরিক্ত বৃদ্ধি আর্থিক সংকট আরও বাড়াতে এবং শেয়ার ও সম্পত্তির বাজারকে অস্থিতিশীল করতে পারে।
ইনহা বিশ্ববিদ্যালয়ের অর্থ ও ব্যবস্থাপনা বিভাগের অধ্যাপক লি মিন-হোয়ান বলেছেন, যুদ্ধ ও তেলের উচ্চমূল্যজনিত মূল্যস্ফীতির চাপ আরও কঠোর নীতির প্রয়োজন তৈরি করতে পারে। বছরের শেষে পরিবর্তনশীল সুদের বন্ধকী ঋণের সর্বোচ্চ হার ৭ শতাংশে পৌঁছানো সম্ভব বলেও তিনি মনে করেন।
সুদের হার ৭ শতাংশ হলে, ৩০০ মিলিয়ন ওনের অপরিবর্তিত ঋণস্থিতির বার্ষিক সুদ হবে ২১ মিলিয়ন ওন। ৬.৪৮ শতাংশ হারে তা হতো ১৯.৪৪ মিলিয়ন ওন। মূলধন পরিশোধ বাদে পার্থক্য বছরে ১.৫৬ মিলিয়ন ওন, বা গড়ে মাসে ১৩০,০০০ ওন।
পরবর্তী নীতিনির্ধারণী সিদ্ধান্ত অক্টোবর ও নভেম্বরে হওয়ার কথা; বৈঠকের সুনির্দিষ্ট তারিখ জানানো হয়নি। সুদের হার আরও বাড়ানোর সিদ্ধান্ত এখনও হয়নি। বন্ধকী ঋণের খরচ আমানত সংগ্রহের প্রতিযোগিতা, বন্ডের আয়, ব্যাংকের চার্জ ও ছাড়ের ওপরও নির্ভর করবে। ফলে যেকোনো বৃদ্ধির মাত্রা ও সময় নির্ধারণে প্রতিটি ঋণগ্রহীতার চুক্তি এবং পরবর্তী সমন্বয়ের তারিখ গুরুত্বপূর্ণ।
মূল বিষয়গুলো
- ২০২৬ সালের সেপ্টেম্বরের COFIX ০.২৫ শতাংশ পয়েন্ট বেড়ে ৩.৪৩ শতাংশ হয়েছে, যা ২০২২ সালের নভেম্বরের পর মাসিক সবচেয়ে বড় বৃদ্ধি।
- ব্যাংকগুলোর বিস্তারিত সূচি অনুযায়ী, পরিবর্তনশীল সুদের বন্ধকী ঋণের সর্বোচ্চ হার এনএইচ নংহ্যুপের ৬.৪৮, উরির ৬.২০ এবং কেবি কুকমিনের ৬.০৪ শতাংশ।
- নীতিনির্ভর বন্ধকী ঋণ বাদে চতুর্থ প্রান্তিকে ১৬৫ ট্রিলিয়ন ওনের ব্যাংক ঋণের সুদের হার সমন্বয় হওয়ার কথা।
- সব ঋণের সুদের হার পাঁচ বছর পর সমন্বয় হবে ধরে নেওয়া একটি হিসাব অনুযায়ী, বার্ষিক অতিরিক্ত ঋণ পরিশোধের চাপ প্রায় ১.৭২ ট্রিলিয়ন ওন।
- দ্বিতীয় প্রান্তিকের শেষে ব্যাংকের বিদ্যমান বন্ধকী ঋণের ৬৪.৮ শতাংশ ছিল পরিবর্তনশীল সুদের।
- অক্টোবর ও নভেম্বরের নীতিগত সিদ্ধান্ত, ব্যাংকের তহবিল সংগ্রহের ব্যয় এবং ব্যক্তিগত ঋণচুক্তির তারিখ পরিবারের কিস্তির পরবর্তী পরিবর্তন নির্ধারণ করবে।