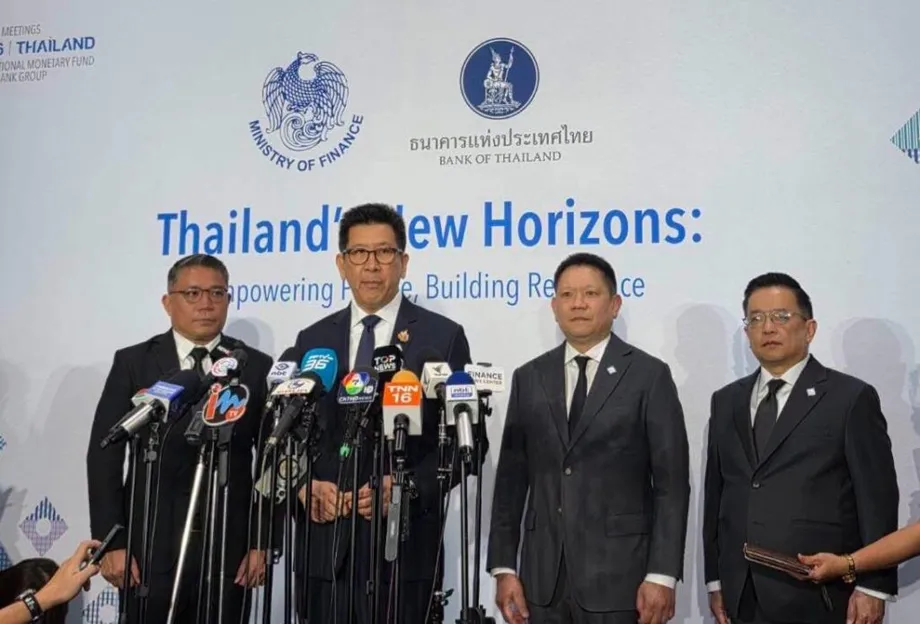
ব্যাংককে বৈশ্বিক জালিয়াতি মোকাবিলার পরিকল্পনা
ডিজিটাল জালিয়াতি মোকাবিলায় যৌথ উদ্যোগের প্রস্তাব নিয়ে ২০২৬ সালের ১৪ অক্টোবর আন্তর্জাতিক মুদ্রা তহবিল (আইএমএফ) ও বিশ্বব্যাংক গ্রুপের বার্ষিক সভায় ব্যাংকক ব্লুপ্রিন্ট চালুর পরিকল্পনা করেছে থাইল্যান্ড। এ ধরনের জালিয়াতিতে বিশ্বজুড়ে বছরে আনুমানিক ১ ট্রিলিয়ন ডলার ক্ষতি হয়। সরকার, নিয়ন্ত্রক সংস্থা ও আর্থিক প্রতিষ্ঠানগুলোর জন্য ব্যবহারিক নির্দেশিকা হিসেবে নথিটি তৈরি করছে ব্যাংক অব থাইল্যান্ড, আইএমএফ ও বিশ্বব্যাংক গ্রুপ। এটি নতুন কোনো বাধ্যতামূলক আন্তর্জাতিক বিধিমালা নয়।
সূচিপত্র
- ব্যাংককে বৈশ্বিক জালিয়াতি মোকাবিলার পরিকল্পনা
- দেশগুলোর প্রতি ব্লুপ্রিন্টের প্রস্তাব
- ক্ষতির পরিসংখ্যান সতর্কতার সঙ্গে ব্যাখ্যা করা জরুরি
- গ্রাহকের অনুমোদিত লেনদেনও কীভাবে প্রতারণা হতে পারে
- থাইল্যান্ডের অভ্যন্তরীণ বিধিমালায় সেবাদাতাদের জবাবদিহি
- নগদ অর্থ, সোনা ও জালিয়াতি মোকাবিলায় অগ্রগতির দাবি
- আঞ্চলিক উদ্যোগ দেখায়, ব্যাংক একা কাজ করতে পারে না
- বৃহত্তর থাই কর্মসূচির অংশ আর্থিক নিরাপত্তা
- সময়সূচি ও সামনে যেসব সিদ্ধান্ত
- মূল বিষয়গুলো
থাইল্যান্ডে এর গুরুত্ব অনেক। ব্যাংক অব থাইল্যান্ডের সহকারী গভর্নর চায়াওয়াদি চাই-আনান্ত এবং অর্থনীতিবিদ পিথিওয়াত প্রুকসাচাতের তথ্য অনুযায়ী, ২০২৪ সালে দেশটিতে জালিয়াতিতে ক্ষতির পরিমাণ ছিল ১.৭৬ বিলিয়ন ডলার। তাঁদের ওয়ার্ল্ড ইকোনমিক ফোরামের নিবন্ধে ১২টি নীতিগত বিবেচনা এবং পাঁচটি মূল কর্মক্ষেত্রের কথা বলা হয়েছে। এর মধ্যে রয়েছে আইনি কাঠামো, জালিয়াতি প্রতিরোধ, সহযোগিতা ও ভোক্তা সুরক্ষা।
ব্যাংক অব থাইল্যান্ডের গভর্নর ভিতাই রাতানাকর্ন চান, এই উদ্যোগে দক্ষিণ-পূর্ব এশিয়ার বাইরেও যুক্তরাষ্ট্র ও লাতিন আমেরিকায় ছড়িয়ে থাকা সমস্যাটির সমাধান উঠে আসুক। তবে তিনি সতর্ক করে বলেছেন, আন্তর্জাতিক নথি তৈরি হলেই থাইল্যান্ডের নিজস্ব কাজ শেষ হয়ে যায় না। দেশটিকে নীতিগুলো প্রয়োগ করতে হবে এবং জালিয়াতি মোকাবিলার ব্যবস্থা আরও উন্নত করতে হবে।
উদ্যোগটি সম্পর্কে ভিতাই বলেন, এর লক্ষ্য হলো:
ডিজিটাল জালিয়াতির বিরুদ্ধে নিজেদের প্রতিরোধব্যবস্থা শক্তিশালী করতে আগ্রহী দেশগুলোর জন্য ব্যাংকক ব্লুপ্রিন্টকে একটি ব্যবহারিক নির্দেশিকা করে তোলাই আমাদের লক্ষ্য।
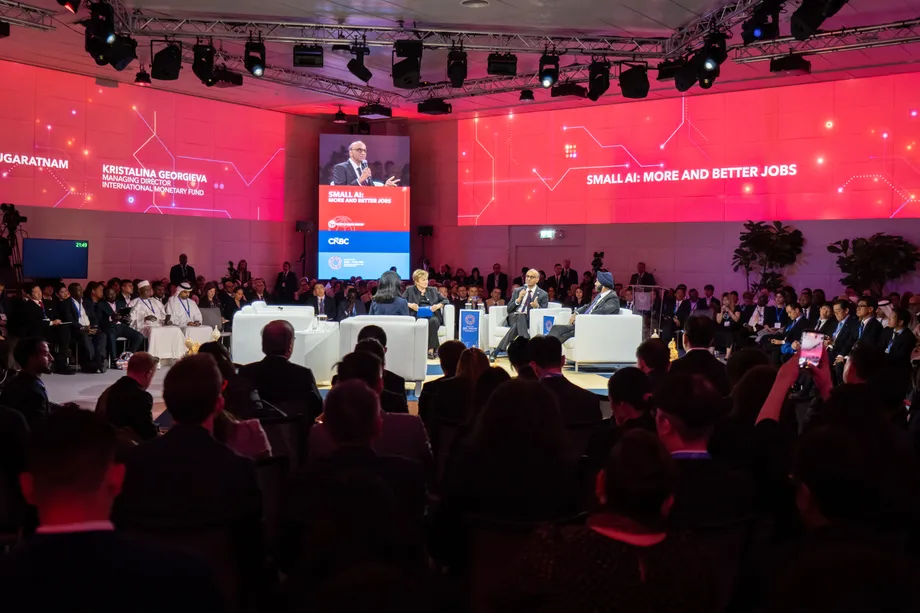
ব্যাংককে ১২ থেকে ১৮ অক্টোবর বার্ষিক সভা অনুষ্ঠিত হবে। এতে ১৯১টি দেশ থেকে ১৫ হাজারের বেশি প্রতিনিধি অংশ নেবেন বলে আশা করা হচ্ছে। দ্বিতীয়বারের মতো এই সভার আয়োজক থাইল্যান্ড। বৃহত্তর অর্থনৈতিক কর্মসূচির সঙ্গে আর্থিক নিরাপত্তার বিষয়টিকে যুক্ত করতে এ আয়োজনকে কাজে লাগাচ্ছে দেশটি।
দেশগুলোর প্রতি ব্লুপ্রিন্টের প্রস্তাব
জালিয়াতির পুরো প্রক্রিয়া মোকাবিলার কথা রয়েছে ব্লুপ্রিন্টে: প্রতিরোধ, সন্দেহজনক কার্যক্রম শনাক্ত, ক্ষতি সীমিত রাখা, ভুক্তভোগীদের সহায়তা এবং চুরি যাওয়া অর্থের সন্ধান বা তা উদ্ধার। এর আওতায় আর্থিক পণ্যের নকশা, আইন এবং সংস্থাগুলোর মধ্যে সমন্বয়ের বিষয়ও রয়েছে। কারণ, কোনো লেনদেন ব্যাংকে পৌঁছানোর আগেই দুর্বলতা তৈরি হতে পারে।
ব্যাংক অব থাইল্যান্ডের লেখকদের বর্ণিত পাঁচটি অপরিহার্য বিষয় হলো:
- স্পষ্ট জাতীয় কৌশল ও আইনি কাঠামো।
- জালিয়াতি প্রতিরোধ, শনাক্ত এবং তা থেকে পুনরুদ্ধারের ব্যবস্থা।
- সাইবার নিরাপত্তা ও অর্থপাচারবিরোধী সরঞ্জামের আরও কার্যকর ব্যবহার।
- বিভিন্ন খাতের মধ্যে এবং সীমান্ত পেরিয়ে জোরদার সহযোগিতা।
- ভোক্তা সুরক্ষা, সচেতনতা ও প্রতিকার।
দেশগুলো নিজেদের আইনব্যবস্থা, আর্থিক সেবা ও ডিজিটাল উন্নয়নের সঙ্গে সামঞ্জস্য রেখে এসব নীতি প্রয়োগ করবে। এই নমনীয়তা গুরুত্বপূর্ণ। কারণ, মৌলিক মোবাইল পেমেন্টের সুযোগ সম্প্রসারণ করছে এমন একটি দেশের পরিচালনাগত সমস্যা, বিস্তৃত তাৎক্ষণিক পেমেন্ট নেটওয়ার্ক ও আন্তর্জাতিক অর্থ স্থানান্তরের সুবিধা থাকা দেশের সমস্যার থেকে আলাদা হতে পারে।
ভিতাই বৃহত্তর উদ্যোগের তিনটি অগ্রাধিকার উল্লেখ করেছেন: ডিজিটাল জালিয়াতি কমানো, সাইবার নিরাপত্তা জোরদার করা এবং ডিজিটাল আর্থিক ব্যবস্থার প্রস্তুতি উন্নত করা। সদস্য দেশগুলো নিজেদের ধারণা ও নীতিগত অভিজ্ঞতা তুলে ধরবে বলে আশা করা হচ্ছে। ফলে থাইল্যান্ডের বিধিবিধান অন্যদের ওপর চাপিয়ে দেওয়ার বদলে পারস্পরিক শিক্ষা বিনিময়ের মাধ্যম হবে ব্লুপ্রিন্টটি।
২০১৮ সালের বালি ফিনটেক এজেন্ডার পর এ নথি তৈরি হচ্ছে। আইএমএফ ও বিশ্বব্যাংক চালু করা ওই এজেন্ডার লক্ষ্য ছিল, ঝুঁকি সামলে দেশগুলোকে আর্থিক প্রযুক্তি গ্রহণে সহায়তা করা। ব্যাংকক উদ্যোগের লক্ষ্য আরও সুনির্দিষ্ট: ডিজিটাল অর্থসেবা ব্যবহারকারী মানুষকে এসব সেবার সুযোগ নেওয়া অপরাধীদের হাত থেকে সুরক্ষিত রাখা।
ক্ষতির পরিসংখ্যান সতর্কতার সঙ্গে ব্যাখ্যা করা জরুরি
সাইবার-সম্পর্কিত জালিয়াতি ও হুমকিতে আনুমানিক ১.০৩ ট্রিলিয়ন ডলারের অর্থনৈতিক ক্ষতির কথা বলেছেন ভিতাই। এর দুই-তৃতীয়াংশের বেশি এশিয়ায় ঘটে। ব্যাংক অব থাইল্যান্ডের লেখকেরা বৈশ্বিক ক্ষতির পরিমাণ বছরে প্রায় ১ ট্রিলিয়ন ডলার বলে উল্লেখ করেছেন। তাঁদের মতে, বিশ্বজুড়ে প্রাপ্তবয়স্কদের প্রায় ৫০ থেকে ৭০ শতাংশ কোনো না কোনো প্রতারণার চেষ্টার মুখে পড়েছেন।
এই পরিসংখ্যানগুলো ভিন্ন বিষয় নির্দেশ করে। প্রতারণার চেষ্টার মুখে পড়া আর অর্থ হারানো এক নয়। আবার সাইবার হুমকির বিস্তৃত হিসাবকে নির্দিষ্ট কোনো পেমেন্ট জালিয়াতির মোট ক্ষতির সমতুল্য ভাবা উচিত নয়। পরিসংখ্যানগুলো উদ্বেগের মাত্রা তুলে ধরে, তবে প্রতিটি দেশের ক্ষতির তুলনা করার জন্য কোনো একক পরিমাপ দেয় না।
আঞ্চলিক একটি মূল্যায়নে আরও একটি গুরুত্বপূর্ণ পার্থক্য তুলে ধরা হয়েছে। ২০২৬ সালের ১২ অক্টোবর প্রকাশিত ডিজিটাল প্রতারণা বিষয়ক মূল্যায়নে আসিয়ান+৩ ম্যাক্রোইকোনমিক রিসার্চ অফিস বলেছে, পুরো আর্থিক ব্যবস্থার স্থিতিশীলতার ওপর এর প্রভাবের প্রমাণ এখনো সীমিত।
এই মূল্যায়ন পরিবার ও ব্যবসাপ্রতিষ্ঠানের ক্ষতিকে অস্বীকার করে না। এটি নথিভুক্ত ক্ষতি ও আস্থার ওপর হুমকির সঙ্গে প্রতারণা ইতিমধ্যে আর্থিক ব্যবস্থাকে অস্থিতিশীল করছে—এমন জোরালো দাবির পার্থক্য তুলে ধরে। তারপরও লেখক বেনিয়াপর্ন চানতানা, ইভান লিম ও প্রশান্ত পান্ডে মনে করেন, প্রতারণার ব্যাপকতা ও ধারাবাহিকতা মোকাবিলায় বিভিন্ন খাত ও বিচারব্যবস্থার মধ্যে সমন্বিত উদ্যোগ প্রয়োজন।
জালিয়াতিকে কাঠামোগত বৈশ্বিক ঝুঁকি হিসেবে ভিতাইয়ের বর্ণনা মূল্যায়নে এই পার্থক্যটি কাজে লাগে। প্রতারণায় মানুষের সঞ্চয় হারাতে পারে, আর্থিক সেবাদাতাদের ওপর চাপ বাড়তে পারে এবং ডিজিটাল সেবা ব্যবহারে মানুষের অনীহা তৈরি হতে পারে, যদিও তাতে তাৎক্ষণিকভাবে ব্যাংকিং সংকট নাও দেখা দিতে পারে।
গ্রাহকের অনুমোদিত লেনদেনও কীভাবে প্রতারণা হতে পারে
সবচেয়ে কঠিন সমস্যাগুলোর একটি হলো এমন জালিয়াতি, যেখানে ভুক্তভোগী নিজেই অর্থ পাঠানোর অনুমোদন দেন। কোনো অপরাধী বিনিয়োগ গোষ্ঠীর মাধ্যমে আস্থা অর্জন করতে পারেন, আত্মীয় পরিচয়ে যোগাযোগ করতে পারেন অথবা জরুরি অর্থ পাঠানো দরকার বলে কাউকে বোঝাতে পারেন। গ্রাহক প্রতারণার শিকার হলেও ব্যাংক তার প্রকৃত গ্রাহকের কাছ থেকেই লেনদেনের নির্দেশ পায়।
আসিয়ান+৩ ম্যাক্রোইকোনমিক রিসার্চ অফিস বলেছে, গ্রাহকের অনুমোদিত এ ধরনের পেমেন্ট প্রতারণা মোকাবিলা করা বিশেষভাবে কঠিন। কারণ, আর্থিক প্রতিষ্ঠানগুলো জড়িত হওয়ার আগেই প্রায়ই প্রতারণার মাধ্যমে ভুক্তভোগীকে প্রভাবিত করা হয়। ফলে অপরাধের গুরুত্বপূর্ণ ধাপগুলো আর্থিক নিয়ন্ত্রক সংস্থার সরাসরি কর্তৃত্বের বাইরে থেকে যেতে পারে।
ব্যাংক অব থাইল্যান্ডের লেখকেরা প্লয়ের ঘটনা দিয়ে সমস্যাটি তুলে ধরেছেন। তাঁরা স্পষ্ট করে বলেছেন, প্লয় কোনো নির্দিষ্ট ভুক্তভোগী নন; বাস্তব প্রতারণার অভিজ্ঞতা মিলিয়ে তৈরি একটি চরিত্র। ডিজিটাল প্রযুক্তিতে দক্ষ ব্যাংককের এক ক্যাফে মালিককে বিনিয়োগ গোষ্ঠীতে যুক্ত করা হয়। লেনদেনে লাভ হচ্ছে বলে দেখিয়ে তাঁকে সঞ্চয় ও ঋণের অর্থ বিনিয়োগে প্ররোচিত করা হয়। পরে টাকা তুলতে গেলে তিনি অ্যাকাউন্ট আটকে যাওয়া এবং ভুয়া কর দাবির মুখে পড়েন।
পরিচয় যাচাই কেন একাই যথেষ্ট নয়, এ ঘটনা তা ব্যাখ্যা করে। অর্থ পাঠানো ব্যক্তি কে, তা যাচাই করলেই বোঝা যায় না যে তাঁকে প্রতারণা করা হয়েছে কি না। অস্বাভাবিক লেনদেন শনাক্ত করার সঙ্গে ব্যাংক, টেলিযোগাযোগ সেবাদাতা, ডিজিটাল প্ল্যাটফর্ম ও আইনশৃঙ্খলা রক্ষাকারী বাহিনীর পদক্ষেপ যুক্ত করতে হবে।
জালিয়াতি কীভাবে আর্থিক অন্তর্ভুক্তিকে ক্ষতিগ্রস্ত করতে পারে, সেটিও এ ঘটনা দেখায়। অর্থ হারানো তাৎক্ষণিক ক্ষতি। কিন্তু ভয়, মানসিক চাপ ও আস্থাহীনতা ভুক্তভোগীদের ব্যাংকিং অ্যাপ ও আর্থিক সেবা সহজলভ্য করার উদ্দেশ্যে তৈরি অন্যান্য সেবা থেকে দূরে সরিয়ে দিতে পারে।
থাইল্যান্ডের অভ্যন্তরীণ বিধিমালায় সেবাদাতাদের জবাবদিহি
আন্তর্জাতিক ব্লুপ্রিন্টের বাইরেও প্রস্তুতি নিচ্ছে থাইল্যান্ড। ২০২৫ সালের ১৮ মার্চ পর্যন্ত জনমত গ্রহণের জন্য প্রকাশিত ব্যাংক অব থাইল্যান্ডের খসড়া নির্দেশিকায় জালিয়াতি ব্যবস্থাপনা নীতির প্রস্তাব ছিল। এতে প্রতিরোধ, নজরদারি, প্রতিক্রিয়া, সমাধান এবং ক্ষতিগ্রস্ত গ্রাহকদের সহায়তার কথা বলা হয়। ২০২৫ সালের ১ এপ্রিল থেকে তা কার্যকর করার প্রাথমিক পরিকল্পনা ছিল। একই সঙ্গে বেনামি বা অন্যের হয়ে ব্যবহৃত অ্যাকাউন্ট এবং গ্রাহক যাচাই নিয়ে ব্যবস্থার প্রস্তাবও ছিল।
অপরাধলব্ধ অর্থ গ্রহণ ও স্থানান্তরে ব্যবহৃত ব্যাংক বা ইলেকট্রনিক অর্থের অ্যাকাউন্টকে এখানে ‘মিউল অ্যাকাউন্ট’ বলা হয়েছে। এ ধরনের অ্যাকাউন্টের ঝুঁকি মূল্যায়ন, গ্রাহকের লেনদেন নিয়মিত পর্যবেক্ষণ এবং ঝুঁকির শ্রেণিবিভাগ হালনাগাদ করতে বলা হয়েছিল খসড়ায়। লেনদেন, পণ্য ও সেবার মাধ্যমের ঝুঁকি অনুযায়ী পরিচয় যাচাইয়ের শর্তও নির্ধারণের প্রস্তাব ছিল।
জালিয়াতি প্রতিরোধ নীতি ও পরিমাপযোগ্য কর্মদক্ষতার লক্ষ্যমাত্রার জন্য দায়ী থাকার কথা ছিল পরিচালনা পর্ষদ ও জ্যেষ্ঠ নির্বাহীদের। বাণিজ্যিক ব্যাংক, বিশেষায়িত আর্থিক প্রতিষ্ঠান এবং হস্তান্তরযোগ্য ইলেকট্রনিক অর্থের সেবাদাতাদের সব শর্ত পূরণের কথা ছিল। অন্য সেবাদাতারা নিজেদের সেবার ধরন অনুযায়ী নির্দেশিকা প্রয়োগ করতে পারতেন।
গ্রাহককে সহায়তার ব্যবস্থার মধ্যে ছিল ২৪ ঘণ্টা চালু সহায়তা কেন্দ্র, নির্দিষ্ট সময়ের মধ্যে সাড়া দেওয়া এবং কোনো ঘটনায় ব্যাপক গ্রাহক ক্ষতি হলে বা সেবাদাতার সুনাম ক্ষুণ্ন হওয়ার আশঙ্কা থাকলে কেন্দ্রীয় ব্যাংককে জানানো। অন্য সেবাদাতা, অ্যান্টি-মানি লন্ডারিং অফিস ও রয়্যাল থাই পুলিশের সঙ্গে তথ্য বিনিময়ের ব্যবস্থাও খসড়ায় ছিল।
ব্যাংক অব থাইল্যান্ডের লেখকদের পরবর্তী বিবরণে বলা হয়েছে, ২০২৫ সালের এপ্রিল থেকে একটি দায়বদ্ধতা কাঠামো কার্যকর রয়েছে। আর্থিক প্রতিষ্ঠান ও অন্যান্য সেবাদাতা নির্ধারিত জালিয়াতি প্রতিরোধের মান পূরণে ব্যর্থ হলে তার ফলে হওয়া ক্ষতির জন্য তাদের দায় ভাগ করে নিতে হবে। লেখকদের মতে, প্রয়োজনীয় সুরক্ষাব্যবস্থা ছিল—এটি সেবাদাতাদের প্রমাণ করতে হবে; ব্যর্থতার প্রমাণ দেওয়ার দায় গ্রাহকের ওপর থাকবে না।
এর অর্থ এই নয় যে প্রতারণার শিকার প্রত্যেকেই স্বয়ংক্রিয়ভাবে ক্ষতিপূরণ পাবেন। প্রযোজ্য মানদণ্ড এবং সেবাদাতা তা পূরণ করেছে কি না, তার ওপর দায় নির্ভর করবে। আগের খসড়ায় দেওয়া সময়সূচি এবং পরে কার্যকর কাঠামো সম্পর্কে দেওয়া বিবরণও সংশ্লিষ্ট পদক্ষেপের কথা বলে; তবে সেগুলো চূড়ান্ত বিধিমালার হুবহু একই পাঠ নাও হতে পারে।
নগদ অর্থ, সোনা ও জালিয়াতি মোকাবিলায় অগ্রগতির দাবি
১০ সেপ্টেম্বর চালুর জন্য আলাদা একটি খাতভিত্তিক কাঠামো ঘোষণা করা হয়েছিল। এতে কেন্দ্রীয় ব্যাংক, বাণিজ্যিক ও রাষ্ট্রীয় ব্যাংক, পেমেন্ট সেবাদাতা, ব্যাংকবহির্ভূত ঋণদাতা এবং দুই হাজারের বেশি মানি চেঞ্জার যুক্ত হওয়ার কথা। অংশগ্রহণকারীদের অবৈধ আর্থিক কার্যক্রম বা দুর্নীতিতে সহায়তা না করার অঙ্গীকার করার কথা ছিল।
নির্দিষ্ট পদক্ষেপের মধ্যে ছিল ৫০ লাখ বাথের বেশি নগদ জমায় অতিরিক্ত যাচাই এবং অন্তত ১ কোটি বাথ মূল্যের সোনার বাট নগদে কেনার ক্ষেত্রে কঠোর বিধিনিষেধ। সাধারণ ডিজিটাল পেমেন্ট অ্যাকাউন্টের বাইরে অপরাধলব্ধ অর্থ সরানোর পথগুলো লক্ষ্য করে এসব নিয়ন্ত্রণের পরিকল্পনা করা হয়।
আগের ১২ মাসে বড় অঙ্কের নগদ অর্থ তোলার পরিমাণ ৫২ শতাংশ এবং বড় অঙ্কের সোনা তোলার পরিমাণ ৭০ শতাংশ কমেছে বলে জানিয়েছেন ভিতাই। অর্থপাচার কমার লক্ষণ হিসেবে এই পরিবর্তনগুলো তুলে ধরা হলেও, শুধু উত্তোলনের পরিমাণ দিয়ে অপরাধলব্ধ অর্থের মোট হিসাব নির্ধারণ করা যায় না।
ভুক্তভোগীর অনুমোদনে হওয়া পেমেন্টের ক্ষেত্রে জালিয়াতির আরও সরাসরি একটি সূচক দেওয়া হয়েছে: ২০২৬ সালের দ্বিতীয় প্রান্তিকে ক্ষতির পরিমাণ ছিল ১৮০ কোটি বাথ, যা ২০২৪ সালের একই প্রান্তিকের তুলনায় ৮০ শতাংশ কম। এই হ্রাসের হিসাবে ২০২৪ সালের দ্বিতীয় প্রান্তিকে ক্ষতির পরিমাণ ছিল প্রায় ৯০০ কোটি বাথ, অর্থাৎ কমেছে প্রায় ৭২০ কোটি বাথ।
ত্রৈমাসিক পেমেন্ট জালিয়াতির এই পরিমাপের সঙ্গে ২০২৪ সালে থাইল্যান্ডে জালিয়াতিতে বার্ষিক ১.৭৬ বিলিয়ন ডলার ক্ষতির হিসাব সরাসরি তুলনা করা যায় না। সময়কাল, মুদ্রা ও হিসাবের আওতাভুক্ত বিষয় আলাদা। এটি শুধু নির্দিষ্ট একটি সিদ্ধান্তে সহায়তা করে: এই শ্রেণির পেমেন্ট জালিয়াতিতে নথিভুক্ত ক্ষতি ব্যাপকভাবে কমেছে, তবে জালিয়াতির বৃহত্তর সমস্যাটির দিকে এখনো নজর দেওয়া প্রয়োজন।
আঞ্চলিক উদ্যোগ দেখায়, ব্যাংক একা কাজ করতে পারে না
ব্লুপ্রিন্ট যে সমন্বয়ের ওপর গুরুত্ব দিচ্ছে, তার অনুরূপ উদাহরণ ফিলিপাইন। আসিয়ান ফাউন্ডেশনের নির্বাহী পরিচালক পিতি শ্রীসাংনাম বলেছেন, আগে কম্বোডিয়া, থাইল্যান্ড ও ভিয়েতনামকে কেন্দ্র করে থাকা প্রতারণাকেন্দ্র এখন ফিলিপাইন, মিয়ানমার ও তিমুর-লেস্তেতেও ছড়িয়েছে।
গ্লোবাল অ্যান্টি-স্ক্যাম অ্যালায়েন্সের এক গবেষণার কথা উল্লেখ করে তিনি বলেন, ফিলিপিনোদের প্রায় ৮০ শতাংশ প্রতারকদের যোগাযোগের শিকার হন। ব্যাংক অব থাইল্যান্ডের লেখকদের দেওয়া বিশ্বব্যাপী ৫০ থেকে ৭০ শতাংশের পরিসরের চেয়ে এটি বেশি। তবে জরিপের জনগোষ্ঠী ও পদ্ধতি আলাদা হওয়ায় এই পরিসংখ্যান দিয়ে নির্ভুলভাবে দেশগুলোর অবস্থান তুলনা করা উচিত নয়।
স্ক্যাম রেডি আসিয়ান কর্মসূচির লক্ষ্য দুই হাজার প্রশিক্ষকের একটি পরিকল্পিত নেটওয়ার্কের মাধ্যমে ৩০ লাখ মানুষের কাছে পৌঁছানো। ওই সময় পর্যন্ত ১০৫ জন প্রশিক্ষক ছিলেন, যা লক্ষ্যের ৫.২৫ শতাংশ। ফিলিপাইনের কর্মসূচির লক্ষ্য প্রায় ১০ লাখ মানুষ, অর্থাৎ আঞ্চলিক লক্ষ্যের এক-তৃতীয়াংশের কাছে পৌঁছানো। এর অংশীদারদের মধ্যে রয়েছে ব্যাংক মার্কেটিং অ্যাসোসিয়েশন অব দ্য ফিলিপাইনস, গুগল ও ফিলিপাইনের কেন্দ্রীয় ব্যাংক।
সচেতনতা বাড়ানোর বাইরেও পদক্ষেপ নেওয়ার প্রয়োজনীয়তা ব্যাখ্যা করেছেন ফিলিপাইনের কেন্দ্রীয় ব্যাংক ব্যাংকো সেন্ট্রাল এনজি পিলিপিনাসের ডেপুটি গভর্নর বার্নাদেত রোমুলো-পুয়াত:
প্রতারণার বিরুদ্ধে লড়তে শুধু সচেতনতা যথেষ্ট নয়। এর জন্য পদক্ষেপ ও সহযোগিতা প্রয়োজন।
ফিলিপাইনের কেন্দ্রীয় ব্যাংক অ্যান্টি-ফিন্যান্সিয়াল অ্যাকাউন্ট স্ক্যামিং আইনের আওতায় আসা মামলায় তথ্য বিনিময়ের জন্য ফিলিপাইনের জাতীয় পুলিশের সঙ্গেও একটি চুক্তি করেছে। তদন্ত, বিচার ও সিকিউরিটিজ কর্তৃপক্ষের সঙ্গে চুক্তির পর পুলিশ এ ধরনের চুক্তি করা পঞ্চম সরকারি সংস্থা।
এই উদ্যোগগুলো একই সমস্যার বিভিন্ন দিক মোকাবিলা করছে: মানুষকে প্ররোচনা চিনতে সহায়তা, আর্থিক প্রতিষ্ঠানের ভেতরে জালিয়াতি প্রতিরোধ ব্যবস্থা শক্তিশালী করা এবং অপরাধের গতিপথ অনুসরণে তদন্তকারীদের প্রয়োজনীয় তথ্য দেওয়া।
বৃহত্তর থাই কর্মসূচির অংশ আর্থিক নিরাপত্তা
ডিজিটাল জালিয়াতি প্রতিরোধকে দেশের চারটি অগ্রাধিকারের সঙ্গে যুক্ত করেছেন ভিতাই: পারিবারিক ঋণ, ক্ষুদ্র ও মাঝারি উদ্যোগের ঋণপ্রাপ্তির সুযোগ, ন্যায্য খরচে আর্থিক সেবা এবং জালিয়াতি, প্রতারণা বা দুর্নীতির সঙ্গে যুক্ত অবৈধ অর্থ। এ বিষয়গুলোর যোগসূত্র বাস্তব। প্রতারণায় পরিবারের সঞ্চয় বা ধার করা অর্থ নষ্ট হতে পারে, আবার অপরাধীরা বৈধ ব্যবসার ব্যবহৃত সেবার মাধ্যমেও অর্থ সরাতে পারে।
আস্থার প্রতি আরও দুটি হুমকির কথা বলেছেন ব্যাংক অব থাইল্যান্ডের লেখকেরা। অল্প কয়েকটি প্রযুক্তি সেবাদাতার ওপর নির্ভরশীলতা একটি প্রতিষ্ঠানের পরিষেবা বন্ধ হলে বহু প্রতিষ্ঠানকে ব্যাহত করতে পারে, যেমনটি ২০২৪ সালের ক্রাউডস্ট্রাইক ঘটনায় দেখা গেছে। ডিজিটাল প্ল্যাটফর্মও ব্যবহারকারীদের পছন্দ সীমিত করতে পারে। আর কৃত্রিম বুদ্ধিমত্তার সিদ্ধান্তে পক্ষপাতদুষ্ট তথ্য ব্যবহারে সীমিত আর্থিক ইতিহাস থাকা মানুষ সেবা থেকে বঞ্চিত হতে পারেন।
এগুলো অপরাধমূলক জালিয়াতি থেকে আলাদা বিষয়। তবে সভার প্রতিপাদ্য—"আর্থিক কল্যাণে নিরাপদ ও অন্তর্ভুক্তিমূলক ডিজিটাল অর্থব্যবস্থা"—ব্যাখ্যায় এগুলো সহায়ক। সেবা নির্ভরযোগ্য, ন্যায্য বা নিরাপদ না হলে শুধু সেবার নাগাল পাওয়া যথেষ্ট নয়।
থাইল্যান্ডের সভার কর্মসূচিতে ডিজিটাল ও কৃত্রিম বুদ্ধিমত্তার রূপান্তর, বৈশ্বিক বিভাজনের মধ্যে স্থিতিস্থাপকতা, জলবায়ু অভিযোজনের অর্থায়ন এবং জনমিতিক পরিবর্তন ও দীর্ঘায়ু অর্থনীতির বিষয়ও রয়েছে। মহামারির পর থেকে থাইল্যান্ডের গড় বার্ষিক অর্থনৈতিক প্রবৃদ্ধি ২.৪ শতাংশ বলে জানিয়েছেন ভিতাই। ১৯৯৭ সালের এশীয় আর্থিক সংকটের পর প্রবৃদ্ধি ছিল ৫.৩ শতাংশ। পার্থক্য ২.৯ শতাংশ পয়েন্ট, যদিও এ দুটি ভিন্ন সময়কালের তুলনা; এতে ধীর প্রবৃদ্ধির কারণ জালিয়াতি—এমনটা প্রমাণ হয় না।
সময়সূচি ও সামনে যেসব সিদ্ধান্ত
থাইল্যান্ডের অভ্যন্তরীণ প্রস্তুতি ও আন্তর্জাতিক সূচনার সঙ্গে যুক্ত প্রধান তারিখগুলো হলো:
- ১৮ মার্চ ২০২৫: ডিজিটাল জালিয়াতি ব্যবস্থাপনা নির্দেশিকার খসড়ায় জনমত গ্রহণ শেষ।
- এপ্রিল ২০২৫: ব্যাংক অব থাইল্যান্ডের লেখকদের মতে, সেবাদাতাদের দায়বদ্ধতার কাঠামো কার্যকর হয়।
- ১০ সেপ্টেম্বর: খাতভিত্তিক পৃথক অঙ্গীকার এবং নগদ অর্থ ও সোনা নিয়ন্ত্রণ চালুর ঘোষিত তারিখ।
- ১২ অক্টোবর ২০২৬: বার্ষিক সভা শুরু এবং আসিয়ান+৩ ম্যাক্রোইকোনমিক রিসার্চ অফিসের প্রতারণাবিষয়ক মূল্যায়ন প্রকাশ।
- ১৩ অক্টোবর ২০২৬: স্থিতিস্থাপকতা নিয়ে থাইল্যান্ডের অর্থ মন্ত্রণালয়ের প্রধান অনুষ্ঠান হওয়ার কথা।
- ১৪ অক্টোবর ২০২৬: ব্যাংকক ব্লুপ্রিন্ট চালুর নির্ধারিত তারিখ।
- ১৮ অক্টোবর ২০২৬: বার্ষিক সভা শেষ হওয়ার কথা।
অর্থ মন্ত্রণালয়ের এ অনুষ্ঠানে আইএমএফের ব্যবস্থাপনা পরিচালক ক্রিস্টালিনা জর্জিয়েভা, বিশ্বব্যাংক গ্রুপের প্রেসিডেন্ট অজয় বাঙ্গা এবং ফিনল্যান্ডের উপপ্রধানমন্ত্রী ও অর্থমন্ত্রী রিক্কা পুরার অংশ নেওয়ার কথা। উপপ্রধানমন্ত্রী ও অর্থমন্ত্রী একনিতি নিতিথানপ্রাপাস বিনিয়োগ, প্রযুক্তি ও থাই ব্যবসাপ্রতিষ্ঠানের সুযোগের পাশাপাশি জালিয়াতি প্রতিরোধের বিষয়টিও গুরুত্ব দিয়েছেন।
এখনো অমীমাংসিত মূল বিষয় হলো বাস্তবায়ন। ব্লুপ্রিন্টের পাঁচটি অপরিহার্য বিষয় প্রকাশ্যে তুলে ধরা হয়েছে, কিন্তু ১২টি বিবেচনাকে আইন, তদারকি, অর্থ পুনরুদ্ধারের প্রক্রিয়া ও ক্ষতির দায়বদ্ধতায় কীভাবে রূপান্তর করবে দেশগুলো, তা এখনো চূড়ান্ত হয়নি। ব্যবহারিক নির্দেশিকা হিসেবে প্রকাশিত হলেও এর ফলে বিশ্বজুড়ে বাধ্যতামূলক দায়িত্ব তৈরি হবে না।
থাইল্যান্ডের বক্তব্য, এই সূচনা সাফল্যের সনদ নয়; বরং আরও কাজের শুরু হওয়া উচিত। প্রতিষ্ঠানগুলো দ্রুত তথ্য বিনিময় করছে কি না, সন্দেহজনক অর্থ স্থানান্তর ঠেকাচ্ছে কি না, ক্ষতিগ্রস্ত গ্রাহকদের সহায়তা দিচ্ছে কি না এবং বৈধ আর্থিক সেবার নাগাল বজায় রেখে অর্থ উদ্ধার করতে পারছে কি না—এসবই হবে প্রকৃত পরীক্ষা।
মূল বিষয়গুলো
- আইএমএফ ও বিশ্বব্যাংক গ্রুপের বার্ষিক সভায় ২০২৬ সালের ১৪ অক্টোবর ব্যাংকক ব্লুপ্রিন্ট চালুর কথা রয়েছে।
- ডিজিটাল জালিয়াতি মোকাবিলায় এতে ১২টি নীতিগত বিবেচনা ও পাঁচটি মূল কর্মক্ষেত্র রয়েছে; তবে এটি বাধ্যতামূলক আন্তর্জাতিক বিধিমালা তৈরি করবে না।
- ব্যাংক অব থাইল্যান্ডের লেখকদের মতে, ২০২৪ সালে থাইল্যান্ডে জালিয়াতিতে ক্ষতির পরিমাণ ছিল ১.৭৬ বিলিয়ন ডলার।
- প্রতারণার শিকার ব্যক্তিদের অনুমোদিত পেমেন্টে নথিভুক্ত ক্ষতি ২০২৬ সালের দ্বিতীয় প্রান্তিকে ১৮০ কোটি বাথে নেমে আসে, যা দুই বছর আগের তুলনায় ৮০ শতাংশ কম।
- নির্ধারিত সুরক্ষাব্যবস্থা পূরণে ব্যর্থতার সঙ্গে দায়বদ্ধতা যুক্ত করে থাইল্যান্ডে ২০২৫ সালের এপ্রিল থেকে সেবাদাতাদের দায়িত্বের কাঠামো কার্যকর রয়েছে।
- আসিয়ান+৩ ম্যাক্রোইকোনমিক রিসার্চ অফিস সমন্বিত উদ্যোগের আহ্বান জানিয়েছে, তবে পুরো আর্থিক ব্যবস্থার স্থিতিশীলতার ওপর প্রভাবের প্রমাণ সীমিত বলেও উল্লেখ করেছে।