২৩৭.৮ বিলিয়ন ওন এখনো ফেরত আসেনি
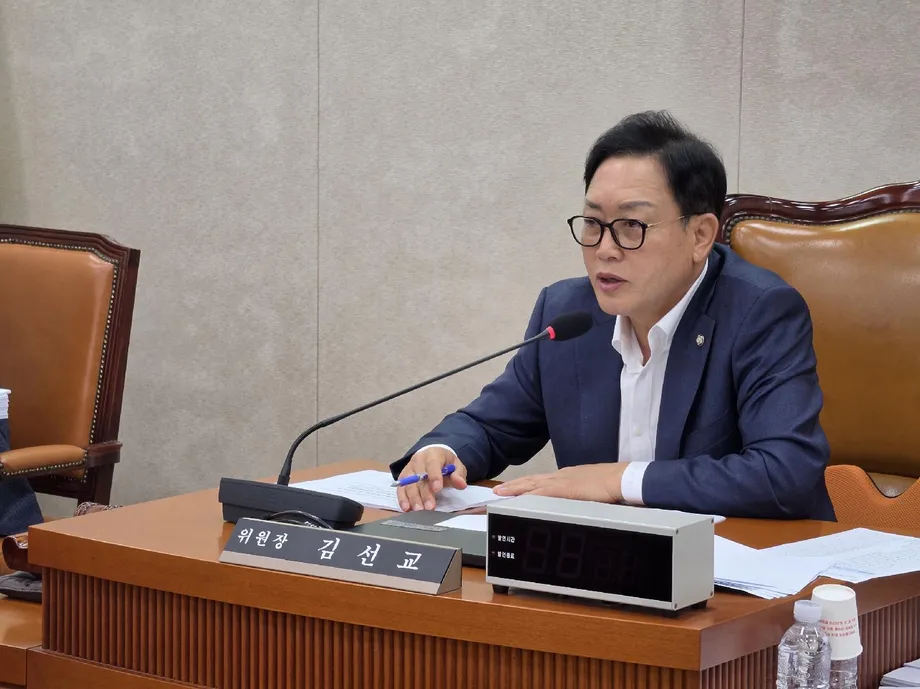
দক্ষিণ কোরিয়ার নংহিয়প মিউচুয়াল ফাইন্যান্স নেটওয়ার্ক ও নংহিয়প ব্যাংকের গ্রাহকেরা ২০২১ সাল থেকে ২০২৬ সালের আগস্ট পর্যন্ত ভুলবশত ২,৪৯,৯১৭টি লেনদেনে মোট ৪৮১.৬৭৯ বিলিয়ন ওন স্থানান্তর করেছেন। আইনপ্রণেতা কিম সন-কিয়োর কাছে জমা দেওয়া পরিসংখ্যান অনুযায়ী, এর মধ্যে ২৩৭.৭৮৭ বিলিয়ন ওন, অর্থাৎ ৪৯.৪ শতাংশ, ফেরত আসেনি।
সূচিপত্র
- ২৩৭.৮ বিলিয়ন ওন এখনো ফেরত আসেনি
- ভুল কমলেও ফেরত পাওয়ার হার ধারাবাহিকভাবে বাড়েনি
- বার্ষিক হিসাব
- ভুল অ্যাকাউন্ট নম্বরই প্রধান কারণ
- যোগাযোগে ব্যর্থতা বড় বাধা, তবে একমাত্র কারণ নয়
- বিধিনিষেধযুক্ত ও প্রতারণাসংশ্লিষ্ট অ্যাকাউন্টে ফেরত পাওয়া কঠিন
- অর্থ ফেরত পেতে সহায়তা যেভাবে কাজ করে
- স্বল্প অঙ্কের স্থানান্তর উদ্ধার করাও ব্যয়বহুল হতে পারে
- বাস্তবসম্মত পরিবর্তনের আহ্বান কিমের
- মূল তথ্য
এই পরিসংখ্যানে ভুল করে পাঠানো অর্থ অন্তর্ভুক্ত হয়েছে, যার প্রধান কারণ গ্রাহকদের ভুল অ্যাকাউন্ট নম্বর লেখা। ব্যাংকের নিজের ভুলে স্থানান্তরিত অর্থ এতে অন্তর্ভুক্ত নয়। প্রতিবেদনকালজুড়ে ১,১০,০১৫টি লেনদেনের নিষ্পত্তি হয়নি, যা নথিভুক্ত ভুল স্থানান্তরের প্রায় ৪৪ শতাংশ।
এই দুই শতাংশের পার্থক্য গুরুত্বপূর্ণ। ফেরত না আসা অর্থের অনুপাত নিষ্পত্তি না হওয়া লেনদেনের অনুপাতের চেয়ে বেশি। এর অর্থ, যেসব লেনদেনের নিষ্পত্তি হয়নি, সেগুলোর গড় অঙ্ক সফলভাবে ফেরত পাওয়া লেনদেনের চেয়ে বড় ছিল। তবে এখানে ফেরত না আসা হিসেবে নথিভুক্ত অর্থের হিসাব দেওয়া হয়েছে; এর মানে এই নয় যে অর্থ আর কখনোই উদ্ধার করা যাবে না।
কিম কিয়ংগি প্রদেশের ইয়োজু ও ইয়াংপিয়ংয়ের প্রতিনিধিত্বকারী পিপল পাওয়ার পার্টির আইনপ্রণেতা। তিনি ন্যাশনাল অ্যাগ্রিকালচারাল কো-অপারেটিভ ফেডারেশন ও নংহিয়প ব্যাংক থেকে পরিসংখ্যান সংগ্রহ করেছেন। তিনি জাতীয় পরিষদের কৃষি, খাদ্য, গ্রামীণ বিষয়, সমুদ্র ও মৎস্য কমিটির সদস্য।
মূল সমস্যা শুধু অ্যাকাউন্ট নম্বর টাইপ করার ভুলের চেয়ে বিস্তৃত। অর্থ একবার ভুল প্রাপকের কাছে পৌঁছালে তা ফেরত পাওয়া নির্ভর করতে পারে ওই ব্যক্তির সঙ্গে যোগাযোগ করা যায় কি না, তিনি অর্থ ফেরত দিতে রাজি কি না এবং প্রাপকের অ্যাকাউন্টে কোনো আইনি বিধিনিষেধ আছে কি না—এসবের ওপর। পরিসংখ্যান থেকে আরও বোঝা যায়, শুধু যোগাযোগে ব্যর্থতাই ফেরত না আসা অর্থের কারণ নয়: নিষ্পত্তি না হওয়া ঘটনার প্রায় এক-চতুর্থাংশের জন্য এটি দায়ী, আর আরও বড় একটি বিবিধ শ্রেণিতে অন্যান্য পরিস্থিতি অন্তর্ভুক্ত।
ভুল কমলেও ফেরত পাওয়ার হার ধারাবাহিকভাবে বাড়েনি
বার্ষিক পরিসংখ্যানে দেখা যায়, ২০২১ থেকে ২০২৫ সালের মধ্যে ভুল স্থানান্তরের সংখ্যা কমেছে, যদিও ২০২৪ সালে তা বেড়েছিল। ২০২১ সালের ৪৮,৩৭৬টি থেকে ২০২৫ সালে তা কমে ৩৮,৮০৩টিতে দাঁড়ায়, অর্থাৎ প্রায় ১৯.৮ শতাংশ হ্রাস। স্থানান্তরিত অর্থের অঙ্ক ১১৬.২৩৮ বিলিয়ন ওন থেকে কমে ৭৪.৫ বিলিয়ন ওনে নেমেছে, যা প্রায় ৩৫.৯ শতাংশ হ্রাস।
একই হারে অর্থ ফেরত পাওয়ার উন্নতি হয়নি। ২০২১ সালে ১৯,১২৪টি স্থানান্তর ফেরত আসেনি, যা ওই বছরের ভুল লেনদেনের প্রায় ৩৯.৫ শতাংশ। ২০২৫ সালে নিষ্পত্তি না হওয়া লেনদেনের সংখ্যা সামান্য কমে ১৮,৭৭৭ হয়, তবে ওই বছরের মোট লেনদেনের তুলনায় তা ছিল প্রায় ৪৮.৪ শতাংশ।
অর্থের অঙ্কের তুলনাতেও একই প্রবণতা দেখা যায়। ভুল স্থানান্তরের অর্থমূল্যের মধ্যে ফেরত না আসা অর্থের অনুপাত ২০২১ সালে ছিল প্রায় ৪১.৭ শতাংশ; ২০২৫ সালে তা বেড়ে দাঁড়ায় ৫৬.৩ শতাংশে। এই হিসাবগুলো বার্ষিক নথিভুক্ত মোট অঙ্কের তুলনা করে; পৃথক ঘটনাগুলো কত দ্রুত নিষ্পত্তি হয়েছে বা পরে কোনো অর্থ ফেরত পাওয়া গেছে কি না, তা এগুলো থেকে জানা যায় না।
বার্ষিক হিসাব
প্রতিবেদনকালে পাঁচটি পূর্ণ ক্যালেন্ডার বছর এবং ২০২৬ সালের প্রথম আট মাস অন্তর্ভুক্ত রয়েছে। বার্ষিক ধারাবাহিকতায় ভুল স্থানান্তর কমার পাশাপাশি উল্লেখযোগ্য পরিমাণ অর্থ ফেরত না আসার চিত্রও দেখা যায়:
- ২০২১: ভুল স্থানান্তর ৪৮,৩৭৬টি, যার মূল্য ১১৬.২৩৮ বিলিয়ন ওন; ১৯,১২৪টি ঘটনা এবং ৪৮.৪৭৫ বিলিয়ন ওন ফেরত আসেনি।
- ২০২২: ভুল স্থানান্তর ৪৮,৬৮৪টি, যার মূল্য ৮৭.৯২৪ বিলিয়ন ওন; ১৯,৬৬৯টি ঘটনা এবং ৩৯.৮৬৭ বিলিয়ন ওন ফেরত আসেনি।
- ২০২৩: ভুল স্থানান্তর ৪৩,৬২২টি, যার মূল্য ৭১.৫২৬ বিলিয়ন ওন; ১৯,৯০৫টি ঘটনা এবং ৩৮.৪৬৯ বিলিয়ন ওন ফেরত আসেনি।
- ২০২৪: ভুল স্থানান্তর ৪৪,১৫৯টি, যার মূল্য ৮৪.২৮১ বিলিয়ন ওন; ২১,২২১টি ঘটনা এবং ৪৮.৪১৪ বিলিয়ন ওন ফেরত আসেনি।
- ২০২৫: ভুল স্থানান্তর ৩৮,৮০৩টি, যার মূল্য ৭৪.৫ বিলিয়ন ওন; ১৮,৭৭৭টি ঘটনা এবং ৪১.৯৪৯ বিলিয়ন ওন ফেরত আসেনি।
- ২০২৬ সালের জানুয়ারি থেকে আগস্ট: ভুল স্থানান্তর ২৬,২৭৩টি, যার মূল্য ৪৭.২১ বিলিয়ন ওন; ১১,৩১৯টি ঘটনা এবং ২০.৬১৩ বিলিয়ন ওন ফেরত আসেনি।
নিষ্পত্তি না হওয়া ঘটনার বার্ষিক সংখ্যা ২০২৪ সালে সর্বোচ্চ ছিল। ওই বছর ফেরত না আসা অর্থের পরিমাণ ছিল ৪৮.৪১৪ বিলিয়ন ওন, যা ২০২১ সালের ৪৮.৪৭৫ বিলিয়ন ওনের কাছাকাছি—যদিও ২০২৪ সালে ভুল করে স্থানান্তরিত মোট অর্থের অঙ্ক অনেক কম ছিল।
২০২৬ সালের পরিসংখ্যান মাত্র আট মাসের, তাই একে পূর্ণ বছরের ফল হিসেবে বিবেচনা করা উচিত নয়। বিবরণে প্রকাশের তারিখ হিসেবে ১২ তারিখের কথা বলা হয়েছে, কিন্তু মাস উল্লেখ করা হয়নি; ফলে সুনির্দিষ্ট প্রকাশের তারিখ নিশ্চিত করা যায় না।
ভুল অ্যাকাউন্ট নম্বরই প্রধান কারণ
অ্যাকাউন্ট নম্বর লেখার ভুলের কারণে ২,৩১,৫০৪টি লেনদেন হয়েছে, যা মোট ভুল স্থানান্তরের ৯২.৬ শতাংশ। বাকি ১৮,৪১৩টি ঘটনা নথিভুক্ত অন্য সব শ্রেণিতে ছড়িয়ে রয়েছে। এতে স্পষ্ট, ভুলের সবচেয়ে বড় অংশই গন্তব্য অ্যাকাউন্ট-সংক্রান্ত।
ভুল অঙ্কের কারণে ৬,০৬৭টি ঘটনা ঘটেছে। এরপর রয়েছে ৫,২৭৩টি বিবিধ ঘটনা এবং ৪,০৯৯টি দ্বৈত জমা। পরিসংখ্যানে অর্থ ফেরত দেওয়ার গ্রাহকের ঘোষিত ইচ্ছার সঙ্গে সম্পর্কিত ১,৬৮৩টি পুনরাবৃত্ত দাবি এবং অ্যাকাউন্টের তথ্য নথিভুক্ত করার ভুল হিসেবে আলাদাভাবে শ্রেণিবদ্ধ ১,২৯১টি ঘটনাও রয়েছে।
অ্যাকাউন্ট নম্বর লেখার ভুল এবং অ্যাকাউন্টের তথ্য নথিভুক্ত করার ছোট শ্রেণিটির পার্থক্য ব্যাখ্যা করা হয়নি। তাই এগুলোকে একত্র করে নতুন কোনো শ্রেণি তৈরি না করে আলাদা রাখাই উচিত।
অধিকাংশ ভুল কোথায় ঘটে, তথ্য তা শনাক্ত করে; তবে কোন কোন পেমেন্ট চ্যানেলে এসব ভুল হয়েছে, তা জানায় না। মোবাইল ব্যাংকিং, ইন্টারনেট ব্যাংকিং, শাখায় লেনদেন বা অন্য পদ্ধতির মধ্যে কোনো বিভাজন দেওয়া হয়নি। কিম ওই গোষ্ঠী নিয়ে উদ্বেগ জানালেও বয়স্ক গ্রাহকদের ক্ষেত্রে কতটি ভুল ঘটেছে, তাও জানা যায় না।
যোগাযোগে ব্যর্থতা বড় বাধা, তবে একমাত্র কারণ নয়
অর্থ ফেরত না আসার নির্দিষ্ট কারণগুলোর মধ্যে সবচেয়ে বড় ছিল প্রাপকের সঙ্গে যোগাযোগ করতে না পারা; এমন ঘটনা নথিভুক্ত হয়েছে ২৬,৫০০টি। আরও ১১,৩০৮টি ঘটনায় প্রাপক অর্থ ফেরত দিতে অস্বীকৃতি জানান। এই দুই শ্রেণিতে মোট ৩৭,৮০৮টি নিষ্পত্তিহীন লেনদেন ছিল, যা মোটের প্রায় ৩৪.৪ শতাংশ।
শুধু যোগাযোগে ব্যর্থতার ঘটনা নিষ্পত্তিহীন লেনদেনের প্রায় ২৪.১ শতাংশ। বিবিধ শ্রেণির বাইরে এটিই এককভাবে শনাক্ত সবচেয়ে বড় বাধা, তবে সব ব্যর্থতার সংখ্যাগরিষ্ঠ কারণ নয়। প্রাপকের সঙ্গে যোগাযোগ করা যায়নি বলেই প্রায় অর্ধেক অর্থ হারিয়ে গেছে—এমন দাবি মূল্যায়নের ক্ষেত্রে এই পার্থক্য গুরুত্বপূর্ণ।
প্রকৃতপক্ষে সবচেয়ে বড় শ্রেণিটি ছিল নির্দিষ্ট সময় পেরিয়ে যাওয়াসহ বিবিধ কারণ, যার ঘটনা ৪৭,৫৯৪টি। এটি নিষ্পত্তিহীন লেনদেনের প্রায় ৪৩.৩ শতাংশ। আরও বিস্তারিত বিভাজন না থাকায় এই শ্রেণির কারণে অর্থ ফেরত পাওয়ার সমস্যাটি কতটা, তা নির্ভুলভাবে ব্যাখ্যা করা কঠিন।
এই কারণগুলোর ক্ষেত্রে পরিসংখ্যানে ঘটনার সংখ্যা দেওয়া হয়েছে, সংশ্লিষ্ট অর্থের অঙ্ক নয়। ফলে ২৩৭.৭৮৭ বিলিয়ন ওনের কতটা যোগাযোগ করা যায়নি এমন প্রাপকদের কাছে আটকে আছে, কতটা ফেরত দিতে অস্বীকৃতির সঙ্গে যুক্ত, আর কতটা অ্যাকাউন্টের বিধিনিষেধের আওতায় পড়েছে—তা হিসাব করা সম্ভব নয়।
বিধিনিষেধযুক্ত ও প্রতারণাসংশ্লিষ্ট অ্যাকাউন্টে ফেরত পাওয়া কঠিন
আরেকটি বড় গোষ্ঠীর ক্ষেত্রে সাধারণ অর্থ ফেরতের অনুরোধের মাধ্যমে বিষয়টি নিষ্পত্তি করা সম্ভব হয়নি। আইনি বিধিনিষেধের আওতায় থাকা অ্যাকাউন্টে ৮,২৫২টি নিষ্পত্তিহীন স্থানান্তর হয়েছে; লেনদেন স্থগিত থাকা অ্যাকাউন্টে ৫,৫৬৪টি এবং টেলিযোগাযোগভিত্তিক আর্থিক প্রতারণার সঙ্গে যুক্ত অ্যাকাউন্টে ৪,৯৯৬টি।
মূল বিবরণে শেষের দুই শ্রেণির ঘটনা বৃদ্ধির কথাও বলা হয়েছে। লেনদেন স্থগিত থাকা অ্যাকাউন্টে ফেরত না আসা স্থানান্তরের সংখ্যা ২০২১ সালের ৫৯১টি থেকে আগের বছর হিসেবে বর্ণিত বছরে ১,৪১৫টিতে বেড়েছে। টেলিযোগাযোগভিত্তিক আর্থিক প্রতারণাসংশ্লিষ্ট অ্যাকাউন্টের ঘটনা একই সময়ে ৫৪১টি থেকে বেড়ে ১,১৪২টি হয়েছে। দুই ক্ষেত্রেই সংখ্যা দ্বিগুণের বেশি বেড়েছে।
বিবরণে সর্বশেষ পূর্ণ বার্ষিক পরিসংখ্যানের বছর ২০২৫ বলা হয়েছে, যদিও বৃদ্ধির তুলনায় আপেক্ষিক বছর-উল্লেখ ব্যবহার করা হয়েছে। পরিসংখ্যানে দেখা যায়, ভুল স্থানান্তরের ক্রমবর্ধমান সংখ্যক ঘটনা অবরুদ্ধ বা সন্দেহজনক অ্যাকাউন্টের সঙ্গে জড়িয়ে পড়ছে। তবে এসব স্থানান্তরের প্রতিটিই অপরাধীর নিয়ন্ত্রণাধীন অ্যাকাউন্টে গেছে, তা এ তথ্য প্রমাণ করে না।
নথিভুক্ত অন্যান্য বাধার মধ্যে ছিল সংশ্লিষ্ট বা সংযুক্ত অ্যাকাউন্টের ২,১৩৯টি ঘটনা, মূল লেনদেনের সঙ্গে অমিলের ১,২৬১টি এবং বন্ধ অ্যাকাউন্টের ১,১৬৫টি ঘটনা। তালিকাভুক্ত কারণগুলোতে মোট ১,০৮,৭৭৯টি ঘটনা রয়েছে; প্রকাশিত বিভাজনে বাকি ১,২৩৬টি নিষ্পত্তিহীন লেনদেনের কারণ ব্যাখ্যা করা হয়নি।
অর্থ ফেরত পেতে সহায়তা যেভাবে কাজ করে
ভুল করে অর্থ পাঠালে গ্রাহক প্রথমে নিজের আর্থিক প্রতিষ্ঠানের কাছে অর্থ ফেরত পাওয়ার উদ্যোগ নিতে বলতে পারেন। সেই অনুরোধে অর্থ ফেরত না এলে, ভুল স্থানান্তর ফেরত-সহায়তা কর্মসূচির আওতায় কোরিয়া ডিপোজিট ইন্স্যুরেন্স করপোরেশনের কাছে আবেদন করা যেতে পারে।
করপোরেশন প্রাপকের সঙ্গে যোগাযোগ করে অর্থ ফেরত দেওয়ার অনুরোধ জানায় এবং প্রয়োজন হলে পেমেন্ট অর্ডারের আবেদন করার মতো উদ্ধারের প্রক্রিয়া শুরু করে। পেমেন্ট অর্ডার হলো ঋণ পরিশোধের অনুরোধ জানাতে আদালতের একটি প্রক্রিয়া; এটি অর্থ উদ্ধারের উপায়, ফেরত পাওয়ার নিশ্চয়তা নয়।
এই কর্মসূচি প্রতিটি ভুল স্থানান্তরের জন্য বিমা নয়। অর্থ উদ্ধার হলে প্রক্রিয়ায় হওয়া প্রকৃত খরচ কেটে বাকি টাকা গ্রাহককে দেওয়া হয়। তাই আবেদন সফল হলেও গ্রাহক মূলত পাঠানো পুরো অর্থ ফেরত পাবেন, এমন নিশ্চয়তা নেই।
প্রকাশিত তথ্য অনুযায়ী, যেসব ক্ষেত্রে প্রাপক মারা গেছেন, দক্ষিণ কোরিয়ায় বসবাস করেন না অথবা অর্থ গ্রহণকারী অ্যাকাউন্টটি প্রতারণা কিংবা অন্য অপরাধের সঙ্গে যুক্ত—সেগুলো সহায়তার আওতার বাইরে। প্রতারণাসংশ্লিষ্ট অ্যাকাউন্টে নিষ্পত্তি না হওয়া স্থানান্তরের সংখ্যা বাড়ায় এই সীমাবদ্ধতাগুলো বিশেষভাবে প্রাসঙ্গিক। সামগ্রিক পরিসংখ্যানে নংহিয়পের কতজন গ্রাহক সহায়তার জন্য আবেদন করেছেন, যোগ্য হয়েছেন বা এর মাধ্যমে অর্থ ফেরত পেয়েছেন, তা দেখানো হয়নি।
স্বল্প অঙ্কের স্থানান্তর উদ্ধার করাও ব্যয়বহুল হতে পারে
ফেরতের অনুরোধের মাধ্যমে অর্থ উদ্ধার না হলে প্রেরক অন্যায়ভাবে অর্জিত অর্থ ফেরত চেয়ে প্রাপকের বিরুদ্ধে দেওয়ানি দাবি জানাতে পারেন। সহজ ভাষায়, বৈধ আইনি ভিত্তি ছাড়া কেউ যে অর্থ পেয়েছেন, তা ফেরত দেওয়ার জন্য আদালতের কাছে আদেশ চাওয়া হয়।
বাস্তব সমস্যা হলো, ভুল স্থানান্তরের অনেক ঘটনায় অঙ্ক এক মিলিয়ন ওন বা তার কম বলে জানা গেছে। দাবি ন্যায্য হলেও মামলা চালানোর সময় ও খরচের কারণে প্রেরকের কাছে আইনি পদক্ষেপ আকর্ষণীয় নাও মনে হতে পারে।
স্থানান্তরের অঙ্ক অনুযায়ী বিভাজন প্রকাশ করা হয়নি, তাই ওই সীমার নিচে থাকা ঘটনার অনুপাত হিসাব করা সম্ভব নয়। মোট অঙ্ক বড় হলেও তা কয়েক লাখ পৃথক লেনদেনের সমষ্টি, যার প্রতিটির অঙ্ক ও অর্থ উদ্ধারের পরিস্থিতি আলাদা।
এ কারণে ছোট অঙ্কের দাবির ক্ষেত্রেও ফেরত-সহায়তা কর্মসূচি প্রাসঙ্গিক; একই সঙ্গে এতে কর্মসূচিটির সীমাবদ্ধতাও স্পষ্ট হয়। গ্রাহককে একা অর্থ উদ্ধারের উদ্যোগ নেওয়ার কিছু ঝামেলা এড়াতে সহায়তা মিলতে পারে, তবে উদ্ধার হওয়া অর্থ থেকে খরচ কাটা হতে পারে বা অর্থ গ্রহণকারী অ্যাকাউন্টটি কর্মসূচির আওতার বাইরে থাকতে পারে।
বাস্তবসম্মত পরিবর্তনের আহ্বান কিমের
পরিসংখ্যান সংগ্রহকারী আইনপ্রণেতা কিম সন-কিয়ো নংহিয়পের গ্রাহকদের বারবার অর্থ হারানোর ঘটনায় উদ্বেগ প্রকাশ করেছেন। তাদের মধ্যে কৃষক ও বয়স্ক ব্যক্তিরাও রয়েছেন, যাদের তিনি আর্থিকভাবে ঝুঁকিপূর্ণ বলে বর্ণনা করেছেন। কোরিয়ান থেকে অনূদিত এক বিবৃতিতে তিনি বলেন:
নংহিয়পের অনেক গ্রাহক কৃষক ও বয়স্ক ব্যক্তিসহ আর্থিকভাবে ঝুঁকিপূর্ণ গোষ্ঠীর হলেও প্রতি বছর বিপুল পরিমাণ অর্থ ভুলবশত স্থানান্তরের ঘটনা ঘটছে, যা উদ্বেগজনক।
প্রাপকের সঙ্গে যোগাযোগ করার অসুবিধার কথা উল্লেখ করে কিম অর্থ ফেরত পাওয়ার হার বাড়াতে বাস্তবসম্মত পদক্ষেপ নেওয়ার আহ্বান জানান। যোগাযোগে ব্যর্থতার ২৬,৫০০টি ঘটনা তার উদ্বেগকে সমর্থন করে, যদিও পরিসংখ্যানে দেখা যায়, অ্যাকাউন্টের বিধিনিষেধ, প্রাপকের অস্বীকৃতি ও বিবিধ কারণের দিকেও আলাদাভাবে নজর দেওয়া দরকার।
তথ্য থেকে দুটি পৃথক কাজের প্রয়োজনীয়তা স্পষ্ট: ভুল অ্যাকাউন্টে অর্থ পৌঁছানো ঠেকানো এবং ভুল হয়ে যাওয়ার পর অর্থ উদ্ধারের ব্যবস্থা উন্নত করা। প্রথম সমস্যার প্রধান কারণ অ্যাকাউন্ট নম্বরের ভুল। যোগাযোগে ব্যর্থতা, আইনি বিধিনিষেধ ও প্রতারণার সঙ্গে যোগসূত্র দ্বিতীয় সমস্যাটিকে জটিল করে তুলছে।
নংহিয়পের কোনো নতুন নির্দিষ্ট কর্মসূচি, বাস্তবায়নের সময়সীমা, আইনসভায় ভোট বা শুনানির তারিখের কথা বিবরণে জানানো হয়নি। কোন যোগাযোগপদ্ধতি ব্যবহার করা হয়েছে, প্রতিটি ঘটনা অনুসরণে কত সময় ব্যয় হয়েছে বা পরে অর্থ ফেরত পাওয়ার ফল কী ছিল—তাও পরিসংখ্যানে নেই। কোন পরিবর্তনে নতুন ভুলের সংখ্যা কমার পাশাপাশি প্রকৃত অর্থ ফেরত বাড়ে, তা মূল্যায়নে এসব অনুপস্থিত তথ্য জরুরি।
মূল তথ্য
- নংহিয়প মিউচুয়াল ফাইন্যান্স ও নংহিয়প ব্যাংকে ২০২১ সাল থেকে ২০২৬ সালের আগস্ট পর্যন্ত ২,৪৯,৯১৭টি ভুল স্থানান্তর নথিভুক্ত হয়েছে, যার মূল্য ৪৮১.৬৭৯ বিলিয়ন ওন।
- ১,১০,০১৫টি নিষ্পত্তিহীন ঘটনার বিপরীতে ২৩৭.৭৮৭ বিলিয়ন ওন ফেরত আসেনি, যা স্থানান্তরিত অর্থের ৪৯.৪ শতাংশ।
- অ্যাকাউন্ট নম্বর লেখার ভুলের কারণে নথিভুক্ত ভুল স্থানান্তরের ৯২.৬ শতাংশ ঘটেছে।
- প্রাপকের সঙ্গে যোগাযোগে ব্যর্থতার কারণে ২৬,৫০০টি নিষ্পত্তিহীন ঘটনা ঘটেছে, যা প্রায় ২৪.১ শতাংশ; এটি সংখ্যাগরিষ্ঠ নয়।
- ২০২১ থেকে ২০২৫ সালের মধ্যে বার্ষিক ভুল স্থানান্তর কমলেও, যে ঘটনা ও অর্থ ফেরত আসেনি তার অনুপাত বেড়েছে।
- আর্থিক প্রতিষ্ঠানের অনুরোধে অর্থ ফেরত না এলে ফেরত-সহায়তা কর্মসূচি অর্থ উদ্ধারে সহায়তা করতে পারে; তবে খরচ কেটে নেওয়া হয় এবং কিছু প্রাপক ও অ্যাকাউন্ট এর আওতার বাইরে।
- কিম সন-কিয়ো বাস্তবসম্মত উন্নয়নের আহ্বান জানিয়েছেন, তবে বাস্তবায়নের কোনো সময়সূচি প্রকাশ করা হয়নি।