২.২ কোয়াড্রিলিয়ন ডং ঘাটতিতে প্রকল্প অর্থায়ন নিয়ে প্রশ্ন
২০২৬ থেকে ২০৩০ সালের মধ্যে অবকাঠামো খাতে হো চি মিন সিটির ৩.১৭ কোয়াড্রিলিয়ন ডংয়ের বেশি প্রয়োজন হবে বলে ধারণা করা হচ্ছে, অথচ নগরীর বাজেট থেকে পাওয়া যেতে পারে প্রায় ৯৭৫ ট্রিলিয়ন ডং। ফলে অন্য উৎস থেকে জোগাড় করতে হবে ২.১৯৫ কোয়াড্রিলিয়ন ডংয়ের বেশি, যা মোট প্রয়োজনের প্রায় ৬৯ শতাংশ। প্রস্তাবিত একটি পৌর বন্ড কাঠামো ২০২৬ সালের ৬ থেকে ১৬ অক্টোবর জনমতের জন্য উন্মুক্ত থাকবে। এর মাধ্যমে হো চি মিন সিটিতে ভিয়েতনাম আন্তর্জাতিক আর্থিক কেন্দ্র ব্যবহার করে অর্থায়নের আরেকটি পথ তৈরি হবে।
সূচিপত্র
- ২.২ কোয়াড্রিলিয়ন ডং ঘাটতিতে প্রকল্প অর্থায়ন নিয়ে প্রশ্ন
- বিভিন্ন হিসাবেই ঘাটতির ব্যাপকতা উঠে এসেছে
- দীর্ঘমেয়াদি অর্থের তুলনায় ব্যাংক ঋণ দ্রুত বাড়ছে
- সরকারি বিনিয়োগে কাজ বাড়ে, ব্যয়ও বাড়ে এবং ঋণের চাহিদায় প্রতিযোগিতা তৈরি হয়
- বিনিয়োগের আগ্রহ বাড়লেই অর্থায়নযোগ্য প্রকল্প নিশ্চিত হয় না
- প্রকল্প বন্ডে বিনিয়োগকারীরা কীভাবে অর্থ ফেরত পাবেন, তা স্পষ্ট থাকতে হবে
- ধাপে ধাপে ঋণ নেওয়ার প্রস্তাব হো চি মিন সিটির
- প্রস্তুতি ও তারল্যই ঠিক করবে নগর কর্তৃপক্ষ বন্ড বিক্রি করতে পারবে কি না
- জ্বালানি অর্থায়নে ক্রেতা ও চুক্তির গুরুত্ব স্পষ্ট
- দেশীয় সঞ্চয়ের জন্য বিশ্বাসযোগ্য বিনিয়োগের পথ দরকার
- মূল কথা
নগরীর এই চ্যালেঞ্জ ভিয়েতনামের বৃহত্তর অর্থায়ন সমস্যারই প্রতিফলন। পরিবহন, জ্বালানি, লজিস্টিকস, ডিজিটাল অবকাঠামো ও জলবায়ু পরিবর্তনের সঙ্গে খাপ খাইয়ে নিতে ১৫ থেকে ২০ বছর বা তারও বেশি সময় বিনিয়োগ করা যায়—এমন অর্থ দরকার। কিন্তু ব্যাংকগুলো মূলত এক বছরের কম মেয়াদি আমানতের মাধ্যমে অর্থ সংগ্রহ করে। দীর্ঘমেয়াদি বিনিয়োগকারীদের মূলধন দেওয়ার আগে নির্ভরযোগ্য রাজস্ব, কার্যকর চুক্তি এবং দায়িত্বের সুস্পষ্ট বিভাজন নিশ্চিত হওয়া প্রয়োজন।
জাতীয় পরিষদ ২০২৬ থেকে ২০৩০ সালের জন্য ৮.২২ কোয়াড্রিলিয়ন ডংয়ের সরকারি বিনিয়োগ অনুমোদন করেছে। তবে শুধু সরকারি বরাদ্দ দিয়ে নির্ধারিত হয় না যে একটি রেলপথ, বিদ্যুৎকেন্দ্র বা বন্যা প্রতিরোধ প্রকল্প বাকি অর্থায়ন আকর্ষণ করতে পারবে কি না। মূল প্রশ্নগুলো ঋণ পরিশোধ নিয়ে: টাকা কোথা থেকে আসবে, সেই অর্থ কতটা নির্ভরযোগ্য হবে এবং নির্মাণ, চাহিদা বা নীতিতে পরিবর্তনে পরিকল্পনা ব্যাহত হলে ক্ষতি কে বহন করবে।
তাই ভিয়েতনামের সামনে পরস্পর-সম্পর্কিত দুটি কাজ রয়েছে। কয়েক দশক ধরে অর্থ জোগাতে পারে এমন বিনিয়োগকারী ও আর্থিক উপকরণ গড়ে তুলতে হবে, পাশাপাশি বিনিয়োগকারীরা মূল্যায়ন করতে পারবেন—এমন প্রকল্পও প্রস্তুত করতে হবে। বন্ডের মেয়াদ দ্রুত শেষ হলে, অনিশ্চিত রাজস্বের ওপর নির্ভর করলে বা বেশির ভাগ বন্ড ব্যাংক নিজেরাই কিনলে আরও বন্ড ইস্যু করে ব্যাংকের ওপর চাপ কমানো কঠিন হবে।
বিভিন্ন হিসাবেই ঘাটতির ব্যাপকতা উঠে এসেছে
বিশ্বব্যাংকের পুঁজিবাজারবিষয়ক প্রতিবেদনে ভিয়েতনামের অবকাঠামো অর্থায়নের বার্ষিক চাহিদা প্রায় ২৫ বিলিয়ন ডলার বলে অনুমান করা হয়েছে, যা মূল্যায়নের সময় জিডিপির ৭ শতাংশের সমান। প্রতিবেদনে বলা হয়েছে, সরকার সর্বোচ্চ দুই-তৃতীয়াংশ জোগাতে পারবে; ফলে বছরে প্রায় ৮.৩ বিলিয়ন ডলার অন্য উৎস থেকে অর্থায়ন করতে হবে। শুধু বেসরকারি অবকাঠামো প্রকল্পগুলোর জন্যই প্রতিবছর জিডিপির ২ থেকে ৪ শতাংশের সমপরিমাণ অর্থায়ন প্রয়োজন বলে অনুমান করা হয়েছিল।
২০২৫ থেকে ২০৩০ সালের গুরুত্বপূর্ণ অবকাঠামো প্রকল্পগুলোর আরেকটি হিসাবে চাহিদা ধরা হয়েছে ২৪৫ বিলিয়ন ডলার, যার মধ্যে সরকারি বিনিয়োগ প্রায় ১৭৬ বিলিয়ন ডলার। এই হিসাব অনুযায়ী, সরকারি বিনিয়োগের বাইরে প্রয়োজন প্রায় ৬৯ বিলিয়ন ডলার এবং মোট অর্থায়নের প্রায় ৭২ শতাংশ আসবে সরকারি খাত থেকে। আরেকটি হিসাবে সরকারি অর্থায়নের অংশ ৭০ শতাংশ বলা হয়েছে, সে ক্ষেত্রে বাকি থাকবে ৭৩.৫ বিলিয়ন ডলার।
এই হিসাবগুলোর আওতা, সময়কাল ও অনুমান এক নয়। ২০৩০ সাল পর্যন্ত নির্বাচিত প্রকল্পগুলোর পরবর্তী মোট হিসাবের সঙ্গে বিশ্বব্যাংকের বার্ষিক মূল্যায়নকে সরাসরি তুলনীয় ধরা উচিত নয়। উভয় হিসাবই একক, সর্বসম্মত জাতীয় অর্থায়ন ঘাটতির বদলে সরকারের সামর্থ্যের বাইরে উল্লেখযোগ্য অর্থায়ন চাহিদার ইঙ্গিত দেয়।
বৃহত্তর অর্থনীতির জন্য প্রয়োজনীয় অর্থায়নের ক্ষেত্রেও এই পার্থক্য গুরুত্বপূর্ণ। জাতীয় আর্থিক ও মুদ্রানীতিবিষয়ক উপদেষ্টা পরিষদের সদস্য ক্যান ভ্যান লুক পাঁচ বছরে মোট বিনিয়োগের চাহিদা ৩৮.৫ কোয়াড্রিলিয়ন ডং বলে অনুমান করেছেন। এর ২২ শতাংশ আসবে রাষ্ট্র থেকে এবং ৭৮ শতাংশ বেসরকারি ও বিদেশি বিনিয়োগ থেকে। এই হিসাব পুরো অর্থনীতির, শুধু অবকাঠামোর নয়।
দীর্ঘমেয়াদি অর্থের তুলনায় ব্যাংক ঋণ দ্রুত বাড়ছে
বিভিন্ন সূচকে ব্যাংকের ওপর নির্ভরতা স্পষ্ট। বিআইডিভির ইনস্টিটিউট ফর ইকোনমিক রিসার্চের হিসাবে, অর্থনীতিতে মোট অর্থায়নের প্রায় ৫০ থেকে ৫১ শতাংশ আসে ঋণ থেকে; শেয়ারবাজার থেকে আসে ৬.৪ শতাংশ এবং করপোরেট বন্ড থেকে ৭ শতাংশ। ক্যান ভ্যান লুকের হিসাব কিছুটা আলাদা: ব্যাংক ঋণ থেকে প্রায় ৪৮ শতাংশ এবং শেয়ার ও করপোরেট বন্ড মিলিয়ে প্রায় ১৫ শতাংশ। এগুলো পৃথক হিসাব হলেও উভয়টিতেই অর্থায়ন ব্যবস্থার প্রায় অর্ধেক জুড়ে রয়েছে ব্যাংক।
২০২৬ সালের জুলাইয়ের শেষে বকেয়া ঋণের পরিমাণ ছিল ২০.২৬ কোয়াড্রিলিয়ন ডং, যা ২০২৫ সালের শেষের তুলনায় ৮.৯৮ শতাংশ বেশি। মোট অর্থায়নের প্রায় ১৬ শতাংশ ছিল মধ্য ও দীর্ঘমেয়াদি, অথচ বকেয়া ঋণের ৪৮.৫ শতাংশই ছিল ওই মেয়াদের। এই ব্যবধান দেখায়, স্বল্পমেয়াদি আমানত নবায়নের ওপর ঋণ কতটা নির্ভরশীল।
আগস্টের ঋণের মোট পরিমাণ নিয়ে প্রতিবেদনগুলোতে পার্থক্য রয়েছে। একটি হিসাবে ২২ আগস্ট পর্যন্ত ঋণের পরিমাণ ২০.৪ কোয়াড্রিলিয়ন ডং, যা ২০২৫ সালের শেষ থেকে বেড়েছে ৯.৭১ শতাংশ। আরেকটি হিসাবে আগস্টে ঋণের পরিমাণ ২০.১ কোয়াড্রিলিয়ন ডং এবং আমানত ১৯.২ কোয়াড্রিলিয়ন ডং। প্রতিবেদনের তারিখ ও আওতা সরাসরি তুলনাযোগ্য ধারাবাহিক তথ্য দেয় না। তাই ঋণ কমেছে—এমন প্রমাণ হিসেবে এসব সংখ্যা উপস্থাপন করা উচিত নয়।
ব্যাংকগুলো সাধারণত তাদের আমানতের মেয়াদের চেয়ে দীর্ঘ সময়ের জন্য ঋণ দেয়। এ প্রক্রিয়াকে মেয়াদ রূপান্তর বলা হয়। সম্পদ থেকে শুরুর বছরগুলোতে সামান্য নগদ এলেও তাতে অতিরিক্ত অর্থ আটকে গেলে ঝুঁকি বাড়ে। এশীয় উন্নয়ন ব্যাংকের সাবেক জ্যেষ্ঠ অর্থনীতিবিদ, অবসরপ্রাপ্ত অর্থনীতিবিদ কুয়ং নগুয়েনের যুক্তি, নিয়ন্ত্রক বিধিতে শিথিলতা তাৎক্ষণিক অর্থায়নের বাধা কমাতে পারে, কিন্তু এই মৌলিক মেয়াদগত অসামঞ্জস্য দূর করতে পারে না।
সরকারি বিনিয়োগে কাজ বাড়ে, ব্যয়ও বাড়ে এবং ঋণের চাহিদায় প্রতিযোগিতা তৈরি হয়
২০২৬ সালের প্রথম নয় মাসে সরকারি বিনিয়োগ বাস্তবায়নের পরিমাণ প্রায় ৬৪৩ ট্রিলিয়ন ডংয়ে পৌঁছেছে, যা ১,০০০ ট্রিলিয়ন ডংয়ের বেশি পরিকল্পনার প্রায় ৬৩ শতাংশ। একই সময়ে জিডিপি প্রবৃদ্ধি ছিল ৯.০১ শতাংশ বলে জানিয়েছে জাতীয় পরিসংখ্যান দপ্তর। পুরো বছরে দুই অঙ্কের প্রবৃদ্ধি অর্জন করতে হলে চতুর্থ প্রান্তিকে প্রবৃদ্ধি ১২.৫ শতাংশ ছাড়াতে হবে।
আন বিন সিকিউরিটিজের বিনিয়োগ ব্যাংকিং বিভাগের পরিচালক ও সিকিউরিটিজ ব্যবসা বিভাগের উপপরিচালক নগুয়েন থে মিন বলেন, ওই লক্ষ্যকে সমর্থন করার জন্য সরকারি বিনিয়োগ দ্রুত বাড়ানোই হাতে থাকা কয়েকটি উপায়ের একটি।
"তাই পুরো বছরে ১০ শতাংশ প্রবৃদ্ধি অর্জনের আর কোনো উপায় নেই, সরকারি বিনিয়োগ বাড়াতেই হবে। বছরের বাকি তিন মাসে এটি প্রবৃদ্ধির চালিকাশক্তি হবে এবং উল্লেখযোগ্য অবদান রাখবে," মিন বলেন।
ঠিকাদারদের পরিস্থিতি তুলনামূলক কঠিন। হোয়া বিন কনস্ট্রাকশন গ্রুপের চেয়ারম্যান লে ভিয়েত হাই বলেন, এক বছর আগের তুলনায় কোম্পানির কাজ দ্বিগুণ হয়েছে এবং ২০২৭ সালে আরও ৫০ শতাংশ বাড়তে পারে। তবে ব্যয় বৃদ্ধিতে মুনাফা কমে আসছে। ভিয়েতনাম অ্যাসোসিয়েশন অব কনস্ট্রাকশন কন্ট্রাক্টরসের চেয়ারম্যান নগুয়েন কুয়ক হিয়েপের হিসাবে, দক্ষ শ্রমিকদের দৈনিক মজুরি ৭০০,০০০ থেকে ১ মিলিয়ন ডং, যেখানে ব্যয় নির্ধারণের মানদণ্ড প্রায় ৩৫০,০০০ ডং। অর্থাৎ প্রকৃত মজুরি ওই মানদণ্ডের প্রায় দুই থেকে ২.৯ গুণ।
এই চাপ নির্মাণের পাশাপাশি অর্থায়নকেও প্রভাবিত করে। প্রকল্প থেকে আয় আসার আগেই ব্যয় বেড়ে গেলে ঋণের প্রয়োজন বাড়তে পারে। অবকাঠামো বিনিয়োগের অর্থায়নের জন্য উৎপাদন ও আবাসন খাতের সঙ্গে প্রতিযোগিতা করতে হয়। মিনের হিসাবে, উৎপাদন খাতে মূলধন ফেরত আসে প্রায় এক বছরে, আবাসনে দুই থেকে তিন বছরে এবং অবকাঠামোতে পাঁচ থেকে ১০ বছরে। এই সময়সীমাগুলো বড় সম্পদের জন্য প্রয়োজনীয় দীর্ঘতর অর্থায়ন মেয়াদ ও পরিচালনকালের সঙ্গে এক নয়।
বিনিয়োগের আগ্রহ বাড়লেই অর্থায়নযোগ্য প্রকল্প নিশ্চিত হয় না
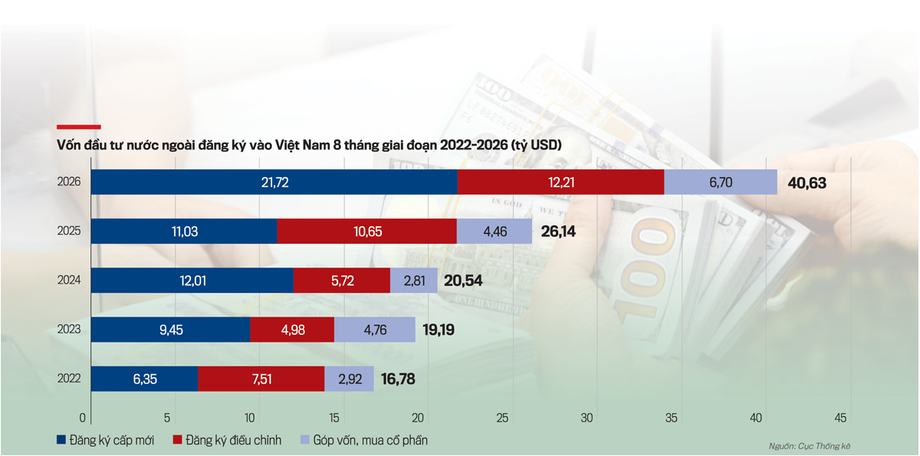
২০২৬ সালের আগস্টের শেষে নিবন্ধিত প্রত্যক্ষ বিদেশি বিনিয়োগের পরিমাণ দাঁড়ায় ৪০.৬৩ বিলিয়ন ডলার, যা এক বছর আগের তুলনায় ৫৫.৪ শতাংশ বেশি। নতুন নিবন্ধিত মূলধনের পরিমাণ ছিল ২১.৭২ বিলিয়ন ডলার, ২,৭৭১টি প্রকল্পে। মূলধন বেড়েছে ৯৬.৮ শতাংশ এবং প্রকল্পের সংখ্যা ৯.৪ শতাংশ। অর্থাৎ নতুন নিবন্ধিত প্রতিটি প্রকল্পে গড় মূলধন বেড়েছে আনুমানিক ৮০ শতাংশ।
এতে বড় বিনিয়োগের প্রতিশ্রুতির ইঙ্গিত মিললেও নিবন্ধিত বিনিয়োগ মানেই বিতরণ করা অর্থ বা অবকাঠামো ঋণের প্রতিশ্রুতি নয়। অর্থায়ন দেওয়ার আগে ঋণদাতাদের চুক্তি, ব্যয়, সম্ভাব্য আয় ও ঋণ পরিশোধের ব্যবস্থা যাচাই করতে হয়।
ফিনরেটিংসের তালিকাভুক্ত ১৯টি অবকাঠামো ও জ্বালানি কোম্পানির ওপর করা জরিপে সম্প্রসারণ এবং অর্থায়নের উপকরণের মধ্যে ব্যবধান দেখা যায়। এসব কোম্পানির সম্মিলিত সম্পদ ২০১৭ সালের ১২০ ট্রিলিয়ন ডং থেকে ২০২৪ সালে বেড়ে ৩৬৪ ট্রিলিয়ন ডং হয়েছে, অর্থাৎ আগের মোটের তিন গুণের কিছু বেশি। সম্পদের ৩৩ থেকে ৩৬ শতাংশই ব্যাংক ঋণ ছিল, আর বন্ডের অংশ প্রায় ১ শতাংশ থেকে বেড়ে ৭ শতাংশে দাঁড়ায়। ২০২২ থেকে ২০২৪ সালের মধ্যে সম্পদ প্রায় ৫০ ট্রিলিয়ন ডং বাড়লেও বন্ড অর্থায়ন প্রকৃত অঙ্কে সামান্যই বেড়েছে।
এসঅ্যান্ডপি গ্লোবাল রেটিংসের অভিষেক ডাংরা বলেন, প্রথম অগ্রাধিকার হলো প্রকল্পের সামগ্রিক ঝুঁকি কমানো, এরপর অবশিষ্ট ঝুঁকিগুলো তা বহনে সবচেয়ে সক্ষম পক্ষগুলোর মধ্যে ভাগ করে দেওয়া। ভিলাফের জ্যেষ্ঠ অংশীদার ট্রান তুয়ান ফং বলেন, চুক্তিতে ঝুঁকির সুস্পষ্ট বণ্টন থাকলে এবং প্রয়োজনীয় সরকারি অনুমোদন মিললে আন্তর্জাতিক অর্থায়ন সম্ভব। উভয় বক্তব্যেই অর্থের সহজলভ্যতার চেয়ে প্রকল্প প্রস্তুতির সঙ্গে অর্থায়ন পাওয়ার সম্পর্ক তুলে ধরা হয়েছে।
প্রকল্প বন্ডে বিনিয়োগকারীরা কীভাবে অর্থ ফেরত পাবেন, তা স্পষ্ট থাকতে হবে
প্রচলিত করপোরেট বন্ডের ঋণ পরিশোধ নির্ভর করে ইস্যুকারী কোম্পানির সক্ষমতার ওপর। অন্যদিকে প্রকল্প বন্ডের ভিত্তি হলো নির্দিষ্ট একটি সম্পদ থেকে আসা নগদ অর্থপ্রবাহ, যা সাধারণত পৃথক একটি আইনি সত্তার অধীনে রাখা হয়। চুক্তি ও আইনি ব্যবস্থা যথাযথভাবে কাজ করলে এ বিভাজন পৃষ্ঠপোষক প্রতিষ্ঠানের অন্য ব্যবসায়িক সমস্যার প্রভাব থেকে বিনিয়োগকারীদের সুরক্ষা দিতে পারে।
বিশ্বব্যাংকের বর্ণনা অনুযায়ী, অবকাঠামো প্রকল্প বন্ডের আসল ও সুদ পরিশোধ করা হয় প্রকল্পের নগদ অর্থপ্রবাহ থেকে। প্রতিবেদনে ২০১৯ সালে ভিয়েতনামের প্রথম এ ধরনের ইস্যুর কথা উল্লেখ করা হয়েছে: একটি বড় বেসরকারি বিদ্যুৎ প্রকল্পের জন্য ১০ বছর মেয়াদি ৬৭৯ মিলিয়ন ডলারের বন্ড। নতুন অবকাঠামো নির্মাণের তুলনায় চালু সম্পদের পুনঃঅর্থায়নে আরও বেশি সুযোগ থাকতে পারে বলেও প্রতিবেদনে বলা হয়েছে, কারণ নতুন নির্মাণে প্রকল্প সম্পন্ন হওয়া ও আয়ের ঝুঁকি বেশি।
এ মডেল কার্যকর করতে হলে রাজস্বের উৎস শনাক্তযোগ্য, সম্পদ ও চুক্তিভিত্তিক অধিকার সুরক্ষিত এবং অর্থ পরিশোধের অগ্রাধিকার সুস্পষ্ট হতে হবে। কোন দায় আগে পরিশোধ হবে এবং অর্থ অন্য ব্যবসায় সরিয়ে নেওয়া যাবে কি না, তা বিনিয়োগকারীদের জানা দরকার। স্বাধীন ক্রেডিট রেটিং ও গ্যারান্টি বিনিয়োগকারীদের নির্দিষ্ট ঝুঁকি মূল্যায়ন বা বহনে সাহায্য করতে পারে, তবে বিশ্বাসযোগ্য ঋণ পরিশোধ পরিকল্পনার বিকল্প হতে পারে না।
ভিয়েতনামের অবকাঠামোর সঙ্গে সংশ্লিষ্ট অনেক বন্ড এখনো মূল কোম্পানির নামে ইস্যু করা হয়, সেগুলোর রেটিং থাকে না এবং দুই বা তিন বছরে মেয়াদ শেষ হয়। বিশ্বব্যাংকের হিসাবে, ২০২১ ও ২০২২ সালে করপোরেট বন্ডের গড় মেয়াদ ছিল ৪.২ বছর, যেখানে সরকারি বন্ডের ছিল ১২.৭ বছর। এই পরিসংখ্যান দুটি ভিন্ন ধরনের উপকরণ নিয়ে, তবে একই সমস্যা তুলে ধরে: অবকাঠামো সম্পদ থেকে আয় আসা শেষ হওয়ার অনেক আগেই করপোরেট অর্থায়নের মেয়াদ প্রায়ই শেষ হয়ে যায়।
সুদের হার নির্ধারণও এই অসামঞ্জস্য বাড়ায়। করপোরেট বন্ডে প্রায়ই ব্যাংক আমানতের সঙ্গে যুক্ত পরিবর্তনশীল সুদের হার থাকে, যার মধ্যে ১২ মাস মেয়াদি আমানতও রয়েছে। ফলে বিনিয়োগকারী ও ইস্যুকারী উভয়ই ব্যাংকের অর্থায়ন পরিস্থিতির পরিবর্তনের ঝুঁকিতে থাকেন। তুলনা হিসেবে ভারতের অভিজ্ঞতা রয়েছে: স্থিতিশীল চুক্তি ও সম্মত মূল্য বজায় রাখার কারণে কিছু প্রতিষ্ঠিত নবায়নযোগ্য জ্বালানি প্রকল্প এখন ২৫ বছর পর্যন্ত মেয়াদি বন্ড ইস্যু করতে পারে।
ধাপে ধাপে ঋণ নেওয়ার প্রস্তাব হো চি মিন সিটির
হো চি মিন সিটির খসড়ায় আর্থিক কেন্দ্রের মাধ্যমে ইস্যু করা পৌর ও প্রকল্প বন্ডকে স্থানীয় সরকার বন্ড হিসেবে শ্রেণিবদ্ধ করার প্রস্তাব রয়েছে। শুধু কোনো সম্পদের রাজস্বের ওপর নির্ভরশীল বেসরকারি প্রকল্প বন্ডের সঙ্গে এর গুরুত্বপূর্ণ পার্থক্য হলো, আসল, সুদ ও সংশ্লিষ্ট ব্যয় সময়মতো পরিশোধের দায়িত্ব থাকবে নগর কর্তৃপক্ষের।
প্রস্তাবে নগর উন্নয়ন আইন-এর ধারা ২৪, উপধারা ১-এর দফা ‘ক’-এর উল্লেখ রয়েছে এবং এটি ২০২৫ সালের ২৭ জুনের জাতীয় পরিষদের রেজল্যুশন ২২২/২০২৫/কিউএইচ১৫-এর সঙ্গে যুক্ত। এতে ডং অথবা অবাধে রূপান্তরযোগ্য বৈদেশিক মুদ্রায় বন্ড ইস্যুর অনুমতি থাকবে। প্রাপ্ত অর্থ কেবল অনুমোদিত প্রকল্পে ব্যয় করা যাবে, যেগুলোর বিনিয়োগ ও পরিবেশসংক্রান্ত প্রক্রিয়া সম্পন্ন হয়েছে।
আর্থিক কেন্দ্রের নির্বাহী সংস্থার উপপ্রধান নগুয়েন হু হুয়ান মধ্যমেয়াদি কর্মসূচির আওতায় একাধিক দফায় বন্ড ইস্যুর প্রস্তাব করেছেন। শুরুতেই সাধারণ নথিপত্র তৈরি করা হবে, আর প্রতিটি ইস্যু নির্ধারণ করা হবে অর্থ ছাড়ের চাহিদা, ঋণ পরিশোধের সক্ষমতা ও বাজার পরিস্থিতির ভিত্তিতে। পৌর গণপরিষদের অনুমোদিত সীমার মধ্যে নগর কর্তৃপক্ষ সময়, আকার, মুদ্রা, মেয়াদ ও লক্ষ্যবাজার সমন্বয় করতে পারবে।
খসড়ায় বার্ষিক কর্মসূচি হালনাগাদ, বিদ্যমান বন্ডের অতিরিক্ত ইস্যু এবং পুনঃক্রয় ও বিনিময়ের মতো ঋণ ব্যবস্থাপনা কার্যক্রমেরও সুযোগ রাখা হয়েছে। ঋণ নেওয়া ঋণ, ঘাটতি ও পরিশোধের সীমার মধ্যে থাকতে হবে। বৈদেশিক মুদ্রায় বন্ড ইস্যুর ক্ষেত্রে হেজিং উপকরণ ব্যবহার করা যেতে পারে, যা বিনিময় হার ও সুদের হারের পরিবর্তন সামলাতে সাহায্য করে, তবে ঋণ নেওয়ার ঝুঁকি দূর করে না।
গুরুত্বপূর্ণ তারিখ ও প্রক্রিয়াগত ধাপগুলো হলো:
- ২৭ জুন ২০২৫: রেজল্যুশন ২২২/২০২৫/কিউএইচ১৫ গৃহীত হয়; প্রস্তাবিত কাঠামোর আইনি ভিত্তির অংশ হিসেবে এর উল্লেখ রয়েছে।
- ৬ থেকে ১৬ অক্টোবর ২০২৬: হো চি মিন সিটির খসড়া রেজল্যুশন নিয়ে পরামর্শ গ্রহণের সময়কাল।
- ৭ অক্টোবর ২০২৬: আর্থিক কেন্দ্র ও আন্তর্জাতিক অর্থায়ন করপোরেশনের আয়োজনে পরামর্শ সভা।
- অনুমোদনের পর: প্রস্তাবিত প্রক্রিয়া অনুযায়ী প্রতিটি ইস্যু পরিকল্পনার জন্য এরপরও প্রস্তুতি, মূল্যায়ন ও অনুমোদন প্রয়োজন হবে।
প্রস্তুতি ও তারল্যই ঠিক করবে নগর কর্তৃপক্ষ বন্ড বিক্রি করতে পারবে কি না
৭ অক্টোবরের পরামর্শ সভায় আন্তর্জাতিক অর্থায়ন করপোরেশনের পৌর অর্থায়নবিষয়ক জ্যেষ্ঠ বিশেষজ্ঞ পাভেল কোচানভ ঋণের পুরো মেয়াদ ধরে, প্রতিকূল পরিস্থিতিসহ, আর্থিক মডেল তৈরির সুপারিশ করেন। নগরীর আয়, ব্যয়, তারল্য, বিদ্যমান ঋণ ও ভবিষ্যতের সম্ভাব্য দায় সম্পর্কে তথ্যের পাশাপাশি ঋণ পরিশোধের জন্য পর্যাপ্ত নিরাপত্তা ব্যবস্থাও বিনিয়োগকারীদের দরকার।
আইএফসির প্রধান বিনিয়োগ কর্মকর্তা নীরজ গুপ্ত সম্ভাব্যতা সমীক্ষা সম্পন্ন, জমি নিশ্চিত, অনুমতি নেওয়া ও প্রয়োজনীয় চুক্তি সম্পাদিত হয়েছে—এমন প্রকল্পকে অগ্রাধিকার দেওয়ার সুপারিশ করেন। প্রকল্পের অর্থ ব্যয় করার সক্ষমতা তৈরির আগেই ঋণ নিলে নির্মাণকাজে তাৎক্ষণিক অগ্রগতি ছাড়াই অর্থায়ন ব্যয় তৈরি হয়। মেট্রো প্রকল্পের ক্ষেত্রে যাত্রীসংখ্যা, স্থান খালি করা এবং অর্থ পরিশোধের দায় কার ওপর থাকবে, তা স্পষ্টভাবে নির্ধারণ করা প্রয়োজন।
হ্যানয় ভিন্ন একটি পৌর বন্ড কর্মসূচি নিয়ে কাজ করছে। ভিয়েতকমব্যাংকের উপপ্রধান নির্বাহী বাখ থান লং ২০২৭ থেকে ২০৩০ সালের মধ্যে সম্ভাব্য অর্থায়ন চাহিদা ১৫০ থেকে ২০০ ট্রিলিয়ন ডং বলে অনুমান করেছেন। নগরীর রেল পরিকল্পনায় ৯৭৯ কিলোমিটার দীর্ঘ ১৮টি লাইন রয়েছে। জুনে নির্মাণ শুরু হয়েছে বলে জানানো পাঁচটি লাইনে বিনিয়োগের পরিমাণ ১.৩ কোয়াড্রিলিয়ন ডংয়ের বেশি।
ভিয়েতকমব্যাংক বিভিন্ন মেয়াদ ও অভিহিত মূল্য, মেয়াদপূর্তির আগে ভাঙানোর সুযোগ এবং বাজার পরিস্থিতি ও সরকারি বন্ডের ফলনের সঙ্গে যুক্ত সুদের হারের প্রস্তাব করেছে। ব্যাংকটি পৌর বন্ডকে প্রথম স্তরের উচ্চ-তারল্যসম্পন্ন সম্পদ হিসেবে বিবেচনা এবং স্টেট ব্যাংকের সঙ্গে লেনদেনের যোগ্য করারও প্রস্তাব দিয়েছে। এগুলো প্রস্তাব, নিশ্চিত নিয়ন্ত্রক পরিবর্তন নয়। বন্ড রাখা ও কেনাবেচা সহজ করাই এসব প্রস্তাবের উদ্দেশ্য, যা দীর্ঘমেয়াদে বন্ড ধরে রাখতে চাওয়া বিনিয়োগকারীদের জন্যও গুরুত্বপূর্ণ।
জ্বালানি অর্থায়নে ক্রেতা ও চুক্তির গুরুত্ব স্পষ্ট
এশীয় উন্নয়ন ব্যাংক ইনস্টিটিউটের সবুজ অর্থায়নবিষয়ক গবেষণায় বিদ্যুতের মূল্য নির্ধারণ, ভিয়েতনাম ইলেকট্রিসিটির ঋণ পরিশোধের সক্ষমতা এবং সবুজ প্রকল্প মূল্যায়নে ব্যাংকের দুর্বলতাকে অর্থায়নের বাধা হিসেবে চিহ্নিত করা হয়েছে। গবেষণার তথ্য ঐতিহাসিক; এর মধ্যে ২০১৮ সালে ইভিএনের বিবি ক্রেডিট রেটিংও রয়েছে। এটিকে বর্তমান রেটিং মূল্যায়ন হিসেবে পড়া উচিত নয়।
তবে অর্থায়নের প্রক্রিয়াটি এখনো প্রকল্প পরিকল্পনার ক্ষেত্রে প্রাসঙ্গিক। নবায়নযোগ্য জ্বালানি সম্পদ নির্ভরযোগ্যভাবে বিদ্যুৎ উৎপাদন করলেও ক্রেতা অর্থ দিতে না পারলে বা চুক্তির মূল্য ব্যয়ের সঙ্গে সামঞ্জস্যপূর্ণ না হলে ঋণ পরিশোধে সমস্যা হতে পারে। গবেষণায় ইভিএনের সম্পদ ও ঋণের মেয়াদগত অসামঞ্জস্যের কথাও উল্লেখ করা হয়েছে: সম্পদের মেয়াদ ২৫ বছর পর্যন্ত, অথচ ঋণের প্রায় অর্ধেকের মেয়াদ পাঁচ বছরের কম।
গবেষণায় প্রাথমিক পর্যায়ের একটি সবুজ বন্ড পরীক্ষামূলক উদ্যোগের বিবরণ রয়েছে। এতে হো চি মিন সিটি ১১টি প্রকল্পের জন্য ১৫ বছর মেয়াদি ৫২৩.৫ বিলিয়ন ডংয়ের বন্ড ইস্যু করেছিল। বা রিয়া ভুং তাউ পাঁচ বছর মেয়াদি ৮০ বিলিয়ন ডংয়ের বন্ড ইস্যুর পরিকল্পনা করেছিল। আনুষ্ঠানিক সবুজ বন্ড বাজার গড়ে তোলার পথে আইনি বিধি, প্রতিবেদন মানদণ্ড এবং স্বাধীন মূল্যায়ন সক্ষমতার ঘাটতির কথাও এতে বলা হয়েছে। শুধু সবুজ তকমা থাকলেই ঋণমান নিশ্চিত হয় না।
দেশীয় সঞ্চয়ের জন্য বিশ্বাসযোগ্য বিনিয়োগের পথ দরকার
বিআইডিভির হিসাবে ভিয়েতনামের সঞ্চয় হার জিডিপির প্রায় ৩৭ শতাংশ, কিন্তু এর বড় অংশ ব্যাংক আমানতেই রয়ে গেছে। ২০২৬ সালের প্রথম প্রান্তিকে বিনিয়োগ ও পেনশন তহবিলের সম্পদ ৮৩৫ ট্রিলিয়ন ডং ছাড়ায়। অন্যদিকে, চারটি লাইসেন্সধারী কোম্পানি পরিচালিত সাতটি তহবিলে স্বেচ্ছামূলক সম্পূরক পেনশন তহবিলের অর্থ ছিল মাত্র প্রায় ২.২১ ট্রিলিয়ন ডং।
এইচএসবিসির আর্থিক প্রতিষ্ঠান ব্যাংকিং বিভাগের পরিচালক তা থি তুয়ে আনহের অনুমান, জীবনবিমা কোম্পানিগুলো ৩০ বিলিয়ন ডলারের বেশি সম্পদ পরিচালনা করলেও দীর্ঘমেয়াদি উপযুক্ত বিনিয়োগের অভাবে রয়েছে। তিনি স্পষ্ট করে বলেছেন, এই অঙ্কটি আনুষ্ঠানিক নয়। এইচএসসির চেয়ারম্যান ইয়োহান নুভেনের হিসাবে, দৈনিক লেনদেনমূল্যের ৮৫ থেকে ৯০ শতাংশ আসে দেশীয় ব্যক্তিগত বিনিয়োগকারীদের কাছ থেকে। এতে দেশীয় প্রাতিষ্ঠানিক বিনিয়োগকারীদের ভিত্তির সীমিত গভীরতা স্পষ্ট হয়।
বিশ্বব্যাংকের অনুমান, পুঁজিবাজার সংস্কারের মাধ্যমে ২০৩০ সালের মধ্যে ৭৮ বিলিয়ন ডলারের বেশি নতুন অর্থায়ন ও বিনিয়োগ আকর্ষণ করা যেতে পারে, যার বেশির ভাগ আসবে কোম্পানিগুলোর জন্য। এটি শর্তসাপেক্ষ সম্ভাবনা, অবকাঠামোর জন্য নিশ্চিত অর্থ নয়। পেনশন, বিমা ও বিনিয়োগ তহবিলের উন্নয়নসহ বিনিয়োগকারী ও আর্থিক উপকরণ—উভয় ক্ষেত্রেই সংস্কারের প্রস্তাব দিয়েছে বিশ্বব্যাংক।
আইনি পরিবর্তনকে প্রতিশ্রুতি থেকে আলাদা করে দেখা দরকার। সংশোধিত সরকারি-বেসরকারি অংশীদারত্বের বিধিতে প্রকল্প কোম্পানিগুলোকে অতীতের আর্থিক বিবরণী ছাড়াই ব্যক্তিগতভাবে বন্ড বিক্রির সুযোগ দেওয়া হয়েছে বলে জানানো হয়েছে। ২০২৫ সালের আগস্টের একটি প্রতিবেদনে জনসাধারণের কাছে বন্ড ইস্যু ও সঙ্গে সঙ্গে তালিকাভুক্তির অনুমতি দেওয়ার আরেকটি ডিক্রিকে আসন্ন বলে উল্লেখ করা হয়েছিল; এর পরবর্তী অবস্থা এখানে নিশ্চিত নয়। অর্থ উপমন্ত্রী নগুয়েন ডুক চি বলেছেন, সিকিউরিটিজ আইন সংশোধন ২০২৬ সালের অক্টোবরে জাতীয় পরিষদে জমা দেওয়ার পরিকল্পনা রয়েছে।
ব্যাংকের তারল্য বাড়ানোর ব্যবস্থা আরেকটি পৃথক পথ। প্রতিবেদনে বলা হয়েছে, সার্কুলার ৫০/২০২৬ অনুযায়ী ঋণ-আমানত অনুপাতের সর্বোচ্চ সীমা ধাপে ধাপে ৮৫ শতাংশ থেকে ৯৫ শতাংশে উন্নীত হবে; এ প্রক্রিয়া শুরু হবে ২০২৮ সালের ১ অক্টোবর। তারল্যসংক্রান্ত শর্ত সাপেক্ষে এর আগেও তা কার্যকর হতে পারে। ব্যাংককে সহজে ঋণ দেওয়ার সুযোগ করে দিলেই কয়েক দশক ধরে অবকাঠামোর ঝুঁকি বহন করতে আগ্রহী বিনিয়োগকারী তৈরি হয় না। অর্থায়নে প্রকৃত বৈচিত্র্য আনতে ব্যাংকের বাইরের ক্রেতা, নির্ভরযোগ্য প্রকল্প রাজস্ব এবং গ্যারান্টি ও বাজেট সহায়তার দায়িত্বে স্বচ্ছতা দরকার।
মূল কথা
- ২০২৬ থেকে ২০৩০ সালের মধ্যে হো চি মিন সিটির অবকাঠামো খাতে ৩.১৭ কোয়াড্রিলিয়ন ডংয়ের বেশি প্রয়োজন, যার প্রায় ৩১ শতাংশ বাজেট থেকে আসবে।
- নগরীর পৌর বন্ড কাঠামো এখনো প্রস্তাব পর্যায়ে; জনমত নেওয়ার সময় নির্ধারিত হয়েছে ২০২৬ সালের ৬ থেকে ১৬ অক্টোবর।
- ভিয়েতনামের অবকাঠামো অর্থায়নের হিসাবগুলোতে আওতার পার্থক্য থাকলেও সবগুলোতেই সরকারি অর্থায়নের বাইরেও বড় চাহিদা রয়েছে।
- আমানতের মেয়াদ ও অবকাঠামো অর্থায়নের চাহিদার মধ্যে বড় অসামঞ্জস্য থাকা সত্ত্বেও ব্যাংকই অর্থায়নের প্রধান উৎস।
- প্রকল্প বন্ডের জন্য শনাক্তযোগ্য রাজস্ব, কার্যকর চুক্তি, অর্থ পরিশোধের সুস্পষ্ট অগ্রাধিকার এবং ঝুঁকির নির্দিষ্ট বণ্টন দরকার।
- উপযুক্ত সম্পদ ও বিনিয়োগকারীদের সুরক্ষা গড়ে উঠলে পেনশন, বিমা ও বিনিয়োগ তহবিল দীর্ঘমেয়াদি অর্থ জোগাতে পারে।