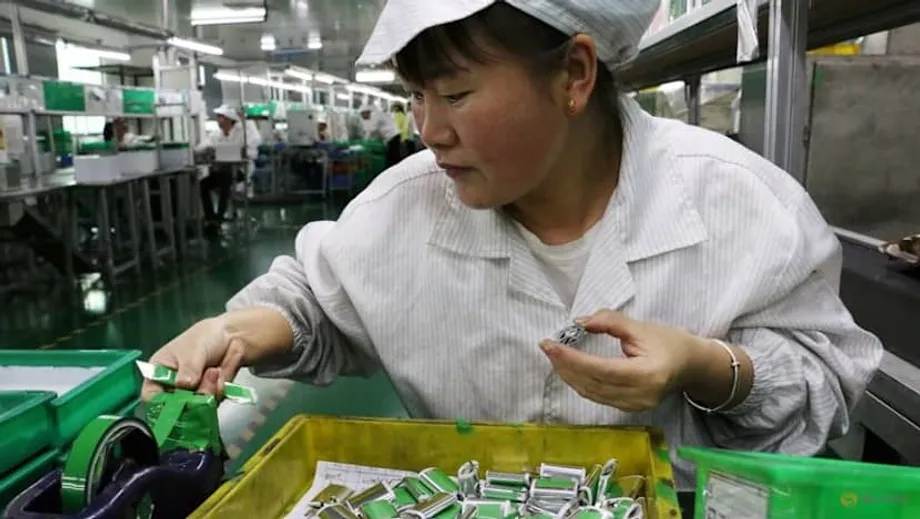
বৈদ্যুতিক যানবাহনের বিপ্লবের অদৃশ্য শ্বাসরোধ
বার্লিনের সড়ক থেকে ক্যালিফোর্নিয়ার মহাসড়ক পর্যন্ত, পরিবহনের বৈশ্বিক শব্দচিত্রে মৌলিক রূপান্তর ঘটছে। বিশ্বজুড়ে সরকার পরিবহন খাতের কার্বন নিঃসরণ কমাতে উদ্যোগী হওয়ায় পেট্রল ইঞ্জিনের জায়গা নিচ্ছে বৈদ্যুতিক মোটর। তবে এই দৃশ্যমান পরিবর্তনের আড়ালে রয়েছে ক্ষমতার এমন এক কেন্দ্রীভবন, যা কম দৃশ্যমান হলেও এর প্রভাব অনেক বেশি সুদূরপ্রসারী। কোন কোন দেশের কাছে লিথিয়ামের মজুত আছে, বিশ্ব যখন সেদিকেই নজর দিচ্ছে, তখন বৈদ্যুতিক গাড়ির ভবিষ্যৎ নিয়ন্ত্রণের প্রকৃত লড়াই চলছে রাসায়নিক কারখানাগুলোতে, যেখানে কাঁচা খনিজকে ব্যাটারি তৈরির উপযোগী যৌগে রূপান্তর করা হয়।
সূচিপত্র
- বৈদ্যুতিক যানবাহনের বিপ্লবের অদৃশ্য শ্বাসরোধ
- খনির চেয়ে পরিশোধন কেন বেশি গুরুত্বপূর্ণ
- সম্পদে সমৃদ্ধ, প্রক্রিয়াজাতকরণে পিছিয়ে
- দামের অস্থিরতা ও উৎপাদন হ্রাস
- রপ্তানি নিষেধাজ্ঞায় সরবরাহ ব্যাহত হলে
- ব্যবহৃত ব্যাটারির পরেও চীনের নিয়ন্ত্রণ
- পশ্চিমা দেশগুলো কি এই নির্ভরতা কাটাতে পারবে?
- বিকল্প ও দীর্ঘ সময়সীমা
- যা জানা দরকার
লন্ডনভিত্তিক মূল্য-তথ্য সংস্থা ও ব্যাটারি সরবরাহ শৃঙ্খলবিষয়ক বিশেষজ্ঞ প্রতিষ্ঠান বেঞ্চমার্ক মিনারেল ইন্টেলিজেন্সের (বিএমআই) তথ্য অনুযায়ী, বর্তমানে বিশ্বের মোট লিথিয়াম রাসায়নিক পরিশোধন সক্ষমতার ৬০ থেকে ৭০ শতাংশ চীনের নিয়ন্ত্রণে। অথচ লিথিয়াম সম্পদের পরিমাণের দিক থেকে বিশ্বে চীনের অবস্থান মাত্র নবম। এই বৈপরীত্য পরিচ্ছন্ন জ্বালানিতে রূপান্তরের একটি গুরুতর দুর্বলতা তুলে ধরে: খনির মালিক হওয়া মানেই সরবরাহ শৃঙ্খল নিয়ন্ত্রণ করা নয়।
লিথিয়াম ও বৈশ্বিক হার্ড রক খনি নিয়ে কাজ করা বিএমআইয়ের গবেষণা বিশ্লেষক লুক ব্রাউন বলেন, হার্ড রক প্রক্রিয়াজাতকরণে চীনের নিয়ন্ত্রণ বিশেষভাবে নিরঙ্কুশ। ব্রাউন সিএনএকে বলেন, “হার্ড রক প্রক্রিয়াজাতকরণ সক্ষমতায় চীনের আধিপত্য পুরোপুরি।” এ কেন্দ্রীভবন গুরুত্বপূর্ণ, কারণ পরিশোধনের পর্যায়েই ব্যয় নির্ধারিত হয় এবং সরবরাহের নির্ভরযোগ্যতা নিশ্চিত হয়। ফলে কাঁচা খনিজ থেকে বৈদ্যুতিক গাড়ি তৈরির যাত্রায় এটিই হয়ে ওঠে নির্ণায়ক সংকটপূর্ণ ধাপ।
খনির চেয়ে পরিশোধন কেন বেশি গুরুত্বপূর্ণ
লিথিয়াম উত্তোলন আর ব্যাটারি তৈরির উপযোগী করে তোলার মধ্যে পার্থক্যটি জ্বালানি রূপান্তরের সবচেয়ে বেশি ভুল-বোঝা দিকগুলোর একটি। বিশ্বে লিথিয়াম সরবরাহ মূলত আসে দুটি উৎস থেকে: অস্ট্রেলিয়া ও আফ্রিকার কিছু অঞ্চলে প্রধানত উত্তোলিত হার্ড রক স্পোডিউমিন এবং দক্ষিণ আমেরিকার “লিথিয়াম ত্রিভুজ” অঞ্চলের ভূগর্ভস্থ লবণাক্ত সমতল থেকে তোলা লিথিয়ামসমৃদ্ধ ব্রাইন।
বিএমআইয়ের তথ্য অনুযায়ী, ২০২৫ সালে খনি থেকে উত্তোলিত লিথিয়ামের প্রায় ৩১ শতাংশ এসেছে অস্ট্রেলিয়া থেকে, এরপর দক্ষিণ আমেরিকা ২৭ শতাংশ, চীন ২১ শতাংশ এবং আফ্রিকা ১৯ শতাংশ। তবে এই কাঁচামালের বড় অংশই প্রক্রিয়াজাত করার জন্য চীনে যায়। ব্যাটারি মূল্য শৃঙ্খলবিষয়ক বিশেষজ্ঞ এবং গাড়ি নির্মাতা ও বিনিয়োগকারীদের পরামর্শক শ্রীনিবাস পপুরি বলেন, “খনি থেকে পাওয়া যায় লিথিয়ামযুক্ত পাথর বা ব্রাইন, কিন্তু ব্যাটারি সরবরাহ শৃঙ্খল চলে কঠোর মানদণ্ড পূরণকারী লিথিয়াম কার্বনেট ও লিথিয়াম হাইড্রক্সাইডের ওপর।”
এই মধ্যবর্তী ধাপের গুরুত্ব বোঝাতে পপুরি তেলশিল্পের সঙ্গে তুলনা করেন। তিনি বলেন, “খনি থেকে পাওয়া যায় অপরিশোধিত তেল। পরিশোধনের মাধ্যমে পাওয়া যায় পেট্রল ও ডিজেল, যা কঠোর মানদণ্ড পূরণ করে এবং ইঞ্জিনে নির্ভরযোগ্যভাবে কাজ করে। লিথিয়ামের ক্ষেত্রেও একই রকম। তুলনামূলকভাবে অনিয়মিত কাঁচামালকে পরিশোধন করে এমন রাসায়নিক পদার্থে রূপান্তর করা হয়, যার অমিশ্রণ কঠোরভাবে নিয়ন্ত্রিত এবং ভৌত বৈশিষ্ট্য ধারাবাহিক।” এই প্রক্রিয়ায় সামান্য তারতম্যও ব্যাটারির কার্যক্ষমতা, উৎপাদনের ফলন ও আয়ুষ্কালে প্রভাব ফেলে, যা সরাসরি গাড়ি নির্মাতাদের ব্যয় ও সরবরাহের নির্ভরযোগ্যতাকে প্রভাবিত করে।
এই রূপান্তরের কারিগরি জটিলতাকে কোনোভাবেই খাটো করে দেখা যায় না। রাসায়নিক প্রক্রিয়াজাতকরণে প্রচুর শক্তি লাগে, এতে উচ্চ কারিগরি দক্ষতার প্রয়োজন হয় এবং প্রতিষ্ঠিত শিল্পকেন্দ্রের বাইরে এর উৎপাদন বাড়ানো কঠিন। চীনের পরিশোধনকেন্দ্রগুলো এমন সমন্বিত শিল্পব্যবস্থার সুবিধা পায়, যেখানে যন্ত্রপাতি সরবরাহকারী, প্রকৌশলী, রাসায়নিক প্রতিষ্ঠান ও ব্যাটারি নির্মাতারা পাশাপাশি কাজ করে। এতে ব্যয় কমে এবং উৎপাদনের সময়সীমা সংকুচিত হয়, যা অন্যত্র বিচ্ছিন্ন কারখানার পক্ষে অর্জন করা কঠিন।
সম্পদে সমৃদ্ধ, প্রক্রিয়াজাতকরণে পিছিয়ে
লিথিয়াম যেখানে পাওয়া যায় আর যেখানে তা ব্যাটারি তৈরির উপযোগী হয়, সেই ভৌগোলিক অমিলের কারণে এমন কাঠামোগত নির্ভরতা তৈরি হয়েছে, যা কাটিয়ে ওঠা কঠিন। দক্ষিণ আমেরিকার ব্রাইন প্রকল্পগুলোতে প্রায়ই রাসায়নিক পণ্য উৎপাদিত হয়। তবে বিএমআইয়ের ব্রাউন বলেন, “চীনের বাইরে উৎপাদিত রাসায়নিক পণ্যের সিংহভাগই আসে দক্ষিণ আমেরিকার ব্রাইন প্রকল্পগুলো থেকে, যেগুলো সাধারণত সমন্বিত কারখানা।” অর্থাৎ, এসব কারখানার উৎপাদন তাদের নিজস্ব কাঁচামালের সঙ্গে যুক্ত এবং তৃতীয় পক্ষের কাঁচামাল প্রক্রিয়াজাত করার জন্য তা পাওয়া যায় না।
দক্ষিণ আমেরিকার এই উৎপাদিত পণ্যেরও প্রায়ই আরও প্রক্রিয়াজাতকরণ প্রয়োজন হয়। সেখানকার রাসায়নিক উৎপাদনের প্রায় অর্ধেক ব্যাটারি-মান পূরণ করতে পারে না এবং আরও পরিশোধন দরকার হয়, যা প্রায়ই চীনে করা হয়। হার্ড রক লিথিয়ামও বৃহত্তর পরিসরে একই ধারা অনুসরণ করে। হার্ড রক কাঁচামালের জন্য চীন প্রধানত অস্ট্রেলিয়া ও আফ্রিকার ওপর নির্ভরশীল; ঘনীভূত আকরিক জাহাজে করে চীনের রাসায়নিক কারখানায় পাঠানো হয়, যেখানে তা লিথিয়াম কার্বনেট বা লিথিয়াম হাইড্রক্সাইডে রূপান্তরিত হয়।
ব্যাটারি-মানের পর্যায়ে উন্নীত হওয়ার পর লিথিয়াম এমন একটি পরবর্তী সরবরাহ শৃঙ্খলে প্রবেশ করে, যার বড় অংশই চীনে কেন্দ্রীভূত। বিএমআইয়ের তথ্য অনুযায়ী, বিশ্বে ক্যাথোডের সক্রিয় উপাদানের উৎপাদনের প্রায় ৮৬ শতাংশ এবং ব্যাটারি সেল উৎপাদনের ৮৫ শতাংশ চীনের নিয়ন্ত্রণে। এই উল্লম্ব সমন্বয়ের ফলে রাসায়নিক কারখানা থেকে দ্রুত ব্যাটারি যানবাহনে সরবরাহ করা যায়, প্রায়ই একই শিল্পকেন্দ্রের ভেতরেই। এতে এমন দক্ষতা তৈরি হয়, যা পশ্চিমা সরবরাহ শৃঙ্খল এখনো অনুকরণ করতে পারে না।
আন্তর্জাতিক জ্বালানি সংস্থার (আইইএ) ২০২৫ সালের গ্লোবাল ক্রিটিক্যাল মিনারেলস আউটলুক নিশ্চিত করছে, এ কেন্দ্রীভবন কমার বদলে বাড়ছে। ২০২০ থেকে ২০২৪ সালের মধ্যে প্রায় সব গুরুত্বপূর্ণ খনিজের পরিশোধন ভৌগোলিকভাবে আরও কেন্দ্রীভূত হয়েছে। লিথিয়ামের ক্ষেত্রে, শীর্ষ তিন পরিশোধনকারী দেশের গড় বাজার-অংশ ২০২০ সালের প্রায় ৮২ শতাংশ থেকে বেড়ে ২০২৪ সালে ৮৬ শতাংশ হয়েছে, যার বেশির ভাগ প্রবৃদ্ধিই এসেছে চীনের কারণে।
দামের অস্থিরতা ও উৎপাদন হ্রাস
বাজারে অস্থিরতা দেখা দিলে পরিশোধনের সংকটপূর্ণ ধাপটি সবচেয়ে স্পষ্ট হয়। ২০২১ থেকে ২০২৪ সালের মধ্যে লিথিয়ামের দামে ব্যাপক উত্থান-পতন ঘটে, যা বৈশ্বিক সরবরাহ শৃঙ্খলের ভঙ্গুরতা প্রকাশ করে। আইইএর তথ্য অনুযায়ী, বৈদ্যুতিক গাড়ির চাহিদা বাড়ায় ২০২১ ও ২০২২ সালে দাম আট গুণ বেড়েছিল। এরপর ২০২৪ সাল নাগাদ তা ৮০ শতাংশের বেশি কমে যায়।
এই অস্থিরতার কারণে পুরো শিল্পে ব্যাপকভাবে উৎপাদন কমাতে হয়। চীনের বৃহত্তম ব্যাটারি নির্মাতা কনটেম্পোরারি অ্যাম্পেরেক্স টেকনোলজি (সিএটিএল) উৎপাদন ব্যয় বেশি ও দাম নিম্নমুখী হওয়ায় জিয়াংসি প্রদেশে লিথিয়াম কার্যক্রম কমিয়ে দেয়। জিয়াংসি জিউলিং লিথিয়াম খনি ইউনিটে উৎপাদন স্থগিত করে, আর গ্লোবাল লিথিয়াম রিসোর্সেসসহ অস্ট্রেলিয়ার খনি কোম্পানিগুলো সম্ভাব্যতা সমীক্ষার কাজ কমিয়ে দেয়। আর্কেডিয়াম লিথিয়াম ঘোষণা করে, ২০২৫ সালের মাঝামাঝি নাগাদ অস্ট্রেলিয়ায় তাদের মাউন্ট ক্যাটলিন স্পোডিউমিন প্রকল্প পরিচর্যা ও রক্ষণাবেক্ষণের জন্য বন্ধ রাখা হবে।
সিঙ্গাপুরভিত্তিক আর্কেন ক্যাপিটাল অ্যাডভাইজর্সের পরিচালক ওয়াই জে লি ২০২৩ থেকে ২০২৫ সময়কালকে “লিথিয়ামের জন্য বেশ যন্ত্রণাদায়ক শীতকাল” বলে বর্ণনা করেন। তবে তিনি মনে করেন, জ্বালানি রূপান্তরের সামগ্রিক প্রেক্ষাপটে এই মন্দা ছিল স্বল্পস্থায়ী। তিনি বলেন, “যা ঘটেছে তা হলো, মূলধনের অভাবে বহু লিথিয়াম উন্নয়নকারী তাদের প্রকল্প স্থগিত রাখতে বাধ্য হয়েছে, ফলে কয়েক বছর দেরি হয়েছে।” বিনিয়োগ স্থবিরতার প্রভাব ভবিষ্যৎ সরবরাহের নিরাপত্তায় পড়বে, কারণ আজকের বিলম্বিত প্রকল্পগুলোই আগামী দিনে সরবরাহ ঘাটতির কারণ হবে।
লিথিয়াম রূপান্তর প্রক্রিয়ায় পরিবেশগত বিধি মেনে চলার উল্লেখযোগ্য ব্যয় রয়েছে, যা বিনিয়োগের অনিশ্চয়তা বাড়ায়। এ প্রক্রিয়ায় বর্জ্য ও অবশিষ্ট পদার্থ তৈরি হয়, যেগুলোর সতর্ক ব্যবস্থাপনা দরকার। ফলে প্রকল্পের সময়সীমা ও ব্যয়ের ক্ষেত্রে অনুমোদন এবং বর্জ্য পরিশোধন ক্রমেই গুরুত্বপূর্ণ হয়ে উঠছে। নাম প্রকাশে অনিচ্ছুক এক শীর্ষ চীনা লিথিয়াম উৎপাদক বলেন, “উজানের খনি থেকে সরবরাহ স্থিতিশীল হলেই শিল্প শৃঙ্খল স্বাভাবিকভাবে এগোতে পারে।” তিনি আরও বলেন, বিভিন্ন পর্যায়ের ব্যয় ও প্রক্রিয়ার পরিপক্বতা দাম এবং সরবরাহের মান, দুটোকেই প্রভাবিত করে।
রপ্তানি নিষেধাজ্ঞায় সরবরাহ ব্যাহত হলে
চীনে পরিশোধন সক্ষমতা কেন্দ্রীভূত থাকায় সরবরাহে আকস্মিক ধাক্কার ঝুঁকি তৈরি হয়, বিশেষত সম্পদসমৃদ্ধ দেশগুলো রপ্তানি সীমিত করে নিজেদের সম্পদ থেকে আরও বেশি মূল্য আহরণের চেষ্টা করলে। ২০২৫ সালের ২৫ ফেব্রুয়ারি জিম্বাবুয়ে সব ধরনের লিথিয়াম কনসেনট্রেট রপ্তানিতে তাৎক্ষণিক স্থগিতাদেশ ঘোষণা করে; এর মধ্যে পথে থাকা চালানও ছিল। এতে চীনের শিল্প মহলে উদ্বেগ ছড়ায় এবং রাতারাতি লিথিয়ামের দামে উল্লম্ফন ঘটে।
বিশ্বে খনি থেকে উত্তোলিত লিথিয়াম সরবরাহের প্রায় ১০ শতাংশ এবং চীনে প্রক্রিয়াজাত লিথিয়ামের প্রায় ১৫ শতাংশ জিম্বাবুয়ে থেকে আসে। দেশটি প্রথমে ২০২৭ সালের জানুয়ারি থেকে নিষেধাজ্ঞা কার্যকরের পরিকল্পনা করেছিল, কিন্তু দেশে প্রক্রিয়াজাতকরণ বাধ্যতামূলক করতে সময় এগিয়ে আনে। জিম্বাবুয়ের তথ্য মন্ত্রণালয়ের নিক মাংওয়ানা বলেন, “মূল্য সংযোজনের প্রস্তুতির বদলে কিছু পক্ষ ব্যাপক খনন কার্যক্রমে নেমে পড়ে, সময়সীমার আগে যত বেশি সম্ভব কাঁচা লিথিয়াম উত্তোলন ও রপ্তানি করতে চায়।” এর ফলে মজুত গড়ে তোলার ঘটনাকে তিনি দেশের অর্থনৈতিক ভবিষ্যতের “লুণ্ঠন” বলে নিন্দা করেন।
বিজনেস ইনসাইডার আফ্রিকার বর্ণনায়, নিষেধাজ্ঞাটি চীনের জন্য “সরাসরি সরবরাহে ধাক্কা” তৈরি করে। চীনের বিশাল পরিশোধন সক্ষমতা সচল রাখতে দেশটি আফ্রিকা ও অস্ট্রেলিয়া থেকে আমদানি করা হার্ড রক স্পোডিউমিন কনসেনট্রেটের ওপর ব্যাপকভাবে নির্ভরশীল। সিচুয়ান ইয়াহুয়া ইন্ডাস্ট্রিয়াল গ্রুপ ও ঝেজিয়াং হুয়াইয়ু কোবাল্টের মতো চীনা প্রতিষ্ঠান স্থানীয় প্রক্রিয়াজাতকরণের শর্ত পূরণে জিম্বাবুয়েতে লিথিয়াম সালফেট কারখানা তৈরি করছে। তবে এসব কারখানা কেবল মধ্যবর্তী প্রক্রিয়াজাতকরণের ধাপ, চীনের শিল্পব্যবস্থা থেকে পূর্ণ স্বাধীনতা নয়।
বতসোয়াভিত্তিক কেমকোর প্রতিষ্ঠাতা কালিস্টো রাডিথিপা বলেন, কাঁচা কনসেনট্রেটের চেয়ে লিথিয়াম সালফেটের মূল্য বেশি, ফলে স্বাগতিক সরকারের রাজস্বও বাড়ে। তবে সেন্টার ফর ন্যাচারাল রিসোর্সেস গভর্ন্যান্সের ফারাই মাগুউর মতো সমালোচকদের সতর্কবার্তা, এ ধরনের কৌশলে “স্থানীয় শিল্পায়নের ভ্রম” তৈরি হতে পারে, অথচ চীনা প্রতিষ্ঠানগুলোর ওপর নির্ভরতা আরও গভীর হবে; তাদের অগ্রাধিকার স্থানীয় উন্নয়নের দীর্ঘমেয়াদি লক্ষ্যের সঙ্গে নাও মিলতে পারে।
ব্যবহৃত ব্যাটারির পরেও চীনের নিয়ন্ত্রণ
শুধু প্রাথমিক লিথিয়াম উৎপাদনেই চীনের আধিপত্য সীমাবদ্ধ নয়। বৈদ্যুতিক গাড়ির বাজার পরিণত হওয়ার সঙ্গে সঙ্গে সরবরাহের নিরাপত্তায় ব্যাটারি পুনর্ব্যবহার ক্রমেই গুরুত্বপূর্ণ হয়ে উঠছে। বেঞ্চমার্ক মিনারেল ইন্টেলিজেন্সের তথ্য অনুযায়ী, ২০২৫ সালে চীনে ৩৬ লাখ টন বাতিল ব্যাটারি প্রক্রিয়াজাত হওয়ার পূর্বাভাস রয়েছে, যা প্রাথমিক প্রক্রিয়াজাতকরণের বৈশ্বিক সক্ষমতার ৭৮ শতাংশ এবং ব্ল্যাক মাস পরিশোধন সক্ষমতার ৮৯ শতাংশ।
ব্যবহৃত ব্যাটারি কুচিয়ে তৈরি ব্ল্যাক মাস থেকে নতুন ক্যাথোডে পুনর্ব্যবহারের জন্য মূল্যবান লিথিয়াম, নিকেল ও কোবাল্ট পুনরুদ্ধার করতে অত্যাধুনিক পরিশোধন দরকার। ২০২২ সালে ৮ লাখ ৯৫ হাজার টন থেকে বেড়ে ২০২৫ সালে এই উপাদান পরিশোধনে চীনের সক্ষমতা ২৫ লাখ টনে পৌঁছাবে বলে ধারণা করা হচ্ছে। এর বিপরীতে, ব্ল্যাক মাস পরিশোধনে উত্তর আমেরিকার সক্ষমতা মাত্র ২১ হাজার টন এবং ইউরোপের ২৮ হাজার টন।
পুনর্ব্যবহারে এই আধিপত্যের ফলে ব্যাটারি ব্যবহারের মেয়াদ শেষ হলেও উপাদানগুলো চীনের নিয়ন্ত্রিত সরবরাহ শৃঙ্খলে ফিরে যায়। ফাস্টমার্কেটসের তথ্য অনুযায়ী, চীনের পুনর্ব্যবহার শিল্প অতিরিক্ত সক্ষমতার চ্যালেঞ্জের মুখে রয়েছে; কিছু পরিশোধন ইউনিট মাত্র ২০ থেকে ৩০ শতাংশ সক্ষমতায় চলছে। তবে ২০২৫ সালের জুলাই থেকে কার্যকর হতে যাওয়া ব্ল্যাক মাসের নতুন জাতীয় মান আমদানি বৈধ করে এবং উৎপাদনের অভিন্ন মান চালুর মাধ্যমে সরবরাহ শৃঙ্খলকে শক্তিশালী করবে বলে আশা করা হচ্ছে।
এই কেন্দ্রীভবন বিশ্বজুড়ে পুনর্ব্যবহারকারী প্রতিষ্ঠানগুলোর জন্য দীর্ঘমেয়াদি অর্থনৈতিক চ্যালেঞ্জ তৈরি করছে। ব্যাটারির রাসায়নিক গঠন নিকেল-কোবাল্ট-ম্যাঙ্গানিজ (এনসিএম) থেকে লিথিয়াম-আয়রন-ফসফেটে (এলএফপি) রূপান্তরিত হওয়ায় পুনর্ব্যবহারযোগ্য উপাদানের স্বাভাবিক মূল্য কমে যায়। ফাস্টমার্কেটসের জ্যেষ্ঠ ব্যাটারি পুনর্ব্যবহার বিশ্লেষক লুক সুইনি বলেন, “নিকেল ও কোবাল্ট না থাকায় এলএফপি ব্যাটারি পুনর্ব্যবহারের অর্থনৈতিক যুক্তি নষ্ট হয়ে যায়।” এ অর্থনৈতিক চাপ চীনের তুলনায় পিছিয়ে থাকা দেশগুলোর পুনর্ব্যবহারকারীদের ওপর তুলনামূলকভাবে বেশি পড়ে; তারা আগে থেকেই চীনের বৃহৎ পরিসরের সুবিধার সঙ্গে পাল্লা দিতে হিমশিম খাচ্ছে।
পশ্চিমা দেশগুলো কি এই নির্ভরতা কাটাতে পারবে?
কেন্দ্রীভূত সরবরাহ শৃঙ্খলের কৌশলগত দুর্বলতা উপলব্ধি করে যুক্তরাষ্ট্র ও ইউরোপ লিথিয়াম পরিশোধন দেশে ফিরিয়ে আনার জোরালো উদ্যোগ নিয়েছে। টেসলা ২০২৫ সালের জানুয়ারিতে টেক্সাসের করপাস ক্রিস্টির কাছে তাদের লিথিয়াম পরিশোধন কারখানায় উৎপাদন শুরু করে। তাদের নিজস্ব বৈদ্যুতিক গাড়ি উৎপাদনের জন্য ব্যাটারি-মানের লিথিয়াম তৈরি করাই এর লক্ষ্য। ডাচ সরবরাহকারী এএমজি ব্রাজিল থেকে স্পোডিউমিন চীনে পাঠিয়ে প্রক্রিয়াজাত করে, এরপর জার্মানিতে পরবর্তী ধাপের কাজ চালায়; এতে চীনের বাইরে বিকল্পের সীমাবদ্ধতা স্পষ্ট হয়।
তবে বিশ্লেষকেরা সতর্ক করে বলেছেন, সক্ষমতা বাড়ানোর ঘোষণা মানেই সরবরাহের নিরাপত্তা নয়। বিএমআইয়ের ব্রাউন বলেন, “যেসব প্রকল্প সম্প্রতি চালু হয়েছে, সেগুলো এখনো উৎপাদন বাড়ানোর পর্যায়ে রয়েছে এবং তাদের উৎপাদন নামমাত্র সক্ষমতার অনেক নিচে।” শ্রীনিবাস পপুরি মনে করেন, অর্থবহ বহুমুখীকরণের জন্য শুধু কারখানা গড়লেই হবে না। তিনি বলেন, “এমন কারখানা দরকার, যেগুলো উচ্চ ফলনে স্থিতিশীলভাবে চলবে, ধারাবাহিক মানের ব্যাটারি-উপযোগী উপাদান উৎপাদন করবে, বড় ক্যাথোড ও সেল নির্মাতাদের কাছ থেকে অনুমোদন পাবে এবং অর্থায়নের সহায়তায় দীর্ঘমেয়াদি ক্রয়চুক্তি থাকবে।”
কাঠামোগত চ্যালেঞ্জগুলো কারিগরি সক্ষমতার বাইরেও বিস্তৃত। আর্কেন ক্যাপিটাল অ্যাডভাইজর্সের লি মনে করেন, সমান্তরাল সরবরাহ শৃঙ্খল গড়ার পশ্চিমা উদ্যোগে “কাঠামোগতভাবেই ব্যয় বেশি হবে” এবং “যুক্তরাষ্ট্র ও ইউরোপীয় দেশগুলোর ধারণার চেয়ে অনেক বেশি সময় লাগবে।” আইইএর তথ্য অনুযায়ী, সরবরাহ বহুমুখীকরণের প্রকল্পগুলোর মূলধনি ব্যয় সাধারণত বিদ্যমান উৎপাদকদের তুলনায় ৫০ শতাংশ বেশি। অন্যদিকে, দামের অস্থিরতা ও অর্থনৈতিক অনিশ্চয়তা বেসরকারি বিনিয়োগে বাধা দেয়।
সাম্প্রতিক নীতিগত পরিবর্তনগুলো এই উদ্যোগকে আরও জটিল করেছে। ব্যাটারি ও বৈদ্যুতিক গাড়ির জন্য অর্থায়ন ও প্রণোদনা দেওয়া যুক্তরাষ্ট্রের মুদ্রাস্ফীতি হ্রাস আইনের (আইআরএ) বড় অংশ বাতিল হওয়ায় বিনিয়োগকারীদের আগ্রহ কমেছে। এদিকে, চীনা প্রতিষ্ঠানগুলো ভর্তুকিযুক্ত ঋণের সুবিধা পায়। এইডডেটার গবেষণা অনুযায়ী, শেয়ারবাজারে তালিকাভুক্ত চীনের শীর্ষ ১০টি খনি কোম্পানি গড়ে ৩.৭ শতাংশ কার্যকর সুদে ঋণ পায়, যেখানে তাদের বিদেশি প্রতিযোগীদের সুদ ৭.১ শতাংশ। অর্থায়নের এ সুবিধা চীনা প্রতিষ্ঠানগুলোকে অস্থিরতা ও কম মুনাফা সহ্য করে স্বল্পমেয়াদি লাভের বদলে কৌশলগতভাবে বাজার সম্প্রসারণকে অগ্রাধিকার দিতে সহায়তা করে।
বিকল্প ও দীর্ঘ সময়সীমা
আগামী পাঁচ থেকে দশ বছরে বৈদ্যুতিক গাড়ির ব্যাটারি থেকে লিথিয়াম বাদ পড়ার সম্ভাবনা কম। তবে বিকল্প প্রযুক্তির বিকাশ হচ্ছে। লিথিয়াম-আয়ন উৎপাদন প্রক্রিয়ার সঙ্গে মিল থাকায় সোডিয়াম-আয়ন ব্যাটারিকে সবচেয়ে সম্ভাবনাময় বিকল্প মনে করা হচ্ছে, যদিও এর শক্তি ঘনত্ব কম এবং নির্দিষ্ট কিছু ব্যবহারের জন্যই উপযোগী। সোডিয়াম-আয়ন ও এলএফপি ব্যাটারির গুরুত্বপূর্ণ কাঁচামাল উচ্চ বিশুদ্ধতার ম্যাঙ্গানিজ সালফেটের ৯৫ শতাংশ এবং বিশুদ্ধ ফসফরিক অ্যাসিডের ৭৫ শতাংশ বর্তমানে চীনে উৎপাদিত হয়। ফলে এই পরিবর্তন হলেও সরবরাহ শৃঙ্খল চীনের মধ্য দিয়েই চলবে।
যুক্তরাষ্ট্রে অভ্যন্তরীণ উৎপাদন এখনো নেভাদার একটি বাণিজ্যিক-পরিসরের কার্যক্রমেই সীমিত, যদিও টেক্সাসের স্ম্যাকওভার ফরমেশন ব্রাইনের সম্ভাবনাময় উৎস হিসেবে উঠে এসেছে। এক্সনমোবিল ও শেভরন ওই অঞ্চলে জমি অধিগ্রহণ করেছে; ২০২৭ সালে সেখানে উৎপাদন শুরু হতে পারে। তবে পানির ব্যবহার ও বিষাক্ত রাসায়নিক ব্যবস্থাপনা নিয়ে পরিবেশগত উদ্বেগ, আর অনুমোদনে বিলম্বের কারণে আগামী কয়েক বছরেও দেশের অভ্যন্তরীণ সরবরাহ খুব সীমিত থাকবে বলে ধারণা করা হচ্ছে।
হংকংয়ের ইন্টারন্যাশনাল ইন্টেলিজেন্ট ভেহিকল ইঞ্জিনিয়ারিং অ্যাসোসিয়েশনের ডেভিড ঝাং মনে করেন, বর্তমান সুবিধার ভিত্তিতে চীন আরও পাঁচ থেকে দশ বছর এগিয়ে থাকতে পারবে। তবে তিনি সতর্ক করেন, “কিন্তু সংকটপূর্ণ ধাপটি বদলে যাবে।” তাঁর ধারণা, সরবরাহ শৃঙ্খল থেকে লিথিয়াম পুরোপুরি হারিয়ে যাবে না; বরং বিভিন্ন রাসায়নিক প্রক্রিয়ার মধ্যে বা অন্যান্য মধ্যবর্তী কাঁচামালের ক্ষেত্রে সীমাবদ্ধতা স্থানান্তরিত হতে পারে।
আইইএর পূর্বাভাস অনুযায়ী, ২০৩৫ সালেও পরিশোধিত উপাদান সরবরাহকারী শীর্ষ তিন দেশের গড় বাজার-অংশ সামান্য কমে ৮২ শতাংশ হবে, যা কার্যত ২০২০ সালের কেন্দ্রীভবনের মাত্রায় ফিরে যাবে। উপাদানের সরবরাহ বহুমুখীকরণের বাস্তব প্রভাব দেখা দিতে ২০২০-এর দশকের শেষভাগ এবং ২০৩০-এর দশক পর্যন্ত সময় লাগতে পারে। তাই নিকট ভবিষ্যতে বৈশ্বিক বৈদ্যুতিক গাড়িতে রূপান্তর চীনের পরিশোধন সক্ষমতার ওপর নির্ভরশীল থাকবে।
যা জানা দরকার
- বিশ্বে লিথিয়াম সম্পদের দিক থেকে নবম অবস্থানে থেকেও চীন বৈশ্বিক লিথিয়াম রাসায়নিক পরিশোধন সক্ষমতার ৬০-৭০% নিয়ন্ত্রণ করে, যা বৈদ্যুতিক গাড়ির সরবরাহ শৃঙ্খলে গুরুতর সংকটপূর্ণ ধাপ তৈরি করেছে।
- পরিশোধন কারিগরিভাবে জটিল ও শক্তি-নিবিড় কাজ। এর জন্য অত্যাধুনিক শিল্পব্যবস্থা দরকার, যা চীন কয়েক দশকে গড়ে তুলেছে এবং পশ্চিমা প্রতিযোগীদের পক্ষে দ্রুত অনুকরণ করা কঠিন।
- অস্ট্রেলিয়া (খনি থেকে উত্তোলনের ৩১%), দক্ষিণ আমেরিকা (২৭%) ও আফ্রিকা (১৯%) থেকে পাওয়া কাঁচা লিথিয়ামের বড় অংশ ব্যাটারি-মানের কার্বনেট ও হাইড্রক্সাইডে রূপান্তরের জন্য চীনে যায়।
- ২০২২ থেকে ২০২৪ সালের মধ্যে লিথিয়ামের দাম ৮০%-এর বেশি কমে যায়। এতে বিশ্বজুড়ে উৎপাদন কমাতে হয় এবং নতুন প্রকল্প বিলম্বিত হয়; ২০২৮ সালের আগে বাজার ঘুরে দাঁড়ানোর আশা নেই।
- ২০২৫ সালের ফেব্রুয়ারিতে জিম্বাবুয়ের কাঁচা লিথিয়াম রপ্তানি নিষেধাজ্ঞা সম্পদ-জাতীয়তাবাদের ঝুঁকি এবং আফ্রিকার হার্ড রক সরবরাহের ওপর নির্ভরশীল চীনা পরিশোধনকারীদের সরবরাহ শৃঙ্খলের দুর্বলতা তুলে ধরে।
- ব্যাটারি পুনর্ব্যবহারেও চীনের আধিপত্য রয়েছে; বিশ্বের ব্ল্যাক মাস পরিশোধন সক্ষমতার ৮৯% দেশটির নিয়ন্ত্রণে। ফলে মেয়াদোত্তীর্ণ ব্যাটারির উপাদানও চীনের নিয়ন্ত্রিত সরবরাহ শৃঙ্খলে ফিরে যায়।
- টেক্সাসে টেসলার পরিশোধনাগারসহ পশ্চিমা বহুমুখীকরণ উদ্যোগগুলো কাঠামোগত ব্যয়-অসুবিধার (মূলধনি ব্যয় ৫০% বেশি) ও উৎপাদন বাড়ানোর কারিগরি চ্যালেঞ্জের মুখে। এসব উদ্যোগের প্রভাব ২০২০-এর দশকের শেষভাগ বা ২০৩০-এর দশকের আগে দেখা যাবে না।
- যুক্তরাষ্ট্র তার লিথিয়ামের ৯৭% আমদানি করে, প্রধানত আর্জেন্টিনা ও চিলি থেকে। তবে ব্যাটারি-মানের উপাদান তৈরির জন্য এখনো চীনে প্রক্রিয়াজাতকরণ দরকার হয়, ফলে নির্ভরতা একাধিক স্তরে রয়ে গেছে।