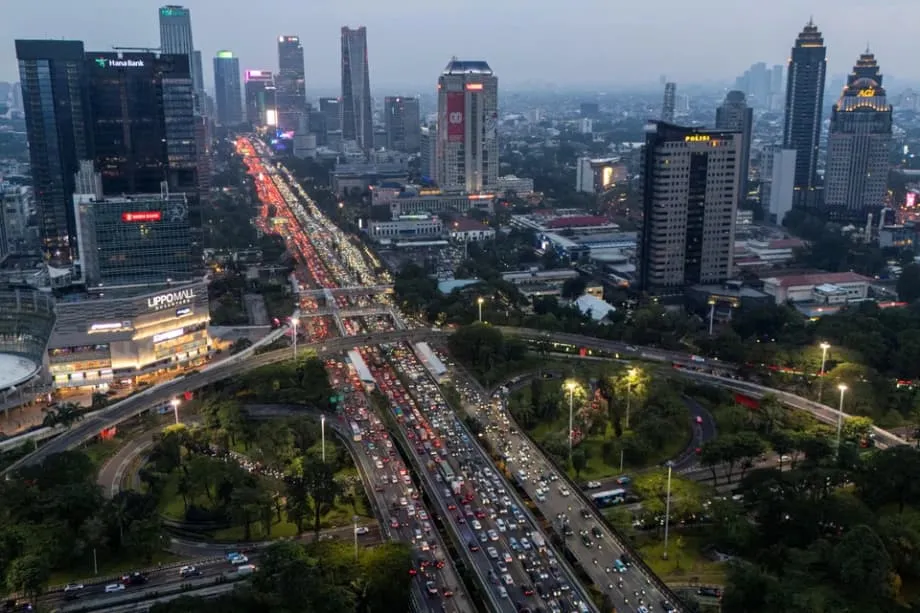
আস্থার ১২০ বিলিয়ন ডলারের ক্ষয়
ইন্দোনেশিয়ার আর্থিক বাজার কয়েক দশকের মধ্যে সবচেয়ে বড় বিশ্বাসযোগ্যতার ধাক্কা খেয়েছে। ২০২৬ সালের জানুয়ারির শেষ দিক থেকে দেশটির শেয়ারবাজারের মূল্য প্রায় ১২০ বিলিয়ন ডলার কমেছে। বিশ্বব্যাপী সূচক প্রদানকারী প্রতিষ্ঠান MSCI সতর্ক করে যে দক্ষিণ-পূর্ব এশিয়ার বৃহত্তম অর্থনীতিটি ফ্রন্টিয়ার মার্কেটে পুনঃশ্রেণিবদ্ধ হওয়ার ঝুঁকিতে রয়েছে। ইন্দোনেশীয় শেয়ারের তথ্যের স্বচ্ছতা ও মালিকানা কাঠামো নিয়ে মৌলিক উদ্বেগের কথা উল্লেখ করে এ সতর্কতা দেওয়া হয়। শুধু ফেব্রুয়ারির প্রথম সপ্তাহেই জাকার্তা কম্পোজিট ইনডেক্স (JCI) ৪.৭৩% ধসে পড়ে, বাজার মূলধন থেকে প্রায় ৭০৫ ট্রিলিয়ন রুপিয়াহ (৪১.৬ বিলিয়ন ডলার) মুছে যায় এবং ১৯৯৮ সালের এশীয় আর্থিক সংকটের পর দেখা যায়নি এমন লেনদেন স্থগিতের ঘটনা ঘটে।
সূচিপত্র
এই বিক্রির চাপ সাময়িক বাজার সংশোধনের চেয়েও বড় কিছু। এটি বৈশ্বিক বিনিয়োগকারী ও ইন্দোনেশীয় নিয়ন্ত্রকদের মধ্যে প্রাতিষ্ঠানিক আস্থার ভাঙন নির্দেশ করে। MSCI তাৎক্ষণিকভাবে অন্তর্বর্তী ব্যবস্থা কার্যকর করে, বিদেশি অন্তর্ভুক্তি-অনুপাতের সব বৃদ্ধি স্থগিত করে এবং MSCI Investable Market Index-এ নতুন শেয়ার যোগ করা বন্ধ রাখে। FTSE Russell-ও একই পথে হেঁটে ২০২৬ সালের মার্চের সূচক পুনঃভারসাম্যায়ন পিছিয়ে ২২ মে ২০২৬ নির্ধারণ করে। এর ফলে বৈশ্বিক প্যাসিভ বিনিয়োগ পোর্টফোলিওতে ইন্দোনেশীয় শেয়ারের অন্তর্ভুক্তি বাড়ার সম্ভাব্য অগ্রযাত্রা কার্যত থেমে যায়।
শেয়ারবাজারের সংকটের পাশাপাশি Moody's Ratings ৫ ফেব্রুয়ারি ২০২৬ ইন্দোনেশিয়ার সার্বভৌম ঋণমানের পূর্বাভাস নেতিবাচক করে, নীতিনির্ধারণে পূর্বানুমেয়তা কমে যাওয়া এবং সুশাসন নিয়ে উদ্বেগের কথা উল্লেখ করে। প্রতি মার্কিন ডলারের বিপরীতে রুপিয়াহ ঐতিহাসিক সর্বনিম্নের কাছাকাছি, ১৬,৮২৫-এ নেমেছে। বিশ্লেষকদের সতর্কবার্তা, ১৭,০০০-এর সীমা অতিক্রম করলে মুদ্রাটির জন্য তা হবে সম্পূর্ণ অজানা পরিস্থিতি। ২০২৫ সালেই ইন্দোনেশীয় শেয়ার থেকে ১ বিলিয়ন ডলার তুলে নেওয়া বিদেশি বিনিয়োগকারীরা সংকট ঘনীভূত হওয়ার সঙ্গে সঙ্গে অর্থ প্রত্যাহার আরও বাড়িয়েছেন। অর্থমন্ত্রী Purbaya Yudhi Sadewa অস্থিরতাকে মৌলিক দুর্বলতা নয়, সাময়িক বাজার-ধাক্কা হিসেবে তুলে ধরার চেষ্টা করেছেন; তবে তাঁর আশ্বাস পুঁজি প্রত্যাহার ঠেকাতে পারেনি।
সূচক স্থবির হলে: কারিগরি সংকটের ব্যাখ্যা
বাজারের অস্থিরতার কেন্দ্রে রয়েছে কারিগরি হলেও অত্যন্ত গুরুত্বপূর্ণ একটি ধারণা: ফ্রি-ফ্লোটের স্বচ্ছতা। ফ্রি-ফ্লোট বলতে কোনো কোম্পানির শেয়ারের সেই অংশকে বোঝায়, যা কৌশলগত বিনিয়োগকারী, সরকার বা কোম্পানির অভ্যন্তরীণ ব্যক্তিদের হাতে না থেকে প্রকৃতপক্ষে জনসাধারণের লেনদেনের জন্য উন্মুক্ত। MSCI ও FTSE Russell-এর মতো বৈশ্বিক সূচক প্রদানকারীরা তাদের সূচকে কোনো শেয়ারের অন্তর্ভুক্তির পরিমাণ নির্ধারণে নির্ভুল ফ্রি-ফ্লোট তথ্যের ওপর নির্ভর করে। এর ওপরই নির্ভর করে প্যাসিভ বিনিয়োগ তহবিলের মাধ্যমে আসা বিলিয়ন বিলিয়ন ডলারের পুঁজি কীভাবে বরাদ্দ হবে।
আন্তর্জাতিক বিনিয়োগকারীদের সঙ্গে MSCI-এর পরামর্শে ইন্দোনেশিয়ার কেন্দ্রীয় সিকিউরিটিজ ডিপোজিটরি (KSEI) ও ইন্দোনেশিয়া স্টক এক্সচেঞ্জ (IDX) সংরক্ষিত তথ্যের ওপর আস্থা কমে যাওয়ার বিষয়টি উঠে আসে। শেয়ারহোল্ডারদের শ্রেণিবিন্যাস নিয়ে দীর্ঘদিনের উদ্বেগের কথা জানান বিনিয়োগকারীরা। তাঁদের সন্দেহ, সমন্বিত লেনদেনের আচরণ মূল্য নির্ধারণকে বিকৃত করতে পারে। ইন্দোনেশিয়ার অনেক কোম্পানির মালিকানা কাঠামো এখনো অস্পষ্ট, ফলে বিদেশি বিনিয়োগকারীদের পক্ষে প্রকৃত বাজার-তারল্য নির্ধারণ এবং বিনিয়োগের সত্যিকারের মূল্যায়ন কঠিন হয়ে পড়েছে।
ফ্রন্টিয়ার মার্কেটে নামিয়ে দেওয়ার সম্ভাব্য প্রভাব মর্যাদার ক্ষতির চেয়ে অনেক বেশি। বিশ্লেষকদের ধারণা, পুনঃশ্রেণিবিন্যাস হলে বিদেশি তহবিল থেকে ২৫ বিলিয়ন থেকে ৫০ বিলিয়ন ডলার পর্যন্ত পুঁজি বেরিয়ে যেতে পারে। ইন্দোনেশিয়ায় তালিকাভুক্ত কোম্পানির জন্য ন্যূনতম ফ্রি-ফ্লোটের শর্ত ৭.৫%, যা মালয়েশিয়ার ২৫% সীমার তুলনায় অনেক কম; মালয়েশিয়ার এই হার হংকংয়ের মতো উন্নত বাজারের কাছাকাছি। এই কাঠামোগত দুর্বলতার কারণে মালিকানা কেন্দ্রীভূত থেকে গেছে, যা এমন ঝুঁকি তৈরি করেছে—বৈশ্বিক বিনিয়োগকারীরা আর তা মেনে নিতে রাজি নন।
এর জবাবে ইন্দোনেশীয় কর্তৃপক্ষ ন্যূনতম ফ্রি-ফ্লোটের শর্ত ১৫%-এ উন্নীত করা এবং মালিকানা প্রকাশের সীমা ১%-এ নামিয়ে আনার অঙ্গীকার করেছে। ২০২৬ সালের মার্চের মধ্যে এসব ব্যবস্থা পুরোপুরি কার্যকর হওয়ার কথা। তথ্যের বিস্তারিত বাড়াতে IDX মাসিক ফ্রি-ফ্লোট প্রতিবেদন প্রকাশ এবং বিনিয়োগকারীদের শ্রেণিবিন্যাসের ধরন উন্নত করা শুরু করেছে। তবে এসব সংস্কার দীর্ঘস্থায়ী কাঠামোগত পরিবর্তনের ইঙ্গিত, নাকি সাময়িক সংকট মোকাবিলার পদক্ষেপ—তা নিয়ে বাজার এখনো সন্দিহান।
কেন্দ্রীয় ব্যাংকের স্বাধীনতা ও নীতির পূর্বানুমেয়তা
কারিগরি বাজার সংস্কার যখন শিরোনামে প্রাধান্য পাচ্ছে, তখন এর পেছনের সুশাসন-সংক্রান্ত উদ্বেগই আস্থার বৃহত্তর ক্ষতির কারণ হয়েছে। প্রেসিডেন্ট Prabowo Subianto-র প্রশাসনের একের পর এক সিদ্ধান্ত বিনিয়োগকারীদের অস্থির করেছে; এসব সিদ্ধান্তে পরিকল্পিত অর্থনৈতিক ব্যবস্থাপনার বদলে তাৎক্ষণিক ও খাপছাড়া নীতিনির্ধারণের ইঙ্গিত মিলেছে। গত মাসে প্রেসিডেন্টের ভাতিজা Thomas Djiwandono-কে Bank Indonesia-র ডেপুটি গভর্নর হিসেবে নিয়োগ দেওয়ার ঘটনায় কেন্দ্রীয় ব্যাংকের স্বাধীনতা ও প্রাতিষ্ঠানিক স্বজনপ্রীতি নিয়ে আশঙ্কা স্পষ্ট হয়ে ওঠে।
Djiwandono-র মনোনয়নের পরপরই প্রতি মার্কিন ডলারের বিপরীতে রুপিয়াহ রেকর্ড সর্বনিম্ন ১৬,৯৮৫-এ নেমে যায়। প্রেসিডেন্টের সঙ্গে পারিবারিক সম্পর্ক থাকা সত্ত্বেও তিনি নিয়োগটিকে যোগ্যতাভিত্তিক বলে আত্মপক্ষ সমর্থন করেন। Moody's-এর ঋণমানের পূর্বাভাস অবনতির সঙ্গে একই সময়ে এ নিয়োগ হওয়ায় মুদ্রা ও রাজস্ব প্রতিষ্ঠান নিয়ে আস্থার সংকট আরও ঘনীভূত হয়। জাকার্তায় Ormit Kelola Nusantara-র উপদেষ্টা Fauzan Luthsa নীতিগত পরিবেশকে ক্রমেই হিসাব করা কঠিন বলে বর্ণনা করেন:
খাপছাড়া নীতি বাজারকে সুরক্ষা দেয় না, বরং এমন পরিস্থিতি তৈরি করে যার মূল্য নির্ধারণ অসম্ভব। সবচেয়ে বড় ঝুঁকি হলো, নীতি বারবার পরিস্থিতির প্রতিক্রিয়ায় বদলাচ্ছে এবং ক্রমাগত পরিবর্তিত হচ্ছে।
Prabowo-র বিস্তৃত রাজস্ব কর্মসূচি ঋণদাতা ও শেয়ারবাজারের বিনিয়োগকারীদের উদ্বেগ আরও বাড়িয়েছে। প্রশাসনের ২০ বিলিয়ন ডলারের বিনা মূল্যে স্কুলে খাবার কর্মসূচি রাজনৈতিকভাবে জনপ্রিয় হলেও কয়েক দশকের ঘাটতি নিয়ন্ত্রণকে দুর্বল করার ঝুঁকি রয়েছে। কর্তৃপক্ষ বাজেট ঘাটতির সর্বোচ্চ সীমা মোট দেশজ উৎপাদনের ৩%-এ উন্নীত করেছে এবং ২০২৬ সালের জানুয়ারিতে সরকারের ব্যয় বাড়ানোর কারণে বিরল বাজেট ঘাটতি দেখা গেছে। ইন্দোনেশিয়ার Institute for Development of Economics and Finance-এর সামষ্টিক অর্থনীতি ও অর্থায়ন কেন্দ্রের প্রধান Muhammad Rizal Taufikurahman বলেন, বাজারের কাছে অন্য সবকিছুর চেয়ে পূর্বানুমেয়তা বেশি জরুরি:
স্বল্প মেয়াদে বাজার প্রবৃদ্ধি-সহায়ক নীতি চাইছে না; ঝুঁকির হিসাব করতে তাদের যা দরকার, তা হলো পূর্বানুমেয়তা। পুনরুদ্ধারের প্রমাণ নীতিগত ঘোষণা নয়, বরং ধারাবাহিকতার রেকর্ড: নিয়ন্ত্রক কোনো অপ্রত্যাশিত সিদ্ধান্ত ছাড়া টানা দুই থেকে তিন প্রান্তিক।
আঞ্চলিক পুঁজি প্রত্যাহার: মালয়েশিয়ার বিকল্প
ইন্দোনেশিয়ার বাজারে তীব্র অস্থিরতার মধ্যে প্রতিবেশী মালয়েশিয়া আঞ্চলিক পুঁজি পুনর্বণ্টনের প্রধান সুবিধাভোগী হয়ে উঠেছে। Hong Leong Investment Bank Research মালয়েশিয়াকে ASEAN-এর “নিরাপদ আশ্রয়” হিসেবে চিহ্নিত করেছে। এর পেছনে তারা রাজনৈতিক স্থিতিশীলতা, বাজারের গভীরতা এবং নিয়ন্ত্রক স্বচ্ছতার কথা বলেছে, যা ইন্দোনেশিয়ার বর্তমান অস্থিরতার সঙ্গে স্পষ্টভাবে বিপরীত। গবেষণা প্রতিষ্ঠানটির মতে, মালয়েশিয়ার কাঠামোগত সুবিধা দেশটিকে কম মুনাফা ও কম ঝুঁকির সিঙ্গাপুর এবং বেশি ঝুঁকির ইন্দোনেশিয়ার মাঝামাঝি অবস্থানে রেখেছে।
সুশাসন-সংক্রান্ত বাস্তব সূচকগুলোই মালয়েশিয়ার আকর্ষণের ভিত্তি। দেশটিতে ন্যূনতম ফ্রি-ফ্লোটের শর্ত ২৫%, যা উন্নত বাজারের সমতুল্য। এতে বিনিয়োগকারীরা তারল্য ও প্রকৃত বাজারদরে আস্থা পান। ২০২৫ সালে ASEAN-4 বাজারগুলো—মালয়েশিয়া, ইন্দোনেশিয়া, থাইল্যান্ড ও ফিলিপাইন—থেকে বিদেশি শেয়ার বিনিয়োগের ১০.৩ বিলিয়ন ডলার বেরিয়ে গেলেও, এ অঞ্চলের সবচেয়ে স্থিতিশীল রাজনৈতিক পরিবেশ থাকা সত্ত্বেও মালয়েশিয়া থেকে প্রত্যাহার হওয়া অর্থের পরিমাণ ছিল এর ৫০%।
আঞ্চলিক পরিবর্তনের জবাবে মালয়েশিয়ার শেয়ারবাজার শক্তিশালী ফল দেখিয়েছে। ২০২৬ সালের জানুয়ারিতে দৈনিক গড় লেনদেনের পরিমাণ ৩.৪ বিলিয়ন রিঙ্গিত হয়েছে, যা ২০২৫ সালের প্রতিটি মাসের তুলনায় বেশি। ২০২৫ সালের ডিসেম্বরে রিঙ্গিত-মূল্যায়িত বন্ডে বিদেশি বিনিয়োগের প্রবাহ ৩ বিলিয়ন রিঙ্গিতে পৌঁছায়। ইন্দোনেশিয়া যখন MSCI-এর পর্যালোচনার মুখে, তখন MSCI Emerging Markets সূচকে ASEAN-এর বৃহত্তম অংশীদার হিসেবে মালয়েশিয়ার অবস্থান বৈশ্বিক তহবিলগুলোকে জাকার্তার স্বচ্ছতা-সংক্রান্ত ঝুঁকি ছাড়াই এ অঞ্চলে বিনিয়োগের একটি সহজ বিকল্প দিচ্ছে।
প্রয়োগমূলক ব্যবস্থা ও নেতৃত্বে রদবদল
বাজারের মর্যাদা হারানোর অস্তিত্বগত ঝুঁকির মুখে ইন্দোনেশীয় কর্তৃপক্ষ নিয়ন্ত্রক সংস্কারের সঙ্গে অস্বাভাবিক কঠোর ফৌজদারি ব্যবস্থা মিলিয়ে জোরালো পদক্ষেপ নিয়েছে। MSCI-এর সতর্কবার্তার পর এক বিকেলেই স্টক এক্সচেঞ্জ ও আর্থিক সেবা কর্তৃপক্ষের (OJK) পাঁচ জ্যেষ্ঠ কর্মকর্তা পদত্যাগ করেন। তাঁদের মধ্যে IDX-এর ব্যবস্থাপনা পরিচালক Iman Rachman-ও ছিলেন; বাজারে ঘটে যাওয়া ঘটনার ব্যক্তিগত দায় নিয়ে তিনি পদত্যাগ করেন। দ্রুত এই পদত্যাগগুলো জবাবদিহির পরিচয় দিলেও সংকটের সময় প্রাতিষ্ঠানিক ধারাবাহিকতা নিয়ে উদ্বেগ তৈরি করেছে।
প্রধান অর্থনৈতিক মন্ত্রী Airlangga Hartarto বাজার কারসাজির বিরুদ্ধে কঠোর পদক্ষেপের অঙ্গীকার করেছেন। দাম কারসাজির সন্দেহে পুলিশ কয়েকজন ব্রোকারেজ নির্বাহীকে গ্রেপ্তার করেছে। কিছু বিনিয়োগকারী এসব পদক্ষেপকে স্বাগত জানালেও, কথিত শেয়ার কারসাজির জন্য হঠাৎ জরিমানা আরোপের ঘটনাও ঘটেছে, যা নিয়ন্ত্রক বিধিতে আকস্মিক পরিবর্তনের আশঙ্কা বাড়িয়েছে। পদত্যাগী কর্মকর্তাদের অস্থায়ী স্থলাভিষিক্তরা ফ্রি-ফ্লোট ও মালিকানা প্রকাশের নিয়ম সংস্কারের প্রস্তাব দিয়েছেন। তবে পরামর্শের ভিত্তিতে নয়, দ্রুত ও প্রতিক্রিয়াশীলভাবে তা বাস্তবায়নের ধরন আন্তর্জাতিক পর্যবেক্ষকদের পুরোপুরি আশ্বস্ত করতে পারেনি।
ইন্দোনেশিয়ার সার্বভৌম সম্পদ তহবিল Danantara নিজেকে বাজার স্থিতিশীল করার শক্তি হিসেবে তুলে ধরেছে। এর প্রধান বিনিয়োগ কর্মকর্তা Pandu Sjahrir মৌলিক ভিত্তি শক্তিশালী ও তারল্যপূর্ণ শেয়ারে প্রতিদিন বিনিয়োগের ঘোষণা দিয়েছেন। তহবিলটি বর্তমানে প্রতিদিন কয়েক বিলিয়ন মার্কিন ডলার মূল্যের লেনদেন করে এবং দীর্ঘ মেয়াদে লেনদেনের মূল্য ৮-১০ বিলিয়ন ডলারে নেওয়ার লক্ষ্য রেখেছে। তবে বিদেশি তহবিল ব্যবস্থাপকরা এখনো সতর্ক। Marlborough-র স্থির আয় তহবিল ব্যবস্থাপক James Athey সাম্প্রতিক নীতিগত পদক্ষেপগুলোকে উদ্বেগজনক বলে বর্ণনা করেছেন:
আমার মনে হয়, এসব পদক্ষেপের প্রতিটিই ছোটখাটো একটা আঁচড়, একটা ক্ষত—যা যোগ হতে হতে বড় কিছু হয়ে উঠতে পারে। সম্প্রতি যা ঘটেছে, তাতে মনে হচ্ছে আমি আরও কিছুদিন বাজারের বাইরে থাকব। কারণ এর মূল্য নির্ধারণ কঠিন।
সীমিত বিকল্পের মধ্যে রাজস্ব উদ্ভাবন
Moody's-এর নেতিবাচক পূর্বাভাসে প্রচলিত অর্থায়নের পথ চাপে পড়ায় ইন্দোনেশিয়া বিকল্প অর্থায়ন ব্যবস্থার দিকে ঝুঁকেছে। ২০২৬ সালের ২৫ ফেব্রুয়ারি সরকার চার মাসের মধ্যে দ্বিতীয়বারের মতো দেশের বাইরে ইউয়ান বন্ডের বিপণন শুরু করে। তিন, পাঁচ ও দশ বছর মেয়াদি তিন অংশের এ বন্ড ইস্যু বেঞ্চমার্ক আকারের করার লক্ষ্য নেওয়া হয়েছে। ২০২৫ সালের অক্টোবরে ৬ বিলিয়ন ইউয়ানের প্রথম বন্ড ইস্যুর পর এই ‘ডিম সাম’ বন্ডে দেশের বাইরে ইউয়ানের সুদহার রেকর্ড নিম্নে থাকার সুবিধা নেওয়া হচ্ছে। পাশাপাশি ডলার ও স্থানীয় মুদ্রার বাজারের বাইরে অর্থায়নের উৎসও বৈচিত্র্যময় করা হচ্ছে।
এ বছর আনুমানিক ৩ বিলিয়ন থেকে ৪ বিলিয়ন ডলারের মেয়াদপূর্তির নোট পুনঃঅর্থায়নের উদ্যোগের সঙ্গেও ইউয়ান বন্ড ইস্যুর বিষয়টি মিলেছে। তবে সময়টি রাজস্বের ওপর চাপের ইঙ্গিত দেয়: ঋণমানের অবনতি ও বাজারের অস্থিরতার মধ্যেই কর্তৃপক্ষকে পুঁজি সংগ্রহ করতে হচ্ছে। Amundi Investment Institute-এর বৈশ্বিক সামষ্টিক অর্থনীতির প্রধান Alessia Berardi সতর্ক করেছেন, নেতৃত্ব যদি উচ্চ মূল্যস্ফীতি মেনে নেওয়ার বা রাজস্ব কার্যক্রম নির্বিঘ্ন রাখতে ঘন ঘন কেন্দ্রীয় ব্যাংকের হস্তক্ষেপের ইঙ্গিত দেয়, তাহলে বিনিয়োগকারীদের ধারণা আরও কঠোর হবে এবং ঝুঁকি প্রিমিয়াম বাড়বে। বন্ডবাজারের প্রতিক্রিয়াই সামষ্টিক অর্থনৈতিক স্থিতিশীলতার প্রধান সূচক। এ বছর ১০ বছর মেয়াদি সরকারি বন্ডের মুনাফার হার ইতিমধ্যে ৩৪ বেসিস পয়েন্ট বেড়ে ৬.৪৫৮%-এ পৌঁছেছে।
জনপ্রিয়তার বৈপরীত্য
বাজারের সংকটে বিনিয়োগকারীদের আস্থা ও জনমতের মধ্যে স্পষ্ট ব্যবধান দেখা যাচ্ছে। ১৫-২১ জানুয়ারি ২০২৬ Indikator Politik Indonesia-র পরিচালিত এক জরিপে দেখা গেছে, প্রেসিডেন্ট Prabowo-র অনুমোদন সূচক ২০২৫ সালের নভেম্বরে ৭৮% থেকে বেড়ে ৭৯.৯%-এ পৌঁছেছে। MSCI-এর সতর্কবার্তায় বাজার ধস শুরু হওয়ার ঠিক আগে শেষ হওয়া জরিপে দেখা যায়, Gen Z ভোটার ও গ্রামীণ জনগোষ্ঠীর মধ্যে Prabowo সবচেয়ে জনপ্রিয়। তাঁর বিনা মূল্যে খাবার কর্মসূচি নিয়ে সন্তুষ্টি প্রকাশ করেছেন ৭২.৮% মানুষ।
এই রাজনৈতিক দৃঢ়তা Prabowo-র অভ্যন্তরীণ সমর্থন বাড়ালেও বাজারের উদ্বেগ আরও বাড়াতে পারে। জনসমর্থন অব্যাহত থাকলে প্রেসিডেন্টের ব্যাপক সামাজিক ব্যয় ও রাষ্ট্রীয় হস্তক্ষেপের প্রবণতা জোরদার হয়, যা রাজস্ব শৃঙ্খলা ও নিয়ন্ত্রক স্বচ্ছতা নিয়ে বিনিয়োগকারীদের দাবির সঙ্গে সরাসরি সাংঘর্ষিক। Moody's-এর সমালোচনা উপেক্ষা করে ২০২৯ সালের মধ্যে ৮% প্রবৃদ্ধির লক্ষ্যে আরও জোর দেওয়ার সিদ্ধান্ত ইঙ্গিত দেয়, নীতি নির্ধারণে বাজারের সংকেতের চেয়ে রাজনৈতিক জনপ্রিয়তা বেশি গুরুত্ব পেতে পারে।
গণতান্ত্রিক বৈধতা ও বাজারের বিশ্বাসযোগ্যতার মধ্যে এই টানাপোড়েন নীতিনির্ধারণের পরিবেশকে জটিল করে তুলেছে। Prabowo-র হাতে ক্ষমতা কেন্দ্রীভূত হওয়া এবং বেসামরিক শাসনে সামরিক বাহিনীর বিস্তার আন্তর্জাতিক বিনিয়োগকারীদের উদ্বিগ্ন করলেও, শক্তিশালী নেতৃত্ব ও তাৎক্ষণিক অর্থনৈতিক স্বস্তি প্রত্যাশী দেশীয় জনগোষ্ঠীর কাছে একই প্রবণতা আকর্ষণীয়। এর ফলে এমন এক শাসনব্যবস্থা তৈরি হয়েছে, যেখানে বৈশ্বিক অর্থায়নের প্রয়োজনীয় দীর্ঘমেয়াদি প্রাতিষ্ঠানিক পূর্বানুমেয়তার চেয়ে স্বল্পমেয়াদি রাজনৈতিক প্রতিশ্রুতি বেশি অগ্রাধিকার পাচ্ছে।
যা জানা জরুরি
- স্বচ্ছতার সমস্যা অব্যাহত থাকলে ২০২৬ সালের মে নাগাদ ইন্দোনেশিয়ার মর্যাদা উদীয়মান বাজার থেকে ফ্রন্টিয়ার মার্কেটে নামিয়ে দেওয়ার ঝুঁকি রয়েছে বলে MSCI সতর্ক করেছে। এতে ২৫-৫০ বিলিয়ন ডলার পুঁজি বেরিয়ে যেতে পারে।
- নীতির অনিশ্চয়তা ও সুশাসন নিয়ে উদ্বেগের কথা উল্লেখ করে Moody's ইন্দোনেশিয়ার সার্বভৌম ঋণমানের পূর্বাভাস নেতিবাচক করেছে। এতে প্রতি মার্কিন ডলারের বিপরীতে ১৬,৮০০-এর বেশি এবং ঐতিহাসিক সর্বনিম্নের কাছাকাছি থাকা রুপিয়াহর ওপর চাপ আরও বেড়েছে।
- Bank Indonesia-র ডেপুটি গভর্নর পদে প্রেসিডেন্ট Prabowo-র ভাতিজাকে নিয়োগ এবং ২০ বিলিয়ন ডলারের বিনা মূল্যে খাবার কর্মসূচি কেন্দ্রীয় ব্যাংকের স্বাধীনতা ও রাজস্ব শৃঙ্খলা নিয়ে বিনিয়োগকারীদের উদ্বেগ বাড়িয়েছে।
- ইন্দোনেশীয় কর্তৃপক্ষ ফ্রি-ফ্লোটের শর্ত ৭.৫% থেকে বাড়িয়ে ১৫% করেছে, মালিকানা প্রকাশের সীমা ১%-এ নামিয়েছে এবং বাজার কারসাজির সন্দেহভাজনদের গ্রেপ্তার করেছে। তবে এসব সংস্কার কতটা টেকসই, তা নিয়ে বাজারের প্রশ্ন রয়েছে।
- ইন্দোনেশিয়া থেকে পুঁজি প্রত্যাহারের প্রধান সুবিধাভোগী হয়ে উঠেছে মালয়েশিয়া। ২৫% ফ্রি-ফ্লোটের শর্ত ও রাজনৈতিক স্থিতিশীলতার কারণে বিদেশি বিনিয়োগকারীদের জন্য দেশটি ASEAN-এর “নিরাপদ আশ্রয়” হিসেবে অবস্থান গড়েছে।
- ২০২৬ সালের জানুয়ারির শেষ দিকে Jakarta Composite Index ১৯৯৮ সালের এশীয় আর্থিক সংকটের পর সবচেয়ে বড় পতনের মুখে পড়ে। MSCI সতর্কবার্তা দেওয়ার পর থেকে বাজারমূল্য থেকে প্রায় ১২০ বিলিয়ন ডলার মুছে গেছে।