সর্বশেষ প্রতিবেদনে কাঠামোগত দুর্বলতা উন্মোচিত
দক্ষিণ কোরিয়ার আর্থিক স্থিতিশীলতা নিয়ে কঠোর সতর্কবার্তা দিয়েছে আন্তর্জাতিক মুদ্রা তহবিল (আইএমএফ)। দেশটির বিপুল ডলারভিত্তিক সম্পদ এবং সংশ্লিষ্ট ঝুঁকি সামাল দেওয়ার বৈদেশিক মুদ্রাবাজারের সক্ষমতার মধ্যে বড় ধরনের ভারসাম্যহীনতার বিষয়টি তুলে ধরেছে সংস্থাটি। আইএমএফের বৈশ্বিক আর্থিক স্থিতিশীলতা প্রতিবেদনে বলা হয়েছে, বিনিময় হারের ওঠানামার ঝুঁকিতে থাকা কোরিয়ার মার্কিন ডলার সম্পদের পরিমাণ দেশটির অভ্যন্তরীণ বৈদেশিক মুদ্রাবাজারের আকারের প্রায় ২৫ গুণ। এই অসম অনুপাত উচ্চতর অস্থিতিশীলতার ঝুঁকির ইঙ্গিত দেয় এবং হেজিংয়ের চাহিদা হঠাৎ বেড়ে গেলে তা সামাল দেওয়ার বাজারটির সক্ষমতা সীমিত বলে বোঝায়।
সূচিপত্র
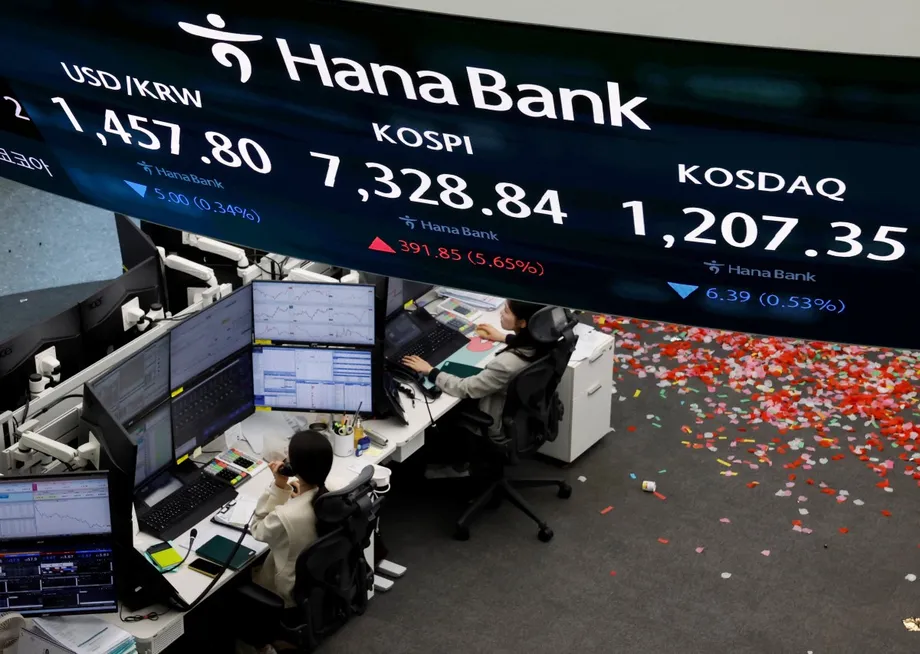
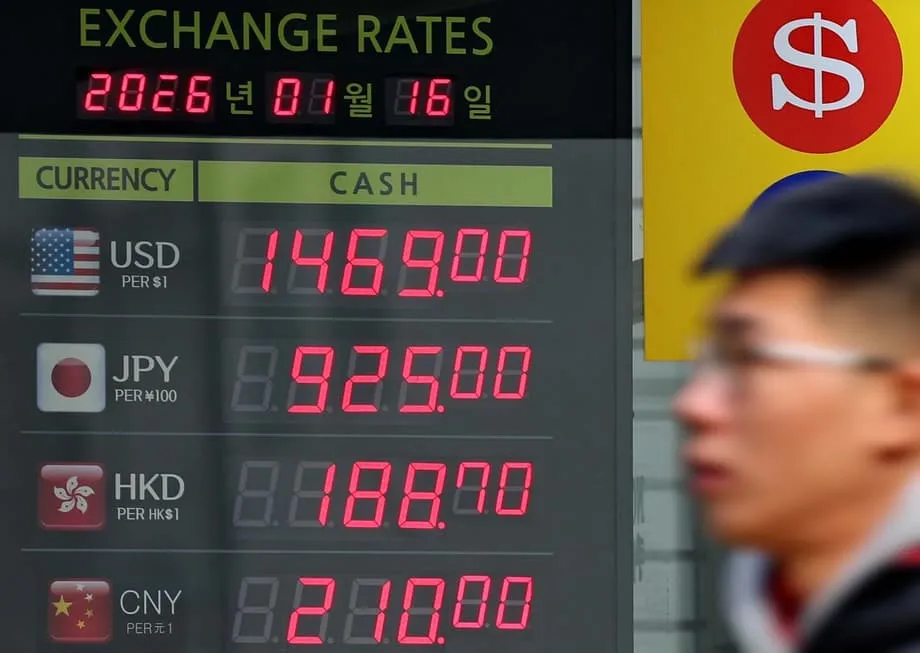
প্রতিবেদনটি গত অক্টোবরে প্রকাশিত হলেও কোরিয়ান ওন ডলারের বিপরীতে দুর্বল হতে থাকায় এটি নতুন করে মনোযোগ পেয়েছে। মুদ্রার স্থিতিশীলতা ফেরাতে কর্তৃপক্ষের সম্মিলিত প্রচেষ্টা সত্ত্বেও ওনের দর ১,৪৮০-এর দিকে নেমে যাচ্ছে। আইএমএফের প্রতিবেদন প্রকাশের সময়ও ওন চাপের মুখে ছিল; প্রতি ডলারের বিপরীতে প্রায় ১,৪০০ ওনে লেনদেন হচ্ছিল। এরপর মুদ্রাটিতে বড় ধরনের অস্থিরতা দেখা দেয়। ডিসেম্বরের শেষ দিকে সংকটের কাছাকাছি পর্যায়ে নেমে যাওয়ার পর ২৪ ডিসেম্বর বাজারে হস্তক্ষেপের ফলে সাময়িকভাবে ঘুরে দাঁড়ায় ওন।
মূল সমস্যাটি হলো স্থানীয় আর্থিক বাজারের গভীরতার সঙ্গে অর্থনীতির বৈশ্বিক ঝুঁকির পরিসরের কাঠামোগত অমিল। রপ্তানিনির্ভর প্রবৃদ্ধি ও বিদেশে বিনিয়োগের কয়েক দশকে কোরিয়ার কোম্পানি ও আর্থিক প্রতিষ্ঠানগুলো উল্লেখযোগ্য পরিমাণ ডলার সম্পদ জমা করেছে। কিন্তু এসব সম্পদের সঙ্গে সংশ্লিষ্ট মুদ্রাঝুঁকি হেজ করার জন্য গড়ে তোলা দেশীয় অবকাঠামো সেই গতিতে এগোয়নি। ফলে ওন দুর্বল হলে ঝুঁকি হেজ করতে একযোগে তৎপরতা শুরু হলে বাজার সামাল দিতে না পেরে আরও অস্থির হয়ে উঠতে পারে; এতে বিনিয়োগকারীরা যে ঝুঁকি থেকে সুরক্ষা চাইছেন, তা-ই আরও বাড়তে পারে।
আইএমএফের প্রতিবেদনে স্পষ্টভাবে সতর্ক করা হয়েছে, এই সীমিত শোষণক্ষমতার কারণে মুদ্রাবাজারে অস্থিরতার সময় অর্থায়নসংক্রান্ত চাপের ঝুঁকি বাড়ে। সংস্থাটি বলেছে, কিছু অর্থনীতিতে স্থানীয় বৈদেশিক মুদ্রাবাজারের গভীরতার তুলনায় ডলারের ঝুঁকির পরিমাণ অসমভাবে বেশি। এর ফলে একটি প্রতিক্রিয়াচক্র তৈরি হয়: মুদ্রা দুর্বল হলে বিনিয়োগকারীরা নিজেদের অবস্থান হেজ করতে ডলার কেনেন, আর তাতে মুদ্রার দর আরও নেমে যায়।
বৈশ্বিক তুলনায় বাজারের গভীরতার ঘাটতি
কোরিয়ার পরিস্থিতির তীব্রতা পুরোপুরি বুঝতে অর্থনীতিবিদেরা প্রায়ই অন্যান্য বড় অর্থনীতির সঙ্গে তুলনামূলক তথ্য দেখেন। আইএমএফের তথ্য বলছে, দক্ষিণ কোরিয়ার ২৫ গুণ অনুপাত বেশি হলেও বড় সার্বভৌম সম্পদ তহবিল বা পেনশন তহবিল থাকা উন্নত অর্থনীতিগুলোর মধ্যে এটি একেবারে ব্যতিক্রম নয়। বিদেশে বিনিয়োগ করা বিশাল সার্বভৌম ও পেনশন তহবিলের কারণে কানাডা ও নরওয়ের অনুপাতও প্রায় ২৫ গুণ।
তাইওয়ানের ক্ষেত্রে অনুপাত ৪৫ গুণেরও বেশি, যা আরও চরম পরিস্থিতি। উল্লেখযোগ্য ডলার সম্পদ থাকা সত্ত্বেও তাইওয়ানের তুলনামূলক ছোট বৈদেশিক মুদ্রাবাজার এই অনুপাতের প্রতিফলন। দক্ষিণ কোরিয়ার মতো তাইওয়ানও বড় রপ্তানিকারক এবং তাদের উল্লেখযোগ্য বৈদেশিক মুদ্রার রিজার্ভ রয়েছে, তবে রিজার্ভ মুদ্রার বাজারের মতো গভীর তারল্য নেই। এই কাঠামোগত মিলের কারণে পশ্চিমা দেশগুলোর তুলনায় উভয় দেশই ঝুঁকিপূর্ণ শ্রেণিতে পড়ে।
পরম পরিমাণে ডলার সম্পদের সবচেয়ে বড় ধারক জাপান হলেও দেশটির অনুপাত প্রায় ১৫ গুণ, যা তুলনামূলকভাবে অনেক নিরাপদ। জাপানের বৈদেশিক মুদ্রাবাজারের অসাধারণ গভীরতার কারণেই এই ঝুঁকির মাত্রা কম। বৈশ্বিক রিজার্ভ মুদ্রা হিসেবে জাপানি ইয়েনের মর্যাদার ফলে বাজারে তারল্য বেশি এবং হেজিংয়ের উপকরণ আরও উন্নত। এতে এমন এক ধাক্কা-শোষক সুবিধা তৈরি হয়েছে, যা সিউল ও তাইপেতে নেই।
জার্মানি, ফ্রান্স ও স্পেনের মতো ইউরোজোনের বেশির ভাগ দেশের অনুপাত এক অঙ্কের ঘরে। ইউরোর রিজার্ভ মুদ্রার মর্যাদা এবং গভীরভাবে সংযুক্ত আর্থিক বাজার থেকে এসব দেশ সুবিধা পায়। এই এক অঙ্কের অনুপাতের সঙ্গে কোরিয়ার ২৫ গুণ অনুপাতের পার্থক্য রিজার্ভ মুদ্রা নয়—এমন অর্থনীতির বিশেষ চ্যালেঞ্জগুলো তুলে ধরে। মার্কিন ডলার, ইউরো বা জাপানি ইয়েনের সহজাত আস্থা ও তারল্য না থাকায় ওনের মতো উদীয়মান বাজারের মুদ্রা জল্পনামূলক আক্রমণ ও আকস্মিক পুঁজি প্রত্যাহারের ঝুঁকিতে অনেক বেশি থাকে।
‘হেজিংয়ের হুড়োহুড়ি’ যেভাবে কাজ করে
আইএমএফ যে নির্দিষ্ট প্রক্রিয়াটির কথা বলেছে, তা ‘হেজিংয়ের হুড়োহুড়ি’ নামে পরিচিত একটি পরিস্থিতি। বৈশ্বিক আর্থিক চাপ বা দেশীয় মুদ্রার দুর্বলতার সময় ডলার সম্পদের প্রাতিষ্ঠানিক বিনিয়োগকারীরা নিজেদের পোর্টফোলিওর মূল্য রক্ষার তাৎক্ষণিক চাপে পড়েন। এ জন্য তারা সাধারণত বিনিময় হার আগাম নির্ধারণ করতে ফরোয়ার্ড চুক্তি নামে পরিচিত আর্থিক ডেরিভেটিভ ব্যবহার করেন। কার্যত, এ প্রক্রিয়ায় ফরোয়ার্ড বাজারে ডলার কেনা এবং স্থানীয় মুদ্রা বিক্রি করা হয়।
স্বাভাবিক পরিস্থিতিতে ব্যাংকিং ব্যবস্থা এসব লেনদেন সহজেই সম্পন্ন করতে পারে। কিন্তু বৈদেশিক মুদ্রাবাজারের দৈনিক লেনদেনের পরিমাণের তুলনায় ডলার সম্পদ বিপুল হলে বড় খেলোয়াড়দের একযোগে হেজিংয়ের প্রচেষ্টা ব্যবস্থার ওপর চাপ সৃষ্টি করতে পারে। নিজেদের অবস্থানের ঝুঁকি সামাল দিতে ব্যাংকগুলো হুড়োহুড়ি করে ডলারের দাম বাড়িয়ে দিতে পারে। এতে মুদ্রাটি আরও ব্যয়বহুল হয় এবং অবমূল্যায়নের স্ব-শক্তিবর্ধক চক্র শুরু হওয়ার আশঙ্কা তৈরি হয়।
প্রতিবেদনে বলা হয়েছে, ডলার ফরোয়ার্ডের বিক্রি বাড়লে ডলার তহবিলের ওপর চাপ আরও তীব্র হতে পারে। এপ্রিলে ওয়াশিংটনের ব্যাপক শুল্ক ঘোষণার পর এমন তৎপরতা বেড়েছিল। এতে বোঝা যায়, ভূরাজনৈতিক ও বাণিজ্যনীতির পরিবর্তন কীভাবে দ্রুত মুদ্রাবাজারকে অস্থিতিশীল করতে পারে। রপ্তানির ওপর ব্যাপকভাবে নির্ভরশীল কোরিয়ার জন্য এ ধরনের বহিঃস্থ ধাক্কা আর্থিক স্থিতিশীলতার জন্য স্থায়ী হুমকি।
উদ্বেগের বিষয় হলো, বৈশ্বিক সংকটের সময় আন্তর্জাতিক ব্যাংকগুলো নিজ নিজ দেশের বাজারে ফিরে গেলে রিজার্ভ মুদ্রা নয়—এমন মুদ্রার তারল্য সাধারণত কমে যায়। এমন পরিস্থিতিতে কোরীয় প্রতিষ্ঠানগুলোকে একযোগে কয়েক শ কোটি ডলারের সম্পদ হেজ করতে হলে পাতলা দেশীয় বাজার হয়তো লেনদেন নিষ্পত্তির উপযুক্ত দরই দিতে পারবে না। ফলে দামে বিশৃঙ্খল ওঠানামা এবং তারল্যসংকট দেখা দিতে পারে।
নীতিগত পদক্ষেপ ও সীমিত কার্যকারিতা
আসন্ন এসব ঝুঁকি মোকাবিলায় দক্ষিণ কোরিয়ার কর্তৃপক্ষ মুদ্রাকে শক্তিশালী করা এবং অস্থিরতা কমানোর লক্ষ্যে বেশ কিছু পদক্ষেপ নিয়েছে। সরকার সম্প্রতি কেন্দ্রীয় ব্যাংকের সঙ্গে জাতীয় পেনশন সার্ভিসের কৌশলগত মুদ্রা হেজিং চুক্তির মেয়াদ বাড়িয়েছে। জাতীয় পেনশন সার্ভিসের বিপুল বিদেশি বিনিয়োগের সঙ্গে সংশ্লিষ্ট ঝুঁকি সীমিত করাই এ পদক্ষেপের উদ্দেশ্য। এর ফলে চাপের সময় পেনশন তহবিলকে উন্মুক্ত বাজারে ডলার বিক্রি করতে হবে না, যা এক ধরনের সুরক্ষা দেবে।
এ ছাড়া, সরকার বড় ব্রোকারেজ প্রতিষ্ঠানের মাধ্যমে খুচরা গ্রাহকদের জন্য ফরোয়ার্ডে ডলার বিক্রির পণ্য চালুর প্রস্তুতি নিচ্ছে। ব্যক্তিগত বিনিয়োগকারীদের বিদেশি শেয়ার কেনার কারণে ডলারের চাহিদা বেড়ে যাওয়া নিয়ন্ত্রণ করাই এ উদ্যোগের লক্ষ্য। স্থানীয়ভাবে ‘সোহাক অ্যান্টস’ নামে পরিচিত এসব খুচরা বিনিয়োগকারী বিপুল অর্থ মার্কিন শেয়ারে বিনিয়োগ করছেন, যা স্থানীয় বাজারে ডলার কেনার স্থায়ী চাপ তৈরি করছে। সহজলভ্য হেজিংয়ের উপকরণ দিয়ে কর্মকর্তারা খুচরা বিনিয়োগকারীদের পুঁজি প্রবাহের ওঠানামা মসৃণ করতে চান।
এসব প্রচেষ্টা সত্ত্বেও এখন পর্যন্ত নীতিগত পদক্ষেপের প্রভাব সীমিত। সম্প্রতি অভ্যন্তরীণ বাজারে লেনদেন শেষে প্রতি ডলারের বিপরীতে ওনের দর ছিল ১,৪৭৩.৬, আগের দিনের সেশনে পাওয়া দরবৃদ্ধি হারিয়ে। ওই সাময়িক উত্থানের পেছনে ছিল যুক্তরাষ্ট্রের অর্থমন্ত্রী স্কট বেসেন্টের বিরল হস্তক্ষেপ। তিনি বলেছিলেন, মুদ্রার সাম্প্রতিক দরপতন কোরিয়ার শক্তিশালী অর্থনৈতিক ভিত্তির সঙ্গে সামঞ্জস্যপূর্ণ নয়। যুক্তরাষ্ট্রের মৌখিক হস্তক্ষেপে সাময়িক মানসিক স্বস্তি মিললেও বিনিময় হারকে চালিত করা চাহিদা ও সরবরাহের মৌলিক গতিপ্রকৃতিতে তেমন পরিবর্তন আসেনি।
বাজারের অংশগ্রহণকারীরা বর্তমান পদক্ষেপকে অপর্যাপ্ত বলে স্পষ্টভাবে জানিয়েছেন। ব্যাংক অব আমেরিকার এক প্রতিবেদনে বলা হয়েছে, মুদ্রার দরপতন ঠেকাতে কোরিয়ার বর্তমান পদক্ষেপ যথেষ্ট নয়। আর্থিক প্রতিষ্ঠানটি সতর্ক করেছে, দরপতনের ধারা অব্যাহত থাকলে ওন স্থিতিশীল করার রাজনৈতিক চাপ আরও বাড়বে। বিশ্লেষণে বলা হয়েছে, পুঁজি প্রবাহের গতিপ্রকৃতি বদলাতে আরও কার্যকর উপায় দরকার হতে পারে, যেমন পুঁজির প্রবাহে উৎসাহ দিতে বা বহিঃপ্রবাহ নিরুৎসাহিত করতে করছাড়।
আন্তর্জাতিক সমন্বয়ের আহ্বান
ঝুঁকির ব্যাপকতা বিবেচনায় আর্থিক বিশ্লেষকেরা ক্রমেই আন্তর্জাতিক সমাধানের দিকে নজর দিচ্ছেন। বিশেষ করে যুক্তরাষ্ট্রের সঙ্গে আরও জোরালো আন্তর্জাতিক সমন্বয়ের জরুরি প্রয়োজনের কথা তুলে ধরেছে সিটি। বাণিজ্য ও আর্থিক স্থিতিশীলতা সমর্থনে কোরীয় কর্তৃপক্ষ ‘বৈদেশিক মুদ্রা অদলবদলের কোনো ব্যবস্থা, যেমন একটি প্রতীকী বৈদেশিক মুদ্রা সুরক্ষা-ব্যবস্থা’ চাইতে পারে বলে ব্যাংকটি পরামর্শ দিয়েছে।
বর্তমান পরিস্থিতিতে ২০০৮ সালের বৈশ্বিক আর্থিক সংকটের সময় চালু করা ব্যবস্থার মতো সংকটকালীন সীমাহীন অদলবদল লাইন পাওয়ার সম্ভাবনা কম বলে মনে করা হলেও সিউলের সামনে অন্য বিকল্প রয়েছে। সিটির মতে, কোরিয়া ফেডারেল রিজার্ভের বিদেশি ও আন্তর্জাতিক মুদ্রা কর্তৃপক্ষের রেপো সুবিধা ব্যবহার করতে পারে। এই ব্যবস্থায় দক্ষিণ কোরিয়া মার্কিন ট্রেজারি বন্ড জামানত রেখে ডলারের তারল্য পেতে পারবে, যা বাজারে চাপের সময় কার্যকরভাবে সুরক্ষাজাল হিসেবে কাজ করবে।
এ ধরনের ব্যবস্থা আস্থার শক্তিশালী বার্তা দেবে এবং ডলারের তারল্য পাওয়া যাবে বলে বাজারকে আশ্বস্ত করে জল্পনামূলক আক্রমণ ঠেকাতে পারে। ফেডের অদলবদল লাইন বা রেপো সুবিধায় প্রবেশাধিকারকে প্রায়ই কোনো দেশের আর্থিক অবস্থানের ‘অনুমোদনের সিল’ হিসেবে দেখা হয়, যা মূল অর্থনীতিগুলোকে প্রান্তিক অবস্থানে থাকা দেশগুলো থেকে আলাদা করে।
তবে এসব ব্যবস্থা নিশ্চিত করতে প্রায়ই জটিল কূটনৈতিক আলোচনা এবং শক্তিশালী অন্তর্নিহিত অর্থনৈতিক নীতির প্রমাণ দিতে হয়। চলমান আলোচনায় ক্রমবর্ধমানভাবে স্বীকৃতি মিলছে যে পারস্পরিকভাবে সংযুক্ত আর্থিক বাজারের যুগে শুধু দেশীয় নীতিগত হাতিয়ার বৈশ্বিক শক্তির মোকাবিলায় যথেষ্ট নাও হতে পারে।
সম্ভাব্য সংকট নিয়ে বিশেষজ্ঞদের সতর্কতা
আইএমএফ যেখানে বাজারের কাঠামোগত সমস্যার দিকে নজর দিচ্ছে, সেখানে কিছু দেশীয় বিশেষজ্ঞ আরও নিকটবর্তী বৈদেশিক মুদ্রাসংকটের ঝুঁকি নিয়ে সতর্ক করছেন। ব্যবসায় প্রশাসনের অধ্যাপক এবং সেজং বিশ্ববিদ্যালয়ের শিক্ষক কিম দে-জং সাম্প্রতিক এক সাক্ষাৎকারে কোরিয়ার অর্থনৈতিক প্রতিরক্ষা সক্ষমতা নিয়ে উদ্বেগজনক মূল্যায়ন দিয়েছেন। তিনি বলেন, জিডিপির তুলনায় দেশের বৈদেশিক মুদ্রার রিজার্ভ প্রায় ২২ শতাংশ, যা তাঁর মতে অত্যন্ত অপর্যাপ্ত।
সরকার প্রস্তুত না থাকলে বৈদেশিক মুদ্রাসংকটের আশঙ্কা ৩০ শতাংশের কাছাকাছি পৌঁছে যায়। আমাদের বৈদেশিক মুদ্রার রিজার্ভ তাইওয়ানের পর্যায়ে উল্লেখযোগ্যভাবে বাড়াতে হবে এবং কোরিয়া-জাপান মুদ্রা অদলবদলের মতো ব্যবস্থায় সুরক্ষাজাল গড়ে তুলতে হবে।
অধ্যাপক কিম উল্লেখ করেন, তাইওয়ানের রিজার্ভ তার জিডিপির ৮০ শতাংশের সমান, যা জল্পনামূলক আক্রমণের বিরুদ্ধে বড় সুরক্ষা দেয়। বিপরীতে, আন্তর্জাতিক লেনদেনে কোরীয় ওনের অংশ মাত্র ০.১ শতাংশ। ফলে সংকটের সময় আন্তর্জাতিক লেনদেনের অংশীদারদের মধ্যে খুব কমই এই মুদ্রা গ্রহণ করবে। আন্তর্জাতিকভাবে গ্রহণযোগ্যতার এই ঘাটতির কারণে দেশটিকে ডলার রিজার্ভের ওপর নির্ভর করতে হয়, যা সংকটের পরিস্থিতিতে দ্রুত ফুরিয়ে যেতে পারে।
অধ্যাপক ৮৪ শতাংশ সম্ভাবনায় বিনিময় হারে ঊর্ধ্বমুখী প্রবণতার পূর্বাভাস দিয়েছেন। তাঁর ধারণা, ২০২৬ সালের মধ্যে প্রতি ডলারের বিপরীতে ওনের দর ১,৫৫০ থেকে ১,৬০০-তে পৌঁছাতে পারে। বিপুল রিজার্ভ ধরে রাখার ফলে সুদ বাবদ যে ক্ষতি হয়, তা সংকটের বিরুদ্ধে বিমার জন্য প্রয়োজনীয় ব্যয় বলে তিনি জোর দিয়েছেন। তাঁর যুক্তি, সংকটের ক্ষতি তারল্যসম্পদ ধরে রাখার ব্যয়ের চেয়ে অনেক বেশি হবে।
দেশটির আর্থিক স্বাস্থ্য নিয়ে আরও ব্যাপক উদ্বেগের সঙ্গে এ সতর্কবার্তাগুলো যুক্ত হয়েছে। সরকার ঋণের অনুপাত ৫২ শতাংশ বলে তুলে ধরলেও অধ্যাপক কিমের মতে, এই পরিসংখ্যান বিভ্রান্তিকর। তিনি বলেন, রাষ্ট্রায়ত্ত প্রতিষ্ঠানের ঋণ ও অর্থায়ন-ঘাটতিতে থাকা পেনশন দায়সহ বিস্তৃত জাতীয় ঋণ ইতিমধ্যে জিডিপির ১৩০ শতাংশ ছাড়িয়েছে। আইএমএফের হিসাবে, রিজার্ভ মুদ্রা নেই—এমন দেশের ঋণের অনুপাত ৬০ শতাংশ ছাড়ালে তা ঝুঁকিপূর্ণ। ২০২৯ সালের মধ্যে দক্ষিণ কোরিয়া এই সীমা অতিক্রম করবে বলে ধারণা করা হচ্ছে।
বৃহত্তর অর্থনৈতিক চ্যালেঞ্জ ও কোম্পানির দেশত্যাগ
মুদ্রার অস্থিতিশীলতা বিচ্ছিন্নভাবে ঘটছে না; এটি কোরীয় অর্থনীতির গভীর কাঠামোগত চ্যালেঞ্জগুলোর লক্ষণ। উচ্চ করপোরেট কর ও কঠোর নিয়ন্ত্রণ কোম্পানিগুলোকে বিদেশে আরও অনুকূল পরিবেশ খুঁজতে বাধ্য করছে এবং পুঁজি দেশ ছাড়ছে। অধ্যাপক কিম বলেন, কোরিয়ার করপোরেট করের হার ২৬ শতাংশ, যা বৈশ্বিক গড় ২১ শতাংশের চেয়ে বেশি এবং সিঙ্গাপুর ও আয়ারল্যান্ডের মতো প্রতিদ্বন্দ্বী দেশের হারের চেয়ে উল্লেখযোগ্যভাবে উঁচু।
এই নিয়ন্ত্রণ ও রাজস্বনীতি উদ্ভাবনে বাধা দেয় এবং নতুন ব্যবসা গড়ে তোলাকে নিরুৎসাহিত করে। উদাহরণ হিসেবে অধ্যাপক রাইড-শেয়ারিং খাতের কথা বলেন; তাঁর মতে, উবারের মতো প্ল্যাটফর্ম চালু করতে দিলে ৩ লাখের বেশি কর্মসংস্থান সৃষ্টি হতে পারে। কিন্তু কোরিয়ায় সমালোচকদের ভাষায় ‘ইতিবাচক নিয়ন্ত্রণ’ বজায় রয়েছে, যেখানে কী নিষিদ্ধ তা নয়, বরং কী অনুমোদিত তা নির্ধারণ করা হয়। এর ফলে নতুন শিল্প অঙ্কুরেই থেমে যায়।
কোম্পানি চলে গেলে করের ভিত্তি সংকুচিত হয়। ফলে জাতীয় ঋণ পরিশোধ ও সামাজিক কর্মসূচিতে অর্থায়ন কঠিন হয়ে পড়ে। এতে এক দুষ্টচক্র তৈরি হয়: সরকারকে হয় আরও কর বাড়াতে হয়, নয়তো আরও ঋণ নিতে হয়। দুটিই মুদ্রার প্রতি বিনিয়োগকারীদের আস্থায় নেতিবাচক প্রভাব ফেলে। ব্যক্তিগত বিনিয়োগকারীদের জন্য অধ্যাপক কিম প্রতিরক্ষামূলক বিনিয়োগ কৌশলের পরামর্শ দিয়েছেন। বিনিময় হার বাড়ার পূর্বাভাসের বিরুদ্ধে সম্পদ রক্ষায় ডলারভিত্তিক সম্পদে বেশি ওজন দেওয়া পোর্টফোলিও রাখার সুপারিশ করেছেন তিনি।
এসব বিষয়ের সম্মিলিত প্রভাব—কাঠামোগতভাবে অগভীর বৈদেশিক মুদ্রাবাজার, বিপুল ডলার ঝুঁকি, কমতে থাকা রিজার্ভ এবং দুর্বল আর্থিক অবস্থান—দক্ষিণ কোরিয়ার অর্থনৈতিক ভবিষ্যৎকে জটিল করে তুলেছে। কর্তৃপক্ষ তাৎক্ষণিক অস্থিরতা সামাল দিতে পদক্ষেপ নিলেও আইএমএফ ও দেশীয় বিশেষজ্ঞদের চিহ্নিত মৌলিক ভারসাম্যহীনতাগুলো ইঙ্গিত দেয়, ওনের ওপর চাপ অব্যাহত থাকার সম্ভাবনা রয়েছে।
মূল বিষয়গুলো
- আইএমএফের প্রতিবেদন অনুযায়ী, কোরিয়ার ডলার সম্পদের ঝুঁকির পরিমাণ দেশটির অভ্যন্তরীণ বৈদেশিক মুদ্রাবাজারের আকারের ২৫ গুণ, যা উচ্চ অস্থিরতার ঝুঁকি তৈরি করছে।
- মুদ্রা স্থিতিশীল করতে সরকারের হস্তক্ষেপের প্রচেষ্টা সত্ত্বেও ডলারের বিপরীতে ওনের দর ১,৪৮০-এর দিকে নেমেছে।
- তাইওয়ানের ঝুঁকির অনুপাত ৪৫ গুণের বেশি; অন্যদিকে বাজারের গভীরতার কারণে জাপানের অনুপাত তুলনামূলক নিরাপদ, ১৫ গুণ।
- চাপের সময় বিনিয়োগকারীদের ‘হেজিংয়ের হুড়োহুড়ি’ বাজারের সক্ষমতা ছাড়িয়ে গিয়ে মুদ্রার দরপতনের স্ব-শক্তিবর্ধক চক্র তৈরি করতে পারে।
- জাতীয় পেনশন সার্ভিসের হেজিং চুক্তির মেয়াদ বাড়ানো এবং খুচরা ফরোয়ার্ড পণ্যের মতো নীতিগত পদক্ষেপ এখন পর্যন্ত মুদ্রার দরপতন ঠেকাতে পারেনি।
- জিডিপির তুলনায় কম রিজার্ভ এবং ২০২৬ সালের মধ্যে বিনিময় হার ১,৬০০-তে পৌঁছানোর উচ্চ পূর্বাভাস দেখিয়ে বিশেষজ্ঞরা সম্ভাব্য বৈদেশিক মুদ্রাসংকটের সতর্কতা দিয়েছেন।
- ডলারের পর্যাপ্ত তারল্য নিশ্চিত করতে কোরিয়ার যুক্তরাষ্ট্রের ফেডারেল রিজার্ভের অদলবদল লাইন বা রেপো সুবিধা প্রয়োজন হতে পারে বলে বিশ্লেষকেরা মনে করেন।