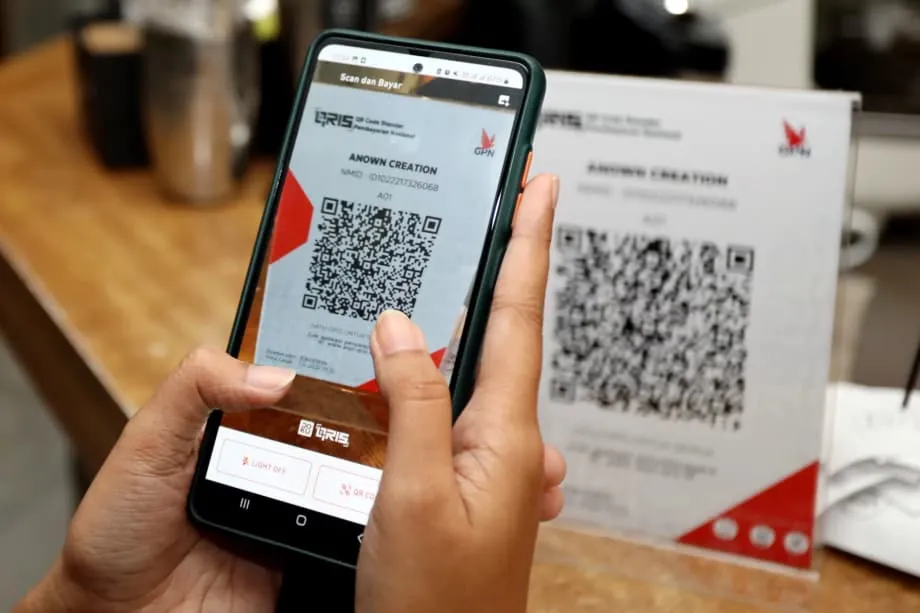
একটি একক কিউআর মানদণ্ড যেভাবে দৈনন্দিন লেনদেন বদলে দিয়েছে
ইন্দোনেশিয়া কোড স্ক্যান করার সাধারণ একটি পদ্ধতিকে জাতীয় প্রবৃদ্ধির চালিকাশক্তিতে পরিণত করেছে। ২০১৯ সালে ব্যাংক ইন্দোনেশিয়া কুইক রেসপন্স কোড ইন্দোনেশিয়ান স্ট্যান্ডার্ড—কিউআরআইএস নামে পরিচিত—চালু করার পর নগদবিহীন লেনদেন শপিংমল থেকে ছড়িয়ে পড়েছে কাঁচাবাজার, ছোট দোকান ও ট্যাক্সিতে। কেন্দ্রীয় ব্যাংকের কর্মকর্তাদের মতে, এ পরিবর্তন আর্থিক সেবার আওতা বাড়াতে, বাণিজ্য দ্রুত করতে এবং দ্রুত বর্ধনশীল ডিজিটাল অর্থনীতির শীর্ষ সারিতে দেশটিকে এগিয়ে নিতে সহায়তা করছে। সরকারি পূর্বাভাস অনুযায়ী, ডিজিটাল পেমেন্টের ব্যাপক ব্যবহার ও অনলাইন কেনাকাটার উত্থানের জেরে ২০২৪ সালে ইন্দোনেশিয়ার ডিজিটাল অর্থনীতির আকার প্রায় ৯০ বিলিয়ন ডলারে পৌঁছেছে। ২০৩০ সালের মধ্যে তা ৪০০ বিলিয়ন ডলারে উন্নীত হওয়ার পথে রয়েছে।
সূচিপত্র
- একটি একক কিউআর মানদণ্ড যেভাবে দৈনন্দিন লেনদেন বদলে দিয়েছে
- কিউআরআইএস কী এবং এটি যেভাবে কাজ করে
- একটি অভিন্ন মানদণ্ড কেন মানুষের আচরণ বদলে দেয়
- বড় পরিসরে গ্রহণযোগ্যতা: শপিংমল থেকে রাস্তার বিক্রেতা
- কিউআরআইএসের ফলে ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগ এবং আর্থিক অন্তর্ভুক্তিতে যা বদলেছে
- সীমান্তপারের ব্যবহার ও আঞ্চলিক সংযোগ
- নিরাপত্তা, আস্থা ও খেলার নিয়ম
- নতুন সুবিধা ও দৈনন্দিন সেবা
- সমস্যার সমাধান না হলে যেখানে প্রবৃদ্ধি থমকে যেতে পারে
- ভারত ও চীনের সঙ্গে ইন্দোনেশিয়ার তুলনা
- মূল কথা
কিউআরআইএস আগে খণ্ডিত পেমেন্ট ব্যবস্থাকে সুশৃঙ্খল করেছে। কিউআরআইএস চালুর আগে বিভিন্ন ওয়ালেট বা ব্যাংক অ্যাপের পেমেন্ট নিতে ব্যবসায়ীদের প্রায়ই একাধিক যন্ত্র ও চুক্তির প্রয়োজন হতো। কিউআরআইএসে অংশগ্রহণকারী ব্যাংক ও ই-ওয়ালেটগুলোর জন্য একটি জাতীয় কোডই কাজ করে। ফলে সুলাওয়েসির কোনো দোকানি বা জাকার্তার কোনো ক্যাফে একটিমাত্র কোড দেখিয়ে প্রায় যেকোনো ইন্দোনেশীয় ব্যাংক বা ওয়ালেট অ্যাপ থেকে পেমেন্ট নিতে পারে। এতে তৈরি হয়েছে বিস্তৃত নেটওয়ার্ক প্রভাব। গ্রাহকেরা নিজেদের পছন্দের অ্যাপ ব্যবহার করে যেকোনো জায়গায় পেমেন্ট করতে পারেন। আর ব্যবসায়ীরা একটি কাগজে ছাপানো বা ছোট পর্দায় দেখানো কোড দিয়েই সবার কাছ থেকে পেমেন্ট নিতে পারেন।
কিউআরআইএসের পাশাপাশি ব্যাংক ইন্দোনেশিয়া চালু করেছে বিআই ফাস্ট, কম ফি-র তাৎক্ষণিক অর্থ স্থানান্তরব্যবস্থা। বিআই ফাস্টে স্থানান্তর ফি সর্বোচ্চ ২,৫০০ রুপিয়াহ এবং ৫০০,০০০ রুপিয়াহর কম অঙ্কের লেনদেনে কোনো ফি নেই। এতে সাধারণ ব্যবহারকারীরা দ্রুত ও কম খরচে অর্থ স্থানান্তর করতে পারেন। এ দুই ব্যবস্থা মিলে ইন্দোনেশিয়ার দৈনন্দিন ডিজিটাল লেনদেনের মেরুদণ্ড হয়ে উঠেছে।
কিউআরআইএস কী এবং এটি যেভাবে কাজ করে
কিউআরআইএস হলো ইন্দোনেশিয়ার জাতীয় কিউআর কোড পেমেন্ট মানদণ্ড। ব্যাংক ও ফিনটেক প্রতিষ্ঠানগুলো কীভাবে কিউআর কোড তৈরি, প্রদর্শন, স্ক্যান ও প্রক্রিয়াকরণ করবে, তা এর অভিন্ন নিয়মে নির্ধারিত। কোনো ব্যবসায়ী একবার ব্যবহারযোগ্য স্থির কিউআর কোড ছাপিয়ে রাখতে পারেন, অথবা ছোট পর্দায় প্রতিটি লেনদেনের জন্য পরিবর্তিত হয় এমন ডায়নামিক কোড ব্যবহার করতে পারেন। মানদণ্ড মেনে চলে এমন যেকোনো গ্রাহক অ্যাপ দিয়ে কোড স্ক্যান করে পেমেন্ট করা যায়। ব্যবসায়ীর ব্যাংক বা পেমেন্ট প্রতিষ্ঠান অর্থ গ্রহণ করে এবং নেটওয়ার্কের মাধ্যমে তা গ্রাহকের ব্যাংক বা ওয়ালেটে পাঠায়। নিয়ম অভিন্ন হওয়ায় অংশগ্রহণকারী অ্যাপ ও পেমেন্ট গ্রহণকারী প্রতিষ্ঠানগুলো অতিরিক্ত যন্ত্রপাতি বা বিশেষ চুক্তি ছাড়াই পরস্পরের সঙ্গে কাজ করতে পারে। এতে সব আকারের ব্যবসার খরচ ও জটিলতা কমে।
মানদণ্ড চালু করায় শুধু লেনদেন সহজ হয়নি। আগে একাধিক টার্মিনাল ও ফি সামলাতে হতো এমন ব্যবসায়ীদের ওপর থেকে দায়ভার কমেছে। কেন্দ্রীয় কর্তৃপক্ষের জন্য প্রযুক্তিগত ও নিরাপত্তার শর্ত নির্ধারণ এবং নেটওয়ার্ক তদারকিও সহজ হয়েছে। ব্যবহারকারী ও ব্যবসায়ীর সংখ্যা বাড়ার সঙ্গে সঙ্গে নেটওয়ার্কটির উপযোগিতা বেড়েছে। এই ইতিবাচক চক্র ইন্দোনেশিয়ার দ্বীপপুঞ্জ ও বৈচিত্র্যময় শহরগুলোতে দ্রুত গ্রহণযোগ্যতা তৈরি করেছে।
একটি অভিন্ন মানদণ্ড কেন মানুষের আচরণ বদলে দেয়
সবাই সংযুক্ত হতে পারলেই পেমেন্ট সবচেয়ে ভালোভাবে কাজ করে। ট্যাক্সিচালকের চারটি যন্ত্রের দরকার হয় না। দোকানে কোন ওয়ালেট চলে, তা ক্রেতাকে জিজ্ঞেস করতে হয় না। কিউআরআইএস এই ঝামেলা কমিয়ে দেয়। একটি জাতীয় কোডের মাধ্যমে দুই পক্ষই একই ব্যবস্থায় যুক্ত হয়। ক্ষুদ্র ও ছোট ব্যবসার জন্য এর অর্থ হলো নগদবিহীন বিক্রিতে রাজি হওয়া, নাকি শুধু নগদেই আটকে থাকা। আর গ্রাহকের জন্য এর মানে, কখনো সখনো ডিজিটাল পেমেন্ট ব্যবহার করা থেকে প্রতিদিন তা ব্যবহারে অভ্যস্ত হওয়া।
বড় পরিসরে গ্রহণযোগ্যতা: শপিংমল থেকে রাস্তার বিক্রেতা
চালুর পর থেকে কিউআরআইএসের ব্যবহার দ্রুত বেড়েছে। শিল্প খাতের তথ্য অনুযায়ী, ২০২৪ সালজুড়ে বছরে তিন অঙ্কের প্রবৃদ্ধি হয়েছে এবং বড় চেইনের বাইরেও ছোট বিক্রেতাদের মধ্যে ব্যবহার ছড়িয়েছে। ২০২৪ সালের মাঝামাঝি ব্যবহারকারীর সংখ্যা ৫০ মিলিয়ন ছাড়ায় এবং ব্যবসায়ীর সংখ্যা ৩০ মিলিয়নের বেশি হয়। ২০২৫ সালের মাঝামাঝি ব্যাংক ইন্দোনেশিয়ার তথ্য বলছে, ব্যবহারকারীর সংখ্যা ৫৭ মিলিয়ন ছাড়িয়েছে এবং ব্যবসায়ীর সংখ্যা কয়েক কোটি; তাঁদের বিশাল সংখ্যাগরিষ্ঠই ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগ। কম খরচে ফোনের মাধ্যমে পেমেন্ট নেওয়ার সুবিধা ইন্দোনেশিয়ার খুচরা বাণিজ্যের বাস্তবতার সঙ্গে মানানসই হওয়ায় এ গতি এসেছে। দেশটির খুচরা অর্থনীতিতে ছোট ব্যবসায়ী ও অনানুষ্ঠানিক বিক্রেতারাই প্রাধান্য বিস্তার করে।
লেনদেনের সংখ্যাও দ্রুত বেড়েছে। ২০২৫ সালের মার্চের মধ্যে কিউআরআইএসে লেনদেন এক বিলিয়ন ছাড়িয়ে যায়। ২০২৫ সালের প্রথম ছয় মাসে ব্যাংক ইন্দোনেশিয়া কিউআরআইএসে প্রায় ৩১৭ ট্রিলিয়ন রুপিয়াহর লেনদেন রেকর্ড করে, যা আগের বছরের একই সময়ের তুলনায় ১২০ শতাংশের বেশি। নেটওয়ার্কের প্রভাব স্পষ্ট। প্রতিটি নতুন ব্যবসায়ী কিউআরআইএসকে ব্যবহারকারীদের কাছে আরও মূল্যবান করে তোলে। আর প্রতিটি নতুন ব্যবহারকারী ব্যবসায়ীদের কাছে এটি আরও আকর্ষণীয় করে তোলে।
স্ক্যান করে পেমেন্ট করার অভ্যাসকে স্বাভাবিক করে তুলতে তরুণ ইন্দোনেশীয়রা বিশেষ ভূমিকা রেখেছে। ভাইস প্রেসিডেন্ট গিবরান রাকাবুমিং রাকা কিউআরআইএস দ্রুত গ্রহণ এবং বড় দোকান থেকে ছোট ব্যবসায়ীদের মধ্যে এর ব্যবহার ছড়িয়ে দেওয়ায় জেনারেশন জেডের প্রশংসা করেছেন। মোবাইল অ্যাপে তাদের স্বাচ্ছন্দ্য, সারিতে অপেক্ষা করার প্রতি অনীহা এবং সুবিধাকে প্রাধান্য দেওয়ার প্রবণতা শহর ও ছোট শহরে এর গ্রহণযোগ্যতা বাড়িয়েছে।
ব্যাংক ইন্দোনেশিয়ার গভর্নর এ পরিবর্তনের সঙ্গে অর্থনীতির বৃহত্তর অগ্রগতির যোগসূত্র তুলে ধরেছেন। জাতীয় ডিজিটাল অর্থনীতি ফোরামে উপস্থিত জনতার সামনে গভর্নর পেরি ওয়ারজিও ডিজিটাল পেমেন্টের প্রবৃদ্ধির গতি এবং এর সহায়তায় বৃহত্তর অর্থনীতির বিকাশের ওপর জোর দেন।
ব্যাংক ইন্দোনেশিয়ার গভর্নর পেরি ওয়ারজিও বলেন, "ইন্দোনেশিয়া এখন বিশ্বের দ্রুত বর্ধনশীল ডিজিটাল অর্থনীতি ও পেমেন্ট ব্যবস্থাগুলোর একটি।"
কিউআরআইএসের ফলে ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগ এবং আর্থিক অন্তর্ভুক্তিতে যা বদলেছে
ক্ষুদ্র ও ছোট ব্যবসার জন্য কিউআরআইএস ডিজিটাল অর্থ গ্রহণের বাধা কমায়। ছোট একটি ওয়ারুং কার্ড পেমেন্ট টার্মিনাল ভাড়া না নিয়ে বা একাধিক চুক্তি না করেই ফোনে পেমেন্ট নিতে পারে। মাছ বিক্রেতা টেবিলে ছাপানো কিউআর কোড রেখে দ্রুত বিক্রি সম্পন্ন করতে পারেন। এমন দেশে এটি গুরুত্বপূর্ণ, যেখানে ব্যবসার বড় অংশই অতি ক্ষুদ্র এবং মুনাফার পরিমাণ কম।
ডিজিটাল পেমেন্ট গ্রহণ করলে বিক্রির তথ্যও জমা থাকে। সময়ের সঙ্গে এ তথ্য ব্যবসায়ীদের প্রাতিষ্ঠানিক ঋণ পেতে সহায়তা করতে পারে, কারণ ঋণদাতারা জামানতের ওপর নির্ভর না করে নগদ প্রবাহের ধরন বিশ্লেষণ করতে পারেন। ছোট উৎপাদক ও বিক্রেতারা স্থানীয় বাসিন্দা ও পর্যটকদের কাছ থেকে কিউআরআইএসে পেমেন্ট নিতে পারলে তাঁদের সম্ভাব্য বাজার বাড়ে। শিল্প খাতের সংগঠন ও কেন্দ্রীয় ব্যাংকের মতে, কিউআরআইএস ক্ষুদ্র ও ছোট ব্যবসাকে নতুন গ্রাহকের কাছে পৌঁছাতে এবং পর্যটকদের জন্য তাৎক্ষণিক পেমেন্ট সহজ করে স্থানীয় পর্যটন বাড়াতে সহায়তা করছে।
আর্থিক অন্তর্ভুক্তি নির্ভর করে অভ্যাস, আস্থা ও সুবিধার ওপর। কিউআরআইএস এ তিনটিই বাড়ায়। প্রতিটি দোকান পেমেন্ট নিলে ফোনে পেমেন্ট করাটা স্বাভাবিক হয়ে ওঠে। লেনদেন নির্ভরযোগ্যভাবে সম্পন্ন হলে এবং ব্যবস্থা ফেরত ও বিরোধ নিষ্পত্তি করতে পারলে আস্থা বাড়ে। পার্ক, টোল গেট, বাসস্টপ ও পাড়ার মুদি দোকানে কিউআরআইএস চালু থাকলে সুবিধা বাড়ে।
সীমান্তপারের ব্যবহার ও আঞ্চলিক সংযোগ
পর্যটক, ছোট ব্যবসায়ী ও আঞ্চলিক বাণিজ্যের সুবিধায় ইন্দোনেশিয়া দেশের বাইরেও কিউআরআইএসের ব্যবহার বাড়িয়েছে। ইন্দোনেশীয়রা মালয়েশিয়া, থাইল্যান্ড ও সিঙ্গাপুরের মতো অংশীদার দেশে নিজেদের পরিচিত অ্যাপ স্ক্যান করে পেমেন্ট করতে পারেন। ওই দেশগুলোর পর্যটকেরাও নিজ দেশের অ্যাপ দিয়ে কিউআরআইএস কোড স্ক্যান করে ইন্দোনেশিয়ায় পেমেন্ট করতে পারেন। ছোট কেনাকাটায় এ ব্যবস্থা মুদ্রা বিনিময়ের ঝামেলা কমায় এবং কেন্দ্রীয় ব্যাংকগুলোর মধ্যে স্থানীয় মুদ্রায় নিষ্পত্তিতে সহায়তা করে। বিপুলসংখ্যক পর্যটক আসেন এমন বাটাম ও বালির মতো গন্তব্যে সীমান্তপারের কিউআর পেমেন্ট নগদ ও কার্ডের ওপর নির্ভরতা কমায়।
ব্যাংক ইন্দোনেশিয়া কিউআরআইএসকে আরও বেশি বাজারের সঙ্গে যুক্ত করতে শুরু করেছে। চীনের পেমেন্ট অংশীদারদের সঙ্গে পরীক্ষামূলক কার্যক্রম চলছে। জাপানে এমন একটি পর্যায় চালু হয়েছে, যাতে ইন্দোনেশীয় অ্যাপ ব্যবহার করে নির্বাচিত ব্যবসাপ্রতিষ্ঠানে পেমেন্টের জন্য সামঞ্জস্যপূর্ণ জাপানি কিউআর কোড স্ক্যান করা যায়; আরও বেশি প্রতিষ্ঠানে এ সুবিধা চালুর পরিকল্পনা রয়েছে। কর্মকর্তারা ইঙ্গিত দিয়েছেন, অবকাঠামো ও চুক্তি পরিণত হলে ভারত ও সৌদি আরবকেও আন্তঃসংযোগের পরিকল্পনায় যুক্ত করা হবে।
গভর্নর পেরি ওয়ারজিও এই মানদণ্ডকে উন্মুক্ত, তবে জাতীয়ভাবে পরিচালিত ব্যবস্থার কৌশলগত সম্পদ হিসেবে তুলে ধরেছেন। তিনি বলেছেন, প্রতিবেশী ও গুরুত্বপূর্ণ অংশীদারদের সঙ্গে সংযুক্ত হওয়ার পাশাপাশি মূল পেমেন্ট অবকাঠামোর ওপর জাতীয় নিয়ন্ত্রণের প্রতিফলন কিউআরআইএসে রয়েছে।
গভর্নর পেরি ওয়ারজিও বলেন, "কিউআরআইএস ইন্দোনেশিয়ার পেমেন্ট ব্যবস্থার সার্বভৌমত্বের প্রতীক।" সীমান্তপারের আন্তঃকার্যক্ষমতা বাড়ানোর ক্ষেত্রে দেশটির সক্ষমতার ওপরও তিনি জোর দেন।
কিছু বিদেশি কোম্পানি প্রশ্ন তুলেছে, ইন্দোনেশিয়ার এ পদ্ধতি প্রতিযোগিতার ক্ষেত্রকে অসম করে তুলছে কি না। নীতিনির্ধারকেরা বলছেন, জাতীয় নিয়ম ও ভোক্তা সুরক্ষার শর্ত মেনে চলা সব অংশগ্রহণকারীর জন্য মানদণ্ডটি উন্মুক্ত। এর লক্ষ্য হলো অন্তর্ভুক্তি, সাশ্রয়ী সেবা এবং দেশি-বিদেশি খেলোয়াড়দের জন্য ন্যায্য সুযোগ। সীমান্তপারের সংযোগের ধারাবাহিক সম্প্রসারণ দেখায়, নিজস্ব অর্থনীতি ও ছোট ব্যবসার সুরক্ষায় প্রয়োজনীয় নিয়ন্ত্রণ বজায় রেখেই ইন্দোনেশিয়া অন্যদের সঙ্গে যুক্ত হতে চায়।
নিরাপত্তা, আস্থা ও খেলার নিয়ম
ব্যবহার বাড়ার সঙ্গে ঝুঁকিও বাড়ছে। নিয়ন্ত্রক ও শিল্প খাতের নেতারা সতর্ক করেছেন, পেমেন্ট ও ব্যাংকিং খাতের ডিজিটাল রূপান্তরের সঙ্গে আরও শক্তিশালী সুরক্ষাব্যবস্থাও গড়ে তুলতে হবে। আর্থিক সেবা কর্তৃপক্ষ, যা ওজেকে নামে পরিচিত, ব্যাংকগুলোকে প্রতিরক্ষা ব্যবস্থা জোরদার, সাইবার নিরাপত্তায় বিনিয়োগ এবং ভোক্তা সুরক্ষার কাঠামো উন্নত করার আহ্বান জানিয়েছে। এর মধ্যে রয়েছে উন্নত প্রমাণীকরণ, সন্দেহজনক কার্যকলাপ পর্যবেক্ষণ, দ্রুত ঘটনায় সাড়া দেওয়া এবং প্রতারণা ঠেকাতে সমন্বিত সচেতনতামূলক কার্যক্রম।
বেসরকারি ব্যাংক তদারকির দায়িত্বে থাকা ওজেকে-র উপকমিশনার ইন্দার্তো বুদিউইতোনো বিষয়টিকে ব্যাংক ও পেমেন্ট সেবাদাতাদের জন্য প্রযুক্তিগত ও সুনামের—দুই ধরনের ঝুঁকি হিসেবে তুলে ধরেছেন।
ইন্দার্তো বুদিউইতোনো বলেন, "সাইবার ঝুঁকি মোকাবিলার সক্ষমতা শুধু ব্যবস্থা সুরক্ষিত রাখার বিষয় নয়; এর সঙ্গে ব্যাংকের সুনাম ও ব্যবসার ধারাবাহিকতাও জড়িত।"
শিল্প খাতের সংগঠনগুলো তিনটি সমান্তরাল পদক্ষেপের আহ্বান জানিয়েছে। প্রথমত, উদ্ভাবনকে নিরাপদ রাখতে ঝুঁকিভিত্তিক নিয়ন্ত্রণ ও তদারকি। দ্বিতীয়ত, শক্তিশালী সুশাসনের আওতায় কৃত্রিম বুদ্ধিমত্তা ও ওপেন ফাইন্যান্সের মতো উন্নত প্রযুক্তির দায়িত্বশীল ব্যবহার। তৃতীয়ত, বিভিন্ন প্ল্যাটফর্মে ফিশিং ও জালিয়াতি এড়ানোর উপায় জানিয়ে ব্যাপক জনসচেতনতা তৈরি।
প্রতিরক্ষা ও আক্রমণে এআইয়ের ভূমিকা বাড়ছে। জাতীয় সাইবার ও এনক্রিপশন সংস্থা সতর্ক করেছে, অপরাধীরা এখন ব্যক্তিগত তথ্য ব্যবহার করে লক্ষ্যভিত্তিক ফিশিং বার্তা তৈরি এবং রূপ বদলানো ম্যালওয়্যার ছড়ায়। সংস্থাটির অর্থ, বাণিজ্য ও পর্যটন খাতের সাইবার নিরাপত্তাবিষয়ক পরিচালক এডিট প্রিমা বলেছেন, একই ধরনের প্রযুক্তি ব্যবহার করেই এ ঝুঁকি মোকাবিলা করতে হবে।
এডিট প্রিমা বলেন, "এআইভিত্তিক আক্রমণের জন্য আমাদের প্রস্তুত থাকতে হবে এবং কীভাবে সেগুলোর মোকাবিলা করতে হয় তা জানতে হবে। এআই ব্যবহার করাও ছাড়া আর কোনো পথ নেই।"
ইন্দোনেশিয়ার ব্যক্তিগত তথ্য সুরক্ষা আইন ও সংশ্লিষ্ট বিধিমালায় মান্যতার শর্ত কঠোর করা হচ্ছে। গন্তব্য দেশ স্থানীয় মানদণ্ড পূরণ না করলে সীমান্তপারের তথ্য স্থানান্তরে বিধিনিষেধ রয়েছে। ক্রমবর্ধমান ডিজিটাল গ্রাহকগোষ্ঠীকে সেবা দিতে এবং জাতীয় ও আঞ্চলিক—দুই ধরনের শর্ত মানতে হলে কোম্পানিগুলোকে নিরাপত্তা ও তথ্য ব্যবস্থাপনায় বিনিয়োগ করতে হবে।
নতুন সুবিধা ও দৈনন্দিন সেবা
দৈনন্দিন ব্যবহারে কিউআরআইএসের আরও সুবিধা যুক্ত হচ্ছে। ব্যাংক ইন্দোনেশিয়া বৃহত্তর জাকারিয়া অঞ্চলের গণপরিবহনে কিউআরআইএস ট্যাপ ইন অ্যান্ড আউট চালু করেছে। এর আওতায় রয়েছে এমআরটি, কমিউটার লাইন, ট্রান্সজাকার্তা বাস এবং জাকার্তার দুটি এলআরটি লাইন। স্থির কোড স্ক্যান করার বদলে যাত্রীরা নিয়ার ফিল্ড কমিউনিকেশন ব্যবহার করে পাঠকের কাছে ফোন ছোঁয়ান এবং বের হওয়ার সময় আবার ছোঁয়ান। এতে কিউআরআইএস ব্যবস্থার মধ্যেই পেমেন্ট রেখে দ্রুত প্রবেশ ও বের হওয়া যায়।
অন্যান্য সুবিধা নেটওয়ার্কটি কোথায় ও কীভাবে ব্যবহার করা যায়, তা বাড়িয়েছে। কিউআরআইএস আন্তারনেগারা অংশীদার বাজারগুলোতে সীমান্তপারের পেমেন্ট চালু করেছে। কিউআরআইএস তুনতাস দোকানে পেমেন্টের বাইরেও নগদ উত্তোলন, অর্থ স্থানান্তর ও অংশগ্রহণকারী এজেন্টের কাছে জমা দেওয়ার সুবিধা দিতে পারে। বিভিন্ন সেবাদাতার মধ্যে লেনদেনের অংশ বাড়ার সঙ্গে সঙ্গে জাতীয় সুইচিং ব্যবস্থা ও বিআই ফাস্টের মতো নিষ্পত্তি অবকাঠামোর ওপর চাপও বাড়ছে। লেনদেনের পরিমাণ বাড়লেও খরচ নিয়ন্ত্রণে রাখতে নিয়ন্ত্রকেরা ব্যবসায়ী ছাড়ের হার ও প্রযুক্তিগত মানদণ্ড সমন্বয় করেছেন, পাশাপাশি নির্ভরযোগ্যতাও বজায় রেখেছেন।
সমস্যার সমাধান না হলে যেখানে প্রবৃদ্ধি থমকে যেতে পারে
কিউআরআইএস গ্রহণের চিত্র এখনো অঞ্চলভেদে অসম। জাভা এগিয়ে থাকলেও পূর্বাঞ্চলীয় প্রদেশগুলোতে ব্যবসায়ীর ঘনত্ব কম। অর্থনৈতিক বৈষম্য, সংযোগের ঘাটতি ও ডিজিটাল সাক্ষরতার পার্থক্য এর প্রতিফলন ঘটায়। প্রত্যন্ত অঞ্চলে পৌঁছাতে ইন্টারনেট সুবিধা উন্নত করা, ফোন ও ডেটার খরচ কমানো এবং ডিজিটাল অর্থায়নে নতুন এমন ছোট ব্যবসায়ীদের উপযোগী প্রশিক্ষণ দেওয়া দরকার।
অতি ক্ষুদ্র ব্যবসায়ীদের জন্য ফি ও চার্জব্যাক দুশ্চিন্তার কারণ হতে পারে। কিউআরআইএস ব্যবস্থা কার্ড টার্মিনালের চেয়ে সস্তা হলেও ইস্যুকারী, পেমেন্ট গ্রহণকারী ও সুইচিং সেবাদাতাদের মধ্যে খরচের ভাগাভাগি নিয়মিত সমন্বয় করতে হবে, যাতে অতি ক্ষুদ্র ব্যবসার ওপর অসম বোঝা না পড়ে। এ ক্ষেত্রে নিয়ন্ত্রকেরা সক্রিয় থাকলেও বড় পরিসরে প্রবৃদ্ধির সঙ্গে খরচ ও সেবা সচল রাখার ওপর চাপ বাড়বে।
নিয়ন্ত্রণও গুরুত্বপূর্ণ। গোপনীয়তা, তথ্য সংরক্ষণ ও সাইবার নিরাপত্তা নিয়ে ব্যবসাপ্রতিষ্ঠানগুলোকে পরিবর্তনশীল নিয়ম মানতে হচ্ছে। বিকেন্দ্রীভূত শাসনব্যবস্থায় অঞ্চলভেদে কিছু নিয়ম আলাদা হওয়ায় সারা দেশে কার্যক্রম চালানো কোম্পানিগুলোর জন্য জটিলতা তৈরি হতে পারে। মানদণ্ডের স্পষ্টতা ও ধারাবাহিক প্রয়োগ বিনিয়োগকারীদের আস্থা এবং সেবার মান বজায় রাখতে সহায়তা করবে।
ভারত ও চীনের সঙ্গে ইন্দোনেশিয়ার তুলনা
ভারতের ইউপিআই ও ইন্দোনেশিয়ার কিউআরআইএস—দুটিই নিয়ন্ত্রক-নেতৃত্বাধীন পদ্ধতি অনুসরণ করে এবং উন্মুক্ত মানদণ্ডের ওপর জোর দেয়, যাতে নিয়ম মেনে চলা যেকোনো প্রতিষ্ঠান যুক্ত হতে পারে। উভয়ের লক্ষ্য ব্যাপক আন্তঃকার্যক্ষমতা ও কম ফি নিশ্চিত করে গণব্যবহার বাড়ানো। চীনে বেসরকারি সুপার অ্যাপের মাধ্যমে কিউআর পেমেন্টের দ্রুত প্রসার ঘটে; পরে নিয়ন্ত্রকেরা বিভিন্ন প্ল্যাটফর্মের মধ্যে আন্তঃকার্যক্ষমতা বাড়ানোর উদ্যোগ নেন। ইন্দোনেশিয়ার অবস্থান ভারতের মডেলের কাছাকাছি। দেশটি শুরুতেই জাতীয় মানদণ্ড নির্ধারণ করেছে, ব্যাংক ও ফিনটেক প্রতিষ্ঠানকে যুক্ত হওয়ার সুযোগ দিয়েছে এবং কিউআরভিত্তিক পেমেন্টের সঙ্গে দ্রুত ও কম খরচের অর্থ স্থানান্তরব্যবস্থা যুক্ত করেছে।
তিনটি পদ্ধতি ভিন্ন প্রেক্ষাপট ও নীতিগত সিদ্ধান্তের প্রতিফলন। ইন্দোনেশিয়ার পদ্ধতিতে বৈশ্বিক অংশীদারত্বের সুযোগ রেখে ছোট ব্যবসার অন্তর্ভুক্তি ও নেটওয়ার্ক প্রভাবকে অগ্রাধিকার দেওয়া হয়েছে। ব্যবহারকারী ও ব্যবসায়ীর দ্রুত বৃদ্ধি, পরিবহন ও পর্যটন খাতে ক্রমবর্ধমান প্রসার এবং প্রতিবেশী ও বড় বাজারের সঙ্গে সংযোগের উদ্যোগ থেকে বোঝা যায়, সহযোগিতার জন্য উন্মুক্ত থেকেও এ মডেল বড় পরিসরে ছড়িয়ে পড়তে পারে।
মূল কথা
- ২০১৯ সালে কিউআরআইএস সারা দেশে কিউআর পেমেন্টকে এক মানদণ্ডে এনেছে। এতে ব্যাংক ও ওয়ালেটজুড়ে একটি কোডই কাজ করে এবং ছোট ব্যবসায়ীদের খরচ কমে।
- ডিজিটাল পেমেন্ট ও ই-কমার্স ইন্দোনেশিয়ার দ্রুত বর্ধনশীল ডিজিটাল অর্থনীতিকে চালিত করছে। ২০২৪ সালে এর আনুমানিক আকার ছিল ৯০ বিলিয়ন ডলার; ২০৩০ সালের লক্ষ্য ৪০০ বিলিয়ন ডলার।
- ২০২৫ সালের মাঝামাঝি কিউআরআইএসে ৫৭ মিলিয়নের বেশি ব্যবহারকারী ও কয়েক কোটি ব্যবসায়ী যুক্ত ছিলেন। ব্যবসায়ীদের বিশাল সংখ্যাগরিষ্ঠই ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগ।
- ২০২৫ সালের মার্চের মধ্যে কিউআরআইএসে লেনদেন এক বিলিয়ন ছাড়ায়। ২০২৫ সালের প্রথম ছয় মাসে লেনদেনের পরিমাণ প্রায় ৩১৭ ট্রিলিয়ন রুপিয়াহে পৌঁছায়, যা আগের বছরের তুলনায় ১২০ শতাংশের বেশি।
- সীমান্তপারের সংযোগে এখন মালয়েশিয়া, থাইল্যান্ড ও সিঙ্গাপুর রয়েছে। জাপানে প্রথম পর্যায় চালু হয়েছে, চীনের সঙ্গে পরীক্ষা চলছে এবং ভারত ও সৌদি আরবের সঙ্গে সংযোগের পরিকল্পনা রয়েছে।
- বিআই ফাস্ট দ্রুত ও কম খরচে অর্থ স্থানান্তর করে কিউআরআইএসকে সহায়তা করছে এবং গ্রাহকের ফি কম রাখতে ভূমিকা রাখছে; ছোট অঙ্কের স্থানান্তরে কোনো ফি নেই।
- ব্যবহার বাড়ার সঙ্গে নিরাপত্তা সর্বোচ্চ অগ্রাধিকার পাচ্ছে। ওজেকে আরও শক্তিশালী প্রতিরক্ষার আহ্বান জানিয়েছে এবং বিভিন্ন সংস্থা উন্নত প্রতারণা মোকাবিলায় এআইভিত্তিক সুরক্ষার প্রয়োজনীয়তার ওপর জোর দিয়েছে।
- গণপরিবহনের জন্য কিউআরআইএস ট্যাপ ইন অ্যান্ড আউট এবং নগদ ও অর্থ স্থানান্তর সেবার জন্য কিউআরআইএস তুনতাসের মতো নতুন সুবিধা এ মানদণ্ডকে দৈনন্দিন জীবনের আরও কাছে এনেছে।
- প্রধান চ্যালেঞ্জের মধ্যে রয়েছে অঞ্চলভেদে অসম গ্রহণযোগ্যতা, ব্যবসায়ীদের খরচের চাপ এবং তথ্য সুরক্ষা ও সাইবার নিরাপত্তা নিয়ে নিয়ন্ত্রণগত জটিলতা।