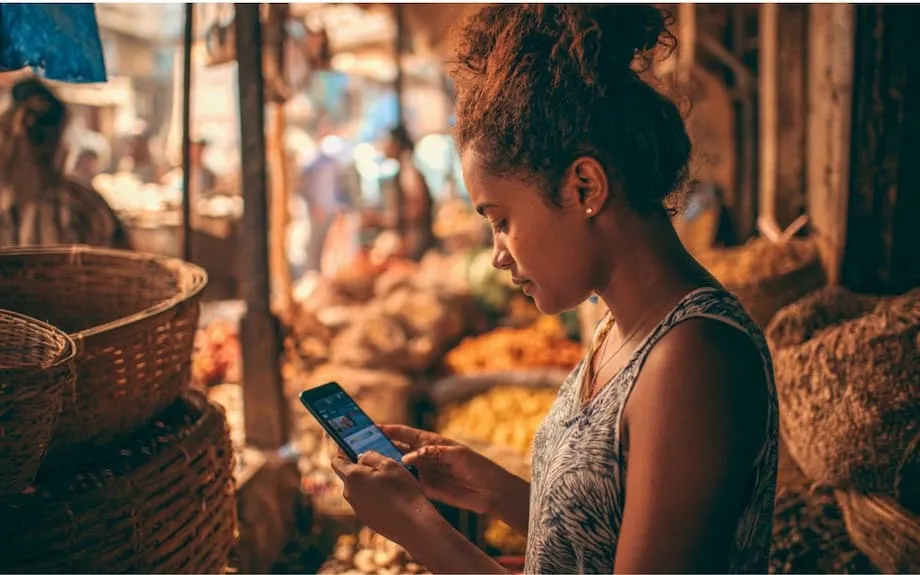
কীভাবে নগদবিহীন লেনদেনের প্রসার বাংলাদেশে ব্যয় ও সঞ্চয়ের ধরন বদলে দিচ্ছে
বাংলাদেশে নগদ টাকার বদলে ট্যাপ, স্ক্যান ও তাৎক্ষণিক অর্থ স্থানান্তরের ব্যবহার দ্রুত বাড়ছে। মহামারির কয়েক বছর আগেই এই পরিবর্তন শুরু হয়েছিল; লকডাউনের সময় তা আরও গতি পায়, যখন ডিজিটাল মাধ্যম মজুরি, প্রবাসী আয় ও ত্রাণের অর্থ প্রবাহ সচল রাখে। এই ব্যবস্থার প্রধান বৈশিষ্ট্য হলো সুবিধা। বাসে বসেই বিল দেওয়া যায়, কিউআর কোড স্ক্যান করে মুদিপণ্যের দাম মেটানো যায়, আর কাউন্টারে লাইনে না দাঁড়িয়েই বেতন জমা হতে পারে মোবাইল ওয়ালেটে। জীবনকে সহজ করে তোলা এই সুবিধাই মানুষের অর্থ নিয়ে ভাবনার ধরনও বদলে দেয়। হাতে হাতে নয়, পর্দার আড়ালে অর্থ লেনদেন হলে খরচকে কম বাস্তব মনে হয়, আর এতে দৈনন্দিন ব্যয়ের শৃঙ্খলা দুর্বল হতে পারে।
সূচিপত্র
- কীভাবে নগদবিহীন লেনদেনের প্রসার বাংলাদেশে ব্যয় ও সঞ্চয়ের ধরন বদলে দিচ্ছে
- ডিজিটাল অর্থ কেন আচরণ বদলে দেয়
- খরচের অস্বস্তি কমে যায়
- মানসিক হিসাব ও উৎসবের বোনাসের প্রভাব
- সামাজিক অনুকরণ ও প্রদর্শনের প্রভাব
- কোভিডের সময় দ্রুত ডিজিটাল হয়েছে বাংলাদেশ
- আর্থিক অন্তর্ভুক্তি থেকে প্রবৃদ্ধি—সুবিধাগুলো বাস্তব
- অদৃশ্য অর্থের সঙ্গে নতুন ঝুঁকি
- ডিজিটাল খরচ কি দাম বাড়ায়?
- বাংলাদেশে নীতি ও শিল্প খাতের উদ্যোগ
- পরিবার কীভাবে নিয়ন্ত্রণ ধরে রাখতে পারে
- ব্যবসাপ্রতিষ্ঠান ও ব্যাংক এখন কী করতে পারে
- একনজরে
আচরণবিজ্ঞান এ বিষয়টি ব্যাখ্যা করতে সাহায্য করে। রিচার্ড থ্যালারের ‘মানসিক হিসাব’ ধারণা অনুযায়ী, মানুষ অর্থকে বিভিন্ন খাতে ভাগ করে এবং প্রতিটি খাতের অর্থের সঙ্গে ভিন্ন আচরণ করে। ডিজিটাল টুল এই মানসিক বিভাজন এলোমেলো করে দিতে পারে, বিশেষ করে প্রচারমূলক অফার ও তাৎক্ষণিক ঋণ যখন বোনাস, সঞ্চয় ও ঋণের পার্থক্য ঝাপসা করে দেয়। নগদ টাকা খরচের সময় যে ‘খরচের যন্ত্রণা’ বা অর্থ ছাড়ার ছোট্ট অস্বস্তি হয়, ট্যাপ বা এক ক্লিকে তা কম অনুভূত হয়। লেনদেনে বাধা কমলে হঠকারী সিদ্ধান্ত, ছোটখাটো কেনাকাটা এবং লেনদেনের গতি—সবই বাড়ে।
এগুলো শুধু ব্যক্তিগত বিষয় নয়। কোনো দেশে বেশি মানুষ ঘন ঘন বেশি খরচ করলে স্বল্প মেয়াদে চাহিদা বাড়ে। প্রবৃদ্ধির জন্য তা সহায়ক হতে পারে। তবে সরবরাহে ঘাটতি থাকলে দামও বাড়তে পারে। ডিজিটাল অর্থায়নের সুবিধা বজায় রাখার পাশাপাশি মানুষকে ব্যয়বহুল ঋণ ও হঠকারী খরচের দিকে ঝুঁকে পড়া থেকে বিরত রাখে—এমন অভ্যাস গড়ে তোলাই এখন বাংলাদেশের সামনে চ্যালেঞ্জ।
ডিজিটাল অর্থ কেন আচরণ বদলে দেয়
ডিজিটাল পেমেন্ট লেনদেনের ধাপ কমিয়ে দেয়। সংরক্ষিত কার্ড, ওয়ালেটের ব্যালান্স ও আগে থেকে দেওয়া ঠিকানা থাকলে মুহূর্তেই কেনাকাটা শেষ করা যায়। ধাপ কম থাকা সুবিধাজনক, তবে যে মুহূর্তগুলো বাদ পড়ে, সেগুলোতেই মানুষ আগে সিদ্ধান্তটি আবার ভেবে দেখত। রাইড শেয়ারের ভাড়া, খাবার ডেলিভারি বা ফ্ল্যাশ সেল যখন এক ট্যাপেই পাওয়া যায়, তখন অর্থ চলে যাচ্ছে—এমন সংকেত মস্তিষ্ক কম পায়।
খরচের অস্বস্তি কমে যায়
নগদ টাকা হাতে তুলে দিলে ইন্দ্রিয়গত প্রতিক্রিয়া তৈরি হয়। ফোন ও কার্ড সেই প্রতিক্রিয়া কমিয়ে দেয়, ফলে ওই মুহূর্তে মস্তিষ্কে ক্ষতির অনুভূতিও কম হয়। গবেষকেরা দেখেছেন, নগদের তুলনায় কার্ডে মানুষ সাধারণত বেশি খরচ করে। এক ক্লিকে কেনাকাটার ক্ষেত্রে এই প্রভাব আরও বেশি, কারণ পিন টাইপ করা বা নোট গোনার মতো মানসিক বিরতিও সেখানে থাকে না। এক মাসে কয়েক ডজন ছোটখাটো ট্যাপ আয়ের বড় অংশে পরিণত হতে পারে, বিশেষ করে যেসব তরুণের দৈনন্দিন জীবন মূলত অ্যাপের মধ্যেই কাটে।
মানসিক হিসাব ও উৎসবের বোনাসের প্রভাব
মানসিক হিসাব আর্থিক বিষয় গোছাতে সাহায্য করে, তবে এর কারণে ভুল সিদ্ধান্তও হতে পারে। স্বল্প মেয়াদি ঋণে উচ্চ সুদ দিতে হলেও উৎসবের বোনাস কারও কাছে ‘অতিরিক্ত’ অর্থ বলে মনে হতে পারে। ডিজিটাল ব্যবস্থায় একই ফোনে সঞ্চয়ের ব্যালান্স, ঋণসীমা ও ওয়ালেট ভাউচারে তাৎক্ষণিক প্রবেশাধিকার থাকায় অর্থের খাতগুলোর সীমারেখা ঝাপসা হয়। বাস্তব কোনো বিভাজন না থাকলে মানুষ সঞ্চয়ের অর্থ অক্ষত রেখে অন্যদিকে কার্ড ব্যবহার করে সুদ দিতে বেশি আগ্রহী হতে পারে।
সামাজিক অনুকরণ ও প্রদর্শনের প্রভাব
মানুষ আশপাশের লোকজনের আচরণ লক্ষ করে। বন্ধুরা বাইরে খেতে গেলে বা ভ্রমণে গেলে তাদের সঙ্গে তাল মেলানোর তাগিদ তৈরি হতে পারে। সামাজিক যোগাযোগমাধ্যম এবং অফার, ধারাবাহিক ব্যবহার ও পুরস্কারকে গুরুত্ব দিয়ে দেখানো অ্যাপের নকশা সেই চাপ আরও বাড়ায়। এ দুয়ের মিলিত প্রভাবে ঐচ্ছিক খরচ ক্রমাগত বাড়তে পারে, বিশেষ করে যখন খরচের অঙ্ক নগদ অর্থের বদলে ‘পয়েন্ট’ বা ওয়ালেটের ব্যালান্স হিসেবে দেখা হয়।
কোভিডের সময় দ্রুত ডিজিটাল হয়েছে বাংলাদেশ
২০২০ সালে চলাচলে বিধিনিষেধ শুরু হলে বাংলাদেশের মোবাইল মানি এজেন্ট নেটওয়ার্ক পরিবার ও ব্যবসাপ্রতিষ্ঠানের লেনদেন সচল রাখে। নতুন হিসাবের সংখ্যা দ্রুত বাড়ে। ২০২০ সালের এপ্রিলের কাছাকাছি সময়ে প্রায় ৩ লাখ মোবাইল ফিন্যান্সিয়াল সার্ভিস হিসাব খোলা হয়; মহামারির প্রথম কয়েক মাসে নতুন হিসাবের বড় অংশ খোলেন নারীরা। তৈরি পোশাক খাতে ডিজিটাল মাধ্যমে মজুরি দেওয়া বাধ্যতামূলক করে সরকার, ফলে দুই সপ্তাহে ১৯ লাখ শ্রমিক হিসাব খোলেন। ঝুঁকিপূর্ণ লাখো পরিবারের জন্য জরুরি নগদ সহায়তা কর্মসূচিতেও ডিজিটাল মাধ্যম ব্যবহার করা হয়। ২০২০ সালের এপ্রিল থেকে আগস্টের মধ্যে মোবাইল ফিন্যান্সিয়াল সার্ভিসে ইউটিলিটি বিল পরিশোধ দ্বিগুণের বেশি বেড়ে যায়। মার্চেন্ট পেমেন্ট মাসে ১,০০০ কোটি টাকার সীমা ছাড়াতে শুরু করে—যা ইঙ্গিত দেয়, মানুষ আগে নগদ না তুলে সরাসরি দোকানে বেশি অর্থ পরিশোধ করছিল।
আর্থিক অন্তর্ভুক্তি নিয়ে কাজ করা বৈশ্বিক পরামর্শক গোষ্ঠী সিজিএপি লকডাউনের সময় অর্থপ্রবাহ সচল রাখার মূল শক্তি হিসেবে এজেন্ট নেটওয়ার্ক ও হিসাব খোলা সহজ করা এবং সেবা চালু রাখার নীতিগত সিদ্ধান্তের কথা উল্লেখ করেছে। ২০২১ সালের একটি ব্লগে সিজিএপি লিখেছিল:
বাংলাদেশের শক্তিশালী ডিজিটাল আর্থিক সেবা ব্যবস্থা, বিশেষ করে মোবাইল মানি এজেন্ট নেটওয়ার্ক, চলাচলে বিধিনিষেধের মধ্যে লাখো আর্থিক লেনদেন সম্ভব করেছে।
নারীরা বিশেষভাবে উপকৃত হন। মহামারির শুরুর দিকে নতুন খোলা হিসাবের বেশির ভাগই ছিল নারীদের। ডিজিটাল মজুরি নারীদের আয়ের ওপর নির্ভরশীল পরিবারগুলোর খাদ্যনিরাপত্তা বাড়ায়। ২০২০ সালে ডিজিটাল মাধ্যমে পাঠানো প্রবাসী আয় বেড়ে যায়, কারণ বিদেশে থাকা কর্মী ও তাঁদের পরিবার ভ্রমণ এবং সরাসরি লেনদেনের মাধ্যম ব্যাহত হলে মোবাইল সেবার দিকে ঝুঁকেছিল।
আর্থিক অন্তর্ভুক্তি থেকে প্রবৃদ্ধি—সুবিধাগুলো বাস্তব
বাংলাদেশের ডিজিটাল রূপান্তরের উদ্যোগ আর্থিক সেবার মৌলিক সুযোগ বাড়িয়েছে। জাতীয় ডিজিটাল পেমেন্টস রোডম্যাপ-সম্পর্কিত সরকারি মূল্যায়নে বলা হয়েছে, এখন ৭৯ শতাংশ প্রাপ্তবয়স্কের কোনো আর্থিক প্রতিষ্ঠান বা মোবাইল মানি সেবাদাতার কাছে হিসাব রয়েছে। নিয়মিত ব্যবহারও বাড়ছে। যত বেশি মানুষ ডিজিটাল মাধ্যমে অর্থ পরিশোধ করছে, সঞ্চয়, বিল দেওয়া ও ই-কমার্সে তারা তত বেশি স্বচ্ছন্দ হচ্ছে। নারীদের ক্ষেত্রে ডিজিটাল মজুরি আয়ের রেকর্ড তৈরি করে এবং মজুরি আত্মসাতের ঝুঁকি কমায়, যা আত্মবিশ্বাস বাড়াতে এবং পরিবারের বাজেটে আরও বেশি নিয়ন্ত্রণ প্রতিষ্ঠায় সহায়তা করতে পারে।
ডিজিটাল পেমেন্টের সঙ্গে বৃহত্তর অর্থনৈতিক সুফলের যোগসূত্র দেখিয়েছে একাডেমিক গবেষণা। একাধিক দেশের তথ্য ব্যবহার করে সাম্প্রতিক এক গবেষণায় অনুমান করা হয়েছে, ডিজিটাল পেমেন্ট গ্রহণের হার ১ শতাংশ বাড়লে কোনো দেশের বিদ্যমান প্রবৃদ্ধির হার ৬ থেকে ৮ শতাংশ পর্যন্ত বাড়তে পারে। লেনদেন ব্যয় কমা, অর্থের দ্রুত প্রবাহ এবং উন্নত তথ্য—সবই এতে অবদান রাখে। বাংলাদেশের বাস্তবতায় এসব সুফল দেখা যায়, যখন ক্ষুদ্র ব্যবসায়ী কিউআর পেমেন্ট গ্রহণ করেন, কোনো অভিবাসী কর্মী কয়েক সেকেন্ডে দেশে টাকা পাঠান, কিংবা কোনো শিক্ষার্থী লাইনে দাঁড়িয়ে ক্লাস বাদ না দিয়েই ফি পরিশোধ করেন।
ক্ষুদ্র প্রতিষ্ঠানগুলোও ব্যবস্থাপনায় সুবিধা পায়। মোবাইল পেমেন্ট ও ক্ষুদ্র এবং মাঝারি উদ্যোগ নিয়ে গবেষণায় দেখা গেছে, বিক্রয় ও ব্যয়ের ডিজিটাল রেকর্ড মালিকদের নগদ অর্থপ্রবাহ নিয়ন্ত্রণ, সরবরাহকারীদের সঙ্গে দর-কষাকষি এবং তুলনামূলক সাশ্রয়ী সেবা পেতে সাহায্য করে। তথ্য ব্যয় কমাতে এবং সেবাদাতাদের মধ্যে প্রতিযোগিতা বাড়াতে পারে। গ্রামীণ পরিবার ও কৃষকদের নিয়ে এক গবেষণায় প্রবাসী আয়, অর্থ স্থানান্তর ও ভাতা পেতে মোবাইল ব্যাংকিংয়ে উচ্চ সন্তুষ্টির কথা উঠে এসেছে; পাশাপাশি সেবামাশুল নিয়ে উদ্বেগ এবং প্রতারণা থেকে আরও জোরালো সুরক্ষার প্রয়োজনও তুলে ধরা হয়েছে। এ মিশ্র অভিজ্ঞতা মনে করিয়ে দেয়, শুধু সেবার সুযোগ থাকলেই সব সমস্যার সমাধান হয় না; সেবাকে সাশ্রয়ী, নিরাপদ ও ব্যবহারবান্ধব হতে হবে।
অদৃশ্য অর্থের সঙ্গে নতুন ঝুঁকি
ডিজিটাল সুবিধার উল্টো পিঠও আছে। কেনাকাটার অ্যাপ বা ওয়ালেটে ঋণ নেওয়ার সুযোগ এক ট্যাপ দূরে থাকলে মানুষ সামর্থ্যের চেয়ে বেশি ঋণ নিতে পারে। ‘এখন কিনুন, পরে পরিশোধ করুন’ (বিএনপিএল) সুবিধায় কিস্তি ছোট অঙ্কে ভাগ করা হয়, যা সামলানো সহজ মনে হলেও মোট খরচ প্রত্যাশার চেয়ে বেশি হতে পারে। বিভিন্ন অ্যাপে একাধিক ঋণ নিলে মোট দায় কত, তা নিয়ে বিভ্রান্তি তৈরি হতে পারে। কয়েক সপ্তাহ পরে কার্ডের বিল এলে অনেকে বুঝতে পারেন, ধারাবাহিক ছোট কেনাকাটা যোগ হয়ে মাসিক সঞ্চয়ের চেয়ে বেশি অঙ্কে দাঁড়িয়েছে।
ফি ও প্রতারণা বাস্তব উদ্বেগের বিষয়। গ্রামীণ পরিবার ও কৃষকসহ কিছু ব্যবহারকারী জানান, লেনদেনের অঙ্কের তুলনায় মাশুল বেশি মনে হওয়ায় তাঁরা বিরক্ত। সামাজিক প্রকৌশলভিত্তিক প্রতারণায় ফোন ও বার্তার মাধ্যমে ব্যাংক বা এজেন্টের পরিচয় নকল করে মানুষকে লক্ষ্যবস্তু করা হয়। অ্যাকাউন্টে শক্তিশালী পরিচয় যাচাই ও দ্রুত প্রতিকারব্যবস্থা না থাকলে সিম-সোয়াপ হামলা এবং ভুল করে অর্থ পাঠানোর কারণে ব্যালান্স হারিয়ে যেতে পারে। আস্থা গড়তে দরকার স্বচ্ছ মূল্য নির্ধারণ, স্পষ্ট প্রতিকারব্যবস্থা এবং সৎ ভুল করলেও ব্যবহারকারীদের সুরক্ষা দেয়—এমন শিল্পব্যাপী মানদণ্ড।
সুবিধার মতোই গুরুত্বপূর্ণ গোপনীয়তা ও সাইবার নিরাপত্তা। ডিজিটাল পেমেন্টের ফলে বিপুল পরিমাণ তথ্যের রেকর্ড তৈরি হয়। শক্তিশালী গোপনীয়তা নীতি ও নিরাপদ ব্যবস্থা না থাকলে সেই তথ্যের অপব্যবহার হতে পারে। বিশ্লেষকদের সতর্কতা, দুর্বল সুরক্ষা ও তদারকির অভাব ঝুঁকিপূর্ণ জনগোষ্ঠীকে বাদ দিতে পারে এবং নজরদারির সুযোগ তৈরি করতে পারে। গুরুত্বপূর্ণ লেনদেনে মানুষ ডিজিটাল মাধ্যমের ওপর নির্ভর করবে তখনই, যখন তারা বিশ্বাস করবে যে তাদের তথ্যের অপব্যবহার হবে না এবং সেবাদাতাদের জবাবদিহি নিশ্চিত করার কার্যকর ব্যবস্থা রয়েছে।
ডিজিটাল খরচ কি দাম বাড়ায়?
অনেক পাঠক জানতে চান, দ্রুত ডিজিটাল খরচ মূল্যস্ফীতি ঘটায় কি না। সংক্ষিপ্ত উত্তর হলো, বৈশ্বিক খাদ্য ও জ্বালানির দাম, মুদ্রার বিনিময় হার এবং স্থানীয় সরবরাহের সীমাবদ্ধতাসহ নানা কারণে মূল্যস্ফীতি হয়। ডিজিটাল পেমেন্ট অর্থের চলাচল দ্রুত করতে পারে এবং স্বল্প মেয়াদে চাহিদা বাড়াতে পারে। সরবরাহে ঘাটতির সময় এই বাড়তি চাহিদা দামের ওপর চাপ তৈরি করতে পারে। পণ্যমূল্যের আকস্মিক ধাক্কা ও নীতিগত সিদ্ধান্তের তুলনায় এর প্রভাব সম্ভবত কম, তবে একেবারে শূন্য নয়।
কার্যকর নীতিতে ডিজিটাল পেমেন্টের প্রসারে সহায়তার পাশাপাশি ভোক্তাঋণকে সামলানোর মতো পর্যায়ে রাখা এবং গুরুত্বপূর্ণ খাতের সরবরাহ বাড়ানোর উদ্যোগ থাকে। প্রতিষ্ঠানগুলো পরিবহন ও সরবরাহব্যবস্থা, বিদ্যুৎ ও উৎপাদনে বিনিয়োগ করলে ডিজিটাল চাহিদা বৃদ্ধির সঙ্গে আরও পণ্য ও সেবা সরবরাহ করা যায়, যা দামের চাপ কমায়। ডিজিটাল অর্থায়ন থেকে প্রবৃদ্ধি অর্জন করতে এবং দীর্ঘস্থায়ী মূল্যস্ফীতি এড়াতে অর্থনীতির উভয় দিকেই নজর দেওয়া জরুরি।
বাংলাদেশে নীতি ও শিল্প খাতের উদ্যোগ
পরবর্তী পর্যায়ের দিকনির্দেশনা দিতে ঢাকার একটি পরিকল্পনা রয়েছে। সরকারের ‘অ্যাসপায়ার টু ইনোভেট’ (এটুআই) কর্মসূচি ও বেটার দ্যান ক্যাশ অ্যালায়েন্সের তৈরি ‘জাতীয় ডিজিটাল পেমেন্টস রোডম্যাপ ২০২২ থেকে ২০২৫’-এ পোশাক, খুচরা ব্যবসা, কৃষি, স্বাস্থ্য ও শিক্ষায় ডিজিটাল পেমেন্ট সম্প্রসারণে ২২টি সমাধানের কথা বলা হয়েছে। প্রতিবেদনে অনুমান করা হয়েছে, ক্ষুদ্র ব্যবসায়ীর লেনদেন, কৃষিঋণ এবং তৈরি পোশাক খাতের মজুরি ডিজিটাল করার মাধ্যমে ডিজিটাল পেমেন্ট বার্ষিক জিডিপিতে প্রায় ১.৭ শতাংশ, অর্থাৎ প্রায় ৬২০ কোটি মার্কিন ডলার যোগ করতে পারে। এতে আরও বলা হয়েছে, মাত্র পাঁচ বছরে মোট লেনদেনে ডিজিটাল লেনদেনের অংশ প্রায় ৫ শতাংশ থেকে বেড়ে ২০ শতাংশ হয়েছে। রোডম্যাপে জাতীয় পেমেন্টস ড্যাশবোর্ড, আন্তঃসংযোগযোগ্য ব্যবস্থা, আরও শক্তিশালী ডিজিটাল পরিচয়পত্র এবং নিরাপদ উদ্ভাবনের সুযোগ দিতে ওপেন ব্যাংকিং-ধাঁচের এপিআইয়ের আহ্বান জানানো হয়েছে। পাশাপাশি নিয়ন্ত্রক স্যান্ডবক্স এবং নারী ও বঞ্চিত জনগোষ্ঠীর ওপর গুরুত্ব দিয়ে জাতীয় আর্থিক সাক্ষরতা কৌশলের সুপারিশ রয়েছে। নথিটি জনসাধারণের জন্য উন্মুক্ত; বেটার দ্যান ক্যাশ অ্যালায়েন্স ও স্থানীয় অংশীদারেরা এর সারসংক্ষেপ প্রকাশ করেছে। উচ্চপর্যায়ের একটি পর্যালোচনা গ্লোবাল গভর্নমেন্ট ফিনটেকের এই লিংকে পাওয়া যাবে।
নথিতে প্রণেতারা স্পষ্ট লক্ষ্য নির্ধারণ করেছেন। এটুআই কর্মসূচি ও বেটার দ্যান ক্যাশ অ্যালায়েন্স নথিতে লক্ষ্যটি বর্ণনা করেছে এভাবে:
দেশের ডিজিটাল রূপান্তরকে এগিয়ে নিতে উন্মুক্ত, অন্তর্ভুক্তিমূলক এবং ব্যবহারকারীকেন্দ্রিক একটি ব্যবস্থা।
অবকাঠামোর দিক থেকে বাংলাদেশ ব্যাংকের বাংলা কিউআর প্রকল্পের লক্ষ্য কিউআর কোডকে আন্তঃসংযোগযোগ্য করা, যাতে ব্যবসায়ীরা অংশগ্রহণকারী যেকোনো ওয়ালেট বা ব্যাংক অ্যাপ থেকে পেমেন্ট গ্রহণ করতে পারেন। শিল্প খাতের প্রতিনিধিরাও ওপেন ব্যাংকিং, ডিজিটাল কেওয়াইসি এবং ফিনটেকের জন্য স্পষ্ট লাইসেন্সিংয়ের পক্ষে মত দিয়েছেন। তাঁদের যুক্তি, ভারত ও সংযুক্ত আরব আমিরাতের মতো দেশে অভিন্ন প্রযুক্তিগত মান ব্যয় কমিয়েছে এবং সেবার সুযোগ বাড়িয়েছে। ব্যাংক ও ফিনটেক কোম্পানির সমন্বিত উদ্যোগে অনেক প্রতিষ্ঠানে এখনো প্রচলিত হাতে-কলমে প্রক্রিয়া ও ধাপে ধাপে লেনদেন-নিষ্পত্তির ওপর নির্ভরশীল মূল ব্যবস্থার আধুনিকায়ন সম্ভব।
আর্থিক সাক্ষরতা ক্রমেই বেশি গুরুত্ব পাচ্ছে। বাংলাদেশ ব্যাংকের স্কুল ব্যাংকিং কর্মসূচিতে লাখো শিশুর হিসাব খোলা হয়েছে, যেখানে মেয়ে ও ছেলের সংখ্যা প্রায় সমান। টেন মিনিট স্কুল ও বিকাশের প্রশিক্ষণ মডিউলের মতো অংশীদারত্বে তরুণ ব্যবহারকারী ও গ্রামীণ জনগোষ্ঠীকে বাজেট করা, প্রতারণা সম্পর্কে সচেতনতা এবং লক্ষ্য নির্ধারণের মতো মৌলিক বিষয় শেখানো হয়। অ্যালায়েন্স ফর ফিন্যান্সিয়াল ইনক্লুশন ডিজিটাল আর্থিক সাক্ষরতাকে সংজ্ঞায়িত করেছে ডিজিটাল সেবা বিচক্ষণতার সঙ্গে ব্যবহারের জ্ঞান, দক্ষতা, আত্মবিশ্বাস ও সক্ষমতা হিসেবে। প্রতারণা শনাক্ত করা, মাশুলের তুলনা করা এবং ব্যয়ের সীমা নির্ধারণ করতে পারলে সেবা গ্রহণ আরও ভালো হয়।
পরিবার কীভাবে নিয়ন্ত্রণ ধরে রাখতে পারে
দৈনন্দিন খরচে সামান্য বাধা ফিরিয়ে আনলে শৃঙ্খলাপূর্ণ আর্থিক জীবনের অংশ হতে পারে ডিজিটাল অর্থ। লক্ষ্য হলো ভালো সিদ্ধান্তকে সহজ এবং হঠকারী সিদ্ধান্তকে কঠিন করা। বিল বা যাতায়াতের মতো জরুরি প্রয়োজনে সুবিধা বজায় রেখেই কয়েকটি সহজ নিয়ম সচেতনতা ফিরিয়ে আনতে পারে।
- দুটি খাত রাখুন। জরুরি খরচের জন্য একটি হিসাব বা ওয়ালেট এবং শখের খরচের জন্য আরেকটি রাখুন। প্রতি সপ্তাহে শখের খরচের হিসাবে নির্দিষ্ট অঙ্ক জমা করুন এবং তা শেষ হলে খরচ বন্ধ করুন।
- ঐচ্ছিক খরচে ব্যবহার করা কার্ডে এক ক্লিকে কেনাকাটা ও ট্যাপ করে পেমেন্টের সুবিধা বন্ধ রাখুন। ইউটিলিটি বিল ও যাতায়াতের জন্যই কেবল এটি চালু রাখুন।
- কেনাকাটার অ্যাপ থেকে সংরক্ষিত কার্ড সরিয়ে ফেলুন। প্রতিবার কার্ডের তথ্য লিখুন, অথবা বাইরে খাওয়া ও অপ্রয়োজনীয় কেনাকাটার জন্য নগদ ব্যবহার করুন।
- লেনদেনের সতর্কবার্তা চালু করুন। নির্দিষ্ট ছোট অঙ্কের বেশি প্রতিটি লেনদেন এবং ওয়ালেট বা বিএনপিএল পরিকল্পনা থেকে প্রতিবার ঋণ নেওয়ার বিজ্ঞপ্তি নিন।
- কেনাকাটার আগে অপেক্ষার সময় ঠিক করুন। নির্ধারিত অঙ্কের বেশি যেকোনো অনলাইন কেনাকাটায় ২৪ ঘণ্টা অপেক্ষার নিয়ম করুন। পরদিনও কিনতে ইচ্ছা হলে কিনুন।
- ভালো অভ্যাস স্বয়ংক্রিয় করুন। জরুরি বিল ও ঋণের ন্যূনতম কিস্তি সময়মতো স্বয়ংক্রিয়ভাবে পরিশোধ করুন। এরপর সবচেয়ে বেশি সুদের ঋণ আগে পরিশোধ করতে অতিরিক্ত অর্থের স্বয়ংক্রিয় পরিশোধের সময়সূচি ঠিক করুন।
- অপ্রত্যাশিত প্রাপ্তি কাজে লাগান। উৎসবের বোনাস প্রথম দিনেই তিন ভাগে ভাগ করুন—ঋণ পরিশোধ, জরুরি সঞ্চয় এবং সামান্য উপভোগের খরচ। পুরো অর্থ সাধারণ খরচের হিসাবে রেখে দেবেন না।
- ঋণের প্রকৃত খরচ যাচাই করুন। ফি ও সুদ যোগ করার পর মোট দাম তুলনা করুন। একসঙ্গে একটির বেশি বিএনপিএল পরিকল্পনা ব্যবহার এড়িয়ে চলুন।
- সাপ্তাহিক পর্যালোচনা করুন। অ্যাপের খরচের প্রতিবেদন দেখতে পাঁচ মিনিট সময় দিন। পরের সপ্তাহ শুরুর আগে বিভিন্ন খাতের সীমা সমন্বয় করুন।
ব্যবসাপ্রতিষ্ঠান ও ব্যাংক এখন কী করতে পারে
নিয়োগকর্তারা বেতন ডিজিটাল করতে পারেন, পাশাপাশি কর্মীদের আর্থিক শৃঙ্খলা গড়ে তুলতে সঞ্চয়ের টুলও দিতে পারেন। দুটি সুবিধা এতে সহায়ক: বেতনের নির্দিষ্ট অংশ আলাদা সুরক্ষিত সঞ্চয় হিসাবে পাঠানোর ঐচ্ছিক বোতাম এবং নগদ না তুলেই ওয়ালেট থেকে বড় বিল দেওয়ার বিনা মাশুলের সুবিধা। সেবাদাতারা সহজে ব্যবহারযোগ্য উৎসাহমূলক ব্যবস্থাও যোগ করতে পারেন, যেমন ডিফল্ট মাসিক বাজেট, সহজে চালু বা বন্ধ করা যায় এমন খাতভিত্তিক সীমা এবং স্বাভাবিক খরচের ধরন ছাড়িয়ে গেলে বিজ্ঞপ্তি। স্বচ্ছ মূল্য নির্ধারণ ও শক্তিশালী পরিচয় যাচাই মানদণ্ড হওয়া উচিত; এজেন্ট ও অ্যাপের মাধ্যমে সহজে বিরোধ নিষ্পত্তির ব্যবস্থাও থাকতে হবে।
কার্যকর উদ্ভাবনের গতি কমিয়ে না দিয়ে ব্যবহারকারীদের সুরক্ষায় নিয়ন্ত্রকেরা নানা পদক্ষেপ নিতে পারেন। অগ্রাধিকারের মধ্যে রয়েছে বিএনপিএল ও অ্যাপভিত্তিক ঋণের জন্য স্পষ্ট তথ্য প্রকাশের নিয়ম, বিদ্যমান মোট ঋণ বিবেচনা করে ঋণ মূল্যায়ন, বিলম্ব মাশুলের ন্যায্য সর্বোচ্চ সীমা এবং সেবাদাতাদের মধ্যে দ্রুত প্রতারণা বন্ধে অভিন্ন প্রতারণা প্রতিবেদন ব্যবস্থা। তথ্য ব্যবহারে সীমা আরোপ এবং কী তথ্য ভাগ করা হবে সে বিষয়ে মানুষের নিয়ন্ত্রণ নিশ্চিত করতে গোপনীয়তা ও তথ্য সুরক্ষার প্রাথমিক নিয়ম দরকার। বাংলা কিউআরের মতো প্রকল্পের মাধ্যমে আন্তঃসংযোগযোগ্যতা এবং নতুন পণ্যের জন্য স্যান্ডবক্স একদিকে খরচ কমাতে পারে, অন্যদিকে সুরক্ষাব্যবস্থা বজায় রাখতে পারে।
স্কুল ও কমিউনিটি কর্মসূচি জ্ঞানের ঘাটতি কমাতে পারে। ষষ্ঠ থেকে দ্বাদশ শ্রেণিতে আর্থিক সাক্ষরতা, শিক্ষকদের প্রশিক্ষণ এবং স্কুল ব্যাংকিংয়ের সঙ্গে শ্রেণিকক্ষের কাজের সংযোগ তরুণদের নিরাপদে ডিজিটাল অর্থ ব্যবহারের অভ্যাস গড়তে সাহায্য করবে। ব্যাংক, মোবাইল অপারেটর ও এনজিওর অংশীদারত্বে স্থানীয় ভাষায় গ্রামীণ এলাকায় ব্যবহারিক পাঠ নেওয়া যেতে পারে, যেখানে হাতে-কলমে প্রতারণা সচেতনতার অনুশীলন ও বাজেট তৈরির চ্যালেঞ্জ থাকবে।
একনজরে
- ২০২০ সালে মোবাইল ফিন্যান্সিয়াল সার্ভিস দ্রুত সম্প্রসারিত হয়। এপ্রিলের কাছাকাছি সময়ে প্রায় ৩ লাখ নতুন হিসাব খোলা হয়, যার বড় অংশ ছিল নারীদের।
- ডিজিটাল মজুরির মাধ্যমে দুই সপ্তাহে ১৯ লাখ তৈরি পোশাক শ্রমিক ডিজিটাল অর্থায়নের আওতায় আসেন; মোবাইল চ্যানেলে লাখো মানুষের কাছে ত্রাণের অর্থ পৌঁছায়।
- ২০২০ সালের এপ্রিল থেকে আগস্টের মধ্যে মোবাইল সেবায় ইউটিলিটি বিল পরিশোধ দ্বিগুণের বেশি বেড়ে যায় এবং মাসিক মার্চেন্ট পেমেন্ট ১,০০০ কোটি টাকা ছাড়িয়ে যায়।
- বাংলাদেশে ৭৯ শতাংশ প্রাপ্তবয়স্কের ব্যাংক বা মোবাইল সেবায় হিসাব রয়েছে বলে জানানো হয়েছে; সাম্প্রতিক বছরগুলোতে এ হার উল্লেখযোগ্যভাবে বেড়েছে।
- একাধিক দেশের গবেষণায় ডিজিটাল পেমেন্ট গ্রহণের হার ১ শতাংশ বাড়ার সঙ্গে কোনো দেশের বিদ্যমান জিডিপি প্রবৃদ্ধির হারে ৬ থেকে ৮ শতাংশ বৃদ্ধির যোগসূত্র পাওয়া গেছে।
- ‘জাতীয় ডিজিটাল পেমেন্টস রোডম্যাপ ২০২২ থেকে ২০২৫’-এ ব্যাপক ডিজিটাল রূপান্তরের ফলে বার্ষিক জিডিপিতে ১.৭ শতাংশ, অর্থাৎ প্রায় ৬২০ কোটি মার্কিন ডলার যোগ হওয়ার পূর্বাভাস দেওয়া হয়েছে।
- সুবিধার মধ্যে রয়েছে দ্রুততা, নিরাপত্তা এবং পরিবার ও ক্ষুদ্র প্রতিষ্ঠানের লেনদেনের উন্নত রেকর্ড; আর প্রধান ঝুঁকির মধ্যে রয়েছে অতিরিক্ত খরচ, মাশুল, প্রতারণা ও গোপনীয়তা।
- সেবার সুযোগ, প্রতিযোগিতা ও নিরাপত্তা বাড়াতে বাংলা কিউআর, ওপেন ব্যাংকিং-ধাঁচের এপিআই এবং নিয়ন্ত্রক স্যান্ডবক্স অগ্রাধিকারমূলক হাতিয়ার।
- বিশেষত নারী ও গ্রামীণ পরিবারের নিরাপদ ব্যবহারে ডিজিটাল আর্থিক সাক্ষরতার কর্মসূচি, স্কুল ব্যাংকিং এবং এজেন্টদের সহায়তা গুরুত্বপূর্ণ।
- অপ্রয়োজনীয় খরচে বাধা যোগ করে, সতর্কবার্তা ও সীমা ব্যবহার করে এবং বোনাস সঞ্চয় ও ঋণ পরিশোধে ভাগ করে পরিবারগুলো আর্থিক নিয়ন্ত্রণ ফিরে পেতে পারে।