সহজ কিস্তির সুযোগ, আর ঘরে ঘরে বাড়ছে নগদ অর্থের সংকট
থাইল্যান্ডের উত্তরাঞ্চলের ১৭টি প্রদেশে ১,৪০৬ জনের ওপর চালানো এক জরিপে ‘এখন কিনুন, পরে পরিশোধ করুন’ (বিএনপিএল) ঋণ নিয়ন্ত্রণে ব্যাংক অব থাইল্যান্ডের উদ্যোগের পেছনের আর্থিক চাপ উঠে এসেছে: উত্তরাঞ্চলের প্রায় ৪০% পরিবারের আয় ব্যয়ের চেয়ে কম, যেখানে দেশজুড়ে এ হার প্রায় ৩২%।
সূচিপত্র
- সহজ কিস্তির সুযোগ, আর ঘরে ঘরে বাড়ছে নগদ অর্থের সংকট
- প্রস্তাবিত নিয়মে কী পরিবর্তন আসবে
- তিন বছরে হিসাবের সংখ্যা আট গুণের বেশি বেড়েছে
- তরুণেরা অল্প বয়সেই ঋণের জালে জড়াচ্ছেন
- উত্তরাঞ্চলের পরিবারগুলো কেন বেশি চাপে
- কৃষক ও ক্ষুদ্র ব্যবসার হাতে সঞ্চয় কম
- নিয়মিত বেতন থাকলেও ঋণের চাপ কমে না
- স্কুল, নিয়োগকর্তা ও কেনাকাটার প্ল্যাটফর্মেরও ভূমিকা আছে
- নতুন নিয়মের পাশাপাশি ঋণ সহায়তাও প্রয়োজন
- মূল বিষয়
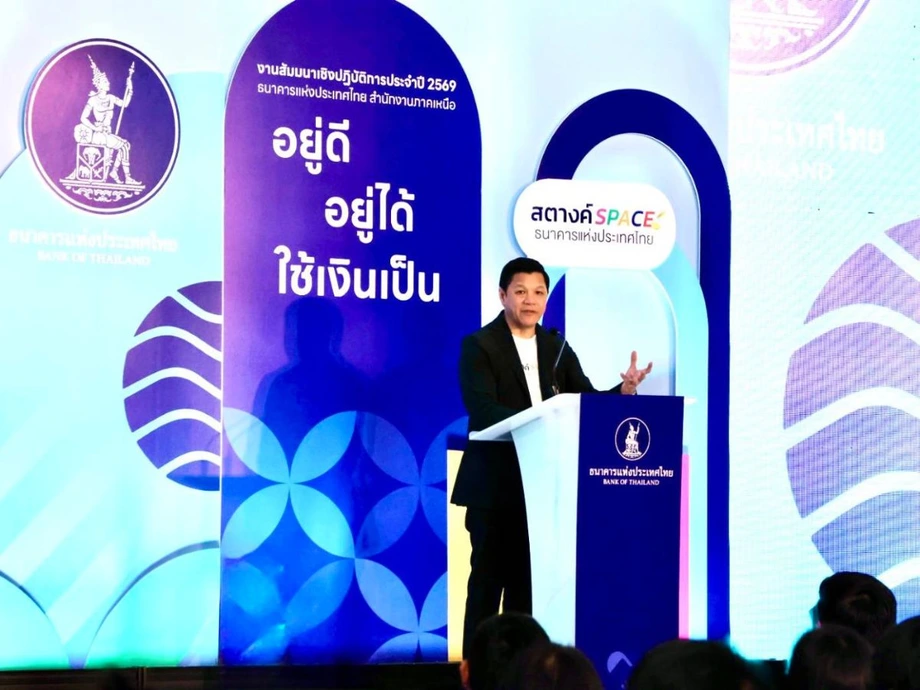
২০২৬ সালের ১৬ নভেম্বর চিয়াং মাইয়ে কেন্দ্রীয় ব্যাংকের উত্তরাঞ্চলীয় কার্যালয়ে আর্থিক কল্যাণবিষয়ক এক সেমিনারে জরিপের ফল তুলে ধরা হয়। এতে এমন এক অঞ্চলের চিত্র উঠে এসেছে, যেখানে পরিবারের আয় জাতীয় গড়ের তুলনায় দ্রুত কমেছে, কর্মজীবীদের ওপর নির্ভরশীলদের দায়িত্বের চাপ বেশি এবং জরুরি প্রয়োজনে ব্যবহার করার মতো অর্থ অনেক পরিবারের হাতেই কম।
গভর্নর ভিতাই রতনাকর্ন এসব চাপের সঙ্গে এমন এক অসম অর্থনীতির যোগসূত্র তুলে ধরেন, যেখানে প্রবৃদ্ধির সুফল কিছু গোষ্ঠী অন্যদের তুলনায় অনেক বেশি পায়। কিস্তিতে ঋণের ওপর কঠোর তদারকির পাশাপাশি আর্থিক শিক্ষা, ঋণ সহায়তা এবং ক্ষুদ্র ব্যবসার জন্য সহায়তা দিচ্ছে কেন্দ্রীয় ব্যাংক।
প্রস্তাবিত নিয়ন্ত্রক কাঠামোয় ‘এখন কিনুন, পরে পরিশোধ করুন’ সেবা ব্যবহারের ন্যূনতম বয়স ২০ বছর নির্ধারণ, জনপ্রতি সর্বোচ্চ ঋণসীমা ২০ হাজার বাত এবং কার্যকর বার্ষিক ঋণব্যয়ের হার সর্বোচ্চ ১৫% নির্ধারণের কথা রয়েছে। প্রতিটি কেনাকাটার অর্থ ছয় মাসের মধ্যে পরিশোধ করতে হবে।
প্রস্তাবটি এখনো খসড়া পর্যায়ে। প্রকাশ্য বক্তব্যে ভিন্ন ভিন্ন সময়সূচির কথা বলা হয়েছে; এর মধ্যে রয়েছে ১৬ অক্টোবর থেকে ১৫ নভেম্বর পর্যন্ত মতামত নেওয়া এবং এক থেকে দুই মাসের মধ্যে ঘোষণা দেওয়ার সম্ভাবনা। কার্যকর হওয়ার কোনো নিশ্চিত তারিখ জানানো হয়নি। ঋণগ্রহীতাদের তাৎক্ষণিক উদ্বেগ হলো, সহজে ঋণ পাওয়ার সুযোগের সঙ্গে এমন পারিবারিক বাজেটের যোগ, যা ইতিমধ্যেই সামর্থ্যের সীমা ছাড়িয়েছে।
‘এখন কিনুন, পরে পরিশোধ করুন’ বা সংক্ষেপে বিএনপিএল ব্যবস্থায় কেউ পণ্য সঙ্গে সঙ্গে পান, কিন্তু দাম পরে বা কিস্তিতে পরিশোধ করেন। প্রতিটি কিস্তি আলাদাভাবে দেখলে সামলানো সহজ মনে হতে পারে। কিন্তু একসঙ্গে একাধিক কেনাকাটার কিস্তি চললে খাবার, বাড়িভাড়া ও বিদ্যমান ঋণ পরিশোধের জন্য হাতে অনেক কম অর্থ থাকে।
প্রস্তাবিত নিয়মে কী পরিবর্তন আসবে
সরকারের উপপ্রধান মুখপাত্র লালিদা পেরভাতাভিস জানান, অর্থমন্ত্রী একনিতি নিতিথানপ্রাপাসের নেতৃত্বাধীন অর্থ মন্ত্রণালয় এবং ব্যাংক অব থাইল্যান্ড যৌথভাবে এ খসড়া উদ্যোগ নিয়েছে। প্রস্তাবিত সুরক্ষাগুলো বিজ্ঞাপনে বলা সুদের হারের বাইরেও বিস্তৃত।
- ঋণগ্রহীতার বয়স কমপক্ষে ২০ বছর হতে হবে।
- জনপ্রতি সর্বোচ্চ ঋণসীমা হবে ২০ হাজার বাত।
- ঋণের মোট ব্যয় কার্যকর বার্ষিক ১৫% হারে সীমাবদ্ধ থাকবে।
- প্রতিটি কেনাকাটার ঋণ সর্বোচ্চ ছয় মাসের মধ্যে পরিশোধ করতে হবে।
- ঋণদাতাদের পরিশোধের সক্ষমতা যাচাই করতে হবে এবং সুদ, ফি ও কিস্তির সময়সূচি জানাতে হবে।
- সেবাদাতাদের পণ্য কেনার সিদ্ধান্ত ও ঋণের আবেদন আলাদা রাখতে হবে এবং ন্যায্য ঋণ আদায়ের পদ্ধতি অনুসরণ করতে হবে।
প্রস্তাবিত ব্যয় হিসাবের মধ্যে ফি এবং কিস্তিতে পরিশোধ বেছে নেওয়ার কারণে বাড়ানো পণ্যমূল্যও অন্তর্ভুক্ত হবে। বিষয়টি গুরুত্বপূর্ণ, কারণ বিজ্ঞাপনে সুদের হার কম দেখালেও কিস্তিতে পণ্যের দাম বেশি রাখার মাধ্যমে কেনাকাটা ব্যয়বহুল হয়ে উঠতে পারে। কার্যকর বার্ষিক হার ঋণ নেওয়ার ব্যয়কে বছরভিত্তিক হিসাবে প্রকাশ করে এবং পরিশোধের কাঠামোও বিবেচনায় নেয়।
সহজে ব্যবহারযোগ্য ডিজিটাল ঋণ নিয়ে সরকারের অবস্থান ব্যাখ্যা করে লালিদা বলেন:
"সরকার চায় মানুষ সহজে ও ন্যায্যভাবে আর্থিক সেবা পাক। তবে কিস্তিতে পরিশোধের সিদ্ধান্ত নেওয়ার আগে খরচ ও ঋণ পরিশোধের দায় সম্পর্কে তাদের বুঝতে হবে," বলেন লালিদা।
কেনাকাটা ও ঋণ অনুমোদনের সিদ্ধান্ত আলাদা রাখলে ধার নেওয়ার বিষয়টি স্পষ্টভাবে আলাদা করে বিবেচনা করা যাবে; চেকআউট প্রক্রিয়ার মধ্যে ঋণের বিষয়টি আড়ালে থাকবে না। পরিশোধ-সক্ষমতা যাচাইয়ের মাধ্যমে ঋণদাতাদের পণ্য কেনার আকর্ষণের পাশাপাশি গ্রাহকের ঋণ পরিশোধের সামর্থ্যও বিবেচনা করতে হবে।
তিন বছরে হিসাবের সংখ্যা আট গুণের বেশি বেড়েছে
আটটি বড় বিএনপিএল সেবাদাতাকে নিয়ে ব্যাংক অব থাইল্যান্ডের তথ্য অনুযায়ী, ২০২১ সালে হিসাবের সংখ্যা ছিল ৬ লাখ; ২০২৪ সালের শেষ নাগাদ তা বেড়ে দাঁড়ায় ৪৯ লাখ ১০ হাজারে। অর্থাৎ ৪৩ লাখ ১০ হাজার হিসাব বেড়েছে, যা শুরুর সংখ্যার প্রায় ৮.২ গুণ। লেনদেনের মূল্য বছরে গড়ে ৩৮% হারে বেড়েছে।
এই সম্প্রসারণের ফলে দৈনন্দিন কেনাকাটায় কিস্তিতে ঋণ নেওয়া ছড়িয়ে পড়েছে। ভিতাই উদাহরণ হিসেবে চার মাসে পরিশোধের শর্তে কেনা ১০৬ বাতের বাবল টি এবং ৫০ বাতের চিকেন রাইসের কথা বলেন। তাঁর বক্তব্য অনুযায়ী, কিছু বিএনপিএল সেবায় সুদের হার ১৬% থেকে ১৮% পর্যন্ত ছিল।
পরিসংখ্যান ও ঘোষণাগুলো দ্রুত সম্প্রসারণের পর আরও সুনির্দিষ্ট সুরক্ষার উদ্যোগের চিত্র তুলে ধরে:
- ২০২১: আটটি বড় সেবাদাতার বিএনপিএল হিসাব ছিল প্রায় ৬ লাখ।
- ২০২৪ সালের শেষ নাগাদ: হিসাবের মোট সংখ্যা দাঁড়ায় ৪৯ লাখ ১০ হাজারে।
- ১৬ অক্টোবর থেকে ১৫ নভেম্বর: কর্তৃপক্ষ খসড়া নিয়ম নিয়ে জনমত নেওয়ার সময়সীমা জানায়; ওই ঘোষণায় বছর উল্লেখ করা হয়নি।
- ১৬ নভেম্বর, ২০২৬: চিয়াং মাইয়ের সেমিনারে উত্তরাঞ্চলের আর্থিক কল্যাণের চিত্র তুলে ধরা হয় এবং বিএনপিএলের ওপর কঠোর তদারকি নিয়ে আলোচনা হয়।
কেন্দ্রীয় ব্যাংক জানিয়েছে, তাদের পরিকল্পিত তদারকির লক্ষ্য হলো কেনাকাটার সেবার মাধ্যমে ঋণ দেওয়া প্রতিষ্ঠানগুলো। বিদ্যমান ব্যবসাগুলো ভিন্ন ভিন্ন আইনি কাঠামোর আওতায় পরিচালিত হয়: লাইসেন্সপ্রাপ্ত ডিজিটাল ঋণদাতারা সর্বোচ্চ ২০ হাজার বাত পর্যন্ত ঋণ দিতে পারে, যার সুদের হার সর্বোচ্চ ২৫%; আরেক ধরনের ঋণব্যবস্থায় আরও বড় অঙ্কের ঋণ দেওয়া যায়, তবে সুদের হার সর্বোচ্চ ১৫%। খসড়া প্রস্তাবে বিশেষভাবে বিএনপিএল ঋণের জন্য সুরক্ষা চালুর কথা রয়েছে।
তরুণেরা অল্প বয়সেই ঋণের জালে জড়াচ্ছেন
ভিতাই বলেন, থাইল্যান্ডে প্রায় আড়াই কোটি মানুষ ঋণগ্রস্ত। ২০ থেকে ৩৫ বছর বয়সীদের মধ্যে ৫২.৭% ঋণগ্রস্ত এবং ওই বয়সী গোষ্ঠীর ঋণের ২৭% অনাদায়ী হিসেবে শ্রেণিবদ্ধ বলে তিনি জানান। সেমিনারের বিবরণে বলা হয়, তরুণ প্রাপ্তবয়স্কদের প্রায় অর্ধেক ঋণগ্রস্ত এবং ঋণগ্রস্ত তরুণদের প্রতি পাঁচজনে একজনের ঋণখেলাপি রয়েছে।
এই পরিসংখ্যানগুলো আর্থিক সংকটের ভিন্ন ভিন্ন চিত্র তুলে ধরে: অনাদায়ী ঋণ হিসেবে শ্রেণিবদ্ধ অর্থের অনুপাত এবং এতে ক্ষতিগ্রস্ত ঋণগ্রহীতার অনুপাত। ঋণ পরিশোধে গুরুতর বিলম্ব হলে সেই ঋণকে খেলাপি ঋণ বা এনপিএল বলা হয়।
কেন্দ্রীয় ব্যাংকের উদ্বেগ, তরুণেরা স্থিতিশীল আয় বা সঞ্চয় গড়ে তোলার আগেই ঋণসংকটে পড়তে পারেন। একাধিক কেনাকাটার কিস্তির সঙ্গে পরিবহন, বাসস্থান ও শিক্ষার খরচও যোগ হতে পারে। কিস্তি বকেয়া হয়ে গেলে পরের মাসের আয় দিয়ে চলতি খরচের পাশাপাশি বকেয়া দায়ও মেটাতে হয়।
প্রস্তাবিত সুরক্ষা ব্যাখ্যা করতে গিয়ে কিস্তি জমে যাওয়ার বিষয়টি তুলে ধরেন লালিদা:
প্রতিটি কিস্তির অঙ্ক তুলনামূলকভাবে কম হলেও একই সময়ে একাধিক কেনাকাটা করলে তা সামর্থ্যের বাইরে আর্থিক বোঝা তৈরি করতে পারে। তাই এই নিয়ন্ত্রক উদ্যোগের লক্ষ্য স্বচ্ছতা বাড়ানো এবং দীর্ঘমেয়াদি পারিবারিক ঋণসংকট ঠেকানো।
ভিতাইয়ের অবস্থান হলো, উপযুক্ত সুরক্ষা দিয়ে বিএনপিএল সেবা চালু রাখা উচিত। বিবেচনাধীন ব্যবস্থার মধ্যে বয়সের শর্ত ও পরিশোধ-সক্ষমতা যাচাইয়ের পাশাপাশি কোন কোন পণ্য কেনা যাবে, সে বিষয়ে বিধিনিষেধও রয়েছে।
উত্তরাঞ্চলের পরিবারগুলো কেন বেশি চাপে
আঞ্চলিক ফলাফলের সঙ্গে উপস্থাপিত পরিসংখ্যান অনুযায়ী, উত্তরাঞ্চলের পারিবারিক আয় কমেছে ৫.৫%; জাতীয় পর্যায়ে আয় কমেছে ২.৫%। উত্তরাঞ্চলে আয়ের পতন জাতীয় হারের চেয়ে ৩ শতাংশীয় পয়েন্ট বেশি। এ অঞ্চলের প্রায় ৪০% পরিবারের আয় ব্যয় মেটানোর জন্য যথেষ্ট ছিল না, যা জাতীয় হার ৩২% থেকে প্রায় ৮ শতাংশীয় পয়েন্ট বেশি।
দেশের মধ্যে উত্তরাঞ্চলে নির্ভরশীলতার অনুপাতও সর্বোচ্চ, ৬৭%। এ অনুপাত কর্মক্ষম বয়সী জনসংখ্যার সঙ্গে শিশু ও বয়স্কদের তুলনা করে। অনুপাত বেশি হলে কমসংখ্যক কর্মক্ষম মানুষকে বেশি নির্ভরশীলের ভরণপোষণ করতে হয়, ফলে পারিবারিক আয়ের ওপর চাপ বাড়ে।
ব্যাংক অব থাইল্যান্ডের উত্তরাঞ্চলীয় কার্যালয়ের পরিচালক নাট লুম্পিকানন ১,৪০৬ জনের ওপর চালানো জরিপটি উপস্থাপন করেন। জরিপে বিভিন্ন পেশায় ভিন্ন ভিন্ন দুর্বলতা দেখা গেছে: কৃষকদের অনিয়মিত আয়, ব্যবসায়ীদের জরুরি সঞ্চয়ের অভাব, বেসরকারি চাকরিজীবীদের ভোক্তা ঋণ এবং সরকারি কর্মীদের বেশি ঋণ।
আর্থিক দক্ষতায় গড় নম্বর ছিল ৭২.১। আয় ও সঞ্চয়ের পরিসংখ্যানের পাশাপাশি এই নম্বর ব্যাখ্যা করে, কেন কেন্দ্রীয় ব্যাংক আর্থিক শিক্ষার সঙ্গে দৈনন্দিন আর্থিক অভ্যাসে পরিবর্তন আনার উদ্যোগও নিচ্ছে। বাজেট করার জ্ঞান থাকা এবং জরুরি খরচ মেটানোর মতো আয় থাকা একই পারিবারিক সমস্যার দুটি আলাদা দিক।
সেমিনারের বিবরণে ভিতাই বলেন, বৃহত্তর অর্থনীতি ২.৪% হারে বাড়ছে, তবে তিনি জোর দিয়ে বলেন, এই প্রবৃদ্ধির সুফল সবার মধ্যে সমানভাবে বণ্টিত হচ্ছে না। এই ধরনকে প্রায়ই ‘কে-আকৃতির অর্থনীতি’ বলা হয়: কিছু পরিবার ও ব্যবসা এগিয়ে যায়, অন্যরা পিছিয়ে পড়ে।
কৃষক ও ক্ষুদ্র ব্যবসার হাতে সঞ্চয় কম
উত্তরাঞ্চলের জরিপে অংশ নেওয়া কৃষকদের মধ্যে ৪৪% জানিয়েছেন, খরচ মেটানোর মতো পর্যাপ্ত অর্থ তাঁদের নেই। সঞ্চয়ের জন্য মাসে গড়ে হাতে থাকে মাত্র ৬৪৩ বাত, আর ৭৩% কৃষকের সঞ্চয় দিয়ে ছয় মাসেরও কম সময়ের খরচ মেটানো সম্ভব।
কৃষি থেকে আয় প্রায়ই ফসল কাটার সময় আসে, অথচ সারা বছরই পরিবারের বিল দিতে হয়। উত্তরাঞ্চলীয় কার্যালয়ের প্রস্তাব, আয়ের চক্র অনুযায়ী আলাদা হিসাব রাখা, যাতে নির্দিষ্ট সময়ে পাওয়া অর্থ পরবর্তী আয় আসার আগ পর্যন্ত কয়েক মাস ধরে ভাগ করে ব্যবহার করা যায়।
ক্ষুদ্র ব্যবসার মালিকদেরও আকস্মিক পরিস্থিতি সামাল দেওয়ার মতো সুরক্ষার ঘাটতি রয়েছে। তাঁদের মধ্যে প্রায় ৩৯% খরচ মেটানোর মতো পর্যাপ্ত অর্থ পান না এবং ৭৪%–এর যথেষ্ট জরুরি সঞ্চয় নেই। প্রস্তাবিত ব্যবস্থার মধ্যে রয়েছে ব্যবসার আর্থিক অবস্থা পর্যালোচনার অনুস্মারক এবং অপ্রত্যাশিত খরচের জন্য আলাদা অর্থ জমা রাখা।
ঋণ পাওয়ার ক্ষেত্রেও চাপ রয়েছে। ভিতাই বলেন, ক্ষুদ্র ও মাঝারি শিল্পপ্রতিষ্ঠানে ঋণ বিতরণ টানা ১৫ প্রান্তিকে কমেছে। সরকারিভাবে বাজেটের অর্থ ব্যবহার না করে এসএমই খাতে ৮০ বিলিয়ন বাত ঋণ সহায়তার কথাও তিনি জানান। তবে ওই কর্মসূচির যোগ্যতার নিয়ম বা বিস্তারিত শর্ত দেওয়া হয়নি।
এসএমই খাতে খেলাপি ঋণের হার ৯.৭% বলে জানানো হয়। ঋণ পেতে সমস্যায় থাকা কোনো ব্যবসার বিক্রি এক মাস দুর্বল হলেই কর্মীদের বেতন, সরবরাহকারীদের পাওনা বা বিদ্যমান ঋণ পরিশোধে দ্রুত সমস্যা দেখা দিতে পারে। আর্থিক অভ্যাস একজন মালিককে হাতে থাকা নগদ অর্থ ব্যবস্থাপনায় সাহায্য করতে পারে, আর কেন্দ্রীয় ব্যাংকের ঋণসংক্রান্ত পদক্ষেপ অর্থায়নের সুযোগ বাড়ানোর দিকে নজর দেয়।
নিয়মিত বেতন থাকলেও ঋণের চাপ কমে না
উত্তরাঞ্চলের জরিপে বেসরকারি চাকরিজীবীরাও টানাটানির বাজেটের কথা জানিয়েছেন: তাঁদের ৩৩% বলেছেন, হাতে পর্যাপ্ত অর্থ থাকে না; ৭১% ঋণের ভারকে গুরুতর মনে করেন এবং ৮৭% ভবিষ্যতে পর্যাপ্ত অর্থ থাকবে কি না তা নিয়ে উদ্বিগ্ন।
উত্তরাঞ্চলীয় কার্যালয়ের প্রস্তাব, বেতন পাওয়ার সঙ্গে সঙ্গে স্বয়ংক্রিয়ভাবে সঞ্চয় করা। বেতন পাওয়ার দিন নির্দিষ্ট অঙ্ক সঞ্চয়ে রাখলে, খরচের পর যা অবশিষ্ট থাকবে তার ওপর নির্ভর না করে তা মাসিক বাজেটের নিয়মিত অংশ হয়ে ওঠে।
সরকারি কর্মচারী ও রাষ্ট্রায়ত্ত প্রতিষ্ঠানের কর্মীদের আয় তুলনামূলকভাবে স্থিতিশীল হলেও তাঁদের ঋণের দায় উল্লেখযোগ্য। তাঁদের ৬৪% ঋণগ্রস্ত এবং ৬১% ঋণের বোঝাকে ভারী মনে করেন। প্রস্তাবিত ব্যবস্থার মধ্যে রয়েছে বেতন স্লিপে ঋণের দায় দেখানো, যাতে কর্মীরা বুঝতে পারেন তাঁদের আয়ের কতটা ইতিমধ্যে ব্যয়ের জন্য বরাদ্দ।
বয়স্কদের ক্ষেত্রে নির্ভরশীলতার ধরন ভিন্ন। কেন্দ্রীয় ব্যাংকের উদ্ধৃত জাতীয় পরিসংখ্যানে বলা হয়েছে, ৬০ বছর বা তার বেশি বয়সীদের মাথাপিছু গড় ঋণ প্রায় ৫ লাখ বাত। উত্তরাঞ্চলের জরিপে বয়স্ক উত্তরদাতাদের ৬০% সন্তান বা নাতি-নাতনির দেওয়া অর্থের ওপর নির্ভর করেন, আর ৫৫%–এর সঞ্চয় দিয়ে তিন মাসেরও কম সময়ের খরচ মেটানো সম্ভব।
উত্তরাঞ্চলীয় কার্যালয়ের প্রস্তাব, এককালীন অর্থ এমনভাবে বিনিয়োগ বা ব্যবস্থাপনা করা, যাতে তা থেকে মাসিক আয় আসে। নিয়মিত ও অনুমানযোগ্য অর্থপ্রাপ্তি অবসরপ্রাপ্তদের দৈনন্দিন খরচের বাজেট করতে সহায়তা করতে পারে। সীমিত আয় ও পরিবারের সহায়তার ওপর নির্ভরতা থাকা সত্ত্বেও জরিপে দেখা গেছে, অন্য গোষ্ঠীর তুলনায় বয়স্ক উত্তরদাতারা নিজেদের আর্থিক অবস্থা নিয়ে বেশি সন্তুষ্ট।
স্কুল, নিয়োগকর্তা ও কেনাকাটার প্ল্যাটফর্মেরও ভূমিকা আছে
চিয়াং মাইয়ের সেমিনারে ব্যবসাপ্রতিষ্ঠান, শিক্ষাপ্রতিষ্ঠান, সরকারি সংস্থা, আর্থিক প্রতিষ্ঠান ও সাধারণ মানুষের প্রায় ২০০ জন অংশ নেন। অর্থনীতি ও ব্যক্তিগত অর্থব্যবস্থা শেখার জায়গা হিসেবে কেন্দ্রীয় ব্যাংক তাদের উত্তরাঞ্চলীয় কার্যালয়ে সাতাং স্পেস চালু করেছে। পাশাপাশি সাতাং স্টোরির মাধ্যমে বিনা মূল্যে আর্থিক পরিকল্পনার সরঞ্জাম পাওয়া যায়।
সাত্রিওয়িথায়া স্কুলের শিক্ষক ওয়াচিরা সামকংগাম জানান, কোভিড-১৯ মহামারির সময়ে কাছের মানুষদের আর্থিক সংকটে পড়তে দেখে তাঁরা একটি আর্থিক শিক্ষার শ্রেণিকক্ষ গড়ে তোলেন। শিক্ষার্থীরা আয়-ব্যয়ের হিসাব রাখা, প্রয়োজন ও ইচ্ছার পার্থক্য বোঝা, কর হিসাব করা এবং শিক্ষার খরচ পরিকল্পনা করতে শেখে। বিশ্ববিদ্যালয়ে পড়ার খরচের পরিকল্পনায় অভিভাবকেরাও অংশ নেন। এ পদ্ধতি আরও ছড়িয়ে দিতে উত্তরাঞ্চলে শিক্ষকদের প্রশিক্ষণের উদ্যোগ রয়েছে।
মে ফাহ লুয়াং বিশ্ববিদ্যালয়ের সহ-উপাচার্য রমিয়েন কোসাইকানন্ট শিক্ষার্থী ও কর্মীদের জন্য আর্থিক শিক্ষা কার্যক্রমের কথা জানান। এর মধ্যে ঋণ ব্যবস্থাপনা ও অবসর-পরিকল্পনায় সহায়তাও রয়েছে। বিশ্ববিদ্যালয়ের উদ্যোগে আর্থিক প্রস্তুতি যাচাইয়ের ওয়েব অ্যাপ্লিকেশন, মানবসম্পদ দলের সহায়তা এবং শিক্ষার্থীদের অংশগ্রহণে পরিকল্পিত কার্যক্রম রয়েছে।
চয়েস মিনি স্টোরের নির্বাহী ওয়াতানিউ থান্টানন জানান, প্রতিষ্ঠানটি কেন্দ্রীয় ব্যাংক, আর্থিক প্রতিষ্ঠান, এসএএমের ডেট ক্লিনিক এবং আর্থিক প্ল্যাটফর্মগুলোর সঙ্গে সহযোগিতা করছে। এ উদ্যোগে ব্যক্তিগত অর্থব্যবস্থা বিষয়ে শিক্ষা এবং উপযুক্ত ঋণ সমাধান খুঁজছেন এমন কর্মীদের সহায়তা, দুটোই রয়েছে।
কেনাকাটার প্ল্যাটফর্মগুলোও জানিয়েছে, তারা আগে থেকেই গ্রাহক যাচাই করে। লাজাডা থাইল্যান্ডের প্রধান নির্বাহী ভারিথা কিয়াতপিনিওচাই বলেন, লাজপে লেটার ঋণসীমা নির্ধারণে কৃত্রিম বুদ্ধিমত্তা, ব্যয়ের ধরন এবং পরিশোধের ইতিহাস ব্যবহার করে। তিনি স্বীকার করেন, কিস্তি বিশেষ করে দামি পণ্য ও গৃহস্থালি যন্ত্রপাতির অর্ডার ও ব্যয় বাড়াতে সহায়তা করে; তবে পারিবারিক ঋণঝুঁকি সতর্কভাবে সামলানো জরুরি।
নতুন নিয়মের পাশাপাশি ঋণ সহায়তাও প্রয়োজন
কেন্দ্রীয় ব্যাংক তার উদ্বেগের প্রাথমিক বিবরণে পারিবারিক ঋণকে মোট দেশজ উৎপাদনের (জিডিপি) ৮৬% বলে উল্লেখ করেছে; চিয়াং মাইয়ের সেমিনারের বিবরণে এ হার ৮০% বলা হয়েছে। জিডিপি হলো কোনো অর্থনীতিতে উৎপাদিত পণ্য ও সেবার মোট মূল্য। তাই এই অনুপাত পারিবারিক ঋণের সঙ্গে বার্ষিক অর্থনৈতিক উৎপাদনের তুলনা করে। পারিবারিক ঋণের প্রায় ১০% খেলাপি বলে জানানো হয়েছে।
ভিতাই চারটি কাজের ক্ষেত্র তুলে ধরেন: পারিবারিক ঋণ, এসএমইর ঋণ পাওয়ার সুযোগ, ন্যায্য আর্থিক সেবা এবং অবৈধ অর্থপ্রবাহ। স্কুল ও অন্যান্য প্রতিষ্ঠানে আর্থিক শিক্ষার মাধ্যমে আগাম প্রতিরোধ করা হবে, আর ঋণ-সহায়তা নেটওয়ার্ক ইতিমধ্যে সংকটে থাকা মানুষকে সাহায্য করবে।
উত্তরাঞ্চলের প্রস্তাবগুলোতে কেন্দ্রীয় ব্যাংকের ভাষায় ‘আচরণগত প্রণোদনা’ ব্যবহার করা হয়েছে: আর্থিক কাজ সহজে সম্পন্ন করতে সহায়ক ব্যবহারিক পরিবর্তন। স্বয়ংক্রিয় সঞ্চয়, আলাদা হিসাব এবং বেতন থেকে কেটে নেওয়া ঋণের অঙ্ক স্পষ্টভাবে দেখানো—এসবের মাধ্যমে শিক্ষাকে নিয়মিত অভ্যাসে পরিণত করা যায়, যা ব্যক্তির আয়ের ধরন অনুযায়ী কাজ করে।
নতুন ঋণ নেওয়ার শুরুতেই বিএনপিএল নিয়ম প্রযোজ্য হবে। ঋণ সহায়তা বিদ্যমান দায় সামলাবে; আর ব্যবসায়িক সহায়তা ও পারিবারিক আয় নির্ধারণ করবে মানুষ বাস্তবে কতটা পরিশোধ করতে পারবেন। মাসিক ঘাটতির মুখে থাকা উত্তরাঞ্চলের পরিবারগুলোর জন্য এসব উদ্যোগ সমন্বিতভাবে কাজ করা প্রয়োজন।
মূল বিষয়
- উত্তরাঞ্চলের প্রায় ৪০% পরিবারের আয় ব্যয়ের চেয়ে কম; দেশজুড়ে এ হার প্রায় ৩২%।
- উত্তরাঞ্চলের ১৭টি প্রদেশের ১,৪০৬ জনকে নিয়ে চালানো জরিপে বিভিন্ন পেশার মানুষের জরুরি সঞ্চয়ের ঘাটতি দেখা গেছে।
- বিএনপিএলের খসড়া নিয়মে ন্যূনতম বয়স ২০ বছর, ঋণসীমা ২০ হাজার বাত, কার্যকর বার্ষিক ব্যয় সর্বোচ্চ ১৫% এবং ছয় মাসের মধ্যে পরিশোধের প্রস্তাব রয়েছে।
- আটটি বড় সেবাদাতার বিএনপিএল হিসাব ২০২১ সালের ৬ লাখ থেকে বেড়ে ২০২৪ সালের শেষে ৪৯ লাখ ১০ হাজারে দাঁড়ায়।
- কেন্দ্রীয় ব্যাংক ঋণ তদারকির সঙ্গে ঋণ সহায়তা, লক্ষ্যভিত্তিক আর্থিক শিক্ষা এবং ব্যবহারিক সঞ্চয়-অভ্যাস চালুর উদ্যোগ নিচ্ছে।
- প্রস্তাবিত বিএনপিএল কাঠামো কার্যকরের কোনো নিশ্চিত তারিখ নেই।