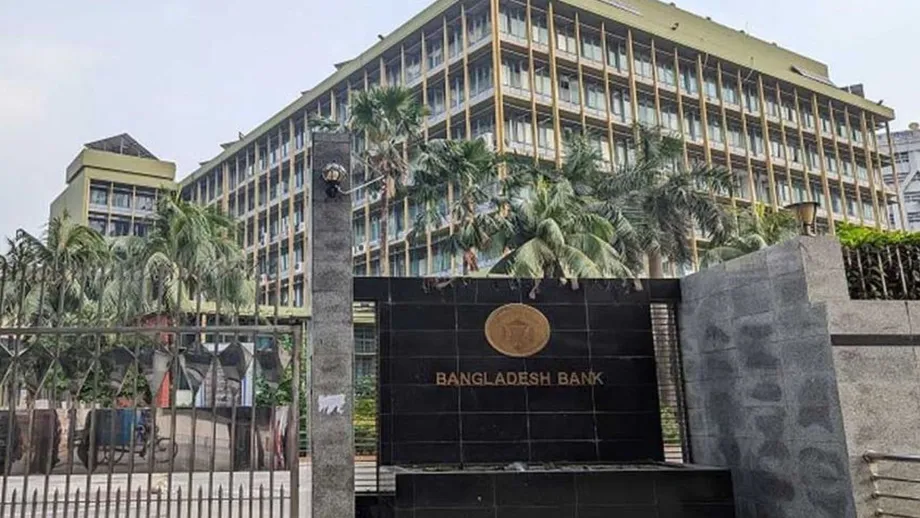
বার্ষিক সুদের হার সর্বোচ্চ ৯ শতাংশ, ছোট ডিজিটাল ঋণ
আনুষ্ঠানিক ব্যাংকিংয়ের বাইরে থাকা মানুষ, সুবিধাবঞ্চিত নারী, ক্ষুদ্র উদ্যোক্তা, শিক্ষার্থী ও প্রতিবন্ধী ব্যক্তিদের অগ্রাধিকার দিয়ে জামানত ছাড়াই ৫০ হাজার টাকা পর্যন্ত ডিজিটাল ঋণ দিতে ১০০ কোটি টাকার পুনঃঅর্থায়ন তহবিল হালনাগাদ করেছে বাংলাদেশ ব্যাংক। ঋণগ্রহীতারা সর্বোচ্চ ১২ মাসে ঋণ পরিশোধ করতে পারবেন। বার্ষিক সুদ বা মুনাফার হার সর্বোচ্চ ৯ শতাংশ, যা ঋণের অবশিষ্ট স্থিতির ওপর হিসাব করা হবে।
সূচিপত্র
বাংলাদেশ ব্যাংকের যোগাযোগ ও প্রকাশনা বিভাগ ২০২৬ সালের ১৫ নভেম্বর হালনাগাদ ই-লোন পুনঃঅর্থায়ন কর্মসূচির ঘোষণা দেয়। এর আগে ৯ নভেম্বর কেন্দ্রীয় ব্যাংকের আর্থিক অন্তর্ভুক্তি বিভাগ সার্কুলার নং ০২ জারি করে। কর্মসূচিটি ২০২৮ সালের ৩০ জুন পর্যন্ত কার্যকর থাকবে।
অংশগ্রহণকারী তফসিলি ব্যাংকগুলো ইন্টারনেট ব্যাংকিং, মোবাইল ব্যাংকিং অ্যাপ, মোবাইল আর্থিক সেবা ও ই-ওয়ালেটের মাধ্যমে ঋণ দেবে। নিবন্ধন, আবেদন, অর্থ বিতরণ ও কিস্তি পরিশোধ—সবই ডিজিটাল পদ্ধতিতে করতে হবে। ফলে গ্রাহকেরা শাখায় না গিয়েই পুরো প্রক্রিয়া সম্পন্ন করতে পারবেন।
অংশগ্রহণকারী ব্যাংকগুলোকে বাংলাদেশ ব্যাংক বার্ষিক ১ শতাংশ সুদে পুনঃঅর্থায়ন দেবে। পুনঃঅর্থায়ন বলতে বোঝায়, গ্রাহকদের দেওয়া যোগ্য ঋণের বিপরীতে কেন্দ্রীয় ব্যাংক বাণিজ্যিক ব্যাংকগুলোকে অর্থ জোগায়। তাই ঋণগ্রহীতারা অংশগ্রহণকারী ব্যাংক ও তাদের অনুমোদিত ডিজিটাল মাধ্যমে আবেদন করবেন; আর বাংলাদেশ ব্যাংক কর্মসূচিতে অর্থায়ন ও তদারকি করবে।
কর্মসূচিতে তাৎক্ষণিক ডিজিটাল অর্থ বিতরণের প্রতিশ্রুতি থাকলেও ব্যাংকগুলোকে আগে গ্রাহকের ঋণ পরিশোধের সক্ষমতা যাচাই এবং ঋণতথ্য পরীক্ষা করতে হবে। জামানতের শর্ত না থাকায় আবেদনকারীদের সম্পত্তি বা অন্য কোনো সম্পদ বন্ধক রাখতে হবে না। তবে ঋণ অনুমোদন নির্ভর করবে ঋণ প্রদানের নিয়ম পূরণের ওপর।
আগের কর্মসূচিতে নতুন নিয়ম
আর্থিক অন্তর্ভুক্তি বিভাগ আগের ডিজিটাল ক্ষুদ্রঋণ পুনঃঅর্থায়ন কর্মসূচির নাম পরিবর্তন করে সেটিকে ই-লোন কর্মসূচি হিসেবে পুনর্বিন্যস্ত করেছে। নতুন সার্কুলারে ২০২২ ও ২০২৩ সালে জারি করা সার্কুলার লেটারগুলো প্রতিস্থাপন করা হয়েছে। তবে আগের নির্দেশনার অধীনে নেওয়া ব্যবস্থা বৈধ থাকবে।
সংশোধিত নির্দেশনা তাৎক্ষণিকভাবে কার্যকর হয়েছে। গুরুত্বপূর্ণ তারিখগুলো হলো:
- ২০২২ ও ২০২৩: ডিজিটাল ক্ষুদ্রঋণ কর্মসূচি আগের সার্কুলার লেটার অনুযায়ী পরিচালিত হতো।
- ৯ নভেম্বর, ২০২৬: কেন্দ্রীয় ব্যাংকের তথ্য অনুযায়ী, এ দিন আর্থিক অন্তর্ভুক্তি বিভাগের সার্কুলার নং ০২ জারি করা হয়। জারির তারিখ হিসেবে ১০ নভেম্বরের কথাও উল্লেখ করা হয়েছে।
- ১৫ নভেম্বর, ২০২৬: যোগাযোগ ও প্রকাশনা বিভাগ হালনাগাদ কর্মসূচির ঘোষণা দেয়।
- ৩০ জুন, ২০২৮: হালনাগাদ কর্মসূচির মেয়াদ শেষ হবে।
সংশোধনীতে ব্যাংকগুলোর জন্য কম খরচে তহবিলের ব্যবস্থা করার পাশাপাশি ডিজিটাল সম্মতি, ঋণ পরিশোধের তথ্য, ঋণগ্রহীতা যাচাই ও তদারকির নিয়ম একত্র করা হয়েছে। ব্যাংকগুলো অংশগ্রহণের শর্ত পূরণ করে ডিজিটাল সেবায় যোগ্য পণ্য চালু করলেই গ্রাহকেরা ঋণ পাওয়ার সুযোগ পাবেন।
কারা অগ্রাধিকার পাবেন?
প্রান্তিক জনগোষ্ঠী, প্রত্যন্ত এলাকার বাসিন্দা এবং প্রচলিত ব্যাংকিং সেবার সুযোগ না পাওয়া মানুষকে অগ্রাধিকার দেবে বাংলাদেশ ব্যাংক। সুবিধাবঞ্চিত নারী এবং কুটির, ক্ষুদ্র ও ছোট উদ্যোগ পরিচালনাকারী নারীরাও অগ্রাধিকার পাবেন।
বিশেষ চাহিদাসম্পন্ন ব্যক্তি, প্রতিবন্ধী ব্যক্তি ও তৃতীয় লিঙ্গের গ্রাহকেরাও এ কর্মসূচির আওতায় থাকবেন। ঋণসংক্রান্ত বিস্তারিত বিধানে এসব গোষ্ঠীর জন্য আয়বর্ধক কর্মকাণ্ডকে গুরুত্ব দেওয়া হয়েছে, যাতে ঋণ পাওয়ার সুযোগের সঙ্গে উপার্জনের সম্ভাবনাও যুক্ত হয়।
কেন্দ্রীয় ব্যাংকের ঘোষণায় ১৮ থেকে ২৫ বছর বয়সী শিক্ষার্থীদের কথা বলা হয়েছে, যাদের শিক্ষার্থী ব্যাংকিং হিসাব রয়েছে। নিয়মের বিবরণে সর্বনিম্ন বয়স ১৬ বছর বলেও উল্লেখ করা হয়েছে। তাই ১৮ বছরের কম বয়সী আবেদনকারীদের আবেদন করার আগে অংশগ্রহণকারী ব্যাংকের কাছে যোগ্যতা নিশ্চিত করা উচিত।
শিক্ষাঋণ দিয়ে পড়াশোনার খরচ, শিক্ষা উপকরণ, বৃত্তিমূলক বা কারিগরি প্রশিক্ষণ এবং তথ্যপ্রযুক্তি প্রশিক্ষণের ব্যয় মেটানো যাবে। প্রশিক্ষণে অর্জিত দক্ষতা কাজে লাগিয়ে ব্যবসা শুরু করা বা কাজ করার জন্যও শিক্ষার্থীরা ঋণ নিতে পারবেন। ফলে বিদ্যমান ব্যবসার জন্য ঋণ দেওয়ার বাইরেও এ কর্মসূচির পরিধি বিস্তৃত হয়েছে।
অগ্রাধিকার পাওয়ার অর্থ হলো, কর্মসূচির লক্ষ্যভুক্ত জনগোষ্ঠীর মধ্যে এই দলগুলোকে সামনে রাখা হবে। তবে ব্যাংকগুলোকে প্রতিটি আবেদন যাচাই করতে হবে এবং ঋণখেলাপিরা ঋণদানের নিয়ম অনুযায়ী নতুন ঋণ পাবেন না।
সুদের হিসাব যেভাবে হবে
একজন গ্রাহক একবারে সর্বোচ্চ ৫০ হাজার টাকা ঋণ নিতে পারবেন। ঋণের মেয়াদ সর্বোচ্চ ১২ মাস। বার্ষিক সুদ বা মুনাফার হার ৯ শতাংশের বেশি হতে পারবে না। ব্যাংক চাইলে এই সীমার মধ্যে কম সুদের হার নির্ধারণ করতে পারবে।
ক্রমহ্রাসমান ঋণস্থিতির ওপর সুদের হিসাব করতে হবে। সহজভাবে বললে, ঋণগ্রহীতা আসলের কিছু অংশ পরিশোধ করলে ভবিষ্যতের সুদ হিসাব করা হবে বাকি থাকা কম টাকার ওপর। আসল হলো সুদ যোগ করার আগের ঋণের পরিমাণ।
বার্ষিক সর্বোচ্চ ৯ শতাংশ হারে ৫০ হাজার টাকা সারা বছর অপরিশোধিত থাকলে সরল সুদ হবে ৪ হাজার ৫০০ টাকা। বছরে কিস্তির মাধ্যমে ঋণের স্থিতি কমলে সুদের অঙ্কও কমবে। অনুমোদিত সুদের হার, পরিশোধের তারিখ এবং সময়ের সঙ্গে বকেয়া টাকার পরিমাণের ওপর প্রকৃত পরিশোধযোগ্য অঙ্ক নির্ভর করবে।
ইসলামি ব্যাংকগুলো অনুমোদিত শরিয়াহসম্মত বিনিয়োগ পদ্ধতিতে অর্থায়ন করতে পারবে। এ ক্ষেত্রেও বার্ষিক মুনাফার হার সর্বোচ্চ ৯ শতাংশ হবে। গ্রাহকের ডিজিটাল সম্মতি নেওয়ার আগে ব্যাংকগুলোকে প্রকৃত পরিশোধযোগ্য অঙ্ক ও কিস্তির সময়সূচি জানাতে হবে।
সম্মতির আগে ঋণগ্রহীতাকে যা জানাতে হবে
অ্যাপ বা অন্য কোনো ডিজিটাল মাধ্যমে সম্মতি নেওয়ার আগে অংশগ্রহণকারী ব্যাংকগুলোকে গ্রাহকদের স্পষ্ট ও সহজবোধ্য তথ্য দিতে হবে। যেসব তথ্য জানানো বাধ্যতামূলক:
- ঋণের পরিমাণ।
- প্রযোজ্য সুদ বা মুনাফার হার।
- পরিশোধযোগ্য মোট অর্থের পরিমাণ।
- কিস্তিতে পরিশোধের সময়সূচি।
- ঋণ পরিশোধে ব্যর্থ হলে তার পরিণতি।
এসব নিয়মের ফলে ঋণ গ্রহণে সম্মতি দেওয়ার আগেই ঋণগ্রহীতা খরচ ও পরিশোধের দায় সম্পর্কে জানতে পারবেন। প্রশিক্ষণ, শিক্ষা বা ছোট ব্যবসার জন্য ঋণ নেওয়া গ্রাহকের মোট দায় এবং প্রতিটি কিস্তি কখন দিতে হবে, তা বুঝতে পারার কথা।
সর্বোচ্চ ১২ মাসের মেয়াদ একটি ঊর্ধ্বসীমা নির্ধারণ করে। অনুমোদিত প্রতিটি ঋণের জন্য আলাদা পরিশোধসূচি থাকবে, যা সম্মতি নেওয়ার আগে ব্যাংককে বুঝিয়ে বলতে হবে। তাই ডিজিটাল আবেদনে শুধু ঋণের পরিমাণ ও সম্মতির বোতাম থাকলেই চলবে না।
ডিজিটাল সেবায়ও ঋণ যাচাই জরুরি
ব্যাংকগুলোকে ঋণযোগ্যতা যাচাই করতে হবে; অর্থাৎ আবেদনকারী ঋণ পরিশোধ করতে পারবেন কি না, তা দেখতে হবে। পাশাপাশি বাংলাদেশ ব্যাংকের ক্রেডিট ইনফরমেশন ব্যুরোর নিয়মও মানতে হবে। এ ব্যুরোতে ঋণ গ্রহণ ও পরিশোধের তথ্য থাকে, যা আবেদন যাচাইয়ের সময় ব্যাংকগুলো ব্যবহার করে।
ইন্টারনেট ব্যাংকিং, ব্যাংকের অ্যাপ, মোবাইল আর্থিক সেবা ও ই-ওয়ালেট অনুমোদিত ঋণ বিতরণমাধ্যম। কোনো ব্যাংক মোবাইল আর্থিক সেবার প্ল্যাটফর্ম ব্যবহার করলে তাকে সেবাদাতার সঙ্গে সমঝোতা স্মারক স্বাক্ষর করতে হবে। ওই চুক্তিতে প্ল্যাটফর্মের মাধ্যমে ঋণ দেওয়ার আনুষ্ঠানিক সম্পর্কের শর্তাবলি থাকবে।
ঋণদানে তৃতীয় পক্ষের অংশগ্রহণও নিষিদ্ধ করা হয়েছে। ঋণ প্রক্রিয়ার দায়িত্ব ব্যাংকেরই থাকবে। তবে প্রয়োজনীয় চুক্তির অধীনে অনুমোদিত মোবাইল আর্থিক সেবাদাতা ডিজিটাল মাধ্যম হিসেবে কাজ করতে পারবে।
ঘোষণায় অংশগ্রহণকারী ব্যাংকের কোনো তালিকা বা গ্রাহকদের জন্য এককভাবে চালুর তারিখ জানানো হয়নি। আবেদন জমা দেওয়ার আগে গ্রাহকদের নিশ্চিত হতে হবে, তাদের ব্যাংক বা ডিজিটাল সেবাদাতা এই নির্দিষ্ট কর্মসূচির আওতায় ঋণ দিচ্ছে কি না এবং তারা যোগ্যতার শর্ত পূরণ করেন কি না।
১০০ কোটি টাকায় কতজন ঋণ পাবেন?
নিজস্ব উৎস থেকে ১০০ কোটি টাকার তহবিলে অর্থায়ন করছে বাংলাদেশ ব্যাংক। ১ কোটি সমান ১ কোটি টাকা বা ১০ মিলিয়ন টাকা; ফলে তহবিলের পরিমাণ ১ বিলিয়ন টাকা। সর্বোচ্চ ৫০ হাজার টাকা করে ঋণ দিলে অর্থ ফেরত নিয়ে পুনর্ব্যবহারের আগে এ তহবিলে ২০ হাজার ঋণ দেওয়া সম্ভব।
তহবিলটি আবর্তনশীল। ঋণ পরিশোধ হলে এবং অর্থ আবার হাতে এলে কর্মসূচির মেয়াদে নতুন ঋণ দিতে তা ব্যবহার করা যাবে। গড় ঋণের পরিমাণ কম হলে একই তহবিল দিয়ে একসঙ্গে আরও বেশি ঋণগ্রহীতাকে সহায়তা করা সম্ভব হবে।
তাই কতজনের কাছে ঋণ পৌঁছাবে, তা নির্ভর করবে ঋণের আকার, পরিশোধ এবং ব্যাংকগুলো এই সুবিধা কতটা সক্রিয়ভাবে ব্যবহার করছে তার ওপর। আবর্তনশীল ব্যবস্থার ফলে এক দফা ঋণ দেওয়ার পর তহবিল শেষ হয়ে না গিয়ে নতুন ঋণে সহায়তা চালিয়ে যেতে পারবে।
অংশগ্রহণকারী ব্যাংকগুলো বছরে ১ শতাংশ সুদে পুনঃঅর্থায়ন পাবে, আর গ্রাহকদের সুদের হার সর্বোচ্চ ৯ শতাংশ। এই দুই হারের পার্থক্য সর্বোচ্চ ৮ শতাংশ পয়েন্ট। আবেদন যাচাই, ডিজিটাল সেবা পরিচালনা, কিস্তি আদায় এবং গ্রাহকেরা ঋণ পরিশোধে ব্যর্থ হলে তা ব্যবস্থাপনার দায়িত্বও ব্যাংকগুলোর।
অংশগ্রহণের আগে ব্যাংকগুলোকে প্রস্তুতি নিতে হবে
অংশগ্রহণে আগ্রহী ব্যাংকগুলোকে প্রথমে একটি পরীক্ষামূলক কর্মসূচি সম্পন্ন করতে হবে এবং ঋণপণ্যের নীতিমালার জন্য পরিচালনা পর্ষদের অনুমোদন নিতে হবে। এ ছাড়া বাংলাদেশ ব্যাংকের সঙ্গে অংশগ্রহণ চুক্তিও স্বাক্ষর করতে হবে।
এসব শর্তের ফলে ব্যাপকভাবে ঋণ বিতরণের আগে প্রস্তুতি নেওয়া জরুরি। ডিজিটাল আবেদন, অর্থ বিতরণ ও পরিশোধ পরিচালনার জন্য ব্যাংকের অনুমোদিত ঋণনীতি এবং পরীক্ষিত প্রক্রিয়া থাকতে হবে। মোবাইল আর্থিক সেবাদাতা ব্যবহার করলে সেই সেবাদাতার সঙ্গে আলাদা চুক্তিও প্রয়োজন হবে।
ঋণ বিতরণ তদারকি এবং অর্থ নির্ধারিত উদ্দেশ্যে ব্যবহার হচ্ছে কি না, তা যাচাইয়ের দায়িত্ব ব্যাংকগুলোর। বাংলাদেশ ব্যাংক দৈবচয়নভিত্তিক যাচাইসহ বিভিন্নভাবে নথি ও সহায়ক কাগজপত্র চাইতে পারে এবং ব্যাংক কার্যালয়ে পরিদর্শন করতে পারে।
কেন্দ্রীয় ব্যাংক বলেছে, আয়বর্ধক কর্মকাণ্ড বাড়ানো, অর্থনৈতিক বৈষম্য কমানো এবং আরও বেশি মানুষকে আনুষ্ঠানিক আর্থিক সেবার আওতায় আনা এ কর্মসূচির লক্ষ্য। বাংলাদেশে নগদবিহীন লেনদেন বাড়ানোর পথে গ্রাহকদের মোবাইল অ্যাপ ও ডিজিটাল লেনদেনে আরও অভ্যস্ত করাও এর আরেকটি ঘোষিত উদ্দেশ্য।
ঋণ পরিশোধের দায় ব্যাংকেরই
গ্রাহক ঋণখেলাপি হলেও বাংলাদেশ ব্যাংকের কাছে ঋণ পরিশোধের দায় অংশগ্রহণকারী ব্যাংকেরই থাকবে। কেন্দ্রীয় ব্যাংক সাধারণত প্রতি তিন মাসে ব্যাংকের চলতি হিসাব থেকে পুনঃঅর্থায়নের কিস্তি আদায় করে। তবে কম মেয়াদি বা অনিয়মিত মেয়াদের কিছু ঋণের ক্ষেত্রে মাসিক আদায়ের ব্যবস্থা প্রযোজ্য।
পুনঃঅর্থায়ন পেতে কোনো ব্যাংক মিথ্যা তথ্য দিলে, অথবা কিস্তি আদায়ের সময় হিসাবে পর্যাপ্ত অর্থ না থাকলে, বকেয়া টাকা এককালীন আদায় করা হতে পারে। অতিরিক্ত সময়ের জন্য নির্ধারিত পুনঃঅর্থায়ন হারের চেয়ে ২ শতাংশ পয়েন্ট বেশি সুদ বা মুনাফা ধার্য করা যেতে পারে।
স্বাভাবিক পুনঃঅর্থায়ন হার ১ শতাংশ হওয়ায় এই বেশি হার হবে ৩ শতাংশ। এই বিধানটি বাংলাদেশ ব্যাংকের কাছে ব্যাংকের দায়ের ক্ষেত্রে প্রযোজ্য। ঋণ গ্রহণে সম্মতি দেওয়ার আগে গ্রাহকদেরও নিজেদের ঋণচুক্তি অনুযায়ী খেলাপি হলে কী পরিণতি হবে, তা আলাদাভাবে জানাতে হবে।
পুনঃঅর্থায়নের আবেদনে মিথ্যা বা অসম্পূর্ণ তথ্য থাকলেও সুবিধা বাতিল হতে পারে। ঋণ পরিশোধ ও পরিদর্শনসংক্রান্ত নিয়মগুলো গ্রাহকের হিসাবে অর্থ পৌঁছানোর পরও ব্যাংকগুলোর আর্থিক দায় বজায় রাখে।
মূল বিষয়গুলো
- বাংলাদেশ ব্যাংকের ই-লোন কর্মসূচিতে জামানত ছাড়াই ৫০ হাজার টাকা পর্যন্ত ডিজিটাল ঋণ দেওয়া হবে।
- ঋণগ্রহীতারা সর্বোচ্চ ১২ মাসে ঋণ পরিশোধ করবেন। ক্রমহ্রাসমান ঋণস্থিতির ওপর বার্ষিক সুদ বা মুনাফার হার সর্বোচ্চ ৯ শতাংশ।
- ১০০ কোটি টাকার তহবিলে বাংলাদেশ ব্যাংকের নিজস্ব অর্থ ব্যবহার করা হচ্ছে। ঋণের টাকা ফেরত এলে তা দিয়ে নতুন ঋণ দেওয়া যাবে।
- অগ্রাধিকারপ্রাপ্ত গোষ্ঠীর মধ্যে রয়েছেন সুবিধাবঞ্চিত জনগোষ্ঠী, নারী উদ্যোক্তা, যোগ্য শিক্ষার্থী, প্রতিবন্ধী ব্যক্তি ও তৃতীয় লিঙ্গের গ্রাহক।
- ডিজিটাল সম্মতি নেওয়ার আগে ব্যাংকগুলোকে যোগ্যতা ও ঋণতথ্য যাচাই এবং খরচ, কিস্তি ও খেলাপির পরিণতি জানাতে হবে।
- অংশগ্রহণকারী ব্যাংকগুলো ১ শতাংশ সুদে পুনঃঅর্থায়ন পাবে এবং কেন্দ্রীয় ব্যাংকের কাছে ঋণ পরিশোধের দায় তাদেরই থাকবে।
- হালনাগাদ কর্মসূচিটি ২০২৮ সালের ৩০ জুন পর্যন্ত কার্যকর থাকবে।