ঋণ বাড়ানোর পরিকল্পনায় ব্যাখ্যাহীন অর্থায়ন ঘাটতি
ইন্দোনেশিয়া ২০২৭ সালে সরকারি ঋণ কর্মসূচির জন্য ৩৯৪.২ ট্রিলিয়ন রুপিয়ার লক্ষ্যমাত্রা নির্ধারণ করেছে। এর মধ্যে রয়েছে পিপলস বিজনেস ক্রেডিট বা কেআইউআরের জন্য ৩২৫ ট্রিলিয়ন রুপিয়া এবং পূর্ব নুসা তেঙ্গারায় ভূমিকম্পে ক্ষতিগ্রস্ত ঋণগ্রহীতাদের জন্য বিশেষ সহায়তা। ২০২৬ সালের ৩৩৭ ট্রিলিয়ন রুপিয়ার বরাদ্দের তুলনায় এই সিদ্ধান্তে ঘোষিত মোট লক্ষ্যমাত্রা ৫৭.২ ট্রিলিয়ন রুপিয়া বা প্রায় ১৭ শতাংশ বেড়েছে।
সূচিপত্র
- ঋণ বাড়ানোর পরিকল্পনায় ব্যাখ্যাহীন অর্থায়ন ঘাটতি
- ২০২৭ সালের ঋণ কোথায় যাবে
- ইতিমধ্যে ঋণগ্রহীতাদের কাছে কত ঋণ পৌঁছেছে?
- ভূমিকম্পে ক্ষতিগ্রস্তরা কম খরচে ঋণ ও বেশি সময় পাবেন
- আবাসন ঋণ শুধু বাড়ি কেনার মধ্যে সীমাবদ্ধ নয়
- কোন ব্যাংক ও অঞ্চল আবাসন অর্থায়ন পাচ্ছে?
- বাস্তবায়নে সহায়তা দেবে ব্যাংক ইন্দোনেশিয়া ও ওজেকে
- জেলে, মেধাস্বত্ব ও ক্রেতার কাছে পৌঁছানো
- সম্প্রসারণ কার্যকর করতে কী লাগবে?
- মূল বিষয়
অর্থনৈতিক বিষয়ক সমন্বয়মন্ত্রী এয়ারলাঙ্গা হারতার্তো ২০২৬ সালের ১১ নভেম্বর জাকার্তায় কেআইউআর নীতিনির্ধারণী কমিটির বৈঠকের পর পরিকল্পনাটি ঘোষণা করেন। এই প্যাকেজে রয়েছে ক্ষুদ্র ব্যবসা, কৃষি, বিপুলসংখ্যক কর্মী নিয়োগকারী শিল্প, আবাসন এবং সুবিধাবঞ্চিত জনগোষ্ঠীর নারীদের জন্য অর্থায়ন।
তাঁর উল্লেখ করা পাঁচটি বরাদ্দের যোগফল ৩৮৭ ট্রিলিয়ন রুপিয়া। ফলে ঘোষিত ৩৯৪.২ ট্রিলিয়ন রুপিয়ার লক্ষ্যমাত্রার মধ্যে ৭.২ ট্রিলিয়ন রুপিয়ার হিসাব ব্যাখ্যা করা হয়নি। এয়ারলাঙ্গার ঘোষণায় মোট পরিমাণ ৩৮৬.৯ ট্রিলিয়ন রুপিয়া বলেও উল্লেখ করা হয়েছে, অন্য একটি বিভাজনে বলা হয়েছে ৩৯২ ট্রিলিয়ন রুপিয়া। এসব অঙ্কের মধ্যে সামঞ্জস্য আনার বা ৩৯৪.২ ট্রিলিয়ন রুপিয়ার সঙ্গে ব্যবধানের কারণ জানানোর কাজ সরকার এখনো করেনি।
এই অঙ্কগুলো সরকারি কর্মসূচির অধীনে পরিকল্পিত ঋণের পরিমাণ বোঝায়। ঋণগ্রহীতারা ঋণ পান, যা তাঁদের পরিশোধ করতে হয়; আর সরকারি সহায়তার লক্ষ্য হলো অর্থায়নকে আরও সাশ্রয়ী করা। সুদের ভর্তুকির বাজেট ব্যয় ব্যাংকের ঋণ দেওয়া অর্থের পরিমাণ থেকে আলাদা বিষয়।
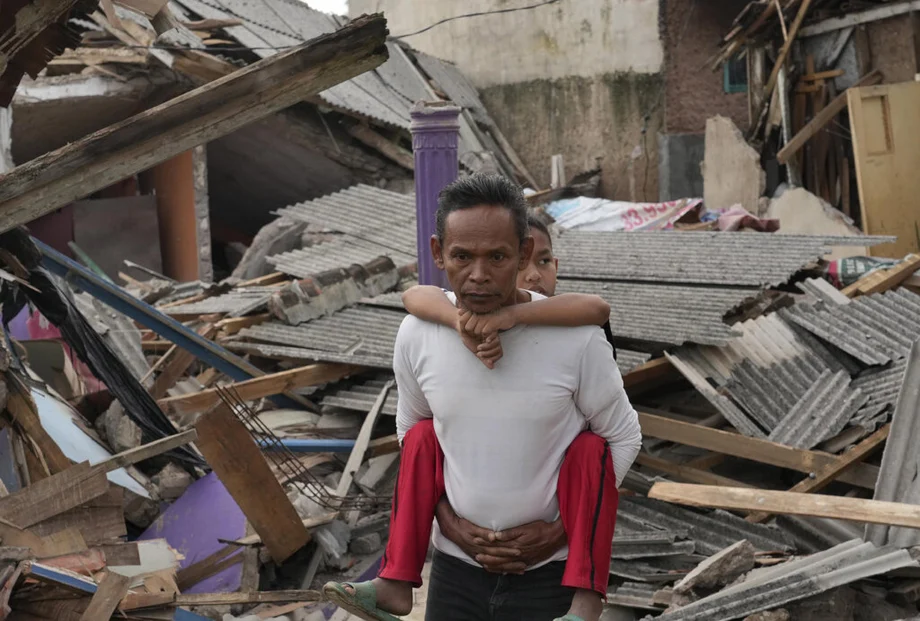
পূর্ব নুসা তেঙ্গারায় ভূমিকম্প থেকে ঘুরে দাঁড়ানো ঋণগ্রহীতাদের জন্য ঘোষণায় আরও তাৎক্ষণিক পরিবর্তনের কথা রয়েছে: যোগ্য কেআইউআর ঋণে ২০২৭ সালে সুদ বা মার্জিন হবে ০ শতাংশ এবং ২০২৮ সালে ৩ শতাংশ। আর্থিক পরিষেবা কর্তৃপক্ষ, যা ওজেকে নামে পরিচিত, ক্ষতিগ্রস্ত আটটি জেলায় সর্বোচ্চ তিন বছর মেয়াদি ঋণ পুনর্গঠনের ব্যবস্থা প্রস্তুত করছে।
তাই এই প্যাকেজে ঋণ সম্প্রসারণের সঙ্গে পুনরুদ্ধার-সহায়তাও রয়েছে। কিছু ব্যবসা আরও বেশি অর্থায়নের সুযোগ পাবে, আর যোগ্য দুর্যোগে ক্ষতিগ্রস্তরা কম খরচে ঋণ ও বিদ্যমান ঋণ পরিশোধের ব্যবস্থায় পরিবর্তন পাবেন।
২০২৭ সালের ঋণ কোথায় যাবে
পরিকল্পনায় সবচেয়ে বড় অংশ কেআইউআরের। ৩২৫ ট্রিলিয়ন রুপিয়ার লক্ষ্য ঘোষিত ৩৯৪.২ ট্রিলিয়ন রুপিয়ার মোটের প্রায় ৮২ শতাংশ। পরের সর্বোচ্চ বরাদ্দ দুটি আবাসন এবং সুবিধাবঞ্চিত নারীদের অর্থায়নের জন্য।
- পিপলস বিজনেস ক্রেডিট বা কেআইউআর: ৩২৫ ট্রিলিয়ন রুপিয়া।
- আবাসন ঋণ কর্মসূচি: ৩০ ট্রিলিয়ন রুপিয়া।
- সুবিধাবঞ্চিত জনগোষ্ঠীর নারীদের জন্য ঋণ: ৩০ ট্রিলিয়ন রুপিয়া।
- কৃষি ব্যবসায় ঋণ: ১.৪ ট্রিলিয়ন রুপিয়া।
- বিপুলসংখ্যক কর্মী নিয়োগকারী শিল্পের জন্য ঋণ: ৬০০ বিলিয়ন রুপিয়া।
২০২৬ সালের ২৯৫ ট্রিলিয়ন রুপিয়া থেকে কেআইউআরের লক্ষ্যমাত্রা ৩০ ট্রিলিয়ন রুপিয়া বাড়ছে, যা প্রায় ১০.২ শতাংশ বৃদ্ধি। এই বৃদ্ধি ঘোষিত কর্মসূচির মোট লক্ষ্যমাত্রায় ৫৭.২ ট্রিলিয়ন রুপিয়ার বৃদ্ধির অর্ধেকের সামান্য বেশি।
বিপুল কর্মী নিয়োগকারী শিল্পের জন্য ৬০০ বিলিয়ন রুপিয়ার বরাদ্দ ঘোষিত মোটের প্রায় ০.১৫ শতাংশ। সেন্টার অব রিফর্ম অন ইকোনমিকস বা কোরের অর্থনীতিবিদ ইউসুফ রেন্ডি মানিলেত প্রশ্ন তুলেছেন, আনুষ্ঠানিক কর্মসংস্থান সৃষ্টিতে এ খাতের ভূমিকার তুলনায় বরাদ্দটি যথেষ্ট কি না।
ইতিমধ্যে ঋণগ্রহীতাদের কাছে কত ঋণ পৌঁছেছে?
২০২৬ সালের ২৭ অক্টোবর পর্যন্ত সরকারি কর্মসূচির আওতায় ৪২ লাখ ৪০ হাজার ঋণগ্রহীতাকে ২৯৪.৬ ট্রিলিয়ন রুপিয়া ঋণ দেওয়া হয়েছে। এর মধ্যে কেআইউআরের পরিমাণ ২৬৫.৯ ট্রিলিয়ন রুপিয়া, ঋণগ্রহীতার সংখ্যা ৪১ লাখ ২০ হাজার। এতে বোঝা যায়, বৃহত্তর প্যাকেজটি এই কর্মসূচির ওপর কতটা নির্ভরশীল।
এই হিসাব অনুযায়ী, ২০২৬ সালের ২৯৫ ট্রিলিয়ন রুপিয়ার লক্ষ্যমাত্রার প্রায় ৯০.১ শতাংশ কেআইউআর বিতরণ হয়েছে। সব কর্মসূচির ঋণ মিলিয়ে বিতরণ করা ২৯৪.৬ ট্রিলিয়ন রুপিয়া বার্ষিক ৩৩৭ ট্রিলিয়ন রুপিয়ার বরাদ্দের প্রায় ৮৭.৪ শতাংশ। এই তুলনাগুলো ঋণ বিতরণের লক্ষ্যমাত্রার অগ্রগতি দেখায়; পরবর্তী চ্যালেঞ্জ হলো, এই অর্থায়ন ব্যবসার আয় ও কর্মীসংখ্যা বাড়াতে সহায়তা করছে কি না।
২০১৫ সাল থেকে ২০২৬ সালের অক্টোবর পর্যন্ত ৫ কোটি ৮১ লাখ চুক্তির মাধ্যমে কর্মসূচির আওতায় মোট ২,৪৪০ ট্রিলিয়ন রুপিয়া ঋণ বিতরণ হয়েছে। চুক্তির হিসাবে ঋণ লেনদেন গণনা করা হয়, তাই কোনো ব্যবসা একাধিকবার ঋণ নিলে মোট হিসাবেও একাধিকবার অন্তর্ভুক্ত হতে পারে।
উৎপাদন খাত পেয়েছে অর্থায়নের ৬৮ শতাংশ, আর খেলাপি ঋণের অনুপাত ছিল ২.১৪ শতাংশ। খেলাপি ঋণ হলো এমন ঋণ, যার পরিশোধে গুরুতর সমস্যা রয়েছে। কর্মসূচি বাড়ার সঙ্গে কতটা ঋণ সমস্যায় পড়ছে, তা নজরে রাখার সুযোগ দেয় এই অনুপাত।
ভূমিকম্পে ক্ষতিগ্রস্তরা কম খরচে ঋণ ও বেশি সময় পাবেন
পূর্ব নুসা তেঙ্গারায় ভূমিকম্পে ক্ষতিগ্রস্ত ঋণগ্রহীতাদের জন্য দুই ধরনের সহায়তার প্রস্তাব রয়েছে: কেআইউআরের সুদের খরচ কমানো এবং বিদ্যমান ঋণ পুনর্গঠন। এয়ারলাঙ্গা বলেন, ২০২৬ সালেই পুনর্গঠন করা হয়েছে এবং পরবর্তী বছরগুলোতেও আরও সহায়তার পরিকল্পনা রয়েছে।
ওজেকে চেয়ার ফ্রিদেরিকা উইদিয়াসারি দেওয়ি বলেন, পুনর্গঠন সর্বোচ্চ তিন বছর পর্যন্ত হতে পারে এবং ক্ষতিগ্রস্ত আটটি জেলা এতে অন্তর্ভুক্ত হবে। পুনর্গঠন মানে ঋণ পরিশোধের ব্যবস্থা এমনভাবে পরিবর্তন করা, যাতে ব্যবসা ঘুরে দাঁড়ানোর সময় ঋণগ্রহীতারা আরও সামলানো যায় এমন সময়সূচি পান।
২০২৭ সালে পরিকল্পিত ০ শতাংশ সুদ বা মার্জিন যোগ্য ঋণগ্রহীতাদের অর্থায়ন ব্যয় কমাবে। ২০২৮ সালে সুদের হার হবে ৩ শতাংশ। ঋণচুক্তি অনুযায়ী তাঁদের মূলধন, অর্থাৎ ধার করা মূল অর্থ, তবু পরিশোধ করতে হবে।
ঘোষণায় বাস্তবায়নের ধারাবাহিকতা এভাবে তুলে ধরা হয়েছে:
- ২০২৬: পূর্ব নুসা তেঙ্গারায় ভূমিকম্পে ক্ষতিগ্রস্ত ঋণগ্রহীতাদের ঋণ পুনর্গঠন করে সরকার।
- ১১ নভেম্বর, ২০২৬: কেআইউআর নীতিনির্ধারণী কমিটি ২০২৭ সালের বর্ধিত ঋণ লক্ষ্যমাত্রায় সম্মত হয়।
- ২০২৭: ক্ষতিগ্রস্ত এলাকার যোগ্য কেআইউআর ঋণগ্রহীতারা ০ শতাংশ সুদ বা মার্জিন পাবেন।
- ২০২৭ সালের দ্বিতীয়ার্ধ: এয়ারলাঙ্গা বলেন, আবাসন ঋণের বরাদ্দ বাড়ানো হতে পারে।
- ২০২৮: ক্ষতিগ্রস্ত এলাকার যোগ্য ঋণগ্রহীতাদের কেআইইউআরের সুদ বা মার্জিন বেড়ে ৩ শতাংশ হবে।
দুর্যোগের পর ঘুরে দাঁড়ানো দোকান, মেরামতের কারখানা বা মাছ ধরার ব্যবসার ক্ষেত্রে অর্থায়ন ব্যয় কমলে সরঞ্জাম বদলানো ও বিক্রি আবার শুরু করার জন্য হাতে বেশি নগদ অর্থ থাকতে পারে। পরিশোধের মেয়াদ বাড়লে তুলনামূলকভাবে সামলানো যায় এমন সময়ে কিস্তি দেওয়াও সম্ভব হয়।
আবাসন ঋণ শুধু বাড়ি কেনার মধ্যে সীমাবদ্ধ নয়
আবাসন ও বসতি এলাকা বিষয়ক মন্ত্রী মারুয়ারার সিরাইত ২০২৭ সালের আবাসন ঋণের লক্ষ্যমাত্রা ৩০ ট্রিলিয়ন রুপিয়া নির্ধারণ করেছেন। এই কর্মসূচির আওতায় পরিবারগুলো বাড়ি সংস্কার, কেনা বা নির্মাণের জন্য সহায়তা পাবে; পাশাপাশি নির্মাণকাজ ও উপকরণ সরবরাহকারী ব্যবসাও অর্থায়ন পাবে।
এয়ারলাঙ্গা বলেন, ২০২৭ সালের দ্বিতীয়ার্ধে বরাদ্দ বাড়ানো হতে পারে। আগের সময়সূচিতে সম্ভাব্য এই বৃদ্ধি ২০২৬ সালের দ্বিতীয়ার্ধে করার কথা ছিল, তবে নভেম্বরে তাঁর ঘোষণায় ২০২৭ সালের কথা বলা হয়েছে।
মারুয়ারারা আবাসন খাতের ব্যবসায়িক অর্থায়নের মধ্যে আবাসন নির্মাতাদের জন্য ৫ ট্রিলিয়ন রুপিয়া, নির্মাণসামগ্রী ব্যবসায়ীদের জন্য ৩ ট্রিলিয়ন রুপিয়া এবং নির্মাণসেবা প্রদানকারীদের জন্য ১ ট্রিলিয়ন রুপিয়ার কথা বলেন। এসব খাতের বরাদ্দের যোগফল ৯ ট্রিলিয়ন রুপিয়া, যদিও আবাসন খাতের ব্যবসায়িক অংশের জন্য তাঁর সামগ্রিক বর্ণনায় প্রায় ১০ ট্রিলিয়ন রুপিয়ার কথা বলা হয়েছে।
পরিবারগুলোর জন্য অর্থায়নের পরিমাণ ধরা হয়েছে প্রায় ১৯ ট্রিলিয়ন রুপিয়া। মারুয়ারারা প্রায় ৯৫ হাজার বাড়ি সংস্কার, ১১ হাজার বাড়ি কেনা এবং ১০ হাজার নতুন বাড়ি নির্মাণের কথা উল্লেখ করেন; সব মিলিয়ে প্রায় ১ লাখ ১৭ হাজার বাড়ির হিসাব দেন। পৃথক তিনটি সংখ্যা যোগ করলে হয় ১ লাখ ১৬ হাজার।
মারুয়ারারা এই আবাসন খাতের পরিসংখ্যানকে অর্থায়নের মাধ্যমে ইতিমধ্যে হওয়া কার্যক্রমের হিসাব হিসেবে তুলে ধরেন। ২০২৬ সালের ১০ নভেম্বর পর্যন্ত প্রায় ৩০ ট্রিলিয়ন রুপিয়া বিতরণ হয়েছে এবং আনুমানিক ১ লাখ ২০ হাজার মানুষ উপকৃত হয়েছেন। ২০২৭ সালের বরাদ্দ তৈরির সময় এই অভিজ্ঞতা কর্মসূচিটি কীভাবে কাজ করে তার একটি চিত্র দেয়।
আবাসন-সংক্রান্ত পৃথকভাবে উল্লেখ করা কার্যক্রমের প্রায় পাঁচ ভাগের চার ভাগই বাড়ি সংস্কার। ফলে বাড়ি কেনা ও নতুন নির্মাণে সহায়তার পাশাপাশি বিদ্যমান বাড়ি মেরামত ও উন্নয়নও কর্মসূচির কেন্দ্রীয় অংশ।
কোন ব্যাংক ও অঞ্চল আবাসন অর্থায়ন পাচ্ছে?
আবাসন কর্মসূচির অর্থায়ন বিতরণে সবচেয়ে এগিয়ে ছিল ব্যাংক রাকিয়াত ইন্দোনেশিয়া বা বিআরআই; তারা প্রায় ১৩ ট্রিলিয়ন রুপিয়া বিতরণ করেছে। মারুয়ারারার তথ্য অনুযায়ী, বিটিএন, বিএনআই এবং ব্যাংক মান্দিরিও এতে অংশ নিয়েছে।
তিনি যে আঞ্চলিক হিসাব তুলে ধরেন, তাতে ৬.৭ ট্রিলিয়ন রুপিয়া নিয়ে মধ্য জাভা শীর্ষে ছিল। এরপর পূর্ব জাভায় ৪.৮ ট্রিলিয়ন এবং পশ্চিম জাভায় ৪.৬ ট্রিলিয়ন রুপিয়া। এই তিন প্রদেশে উল্লিখিত অর্থায়নের মোট পরিমাণ ১৬.১ ট্রিলিয়ন রুপিয়া।
মারুয়ারারা ১০ কোটি রুপিয়া পর্যন্ত ঋণের কথাও বলেন, যা জামানত ছাড়াই মাসে ০.৫ শতাংশ সুদে দেওয়া হতে পারে। ঋণের নিরাপত্তা হিসেবে বন্ধক রাখা সম্পদকে জামানত বলে। ঋণ পরিশোধের আয় আছে, কিন্তু বন্ধক রাখার মতো সম্পদ কম, এমন ক্ষুদ্র ব্যবসার মালিকদের জন্য জামানতের শর্ত তুলে দিলে সুবিধা হতে পারে।
খরচ তুলনা করতে গিয়ে ঋণগ্রহীতাদের জন্য মাসিক হারটি গুরুত্বপূর্ণ। প্রতি মাসে ০.৫ শতাংশ সুদ সাধারণ যোগে ১২ মাসে ৬ শতাংশ হয়; তবে প্রকৃত পরিশোধের পরিমাণ নির্ভর করে ঋণদাতা কীভাবে সুদ হিসাব করে এবং কিস্তির সময়সূচি নির্ধারণ করে তার ওপর।
আবাসন কর্মসূচি পরিবারের চাহিদার সঙ্গে স্থানীয় ব্যবসার কার্যক্রমকে যুক্ত করে। বাড়ি সংস্কারে নির্মাণসামগ্রীর দোকানে অর্ডার আসতে পারে এবং নির্মাণশ্রমিকেরা কাজ পেতে পারেন। অন্যদিকে ঠিকাদারকে অর্থায়ন দিলে ক্রেতা বিল পরিশোধের আগেই সরঞ্জামের খরচ মেটানো সম্ভব হয়।
বাস্তবায়নে সহায়তা দেবে ব্যাংক ইন্দোনেশিয়া ও ওজেকে
কেন্দ্রীয় ব্যাংকের কর্মকর্তা দেস্ত্রি দামায়ান্তির তথ্য অনুযায়ী, ক্ষুদ্র, ছোট ও মাঝারি উদ্যোগের অর্থায়নে ব্যাংক ইন্দোনেশিয়া প্রায় ৮৪.৩ ট্রিলিয়ন রুপিয়ার তারল্য সহায়তা দিয়েছে এবং আবাসন খাতে দিয়েছে ৬৫ ট্রিলিয়ন রুপিয়া।
এই সহায়তা দেওয়া হয় সামষ্টিক বিচক্ষণতামূলক তারল্য নীতির মাধ্যমে। সহজভাবে বললে, ব্যাংকগুলো কেন্দ্রীয় ব্যাংকে যে অর্থ জমা রাখত, তার আরও বেশি অংশ ব্যবহারের সুযোগ পায়। ফলে নির্ধারিত খাতে ঋণ দেওয়ার সক্ষমতা বাড়ে।
এই অঙ্কগুলো সরকারি ঋণ লক্ষ্যমাত্রার পাশাপাশি ব্যাংকের ঋণ দেওয়ার সক্ষমতায় সহায়তার পরিমাণ বোঝায়। ঋণ আবেদন যাচাই করা এবং ঋণগ্রহীতাদের সঙ্গে ঋণচুক্তি করার দায়িত্ব ব্যাংকগুলোরই থাকে।
ওজেকে ঋণ তথ্যের সহায়তায় তাদের আর্থিক তথ্যসেবা ব্যবস্থা, যা স্লিক নামে পরিচিত, ব্যবহার করার পরিকল্পনা করেছে। এই ব্যবস্থায় ঋণগ্রহীতাদের ঋণ-ইতিহাস ও দায়বদ্ধতার তথ্য থাকে, যা ঋণদাতাদের আবেদন যাচাইয়ে সাহায্য করে।
ফ্রিদেরিকা আরও বলেন, ওজেকে আঞ্চলিক অর্থায়ন-সুবিধা ত্বরান্বিতকরণ দল বা টিপিএকেডির মাধ্যমে আঞ্চলিক ক্ষুদ্র ও মাঝারি উদ্যোগের কর্মসূচিগুলোর সমন্বয় করবে। তিনি মাছ ধরার গ্রামে অন্তর্ভুক্তিমূলক আর্থিক সেবার কাজ এবং সুযোগ বাড়াতে মন্ত্রণালয়গুলোর সঙ্গে আরও সহযোগিতার কথা জানান।
নভেম্বরের বৈঠকে অর্থনীতি, শিল্প, ক্ষুদ্র ও মাঝারি উদ্যোগ এবং আবাসন খাতের কর্তৃপক্ষের সঙ্গে ব্যাংক ইন্দোনেশিয়া ও ওজেকের প্রতিনিধিরাও উপস্থিত ছিলেন। ঋণ দেওয়ার সক্ষমতা, ঋণগ্রহীতাদের তথ্য এবং সরকার যেসব ব্যবসায়িক খাতে পৌঁছাতে চায়, এসব ক্ষেত্রে তাঁদের দায়িত্ব বিস্তৃত।
জেলে, মেধাস্বত্ব ও ক্রেতার কাছে পৌঁছানো
এয়ারলাঙ্গা বলেন, জেলেদের মধ্যে কেআইইউআরের ব্যবহার বাড়ানো এবং মেধাস্বত্বের মালিকানার সঙ্গে যুক্ত অর্থায়ন চালুর বিষয়ে কর্মকর্তারা আলোচনা করেছেন। মেধাস্বত্ব বলতে ব্র্যান্ড, নকশা ও উদ্ভাবনের মতো সৃষ্টির ওপর আইনি অধিকারকে বোঝায়।
এই আলোচনায় বিভিন্ন ধরনের ব্যবসায়িক সম্পদ ও আয়ের কথা বিবেচনায় নিয়ে অর্থায়নের ইঙ্গিত রয়েছে। মাছ ধরার ব্যবসায় সরঞ্জাম বা চলতি মূলধন দরকার হতে পারে; অন্যদিকে কোনো সৃজনশীল ব্যবসার কাছে উল্লেখযোগ্য স্থাবর সম্পদের বদলে মূল্যবান অধিকার থাকতে পারে। প্রস্তাবিত এসব ব্যবস্থার ঋণনীতি এখনো ঘোষণা করা হয়নি।
উপবাণিজ্যমন্ত্রী দিয়া রোরো এস্তি উইদিয়া পুত্রি বলেন, তাঁর মন্ত্রণালয় ক্ষুদ্র ও মাঝারি উদ্যোগের পণ্যের দেশীয় ও আন্তর্জাতিক বাজারে প্রবেশের সুযোগ বাড়িয়ে কর্মসূচিটিকে সহায়তা করবে। কোনো ব্যবসা অর্থায়ন পাওয়ার পর কী হবে, এই উদ্যোগ তা নিয়েই: ক্রেতা খুঁজে পাওয়া এবং ঋণ পরিশোধের মতো যথেষ্ট আয় করা।
বড় ঋণ পেলে কোনো উৎপাদক কাঁচামাল বা সরঞ্জাম কিনতে পারেন। নির্ভরযোগ্য ক্রেতা থাকলে উৎপাদন বাড়ানোর প্রণোদনা মেলে। ঋণ ও বাণিজ্য উদ্যোগ দুটি ভিন্ন প্রয়োজনের সমাধান করে।
সম্প্রসারণ কার্যকর করতে কী লাগবে?
কোরের অর্থনীতিবিদ ইউসুফ রেন্ডি মানিলেত বলেন, ঋণের অর্থ কারা পাচ্ছেন এবং কীভাবে ব্যবহার করছেন, তার ওপর অর্থনৈতিক প্রভাব নির্ভর করবে। বিতরণ করা ঋণের পরিমাণের পাশাপাশি নতুন ঋণগ্রহীতার আর্থিক ব্যবস্থায় প্রবেশ, ব্যবসার প্রবৃদ্ধি, আয় বৃদ্ধি এবং সৃষ্ট কর্মসংস্থানও পরিমাপ করার প্রস্তাব দেন তিনি।
ইউসুফ বলেন, আগে থেকেই ঋণ নেওয়া ব্যক্তিদের বারবার ঋণ দেওয়া বা পুরোনো ঋণের বদলে নতুন ঋণ দিলে অর্থনৈতিক কর্মকাণ্ডে যে প্রবৃদ্ধি হয়, তা আগে অর্থায়নের সুযোগ না পাওয়া ব্যবসায় পৌঁছানোর তুলনায় কম হতে পারে। তাঁর প্রস্তাবিত সূচকগুলো দেখাবে, বাড়তি লক্ষ্যমাত্রায় অর্থায়নের সুযোগ আরও বিস্তৃত হচ্ছে এবং প্রতিষ্ঠানগুলোকে বাড়তে সাহায্য করছে কি না।
ভোক্তা চাহিদাও একটি সীমাবদ্ধতা। ইউসুফ সেপ্টেম্বরে খুচরা বিক্রির মাত্র ০.৬ শতাংশ প্রবৃদ্ধি এবং অনানুষ্ঠানিক কর্মসংস্থান বাড়তে থাকার কথা উল্লেখ করে বলেন, এতে পরিবারের ক্রয়ক্ষমতার ওপর চাপের ইঙ্গিত মেলে। বিক্রি কম হলে সুদ কম হলেও কোনো ব্যবসা ঋণ নিতে দ্বিধা করতে পারে।
ইউসুফ ঋণের পাশাপাশি পরিবারের আয় বাড়ানো, আনুষ্ঠানিক চাকরি বৃদ্ধি, ব্যবসায়িক দিকনির্দেশনা, প্রশিক্ষণ এবং ঋণের অর্থ কীভাবে ব্যবহার হচ্ছে তা তদারকির সুপারিশ করেন। সরকারি ক্রয়, বিনা মূল্যে পুষ্টিকর খাবারের মতো অগ্রাধিকার কর্মসূচিতে স্থানীয় পণ্যের ব্যবহার এবং বড় কোম্পানিকে নিয়মিত ক্রেতা হিসেবে যুক্ত করার মাধ্যমে কেনাকাটার সুযোগ বাড়ানোর প্রস্তাবও দেন তিনি।
তাঁর মতে, খাদ্য ও জ্বালানির স্থিতিশীল দাম পরিবারের ব্যয়ক্ষমতা সুরক্ষায় সহায়তা করবে। সীমিত বাজেটের সময়ে কেআইউআর সুদে ভর্তুকির ব্যয়ও তিনি উল্লেখ করেন।
ইন্দোনেশিয়ার বর্ধিত ঋণ লক্ষ্যমাত্রা ২০২৭ সালে ব্যাংক ও সরকারি সংস্থাগুলোর সামনে আরও উচ্চাভিলাষী লক্ষ্য রেখেছে। পরিবার ও ক্ষুদ্র ব্যবসার জন্য এর বাস্তব মূল্য মাপা হবে সাশ্রয়ী কিস্তি, নির্ভরযোগ্য বিক্রি, উন্নত আবাসন এবং কর্মসংস্থানে। তবে ঘোষিত বরাদ্দের হিসাবের অসংগতি এখনো কর্মকর্তাদের ব্যাখ্যা করতে হবে।
মূল বিষয়
- ইন্দোনেশিয়া ২০২৭ সালের জন্য ৩৯৪.২ ট্রিলিয়ন রুপিয়ার কর্মসূচিভিত্তিক ঋণ লক্ষ্যমাত্রা ঘোষণা করেছে, যা ২০২৬ সালের ৩৩৭ ট্রিলিয়ন রুপিয়ার তুলনায় প্রায় ১৭ শতাংশ বেশি।
- উল্লেখ করা পাঁচটি বরাদ্দের যোগফল ৩৮৭ ট্রিলিয়ন রুপিয়া; ব্যাখ্যা প্রয়োজন এমন ঘাটতি রয়েছে ৭.২ ট্রিলিয়ন রুপিয়ার।
- কেআইউআরের লক্ষ্যমাত্রা ২৯৫ ট্রিলিয়ন রুপিয়া থেকে বেড়ে ৩২৫ ট্রিলিয়ন রুপিয়া হবে, যা প্রায় ১০.২ শতাংশ বৃদ্ধি।
- পূর্ব নুসা তেঙ্গারায় ভূমিকম্পে ক্ষতিগ্রস্ত যোগ্য ব্যক্তিরা ২০২৭ সালে কেআইউআরে ০ শতাংশ সুদ এবং ২০২৮ সালে ৩ শতাংশ সুদ পাবেন; সর্বোচ্চ তিন বছরের জন্য ঋণ পুনর্গঠনের সুযোগও থাকবে।
- আবাসন ঋণ এবং সুবিধাবঞ্চিত জনগোষ্ঠীর নারীদের অর্থায়নে প্রতিটি খাতে ৩০ ট্রিলিয়ন রুপিয়া বরাদ্দ থাকবে।
- ব্যাংক ইন্দোনেশিয়ার তারল্য সহায়তা ও ওজেকের ঋণ তথ্য ঋণ বিতরণে সহায়তা করবে; জেলে এবং মেধাস্বত্বের অধিকার থাকা ব্যবসাও সম্প্রসারণের প্রস্তাবে অন্তর্ভুক্ত।
- অর্থনীতিবিদ ইউসুফ রেন্ডি মানিলেত ঋণ বিতরণের মোট পরিমাণের পাশাপাশি নতুন ঋণগ্রহীতা, ব্যবসায়ের আয় ও কর্মসংস্থানের ভিত্তিতে ফলাফল মূল্যায়নের সুপারিশ করেছেন।