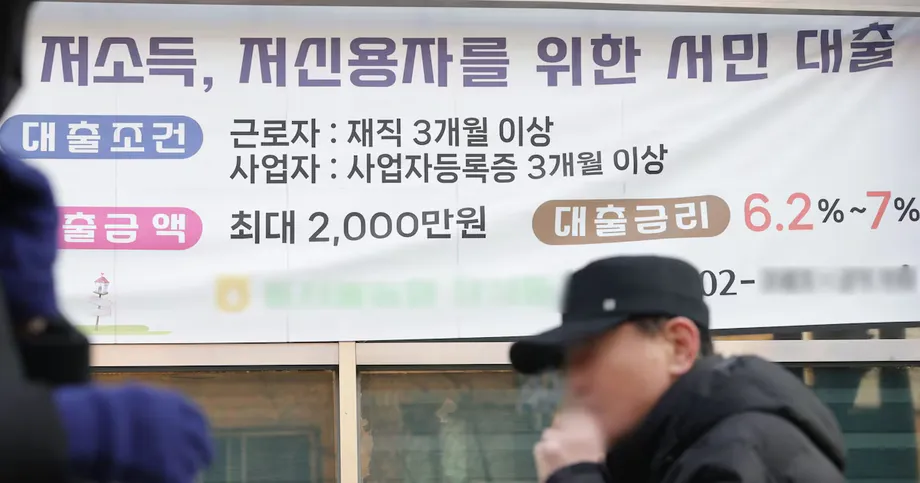
কম ক্রেডিট স্কোরের ঋণগ্রহীতারা প্রায় দ্বিগুণ সুদ দিচ্ছেন
ব্যাংক অব কোরিয়ার তথ্য অনুযায়ী, দ্বিতীয় প্রান্তিকে ৭ থেকে ১০ ক্রেডিট গ্রেডের দক্ষিণ কোরীয় ঋণগ্রহীতারা নতুন জামানতবিহীন ব্যাংকঋণে গড়ে ১০.৮% বার্ষিক সুদ দিয়েছেন, যা এক বছর আগে ছিল ৯.৩%। পিপল পাওয়ার পার্টির আইনপ্রণেতা সং ইওন-সককে দেওয়া এ তথ্য অনুসারে, দেশীয় ২০টি ব্যাংকে তাঁদের সুদের হার বৃদ্ধির পরিমাণ সর্বোচ্চ ক্রেডিট স্কোরের ঋণগ্রহীতাদের তুলনায় ২.৩ গুণ ছিল।
সূচিপত্র
- কম ক্রেডিট স্কোরের ঋণগ্রহীতারা প্রায় দ্বিগুণ সুদ দিচ্ছেন
- প্রান্তিকভিত্তিক সুদের ব্যবধান যেভাবে বেড়েছে
- জুলাইয়ের পরিসংখ্যানে ব্যবধানের দীর্ঘমেয়াদি বৃদ্ধি
- গড় হার কীভাবে হিসাব করা হয়
- কম ক্রেডিট স্কোরে কেন সুদের হার বেশি বাড়ে
- কেন্দ্রীয় ব্যাংকের সুদের হার বৃদ্ধি কীভাবে প্রভাব ফেলে
- উচ্চ সুদের হার পরিবারের জন্য কী অর্থ বহন করে
- সুদের সর্বোচ্চ সীমার আওতায় হার কমিয়েছে শিনহান
- ওরি ও হানা স্বস্তির অন্য পথ দিচ্ছে
- মূল বিষয়গুলো
ডেমোক্রেটিক পার্টির আইনপ্রণেতা কিম থে-নিয়নকে দেওয়া ব্যাংক অব কোরিয়ার পৃথক তথ্য অনুযায়ী, ২০২৬ সালের জুলাইয়ে কম ক্রেডিট স্কোরের ঋণগ্রহীতাদের গড় সুদের হার ছিল ১০.৯৬%; ১ থেকে ৩ গ্রেডের ঋণগ্রহীতাদের ক্ষেত্রে তা ছিল ৫.৫৪%। একই বিস্তৃত ধরনের ঋণের ক্ষেত্রে এই হার প্রায় দ্বিগুণ: সম্পত্তি জামানত না রেখে নেওয়া ব্যক্তিগত ঋণ।
ব্যাংকগুলো সুদের সর্বোচ্চ সীমা, কম খরচে ঋণ পুনঃঅর্থায়ন এবং কম ক্রেডিট স্কোরের মানুষের জন্য পণ্য চালু করলেও পরিসংখ্যানগুলো পরিবারগুলোর ওপর চাপের ইঙ্গিত দেয়। কোনো পরিবার সুবিধা পাবে কি না, তা নির্ভর করে ঋণের ধরন, যোগ্যতা এবং ব্যাংকের অনুমোদনের সিদ্ধান্তের ওপর।
সংকে দেওয়া প্রান্তিকভিত্তিক পরিসংখ্যানে ক্যালেন্ডার বছর উল্লেখ নেই, তবে কিমকে দেওয়া মাসিক পরিসংখ্যানে ২০২৬ সালের জুলাইয়ের কথা স্পষ্ট করা হয়েছে। ব্যাংকগুলোর পণ্য ঘোষণাতেও ক্যালেন্ডার বছর নেই। তাই পরিবর্তনগুলো অনুসরণ করার সময় এসব সময়কাল আলাদা করে বিবেচনা করতে হবে।
প্রান্তিকভিত্তিক সুদের ব্যবধান যেভাবে বেড়েছে
৭ থেকে ১০ গ্রেডের ঋণগ্রহীতাদের গড় সুদের হার প্রথম প্রান্তিকে ১০% ছাড়িয়ে ১০.৫৩%-এ পৌঁছায়। এপ্রিল থেকে জুনে তা আরও ০.২৭ শতাংশ পয়েন্ট বেড়ে ১০.৮% হয়। এসব পরিসংখ্যানে সাধারণ জামানতবিহীন ঋণ অন্তর্ভুক্ত, নীতিগত ঋণ নয়।
উন্নত ক্রেডিট স্কোরের ঋণগ্রহীতাদের সুদের হারও বেড়েছে, তবে কম হারে:
- ১ থেকে ৩ গ্রেড: হার ৪.৮১% থেকে বেড়ে ৫.৪৬% হয়েছে; বৃদ্ধি ০.৬৫ শতাংশ পয়েন্ট।
- ৪ থেকে ৬ গ্রেড: হার ৬.৮০% থেকে বেড়ে ৭.৫২% হয়েছে; বৃদ্ধি ০.৭২ শতাংশ পয়েন্ট।
- ৭ থেকে ১০ গ্রেড: হার ৯.৩% থেকে বেড়ে ১০.৮% হয়েছে; বৃদ্ধি ১.৫ শতাংশ পয়েন্ট।
সর্বনিম্ন ও সর্বোচ্চ ক্রেডিট স্কোরের গোষ্ঠীর ব্যবধান ৪.৪৯ থেকে বেড়ে ৫.৩৪ শতাংশ পয়েন্ট হয়েছে। দুটি হারের পার্থক্য বোঝাতে শতাংশ পয়েন্ট ব্যবহার করা হয়: হার ৯.৩% থেকে ১০.৮% হলে বার্ষিক ঋণ ব্যয় ১.৫ শতাংশ পয়েন্ট বাড়ে।
জুলাইয়ের পরিসংখ্যানে ব্যবধানের দীর্ঘমেয়াদি বৃদ্ধি
কিমকে দেওয়া ২০২৬ সালের জুলাইয়ের পরিসংখ্যানে দেখা যায়, কম ক্রেডিট স্কোরের ঋণগ্রহীতাদের হার এক বছরে ১.৭৪ শতাংশ পয়েন্ট বেড়ে ৯.২২% থেকে ১০.৯৬% হয়েছে। উন্নত ক্রেডিট স্কোরের ঋণগ্রহীতাদের ক্ষেত্রে বৃদ্ধি ছিল ০.৭৩ শতাংশ পয়েন্ট, ৪.৮১% থেকে ৫.৫৪%।
ফলে দুই গোষ্ঠীর ব্যবধান ১.০১ শতাংশ পয়েন্ট বেড়ে ৪.৪১ থেকে ৫.৪২ শতাংশ পয়েন্ট হয়েছে। কয়েক বছরে ব্যবধান কীভাবে বদলেছে, তা বুঝতে জুলাইয়ের সঙ্গে জুলাইয়ের তুলনা করা যায়:
- জুলাই ২০২৩: ব্যবধান ছিল ৩.৯০ শতাংশ পয়েন্ট।
- জুলাই ২০২৪: ব্যবধান বেড়ে ৪.২৬ শতাংশ পয়েন্ট হয়।
- জুলাই ২০২৫: ব্যবধান ছিল ৪.৪১ শতাংশ পয়েন্ট।
- এপ্রিল ২০২৬: ব্যবধান বেড়ে ৬.২২ শতাংশ পয়েন্ট হয়।
- জুলাই ২০২৬: ব্যবধান ছিল ৫.৪২ শতাংশ পয়েন্ট, জুনের ৫.১৭ শতাংশ পয়েন্ট থেকে বেশি।
জুলাইয়ের ব্যবধান এপ্রিলের তুলনায় কম হলেও আগের তিন বছরের প্রতিটি জুলাইয়ের চেয়ে বেশি ছিল। ২০২৬ সালের মার্চ ও এপ্রিলে কম ক্রেডিট স্কোরের ঋণগ্রহীতাদের গড় সুদের হার উন্নত ক্রেডিট স্কোরের ঋণগ্রহীতাদের হারের দ্বিগুণ ছাড়িয়ে যায়।
গড় হার কীভাবে হিসাব করা হয়
কোরিয়া ফেডারেশন অব ব্যাংকসের পারিবারিক ঋণসংক্রান্ত তথ্য অনুযায়ী, সাধারণ জামানতবিহীন ঋণ হলো জামানত ছাড়া দেওয়া পারিবারিক ঋণ। ওভারড্রাফট সুবিধা এবং আবাসন-সম্পর্কিত গোষ্ঠী ঋণ, যেমন স্থানান্তর ব্যয় ও অন্তর্বর্তী কিস্তির নির্দিষ্ট কিছু ঋণ, এ শ্রেণির বাইরে।
ফেডারেশনের অন্তর্ভুক্তিমূলক অর্থায়ন বাদ দেওয়া হিসাব থেকে আর্থিক পরিষেবা কমিশন স্বীকৃত মধ্যম হারের ঋণ এবং নিউ হোপ স্পোর ঋণের মতো সরকারি সহায়তার পণ্য বাদ রাখা হয়। তাই এসব পণ্যের কোনো একটির জন্য যোগ্য পরিবার সাধারণ ঋণের গড় হারের চেয়ে ভিন্ন সুদের হার পেতে পারে।
ফেডারেশন ঋণের পরিমাণ অনুযায়ী প্রকাশিত হারগুলোর ভার নির্ধারণ করে; ফলে বড় অঙ্কের ঋণের প্রভাব গড়ে বেশি পড়ে। অন্যদিকে, কিমকে দেওয়া জুলাইয়ের পরিসংখ্যানে ক্রেডিট গ্রেডগুলোর সরল গড় ব্যবহার করা হয়েছে। কী ধরনের ঋণ দেওয়া হচ্ছে এবং ঋণগুলোর গঠন কেমন, তার পরিবর্তনে এসব গড় বদলে যেতে পারে।
পরিমাপের ধরন অনুযায়ী ফেডারেশন সাধারণত আগের মাসে দেওয়া ঋণের গড় হার অথবা আগের মাসের শেষের ঋণের স্থিতি প্রকাশ করে। তাদের তুলনায় ক্রেডিট ব্যুরোর স্কোর ব্যবহার করা হয়, তবে পৃথক ব্যাংকগুলো নিজেদের মূল্যায়নও করে। তাই কোনো গ্রাহককে দেওয়া প্রকৃত সুদের হার প্রকাশিত গড় থেকে আলাদা হতে পারে।
২০২৩ সালের জুলাই থেকে তথ্য প্রকাশের ব্যবস্থায় ঋণের শ্রেণি চারটি থেকে বাড়িয়ে ছয়টি করা হয়েছে; এর মধ্যে যুক্ত হয়েছে জন্সে আমানত ঋণ ও মোট পারিবারিক ঋণ। জন্সে হলো কোরিয়ার একটি ভাড়াব্যবস্থা, যেখানে বড় অঙ্কের জামানত দিতে হয়। এই পরিবর্তনের মধ্যে সুদের হার তুলনা করতে হলে একই ঋণশ্রেণি বিবেচনা করা জরুরি।
কম ক্রেডিট স্কোরে কেন সুদের হার বেশি বাড়ে
সাংমিয়ং বিশ্ববিদ্যালয়ের অধ্যাপক সো জি-ইয়ং সুদের হার বেশি বাড়ার পেছনে পারিবারিক ঋণে বিধিনিষেধ এবং সুদের হার বাড়ার সময় ঋণ পরিশোধের ঝুঁকি নিয়ে ব্যাংকগুলোর কঠোর ব্যবস্থাপনাকে দায়ী করেছেন। তিনি ব্যাখ্যা করেছেন, এসব চাপ কীভাবে কিস্তি পরিশোধে ব্যর্থ হওয়ার আশঙ্কা বেশি এমন ঋণগ্রহীতাদের ওপর পড়ে।
পারিবারিক ঋণের বিধিনিষেধের কারণে ঋণের জোগান সীমিত এবং সুদের হার বাড়ার মধ্যে ব্যাংকগুলো ঋণ ব্যবস্থাপনা কঠোর করায়, খেলাপির ঝুঁকি বেশি এমন কম ক্রেডিট স্কোরের ঋণগ্রহীতাদের ওপর ঋণদাতারা বেশি সুদের হার আরোপ করেছে।
ঋণের সুদের হার নির্ধারণ নিয়ে ফেডারেশনের ব্যাখ্যায় চূড়ান্ত হারের উপাদানগুলো তুলে ধরা হয়েছে। ব্যাংক প্রথমে একটি রেফারেন্স হার ধরে, এরপর ব্যয়, প্রত্যাশিত ক্ষতি ও মুনাফার জন্য মার্জিন যোগ করে এবং প্রযোজ্য সমন্বয় বা ছাড় দেয়। ঋণগ্রহীতা ঋণ পরিশোধ না করলে সম্ভাব্য ক্ষতি পোষাতে যে অতিরিক্ত অর্থ নেওয়া হয়, সেটিই ঝুঁকি প্রিমিয়াম।
ইওহা ওমেনস বিশ্ববিদ্যালয়ের অর্থনীতির অধ্যাপক সোক পিয়ং-হুনও ব্যাখ্যা করেছেন, সুদের হার বেড়ে কম ক্রেডিট স্কোরের ঋণগ্রহীতাদের কিস্তি পরিশোধে সমস্যার ঝুঁকি বাড়লে ব্যাংকগুলো সাধারণত এই মার্জিন বাড়ায়। তুলনামূলক কম আয়ের ঋণগ্রহীতাদের ওপর চাপ বেশি পড়ার বিষয়টিও তিনি উল্লেখ করেন।
ফলে ঋণগ্রহীতাকে অর্থের সাধারণ ব্যয় এবং ঋণ পরিশোধের ঝুঁকি নিয়ে ব্যাংকের মূল্যায়ন, উভয়ের চাপ মোকাবিলা করতে হতে পারে। ঋণের জোগান সীমিত থাকলে সুদের হারের পাশাপাশি অনুমোদন পাওয়াও উদ্বেগের বিষয় হয়ে দাঁড়ায়।
কেন্দ্রীয় ব্যাংকের সুদের হার বৃদ্ধি কীভাবে প্রভাব ফেলে
ব্যাংক অব কোরিয়ার মূল সুদের হারের ইতিহাসে ২০২১ সালের আগস্ট থেকে একটানা বৃদ্ধির ধারা নথিভুক্ত রয়েছে। মূল সুদের হার পুরো অর্থনীতির অর্থায়ন পরিস্থিতিকে প্রভাবিত করে; তবে প্রতিটি গ্রাহকের ঋণের হার ব্যাংকের তহবিল সংগ্রহের ব্যয় ও ব্যক্তিগত মূল্যায়নের ওপরও নির্ভর করে।
সরকারি সময়রেখায় উল্লেখযোগ্য ঘটনাগুলো হলো:
- ২৬ আগস্ট ২০২১: মূল সুদের হার বেড়ে ০.৭৫% হয়।
- ২৫ নভেম্বর ২০২১: তা বেড়ে ১.০০% হয়।
- ১৪ জানুয়ারি ২০২২: তা বেড়ে ১.২৫% হয়।
- ১৩ জুলাই ও ২৫ আগস্ট ২০২২: তা বেড়ে যথাক্রমে ২.২৫% ও ২.৫০% হয়।
- ২৪ নভেম্বর ২০২২: তা বেড়ে ৩.২৫% হয়।
- ১৩ জানুয়ারি ২০২৩: তা বেড়ে ৩.৫০% হয়।
পরবর্তী নথিতে দেখা যায়, ২০২৪ সালের অক্টোবরে হার কমে ৩.২৫%, নভেম্বরে ৩.০০%, ২০২৫ সালের ফেব্রুয়ারিতে ২.৭৫% এবং মে মাসে ২.৫০% হয়। এরপর ইতিহাসে ২০২৬ সালের ১৬ জুলাই হার বেড়ে ২.৭৫% এবং ২৭ আগস্ট ৩.০০% হওয়ার কথা উল্লেখ আছে। ব্যক্তিগত ঋণের সুদের হার চুক্তি কখন নতুন করে নির্ধারিত হচ্ছে এবং ব্যাংক কী মার্জিন প্রয়োগ করছে, তার ওপরও নির্ভর করে।
উচ্চ সুদের হার পরিবারের জন্য কী অর্থ বহন করে
ব্যাংক অব কোরিয়ার হিসাব অনুযায়ী, ঋণের সুদের হার ১ শতাংশ পয়েন্ট বাড়লে কম ক্রেডিট স্কোরের একজন ঋণগ্রহীতার গড় বার্ষিক সুদের বোঝা ৩০৬,০০০ ওন বাড়বে। সারা বছরে সমানভাবে ভাগ করলে তা মাসে ২৫,৫০০ ওন।
প্রান্তিকভিত্তিক সুদের হার দিয়ে একটি সহজ উদাহরণ দেওয়া যায়। মূল ঋণের স্থিতি ১০ মিলিয়ন ওন অপরিবর্তিত থাকলে, ৯.৩% হারে বার্ষিক সুদ হবে ৯৩০,০০০ ওন। ১০.৮% হারে তা হবে ১.০৮ মিলিয়ন ওন, অর্থাৎ ১৫০,০০০ ওন বেশি। প্রকৃত কিস্তি নির্ভর করবে পরিশোধের সময়সূচি এবং বাকি ঋণের অঙ্কে কোনো পরিবর্তন হয়েছে কি না, তার ওপর।
২০২৬ সালের জুলাইয়ে বন্ধকী ঋণের সুদের হারে ক্রেডিট গ্রেডভেদে ব্যবধান অনেক কম ছিল। দীর্ঘ মেয়াদে কিস্তিতে পরিশোধযোগ্য বন্ধকী ঋণের গড় হার কম ক্রেডিট স্কোরের ঋণগ্রহীতাদের জন্য ৫.০৬% এবং উন্নত ক্রেডিট স্কোরের ঋণগ্রহীতাদের জন্য ৪.৬০% ছিল; ব্যবধান ০.৪৬ শতাংশ পয়েন্ট।
জুনে ব্যবধানটি ছিল ০.৭২ শতাংশ পয়েন্ট, জুলাইয়ে তা কমলেও এক বছর আগের ০.৩৩ শতাংশ পয়েন্টের চেয়ে বেশি ছিল। ঋণ পরিশোধে ব্যর্থ হলে ঋণদাতা জামানত রাখা সম্পত্তি থেকে পাওনা আদায় করতে পারে। ঋণের সুদের হার নির্ধারণে জামানতের গুরুত্ব কেন বেশি, তা এতে বোঝা যায়।
সুদের সর্বোচ্চ সীমার আওতায় হার কমিয়েছে শিনহান
শিনহান ব্যাংকের ঘোষিত পদক্ষেপগুলো NICE বা KCB-এর মূল্যায়নে বাইরের ক্রেডিট স্কোরের নিচের অর্ধেকে থাকা গ্রাহকদের লক্ষ্য করে নেওয়া হয়েছে। ১৬ অক্টোবর থেকে যোগ্য মধ্যম হারের ঋণে ব্যাংক গণনাকৃত হার ০.৩ শতাংশ পয়েন্ট কমিয়েছে; তবে বার্ষিক সর্বোচ্চ হার ৬.৯% বহাল রেখেছে। কার্যকর হওয়ার তারিখ থেকে জমা দেওয়া নতুন আবেদন এই পরিবর্তন অনুযায়ী মূল্যায়নের যোগ্য।
হিসাবের ক্রমটি গুরুত্বপূর্ণ। কোনো গ্রাহকের গণনাকৃত হার ৬.৮% হলে তাঁকে ৬.৫% দিতে হবে। গণনাকৃত হার ৭.৩% হলে তাঁকে ৬.৯% দিতে হবে, কারণ কমানোর পরও হার বিদ্যমান সর্বোচ্চ সীমার ওপরে থাকবে। যোগ্য ডিজিটাল ঋণের ক্ষেত্রেও একই পদ্ধতি প্রযোজ্য।
শিনহান আগস্টে সুপার SOL মধ্যম হারের ঋণও চালু করেছে, যেখানে ডিজিটাল আবেদনের মাধ্যমে সর্বোচ্চ ২০ মিলিয়ন ওন পাওয়া যায়। আয় নথিভুক্ত করতে সমস্যায় পড়েন বা যাঁদের আর্থিক লেনদেনের ইতিহাস সীমিত, তাঁদের আবেদন মূল্যায়নের জন্য এর বিকল্প ক্রেডিট মূল্যায়ন মডেল তৈরি করা হয়েছে; তবে তা যাচাই-বাছাইয়ের শর্তাধীন।
ওরি ও হানা স্বস্তির অন্য পথ দিচ্ছে
ওরি ব্যাংক জানুয়ারিতে ক্রেডিট গ্রেড নির্বিশেষে ব্যক্তিগত জামানতবিহীন ঋণে বার্ষিক ৭% সর্বোচ্চ সুদের সীমা চালু করে। প্রথম পাঁচ মাসে ৪৬,০০০ জন মোট ১.৩৭ বিলিয়ন ওন সুদে ছাড় পেয়েছেন। এতে ওই সময়ে প্রত্যেকের গড় সাশ্রয় প্রায় ২৯,৮০০ ওন; তবে ব্যক্তিভেদে সাশ্রয়ের অঙ্ক ভিন্ন ছিল।
ওরি ব্যাংকের WON Dream ঋণ পুনঃঅর্থায়ন পণ্যের মাধ্যমে যোগ্য গ্রাহকেরা ওরি কার্ড, ওরি ফাইন্যান্সিয়াল সেভিংস ব্যাংক এবং ওরি ফাইন্যান্সিয়াল ক্যাপিটালের ঋণ বদলে নিতে পারেন। এতে সর্বোচ্চ ২০ মিলিয়ন ওন পাওয়া যায় এবং সর্বোচ্চ ১০ বছর ধরে কিস্তিতে মূলধন ও সুদ পরিশোধ করা যায়। ঘোষিত সুদের হার ৪% এর মাঝামাঝি অঙ্ক থেকে শুরু এবং সর্বোচ্চ ৭%।
যোগ্য আবেদনকারীদের মধ্যে বছরে সর্বোচ্চ ৩৫ মিলিয়ন ওন আয় করেন এমন চাকরিজীবী রয়েছেন। আয় প্রমাণে সমস্যায় পড়তে পারেন এমন ফ্রিল্যান্সার, বেতনভুক্ত চাকরির বাইরে থাকা অন্যরা এবং গৃহিণীরাও আবেদন করতে পারেন। পরিশোধের মেয়াদ বাড়ালে প্রতিটি কিস্তির অঙ্ক কমতে পারে, তবে একই সঙ্গে সুদ দিতে হয় আরও দীর্ঘ সময়।
হানা ব্যাংকের Hana OneQ Ansim মধ্যম হারের কর্মসূচির ঘোষিত তহবিল ২ ট্রিলিয়ন ওন। ব্যক্তিগত ক্রেডিট স্কোরের নিচের অর্ধেকে থাকা গ্রাহকেরা নির্দিষ্ট বার্ষিক ৫.৫% হারে সর্বোচ্চ ১০ মিলিয়ন ওন পেতে পারেন। ঋণের পুরো মেয়াদে হার অপরিবর্তিত থাকবে।
যোগ্য পরিবারগুলোর জন্য এসব পণ্য সাধারণ জামানতবিহীন ঋণের বিকল্প তৈরি করে। সং সুদের ব্যয় কমাতে এবং অর্থায়নে প্রবেশাধিকার বাড়াতে কার্যকর পদক্ষেপ নেওয়ার আহ্বান জানিয়েছেন। ঋণগ্রহীতাদের ক্ষেত্রে বাস্তবিক বিবেচ্য বিষয় হলো অনুমোদিত সুদের হার, পাওয়া ঋণের অঙ্ক ও পরিশোধের সময়সূচি, পাশাপাশি ঋণদাতার মূল্যায়নে উত্তীর্ণ হওয়া।
মূল বিষয়গুলো
- ব্যাংক অব কোরিয়ার প্রান্তিকভিত্তিক তথ্য অনুযায়ী, ৭ থেকে ১০ গ্রেডের ঋণগ্রহীতাদের সাধারণ জামানতবিহীন ঋণের হার ১০.৮%, যা এক বছর আগে ছিল ৯.৩%।
- তাঁদের সুদের হার বৃদ্ধির পরিমাণ ১ থেকে ৩ গ্রেডের ঋণগ্রহীতাদের তুলনায় ২.৩ গুণ ছিল।
- ২০২৬ সালের জুলাইয়ের পরিসংখ্যানে কম ক্রেডিট স্কোরের ঋণগ্রহীতাদের হার ১০.৯৬% এবং উন্নত ক্রেডিট স্কোরের ঋণগ্রহীতাদের হার ৫.৫৪%।
- ফেডারেশনের তথ্যে ঋণের অঙ্ক অনুযায়ী ভার নির্ধারণ করা গড় ব্যবহার করা হয়েছে; জুলাইয়ের তুলনায় ক্রেডিট গ্রেডগুলোর সরল গড় ব্যবহৃত হয়েছে।
- শিনহান, ওরি ও হানা সুদের সর্বোচ্চ সীমা, হার হ্রাস বা ঋণ পুনঃঅর্থায়নের পণ্য ঘোষণা করেছে; তবে সুবিধা পাওয়া যোগ্যতা ও অনুমোদনের ওপর নির্ভরশীল।