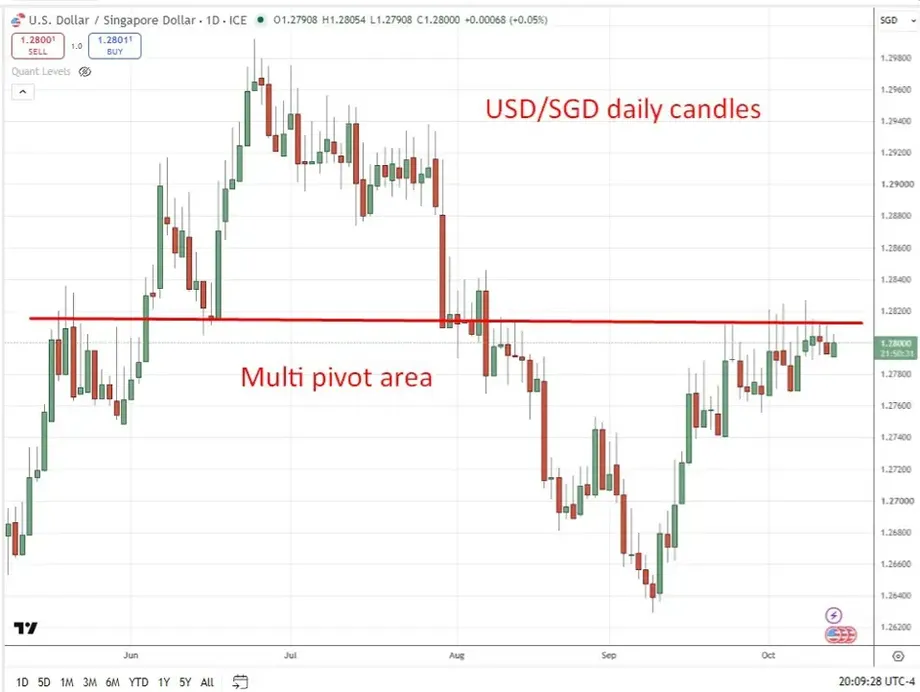
দুই দফা কঠোর করার পর বিরতি
সিদ্ধান্তের আগে এক জরিপে অংশ নেওয়া ১০ জন বিশ্লেষকই আরও কঠোর নীতির প্রত্যাশা করলেও সিঙ্গাপুরের মুদ্রা কর্তৃপক্ষ (এমএএস) ২০২৬ সালের ১৪ অক্টোবর মুদ্রানীতি অপরিবর্তিত রেখেছে। আগাম হিসাব অনুযায়ী, আগের বছরের একই সময়ের তুলনায় তৃতীয় প্রান্তিকে সিঙ্গাপুরের অর্থনীতি ৫.৪% বেড়েছে। এদিকে জ্বালানির দামের নতুন চাপের কারণে ২০২৭ সালেও মূল্যস্ফীতি উঁচু থাকতে পারে।
সূচিপত্র
- দুই দফা কঠোর করার পর বিরতি
- কী বদলেছে, আর কী অপরিবর্তিত আছে?
- সুদের হারের বদলে মুদ্রা কেন পরিচালনা করে সিঙ্গাপুর
- পূর্বাভাস কমা মানেই দাম ইতিমধ্যে কমছে না
- মূল্যস্ফীতির পূর্বাভাসে প্রধান ঝুঁকি জ্বালানি
- জিডিপি প্রত্যাশা ছাড়িয়েছে, তবে প্রবৃদ্ধির গতিও কমেছে
- এআই চক্র এখন প্রবৃদ্ধিকে সহায়তা করছে, তবে পরে গতি কমতে পারে
- অর্থনীতিবিদদের চোখে বিরতি, কঠোর নীতির অবসান নয়
- পরবর্তী পর্যালোচনার আগে যেদিকে নজর রাখবেন
- মূল বিষয়গুলো
সিঙ্গাপুর ডলারের নামমাত্র কার্যকর বিনিময় হার নীতিবলয়, যা S$NEER নামে পরিচিত, তার মূল্যবৃদ্ধির হার, প্রস্থ ও কেন্দ্রীয় অবস্থান অপরিবর্তিত রেখেছে কেন্দ্রীয় ব্যাংক। ২০২৬ সালে গড় মূল মূল্যস্ফীতির পূর্বাভাসের পরিসরও কমিয়ে ১.৫% থেকে ২% করেছে, যা আগে ছিল ১.৫% থেকে ২.৫%। ভোক্তা মূল্যসূচকের সব উপাদান মিলিয়ে মূল্যস্ফীতি গড়ে প্রায় ২% হবে বলে আশা করা হচ্ছে।
এটি অতিরিক্ত কঠোর করার ক্ষেত্রে বিরতি, মুদ্রার মান কমানোর পদক্ষেপ নয়। নীতিবলয়টি এখনো মূল্যবৃদ্ধির পথ অনুসরণ করছে। এর ফলে সিঙ্গাপুর ডলারের মান বাণিজ্য অংশীদারদের মুদ্রার ঝুড়ির বিপরীতে বাড়তে পারে এবং আমদানিজনিত মূল্যস্ফীতি নিয়ন্ত্রণে রাখা যেতে পারে।
এমএএসের প্রত্যাশা, কৃত্রিম বুদ্ধিমত্তায় বিনিয়োগের চক্র শীতল হওয়া এবং বৈশ্বিক আর্থিক পরিস্থিতি কঠোর হওয়ার আগে আগামী কয়েক প্রান্তিকে প্রবৃদ্ধি দৃঢ় থাকবে। ২০২৭ সালের মাঝামাঝি থেকে মূল মূল্যস্ফীতি আরও স্পষ্টভাবে কমবে বলে আশা করছে সংস্থাটি, যদিও মূল্যবৃদ্ধির ঝুঁকি এখনো ঊর্ধ্বমুখী।
কী বদলেছে, আর কী অপরিবর্তিত আছে?
এপ্রিল ও জুলাইয়ে নীতিবলয়ের মূল্যবৃদ্ধির হার বাড়িয়েছিল এমএএস; জুলাইয়ের বৃদ্ধি ছিল তুলনামূলক কম। কোনো সিদ্ধান্তেই বলয়ের প্রস্থ বা কেন্দ্র পরিবর্তন করা হয়নি। জুলাইয়ের পর থেকে S$NEER মূল্যবৃদ্ধিমুখী বলয়ের ওপরের অর্ধেকে সামান্য শক্তিশালী হয়েছে।
অক্টোবরের সিদ্ধান্তে আগের সমন্বয়গুলো অর্থনীতিতে কাজ করার সুযোগ পাবে। শক্তিশালী মুদ্রার কারণে আমদানির স্থানীয় খরচ কমতে পারে, তবে ব্যবসাপ্রতিষ্ঠানগুলোর চুক্তি, মজুত ও ভোক্তা মূল্য সমন্বয় করতে সময় লাগতে পারে। তাই নীতির সেটিংস অপরিবর্তিত রাখার অর্থ এই নয় যে আগের কঠোর নীতির প্রভাব থেমে গেছে।
সিদ্ধান্তগুলোর ধারাবাহিকতা ও সামনে আসা গুরুত্বপূর্ণ সময়সূচি:
- এপ্রিল ২০২৬: এমএএস নীতিবলয়ের মূল্যবৃদ্ধির হার বাড়ায়।
- জুলাই ২০২৬: এমএএস আবারও মূল্যবৃদ্ধির হার বাড়ায়, তবে কম পরিমাণে।
- ১৪ অক্টোবর ২০২৬: এমএএস ঢাল, প্রস্থ ও কেন্দ্র অপরিবর্তিত রাখে এবং মূল মূল্যস্ফীতির পূর্বাভাসের পরিসর কমায়।
- নভেম্বর ২০২৬: সরকার ২০২৬ সালের প্রবৃদ্ধির পূর্বাভাস হালনাগাদ করার পাশাপাশি ২০২৭ সালের প্রথম পূর্বাভাস ঘোষণা করবে।
- ২০২৭ সালের দ্বিতীয়ার্ধ: কৃত্রিম বুদ্ধিমত্তাসংশ্লিষ্ট কর্মকাণ্ডের গতি কমবে বলে এমএএসের প্রত্যাশা।
সুদের হারের বদলে মুদ্রা কেন পরিচালনা করে সিঙ্গাপুর
সিঙ্গাপুরের বিনিময় হারভিত্তিক পদ্ধতি দেশটির অর্থনীতি বাণিজ্যের ওপর কতটা নির্ভরশীল, তা প্রতিফলিত করে। পণ্য ও সেবার মোট রপ্তানি-আমদানি মোট দেশজ উৎপাদনের তিন গুণেরও বেশি। দেশের ভেতরে ব্যয় করা প্রতি সিঙ্গাপুর ডলারের প্রায় ৪০ সেন্ট আমদানিতে যায়, ফলে মুদ্রার ওঠানামা দামের ওপর বড় প্রভাব ফেলে।
S$NEER প্রধান বাণিজ্য অংশীদারদের মুদ্রার ঝুড়ির বিপরীতে সিঙ্গাপুর ডলারের মান পরিমাপ করে। এটি শুধু মার্কিন ডলারের বিপরীতে বিনিময় হারের সমান নয়। ঝুড়ির বিপরীতে পরিকল্পিত পথ অনুসরণ করেও কোনো একটি মুদ্রার বিপরীতে সিঙ্গাপুর ডলারের ওঠানামা ভিন্ন হতে পারে।
নীতিবলয়ের তিনটি বৈশিষ্ট্য নিয়ন্ত্রণ করে এমএএস। ঢাল নির্ধারণ করে মুদ্রার মান বাড়া বা কমার গতি। কেন্দ্র নির্ধারণ করে এর অবস্থান, আর প্রস্থ নির্ধারণ করে ওই পথের আশপাশে কতটা ওঠানামার সুযোগ থাকবে। ঊর্ধ্বমুখী ঢাল খাড়া করা হলে তা অতিরিক্ত কঠোর নীতির ইঙ্গিত দেয়; কেন্দ্র ওপরের দিকে সরালে তাৎক্ষণিক সমন্বয় সম্ভব।
নীতিবলয়ের সুনির্দিষ্ট সেটিংস ও মুদ্রার ঝুড়িতে বিভিন্ন মুদ্রার ওজন প্রকাশ করা হয় না। সূচককে বলয়ের মধ্যে রাখতে এমএএস সিঙ্গাপুর ডলার কেনাবেচা করতে পারে। ১৯৮১ সালে বিনিময় হারকে লক্ষ্যমাত্রা হিসেবে গ্রহণ করে সিঙ্গাপুর। দেশটির অভ্যন্তরীণ সুদের হার মূলত বৈশ্বিক সুদের হার, বিশেষ করে যুক্তরাষ্ট্রের সুদের হারের সঙ্গে তাল মিলিয়ে চলে।
২০২৪ সালে ত্রৈমাসিক পর্যালোচনা চালুর পর এখন জানুয়ারি, এপ্রিল, জুলাই ও অক্টোবরে নিয়মিত নীতিঘোষণা হয়। এর আগে সাধারণত এপ্রিল ও অক্টোবরে নির্ধারিত পর্যালোচনা হতো। নির্ধারিত পর্যালোচনার বাইরেও এমএএস পদক্ষেপ নিতে পারে, যেমনটি ২০২২ সালে মূল্যস্ফীতি বেড়ে যাওয়ার সময় দুবার করা হয়েছিল।
পূর্বাভাস কমা মানেই দাম ইতিমধ্যে কমছে না
২০২৬ সালের মূল মূল্যস্ফীতির সংশোধিত পরিসরে ঊর্ধ্বসীমা ০.৫ শতাংশ পয়েন্ট কমানো হয়েছে, তবে নিম্নসীমা অপরিবর্তিত আছে। অর্থাৎ পূর্বাভাসটি সামগ্রিকভাবে নিচে নামেনি, বরং পরিসর সংকুচিত হয়েছে। এটি বার্ষিক গড়ের পূর্বাভাস; আগামী কয়েক মাসে পরিবারগুলো যে মূল্যস্ফীতি অনুভব করবে, তা যে একই হবে এমন নয়।
মূল মূল্যস্ফীতিতে বাসস্থান ও ব্যক্তিগত পরিবহনের খরচ অন্তর্ভুক্ত নয়। নিকটবর্তী কয়েকটি প্রান্তিকে মূল মূল্যস্ফীতি এবং ভোক্তা মূল্যসূচকের সব উপাদান মিলিয়ে মূল্যস্ফীতি সামান্য উঁচু থাকবে বলে এমএএসের প্রত্যাশা। আমদানিজনিত ব্যয়ের চাপ কমার সঙ্গে সঙ্গে পরে তা হ্রাস পাবে।
সাম্প্রতিক পরিসংখ্যানের ক্ষেত্রে সতর্ক থাকা দরকার। কয়েকটি প্রতিবেদনে বলা হয়েছে, জুলাই ও আগস্ট মিলিয়ে মূল মূল্যস্ফীতি ছিল ২.১%, যেখানে দ্বিতীয় প্রান্তিকে ছিল ১.৫%। অন্য একটি প্রতিবেদনে বলা হয়েছে, আগস্টে একক মাসের হার ছিল ২.২%, যা ২০২৪ সালের সেপ্টেম্বরের পর সর্বোচ্চ। জুলাই-আগস্টের সম্মিলিত হার ও কোনো এক মাসের হার ভিন্ন হতে পারে, যদিও ২.১% পুরো সময়ের জন্য, নাকি প্রতিটি মাসের জন্য, সে বিষয়ে প্রতিবেদনগুলো একমত নয়।
২০২৭ সালের জন্য মূল ও সামগ্রিক, উভয় মূল্যস্ফীতির পূর্বাভাস ১.৫% থেকে ২.৫%। ২০২৬ সালের সংশোধিত মূল মূল্যস্ফীতির পূর্বাভাসের তুলনায় ২০২৭ সালের ঊর্ধ্বসীমা বেশি হওয়া বছরের মাঝামাঝি থেকে মূল্যস্ফীতি কমার প্রত্যাশার সঙ্গে সাংঘর্ষিক নয়। ২০২৭ সালের শুরুর দিকে দাম উঁচু থাকতে পারে এবং পরে কমতে পারে, ফলে বার্ষিক গড় ওই বিস্তৃত পরিসরের মধ্যে থাকতে পারে।
আমদানি ব্যয় বৃদ্ধির প্রভাব ইতিমধ্যে বিদ্যুৎ ও গ্যাসের শুল্ক, পরিবহন সেবা এবং খাদ্যে ছড়িয়েছে। স্বাস্থ্যসেবা ভর্তুকি ও টেলিযোগাযোগ সেবাদাতাদের প্রতিযোগিতা সেবামূল্যের মূল্যস্ফীতি নিয়ন্ত্রণে রাখতে সাহায্য করেছে। ফলে আমদানিজনিত চাপ সামগ্রিক মূল্যঝুড়িতে কতটা ছড়াবে, তা সীমিত হয়েছে।
মূল্যস্ফীতির পূর্বাভাসে প্রধান ঝুঁকি জ্বালানি
১৪ অক্টোবর ব্রেন্ট ক্রুডের দাম প্রতি ব্যারেল প্রায় ১০৬ মার্কিন ডলারে লেনদেন হচ্ছিল, যা বছরের শুরুর দামের চেয়ে ৭০%-এর বেশি। ইরান যুদ্ধ এবং সৌদি আরব ও ইয়েমেনকে ঘিরে সংঘাতের সঙ্গে যুক্ত মধ্যপ্রাচ্যের সরবরাহ-সীমাবদ্ধতা জ্বালানির ব্যয়ের ওপর চাপ বজায় রেখেছে।
নিজেদের মূল্যায়ন ব্যাখ্যা করে আগের সরবরাহ বিঘ্নের পর জ্বালানির দামে নতুন বৃদ্ধির কথা জানায় এমএএস:
কেন্দ্রীয় ব্যাংক বলেছে, "সেপ্টেম্বর থেকে জ্বালানি পণ্যের দাম আবার বেড়েছে এবং নিকট ভবিষ্যতে তা উঁচু থাকবে বলে পূর্বাভাস দেওয়া হয়েছে।"
জ্বালানির দাম বাড়লে শুধু পেট্রল বা বিদ্যুতের খরচই বাড়ে না। উৎপাদন, শীতলীকরণ ও পরিবহন ব্যয়ও বেড়ে যেতে পারে, যার প্রভাব পরে খাদ্য ও অন্যান্য পণ্যে পড়ে। খাদ্য উৎপাদনে বিরূপ আবহাওয়ার প্রভাবও চাপের আরেকটি উৎস।
২০২৭ সালে জ্বালানি ও খাদ্যপণ্যের সরবরাহ বিঘ্ন ধীরে ধীরে কমবে বলে এমএএসের প্রত্যাশা। মধ্যপ্রাচ্যে জ্বালানি উৎপাদন ও চালান দ্রুত স্বাভাবিক হলে প্রত্যাশার চেয়ে আগে দাম কমতে পারে। অন্যদিকে, বৈশ্বিক জ্বালানি বা খাদ্যের দাম তীব্রভাবে ও দীর্ঘ সময় বাড়লে সিঙ্গাপুরের আমদানি ব্যয় বিপরীত দিকে যাবে।
এতে মুদ্রানীতির সামনে দুটি সম্ভাব্য পথ তৈরি হয়েছে। আমদানির খরচ স্থিতিশীল হলে বর্তমান মূল্যবৃদ্ধিমুখী বলয় মূল্যস্ফীতি কমাতে যথেষ্ট হতে পারে। জ্বালানির দাম আবার বেড়ে দীর্ঘ সময় উঁচু থাকলে আরেক দফা কঠোর করার যুক্তি জোরালো হবে। কোনোটিই এখনো নিশ্চিত নয়।
জিডিপি প্রত্যাশা ছাড়িয়েছে, তবে প্রবৃদ্ধির গতিও কমেছে
সিঙ্গাপুরের তৃতীয় প্রান্তিকের জিডিপি আগের বছরের একই সময়ের তুলনায় ৫.৪% বেড়েছে, যা একটি প্রতিবেদনে উল্লেখ করা ৫% পূর্বাভাসের চেয়ে বেশি। আগের প্রান্তিকের তুলনায় প্রবৃদ্ধি ছিল ১.১%, যা প্রত্যাশিত ১.২%-এর চেয়ে কম। এই পরিসংখ্যান দুটি ভিন্ন তুলনা তুলে ধরে: বার্ষিক প্রবৃদ্ধি প্রত্যাশা ছাড়িয়েছে, অথচ সর্বশেষ প্রান্তিকের প্রবৃদ্ধি পূর্বাভাসের চেয়ে দুর্বল ছিল।
আগের প্রান্তিকের প্রবৃদ্ধির পরিসংখ্যান নিয়ে প্রতিবেদনগুলোতে অমিল রয়েছে। একটিতে আগের বার্ষিক প্রবৃদ্ধি ৫.৯% এবং প্রান্তিক প্রবৃদ্ধি ১.৪% বলা হয়েছে। অন্যটিতে যথাক্রমে ৬.২% ও ১.৫% উল্লেখ করা হয়েছে। সমন্বিত কোনো হিসাব না থাকায় কোনো এক জোড়া পরিসংখ্যানকেই একমাত্র তুলনা হিসেবে দেখানো উচিত নয়। তবে উভয় প্রতিবেদনই তৃতীয় প্রান্তিকে প্রবৃদ্ধির গতি কমার ইঙ্গিত দেয়।
খাতভিত্তিক চিত্রও ছিল অসম। কৃত্রিম বুদ্ধিমত্তাসংশ্লিষ্ট পণ্যের জোরালো অর্ডার এবং উৎপাদন সক্ষমতা বাড়ায় প্রযুক্তি খাতের কর্মকাণ্ডে সহায়তা মিলেছে। নির্মাণ, আর্থিক সেবা ও আবাসন খাত দৃঢ় ছিল, অন্যদিকে ভোক্তাদের সেবা দেয় এমন ব্যবসাপ্রতিষ্ঠানগুলো তুলনামূলক দুর্বল ছিল।
একটি প্রতিবেদনে আগের প্রান্তিকের তুলনায় উৎপাদন খাতের উৎপাদন ০.৯% কমার কথা বলা হয়েছে, যদিও প্রযুক্তি খাতগুলো বার্ষিক জিডিপি প্রবৃদ্ধিকে সহায়তা করেছে। দুটি বিষয় একই সঙ্গে ঘটতে পারে: উৎপাদন এক বছর আগের মাত্রার চেয়ে বেশি থেকেও অব্যবহিত আগের প্রান্তিকের তুলনায় কমতে পারে।
২০২৬ সালের জন্য সরকারের বর্তমান প্রবৃদ্ধির পূর্বাভাস ৪.৫% থেকে ৫.৫%। নভেম্বরে হালনাগাদ পূর্বাভাস থেকে বোঝা যাবে, প্রযুক্তি খাতের জোরালো চক্র এই গতি ধরে রাখতে পারবে কি না এবং ২০২৭ সালে কতটা শ্লথতা আসতে পারে বলে ধারণা করা হচ্ছে।
এআই চক্র এখন প্রবৃদ্ধিকে সহায়তা করছে, তবে পরে গতি কমতে পারে
নিকটবর্তী প্রান্তিকগুলোতে জোরালো অর্ডার ও উৎপাদন সক্ষমতা বৃদ্ধির ফলে প্রযুক্তি খাতের কর্মকাণ্ডে সহায়তা মিলবে বলে এমএএসের প্রত্যাশা। একই বিনিয়োগ চক্র শিল্প উৎপাদন এবং সিঙ্গাপুরের প্রধান বাণিজ্য অংশীদারদের মধ্যে বাণিজ্যেও সহায়তা করছে।
২০২৭ সালের দ্বিতীয়ার্ধে কৃত্রিম বুদ্ধিমত্তাসংশ্লিষ্ট কর্মকাণ্ডের গতি কমবে বলে কেন্দ্রীয় ব্যাংক মনে করছে। বড় অবকাঠামো নির্মাণ ও আর্থিক সেবা চালু থাকবে বলে আশা করা হচ্ছে, যা প্রযুক্তি খাতের প্রবৃদ্ধি ব্যতিক্রমী গতি হারালেও অর্থনীতিকে সহায়তা দেবে।
২০২৭ সালজুড়ে অর্থনীতির ইতিবাচক উৎপাদন ব্যবধানও কমবে বলে এমএএসের প্রত্যাশা। উৎপাদন ব্যবধান বলতে প্রকৃত উৎপাদনের সঙ্গে অতিরিক্ত মূল্যচাপ ছাড়া একটি অর্থনীতি যে মাত্রায় উৎপাদন করতে পারে, তার তুলনা বোঝায়। ব্যবধান ইতিবাচক হলে তা ইঙ্গিত করে যে কর্মকাণ্ড টেকসই মাত্রার চেয়ে বেশি চলছে; এটি কমলে মজুরি ও দামের ওপর চাপ হ্রাসে সহায়তা হতে পারে।
সেবা খাতে উৎপাদনের প্রতি একক শ্রম ব্যয় নিয়ন্ত্রণে রাখতে উৎপাদনশীলতা বৃদ্ধির প্রত্যাশা করা হচ্ছে। স্বাস্থ্যসেবা ও শিক্ষায় সরকারের বেশি সহায়তাও সেবার মূল্যস্ফীতি কম রাখতে সাহায্য করবে। বিপরীতে, এআই উত্থান থেকে চাহিদা আরও বিস্তৃত হলে বা শ্রম ব্যয় দ্রুত বাড়লে অভ্যন্তরীণ মূল্যস্ফীতি উঁচু থাকতে পারে।
উন্নত অর্থনীতিগুলোতে সুদের হার বেশি থাকা এবং মূল্যস্ফীতি দীর্ঘস্থায়ী হওয়ায় চাহিদা দুর্বল হতে পারে। এআইয়ে বিনিয়োগে আরও বড় পতন প্রবৃদ্ধির জন্য আলাদা ঝুঁকি তৈরি করবে এবং এমএএসের বর্তমান প্রত্যাশার চেয়ে দ্রুত মূল্যস্ফীতি কমাতে পারে।
অর্থনীতিবিদদের চোখে বিরতি, কঠোর নীতির অবসান নয়
জরিপে অংশ নেওয়া ১০ বিশ্লেষকের সবাই নীতি কঠোর করার পক্ষে থাকলেও অপরিবর্তিত সিদ্ধান্তের পূর্বাভাস দেওয়া প্রতিষ্ঠানগুলোর মধ্যে ANZ ছিল অন্যতম। পূর্বাভাসদাতাদের দুটি পৃথক দলের মতপার্থক্যই এতে প্রতিফলিত হয়েছে; প্রত্যেক অর্থনীতিবিদ এমএএস পদক্ষেপ নেবে বলে আশা করেছিলেন, এমন নয়।
ANZ-এর এশিয়া গবেষণাপ্রধান খুন গো মূল্যায়ন করেছেন, এপ্রিল ও জুলাইয়ের সমন্বয়গুলো এখনো অর্থনীতিতে প্রভাব ফেলছে। ঊর্ধ্বমুখী মূল্যস্ফীতির ঝুঁকি বাস্তবায়িত হলে, বিশেষ করে তেল বা পরিশোধিত পেট্রোলিয়াম পণ্যের দাম আবার বাড়লে, ২০২৭ সালে এমএএস আবার কঠোর করতে পারে বলে তিনি জানান।
Saxo-র প্রধান বিনিয়োগ কৌশলবিদ চারু চানানাও সিদ্ধান্তটিকে নীতির মোড় পরিবর্তন নয়, বরং বিরতি হিসেবে বর্ণনা করেছেন:
চানানা বলেন, "২০২৬ সালে দুই দফা কঠোর করার পর নীতিনির্ধারকেরা প্রতিটি মূল্যস্ফীতির ঝুঁকিতে আগ্রাসীভাবে সাড়া দেওয়ার বদলে আগের পদক্ষেপগুলোকে কাজ করার জন্য আরও সময় দিতে স্বচ্ছন্দ বলে মনে হচ্ছে।"
DBS-এর জ্যেষ্ঠ অর্থনীতিবিদ চুয়া হান টেং নীতি অপরিবর্তিত রাখার সিদ্ধান্তকে ২০২৬ সালের মূল্যস্ফীতির নরম পূর্বাভাসের সঙ্গে যুক্ত করেছেন। একই সঙ্গে ২০২৭ সালের বিস্তৃত পূর্বাভাসের পরিসরকে জ্বালানি নিয়ে চলমান অনিশ্চয়তার লক্ষণ হিসেবে দেখিয়েছেন। আরেকটি সমন্বয়ের সম্ভাবনা বর্ণনা করে তিনি বলেন:
তিনি বলেন, "প্রয়োজন হলে আরেক দফা পরিমিত কঠোর করার সুযোগ এমএএস সম্ভবত খোলা রেখেছে।"
এগুলো শর্তসাপেক্ষ পূর্বাভাস, ঘোষিত নীতি নয়। অর্থনৈতিক পরিস্থিতি পর্যবেক্ষণ এবং মূল্যস্থিতির ঝুঁকিতে সাড়া দেওয়ার অঙ্গীকার করেছে এমএএস, তবে পরবর্তী পদক্ষেপের জন্য কোনো নির্দিষ্ট শর্ত জানায়নি।
পরবর্তী পর্যালোচনার আগে যেদিকে নজর রাখবেন
প্রত্যাশার বিপরীতে নীতি অপরিবর্তিত থাকায় যারা মুদ্রার আরও দ্রুত মূল্যবৃদ্ধির কথা মাথায় রেখে বিনিয়োগ করেছিলেন, তারা অবস্থান পুনর্বিবেচনা করতে পারেন। তবে ঘোষণার পর সিঙ্গাপুর ডলারের দর কতটা বদলেছে, তা নির্দিষ্ট করে এমন কোনো পরিমাপ দেওয়া হয়নি। মূল্যবৃদ্ধিমুখী বলয় অপরিবর্তিত থাকায় সিদ্ধান্তটিকে সরাসরি নীতি শিথিলকরণ হিসেবেও ব্যাখ্যা করা যায় না।
বৈশ্বিক সুদের হারের প্রত্যাশা গুরুত্বপূর্ণ, কারণ সিঙ্গাপুরের অভ্যন্তরীণ সুদের হার আন্তর্জাতিক পরিস্থিতির প্রভাবের মুখে থাকে। CME Group-এর FedWatch Tool-এর একটি প্রতিবেদিত হিসাব অনুযায়ী, ২৭-২৮ অক্টোবরের বৈঠকে যুক্তরাষ্ট্রের ফেডারেল রিজার্ভের সুদের হার অপরিবর্তিত রাখার সম্ভাবনা ৭৭% ছিল। এক মাস আগে তা ছিল ৫১%; অর্থাৎ ২৬ শতাংশ পয়েন্ট বেড়েছে।
যুক্তরাষ্ট্র থেকে সামনে আসার কথা ছিল সেপ্টেম্বরের ভোক্তা মূল্যস্ফীতির তথ্য, যেখানে আগের মাসের তুলনায় ০.৬% এবং আগের বছরের একই সময়ের তুলনায় ৩.৬% বৃদ্ধির প্রত্যাশা ছিল। এ ছাড়া অর্থনৈতিক পরিস্থিতি নিয়ে ফেডারেল রিজার্ভের বেইজ বুক মূল্যায়নও প্রকাশিত হওয়ার কথা ছিল। এই পরিসংখ্যানগুলো ছিল প্রত্যাশা, প্রকাশিত ফল নয়। FedWatch-এর তুলনাটিও প্রমাণ করে না যে সিঙ্গাপুরের সিদ্ধান্তের কারণে যুক্তরাষ্ট্রের নীতি নিয়ে বাজারের হিসাব বদলেছে।
সিঙ্গাপুরের জন্য সামনে কাছাকাছি সময়ে নজর রাখতে হবে জ্বালানি ও খাদ্যের ব্যয়, প্রযুক্তি পণ্যের অর্ডারের শক্তি, শ্রম ব্যয়ের প্রবণতা এবং নভেম্বরে সরকারের প্রবৃদ্ধির পূর্বাভাসের দিকে। ত্রৈমাসিক সূচি অনুযায়ী এমএএসের পরবর্তী নিয়মিত পর্যালোচনা হওয়ার কথা ২০২৭ সালের জানুয়ারিতে, তবে ঘোষণার নির্দিষ্ট তারিখ জানানো হয়নি।
মূল বিষয়গুলো
- ২০২৬ সালের ১৪ অক্টোবর এমএএস বিনিময় হার নীতিবলয়ের ঢাল, প্রস্থ ও কেন্দ্র অপরিবর্তিত রেখেছে।
- এপ্রিল ও জুলাইয়ে কঠোর করার পরও সিঙ্গাপুর ডলারের জন্য মূল্যবৃদ্ধিমুখী নীতিপথ বহাল রয়েছে।
- ২০২৬ সালের মূল মূল্যস্ফীতির পূর্বাভাসের পরিসর কমে ১.৫% থেকে ২% হয়েছে; সামগ্রিক মূল্যস্ফীতি প্রায় ২% হবে বলে প্রত্যাশা।
- ২০২৭ সালে উভয় মূল্যস্ফীতির পূর্বাভাস ১.৫% থেকে ২.৫%; বছরের মাঝামাঝি থেকে কমার প্রত্যাশা রয়েছে।
- আগাম হিসাব অনুযায়ী, তৃতীয় প্রান্তিকে জিডিপি আগের বছরের একই সময়ের তুলনায় ৫.৪% এবং আগের প্রান্তিকের তুলনায় ১.১% বেড়েছে।
- জ্বালানির দাম এবং এআই বিনিয়োগ চক্রের গতি পূর্বাভাসের প্রধান ঝুঁকি।
- নভেম্বরে সরকার ২০২৬ সালের প্রবৃদ্ধির পূর্বাভাস হালনাগাদ করবে এবং ২০২৭ সালের পূর্বাভাস ঘোষণা করবে।