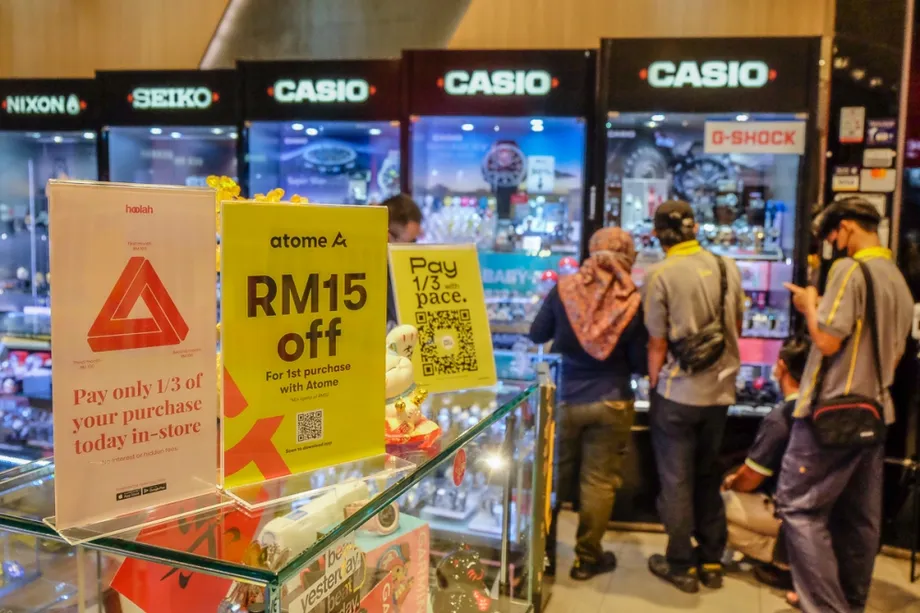
৬ কোটি ৫৯ লাখ লেনদেনে তরুণদের ঋণ নিয়ে উদ্বেগ
অর্থ মন্ত্রণালয়ের তথ্য অনুযায়ী, ২০২৬ সালের জানুয়ারি থেকে জুনের মধ্যে ৩০ বছর বা তার কম বয়সী মালয়েশীয়রা এখনই কিনুন, পরে পরিশোধ করুন (বিএনপিএল) ব্যবস্থায় ৬ কোটি ৫৯ লাখ লেনদেন করেছেন, যার মূল্য ৫.৪ বিলিয়ন রিঙ্গিত। ৩০ জুন পর্যন্ত এই গোষ্ঠীর বকেয়া ছিল ২.৪ বিলিয়ন রিঙ্গিত; এর মধ্যে ৯ কোটি ৬৮ লাখ রিঙ্গিতকে খেলাপি অর্থায়ন হিসেবে শ্রেণিবদ্ধ করা হয়েছে, যা তাদের মোট বকেয়া অর্থায়নের ৪.০%।
সূচিপত্র
- ৬ কোটি ৫৯ লাখ লেনদেনে তরুণদের ঋণ নিয়ে উদ্বেগ
- কেনাকাটার পরিসংখ্যান আসলে কী বোঝায়
- অপরিশোধিত অর্থায়ন আলাদাভাবে দেখতে হবে
- তরুণদের তথ্য প্রকাশের আগে বাজারের সম্প্রসারণ
- একাধিক প্ল্যাটফর্মের ঋণ যাচাই করতে হবে সরবরাহকারীদের
- ভোক্তা ঋণ আইনের পর লাইসেন্সের সময়সীমা
- প্রতারণার অভিযোগে আদায় কার্যক্রম স্বয়ংক্রিয়ভাবে থামে না
- হিসাব স্থগিত ও নিরাপত্তার দায়িত্ব
- মূল বিষয়গুলো
এই পরিসংখ্যান মালয়েশিয়ার সম্প্রসারিত বিএনপিএল বাজারে তরুণ ভোক্তাদের কেন্দ্রীয় অবস্থান তুলে ধরে। ছয় মাসে দেশজুড়ে হওয়া ১৭ কোটি ৩৯ লাখ লেনদেনের ৩৭.৯% এবং ১৪.৭ বিলিয়ন রিঙ্গিতের কেনাকাটার ৩৬.৭% ছিল তাদের। বয়সের এই শ্রেণিতে ঠিক ৩০ বছর বয়সীরাও অন্তর্ভুক্ত, শুধু ৩০ বছরের কম বয়সীরা নন।
অর্থ মন্ত্রণালয় লিখিত সংসদীয় জবাবে এ তথ্য প্রকাশ করেছে। জবাবটি দেওয়া হয় পেরিকাতান ন্যাশনাল জোটের কুয়ালা নেরুসের সংসদ সদস্য দাতুক ড. আলিয়াস রাজাকের প্রশ্নের পরিপ্রেক্ষিতে। তিনি জানতে চেয়েছিলেন, একাধিক প্ল্যাটফর্মে ঋণের দায় থাকা অবস্থায় অতিরিক্ত বিএনপিএল ঋণ থেকে তরুণদের কীভাবে সুরক্ষা দেয় ভোক্তা ঋণ কমিশন, যা এসকেপি নামে পরিচিত।
জবাবে বলা হয়েছে, আবেদনকারীরা ঋণ পরিশোধ করতে পারবেন কি না, তা সরবরাহকারীদের যাচাই করতে হবে। আরেকটি পৃথক সংসদীয় জবাবে প্রতারণার অভিযোগ তদন্তের সময় ভোক্তা সুরক্ষার একটি সীমাবদ্ধতার কথাও উঠে এসেছে: কোনো লেনদেন নিয়ে আপত্তি জানালেই স্বয়ংক্রিয়ভাবে অর্থ পরিশোধের দাবি, বিলম্ব মাশুল বা ঋণ আদায় বন্ধ হয় না।
বিএনপিএল ব্যবস্থায় ভোক্তারা পণ্য কিনে পরে বা কিস্তিতে মূল্য পরিশোধ করতে পারেন। এতে ভোক্তার হিসাব থেকে কখন অর্থ কাটা হবে তা বদলায়, কিন্তু পরিশোধের দায় দূর হয় না। মন্ত্রণালয়ের জবাবে দুটি পৃথক ঝুঁকির কথা বলা হয়েছে: পরিশোধের সামর্থ্যের চেয়ে বেশি ঋণ নেওয়া এবং ভোক্তার দাবি অনুযায়ী অনুমোদনহীন কোনো লেনদেনের জন্য অর্থ আদায়ের চেষ্টা।
কেনাকাটার পরিসংখ্যান আসলে কী বোঝায়
৫.৪ বিলিয়ন রিঙ্গিত হলো ছয় মাসে হওয়া লেনদেনের মোট মূল্য। আর ২.৪ বিলিয়ন রিঙ্গিত হলো ৩০ জুনে বকেয়া থাকা অর্থায়ন। দুটি ভিন্ন পরিমাপ: প্রথমটি নির্দিষ্ট সময়ের কার্যক্রমের হিসাব, আর দ্বিতীয়টি একটি নির্দিষ্ট তারিখে বাকি থাকা ঋণের হিসাব।
৫.৪ বিলিয়ন রিঙ্গিতকে ৬ কোটি ৫৯ লাখ লেনদেন দিয়ে ভাগ করলে তরুণদের প্রতি কেনাকাটার গড় মূল্য দাঁড়ায় প্রায় ৮২ রিঙ্গিত। দেশজুড়ে ১৪.৭ বিলিয়ন রিঙ্গিতকে ১৭ কোটি ৩৯ লাখ লেনদেন দিয়ে ভাগ করলে গড় হয় প্রায় ৮৫ রিঙ্গিত। মন্ত্রণালয়ের পরিসংখ্যানগুলো পূর্ণ সংখ্যায় গোল করা, তাই হিসাবগুলো আনুমানিক হিসেবে দেখতে হবে।
অর্থাৎ তরুণ ভোক্তারা জাতীয় গড়ের তুলনায় কিছুটা কম মূল্যের কেনাকাটা করেছেন। লেনদেনের মোট সংখ্যায় তাদের অংশ কেনাকাটার মোট মূল্যে তাদের অংশের চেয়ে ১.২ শতাংশ পয়েন্ট বেশি। এই ব্যবধান থেকে বোঝা যায়, তাদের লেনদেন তুলনামূলক ছোট হলেও ঘন ঘন হয়েছে; অস্বাভাবিক বড় অঙ্কের কেনাকাটা নয়।
জাতীয় মোট হিসাব থেকে তরুণদের পরিসংখ্যান বাদ দিলে দেখা যায়, বয়সের ওই শ্রেণির বাইরের ভোক্তাদের প্রায় ১০ কোটি ৮ লাখ লেনদেনের মূল্য ছিল ৯.৩ বিলিয়ন রিঙ্গিত। এতে ৩০ বছরের বেশি বয়সীদের প্রতি লেনদেনের গড় মূল্য দাঁড়ায় প্রায় ৮৬ রিঙ্গিত।
এই গড়গুলো থেকে কোনো ব্যক্তিগত ঋণগ্রহীতার মোট দায় জানা যায় না। কয়েকটি স্বল্পমূল্যের কেনাকাটার কিস্তি একই সময়ে বকেয়া হতে পারে; আবার লেনদেনের সংখ্যা দিয়ে বিএনপিএল ব্যবহারকারী তরুণের সংখ্যা নির্ধারণ করা যায় না। মন্ত্রণালয়ের পরিসংখ্যানে তরুণ ঋণগ্রহীতার সংখ্যা বা আয়ের ভিত্তিতে ঋণের বণ্টন দেওয়া হয়নি।
অপরিশোধিত অর্থায়ন আলাদাভাবে দেখতে হবে
তরুণ ভোক্তাদের মধ্যে অপরিশোধিত ৯ কোটি ৬৮ লাখ রিঙ্গিতকে মন্ত্রণালয় এখনো সামাল দেওয়ার মতো বলে বর্ণনা করেছে। তরুণদের বকেয়া বিএনপিএল অর্থায়নের প্রতি ১০০ রিঙ্গিতে এর পরিমাণ প্রায় ৪ রিঙ্গিত। এই মূল্যায়ন প্রকাশিত মোট হিসাবের ক্ষেত্রে প্রযোজ্য; প্রত্যেক ঋণগ্রহীতা স্বচ্ছন্দে কিস্তি দিতে পারবেন কি না, তা এতে বোঝায় না।
বকেয়া থাকা পুরো ২.৪ বিলিয়ন রিঙ্গিতকে মেয়াদোত্তীর্ণ ঋণ হিসেবে গণ্য করা উচিত নয়। এর মধ্যে এখনো পরিশোধযোগ্য অর্থায়ন রয়েছে, আর ৯ কোটি ৬৮ লাখ রিঙ্গিত হলো খেলাপি বা অপরিশোধিত হিসেবে চিহ্নিত অংশ। প্রতিবেদনে দুই ধরনের বর্ণনাই ব্যবহার করা হয়েছে, তবে এই শ্রেণিতে অন্তর্ভুক্ত হতে কোনো কিস্তি কত দিন বকেয়া থাকতে হবে, তা নির্দিষ্ট করা হয়নি।
এর আগে প্রকাশিত তথ্যে বলা হয়েছিল, ২০২৬ সালের মার্চের শেষে দেশজুড়ে মেয়াদোত্তীর্ণ বিএনপিএল অর্থায়ন ছিল ১৮ কোটি ১০ লাখ রিঙ্গিত, যা ৫.৩ বিলিয়ন রিঙ্গিত বকেয়ার ৩.৪%। ৩০ জুনে তরুণদের ক্ষেত্রে হার ছিল ৪.০%, সংখ্যাগতভাবে যা ০.৬ শতাংশ পয়েন্ট বেশি।
তবে একই সময়ে তরুণ ও বয়স্ক ঋণগ্রহীতাদের সরাসরি তুলনা এটি নয়। পরিসংখ্যান দুটি ভিন্ন তারিখ ও জনগোষ্ঠীর, আর সমস্যাগ্রস্ত অর্থায়নের বর্ণনাও এক নয়। এগুলো থেকে প্রমাণ হয় না যে মার্চ থেকে জুনের মধ্যে জাতীয় মেয়াদোত্তীর্ণ ঋণের হার বেড়েছে, কিংবা পরিশোধের সমস্যার একমাত্র কারণ বয়স।
জুনের প্রকাশিত তথ্যে ওই তারিখে জাতীয় মোট বকেয়া অর্থায়নের হিসাবও নেই। তাই এসব পরিসংখ্যান থেকে ৩০ জুনে মোট বকেয়া বিএনপিএল ঋণে তরুণ ভোক্তাদের অংশ কত ছিল, তা হিসাব করা সম্ভব নয়।
তরুণদের তথ্য প্রকাশের আগে বাজারের সম্প্রসারণ
আগের সংসদীয় পরিসংখ্যান অনুযায়ী, দেশজুড়ে বকেয়া বিএনপিএল অর্থায়ন ২০২৫ সালের শেষে ৪.৯ বিলিয়ন রিঙ্গিত থেকে বেড়ে ২০২৬ সালের মার্চের শেষে ৫.৩ বিলিয়ন রিঙ্গিতে দাঁড়ায়। তিন মাসে ৪০০ মিলিয়ন রিঙ্গিতের এই বৃদ্ধি প্রায় ৮.২%।
২০২৬ সালের প্রথম প্রান্তিকে বিএনপিএল হিসাব সক্রিয়ভাবে ব্যবহারকারীর সংখ্যা ছিল ৮০ লাখ। মন্ত্রণালয় আরও জানিয়েছিল, ব্যবহারকারীদের প্রায় ৪০% এর বয়স ৩০ বছর বা তার কম। ব্যবহারকারীর এই অংশ এবং প্রথমার্ধে তরুণ ভোক্তাদের লেনদেনের ৩৭.৯% অংশ এক ধরনের পরিমাপ নয়।
ভোক্তা সুরক্ষা নিয়ে এক প্রশ্নে পাকাতান হারাপান জোটের বুকিত বেনদারার সংসদ সদস্য সেরলিনা আবদুল রশিদ ২০২৫ সালের প্রথমার্ধে ৯.৩ বিলিয়ন রিঙ্গিতের বিএনপিএল লেনদেনের কথা উল্লেখ করেন। ওই হিসাবের সঙ্গে তুলনা করলে, ২০২৬ সালের প্রথমার্ধে প্রকাশিত ১৪.৭ বিলিয়ন রিঙ্গিতের লেনদেন ৫.৪ বিলিয়ন রিঙ্গিত বা প্রায় ৫৮% বেশি, যদি দুই সময়ের হিসাবের আওতা তুলনাযোগ্য হয়।
মন্ত্রণালয়ের আগের বিবরণে বলা হয়েছিল, সাধারণত ১০০ রিঙ্গিতের কম মূল্যের কেনাকাটায় বিএনপিএল ব্যবহার করা হয়; এর মধ্যে খাবার, নিত্যপ্রয়োজনীয় পণ্য, পরিবহন ও বিভিন্ন সেবা রয়েছে। সাম্প্রতিক মোট হিসাব থেকে পাওয়া প্রায় ৮৫ রিঙ্গিতের জাতীয় গড় লেনদেনমূল্যের সঙ্গে এই বিবরণ মেলে, যদিও গড় থেকে কোন পণ্যগুলোতে সবচেয়ে বেশি কেনাকাটা হয়েছে, তা বোঝা যায় না।
প্রধানমন্ত্রী দাতুক সেরি আনোয়ার ইব্রাহিম, যিনি অর্থমন্ত্রীও, ১৫ জুলাইয়ের লিখিত সংসদীয় জবাবে ভোক্তা সুরক্ষা প্রসঙ্গে বলেন:
সুতরাং, সরকারের মত হলো, এই খাতের বিকাশের সঙ্গে শক্তিশালী ভোক্তা সুরক্ষা নিশ্চিত করতে হবে, যাতে ঋণসুবিধার ব্যবহার বিচক্ষণ ও দায়িত্বশীলভাবে অব্যাহত থাকে,
মন্ত্রণালয়ের তথ্য অনুযায়ী, ২০২৫ সালের শেষে মোট পারিবারিক ঋণের প্রায় ০.৩% ছিল বিএনপিএল ঋণ। জাতীয় পর্যায়ে এই ছোট অংশ বাজারের আকার বোঝাতে সহায়ক, কিন্তু সীমিত আয়ের কোনো নির্দিষ্ট পরিবারের ওপর একাধিক কিস্তির দায় কতটা চাপ সৃষ্টি করছে, তা পরিমাপ করে না।
একাধিক প্ল্যাটফর্মের ঋণ যাচাই করতে হবে সরবরাহকারীদের
মন্ত্রণালয় জানিয়েছে, বিএনপিএল অর্থায়ন দেওয়ার আগে সরবরাহকারীদের ঋণযোগ্যতা ও পরিশোধের সামর্থ্য—দুটিই যাচাই করতে হবে। ঋণযোগ্যতা বলতে কারও ঋণ পরিশোধের সম্ভাবনা বোঝায়; আর পরিশোধের সামর্থ্য বলতে কিস্তি তার আর্থিক সক্ষমতার মধ্যে রয়েছে কি না, তা বোঝায়।
আলিয়াসকে দেওয়া জবাবে অর্থ মন্ত্রণালয় প্রয়োজনীয় যাচাইয়ের পরিধি ব্যাখ্যা করেছে:
এই যাচাইয়ে ভোক্তার সামগ্রিক আর্থিক দায় বিবেচনায় নিতে হবে। এর মধ্যে ব্যাংক ও ব্যাংকবহির্ভূত—উভয় ধরনের প্রতিষ্ঠানের বিদ্যমান ঋণসুবিধা এবং আবেদন করা নতুন ঋণসুবিধাও অন্তর্ভুক্ত থাকবে,
এই শর্ত গুরুত্বপূর্ণ, কারণ একটি প্ল্যাটফর্ম থেকে অনুমোদন পাওয়া মানে এই নয় যে ভোক্তার অন্য কোথাও আরেকটি কিস্তি পরিশোধের সামর্থ্য রয়েছে। প্রতিটি কেনাকাটাকে আলাদাভাবে বিবেচনা না করে, অর্থবহ যাচাইয়ে সম্মিলিত দায়গুলো দেখতে হবে।
কমিশনের আচরণবিধিতে এমন ভোক্তাদের ঋণসুবিধা দেওয়া বা বাড়ানোও নিষিদ্ধ, যাঁদের কিস্তি পরিশোধে সমস্যায় পড়ার আশঙ্কা রয়েছে। তাই সরবরাহকারীর দায়িত্ব শুধু নতুন হিসাব খোলা হবে কি না, তা নির্ধারণে সীমিত নয়। আরও ঋণ দেওয়ার কথা বিবেচনা করার সময়ও এই দায়িত্ব প্রযোজ্য।
মন্ত্রণালয় সতর্ক করেছে, একই সময়ে একাধিক বিএনপিএল সুবিধা ব্যবহার করলে কিস্তির দায় বেড়ে ভোক্তার আর্থিক অবস্থার ক্ষতি হতে পারে। তবে বিভিন্ন প্ল্যাটফর্মে নেওয়া ঋণের পূর্ণ চিত্র সরবরাহকারীরা কীভাবে পান, নতুন দায় কত দ্রুত তাদের নজরে আসে, কিংবা বাস্তবে এই যাচাই কতটা ধারাবাহিকভাবে করা হয়—সংসদীয় প্রকাশিত তথ্যে তা ব্যাখ্যা করা হয়নি।
ভোক্তা ঋণ আইনের পর লাইসেন্সের সময়সীমা
বিএনপিএল সরবরাহকারীরা ২০২৫ সালের ভোক্তা ঋণ আইনের আওতাভুক্ত, যা আইন ৮৭৩ নামেও পরিচিত। ভোক্তা ঋণ কমিশন সরবরাহকারীদের জন্য অনুমোদন ও আচরণবিধি জারি করেছে। এতে সুশাসন, ভোক্তা সুরক্ষা ও দায়িত্বশীল ঋণদানের ন্যূনতম শর্ত রয়েছে।
মন্ত্রণালয় জানিয়েছে, সরবরাহকারীদের কমিশনের লাইসেন্স নিতে হবে। আবেদন গ্রহণ শুরু হয়েছে ১ জুন ২০২৬, এবং বিদ্যমান সরবরাহকারীদের আবেদন জমা দিতে ৩০ নভেম্বর ২০২৬ পর্যন্ত সময় দেওয়া হয়েছে। লাইসেন্সের শর্ত পূরণে সহায়তার জন্য কমিশন সরবরাহকারীদের সঙ্গে কাজ করছিল।
প্রকাশিত তথ্য ও নিয়ন্ত্রক সময়সীমার ধারাবাহিকতা:
- ৩১ ডিসেম্বর ২০২৫: দেশজুড়ে বকেয়া বিএনপিএল অর্থায়ন ছিল ৪.৯ বিলিয়ন রিঙ্গিত।
- ৩১ মার্চ ২০২৬: বকেয়া অর্থায়ন বেড়ে ৫.৩ বিলিয়ন রিঙ্গিতে দাঁড়ায়; সক্রিয় হিসাবধারী ছিলেন ৮০ লাখ, আর মেয়াদোত্তীর্ণ অর্থায়ন ছিল ১৮ কোটি ১০ লাখ রিঙ্গিত।
- ১ জুন ২০২৬: সরবরাহকারীদের লাইসেন্স আবেদনের সময় শুরু হয়।
- ৩০ জুন ২০২৬: তরুণ ভোক্তাদের বকেয়া অর্থায়ন ছিল ২.৪ বিলিয়ন রিঙ্গিত; এর মধ্যে ৯ কোটি ৬৮ লাখ রিঙ্গিতকে খেলাপি বা অপরিশোধিত হিসেবে শ্রেণিবদ্ধ করা হয়।
- ১৫ জুলাই ২০২৬: এক সংসদীয় জবাবে আগের জাতীয় বকেয়া ও লাইসেন্সের ব্যবস্থা বিস্তারিত জানানো হয়।
- ১৩ ও ১৪ অক্টোবর ২০২৬: তরুণদের ঋণ ও বিতর্কিত লেনদেন নিয়ে সংসদীয় জবাবের প্রতিবেদন প্রকাশিত হয়।
- ৩০ নভেম্বর ২০২৬: বিদ্যমান সরবরাহকারীদের লাইসেন্স আবেদন জমা দেওয়ার শেষ দিন।
তরুণদের ঋণ নিয়ে জবাব প্রকাশের তারিখ সম্পর্কে প্রতিবেদনে অমিল রয়েছে। কয়েকটি প্রতিবেদনে বলা হয়েছে, এটি ১৩ অক্টোবর মঙ্গলবার সংসদের ওয়েবসাইটে প্রকাশিত হয়; অন্যগুলোতে ১৪ অক্টোবর বুধবার প্রকাশিত বা জবাব দেওয়া হয়েছে বলে উল্লেখ রয়েছে। তবে প্রতিবেদনের সময়কাল এবং ৩০ জুনের বকেয়ার তারিখে অমিল নেই।
প্রতারণার অভিযোগে আদায় কার্যক্রম স্বয়ংক্রিয়ভাবে থামে না
পাকাতান হারাপানের ইপোহ তিমুরের সংসদ সদস্য লি চুয়ান হাও, যিনি হাওয়ার্ড লি নামেও পরিচিত, এক পৃথক সংসদীয় প্রশ্নে ভোক্তার দাবি অনুযায়ী অনুমোদনহীন লেনদেনের বিষয়টি তোলেন। তদন্ত শেষ না হওয়া পর্যন্ত সরবরাহকারীদের সাময়িকভাবে অর্থ পরিশোধের দাবি, বিলম্ব মাশুল, হিসাব ব্যবহারে বিধিনিষেধ এবং ঋণ আদায় বন্ধ রাখতে হবে কি না, তা তিনি জানতে চান।
মন্ত্রণালয় জানিয়েছে, আপত্তি জানানো হলে এসব পদক্ষেপ স্বয়ংক্রিয়ভাবে স্থগিত রাখার বাধ্যবাধকতা আইন ৮৭৩ বা আচরণবিধিতে নেই। লেনদেনটি অনুমোদনহীন ছিল কি না, তা নির্ধারণে আগে তদন্ত করতে হবে।
অর্থ মন্ত্রণালয় জবাবে এই পার্থক্য ব্যাখ্যা করেছে:
ভোক্তা ঋণ আইন ২০২৫ বা কমিশনের জারি করা মানদণ্ড—কোনোটিতেই এমন বাধ্যবাধকতা নেই, কারণ অননুমোদিত কার্যক্রম ঘটেছে কি না, তা নির্ধারণে বিতর্কিত লেনদেনের আগে তদন্ত করতে হবে,
অর্থাৎ আনুষ্ঠানিক অভিযোগ করলেই অর্থ পরিশোধের দাবি বা বিলম্ব মাশুল বন্ধ হবে—এমন আইনি নিশ্চয়তা নেই। এর মানে এই নয় যে বিতর্কিত লেনদেনটি বৈধ প্রমাণিত হয়েছে; আবার স্বয়ংক্রিয় স্থগিতাদেশ না থাকলেও সরবরাহকারীর তদন্তের বাধ্যবাধকতা বহাল থাকে।
সরবরাহকারীদের অভিযোগ ও বিরোধ ন্যায্য, স্বচ্ছ এবং দ্রুততার সঙ্গে সামলাতে হবে। মন্ত্রণালয় বলেছে, আইন ৮৭৩ বা আচরণবিধি না মানলে কমিশন তদারকি ও প্রয়োগমূলক ব্যবস্থা নিতে পারে।
হিসাব স্থগিত ও নিরাপত্তার দায়িত্ব
অননুমোদিত লেনদেন কমাতে আচরণবিধিতে নিরাপত্তাব্যবস্থা বাধ্যতামূলক করা হয়েছে। এর মধ্যে রয়েছে পরিচয় যাচাই এবং অনলাইন লেনদেনের জন্য উপযুক্ত প্রমাণীকরণ। প্রতারণা বা পরিচয় চুরির সন্দেহ হলে ভোক্তারা যাতে হিসাব স্থগিত করতে পারেন, সে ব্যবস্থাও সরবরাহকারীদের রাখতে হবে। এই সুবিধাকে "কিল সুইচ" বলা হয়েছে।
হিসাব স্থগিত করা এবং ঋণ আদায় বন্ধ রাখা পৃথক বিষয়। হিসাবের নিয়ন্ত্রণটি সন্দেহজনক অপব্যবহার মোকাবিলায় সহায়তা করে; অন্যদিকে মন্ত্রণালয়ের জবাবে স্পষ্ট করা হয়েছে যে কোনো লেনদেন নিয়ে আপত্তি জানালে দাবি করা বকেয়া আদায় স্বয়ংক্রিয়ভাবে বন্ধ হয় না।
মন্ত্রণালয় জানিয়েছে, সরবরাহকারীর ব্যবস্থা বা নিরাপত্তাব্যবস্থার ত্রুটির কারণে অননুমোদিত লেনদেন থেকে ক্ষতি হলে তার জন্য ভোক্তাদের দায়ী করা হবে না। তাই অভিযোগের নিষ্পত্তিতে লেনদেনটি কীভাবে ঘটেছে, তা নির্ধারণ করা গুরুত্বপূর্ণ।
পাসওয়ার্ড, ব্যক্তিগত শনাক্তকরণ নম্বর, একবার ব্যবহারযোগ্য পাসকোড এবং হিসাব ব্যবহারের তথ্যের অপব্যবহার ঠেকানোর দায়িত্বও ভোক্তাদের রয়েছে। তবে এই দায়িত্ব সরবরাহকারীদের নিরাপত্তা-সংক্রান্ত বাধ্যবাধকতার পাশাপাশি প্রযোজ্য, তার বিকল্প নয়।
অভিযোগ সফল হলে বিলম্ব মাশুল ফেরত দিতে হবে কি না, সর্বজনীন তদন্ত-সময়সীমা কত, কিংবা দায় নির্ধারণের অপেক্ষায় থাকা অবস্থায় বিতর্কিত অর্থ পরিশোধ কীভাবে বিবেচিত হবে—জবাবে তা নির্দিষ্ট করা হয়নি। বিএনপিএল সরবরাহকারীদের বিরুদ্ধে প্রতারণার অভিযোগ বা প্রয়োগমূলক ব্যবস্থার সংখ্যাও প্রকাশ করা হয়নি।
মন্ত্রণালয় জানিয়েছে, তারা খাতটি এবং ভোক্তা সুরক্ষার কার্যকারিতা পর্যবেক্ষণ অব্যাহত রাখবে। পরবর্তী ঘোষিত নিয়ন্ত্রক তারিখ ৩০ নভেম্বর ২০২৬, বিদ্যমান সরবরাহকারীদের আবেদন জমা দেওয়ার শেষ দিন। এটি আবেদন জমার সময়সীমা; সব লাইসেন্সের সিদ্ধান্ত ওই তারিখের মধ্যে সম্পন্ন হবে—এমন কোনো তারিখ নয়।
মূল বিষয়গুলো
- ২০২৬ সালের প্রথমার্ধে ৩০ বছর বা তার কম বয়সী ভোক্তারা ৬ কোটি ৫৯ লাখ বিএনপিএল লেনদেন করেছেন, যার মূল্য ছিল ৫.৪ বিলিয়ন রিঙ্গিত।
- জাতীয় লেনদেনের সংখ্যায় তাদের অংশ ছিল ৩৭.৯% এবং লেনদেনের মূল্যে ৩৬.৭%।
- ৩০ জুনে তাদের বকেয়া অর্থায়ন ছিল ২.৪ বিলিয়ন রিঙ্গিত; এর মধ্যে ৯ কোটি ৬৮ লাখ রিঙ্গিত বা ৪.০% খেলাপি কিংবা অপরিশোধিত হিসেবে শ্রেণিবদ্ধ ছিল।
- অর্থায়ন অনুমোদনের আগে সরবরাহকারীদের ব্যাংক, অন্যান্য ঋণদাতা এবং নতুন ঋণের আবেদনসহ সব দায় বিবেচনা করতে হবে।
- বিতর্কিত লেনদেনের কারণে অর্থ পরিশোধের দাবি, বিলম্ব মাশুল বা ঋণ আদায় স্বয়ংক্রিয়ভাবে স্থগিত হয় না।
- সরবরাহকারীদের হিসাব স্থগিত করার সুবিধা দিতে হবে এবং ন্যায্য ও দ্রুততার সঙ্গে অভিযোগ তদন্ত করতে হবে।
- বিদ্যমান বিএনপিএল সরবরাহকারীদের ভোক্তা ঋণ কমিশনে লাইসেন্সের আবেদন জমা দিতে ৩০ নভেম্বর ২০২৬ পর্যন্ত সময় রয়েছে।