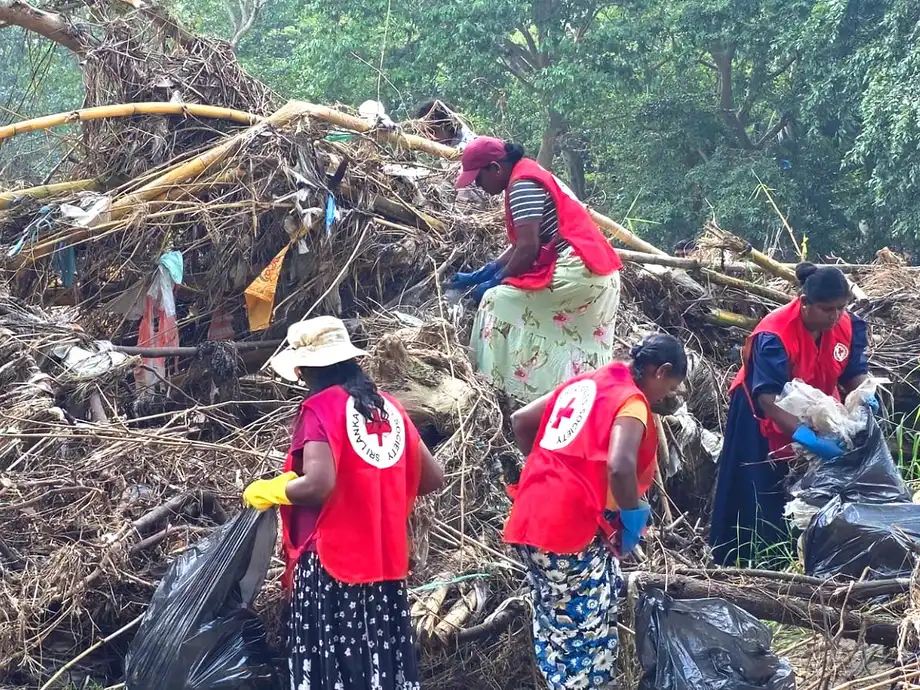
ঘূর্ণিঝড়ের ক্ষয়ক্ষতিতে বাড়তে থাকা আর্থিক ঝুঁকি স্পষ্ট
২০২৫ সালের নভেম্বরে ঘূর্ণিঝড় ডিটওয়াহ শ্রীলঙ্কার ২৫টি জেলায় আনুমানিক ৪.১ বিলিয়ন মার্কিন ডলারের প্রত্যক্ষ ভৌত ক্ষতি করেছে। এ পরিমাণ দেশটির মোট দেশজ উৎপাদনের (জিডিপি) প্রায় ৪ শতাংশের সমান। শ্রীলঙ্কার কেন্দ্রীয় ব্যাংক এখন সতর্ক করে বলছে, আর্থিক পরিণতি ধ্বংস হওয়া ভবন, অবকাঠামো ও কৃষি সম্পদের মধ্যেই সীমিত নাও থাকতে পারে; ঋণ পরিশোধ দুর্বল হওয়া, জামানতের মূল্য কমা এবং বিমা খাতে চাপ বাড়ার আশঙ্কাও রয়েছে।
সূচিপত্র
- ঘূর্ণিঝড়ের ক্ষয়ক্ষতিতে বাড়তে থাকা আর্থিক ঝুঁকি স্পষ্ট
- ৪.১ বিলিয়ন ডলারের হিসাবের বাইরে যা রয়েছে
- ঘূর্ণিঝড় ও নীতিগত পদক্ষেপের ধারাবাহিকতা
- স্টেজ ২ ঋণ বৃদ্ধি কেন মনোযোগ দাবি করে
- ঋণগ্রহীতাদের সহায়তায় ক্ষতি শনাক্ত হতে দেরি হতে পারে
- দ্রুত ঋণ প্রবৃদ্ধিতে দুর্বল জামানতের ঝুঁকি বাড়ে
- দাবির ব্যয়ের বাইরেও বিমা খাতে চাপ বাড়ছে
- আর্থিক সুরক্ষা পর্যাপ্ত, তবে কমছে
- পুনরুদ্ধার ও বিচক্ষণ নীতির ওপর ইতিবাচক পূর্বাভাস নির্ভরশীল
- মূল দিকগুলো
তবে ২০২৬ সালের জন্য প্রকাশিত আর্থিক স্থিতিশীলতা পর্যালোচনাতে বছরের প্রথমার্ধে আর্থিক ব্যবস্থাকে স্থিতিশীল হিসেবে বর্ণনা করা হয়েছে। অর্থনৈতিক পুনরুদ্ধার, সরকারি অর্থব্যবস্থার উন্নতি এবং পর্যাপ্ত মূলধন ও তারল্য সুরক্ষা ব্যাংক ও অর্থায়নকারী প্রতিষ্ঠানগুলোকে একাধিক অভিঘাত সামলাতে সহায়তা করেছে।
এই পর্যবেক্ষণগুলো একই পরিস্থিতির দুটি দিক তুলে ধরে: প্রতিষ্ঠানগুলোর আর্থিক সুরক্ষা বজায় ছিল, কিন্তু ঋণগ্রহীতাদের ওপর চাপ বাড়ার লক্ষণও দেখা যাচ্ছিল। ঋণ খেলাপি হওয়ার আগে ঋণঝুঁকি বেড়েছে—এমন ইঙ্গিত দেয় স্টেজ ২ ঋণ। ২০২৬ সালের দ্বিতীয় প্রান্তিকে এ ধরনের ঋণ বেড়েছে। অর্থায়নকারী প্রতিষ্ঠানগুলোতে এর বড় ধরনের বৃদ্ধি দেখা গেছে, যার একটি অংশ ঘূর্ণিঝড় ও মধ্যপ্রাচ্যের সংঘাতের সঙ্গে সম্পর্কিত।
অতএব, সতর্কবার্তাটি এমন একটি ব্যবস্থার ভেতরে তৈরি হওয়া ঝুঁকি নিয়ে, যে ব্যবস্থা এখনো অভিঘাত সহনশীল; এটি আর্থিক সংকট শুরু হয়ে গেছে এমন ঘোষণা নয়। জলবায়ুজনিত ক্ষতিতে ঋণ পরিশোধের জন্য ব্যবহৃত আয় এবং ঋণের জামানত হিসেবে রাখা সম্পত্তি—দুটিই দুর্বল হতে পারে। ফলে একাধিক পথে ঋণদাতারা ঝুঁকিতে পড়েন।
৪.১ বিলিয়ন ডলারের হিসাবের বাইরে যা রয়েছে
ঘূর্ণিঝড়ের ক্ষয়ক্ষতির অঙ্কটি বিশ্বব্যাংকের দুর্যোগ-পরবর্তী দ্রুত ক্ষয়ক্ষতি নিরূপণ (গ্রেড) মূল্যায়ন থেকে এসেছে। এতে অবকাঠামো, আবাসন ও কৃষি সম্পদের প্রত্যক্ষ ভৌত ক্ষয়ক্ষতি মাপা হয়। উৎপাদন কমে যাওয়া, আয় হারানো বা পুনরুদ্ধার দীর্ঘায়িত হওয়ার কারণে বৃহত্তর অর্থনীতিতে যে ক্ষতি হয়, তা এতে অন্তর্ভুক্ত নয়।
কেন্দ্রীয় ব্যাংকের সতর্কবার্তা বোঝার জন্য এই পার্থক্য গুরুত্বপূর্ণ। উৎপাদনশীল কোনো সম্পদ ক্ষতিগ্রস্ত হলে তা মেরামত বা প্রতিস্থাপনে তাৎক্ষণিক ব্যয় হয়। কার্যক্রম ব্যাহত হলে মালিকের আয়ও কমতে পারে। পুনর্গঠন চলার সময়ও এতে বিদ্যমান ঋণ পরিশোধ কঠিন হয়ে পড়ে।
জিডিপির প্রায় ৪ শতাংশের সমান এই হিসাব ক্ষয়ক্ষতির মাত্রা বোঝায়; এর অর্থ এই নয় যে বার্ষিক অর্থনৈতিক উৎপাদন ৪ শতাংশ কমেছে। ভৌত সম্পদের ক্ষতি ও অর্থনৈতিক উৎপাদনের ক্ষতি দুটি আলাদা পরিমাপ। ৪.১ বিলিয়ন ডলারের অঙ্কটিকে ব্যাংক বা বিমা কোম্পানির বহন করা ক্ষতির হিসাব হিসেবেও ধরা যাবে না।
জলবায়ুজনিত বিপর্যয়ের ঝুঁকিতে থাকা খাত হিসেবে কেন্দ্রীয় ব্যাংক কৃষি, মৎস্য ও অবকাঠামোর কথা উল্লেখ করেছে। ক্ষতিগ্রস্ত পরিবার, ক্ষুদ্র ও মাঝারি ব্যবসা এবং ঝুঁকিপূর্ণ খাতের বড় কোম্পানিগুলোর উৎপাদনশীল সম্পদ ও আয় কমে গেলে ঋণ পরিশোধে সমস্যা হতে পারে। বৃহত্তর অর্থনৈতিক ক্ষতির মোট পরিমাণ এবং শেষ পর্যন্ত আর্থিক খাতে হওয়া ক্ষতি—কোনোটিই ভৌত ক্ষয়ক্ষতির এই হিসাব থেকে নির্ধারণ করা যায় না।
ঘূর্ণিঝড় ও নীতিগত পদক্ষেপের ধারাবাহিকতা
পর্যালোচনাটিতে সাধারণত ২০২৬ সালের জুনের শেষ পর্যন্ত তথ্য অন্তর্ভুক্ত করা হয়েছে। ফলে এতে ঘূর্ণিঝড় ডিটওয়াহ-পরবর্তী মাসগুলোর অবস্থা ধরা পড়েছে, যার মধ্যে বছরের প্রথমার্ধে ঋণ বিতরণ, ঋণগ্রহীতাদের ঝুঁকি এবং আর্থিক সুরক্ষার পরিবর্তনও রয়েছে।
কেন্দ্রীয় ব্যাংকের সিংহলি ভাষার প্রকাশনা বিজ্ঞপ্তিতে ২০২৬ সালের ১২ অক্টোবর প্রকাশের তারিখ উল্লেখ করা হয়েছে। শ্রীলঙ্কার কেন্দ্রীয় ব্যাংক আইন, ২০২৩-এর ১৬ নম্বর আইনের ৭০(১) ধারার অধীনে বার্ষিক পর্যালোচনাটি প্রকাশ করা হয়েছে। আর্থিক স্থিতিশীলতা ও সংশ্লিষ্ট ঝুঁকি মূল্যায়নের বিধিবদ্ধ ভিত্তি এই ধারা।
- নভেম্বর ২০২৫: ঘূর্ণিঝড় ডিটওয়াহ শ্রীলঙ্কায় আঘাত হানে। এতে ২৫টি জেলা ক্ষতিগ্রস্ত হয় এবং আনুমানিক ৪.১ বিলিয়ন মার্কিন ডলারের প্রত্যক্ষ ভৌত ক্ষতি হয়।
- ঘূর্ণিঝড়ের পর: ক্ষতিগ্রস্ত ব্যক্তি ও ব্যবসাপ্রতিষ্ঠানকে সহায়তা দিতে ব্যাংক ও অর্থায়নকারী প্রতিষ্ঠানগুলোকে নির্দেশ দিয়ে কেন্দ্রীয় ব্যাংক সার্কুলার জারি করে।
- মে ২০২৬: অর্থনৈতিক ও আর্থিক দুর্বলতা দেখা দেওয়ার উদ্বেগে কেন্দ্রীয় ব্যাংক রাতভিত্তিক নীতিসুদ বাড়ায়।
- ২০২৬ সালের দ্বিতীয় প্রান্তিক: ব্যাংক খাতে স্টেজ ২ ঋণ বাড়ে; অর্থায়নকারী প্রতিষ্ঠানগুলোতেও এ ধরনের ঋণ উল্লেখযোগ্যভাবে বৃদ্ধি পায়।
- জুন ২০২৬-এর শেষ: বার্ষিক পর্যালোচনার তথ্যের সাধারণ শেষ তারিখ।
- ১২ অক্টোবর ২০২৬: কেন্দ্রীয় ব্যাংক ২০২৬ সালের পর্যালোচনাটি প্রকাশ করে।
তথ্য সংগ্রহের শেষ তারিখ ও প্রতিবেদন প্রকাশের মধ্যবর্তী সময়টি গুরুত্বপূর্ণ। পর্যালোচনাটি তার নির্ধারিত সময়সীমার পরিস্থিতি তুলে ধরে; অক্টোবর পর্যন্ত ঋণের মান বা বিমা খাতের ঝুঁকির পূর্ণাঙ্গ চিত্র দেয় না।
স্টেজ ২ ঋণ বৃদ্ধি কেন মনোযোগ দাবি করে
ঋণের শ্রেণিবিন্যাসে ঝুঁকি বেড়েছে এমন ঋণগ্রহীতা এবং ইতিমধ্যে খেলাপি হওয়া ঋণগ্রহীতাকে আলাদা করে দেখা যায়। স্টেজ ২ সাধারণত বোঝায়, ঋণটি প্রথম নথিভুক্ত হওয়ার পর থেকে এর ঋণঝুঁকি উল্লেখযোগ্যভাবে বেড়েছে। স্টেজ ৩-এ রয়েছে ঋণঝুঁকিতে ক্ষতিগ্রস্ত ঋণ, যার মধ্যে অনাদায়ি হিসেবে শ্রেণিবদ্ধ ঋণও পড়ে।
পর্যালোচনার সময় ব্যাংকগুলোর স্টেজ ৩ ঋণের অনুপাত কমেছে এবং স্টেজ ৩ ঋণের বিপরীতে ক্ষতি মোকাবিলার সংস্থান-অনুপাত বেড়েছে। স্বীকৃত অনাদায়ি ঋণের সম্ভাব্য ক্ষতির বিপরীতে কতটা সংস্থান রাখা হয়েছে, তা এ অনুপাত নির্দেশ করে। এসব অগ্রগতি আর্থিক ব্যবস্থার অভিঘাত সহনশীলতা সম্পর্কে কেন্দ্রীয় ব্যাংকের মূল্যায়নকে সমর্থন করেছে।
একই সময়ে দ্বিতীয় প্রান্তিকে স্টেজ ২ ঋণ বেড়েছে। ইতিমধ্যে অনাদায়ি ঋণের অনুপাত কমার পাশাপাশি ভবিষ্যতে ঋণ পরিশোধে সমস্যায় পড়তে পারেন এমন ঋণগ্রহীতার সংখ্যাও বাড়তে পারে। এ দুটি সূচক পরস্পরবিরোধী নয়।
জলবায়ু নিয়ে সতর্কতার বিষয় হলো, ঋণ পরিশোধের সক্ষমতা দুর্বল হলে আরও ঋণ স্টেজ ২ ও স্টেজ ৩-এ যেতে পারে। এর অর্থ এই নয় যে ঘূর্ণিঝড়ে সহায়তা হিসেবে দেওয়া সব ঋণ খেলাপি হবে, কিংবা স্টেজ ২ ঋণের প্রতিটি বৃদ্ধি জলবায়ুজনিত ক্ষতির কারণে হয়েছে।
অর্থায়নকারী প্রতিষ্ঠানগুলোর পরিস্থিতি তুলনামূলক কঠিন। তাদের স্টেজ ৩ ঋণের অনুপাত কমলেও স্টেজ ২ ঋণ দ্রুত বেড়েছে এবং ক্ষতি মোকাবিলার সংস্থান-অনুপাত কমেছে। এ খাতে ঋণগ্রহীতাদের ঝুঁকি বেড়ে যাওয়ার পেছনে ঘূর্ণিঝড় ডিটওয়াহ ও মধ্যপ্রাচ্যের সংঘাতকে আংশিক কারণ হিসেবে চিহ্নিত করেছে কেন্দ্রীয় ব্যাংক। সংস্থান কমে যাওয়া স্বীকৃত ঋণক্ষতির বিপরীতে সুরক্ষা দুর্বল হওয়ার ইঙ্গিত দেয়।
ঋণগ্রহীতাদের সহায়তায় ক্ষতি শনাক্ত হতে দেরি হতে পারে
ঘূর্ণিঝড়ের কারণে সৃষ্ট বিঘ্ন সামাল দিতে কর্তৃপক্ষ ঋণ পরিশোধে স্থগিতাদেশ এবং স্বল্পসুদে পরিশোধের ব্যবস্থা করেছে। স্থগিতাদেশে সাময়িকভাবে কিস্তি পরিশোধ পিছিয়ে দেওয়া হয়। আয় বা ব্যবসায়িক কার্যক্রম ব্যাহত হওয়া ঋণগ্রহীতার তাৎক্ষণিক চাপ কমাতে পরিশোধের শর্তও পরিবর্তন করা হতে পারে।
ক্ষতিগ্রস্ত ব্যক্তি ও ব্যবসাপ্রতিষ্ঠানকে সহায়তা দিতে ব্যাংক ও অর্থায়নকারী প্রতিষ্ঠান—উভয়কেই নির্দেশ দিয়েছে কেন্দ্রীয় ব্যাংক। আয় করার সক্ষমতা ক্ষতিগ্রস্ত অবস্থায় তাৎক্ষণিক কিস্তির চাপ না দিয়ে এ ধরনের পদক্ষেপ ঋণগ্রহীতাকে ঘুরে দাঁড়ানোর সময় দিতে পারে।
তবে কেন্দ্রীয় ব্যাংক সতর্ক করেছে, সহায়তার কারণে খেলাপি ঋণ আড়ালে থেকে যেতে পারে এবং অনাদায়ি ঋণ স্বীকৃতি দিতে দেরি হতে পারে। এতে আর্থিক খাতের প্রকৃত ঝুঁকি বোঝা কঠিন হয়। কিস্তি পিছিয়ে দেওয়া হলেই যে ঋণগ্রহীতা ঋণ পরিশোধে সক্ষম হয়েছেন, তা প্রমাণিত হয় না।
সাময়িক কিস্তি সহায়তা এবং ঋণ পরিশোধের সক্ষমতা স্থায়ীভাবে ফিরে পাওয়া এক বিষয় নয়। ঋণের মানের পাশাপাশি নতুন ঋণ বিতরণের গতি ও ধরনও নিয়ন্ত্রকদের পর্যবেক্ষণ করতে হবে। ক্ষতিগ্রস্ত ঋণগ্রহীতারা কতটা ঘুরে দাঁড়ান, তার ওপরই ঋণসম্পদের মানের চূড়ান্ত প্রভাব নির্ভর করবে; শুধু পরিশোধের সময়সূচি বদলানো হয়েছে কি না, তার ওপর নয়।
দ্রুত ঋণ প্রবৃদ্ধিতে দুর্বল জামানতের ঝুঁকি বাড়ে
ঋণ বিতরণ দ্রুত বাড়ার সময়েই জলবায়ুজনিত অভিঘাত দেখা দিচ্ছে। ভোগ, বাণিজ্য, আর্থিক সেবা, নির্মাণ ও অফশোর ঋণসহ বিভিন্ন খাতে ব্যাংকঋণ বেড়েছে। যানবাহন কেনার অর্থায়ন এবং স্বর্ণের জামানতে ঋণের জোরালো চাহিদায় অর্থায়নকারী প্রতিষ্ঠানগুলোর ঋণ সম্প্রসারণ হয়েছে।
পরিবারের ঋণগ্রস্ততা বৃদ্ধি, জামানতের ওপর বেশি নির্ভরতা, জামানতের মূল্য পরিবর্তন এবং আবাসন খাতের দাম বৃদ্ধি—এসবকে উদীয়মান দুর্বলতা হিসেবে চিহ্নিত করেছে কেন্দ্রীয় ব্যাংক। বেসরকারি খাতের ঋণ ব্যবধানও বাড়ছে বলে জানিয়েছে তারা। অর্থনীতির সঙ্গে দীর্ঘমেয়াদি সম্পর্কের তুলনায় ঋণ বেশি হারে বাড়ছে কি না, তা পরিমাপে এ সূচক ব্যবহার করা হয়।
ঋণের জামানত হলো ঋণ নিশ্চিত করার জন্য বন্ধক রাখা সম্পদ। ঋণগ্রহীতা পরিশোধে ব্যর্থ হলে ঋণদাতার অর্থ উদ্ধারের সম্ভাব্য উপায় হিসেবে এটি কাজ করে। ঘূর্ণিঝড়ের ক্ষতিতে জামানতের মূল্য কমে যেতে পারে, একই সময়ে আয় ব্যাহত হওয়ায় ঋণ পরিশোধের সক্ষমতাও দুর্বল হতে পারে।
এসব ঝুঁকিকে এক করে দেখা উচিত নয়। যানবাহন ও স্বর্ণের বিপরীতে দ্রুত ঋণ বৃদ্ধির ক্ষেত্রে আরও কঠোর সুরক্ষাব্যবস্থা দরকার বলে পর্যালোচনায় উল্লেখ করা হয়েছে। তবে এসব সম্পদ আবাসন, অবকাঠামো বা কৃষি সম্পদের মতো একই ধরনের ভৌত ক্ষতির মুখে পড়েছে—এ কথা বলা হয়নি। মূল উদ্বেগ হলো, চাপের মুখে মূল্য বদলে যেতে পারে এমন জামানতের ওপর নির্ভরতা।
যানবাহন অর্থায়নে ঋণের বিপরীতে সম্পদের সর্বোচ্চ মূল্যসীমা কেন্দ্রীয় ব্যাংক কঠোর ও সরল করেছে, স্বর্ণের জামানতে ঋণের সর্বোচ্চ সীমা চালু করেছে এবং স্বর্ণের বিপরীতে ঋণে প্রযোজ্য ঝুঁকি-ভার বাড়িয়েছে। সম্পদের মূল্যায়িত দামের বিপরীতে কতটা ঋণ নেওয়া যাবে, তা সীমিত করে ঋণ-সম্পদ মূল্য অনুপাত। আর ঝুঁকি-ভার কোনো ঋণের বিপরীতে ঋণদাতাকে কতটা মূলধন রাখতে হবে তা নির্ধারণে প্রভাব ফেলে।
দাবির ব্যয়ের বাইরেও বিমা খাতে চাপ বাড়ছে
পর্যালোচনার সময় বিমা খাতে পর্যাপ্ত মূলধন ছিল, যদিও মুনাফা বৃদ্ধির গতি কমেছে। ঘূর্ণিঝড় ডিটওয়াহ-সম্পর্কিত বড় অঙ্কের দাবিতে পুনর্বিমা থেকে পাওনা বেড়েছে এবং ঝুঁকি যাচাই, তারল্য ও প্রতিপক্ষের ঝুঁকি বেড়েছে।
পুনর্বিমার মাধ্যমে বিমা কোম্পানি তার ঝুঁকির একটি অংশ অন্য বিমা কোম্পানির কাছে হস্তান্তর করতে পারে। পুনর্বিমা থেকে পাওনা হলো ওই প্রতিষ্ঠানের কাছ থেকে প্রত্যাশিত অর্থ। ফলে পাওনা বেড়ে যাওয়া মানে দাবির পরিশোধে ব্যবহারযোগ্য নগদ অর্থ বেড়ে যাওয়া নয়।
এতে কয়েক ধরনের স্বতন্ত্র চাপ তৈরি হয়। ঝুঁকি যাচাইয়ের ঝুঁকি হলো, বিমাকৃত ঝুঁকি থেকে আসা দাবির জন্য প্রিমিয়াম ও সংরক্ষিত অর্থ যথেষ্ট কি না। তারল্যঝুঁকি হলো নির্ধারিত সময়ে পরিশোধ করার সক্ষমতা। প্রতিপক্ষের ঝুঁকি হলো পুনর্বিমাকারী তার দায়িত্ব পালন করবে কি না।
জলবায়ু নিয়ে বৃহত্তর সতর্কতায় সম্পদের ক্ষতি, ফসলহানি ও ব্যবসায়িক কার্যক্রম ব্যাহত হওয়ার কারণে বিমার দাবি বাড়ার কথাও বলা হয়েছে। এতে বিমা কোম্পানির আর্থিক সক্ষমতা চাপে পড়তে পারে এবং প্রিমিয়াম বাড়তে পারে। এগুলো চিহ্নিত ঝুঁকি; বিমা কোম্পানিগুলো ইতিমধ্যে দেউলিয়া হয়েছে বা প্রিমিয়াম নির্দিষ্ট হারে বেড়েছে—এমন তথ্য নয়। প্রকাশিত সারসংক্ষেপে দেশজুড়ে ঘূর্ণিঝড়-সম্পর্কিত দাবির মোট পরিমাণও উল্লেখ করা হয়নি।
আর্থিক সুরক্ষা পর্যাপ্ত, তবে কমছে
ব্যাংকগুলোর মূলধন ও তারল্য অনুপাত নিয়ন্ত্রক সীমার অনেক ওপরে ছিল। মুনাফা বৃদ্ধির গতি ২০২৫ সালের প্রথমার্ধের তুলনায় কমলেও উন্নতি অব্যাহত ছিল। মূলধনও বাড়ছিল, তবে ঝুঁকি সমন্বিত সম্পদ তার চেয়ে দ্রুত বাড়ায় মূলধন পর্যাপ্ততার অনুপাত কমেছে।
সহজে বিক্রি করা যায় এমন সম্পদ, বিশেষত সরকারি সিকিউরিটিজ থেকে বেসরকারি খাতে ঋণ দেওয়ার দিকে ঝোঁক বাড়ায় ব্যাংকের তারল্য অনুপাত কমেছে। সম্পদ ও দায় পরিশোধের সময়ের মধ্যে ব্যবধানও বেড়েছে বলে পর্যালোচনায় উল্লেখ করা হয়েছে। অপ্রত্যাশিত চাপের সময় এতে পুনঃঅর্থায়ন ও তারল্যঝুঁকি বাড়তে পারে।
অর্থায়নকারী প্রতিষ্ঠানগুলোর তারল্যও নিয়ন্ত্রক শর্তের ওপরে ছিল, তবে ঋণ সম্প্রসারণের সঙ্গে তাদের তারল্য অনুপাত ও মূলধনের সুরক্ষা কমেছে। আমানতের তুলনায় ঋণ নিয়ে অর্থ সংগ্রহ দ্রুত বাড়ায় এসব প্রতিষ্ঠানের সঙ্গে ব্যাংকের আর্থিক সংযোগ বেড়েছে।
নিট সুদ আয়ের সহায়তায় অর্থায়নকারী প্রতিষ্ঠানগুলোর মুনাফা বাড়তে থাকলেও ২০২৬/২৭ অর্থবছরের প্রথম প্রান্তিকে মুনাফা বৃদ্ধির গতি কমেছে। এ পর্যবেক্ষণগুলো দেখায়, শুধু আয় বাড়লেই আর্থিক স্থিতিশীলতার প্রশ্নের মীমাংসা হয় না: ক্ষতি সামাল দেওয়ার মতো সম্পদের তুলনায় ঋণ ও ঝুঁকির পরিমাণ আরও দ্রুত বাড়তে পারে।
পুনরুদ্ধার ও বিচক্ষণ নীতির ওপর ইতিবাচক পূর্বাভাস নির্ভরশীল
অর্থনৈতিক পুনরুদ্ধার অব্যাহত থাকা, রাজস্ব সংহতকরণে অগ্রগতি এবং বিচক্ষণ নীতি বাস্তবায়নের শর্তে কেন্দ্রীয় ব্যাংকের পূর্বাভাস মোটের ওপর ইতিবাচক। ব্যাংকগুলোর শক্তিশালী মূলধন ও তারল্য সুরক্ষা, জলবায়ু ও সাইবার ঝুঁকির উন্নত ব্যবস্থাপনা এবং পুনরুদ্ধার ও সংকট মোকাবিলার প্রস্তুতি জোরদারের আহ্বান জানিয়েছে তারা।
বিভিন্ন চাপের মধ্যে জলবায়ুজনিত বিপর্যয় একটি। দীর্ঘস্থায়ী ভূরাজনৈতিক উত্তেজনা ও জ্বালানির উচ্চমূল্য বৈদেশিক ভারসাম্য দুর্বল করতে, মূল্যস্ফীতি বাড়াতে এবং ঋণগ্রহীতাদের পরিশোধ সক্ষমতা কমাতে পারে। পর্যালোচনার সময় মধ্যপ্রাচ্যের উত্তেজনায় বৈদেশিক মুদ্রার ওপর চাপ ও রুপির অবমূল্যায়ন হয়। তবে নীতিগত পদক্ষেপ এবং প্রবাসী আয়, পর্যটন ও রপ্তানি থেকে আসা অর্থপ্রবাহে পরে বাজার পরিস্থিতির উন্নতি হয়।
ঋণগ্রহীতাদের সূচকেও মিশ্র চিত্র দেখা যায়। ২০২৬ সালের প্রথমার্ধে পরিবারের ঋণমান মোটের ওপর স্থিতিশীল ছিল। অন্যদিকে আর্থিক খাতের বাইরের তালিকাভুক্ত কোম্পানিগুলোর আয় বৃদ্ধির হার বেশি হলেও বিক্রয় ও পরিচালন ব্যয় বেড়ে যাওয়ায় সামগ্রিক মুনাফা দুর্বল হয়েছে। আয় বেশি হলেই ঋণ পরিশোধের সক্ষমতা বাড়ে না।
জলবায়ুজনিত কারণে ভবিষ্যতে অনাদায়ি ঋণ কতটা বাড়বে, ডিটওয়াহের মোট বৃহত্তর অর্থনৈতিক ব্যয় কত হবে বা ভবিষ্যতে বিমার প্রিমিয়াম কীভাবে বদলাবে—পর্যালোচনায় তার পরিমাণ নির্ধারণ করা হয়নি। আরও একটি জলবায়ু ঝুঁকি মূল্যায়নের তারিখও প্রকাশিত সারসংক্ষেপে দেওয়া নেই। ঋণগ্রহীতাদের পরিস্থিতি ও প্রতিষ্ঠানের আর্থিক সুরক্ষায় পরিবর্তনের সঙ্গে সঙ্গে তা পর্যবেক্ষণ এবং সময়মতো ব্যবস্থা নেওয়াকেই কেন্দ্রীয় ব্যাংক তাৎক্ষণিক কাজ হিসেবে চিহ্নিত করেছে।
মূল সতর্কবার্তা হলো, চরম আবহাওয়া উৎপাদন, দাম ও ঋণ পরিশোধের সক্ষমতাকে প্রভাবিত করা কাঠামোগত আর্থিক ঝুঁকিতে পরিণত হয়েছে। এই মূল্যায়নের সময় শ্রীলঙ্কার প্রতিষ্ঠানগুলোর পর্যাপ্ত সুরক্ষা ছিল। তবে স্টেজ ২ ঋণ বৃদ্ধি এবং আর্থিক অনুপাত কমে আসা দেখাচ্ছে, আরও অভিঘাত এ সুরক্ষাকে কোন কোন ক্ষেত্রে পরীক্ষার মুখে ফেলতে পারে।
মূল দিকগুলো
- ২০২৫ সালের নভেম্বরে ঘূর্ণিঝড় ডিটওয়াহ শ্রীলঙ্কার ২৫টি জেলায় আঘাত হানে। আনুমানিক ৪.১ বিলিয়ন মার্কিন ডলারের প্রত্যক্ষ ভৌত ক্ষতি হয়, যা জিডিপির প্রায় ৪ শতাংশের সমান।
- ক্ষয়ক্ষতির হিসাবে উৎপাদন ও আয় হারানো এবং দীর্ঘমেয়াদি পুনরুদ্ধারের বৃহত্তর ব্যয় অন্তর্ভুক্ত নয়।
- পর্যাপ্ত মূলধন ও তারল্য সুরক্ষাসহ ২০২৬ সালের প্রথমার্ধে আর্থিক ব্যবস্থা স্থিতিশীল ছিল।
- ব্যাংক ও অর্থায়নকারী প্রতিষ্ঠানগুলোতে স্টেজ ৩ ঋণের অনুপাত কমলেও স্টেজ ২ ঋণ বেড়েছে।
- ঋণগ্রহীতাদের সহায়তায় অনাদায়ি ঋণ শনাক্ত হতে দেরি হতে পারে, কিন্তু এতে ঋণ পরিশোধের মূল সমস্যা মেটে না।
- ঘূর্ণিঝড়-সম্পর্কিত বিমার দাবিতে পুনর্বিমা থেকে পাওনা এবং ঝুঁকি যাচাই, তারল্য ও প্রতিপক্ষের ঝুঁকি বেড়েছে।
- অব্যাহত পুনরুদ্ধার, রাজস্ব সংহতকরণ ও বিচক্ষণ নীতি বাস্তবায়নের শর্তে পূর্বাভাস মোটের ওপর ইতিবাচক।