নতুন নিয়মে ভার্চুয়াল অ্যাসেট ব্যবসা আনুষ্ঠানিক তদারকির আওতায়
ভার্চুয়াল অ্যাসেট লাইসেন্সের জন্য আবেদন পোর্টাল চালু করেছে পাকিস্তান। এতে ন্যূনতম মূলধনের পরিমাণ ১ কোটি ৫০ লাখ পাকিস্তানি রুপি থেকে ৫০ কোটি পাকিস্তানি রুপি পর্যন্ত নির্ধারণ করা হয়েছে। এক্সচেঞ্জ, কাস্টডি সেবা প্রদানকারী, টোকেন ইস্যুকারী এবং অন্যান্য ব্যবসার জন্য রয়েছে পৃথক নিয়ম। পাকিস্তান ভার্চুয়াল অ্যাসেটস রেগুলেটরি অথরিটি (পিভিএআরএ) জানিয়েছে, লাইসেন্সিং বিধিমালার দুটি সেট ২১ আগস্ট ২০২৬ তারিখে গেজেটভুক্ত হয়ে কার্যকর হয়েছে।
সূচিপত্র
- নতুন নিয়মে ভার্চুয়াল অ্যাসেট ব্যবসা আনুষ্ঠানিক তদারকির আওতায়
- লাইসেন্সিং কাঠামোর আওতা
- কাঠামোটি যেভাবে গড়ে উঠেছে
- সময়সীমা ও পূর্ণ লাইসেন্স পাওয়ার পথ
- মূলধন, মালিকানা ও ব্যবস্থাপনার শর্ত
- গ্রাহক সুরক্ষা আইনি বাধ্যবাধকতা, বিনিয়োগের নিশ্চয়তা নয়
- ব্যাংকিং সুবিধায় রয়েছে কঠোর সীমা
- টোকেনায়নের পরিকল্পনা ট্রেডিং প্ল্যাটফর্মের বাইরেও
- এআই, ব্যয় ও আন্তর্জাতিক সম্পৃক্ততা
- মূল বিষয়গুলো
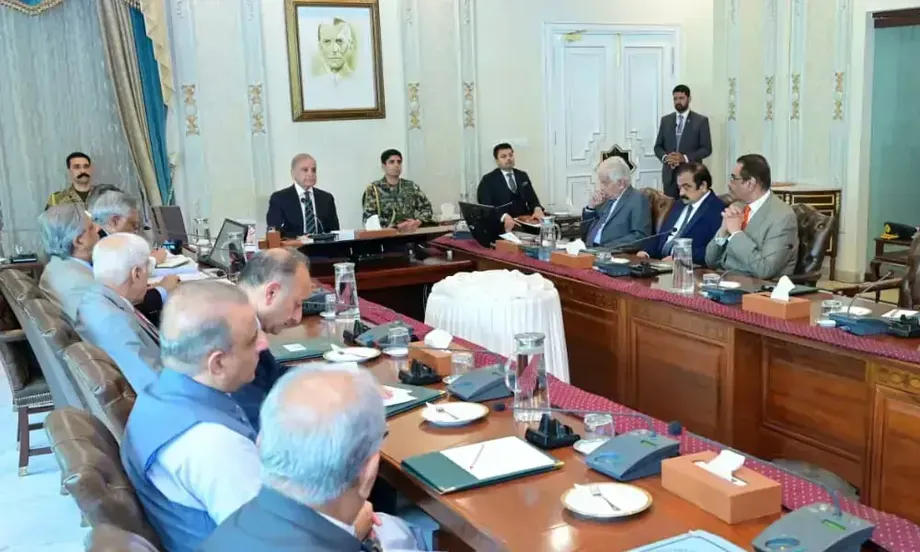
প্রতিমন্ত্রী ও পিভিএআরএ চেয়ারম্যান বিলাল বিন সাকিব এই কাঠামো সম্পর্কে প্রধানমন্ত্রী মুহাম্মদ শাহবাজ শরিফ ও ফেডারেল মন্ত্রিসভাকে অবহিত করেন। পাশাপাশি সার্বভৌম ঋণের টোকেনায়ন, ডিজিটাল অর্থায়ন পাইলট এবং আন্তর্জাতিক সহযোগিতা নিয়ে চলমান কাজের কথাও জানান। কর্মকর্তারা বলেন, ভার্চুয়াল অ্যাসেটস অ্যাক্ট, ২০২৬-এর পাঁচ মাসের মধ্যে লাইসেন্সিং বিধিমালা কার্যকর করা হয়েছে। বরাদ্দ বাজেটের ৮ শতাংশেরও কম ব্যয় করে কর্তৃপক্ষ ঘোষিত মাইলফলক অর্জন করেছে।
এর ফলে নিয়ন্ত্রিত বাজারে প্রবেশের একটি সুনির্দিষ্ট পথ তৈরি হয়েছে। কোম্পানিগুলোকে তাদের দেওয়া সেবার জন্য অনুমোদন নিতে হবে, মূলধন ও সুশাসনের শর্ত পূরণ করতে হবে, গ্রাহকের সম্পদ সুরক্ষিত রাখতে হবে এবং আর্থিক অপরাধ প্রতিরোধের নিয়ন্ত্রণ মেনে চলতে হবে। শর্তসাপেক্ষ ব্যাংকিং সুবিধার আওতায় লাইসেন্সপ্রাপ্ত সেবাদাতারা পৃথক গ্রাহক-অর্থের হিসাব ব্যবহার করে অনুমোদিত লেনদেন নিষ্পত্তি করতে পারবেন।
লাইসেন্সের শ্রেণিসংখ্যা নিয়ে একটি গুরুত্বপূর্ণ অমিল রয়েছে। মন্ত্রিসভার ব্রিফিং ও উদ্বোধনসংক্রান্ত প্রতিবেদনে ১০টি কার্যক্রমের আওতায় কাঠামোর কথা বলা হয়েছে। পিভিএআরএর আনুষ্ঠানিক লাইসেন্সিং পৃষ্ঠায় ১১টি লাইসেন্স শ্রেণি রয়েছে; সেখানে একটি মুদ্রার সঙ্গে যুক্ত টোকেন এবং অন্যান্য সম্পদ, সম্পদের ঝুড়ি বা অধিকারের সঙ্গে যুক্ত টোকেনকে আলাদা শ্রেণিতে রাখা হয়েছে। কোন অনুমতিগুলো প্রয়োজন, তা যাচাইয়ের সময় ব্যবসা প্রতিষ্ঠানগুলোর আনুষ্ঠানিক শ্রেণিতালিকা অনুসরণ করা উচিত।
লাইসেন্সিং ব্যবস্থা প্রতিষ্ঠিত হওয়ার অর্থ এই নয় যে প্রতিটি আবেদনকারী অনুমোদন পেয়েছে, কিংবা লাইসেন্সপ্রাপ্ত প্ল্যাটফর্মে থাকা প্রতিটি সম্পদের জন্য সরকার নিশ্চয়তা দিচ্ছে। প্রাথমিক অনুমতি, পূর্ণ লাইসেন্স এবং নির্দিষ্ট বিনিয়োগের অনুমোদনের মধ্যকার পার্থক্য এই কাঠামোর গুরুত্বপূর্ণ অংশ।
লাইসেন্সিং কাঠামোর আওতা
পিভিএআরএর আনুষ্ঠানিক লাইসেন্সিং কাঠামোতে ভার্চুয়াল অ্যাসেটস অ্যাক্ট, ২০২৬-এর ৬৮ ধারার অধীনে প্রণীত দুটি নিয়ন্ত্রক দলিল চিহ্নিত করা হয়েছে: পাকিস্তান ভার্চুয়াল অ্যাসেট সার্ভিসেস রেগুলেশনস, ২০২৬ এবং পাকিস্তান ভার্চুয়াল অ্যাসেট সার্ভিসেস অ্যাক্টিভিটি স্পেসিফিক রেগুলেশনস, ২০২৬। গেজেট বিজ্ঞপ্তির তারিখ, ২১ আগস্ট থেকেই দুটিই কার্যকর হয়েছে।
প্রথম বিধিমালায় লাইসেন্সপ্রাপ্ত ব্যবসার জন্য সুশাসন, আর্থিক সম্পদ, বাজারে আচরণ, প্রযুক্তি, গ্রাহকের সম্পদ সুরক্ষা এবং অর্থপাচার, সন্ত্রাসে অর্থায়ন ও বিস্তার-অর্থায়ন প্রতিরোধের নিয়ন্ত্রণসহ বিভিন্ন শর্ত নির্ধারণ করা হয়েছে। দ্বিতীয়টিতে প্রতিটি সেবার ধরন অনুযায়ী অতিরিক্ত শর্ত রয়েছে। লাইসেন্সে স্পষ্টভাবে উল্লেখ করা শ্রেণিগুলোর জন্যই সেটি অনুমোদন দেয়; পুরো বাজারে অবাধে ব্যবসা করার অনুমতি দেয় না।
আনুষ্ঠানিক তালিকায় রয়েছে পরামর্শ সেবা; ব্রোকার ও ডিলার সেবা; কাস্টডি; এক্সচেঞ্জ; ঋণ দেওয়া ও নেওয়া; ডেরিভেটিভস; সম্পদ ব্যবস্থাপনা ও বিনিয়োগ; স্থানান্তর ও নিষ্পত্তি; ফিয়াট মুদ্রার সঙ্গে যুক্ত টোকেন ইস্যু; অন্যান্য সম্পদের সঙ্গে যুক্ত টোকেন ইস্যু; এবং মাইনিং-সংশ্লিষ্ট সেবা। আবেদনকারীরা একাধিক শ্রেণির জন্য আবেদন করতে পারেন।
প্রতিবেদনে ১০টি এবং আনুষ্ঠানিক তালিকায় ১১টি শ্রেণি থাকার অমিলের কারণ, উদ্বোধনসংক্রান্ত বিবরণে টোকেন ইস্যুকে একটি কার্যক্রম হিসেবে একত্রে দেখানো হয়ে থাকতে পারে। আনুষ্ঠানিক পৃষ্ঠায় ইস্যুর দুটি শ্রেণিকে আলাদা রাখা হয়েছে। নির্দেশিকায় আরও বলা হয়েছে, ওয়েবসাইটের ব্যাখ্যামূলক তথ্যের ওপর আইন ও বিধিমালাই প্রাধান্য পাবে।
মাইনিংয়ের ক্ষেত্রে শ্রেণির নাম দেখে যতটা বিস্তৃত মনে হতে পারে, বাস্তবে তার আওতা ততটা নয়। পিভিএআরএ জানিয়েছে, শুধু মাইনিং করলে ভার্চুয়াল অ্যাসেট সেবা লাইসেন্সের প্রয়োজন হয় না। তবে গ্রাহকের অর্থ বা সম্পদ নিয়ে কাজ করলে কিংবা তৃতীয় পক্ষকে পেশাদার সেবা দিলে লাইসেন্স লাগতে পারে। কার্যক্রমের পরিসর, জ্বালানি ব্যবহার বা কম্পিউটিং কার্যক্রমের জন্য কর্তৃপক্ষ সীমা নির্ধারণ করলে পৃথক নিবন্ধন বা ঘোষণার কাঠামোও প্রযোজ্য হতে পারে।
কাঠামোটি যেভাবে গড়ে উঠেছে
পাঁচ মাসে বাস্তবায়নের দাবিটি স্থায়ী আইন প্রণয়ন থেকে লাইসেন্সিং বিধিমালা কার্যকর হওয়া পর্যন্ত সময়কে নির্দেশ করে। অন্য একটি বিবরণে পিভিএআরএর প্রতিষ্ঠা থেকে প্রায় ১৫ মাসের প্রাতিষ্ঠানিক অগ্রযাত্রার কথা বলা হয়েছে, যার শুরু ২০২৫ সালের জুলাইয়ে প্রাথমিক অধ্যাদেশের অধীনে। এই দুই সময়কাল একই শুরুর বিন্দু নয়, বরং ভিন্ন ধাপের হিসাব।
সময়ক্রম থেকে আরও দেখা যায়, চূড়ান্ত লাইসেন্সিং বিধিমালার আগেই প্রাথমিক অনুমোদন ও ব্যাংকিং ব্যবস্থা চালু হয়েছিল:
- জুলাই ২০২৫: প্রাথমিক অধ্যাদেশের অধীনে পিভিএআরএ প্রতিষ্ঠিত হয়।
- ডিসেম্বর ২০২৫: বিন্যান্স ও এইচটিএক্স প্রাথমিক অনাপত্তি সনদ পায়।
- মার্চ ২০২৬: ভার্চুয়াল অ্যাসেটস অ্যাক্ট, ২০২৬-এর মাধ্যমে পার্লামেন্ট স্থায়ী আইনগত কাঠামো প্রতিষ্ঠা করে।
- ১৪ এপ্রিল ২০২৬: স্টেট ব্যাংক অব পাকিস্তানের সার্কুলার নং ১০-এ লাইসেন্সপ্রাপ্ত সেবাদাতাদের জন্য শর্তসাপেক্ষ ব্যাংকিং সুবিধা চালু হয়, যা ২০১৮ সাল থেকে কার্যকর বিধিনিষেধের পরিবর্তে আসে।
- ১১ জুন থেকে ২ জুলাই ২০২৬: অংশীজনদের ওয়েবিনারসহ জনপরামর্শ পিভিএআরএ/কন/০০১/২০২৬ অনুষ্ঠিত হয়।
- ২১ আগস্ট ২০২৬: লাইসেন্সিং ও কার্যক্রমভিত্তিক বিধিমালা কার্যকর হয়।
- ৫ সেপ্টেম্বর ২০২৬: অন্তর্বর্তীকালীন অপারেটরদের আবেদনের শেষ তারিখ নির্ধারণ করা হয়।
- সেপ্টেম্বর ২০২৬: নিউইয়র্কে ব্লকচেইন ও টোকেনায়িত অর্থায়নবিষয়ক সংলাপে অংশ নেয় পিভিএআরএ।
ডিসেম্বরের অনুমোদনগুলোকে আগস্টের বিধিমালার অধীনে পূর্ণ লাইসেন্সের সঙ্গে গুলিয়ে ফেলা উচিত নয়। পিভিএআরএর নির্দেশিকা অনুযায়ী, ২০২৫ সালের নিয়মে সনদ পাওয়া প্রতিষ্ঠানগুলো সরাসরি লাইসেন্সের আবেদন করতে পারে, তবে তাদের নির্ধারিত যাচাইপ্রক্রিয়া সম্পন্ন করতে হবে।
সময়সীমা ও পূর্ণ লাইসেন্স পাওয়ার পথ
৭০ ধারার অধীনে, ২০২৬ সালের ৫ মার্চ বা তার আগে থেকে কার্যক্রম চালানো অন্তর্বর্তীকালীন ব্যবসাগুলোকে ২০২৬ সালের ৫ সেপ্টেম্বরের মধ্যে অনাপত্তি সনদের আবেদন করতে হতো, নতুবা কার্যক্রম বন্ধ করতে হতো। উদ্বোধনসংক্রান্ত বিবরণে বলা হয়েছে, আবেদন না করে ওই তারিখের পরও কার্যক্রম চালানো অপরাধ। সময়সীমাটি ছিল প্রাথমিক আবেদন জমা দেওয়ার জন্য, পুরো লাইসেন্সিং প্রক্রিয়া শেষ করার জন্য নয়।
অনাপত্তি সনদ বা এনওসি হলো প্রয়োজনীয় আনুষ্ঠানিকতা এগিয়ে নেওয়ার প্রাথমিক অনুমতি। এটি ভার্চুয়াল অ্যাসেট সেবা দেওয়ার লাইসেন্স নয়। স্বাভাবিক প্রক্রিয়ায় প্রথমে এনওসির আবেদন করতে হয়, এরপর পাকিস্তানে কোম্পানি নিবন্ধন করে সনদের মেয়াদের মধ্যে পূর্ণ লাইসেন্সের আবেদন জমা দিতে হয়।
সম্পূর্ণ আবেদন পাওয়ার ৬০ দিনের মধ্যে পিভিএআরএকে এনওসি দেওয়া বা প্রত্যাখ্যান করতে হবে। সনদের মেয়াদ তিন মাস। মেয়াদ শেষ হওয়ার আগে আবেদন করা হলে এবং কারণ নথিভুক্ত থাকলে তা আরও সর্বোচ্চ তিন মাস বাড়ানো যেতে পারে।
পূর্ণাঙ্গ লাইসেন্সের আবেদনের সিদ্ধান্ত নেওয়ার সময়সীমা ৯০ দিন। জটিলতা, নতুন ধরনের ঝুঁকি বা অন্য কর্তৃপক্ষের সঙ্গে পরামর্শের প্রয়োজন হলে পিভিএআরএ তা সর্বোচ্চ আরও ৬০ দিন বাড়াতে পারে। কর্তৃপক্ষ নথিপত্র সন্তোষজনক ও সম্পূর্ণ বলে নিশ্চিত করলেই সময় গণনা শুরু হয়। অতিরিক্ত তথ্য চাওয়া হলে আবেদনকারী উত্তর না দেওয়া পর্যন্ত সিদ্ধান্তের সময়সীমা স্থগিত থাকে।
বিকল্প পথ হলো নিয়ন্ত্রক স্যান্ডবক্স: তাতে সম্মত গ্রাহকসংখ্যা, সময়কাল ও কার্যক্রমের সীমার মধ্যে তদারকির আওতায় কোনো ব্যবসা উদ্ভাবনী পণ্য পরীক্ষা করতে পারে। সফল অংশগ্রহণকারীরা আলাদা এনওসি ছাড়াই সরাসরি লাইসেন্সের আবেদন করতে পারেন। স্যান্ডবক্সে কার্যক্রম শেষ হলেই অনুমোদন নিশ্চিত হয় না। উদ্বোধনসংক্রান্ত ঘোষণায় উল্লেখ করা অন্তর্বর্তীকালীন আবেদন জমার বাধ্যবাধকতাও এতে উঠে যায় না।
মূলধন, মালিকানা ও ব্যবস্থাপনার শর্ত
আবেদনকারীদের কোম্পানিজ অ্যাক্ট, ২০১৭-এর অধীনে পাকিস্তানে নিবন্ধিত হতে হবে এবং অন্তত তিনজন পরিচালক থাকতে হবে। আইন ও বিধিমালায় পাকিস্তানি শেয়ারহোল্ডিং বাধ্যতামূলক করা হয়নি বা বিদেশি মালিকানার সর্বোচ্চ সীমা নির্ধারণ করা হয়নি। ফলে স্থানীয় নিবন্ধন ও নিয়ন্ত্রক শর্ত পূরণ করলে সম্পূর্ণ বিদেশি শেয়ারহোল্ডারের মালিকানাধীন কোম্পানিও আবেদন করতে পারে।
কার্যক্রমভেদে ন্যূনতম পরিশোধিত মূলধন আলাদা। পরামর্শ সেবার জন্য ১ কোটি ৫০ লাখ পাকিস্তানি রুপি এবং ব্রোকার ও ডিলার সেবার জন্য ৭ কোটি ৫০ লাখ পাকিস্তানি রুপি প্রয়োজন। কাস্টডি, সম্পদ ব্যবস্থাপনা ও বিনিয়োগ, এবং স্থানান্তর ও নিষ্পত্তি—প্রতিটির জন্য দরকার ২০ কোটি পাকিস্তানি রুপি।
টোকেন ইস্যুর দুই শ্রেণিতেই ৩০ কোটি পাকিস্তানি রুপি মূলধন প্রয়োজন। এক্সচেঞ্জ, ঋণ দেওয়া ও নেওয়া, ডেরিভেটিভস এবং মাইনিং-সংশ্লিষ্ট সেবার প্রতিটির জন্য দরকার ৫০ কোটি পাকিস্তানি রুপি। তাই সর্বোচ্চ ন্যূনতম মূলধন পরামর্শ সেবার প্রয়োজনীয়তার প্রায় ৩৩.৩ গুণ: ৫০ কোটি পাকিস্তানি রুপির সঙ্গে ১ কোটি ৫০ লাখ পাকিস্তানি রুপির তুলনায়। এগুলো মূলধনের শর্ত, লাইসেন্স আবেদনের ফি নয়।
আবেদনে অর্থায়নের প্রমাণের চেয়েও বেশি তথ্য দিতে হয়। পিভিএআরএ তিন বছরের আর্থিক পূর্বাভাস ও প্রতিকূল পরিস্থিতির হিসাবসহ ব্যবসায়িক পরিকল্পনা, মালিকানা ও পরিচালনা পর্ষদের বিবরণ, কাস্টডির ব্যবস্থা এবং গ্রাহক ও গুরুত্বপূর্ণ কার্যক্রম কোথায় অবস্থিত তার ব্যাখ্যা চায়। পরিচালক ও জ্যেষ্ঠ কর্মীদের পটভূমি যাচাইসহ উপযুক্ততার মানদণ্ড পূরণ করতে হবে।
সেবাদাতাদের সাইবার নিরাপত্তা ব্যবস্থা, বিঘ্নের পর কার্যক্রম চালু রাখা বা পুনরুদ্ধারের পরিকল্পনা, গ্রাহক শনাক্তকরণ পদ্ধতি, লেনদেন পর্যবেক্ষণ এবং সন্দেহজনক কার্যক্রম প্রতিবেদন করার ব্যবস্থাও থাকতে হবে। বিদেশ থেকে সেবা দিলেই কোনো ব্যবসা নিয়মের আওতার বাইরে চলে যায় না: পাকিস্তানে গ্রাহক খোঁজা, প্রচার চালানো বা গ্রাহক অন্তর্ভুক্ত করার কারণে কার্যক্রম নিয়ন্ত্রক আওতায় পড়তে পারে।
গ্রাহক সুরক্ষা আইনি বাধ্যবাধকতা, বিনিয়োগের নিশ্চয়তা নয়
ব্যবসা গ্রাহকের অর্থের অপব্যবহার করলে বা ব্যর্থ হলে কী হবে, সেই ঝুঁকি মোকাবিলায় কাঠামোটি গ্রাহকের সম্পদকে সেবাদাতার নিজস্ব সম্পদ থেকে আলাদা রাখার চেষ্টা করে। উদ্বোধনী অনুষ্ঠানে সাকিব লাইসেন্সপ্রাপ্ত কোম্পানিগুলোর বাধ্যবাধকতা এবং তাদের গ্রাহকদের জন্য নির্ধারিত সুরক্ষার কথা বলেন।
লাইসেন্সপ্রাপ্ত ভার্চুয়াল অ্যাসেট সেবা প্রদানকারীদের গ্রাহকের সম্পদ নিজেদের সম্পদ থেকে আলাদা রাখতে হবে, লিখিত সম্মতি ছাড়া তা ঋণ দিতে বা জামানত রাখতে পারবে না, আর প্ল্যাটফর্ম ব্যর্থ হলে সেই সম্পদে হাত দিতে পারবে না। এগুলো এখন আইনি বাধ্যবাধকতা, নিছক প্রতিশ্রুতি নয়।
এই নিয়মগুলো সম্পদ কীভাবে ব্যবস্থাপনা করা হবে, তা নিয়ন্ত্রণ করে; সম্পদের বাজারমূল্য নয়। গ্রাহকের সম্পদ আলাদা রাখলেও টোকেনের দাম কমে যেতে পারে। কোনো প্ল্যাটফর্মকে লাইসেন্স দেওয়া মানেই সেখানে তালিকাভুক্ত প্রতিটি সম্পদ সব গ্রাহকের জন্য উপযুক্ত, তা নয়।
পিভিএআরএ স্পষ্টভাবে জানিয়েছে, তারা কোনো নির্দিষ্ট ভার্চুয়াল অ্যাসেট অনুমোদন, সমর্থন বা তার নিশ্চয়তা দেয় না। এক্সচেঞ্জ তার তালিকাভুক্তির সিদ্ধান্তের জন্য দায়ী থাকবে এবং প্রকাশিত মানদণ্ড মেনে চলতে হবে। কোনো সম্পদ তালিকাভুক্ত করার বিষয়ে কর্তৃপক্ষকে জানানো অনুমোদন হিসেবে গণ্য হবে না; তবে ওই সম্পদ-সংক্রান্ত নির্দিষ্ট কার্যক্রম স্থগিত, সীমিত বা বন্ধ করার নির্দেশ লাইসেন্সপ্রাপ্ত প্রতিষ্ঠানকে দিতে পারে কর্তৃপক্ষ।
আনুষ্ঠানিক নির্দেশিকায় অনুমোদন ও প্রচারমূলক দাবির মধ্যে পার্থক্য বোঝার উপায় রয়েছে। পিভিএআরএ লাইসেন্সধারীদের একটি প্রকাশ্য তালিকা রাখে। লাইসেন্সপ্রাপ্ত কোম্পানিগুলোকে তাদের ওয়েবসাইটে আইনি নাম, পাকিস্তানে নিবন্ধিত ঠিকানা, যোগাযোগের তথ্য, লাইসেন্স নম্বর এবং অনুমোদিত সেবার শ্রেণিগুলোও প্রকাশ করতে হবে।
মন্ত্রিসভার ব্রিফিং ও উদ্বোধনী ঘোষণায় কতটি পূর্ণ লাইসেন্স দেওয়া হয়েছে, কতজন গ্রাহক এর আওতায় আছেন বা কোনো সেবাদাতা বাস্তবে ব্যর্থ হলে সুরক্ষাগুলো কীভাবে কাজ করেছে, তা জানানো হয়নি। আবেদন পোর্টাল খোলার বাইরে এগুলো বাস্তবায়নের পৃথক পরিমাপক।
ব্যাংকিং সুবিধায় রয়েছে কঠোর সীমা
স্টেট ব্যাংকের ১৪ এপ্রিলের সার্কুলারে লাইসেন্সিং ব্যবস্থার জন্য ব্যাংকিংয়ের পথ নির্ধারণ করা হয়েছে। নিয়ন্ত্রিত আর্থিক প্রতিষ্ঠানগুলো পিভিএআরএ-লাইসেন্সপ্রাপ্ত সেবাদাতাদের হিসাব খুলতে পারে, তবে আগে বৈধ লাইসেন্সের কপি নিতে হবে এবং কর্তৃপক্ষের সঙ্গে যোগাযোগ করে তার সত্যতা স্বাধীনভাবে যাচাই করতে হবে। নির্দেশনাগুলো সঙ্গে সঙ্গেই কার্যকর হয়েছে বলে জানানো হয়।
সেবাদাতার ব্যবসায়িক মডেলে প্রয়োজন হলে অনুমোদিত নিষ্পত্তির জন্য ব্যাংক পৃথক গ্রাহক-অর্থের হিসাব খুলতে পারে। এসব হিসাব পাকিস্তানি রুপিতে রাখতে হবে এবং কোনো মুনাফা বা সুদ দেওয়া যাবে না। নগদ জমা ও উত্তোলন নিষিদ্ধ; গ্রাহকের অর্থ সেবাদাতার নিজস্ব অর্থের সঙ্গে মেশানো যাবে না।
এই হিসাবের অর্থ সেবাদাতাকে দেওয়া অর্থায়নের জামানত বা নিরাপত্তা হিসেবে ব্যবহার করা যাবে না। ব্যাংকগুলোকে ব্যবসা, গ্রাহকগোষ্ঠী, গ্রাহক অন্তর্ভুক্তির ব্যবস্থা এবং ভৌগোলিক বাজার যাচাই করতে হবে; ঝুঁকি মূল্যায়ন সমন্বয় করতে হবে; ব্যাংকিং সম্পর্ক পর্যবেক্ষণ করতে হবে এবং সন্দেহজনক লেনদেন ফিন্যান্সিয়াল মনিটরিং ইউনিটকে জানাতে হবে।
এনওসিধারীরা লাইসেন্সিংয়ের আনুষ্ঠানিকতা সম্পন্ন করার জন্য সীমিত উদ্দেশ্যে হিসাব পেতে পারেন। ভার্চুয়াল অ্যাসেট-সংক্রান্ত লেনদেনসহ অতিরিক্ত সেবা কেবল পূর্ণ পিভিএআরএ লাইসেন্স পাওয়ার এবং ব্যাংকিংয়ের শর্ত পূরণের পরই চালু হবে।
তাই এই অনুমতি ক্রিপ্টোকারেন্সি বাজারে ব্যাংকের অবাধ অংশগ্রহণের চেয়ে অনেক সীমিত। ব্যাংকগুলো নিজস্ব তহবিল বা গ্রাহকের আমানত দিয়ে ভার্চুয়াল অ্যাসেটে বিনিয়োগ, লেনদেন বা তা ধরে রাখতে পারবে না। লাইসেন্সপ্রাপ্ত সেবাদাতার সঙ্গে কাজ করলেও বৈদেশিক মুদ্রা ও অন্যান্য নিয়ন্ত্রক দায়িত্ব বহাল থাকবে।
টোকেনায়নের পরিকল্পনা ট্রেডিং প্ল্যাটফর্মের বাইরেও
মন্ত্রিসভার ব্রিফিংয়ে লাইসেন্সিংয়ের পাশাপাশি টোকেনায়িত আর্থিক অবকাঠামো গড়ে তোলার কাজের কথাও উঠে আসে। অর্থ মন্ত্রণালয়ের সঙ্গে সার্বভৌম ঋণের টোকেনায়ন নিয়ে কাজ করছে পিভিএআরএ। এর মধ্যে ডিজিটাল ইউরোবন্ড ইস্যু এবং নয়া পাকিস্তান সার্টিফিকেট নিয়ে প্রস্তাব রয়েছে। এগুলোকে চলমান কাজ বা বিবেচনাধীন পরিকল্পনা হিসেবে বর্ণনা করা হয়েছে, সম্পন্ন পণ্য হিসেবে নয়।
টোকেনায়ন বলতে ব্লকচেইনে নথিভুক্ত ডিজিটাল টোকেনের মাধ্যমে কোনো সম্পদ বা আর্থিক দাবিকে উপস্থাপন করা বোঝায়। ঋণপত্রের ক্ষেত্রে মূল বিষয় হলো সেই দাবির সঙ্গে যুক্ত অধিকার, ইস্যুকারীর ঋণ পরিশোধের দায় এবং স্থানান্তর ও নিষ্পত্তি নিয়ন্ত্রণকারী নিয়ম। শুধু প্রযুক্তিগত নথি বদলালে এসব দায়বদ্ধতা বদলে যায় না।
রপ্তানিকারকদের বাণিজ্যিক পাওনা, কার্যকরী মূলধন এবং ইসলামী অর্থায়নে সম্ভাব্য ব্যবহারের কথাও সাকিব উল্লেখ করেন। বাণিজ্যিক পাওনা হলো সরবরাহ করা পণ্য বা সেবার বিপরীতে রপ্তানিকারকের প্রাপ্য অর্থ। প্রস্তাবিত পুঁজিবাজার-সংযোগের উদ্দেশ্য হবে ওই পাওনার বিপরীতে অর্থায়ন, আরেকটি লেনদেনযোগ্য ক্রিপ্টোকারেন্সি তৈরি করা নয়।
কর্মকর্তারা আন্তসীমান্ত আধুনিক পেমেন্ট ব্যবস্থা এবং ডিজিটাল অর্থায়ন পাইলট নিয়ে অগ্রগতির কথা জানান। ঘোষিত পরিকল্পনা অনুযায়ী, প্রথমে লাইসেন্সিং, গ্রাহক সুরক্ষা ও আর্থিক অপরাধ প্রতিরোধের ব্যবস্থা গড়ে তোলা হবে; এরপর রেমিট্যান্স, ডিজিটাল রপ্তানি, বাণিজ্য অর্থায়ন ও টোকেনায়িত সিকিউরিটিজের দিকে সম্প্রসারণ করা হবে।
সার্বভৌম ঋণ-সংক্রান্ত প্রস্তাবের জন্য কোনো ইস্যুর পরিমাণ, অংশগ্রহণকারী বিনিয়োগকারী, পাইলট লেনদেনের পরিমাণ বা নির্দিষ্ট চালুর তারিখ দেওয়া হয়নি। কাজটির তাৎপর্য এর দিকনির্দেশনায়: ভার্চুয়াল অ্যাসেট ব্যবসার তদারকি থেকে আর্থিক প্রয়োগ পরীক্ষা পর্যন্ত নিয়ন্ত্রক উদ্যোগের বিস্তার। অর্থায়ন সম্পন্ন হয়েছে বা পেমেন্ট খরচ কমেছে—এ ধরনের দাবি করতে হলে আরও ফলাফল দরকার।
এআই, ব্যয় ও আন্তর্জাতিক সম্পৃক্ততা
কর্মকর্তারা মন্ত্রিসভাকে জানান, কৃত্রিম বুদ্ধিমত্তা পিভিএআরএর নিয়ন্ত্রক ব্যবস্থার মূল অংশ হয়ে উঠেছে এবং বরাদ্দ বাজেটের ৮ শতাংশেরও কম ব্যয়ে গুরুত্বপূর্ণ মাইলফলক অর্জিত হয়েছে। ব্রিফিংয়ে বাজেটের পরিমাণ, ব্যয়ের খাতভিত্তিক হিসাব বা এআইয়ের অবদান স্বাধীনভাবে মূল্যায়নের মতো পর্যাপ্ত কার্যক্রমগত বিবরণ দেওয়া হয়নি।
ব্যয়ের ঘোষিত হার কম হলেই চলমান তদারকির জন্য কতটা সক্ষমতা প্রয়োজন, তা বোঝা যায় না। এই কাঠামোতে ভিন্ন ধরনের ঝুঁকিসম্পন্ন ব্যবসাগুলোর মালিকানা, মূলধন, গ্রাহক সুরক্ষা, প্রযুক্তি এবং আর্থিক অপরাধ প্রতিরোধের নিয়ন্ত্রণ মূল্যায়ন করতে হবে। সাকিব প্রাতিষ্ঠানিক সক্ষমতা বাড়ানো এবং বিদ্যমান আর্থিক নিয়ন্ত্রকদের সঙ্গে সমন্বয়কে অগ্রাধিকার হিসেবে উল্লেখ করেন।
আন্তর্জাতিক পর্যায়ে, পিভিএআরএ ও জাতিসংঘে পাকিস্তানের স্থায়ী মিশন জাতিসংঘের ডিজিটাল ও উদীয়মান প্রযুক্তি কার্যালয়ের সঙ্গে নিউইয়র্কে ২০২৬ সালের সেপ্টেম্বরে ‘ব্লকচেইন অ্যান্ড দ্য টোকেনাইজড ফিউচার’ শিরোনামের একটি সংলাপে কাজ করে। উদীয়মান আর্থিক অবকাঠামোর সুরক্ষা এবং এসব আলোচনায় পাকিস্তানের অংশগ্রহণ ছিল অনুষ্ঠানটির বিষয়।
মন্ত্রিসভার ব্রিফিংয়ে নিয়ন্ত্রক সংস্থার উদ্দেশ্য ব্যাখ্যা করতে গিয়ে সাকিব ঘোষণার সংখ্যার চেয়ে বিশ্বাসযোগ্যতা ও গ্রাহক সুরক্ষাকে গুরুত্ব দেন:
শুধু ঘোষণার জন্য লাইসেন্স দেওয়া আমাদের লক্ষ্য নয়। আমরা এমন একটি নিয়ন্ত্রক সংস্থা গড়তে চাই, যার লাইসেন্স বিশ্বাসযোগ্য, যার তদারকি পাকিস্তানিদের সুরক্ষা দেয় এবং যার কাঠামো দায়িত্বশীল বিনিয়োগ ও উদ্ভাবনকে এগিয়ে নেয়।
পরবর্তী পরিমাপযোগ্য অগ্রগতি হবে আবেদন যাচাই, অনুমোদিত সেবাদাতাদের তালিকা প্রকাশ এবং প্রস্তাবিত পাইলটগুলোর ফলাফল। ব্রিফিংয়ে পরবর্তী শুনানি, ইস্যু বা পাইলট চালুর কোনো নির্দিষ্ট তারিখ ঘোষণা করা হয়নি। সম্পূর্ণ আবেদনের জন্য কাঠামোতে সিদ্ধান্ত গ্রহণের সময়সীমা নির্ধারণ করা হয়েছে, তবে তাতে সব আবেদনকারীর জন্য একই অনুমোদনের তারিখ নির্ধারিত হয় না।
মূল বিষয়গুলো
- পিভিএআরএর লাইসেন্সিং ও কার্যক্রমভিত্তিক বিধিমালা ২১ আগস্ট ২০২৬ থেকে কার্যকর হয়েছে এবং আবেদন পোর্টাল খোলা রয়েছে।
- আনুষ্ঠানিক কাঠামোতে ১১টি লাইসেন্স শ্রেণি রয়েছে, যদিও মন্ত্রিসভার ব্রিফিং ও উদ্বোধনসংক্রান্ত প্রতিবেদনে ১০টি কার্যক্রমের কথা বলা হয়েছে।
- অন্তর্বর্তীকালীন অপারেটরদের ৫ সেপ্টেম্বর ২০২৬-এর মধ্যে এনওসির আবেদন করতে হতো, নতুবা কার্যক্রম বন্ধ করতে হতো।
- এনওসি প্রাথমিক অনুমতি, ভার্চুয়াল অ্যাসেট সেবা দেওয়ার অনুমোদন নয়।
- শ্রেণিভেদে ন্যূনতম পরিশোধিত মূলধন ১ কোটি ৫০ লাখ থেকে ৫০ কোটি পাকিস্তানি রুপি পর্যন্ত।
- লাইসেন্সপ্রাপ্ত সেবাদাতারা পৃথক গ্রাহক-অর্থের রুপির হিসাবসহ শর্তসাপেক্ষ ব্যাংকিং সুবিধা পেতে পারেন।
- লাইসেন্স দেওয়া মানে সরকার কোনো নির্দিষ্ট ভার্চুয়াল অ্যাসেটকে সমর্থন করছে বা তার নিশ্চয়তা দিচ্ছে, এমন নয়।
- সার্বভৌম ঋণের টোকেনায়ন ও পেমেন্ট পাইলট এখনো উন্নয়ন প্রকল্প; ইস্যুর পরিমাণ বা চালুর নির্দিষ্ট তারিখ ঘোষণা করা হয়নি।